
Marché de la fonderie de précision : taille et tendances 2034
Taille et prévisions du marché de la fonderie de précision (2021-2034), analyse des opportunités de croissance mondiales et régionales, et répartition géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00010183
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 14, 2026


Taille du marché en 2025
20,59 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
33,52 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,57 %
taux de croissance
Marché adressable
245,38 milliards de dollars américains
(2026-2034)
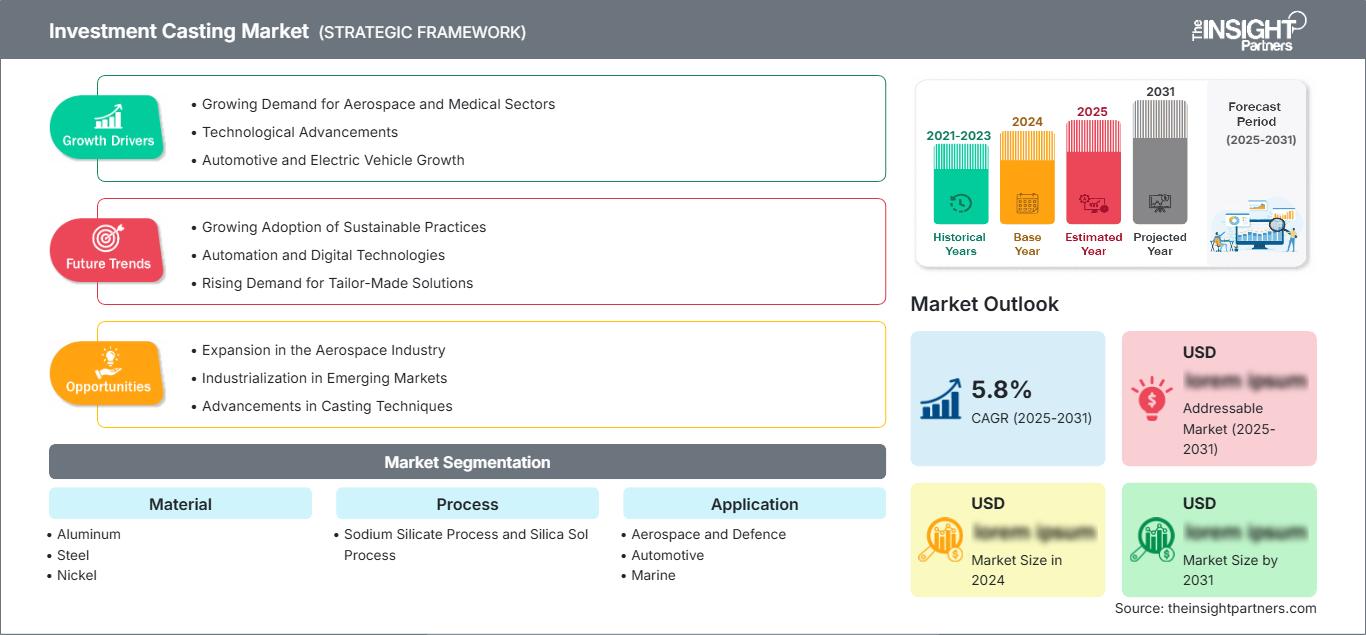
Le marché de la fonderie de précision était évalué à 20,59 milliards de dollars américains en 2025 et devrait atteindre 33,52 milliards de dollars américains d'ici 2034 , enregistrant un TCAC de 5,57 % sur la période 2026-2034 . La croissance de ce marché est influencée par la demande croissante de composants de précision dans les secteurs de l'aérospatiale, de l'automobile, du médical et de l'industrie, où la complexité des géométries, la précision dimensionnelle et l'efficacité des matériaux sont essentielles pour répondre aux exigences de la fabrication de pointe.
Le marché de la fonderie de précision est en pleine expansion en Amérique du Nord, porté par les programmes de modernisation aérospatiale, l'augmentation de la production de composants de défense et l'adoption de pièces métalliques légères. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 5 à 6 % entre 2026 et 2034, grâce à des infrastructures de fonderie bien établies, des capacités de production avancées et une demande croissante de pièces moulées hautes performances.
Analyse et perspectives du marché de la fonderie de précision
- Amérique du Nord : La région représentait une part estimée entre 28 et 32 % en 2025 et devrait connaître une croissance annuelle composée de 5 à 6 % entre 2026 et 2034. Les applications dans les secteurs de l’aérospatiale, de la défense et des machines industrielles continuent de soutenir la demande de fonderie de précision aux États-Unis et au Canada.
- États-Unis : Le pays représentait environ 22 à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5 à 6 % entre 2026 et 2034. La vigueur des secteurs de la fabrication aérospatiale et des chaînes d’approvisionnement de défense favorise l’adoption des composants moulés à la cire perdue.
- Europe : La région détenait une part de marché d’environ 25 à 29 % en 2025 et devrait enregistrer un TCAC de 4 à 6 % entre 2026 et 2034. L’Allemagne, la France, l’Italie et le Royaume-Uni demeurent des marchés importants grâce à leurs compétences dans les secteurs de l’automobile, de l’aérospatiale et de l’ingénierie industrielle.
- Asie-Pacifique : La région a capté environ 30 à 34 % de parts de marché en 2025 et devrait enregistrer un TCAC de 6 à 7 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde soutiennent l’expansion régionale par leurs investissements dans le secteur manufacturier.
- Segment le plus important : Le segment des applications aérospatiales et de défense détenait une part de marché estimée entre 30 et 34 % en 2025 et devrait croître à un TCAC de 6 à 7 % entre 2026 et 2034 en raison de la demande de composants légers et précis.
- Segment à forte croissance : Le segment des applications médicales représentait environ 8 à 12 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 7 à 8 % entre 2026 et 2034 en raison des besoins en implants et en composants chirurgicaux.
- Principales entreprises analysées en détail : Arconic Corporation, Anhui Yingliu Electromechanical Co., Ltd., ATI Inc., CIREX BV, Investment & Precision Castings Ltd., Doncasters Group Ltd., Hitachi Metals, Ltd., Impro Precision Industries Limited, MetalTek International, Inc., Precision Castparts Corp., Zollern GmbH & Co. KG, Georg Fischer AG, Hitchiner Manufacturing Co., Inc., et autres acteurs clés du secteur.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie de la fonderie à cire perdue a progressé grâce à l'amélioration des procédés de fabrication des modèles en cire, des coquilles en céramique, des logiciels de simulation et des équipements de production automatisés. L'industrie est passée des fonderies traditionnelles à des systèmes de production intégrés numériquement, ce qui permet une meilleure reproductibilité et une réduction du gaspillage de matières premières. L'utilisation de superalliages de nickel, de titane et d'alliages d'acier a favorisé le développement de la fonderie à cire perdue dans des environnements difficiles.
La croissance future proviendra de nouvelles régions manufacturières, notamment l'Asie-Pacifique et le Moyen-Orient, grâce à l'augmentation des investissements dans les secteurs de l'aérospatiale, de l'énergie et des infrastructures industrielles. L'accent mis sur l'utilisation efficace des carburants, des composants d'éclairage et des procédés de fabrication durables incite les fabricants à recourir à la technologie de fonderie de précision.
Portée du rapport sur le marché de la fonderie de précision
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,59 milliards de dollars américains |
| Taille du marché d'ici 2034 | 33,52 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,57% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la fonderie de précision
La croissance du marché de la fonderie de précision est soutenue par la demande croissante de composants métalliques complexes exigeant une grande précision dimensionnelle et un post-traitement minimal. Les fabricants du secteur aérospatial s'appuient sur des pièces moulées de précision pour les aubes de turbines, les éléments structuraux et les systèmes de moteurs, tandis que les constructeurs automobiles utilisent de plus en plus de composants moulés légers pour améliorer l'efficacité des véhicules. Cet écosystème comprend les fournisseurs d'alliages, les fabricants de modèles en cire, les fonderies, les prestataires d'usinage et les industries utilisatrices finales.
L'intégration de la chaîne d'approvisionnement est devenue primordiale pour les fabricants qui recherchent une qualité constante, des cycles de production plus courts et une optimisation des coûts. Les fonderies investissent dans les technologies d'inspection automatisées, le développement de modèles assisté par fabrication additive et les plateformes de simulation avancées. Ces évolutions permettent aux producteurs de fabriquer des composants complexes tout en respectant les normes de fiabilité exigées par les clients des secteurs aérospatial, médical et industriel, ce qui a un impact positif sur la part de marché de la fonderie de précision dans les principaux secteurs d'application.
L'analyse du marché de la fonderie de précision révèle un environnement concurrentiel dominé par les fonderies internationales, les fabricants spécialisés et les entreprises de transformation des métaux verticalement intégrées. Des sociétés telles qu'Arconic Corporation, ATI Inc., Precision Castparts Corp. et Doncasters Group Ltd. se concentrent sur les applications aérospatiales et industrielles grâce à leur maîtrise des alliages de pointe et leur expertise en fabrication de précision. D'autres acteurs, comme CIREX BV, Zollern GmbH & Co. KG et Hitchiner Manufacturing Co., Inc., consolident leurs positions grâce à des solutions de fonderie spécialisées.
Les investissements stratégiques sont axés sur l'expansion des capacités de production, l'adoption de la fabrication numérique et le développement de matériaux avancés. Anhui Yingliu Electromechanical Co., Ltd., Impro Precision Industries Limited, MetalTek International, Inc., Georg Fischer AG, Hitachi Metals, Ltd. et Investment & Precision Castings Ltd. continuent de répondre à la demande des secteurs industriel, automobile et énergétique grâce à des améliorations technologiques et à la diversification des applications, comme le souligne le rapport sur le marché de la fonderie de précision .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la fonderie de précision : Perspectives stratégiques
Perspectives régionales
Marché de la fonderie de précision en Amérique du Nord
L'Amérique du Nord représentait environ 28 à 32 % du marché de la fonderie de précision en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5 à 6 % entre 2026 et 2034. Cette croissance sera favorisée par la présence de réseaux de production aérospatiale, de contrats de défense et d'industries de fabrication d'équipements industriels. Les États-Unis, grâce à leurs fonderies et à leur besoin en composants de haute précision, sont le principal contributeur à ce marché.
Les fabricants nord-américains ont recours à l'automatisation, au contrôle qualité numérique et à l'amélioration des procédés de fabrication d'alliages pour accroître leur productivité. Les pièces de moteurs aérospatiaux, la défense et les dispositifs médicaux demeurent parmi les principaux secteurs d'application. L'accent est mis davantage sur l'approvisionnement local en pièces et la dépendance aux importations diminue, ce qui favorise le développement des fonderies dans la région, tandis que le Canada bénéficie de la fabrication d'équipements aérospatiaux et industriels.
Marché américain de la fonderie de précision
Le marché américain de la fonderie de précision représentait environ 75 à 80 % de la part de marché nord-américaine en 2025 et devrait enregistrer un TCAC de 5 à 6 % entre 2026 et 2034. Un écosystème de fabrication aérospatiale et de défense est un facteur important qui garantit une demande soutenue pour les applications de fonderie de haute complexité, telles que les composants de turbines, les structures et les composants d'ingénierie spéciaux.
Les principaux acteurs du secteur ont implanté des usines de production dans le pays pour les segments aérospatial, automobile et industriel. L'utilisation de techniques de fabrication plus avancées, notamment l'intégration de la conception assistée par ordinateur et les processus d'inspection automatisés, améliore la précision du processus de fabrication.
Marché européen de la fonderie de précision
L'Europe représentait environ 25 à 29 % du marché de la fonderie de précision en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4 à 6 % entre 2026 et 2034. L'Allemagne demeure l'un des pays leaders grâce à son expertise en ingénierie automobile, ses capacités de production dans l'aérospatiale et les équipements industriels. Le Royaume-Uni et la France contribuent également de manière significative au marché, notamment dans les secteurs de l'aérospatiale et de la défense.
En Allemagne, la demande de composants de fonderie de précision pour les secteurs de l'automobile, des machines et des équipements énergétiques est forte. Au Royaume-Uni, le marché est soutenu par les capacités de production aérospatiale et les applications liées à la défense. En France, l'industrie aéronautique contribue à cette demande. En Italie et en Espagne, l'adoption de ces composants progresse grâce à la production automobile, la fabrication d'équipements industriels et la modernisation des sites de production.
Marché de la fonderie de précision en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 30 et 34 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6 à 7 % entre 2026 et 2034. La Chine domine le marché régional grâce à ses importantes capacités de production, son développement dans le secteur aérospatial et sa production industrielle. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à ce marché par leurs applications dans les secteurs de l'automobile, de l'aérospatiale et de l'énergie, renforçant ainsi les principales tendances du marché de la fonderie de précision dans toute la région.
L'expansion industrielle, les initiatives gouvernementales en matière de production et l'augmentation des investissements dans l'ingénierie de précision soutiennent la croissance régionale. Les secteurs aérospatial et automobile chinois demeurent des moteurs essentiels de la demande, tandis que l'Inde développe des capacités de production de pointe grâce à des programmes de localisation industrielle. Le Japon et la Corée du Sud continuent d'adopter des solutions de fonderie de haute qualité pour les applications électroniques, automobiles et aérospatiales.
Marché de la fonderie de précision au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait représenter environ 5 à 8 % du marché en 2025 et connaître une croissance annuelle composée de 5 à 6 % entre 2026 et 2034. L'Arabie saoudite stimule la demande régionale grâce à la diversification de son secteur énergétique et à ses initiatives de développement industriel, tandis que les Émirats arabes unis soutiennent les activités aérospatiales et de fabrication de pointe, contribuant ainsi à des prévisions positives pour le marché de la fonderie de précision dans toute la région.
L'Afrique du Sud contribue à la croissance économique grâce à ses équipements miniers, son secteur manufacturier industriel et ses applications d'ingénierie. Dans le reste de la région MENA, la croissance est portée par les investissements dans les infrastructures et le renforcement des capacités industrielles. La modernisation du secteur énergétique, les programmes de développement aérospatial et les efforts déployés pour établir des écosystèmes de production locaux devraient créer de nouvelles opportunités pour les fournisseurs de pièces moulées de précision.
Analyse de segmentation
Matériel
Le segment des matériaux devrait enregistrer un TCAC de 5 à 6 % entre 2026 et 2034. Le choix des matériaux demeure un facteur crucial en fonderie de précision, les fabricants devant trouver un équilibre entre résistance mécanique, résistance à la corrosion, performances thermiques et contraintes de poids. L'aluminium, l'acier, le nickel, le cobalt et les alliages de titane sont de plus en plus privilégiés en fonction des exigences de performance spécifiques à chaque application dans les secteurs de l'aérospatiale, de l'automobile, du médical et de l'industrie.
- L'aluminium est largement utilisé pour la fabrication de composants légers nécessitant une résistance à la corrosion et des performances optimales. Cette demande est soutenue par les initiatives d'allègement des véhicules et les applications aérospatiales, où la réduction du poids contribue à améliorer l'efficacité opérationnelle et la consommation de carburant.
- Les matériaux en acier sont largement utilisés dans les équipements industriels, les systèmes automobiles et les applications lourdes grâce à leur durabilité, leur résistance et leur coût avantageux. Les aciers inoxydables et alliés conviennent aux composants exposés à des environnements d'exploitation exigeants.
- Les matériaux à base de nickel sont essentiels pour les applications à haute température, notamment les composants de turbines aérospatiales et les équipements énergétiques. Leur capacité à résister aux contraintes thermiques et à l'oxydation confère aux alliages de nickel une importance stratégique pour les applications d'ingénierie de pointe.
- Les matériaux à base de cobalt conviennent à des applications spécifiques exigeant résistance à l'usure, stabilité thermique et biocompatibilité. Ces caractéristiques rendent les alliages à base de cobalt pertinents pour les dispositifs médicaux, les composants aérospatiaux et les pièces industrielles de haute performance.
- Les matériaux en titane sont de plus en plus utilisés en raison de leur rapport résistance/poids élevé et de leur résistance à la corrosion. Les applications aérospatiales, les implants médicaux et la défense ont de plus en plus recours à des composants en titane moulés à la cire perdue pour répondre à des exigences de performance critiques.
Processus
Le segment des procédés devrait enregistrer un TCAC de 5 à 6 % entre 2026 et 2034. Les procédés de fonderie à cire perdue continuent d'évoluer grâce aux améliorations apportées à la formation de la coquille céramique, à l'automatisation et au contrôle des procédés. Les fabricants choisissent leurs procédés en fonction de la complexité des composants, du volume de production, des exigences en matière de finition de surface et des coûts, et ce, pour les différents secteurs d'application.
- Le procédé au silicate de sodium offre des solutions de fonderie économiques pour les applications exigeant une précision modérée et des volumes de production importants. Ce procédé reste pertinent pour les composants industriels où l'efficacité de la production et la rentabilité de la fabrication sont des critères primordiaux.
- Le procédé Silica Sol est privilégié pour les composants de haute précision exigeant un état de surface et une précision dimensionnelle supérieurs. Les industries aérospatiale, médicale et d'ingénierie de pointe adoptent de plus en plus ce procédé pour les composants complexes soumis à des exigences de qualité strictes.
Application
Le segment des applications devrait enregistrer un TCAC de 6 à 7 % entre 2026 et 2034. L'adoption croissante de ces technologies dans les secteurs de l'aérospatiale, de l'automobile, du médical, de l'énergie et de l'industrie stimule la demande de composants de précision. Ce segment bénéficie des exigences liées aux géométries complexes, à la réduction des besoins d'usinage et à une meilleure utilisation des matériaux.
- Les applications aérospatiales et de défense représentent un important secteur de demande en raison des exigences relatives aux composants légers, durables et résistants à la chaleur. Les aubes de turbines, les pièces de moteurs et les composants d'équipements de défense continuent de favoriser l'adoption du moulage à cire perdue.
- Les applications automobiles se développent grâce à la demande croissante de systèmes de véhicules efficaces, de composants légers et de technologies de transmission avancées. Les fabricants utilisent des pièces moulées de précision pour améliorer les performances et optimiser la production.
- Dans le secteur maritime , on recourt au moulage de précision pour la fabrication de composants résistants à la corrosion, de systèmes de propulsion et d'équipements spécialisés. Les fabricants de navires privilégient les matériaux durables, capables de fonctionner dans des conditions environnementales difficiles.
- Les applications médicales sont en plein essor en raison de la demande croissante d'implants personnalisés, d'instruments chirurgicaux et de dispositifs médicaux de précision. Le moulage à cire perdue permet la production de géométries complexes nécessaires aux équipements de santé de pointe.
- Dans le secteur alimentaire, on utilise le moulage de précision pour la fabrication de composants hygiéniques et résistants à la corrosion destinés aux équipements de transformation. Les solutions de moulage en acier inoxydable garantissent la durabilité et la conformité aux exigences des environnements de production alimentaire.
- Dans le secteur pétrolier et gazier, les vannes, les pompes et les systèmes de régulation de débit font appel à des composants moulés à la cire perdue. Les alliages haute performance permettent de résister à la pression, aux variations de température et aux conditions de fonctionnement corrosives.
- Les applications de production d'énergie nécessitent des composants moulés à la cire perdue pour les turbines, les équipements énergétiques et les systèmes à haute température. Les alliages avancés contribuent à la fiabilité et à l'efficacité opérationnelle des infrastructures électriques.
- Les applications industrielles comprennent les machines, les équipements d'automatisation et les composants d'ingénierie. Les fabricants adoptent le moulage à la cire perdue pour réaliser des conceptions complexes, réduire les exigences d'assemblage et améliorer les performances des composants.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
Aérospatiale et défense |
Haut |
Composants de turbine |
Mature |
|
Automobile |
Haut |
Pièces légères |
Mise à l'échelle |
|
Marin |
Moyen |
Systèmes de corrosion |
Mature |
|
Médical |
Moyen |
Implants sur mesure |
Mise à l'échelle |
|
Nourriture |
Faible |
Équipement hygiénique |
Mature |
|
Pétrole et gaz |
Moyen |
Composants de vannes |
Mature |
|
Production d'énergie |
Haut |
Turbines énergétiques |
Mise à l'échelle |
|
Industriel |
Haut |
Machines de précision |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la fonderie de précision
Demande croissante de composants aérospatiaux légers
Les entreprises du secteur aérospatial utilisent de plus en plus de pièces moulées de précision afin d'alléger leurs avions sans compromettre les performances de leur structure. Grâce au moulage à cire perdue, il est désormais possible de fabriquer des pièces complexes pour moteurs et cellules d'aéronefs à partir de matériaux de pointe comme le nickel et le titane. Selon l'Association du transport aérien international (IATA), la croissance future du trafic aérien nécessitera des technologies aéronautiques toujours plus performantes. Dans le but de produire des avions économes en carburant et à faibles émissions, les fournisseurs investissent dans le moulage de pointe, les contrôles automatisés et les technologies des matériaux.
Développement des technologies de fabrication avancées
L'utilisation d'équipements de fabrication informatisés, de logiciels de simulation et de systèmes de production automatisés a permis d'accroître la précision des procédés de fonderie et de réduire les déchets de production. Les fonderies utilisent des technologies qui accélèrent la validation des conceptions, améliorent la détection des défauts et optimisent l'utilisation des matériaux. Ces avancées sont particulièrement cruciales dans les secteurs exigeants en matière de qualité, tels que l'aérospatiale, le médical et l'énergie. Les fabricants intègrent de plus en plus leur savoir-faire en fonderie aux dernières technologies numériques afin d'accroître la flexibilité de leur production. Cette approche permet également de pallier les problèmes de main-d'œuvre qualifiée tout en répondant à la demande croissante.
Adoption croissante des alliages haute performance
La demande en alliages haute performance est en hausse, les applications finales exigeant des composants capables de fonctionner dans des environnements extrêmes, caractérisés par des températures et des pressions élevées, ainsi que par des conditions corrosives. Les alliages contenant du nickel, du cobalt et du titane offrent des performances accrues pour les pièces de moteurs aéronautiques, les dispositifs médicaux, les produits énergétiques et autres machines. Grâce à la disponibilité de formulations d'alliages adaptées à des besoins spécifiques, la durabilité des pièces peut être améliorée. Les initiatives de transition énergétique et la modernisation des installations industrielles ont également stimulé la demande en pièces robustes. Les préoccupations liées à la fiabilité et à l'efficacité incitent les fonderies, ciblant des applications à haute valeur ajoutée, à investir dans les technologies de matériaux avancées.
Tendances futures du marché de la fonderie de précision
Intégration de l'intelligence artificielle dans les opérations de fonderie
L'IA et l'apprentissage automatique devraient transformer les procédés de fonderie de demain grâce à un meilleur contrôle, une inspection plus poussée et une maintenance prédictive. Les entreprises s'emploient à mettre en œuvre des systèmes de contrôle basés sur l'IA qui permettront de détecter les défauts, d'optimiser les paramètres de production et de réduire les pertes de matière. Ces technologies contribueront à améliorer les performances de fabrication, notamment pour les pièces complexes des secteurs aérospatial et médical. Avec la transformation numérique, les fonderies devront investir davantage dans la création d'usines intelligentes. L'analyse, l'automatisation et la simulation par l'IA leur permettront de développer de nouvelles approches productives et de mieux répondre aux besoins de leurs clients.
Développement des pratiques de fonderie durables
Le développement durable est un enjeu de plus en plus important pour les fabricants qui cherchent à économiser l'énergie, à minimiser les déchets et à réduire leur impact environnemental. Le procédé de fonderie de demain intégrera probablement de meilleures pratiques de recyclage, des machines plus économes en énergie et une meilleure utilisation des matériaux. Les fabricants explorent également des méthodes de production permettant de réduire les pertes lors de la création et de la finition des modèles. Cette tendance est impulsée par la réglementation et les objectifs de développement durable des clients. Ces initiatives influenceront les choix d'investissement et accéléreront l'adoption de méthodes de production durables. Les techniques de fonderie durables seront un facteur déterminant pour les fournisseurs des secteurs de l'aérospatiale, de l'automobile et de l'industrie.
Opportunités du marché de la fonderie de précision
Expansion dans les pôles émergents de fabrication aérospatiale
Les régions émergentes du secteur aérospatial offrent de nombreuses opportunités aux fournisseurs de fonderie de précision, notamment en matière de collaboration et d'expansion de leurs capacités. Plusieurs pays d'Asie-Pacifique et du Moyen-Orient investissent dans le développement de leur secteur aéronautique et de leurs capacités de production. Les fournisseurs maîtrisant les alliages de haute qualité et les technologies de production de précision bénéficieront de la demande croissante de composants produits localement. La collaboration avec les constructeurs aéronautiques, les entreprises de maintenance et les organismes de défense facilitera l'accès au marché. Les perspectives de la fonderie de précision révèlent de nombreuses opportunités pour ces fournisseurs dans les économies émergentes, à mesure que leurs industries aérospatiales se développent.
Développement de composants médicaux et industriels spécialisés
La demande croissante de dispositifs médicaux personnalisés et d'équipements industriels spécialisés offre des opportunités aux fabricants disposant de capacités de fonderie de précision avancées. Les établissements de santé et les fabricants d'équipements exigent de plus en plus de composants aux géométries complexes, en matériaux biocompatibles et répondant à des normes de qualité rigoureuses. Des exigences similaires existent dans les secteurs de l'automatisation industrielle, de l'énergie et des machines de haute performance. Les entreprises peuvent accroître leur présence sur le marché en développant des solutions spécialisées pour des applications de niche et en investissant dans la certification. Ces perspectives de croissance sont soutenues par la demande croissante de solutions d'ingénierie personnalisées et le besoin de fournisseurs de composants fiables au sein des écosystèmes de production mondiaux.
Développements récents
- Juillet 2026 : Thrust Capital Partners, une société canadienne de capital-investissement spécialisée dans l’industrie aérospatiale et de défense, a annoncé l’acquisition d’Alphacasting Inc., une importante entreprise québécoise de fonderie de précision de titane et d’aluminium desservant principalement les secteurs de l’aérospatiale et de la défense.
- Juin 2026 : DDM Systems, Inc., une entreprise de fabrication avancée spécialisée dans la fabrication additive céramique pour la fonderie de précision, basée à Atlanta, en Géorgie (États-Unis), a annoncé le lancement commercial de sa plateforme Digital Foundry, une approche de fabrication conçue pour éliminer l’outillage du processus de fonderie de précision et livrer des pièces moulées en métal de précision en quelques jours plutôt qu’en plusieurs mois.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -