
インヴェストマント鋳造市場:動向・需要・予測 2034
インベストメント鋳造市場の規模と予測(2021年~2034年)、世界および地域別の成長機会分析、および地域別分析(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010183
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 14, 2026


2025年の市場規模
205億9000 万米ドル
基準年値
2034年の予測
335億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.57 %
成長率
対象市場
2453億8000 万米ドル
(2026年~2034年)
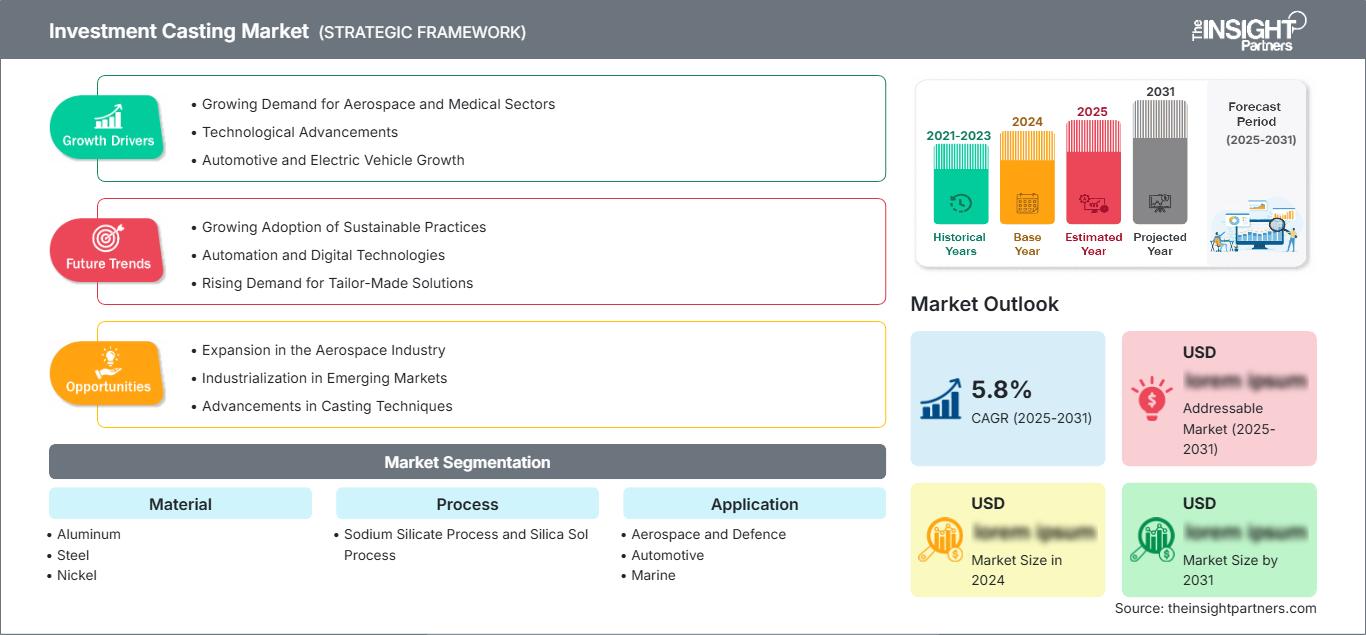
インベストメント鋳造市場は、2025年には205億9000万米ドルと評価され、 2034年には335億2000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)5.57%を記録する見込みです。この市場成長は、航空宇宙、自動車、医療、産業用途における精密加工部品の需要の高まりによって影響を受けており、これらの分野では、高度な製造要件を満たすために、複雑な形状、寸法精度、材料効率が不可欠となっています。
航空宇宙産業の近代化計画、防衛関連部品製造の増加、軽量金属部品の採用拡大などを背景に、北米全域で精密鋳造市場が拡大している。確立された鋳造インフラ、高度な製造能力、高性能鋳造部品への需要の高まりを背景に、同地域は2026年から2034年にかけて年平均成長率(CAGR)5~6%を記録すると予測されている。
インベストメント鋳造市場の評価と洞察
- 北米:この地域は2025年には推定28~32%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5~6%で成長すると予測されています。航空宇宙、防衛、産業機械分野における用途が、米国とカナダ全土における精密鋳造の需要を支え続けています。
- 米国:同国は2025年には約22~26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5~6%で拡大すると予測されている。強力な航空宇宙製造業および防衛サプライチェーンが、精密鋳造部品の採用を促進している。
- 欧州:同地域は2025年時点で約25~29%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4~6%を達成すると予測されている。ドイツ、フランス、イタリア、英国は、自動車、航空宇宙、産業工学分野における高い技術力により、引き続き重要な市場となる。
- アジア太平洋地域:同地域は2025年に約30~34%のシェアを獲得し、 2026年から2034年にかけて年平均成長率(CAGR)6~7%を記録すると予測されている。中国、日本、韓国、インドは製造業への投資を通じて地域拡大を支えている。
- 最大のセグメント:航空宇宙および防衛用途セグメントは、2025年には推定30~34%の市場シェアを占め、軽量精密部品の需要により、2026年から2034年にかけて年平均成長率(CAGR)6~7%で成長すると予想されています。
- 高成長分野:医療用途分野は、 2025年には市場シェアの約8~12%を占め、インプラントや外科用部品の需要により、2026年から2034年にかけて年平均成長率(CAGR)7~8%で拡大すると予測されています。
- 詳細に分析された主要企業:アルコニック株式会社、安徽英流機電有限公司、ATI Inc.、CIREX BV、インベストメント&プレシジョン・キャスティングス株式会社、ドンカスターズ・グループ株式会社、日立金属株式会社、インプロ・プレシジョン・インダストリーズ株式会社、メタルテック・インターナショナル株式会社、プレシジョン・キャストパーツ株式会社、ゾレルン有限公司、ゲオルク・フィッシャーAG、ヒッチナー・マニュファクチャリング株式会社、その他関連業界参加企業。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
精密鋳造技術は、ワックスパターン製作プロセスの改良、セラミックシェル技術、シミュレーションソフトウェア、自動化された製造装置の導入により大きく進歩しました。業界は従来の鋳造工場からデジタル統合型の生産体制へと移行し、再現性の向上と原材料の無駄の削減を実現しています。ニッケル超合金、チタン、鋼合金の使用は、過酷な環境下における精密鋳造の発展を後押ししています。
今後の成長は、航空宇宙、エネルギー、産業インフラ分野への投資増加に伴い、特にアジア太平洋地域と中東といった新たな製造地域からもたらされるだろう。燃料、照明部品、持続可能な製造プロセスの効率的な利用への注目が、製造業者による精密鋳造技術の採用を促している。
インベストメント鋳造市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 205億9000万米ドル |
| 2034年までの市場規模 | 335億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.57% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インベストメント鋳造市場分析
精密鋳造市場の成長は、高い寸法精度と最小限の後処理を必要とする複雑な金属部品への需要の高まりによって支えられています。航空宇宙メーカーは、タービンブレード、構造部品、エンジンシステムなどに精密鋳造部品を頼りにしており、自動車メーカーは車両効率向上のために軽量鋳造部品の利用を拡大しています。このエコシステムには、合金サプライヤー、ワックスパターンメーカー、鋳造所、機械加工業者、そして最終用途産業が含まれます。
製造業者が一貫した品質、生産サイクルの短縮、コスト最適化を追求するにつれ、サプライチェーンの統合はますます重要になっています。鋳造工場は、自動検査技術、積層造形支援によるパターン開発、高度なシミュレーションプラットフォームに投資しています。これらの技術開発により、製造業者は航空宇宙、医療、産業分野の顧客が求める信頼性基準を維持しながら複雑な部品を製造できるようになり、主要な用途分野における精密鋳造市場のシェア拡大に好影響を与えています。
インベストメント鋳造市場の分析によると、この市場はグローバルな鋳造会社、専門メーカー、垂直統合型金属加工会社によって形成される競争環境にある。Arconic Corporation、ATI Inc.、Precision Castparts Corp.、Doncasters Group Ltd.といった企業は、高度な合金技術と精密製造の専門知識を活かし、航空宇宙および産業用途に注力している。CIREX BV、Zollern GmbH & Co. KG、Hitchiner Manufacturing Co., Inc.などの他の企業は、専門的な鋳造ソリューションによって自社の地位を強化している。
戦略的投資は、生産能力の拡大、デジタル製造の導入、および先端材料の開発に重点を置いています。Anhui Yingliu Electromechanical Co., Ltd.、Impro Precision Industries Limited、MetalTek International, Inc.、Georg Fischer AG、Hitachi Metals, Ltd.、および Investment & Precision Castings Ltd. は、インベストメント鋳造市場レポートで強調されているように、技術の向上と用途の多様化を通じて、産業、自動車、およびエネルギー分野からの需要に対応し続けています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インベストメント鋳造市場:戦略的洞察
地域別分析
北米の精密鋳造市場
北米は2025年には精密鋳造市場の28~32%を占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)5~6%で拡大すると予測されている。この地域は、航空宇宙製造ネットワーク、防衛関連契約、産業機器製造といった要素が集積していることから恩恵を受けるだろう。最大の貢献国は米国であり、これは同国の鋳造工場群と高精度部品の製造需要によるものである。
北米の製造業者は、生産性向上のために自動化、デジタル品質検査、合金製造プロセスの改良などを活用してきた。航空宇宙エンジン部品、防衛機器、医療機器などが引き続き主要な用途となっている。部品の現地調達に重点が置かれ、輸入部品への依存度が低下していることから、この地域の鋳造工場の成長が促進されている。一方、カナダは航空宇宙機器や産業機器の製造で恩恵を受けている。
米国インベストメント鋳造市場
米国の精密鋳造市場は、2025年には北米地域全体の約75~80%を占め、 2026年から2034年にかけて年平均成長率(CAGR)5~6%で成長すると予測されています。航空宇宙・防衛産業の製造エコシステムは、タービン部品、構造物、特殊エンジニアリング部品など、高度な鋳造用途に対する持続的な需要を確保する重要な要素となっています。
業界の主要企業は、航空宇宙、自動車、産業機器といった顧客セグメント向けに、国内に製造工場を設立している。コンピュータ支援設計(CAD)統合や自動検査プロセスといった、より高度な製造技術の活用により、製造プロセスの精度が向上している。
欧州の精密鋳造市場
2025年時点で、欧州は精密鋳造市場の約25~29%を占め、 2026年から2034年にかけて年平均成長率(CAGR)4~6%で成長すると予測されている。ドイツは、自動車分野におけるエンジニアリング基盤、航空宇宙分野における製造能力、および産業機器分野において、依然として主要国の一つである。英国とフランスも、航空宇宙および防衛分野において大きな貢献を果たしている。
ドイツでは、自動車、機械、エネルギー機器向けの精密鋳造部品に対する需要が高い。英国では、航空宇宙製造能力と防衛関連用途が市場を支えている。フランスでは、航空機製造業が需要を支えている。イタリアとスペインでは、自動車製造、産業機器製造、製造施設の近代化により、採用が拡大している。
アジア太平洋地域の精密鋳造市場
アジア太平洋地域は2025年には市場シェアの30~34%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6~7%で成長すると予測されています。中国は、広範な製造能力、航空宇宙開発、および工業生産により、この地域の市場をリードしています。日本、韓国、インド、オーストラリアは、自動車、航空宇宙、エネルギー分野への応用を通じて貢献し、この地域全体の精密鋳造市場の主要なトレンドを強化しています。
産業の拡大、政府による製造業振興策、そして精密工学への投資増加が、地域経済の成長を支えている。中国の航空宇宙産業と自動車産業は依然として主要な需要拠点であり、インドは産業の現地化プログラムを通じて高度な製造能力を開発している。日本と韓国は、電子機器、自動車、航空宇宙分野において、引き続き高品質の鋳造ソリューションを採用している。
中東・アフリカの精密鋳造市場
中東・アフリカ市場は、2025年には市場全体の約5~8%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)5~6%で成長すると予測されています。サウジアラビアはエネルギー部門の多様化と産業開発イニシアチブを通じて地域需要を牽引しており、一方、アラブ首長国連邦は航空宇宙産業と先端製造業を支援しており、地域全体の精密鋳造市場の好調な予測に貢献しています。
南アフリカは、鉱山機械、工業製造、およびエンジニアリングアプリケーションを通じて貢献しています。中東・アフリカ地域(MEA)のその他の地域における成長は、インフラ投資と産業能力の向上によって影響を受けています。エネルギー部門の近代化、航空宇宙開発プログラム、および地域密着型の製造エコシステムの構築に向けた取り組みは、精密鋳造サプライヤーにとって新たな機会を生み出すと予想されます。
セグメンテーション分析
材料
材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5~6%の範囲で成長すると予測されています。精密鋳造においては、材料選定が依然として重要な要素であり、製造業者は機械的強度、耐食性、熱性能、重量要件のバランスを取る必要があります。アルミニウム、鋼、ニッケル、コバルト、チタン合金は、航空宇宙、自動車、医療、産業分野における用途固有の性能要件に基づいて、ますます多く選択されています。
- アルミニウム材料は、耐腐食性と高効率性が求められる軽量部品に広く採用されています。自動車の軽量化や航空宇宙分野における軽量化は、運用効率と燃費の向上に貢献するため、アルミニウムの需要を支えています。
- 鋼材は、耐久性、強度、コスト面での優位性から、産業機器、自動車システム、重荷重用途において依然として高い利用率を維持している。ステンレス鋼や合金鋼は、過酷な動作環境にさらされる部品を支えるのに適している。
- ニッケル材料は、高温用途、特に航空宇宙用タービン部品やエネルギー機器に不可欠です。耐熱性や耐酸化性に優れているため、ニッケル合金は高度なエンジニアリング用途において戦略的に重要な材料となっています。
- コバルト材料は、耐摩耗性、熱安定性、生体適合性が求められる特殊な用途に対応します。これらの特性により、コバルト合金は医療機器、航空宇宙部品、高性能工業部品などにおいて重要な役割を担っています。
- チタン素材は、高い強度対重量比と耐食性から、ますます広く採用されるようになっている。航空宇宙、医療用インプラント、防衛分野などでは、性能が極めて重要な用途において、チタン製の精密鋳造部品がますます活用されている。
プロセス
プロセス分野は、2026年から2034年にかけて年平均成長率(CAGR)5~6%を達成すると予測されています。精密鋳造プロセスは、セラミックシェル形成、自動化、プロセス監視の改善を通じて進化を続けています。メーカーは、さまざまな用途業界において、部品の複雑さ、生産量、表面仕上げの要件、コスト面を考慮してプロセスを選択します。
- ケイ酸ナトリウム法は、中程度の精度と大量生産が求められる用途において、費用対効果の高い鋳造ソリューションを提供します。このプロセスは、生産効率と経済的な製造が最優先事項となる産業部品の製造において、依然として有効です。
- シリカゾルプロセスは、優れた表面仕上げと寸法精度が求められる高精度部品に最適です。航空宇宙、医療、先端工学などの業界では、厳しい品質要件を持つ複雑な部品の製造にこのプロセスがますます採用されています。
応用
アプリケーション分野は、 2026年から2034年にかけて年平均成長率(CAGR)6~7%を記録すると予測されています。航空宇宙、自動車、医療、エネルギー、産業分野における採用拡大が、精密加工部品の需要を牽引しています。この分野は、複雑な形状への要求、加工要件の低減、材料利用率の向上といった恩恵を受けています。
- 航空宇宙・防衛分野は、軽量性、耐久性、耐熱性に優れた部品が求められるため、主要な需要分野となっています。タービンブレード、エンジン部品、防衛装備部品などは、引き続き精密鋳造の採用を支えています。
- 自動車分野における応用は、効率的な車両システム、軽量部品、先進的な駆動系技術への需要の高まりによって拡大している。メーカーは、性能向上と製造最適化のために精密鋳造部品を活用している。
- 海洋用途では、耐腐食性部品、推進システム、特殊機器などに精密鋳造が用いられます。海洋機器メーカーは、過酷な環境条件下でも動作可能な耐久性の高い材料を優先的に採用しています。
- 医療分野における応用は、カスタマイズされたインプラント、手術器具、精密医療機器への需要の高まりに伴い増加している。精密鋳造は、高度な医療機器に必要な複雑な形状の製造を可能にする。
- 食品分野では、加工機器に使用される衛生的で耐腐食性に優れた部品に精密鋳造が用いられています。ステンレス鋼鋳造ソリューションは、食品製造環境における耐久性と規制要件を満たします。
- 石油・ガス産業では、バルブ、ポンプ、流量制御システムなどの部品に精密鋳造部品が不可欠です。高性能合金は、圧力、温度変化、腐食性運転条件に耐えるのに役立ちます。
- 発電用途では、タービン、エネルギー機器、高温システムなどに精密鋳造部品が求められます。先進的な合金は、電力インフラにおける信頼性と運用効率の向上に貢献します。
- 産業用途としては、機械、自動化機器、エンジニアリング部品などが挙げられます。製造業者は、複雑な設計、組み立て工程の削減、部品性能の向上を実現するために、精密鋳造を採用しています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
高い |
タービン部品 |
成熟した |
|
自動車 |
高い |
軽量パーツ |
スケーリング |
|
海洋 |
中くらい |
腐食システム |
成熟した |
|
医学 |
中くらい |
カスタムインプラント |
スケーリング |
|
食べ物 |
低い |
衛生設備 |
成熟した |
|
石油・ガス |
中くらい |
バルブ部品 |
成熟した |
|
発電 |
高い |
エネルギータービン |
スケーリング |
|
工業 |
高い |
精密機械 |
成熟した |
インベストメント鋳造市場の成長要因と影響分析
軽量航空宇宙部品に対する需要の高まり
航空宇宙産業企業は、機体の構造性能を損なうことなく軽量化を図るため、精密鋳造部品の採用をますます進めている。精密鋳造技術の導入により、ニッケルやチタンといった先進素材を用いた複雑なエンジン部品や機体部品の製造が可能になった。国際航空運送協会(IATA)によると、将来の航空輸送能力の拡大に伴い、航空機技術の改良が求められるようになるという。燃料効率が高く排出ガスの少ない航空機を製造するため、サプライヤー各社は高度な鋳造技術、自動検査、材料技術への投資を行っている。
先進製造技術の拡大
コンピュータ化された製造装置、コンピュータシミュレーションプログラム、および自動生産システムの活用により、鋳造プロセスの精度が向上し、生産廃棄物が削減されました。鋳造工場では、設計検証の迅速化、欠陥検出の向上、材料利用の最適化を可能にする技術が活用されています。こうした技術開発は、航空宇宙、医療、エネルギー産業など、高い品質基準が求められる業界において特に重要です。製造業者は、生産の柔軟性を高めるために、鋳造に関する知識と最新のデジタル技術を統合し始めています。これは、熟練労働者の問題を解決しつつ、増加する生産需要に対応する方法でもあります。
高性能合金の採用拡大
高性能合金の需要は高まっており、最終用途では高温、高圧、腐食性といった過酷な環境下で動作する部品が求められています。ニッケル、コバルト、チタンを含む合金は、航空宇宙エンジン部品、医療機器、エネルギー製品、その他の機械類において優れた性能を発揮します。特定のニーズに合わせて調整された合金組成が利用可能になったことで、部品の耐久性を向上させることができます。エネルギー転換への取り組みや産業施設の近代化も、堅牢な部品への需要を後押ししています。信頼性と効率性への懸念から、高付加価値用途をターゲットとする鋳造メーカーの間で、先進的な材料技術への投資が活発化しています。
インベストメント鋳造市場の将来動向
鋳造工程における人工知能の統合
AIと機械学習は、より高度な制御と検査、そして予知保全を通じて、将来の鋳造プロセスに大きな影響を与えると考えられます。企業は、欠陥の検出、生産パラメータの最適化、材料ロスの削減に役立つAI搭載制御システムの導入に取り組んでいます。こうした技術は、特に難易度の高い航空宇宙部品や医療部品の製造プロセスにおいて、成果の向上に貢献するでしょう。デジタル変革に伴い、鋳造企業はスマートファクトリーの構築により多くのリソースを投入せざるを得なくなります。AIによる分析、自動化、シミュレーションによって、新たな生産手法を開発し、顧客ニーズに効率的に対応できるようになるでしょう。
持続可能な鋳造技術の発展
エネルギーの節約、廃棄物の最小化、環境への影響の軽減を目指す製造業者にとって、持続可能性はますます重要な課題となっています。将来の鋳造プロセスには、より優れたリサイクル方法、エネルギー効率の高い機械、そして材料のより効率的な利用が取り入れられるでしょう。製造業者はまた、型の作成と仕上げの過程で発生する廃棄物を削減する生産方法も模索しています。この傾向は、規制だけでなく、顧客の持続可能性目標によっても推進されています。こうした取り組みは投資判断に影響を与え、持続可能な生産方法の導入を加速させるでしょう。持続可能な鋳造技術は、航空宇宙、自動車、産業分野のサプライヤーにとって重要な要素となるでしょう。
インベストメント鋳造市場の機会
新興航空宇宙製造拠点への事業拡大
新興航空宇宙製造地域は、協力関係の構築や生産能力の拡大を通じて、精密鋳造サプライヤーに多くの機会を提供しています。アジア太平洋地域や中東の様々な国が、航空産業と製造能力の強化に投資を行っています。高品質合金と精密生産技術に関する知識を持つサプライヤーは、現地での部品生産に対する需要の高まりから恩恵を受けるでしょう。航空機メーカー、整備会社、防衛機関との連携は、市場へのアクセス拡大に役立ちます。精密鋳造の展望は、新興経済国が航空宇宙産業を発展させるにつれて、これらのサプライヤーにとって多くの将来的な機会が生まれることを示しています。
医療機器および特殊産業用部品の開発
カスタマイズされた医療機器や特殊な産業機器に対する需要の高まりは、高度な精密鋳造技術を持つメーカーにとって大きなビジネスチャンスを生み出しています。医療機関や機器メーカーは、複雑な形状、生体適合性材料、そして一貫した品質基準を満たす部品をますます求めるようになっています。同様の要求は、産業オートメーション、エネルギー、高性能機械の分野でも存在します。企業は、ニッチな用途向けに特化したソリューションを開発し、認証取得能力に投資することで、市場での存在感を拡大できます。カスタマイズされたエンジニアリングソリューションへの需要の高まりと、グローバルな製造エコシステム全体における信頼できる部品サプライヤーへのニーズの高まりが、成長の機会を後押ししています。
最近の動向
- 2026年7月:航空宇宙・防衛産業に特化したカナダのプライベートエクイティ会社であるThrust Capital Partnersは、主に航空宇宙・防衛分野にサービスを提供する、ケベック州を拠点とする大手精密チタン・アルミニウム精密鋳造会社であるAlphacasting Inc.を買収したと発表した。
- 2026年6月:米国ジョージア州アトランタに拠点を置く、精密鋳造用セラミック積層造形を専門とする先進製造企業であるDDM Systems, Inc.は、精密鋳造プロセスから金型を排除し、精密金属鋳造品を数ヶ月ではなく数日で提供することを目的とした製造手法である、デジタルファウンドリープラットフォームの商用展開を発表しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -