
Mercato della fundizione a la cera perdida: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della microfusione (2021-2034), analisi delle opportunità di crescita a livello globale e regionale e suddivisione geografica (Nord America, Europa, Asia Pacifico e America Centrale e Meridionale)
- Stato : Dati rilasciati
- Codice del report : TIPRE00010183
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 14, 2026


Dimensioni del mercato nel 2025
20,59 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
33,52 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,57 %
Tasso di crescita
Mercato di riferimento
245,38 miliardi di dollari USA
(2026-2034)
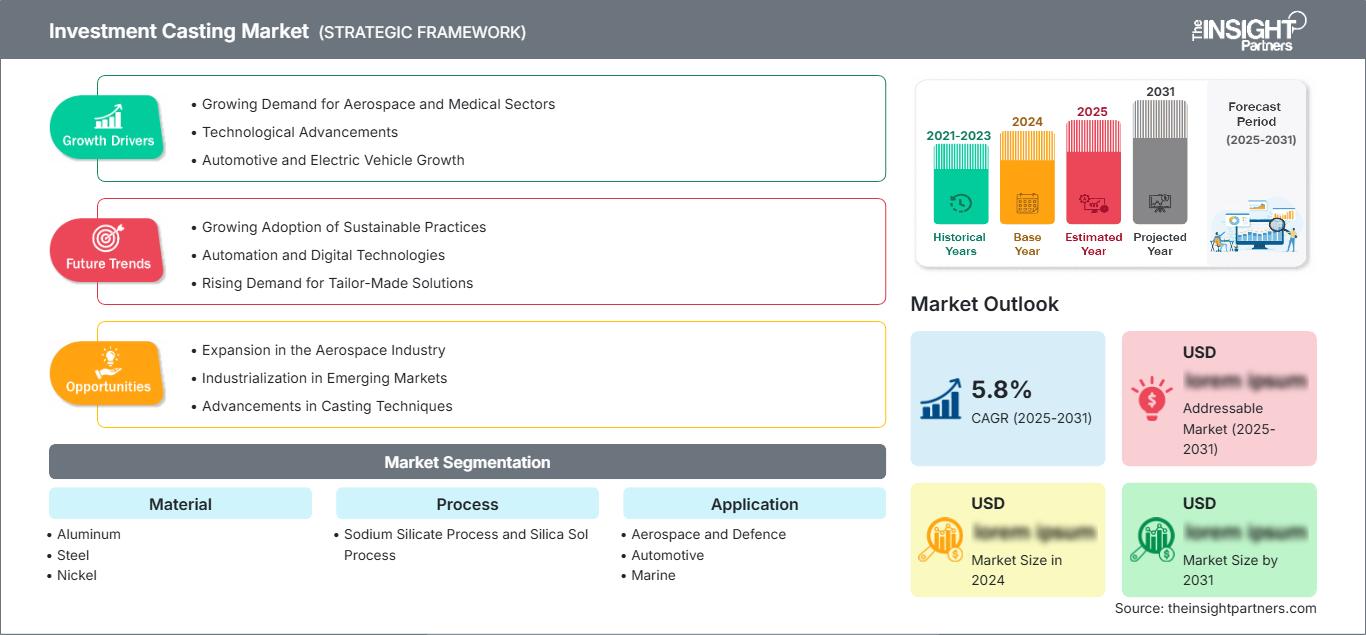
Il mercato della microfusione valeva 20,59 miliardi di dollari nel 2025 e si prevede che raggiungerà i 33,52 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 5,57% nel periodo 2026-2034 . La crescita del mercato è influenzata dalla crescente domanda di componenti di precisione in applicazioni aerospaziali, automobilistiche, mediche e industriali, dove geometrie complesse, accuratezza dimensionale ed efficienza dei materiali sono fondamentali per i requisiti di produzione avanzata.
Il mercato della microfusione si sta espandendo in tutto il Nord America grazie ai programmi di modernizzazione del settore aerospaziale, all'aumento della produzione di componenti per la difesa e all'adozione di componenti metallici leggeri. Si stima che la regione registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 5% e il 6% tra il 2026 e il 2034, supportata da infrastrutture di fonderia consolidate, capacità produttive avanzate e una crescente domanda di componenti fusi ad alte prestazioni.
Analisi e approfondimenti sul mercato della microfusione
- Nord America: La regione ha rappresentato una quota stimata tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5% e il 6% dal 2026 al 2034. Le applicazioni nei settori aerospaziale, della difesa e dei macchinari industriali continuano a sostenere la domanda di fusione di precisione negli Stati Uniti e in Canada.
- USA: Il Paese rappresentava una quota di mercato pari a circa il 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5-6% nel periodo 2026-2034 . La solida produzione aerospaziale e le catene di fornitura della difesa favoriscono l'adozione di componenti realizzati con la fusione di precisione.
- Europa: Nel 2025 la regione deteneva una quota di mercato pari al 25-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 4% e il 6% dal 2026 al 2034. Germania, Francia, Italia e Regno Unito rimangono mercati significativi grazie alle competenze nei settori automobilistico, aerospaziale e dell'ingegneria industriale.
- Asia-Pacifico: la regione ha conquistato una quota di mercato pari a circa il 30-34% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 6% e il 7% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India sostengono l'espansione regionale attraverso investimenti nel settore manifatturiero.
- Segmento più ampio: Il segmento delle applicazioni aerospaziali e della difesa deteneva una quota di mercato stimata tra il 30% e il 34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6% e il 7% nel periodo 2026-2034, grazie alla domanda di componenti di precisione leggeri.
- Segmento ad alta crescita: il segmento delle applicazioni mediche rappresentava circa l'8-12% della quota di mercato nel 2025 e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) compreso tra il 7% e l'8% dal 2026 al 2034, grazie alle esigenze relative a impianti e componenti chirurgici.
- Aziende chiave analizzate nel dettaglio: Arconic Corporation, Anhui Yingliu Electromechanical Co., Ltd., ATI Inc., CIREX BV, Investment & Precision Castings Ltd., Doncasters Group Ltd., Hitachi Metals, Ltd., Impro Precision Industries Limited, MetalTek International, Inc., Precision Castparts Corp., Zollern GmbH & Co. KG, Georg Fischer AG, Hitchiner Manufacturing Co., Inc. e altri partecipanti rilevanti del settore.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia della microfusione ha fatto passi da gigante grazie a processi di modellazione in cera più efficienti, alla tecnologia dei gusci ceramici, ai software di simulazione e alle apparecchiature di produzione automatizzate. Il settore è passato dalle fonderie tradizionali a sistemi di produzione integrati digitalmente, consentendo una maggiore ripetibilità e una riduzione degli sprechi di materie prime. L'utilizzo di superleghe di nichel, titanio e leghe di acciaio ha favorito la crescita della microfusione anche in ambienti difficili.
La crescita futura proverrà da nuove regioni manifatturiere, in particolare dall'Asia-Pacifico e dal Medio Oriente, grazie ai crescenti investimenti nei settori aerospaziale, energetico e delle infrastrutture industriali. L'attenzione all'uso efficiente dei combustibili, ai componenti per l'illuminazione e ai processi produttivi sostenibili sta spingendo i produttori ad adottare la tecnologia della microfusione.
Ambito del rapporto sul mercato della fusione di precisione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 20,59 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 33,52 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della fusione a cera persa
La crescita del mercato della microfusione è sostenuta dalla crescente domanda di componenti metallici complessi che richiedono un'elevata precisione dimensionale e una post-lavorazione minima. I produttori aerospaziali si affidano a componenti fusi di precisione per pale di turbine, componenti strutturali e sistemi motore, mentre i produttori automobilistici utilizzano sempre più componenti fusi leggeri per migliorare l'efficienza dei veicoli. L'ecosistema comprende fornitori di leghe, produttori di modelli in cera, fonderie, fornitori di servizi di lavorazione meccanica e industrie utilizzatrici finali.
L'integrazione della catena di fornitura è diventata sempre più importante, poiché i produttori ricercano qualità costante, cicli di produzione più brevi e ottimizzazione dei costi. Le fonderie stanno investendo in tecnologie di ispezione automatizzate, sviluppo di modelli assistito dalla produzione additiva e piattaforme di simulazione avanzate. Questi sviluppi consentono ai produttori di realizzare componenti complessi mantenendo gli standard di affidabilità richiesti dai clienti dei settori aerospaziale, medicale e industriale, influenzando positivamente la quota di mercato della microfusione nei principali settori applicativi.
L'analisi del mercato della microfusione indica un contesto competitivo caratterizzato da fonderie globali, produttori specializzati e aziende di lavorazione dei metalli a integrazione verticale. Aziende come Arconic Corporation, ATI Inc., Precision Castparts Corp. e Doncasters Group Ltd. si concentrano su applicazioni aerospaziali e industriali grazie a competenze avanzate nella lavorazione delle leghe e alla produzione di precisione. Altri operatori, tra cui CIREX BV, Zollern GmbH & Co. KG e Hitchiner Manufacturing Co., Inc., rafforzano la propria posizione attraverso soluzioni di fusione specializzate.
Gli investimenti strategici si concentrano sull'espansione della capacità produttiva, sull'adozione della produzione digitale e sullo sviluppo di materiali avanzati. Anhui Yingliu Electromechanical Co., Ltd., Impro Precision Industries Limited, MetalTek International, Inc., Georg Fischer AG, Hitachi Metals, Ltd. e Investment & Precision Castings Ltd. continuano a soddisfare la domanda dei settori industriale, automobilistico ed energetico attraverso il miglioramento tecnologico e la diversificazione delle applicazioni, come evidenziato nel rapporto sul mercato della fusione di precisione .
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della fusione a cera persa: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della microfusione
Nel 2025, il Nord America rappresentava una quota stimata tra il 28% e il 32% del mercato della microfusione e si prevede che crescerà a un tasso annuo composto (CAGR) del 5-6% nel periodo 2026-2034 . L'area beneficerà della presenza di reti di produzione aerospaziale, contratti di difesa e produzione di apparecchiature industriali. Il principale contributore è rappresentato dagli Stati Uniti, grazie alle loro fonderie e alla necessità di componenti di alta precisione.
I produttori nordamericani hanno utilizzato l'automazione, il controllo qualità digitale e processi di produzione di leghe migliorati per aumentare la produttività. I componenti per motori aerospaziali, i dispositivi per la difesa e i dispositivi medici continuano a essere tra le principali applicazioni. Si sta dando maggiore importanza all'approvvigionamento locale di componenti e si sta riducendo la dipendenza dalle importazioni, il che a sua volta incoraggia la crescita delle fonderie nella zona, mentre il Canada ne trae vantaggio producendo attrezzature aerospaziali e industriali.
Mercato statunitense della microfusione
Nel 2025, il mercato statunitense della microfusione rappresentava circa il 75-80% della quota regionale nordamericana e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 5% e il 6% dal 2026 al 2034. Un ecosistema produttivo aerospaziale e della difesa è un fattore importante che garantisce una domanda sostenuta di applicazioni di fusione ad alta complessità, come componenti per turbine, strutture e componenti ingegneristici speciali.
Le principali aziende del settore hanno stabilito impianti di produzione nel paese per i segmenti di clientela aerospaziale, automobilistico e industriale. L'utilizzo di tecniche di produzione più avanzate, tra cui l'integrazione della progettazione assistita da computer e i processi di ispezione automatizzati, sta aumentando la precisione del processo produttivo.
Mercato europeo della microfusione
Nel 2025, l'Europa deteneva una quota di mercato della microfusione pari a circa il 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4% e il 6% nel periodo 2026-2034 . La Germania rimane uno dei paesi leader grazie alla sua solida base ingegneristica nel settore automobilistico, alla capacità produttiva nel settore aerospaziale e alle attrezzature industriali. Anche il Regno Unito e la Francia contribuiscono in modo significativo, soprattutto nei settori aerospaziale e della difesa.
In Germania, la domanda di componenti di fusione di precisione è elevata per i settori automobilistico, meccanico ed energetico. Nel Regno Unito, il mercato è sostenuto dalle capacità produttive del settore aerospaziale e dalle applicazioni legate alla difesa. In Francia, la domanda è trainata dall'industria aeronautica. In Italia e Spagna, l'adozione di questa tecnologia è in crescita grazie alla produzione automobilistica, alla produzione di attrezzature industriali e alla modernizzazione degli impianti produttivi.
Mercato della microfusione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 30% e il 34% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6% e il 7% tra il 2026 e il 2034. La Cina è leader nel mercato regionale grazie alla sua ampia capacità produttiva, allo sviluppo del settore aerospaziale e alla produzione industriale. Giappone, Corea del Sud, India e Australia contribuiscono con le loro applicazioni nei settori automobilistico, aerospaziale ed energetico, rafforzando le principali tendenze del mercato della fusione di precisione in tutta la regione.
L'espansione industriale, le iniziative governative nel settore manifatturiero e i crescenti investimenti nell'ingegneria di precisione stanno sostenendo la crescita regionale. I settori aerospaziale e automobilistico cinesi rimangono centri di domanda chiave, mentre l'India sta sviluppando capacità produttive avanzate attraverso programmi di localizzazione industriale. Giappone e Corea del Sud continuano ad adottare soluzioni di fusione di alta qualità per applicazioni nei settori dell'elettronica, dell'automotive e dell'aerospaziale.
Mercato della microfusione in Medio Oriente e Africa
Si stima che il mercato del Medio Oriente e dell'Africa rappresenterà una quota di mercato compresa tra il 5% e l'8% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5-6% nel periodo 2026-2034. L'Arabia Saudita è leader nella domanda regionale grazie alla diversificazione del settore energetico e alle iniziative di sviluppo industriale, mentre gli Emirati Arabi Uniti supportano le attività aerospaziali e di produzione avanzata, contribuendo a una previsione positiva per il mercato della microfusione in tutta la regione.
Il Sudafrica contribuisce attraverso attrezzature minerarie, produzione industriale e applicazioni ingegneristiche. La crescita nel resto della regione MEA è influenzata dagli investimenti infrastrutturali e dal crescente sviluppo delle capacità industriali. Si prevede che la modernizzazione del settore energetico, i programmi di sviluppo aerospaziale e gli sforzi per creare ecosistemi produttivi locali genereranno ulteriori opportunità per i fornitori di fusioni di precisione.
Analisi di segmentazione
Materiale
Si prevede che il segmento dei materiali registrerà un CAGR (tasso di crescita annuale composto) compreso tra il 5% e il 6% nel periodo 2026-2034 . La selezione dei materiali rimane un fattore critico nella microfusione, poiché i produttori devono bilanciare resistenza meccanica, resistenza alla corrosione, prestazioni termiche e requisiti di peso. Le leghe di alluminio, acciaio, nichel, cobalto e titanio vengono sempre più spesso selezionate in base ai requisiti prestazionali specifici dell'applicazione nei settori aerospaziale, automobilistico, medicale e industriale.
- I materiali in alluminio sono ampiamente utilizzati per componenti leggeri che richiedono resistenza alla corrosione ed efficienza. La domanda è sostenuta dalle iniziative di alleggerimento nel settore automobilistico e dalle applicazioni aerospaziali, dove la riduzione del peso contribuisce a migliorare l'efficienza operativa e il consumo di carburante.
- Grazie alla loro durabilità, resistenza e ai vantaggi in termini di costi, i materiali in acciaio continuano a essere ampiamente utilizzati in apparecchiature industriali, sistemi automobilistici e applicazioni per impieghi gravosi. Le varianti in acciaio inossidabile e legato supportano componenti esposti ad ambienti operativi gravosi.
- I materiali a base di nichel sono essenziali per applicazioni ad alta temperatura, in particolare per i componenti delle turbine aerospaziali e le apparecchiature energetiche. La loro capacità di resistere alle sollecitazioni termiche e all'ossidazione rende le leghe di nichel strategicamente importanti per applicazioni ingegneristiche avanzate.
- I materiali a base di cobalto trovano impiego in applicazioni specializzate che richiedono resistenza all'usura, stabilità termica e biocompatibilità. Queste caratteristiche rendono le leghe a base di cobalto particolarmente adatte per dispositivi medici, componenti aerospaziali e parti industriali ad alte prestazioni.
- I materiali in titanio stanno guadagnando terreno grazie all'elevato rapporto resistenza-peso e alla resistenza alla corrosione. I settori aerospaziale, degli impianti medicali e della difesa utilizzano sempre più componenti in titanio realizzati con fusione di precisione per soddisfare requisiti prestazionali critici.
Processo
Si prevede che il segmento Processi raggiungerà un CAGR (tasso di crescita annuale composto) compreso tra il 5% e il 6% tra il 2026 e il 2034. I processi di microfusione continuano ad evolversi grazie a miglioramenti nella formazione del guscio ceramico, nell'automazione e nel monitoraggio del processo. I produttori selezionano i processi in base alla complessità del componente, al volume di produzione, ai requisiti di finitura superficiale e alle considerazioni sui costi nei diversi settori applicativi.
- Il processo al silicato di sodio offre soluzioni di fusione economicamente vantaggiose per applicazioni che richiedono una precisione moderata e volumi di produzione elevati. Il processo rimane valido per i componenti industriali in cui l'efficienza produttiva e la convenienza economica sono considerazioni primarie.
- Il processo Silica Sol è preferito per componenti di alta precisione che richiedono una finitura superficiale e un'accuratezza dimensionale superiori. I settori aerospaziale, medicale e dell'ingegneria avanzata adottano sempre più questo processo per componenti complessi con rigorosi requisiti di qualità.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR (tasso di crescita annuale composto) compreso tra il 6% e il 7% nel periodo 2026-2034 . La crescente adozione nei settori aerospaziale, automobilistico, medicale, energetico e industriale sta trainando la domanda di componenti di precisione. Il segmento beneficia delle esigenze di geometrie complesse, della riduzione dei requisiti di lavorazione e del miglior utilizzo dei materiali.
- Le applicazioni aerospaziali e della difesa rappresentano un'area di domanda fondamentale, data la necessità di componenti leggeri, resistenti e termoresistenti. Pale di turbine, componenti di motori e componenti per apparecchiature di difesa continuano a sostenere l'adozione della microfusione.
- Le applicazioni nel settore automobilistico sono in espansione grazie alla crescente domanda di sistemi efficienti per i veicoli, componenti leggeri e tecnologie avanzate per la trasmissione. I produttori utilizzano componenti fusi di precisione per migliorare le prestazioni e ottimizzare la produzione.
- Le applicazioni navali utilizzano la fusione a cera persa per la produzione di componenti resistenti alla corrosione, sistemi di propulsione e attrezzature specializzate. I produttori del settore navale privilegiano materiali durevoli in grado di operare in condizioni ambientali difficili.
- Le applicazioni in campo medico sono in aumento grazie alla crescente domanda di impianti personalizzati, strumenti chirurgici e dispositivi medici di precisione. La microfusione consente la produzione di geometrie complesse, necessarie per le apparecchiature sanitarie più avanzate.
- Nel settore alimentare, la microfusione viene utilizzata per realizzare componenti igienici e resistenti alla corrosione impiegati nelle apparecchiature di processo. Le soluzioni di fusione in acciaio inossidabile garantiscono durata e conformità ai requisiti degli ambienti di produzione alimentare.
- Le applicazioni nel settore petrolifero e del gas dipendono da componenti realizzati con fusione di precisione per valvole, pompe e sistemi di controllo del flusso. Le leghe ad alte prestazioni contribuiscono a resistere a pressione, variazioni di temperatura e condizioni operative corrosive.
- Le applicazioni per la generazione di energia richiedono componenti realizzati con fusione di precisione per turbine, apparecchiature energetiche e sistemi ad alta temperatura. Le leghe avanzate contribuiscono all'affidabilità e all'efficienza operativa delle infrastrutture energetiche.
- Le applicazioni industriali includono macchinari, apparecchiature di automazione e componenti ingegneristici. I produttori adottano la microfusione per realizzare progetti complessi, ridurre le esigenze di assemblaggio e migliorare le prestazioni dei componenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Aerospaziale e Difesa |
Alto |
Componenti della turbina |
Maturo |
|
Automobilistico |
Alto |
Componenti leggeri |
Scalatura |
|
Marino |
Mezzo |
Sistemi di corrosione |
Maturo |
|
Medico |
Mezzo |
Impianti personalizzati |
Scalatura |
|
Cibo |
Basso |
Attrezzatura igienica |
Maturo |
|
Petrolio e gas |
Mezzo |
Componenti delle valvole |
Maturo |
|
Generazione di energia |
Alto |
Turbine energetiche |
Scalatura |
|
Industriale |
Alto |
Macchinari di precisione |
Maturo |
Fattori di crescita del mercato della microfusione e analisi del loro impatto
Crescente domanda di componenti aerospaziali leggeri
Le aziende del settore aerospaziale hanno fatto sempre più ricorso a componenti fusi di precisione per alleggerire i propri velivoli senza comprometterne le prestazioni strutturali. Grazie alla microfusione, è diventato possibile realizzare componenti complessi per motori e cellule utilizzando materiali avanzati come nichel e titanio. Secondo l'Associazione Internazionale del Trasporto Aereo (IATA), la futura crescita della capacità aeronautica richiederà un miglioramento delle tecnologie aeronautiche. Per produrre velivoli efficienti dal punto di vista del consumo di carburante e a basse emissioni, i fornitori stanno investendo in tecnologie di fusione avanzate, ispezioni automatizzate e tecnologie dei materiali.
Espansione delle tecnologie di produzione avanzate
L'utilizzo di apparecchiature di produzione computerizzate, programmi di simulazione al computer e sistemi di produzione automatizzati ha aumentato la precisione dei processi di fusione e ridotto gli sprechi di produzione. Le fonderie utilizzano tecnologie che consentono una più rapida validazione del progetto, una migliore individuazione dei difetti e un utilizzo ottimizzato dei materiali. Tali sviluppi sono particolarmente cruciali in settori con elevati standard qualitativi, come quello aerospaziale, medicale ed energetico. I produttori stanno iniziando a integrare le proprie conoscenze di fusione con le più recenti tecnologie digitali per aumentare la flessibilità produttiva. Questo rappresenta anche un modo per risolvere i problemi di carenza di manodopera specializzata, soddisfacendo al contempo le crescenti esigenze produttive.
Adozione crescente di leghe ad alte prestazioni
La domanda di leghe ad alte prestazioni è in aumento, poiché le applicazioni finali richiedono componenti in grado di operare in ambienti difficili caratterizzati da alte temperature, pressioni e condizioni corrosive. Le leghe contenenti nichel, cobalto e titanio offrono vantaggi prestazionali in componenti per motori aerospaziali, dispositivi medici, prodotti energetici e altri macchinari. Grazie alla disponibilità di formulazioni di leghe personalizzate per soddisfare esigenze specifiche, è possibile migliorare la durata dei componenti. Anche le iniziative di transizione energetica e l'ammodernamento degli impianti industriali hanno stimolato la domanda di componenti robusti. Le esigenze di affidabilità ed efficienza stanno spingendo i fornitori di fonderie a investire in tecnologie dei materiali avanzate per applicazioni ad alto valore aggiunto.
Tendenze future del mercato della fusione a cera persa
Integrazione dell'intelligenza artificiale nelle operazioni di fusione
L'intelligenza artificiale e l'apprendimento automatico influenzeranno probabilmente i futuri processi di fusione, consentendo un migliore controllo e ispezione, nonché una manutenzione predittiva. Le aziende stanno lavorando all'implementazione di sistemi di controllo basati sull'IA che aiuteranno a individuare i difetti, ottimizzare i parametri di produzione e ridurre gli sprechi di materiale. Tali tecnologie contribuiranno a migliorare i risultati del processo produttivo, soprattutto per i componenti più complessi del settore aerospaziale e medicale. Con la trasformazione digitale, le aziende di fusione saranno costrette a investire maggiori risorse nella creazione di fabbriche intelligenti. L'analisi, l'automazione e la simulazione basate sull'IA consentiranno loro di sviluppare nuovi approcci produttivi e di soddisfare le esigenze dei clienti in modo più efficiente.
Crescita delle pratiche di fusione sostenibili
La sostenibilità sta diventando una questione sempre più importante negli sforzi dei produttori per risparmiare energia, ridurre al minimo gli sprechi e contenere l'impatto ambientale. Il futuro processo di fusione includerà probabilmente migliori pratiche di riciclo, macchinari a basso consumo energetico e un utilizzo più efficiente dei materiali. I produttori stanno anche esplorando metodi di produzione che contribuiscono a ridurre gli sprechi durante la creazione e la finitura dei modelli. Questa tendenza è guidata sia dalle normative che dagli obiettivi di sostenibilità dei clienti. Tali iniziative influenzeranno le scelte di investimento e accelereranno l'adozione di metodi di produzione sostenibili. Le tecniche di fusione sostenibili saranno un fattore determinante per i fornitori nei settori aerospaziale, automobilistico e industriale.
Opportunità di mercato nella fusione a cera persa
Espansione nei centri emergenti di produzione aerospaziale
Le regioni emergenti nel settore della produzione aerospaziale offrono numerose opportunità ai fornitori di microfusione, grazie alla collaborazione e all'espansione delle loro capacità produttive. Diversi paesi dell'Asia-Pacifico e del Medio Oriente stanno investendo nello sviluppo del settore aeronautico e delle proprie capacità produttive. I fornitori con una solida conoscenza delle leghe di alta qualità e delle tecnologie di produzione di precisione beneficeranno della crescente domanda di componenti prodotti localmente. La collaborazione con i produttori di aeromobili, le aziende di manutenzione e le organizzazioni di difesa faciliterà l'accesso al mercato. Le prospettive del settore della microfusione indicano molte opportunità future per questi fornitori nelle economie emergenti, in fase di sviluppo delle loro industrie aerospaziali.
Sviluppo di componenti medicali e industriali specializzati
La crescente domanda di dispositivi medici personalizzati e attrezzature industriali specializzate crea opportunità per i produttori con capacità avanzate di fusione di precisione. Gli operatori sanitari e i produttori di apparecchiature richiedono sempre più spesso componenti con geometrie complesse, materiali biocompatibili e standard di qualità costanti. Requisiti simili si riscontrano nell'automazione industriale, nel settore energetico e nelle applicazioni di macchinari ad alte prestazioni. Le aziende possono espandere la propria presenza sul mercato sviluppando soluzioni specializzate per applicazioni di nicchia e investendo in capacità di certificazione. Le opportunità di crescita sono supportate dalla crescente domanda di soluzioni ingegneristiche personalizzate e dalla necessità di fornitori di componenti affidabili negli ecosistemi produttivi globali.
Sviluppi recenti
- Luglio 2026: Thrust Capital Partners, società canadese di private equity specializzata nel settore aerospaziale e della difesa, ha annunciato l'acquisizione di Alphacasting Inc., azienda leader con sede in Quebec nella fusione di precisione di titanio e alluminio, operante principalmente nei settori aerospaziale e della difesa.
- Giugno 2026: DDM Systems, Inc., azienda di produzione avanzata specializzata nella produzione additiva di ceramica per la microfusione, con sede ad Atlanta, Georgia, USA, ha annunciato il lancio commerciale della sua piattaforma Digital Foundry, un approccio produttivo progettato per eliminare gli stampi dal processo di microfusione e fornire fusioni metalliche di precisione in pochi giorni anziché in mesi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -