
Demanda, cuota de mercado y crecimiento del mercado de gestión de activos de TI para 2034
Tamaño y pronóstico del mercado de gestión de activos de TI (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (soluciones, servicios), tipo de activo (activos de hardware, activos de software, activos en la nube, otros), modo de implementación (basado en la nube, local, híbrido), tamaño de la empresa (grandes empresas, pymes), usuario final (servicios financieros, TI y telecomunicaciones, atención médica, manufactura, gobierno y sector público, comercio minorista, otros) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPRE00005306
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 554
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
2.990 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,7 %
Índice de crecimiento
Mercado potencial
35.870 millones de dólares estadounidenses
(2026-2034)
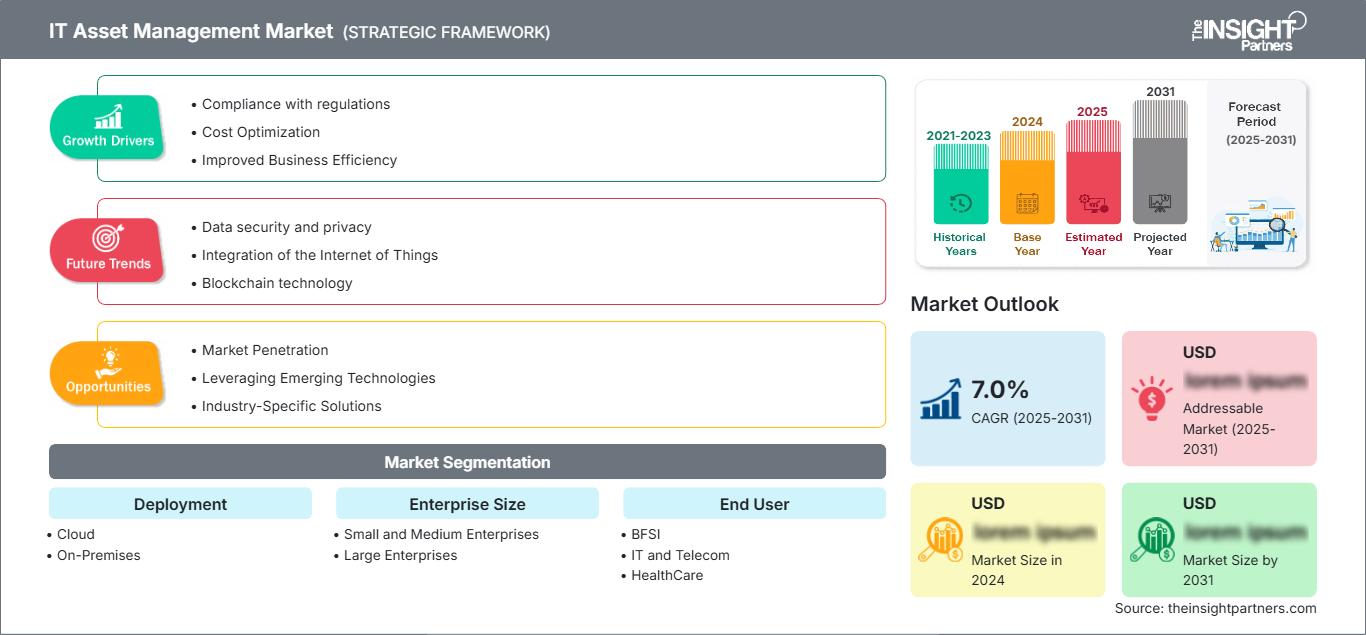
El mercado de gestión de activos de TI alcanzó un valor de 2990 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4930 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,7 % durante el período 2026-2034. Este mercado refleja las crecientes necesidades empresariales de visibilidad centralizada, control del ciclo de vida, gestión del cumplimiento normativo y optimización de costes en hardware, software, infraestructura en la nube y otros activos tecnológicos.
Se prevé que Norteamérica siga siendo un mercado regional líder, gracias a una infraestructura de TI empresarial consolidada, una alta adopción de tecnologías en la nube y un fuerte énfasis en la gobernanza tecnológica. Se estima que la región representará el 39 % de los ingresos globales en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % hasta 2034, impulsada por la continua modernización de los entornos de TI empresariales.
Evaluación y perspectivas del mercado de gestión de activos de TI
- América del Norte: Se prevé que América del Norte represente una cuota del 39 % en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % durante el período 2026-2034, gracias a una infraestructura de TI madura, la adopción de la nube, la gobernanza del software y la modernización de la tecnología empresarial.
- EE. UU.: Estados Unidos representa el 87 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % hasta 2034, impulsado por la adopción de la nube empresarial y los entornos tecnológicos complejos.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % durante el período 2026-2034. Alemania, el Reino Unido, Francia y los Países Bajos siguen siendo mercados importantes debido a los requisitos normativos, la transformación digital y la modernización de las TI empresariales.
- Asia Pacífico: Se estima que Asia Pacífico representará una cuota del 24 % en 2025 y registrará el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7,2 % durante el período 2026-2034. China, Japón, India, Corea del Sur y Australia son mercados clave respaldados por una infraestructura digital en expansión.
- Segmento más grande: Los activos de hardware constituyen la categoría de activos más grande, representando el 33,80 % de la cuota de mercado en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,9 %, gracias al seguimiento continuo del ciclo de vida y a los requisitos de gestión.
- Segmento de alto crecimiento: La implementación basada en la nube representará una cuota del 51 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 %, lo que refleja la demanda de entornos de TI escalables y gestionados de forma centralizada.
- Empresas clave analizadas en detalle: ManageEngine, International Business Machines Corporation, ServiceNow, Inc., Broadcom Inc., Dell Technologies Inc., Ivanti, BMC Software, Inc., HP Inc., Oracle Corporation, Flexera Software LLC, Qualys, Inc., Freshworks Inc., Axonius, Inc., SolarWinds Worldwide, LLC y Lansweeper NV.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde el seguimiento básico del inventario de hardware hacia la gestión integrada del ciclo de vida, que abarca dispositivos físicos, licencias de software, recursos en la nube, suscripciones y puntos finales distribuidos. La creciente integración con plataformas de gestión de servicios de TI, gestión de configuración, gestión de puntos finales, ciberseguridad y gestión en la nube ha mejorado la visibilidad de los activos. La automatización, las herramientas de descubrimiento, el análisis y las interfaces de programación de aplicaciones también permiten a las organizaciones conectar la información de los activos con los flujos de trabajo operativos y los controles financieros.
De cara al futuro, se prevé que la inversión se oriente hacia plataformas capaces de gestionar entornos tecnológicos cada vez más distribuidos. La adopción de la nube, la infraestructura híbrida, los modelos de suscripción de software, el teletrabajo y las crecientes exigencias de ciberseguridad impulsarán a las empresas a consolidar la información de sus activos. Las expectativas regulatorias en materia de gobernanza de datos y cumplimiento normativo del software fomentarán aún más esta adopción, mientras que se espera que la inteligencia artificial y el análisis predictivo mejoren la detección de activos, la previsión de su utilización, la planificación de renovaciones y la gestión de costes tecnológicos.
Alcance del informe de mercado de gestión de activos de TI
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.990 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,7% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gestión de activos de TI
A medida que las organizaciones evolucionan sus entornos de TI mediante la integración de infraestructura física, aplicaciones SaaS, plataformas en la nube, dispositivos móviles, terminales remotos y tecnologías interconectadas, aumenta la demanda de un descubrimiento preciso, la identificación de la propiedad, el monitoreo del uso de los activos, la concesión de licencias de activos de TI y la gestión de su ciclo de vida. En este contexto, el mercado de gestión de activos de TI cobra cada vez más importancia debido a la necesidad de evitar activos redundantes y controlar el gasto en tecnología, abordar problemas de cumplimiento normativo y mejorar la visibilidad operativa.
El ecosistema está compuesto por proveedores de software ITAM, empresas de software de gestión de servicios de TI, plataformas de ciberseguridad, proveedores de soluciones de gestión en la nube, integradores de sistemas y empresas especializadas en infraestructura tecnológica. La demanda del mercado se debe al interés de las empresas por obtener información unificada sobre diversos entornos tecnológicos. Los proveedores prestan cada vez más atención a la automatización, la integración de flujos de trabajo, el análisis de datos, la sincronización de datos de configuración y la centralización de paneles de control. El despliegue en la nube es especialmente relevante cuando se requiere una implementación rápida y escalabilidad en empresas geográficamente dispersas.
El entorno competitivo se ve influenciado por la presencia de sólidas empresas de software empresarial y proveedores especializados en gestión de activos de TI (ITAM). Entre las empresas que ofrecen soluciones para las necesidades generales de gestión empresarial se encuentran ManageEngine y ServiceNow. Las empresas con funciones integradas de gestión de activos en su oferta de operaciones de TI incluyen International Business Machines Corporation, BMC Software, Inc., Broadcom Inc. e Ivanti. Dell Technologies Inc., HP Inc. y Oracle Corporation cuentan con ventajas derivadas de alianzas tecnológicas empresariales a largo plazo. Flexera Software LLC ofrece soluciones especializadas para la gestión de software y activos tecnológicos.
Se reconoce el creciente valor estratégico de la integración, el descubrimiento, la automatización y la gestión de entornos híbridos. Qualys, Inc., Axonius, Inc., Freshworks Inc., SolarWinds Worldwide, LLC y Lansweeper NV ofrecen soluciones diferenciadas en áreas como la visibilidad de activos, la gestión de endpoints, las operaciones de TI y el descubrimiento de tecnologías. Estos proveedores también están invirtiendo en arquitectura nativa de la nube, IA, análisis y automatización de flujos de trabajo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de gestión de activos de TI: Perspectivas estratégicas
Perspectivas regionales
Mercado de gestión de activos de TI en Norteamérica
Se prevé que Norteamérica alcance una cuota del 39 % del mercado mundial en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % entre 2026 y 2034. Norteamérica disfruta de ventajas como una infraestructura de TI empresarial avanzada, el uso de la nube, una cartera de software sofisticada y la necesidad de una gobernanza tecnológica. Las empresas de diversos sectores, como finanzas, sanidad, manufactura y tecnología, necesitan una visión integral de su hardware, aplicaciones, licencias y activos en la nube debido a las preocupaciones por los costes y las normativas.
Estados Unidos es el mercado regional clave, impulsado por la presencia de numerosas empresas tecnológicas y la rápida adopción de infraestructuras híbridas. Canadá contribuye a través de la transformación digital de gobiernos, servicios financieros, telecomunicaciones y empresas industriales. La sinergia entre la gestión de activos de TI (ITAM), la gestión de servicios de TI, la ciberseguridad, la gestión de endpoints y las plataformas en la nube está impulsando los niveles de adopción. La automatización del descubrimiento, el análisis y las licencias cobra cada vez más importancia para las empresas, dado que los entornos tecnológicos se vuelven más complejos de gestionar manualmente.
Mercado de gestión de activos de TI de EE. UU.
En 2025, Estados Unidos representaba el 87 % del mercado total de Norteamérica y se preveía que experimentaría una tasa de crecimiento anual compuesta (TCAC) del 5,9 % entre 2026 y 2034. Este crecimiento se debe al elevado gasto en tecnología empresarial, la prevalencia de la computación en la nube, las amplias suites de software y las arquitecturas de TI más distribuidas. Se están utilizando soluciones centralizadas para obtener visibilidad de los activos, gestionar los costes de las licencias y lograr una mayor gobernanza del ciclo de vida de dichos activos en toda la organización.
La competencia se compone de proveedores globales de software y de gestión de TI con relaciones comerciales con empresas. El mercado observa una creciente adopción por parte de los sectores de servicios financieros, salud, telecomunicaciones, manufactura, gobierno y comercio minorista. Cada vez más, las empresas integran el descubrimiento de activos con la gestión de servicios, la gestión de puntos finales, la ciberseguridad y la monitorización en la nube. Otros factores que impulsan la demanda incluyen la gestión de suscripciones de software y la identificación de activos tecnológicos no utilizados o infrautilizados.
Mercado europeo de gestión de activos de TI
Se estima que Europa representará el 25 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España constituyen mercados importantes, impulsados por la transformación digital, el cumplimiento normativo, la adopción de la nube y la modernización de las infraestructuras tecnológicas empresariales. El Reino Unido mantiene una fuerte demanda por parte de organizaciones con un alto componente tecnológico, mientras que Alemania se beneficia de la digitalización industrial. Francia, Italia y España están ampliando su adopción a medida que las empresas fortalecen la gobernanza en entornos de TI distribuidos y carteras de software.
Mercado de gestión de activos de TI en APAC
Se estima que la región de Asia-Pacífico tendrá una participación del 24 % en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % entre 2026 y 2034, lo que la convierte en el mercado regional de mayor crecimiento. China, Japón, Corea del Sur, India y Australia son mercados clave, impulsados por la digitalización, la expansión de la infraestructura en la nube, la modernización empresarial y el creciente gasto en tecnología.
India y China ofrecen un importante potencial de crecimiento a medida que las empresas amplían sus servicios en la nube y sus operaciones digitales distribuidas. Japón y Corea del Sur se benefician de ecosistemas tecnológicos maduros, mientras que Australia muestra una creciente demanda de gobernanza y gestión del ciclo de vida en entornos empresariales y en la nube. La creciente complejidad tecnológica impulsa a las organizaciones a adoptar el descubrimiento automatizado y el control centralizado de activos.
Mercado de gestión de activos de TI en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos constituyen mercados de gran crecimiento gracias a sus programas de transformación digital, la inversión en infraestructura en la nube, las iniciativas de gobierno inteligente y la modernización de los entornos tecnológicos empresariales. Sudáfrica representa un mercado consolidado para la gestión de TI empresarial en los sectores de servicios financieros, telecomunicaciones e industria.
La oportunidad regional se ve respaldada, además, por el aumento de las inversiones en infraestructura digital y ciberseguridad. Las organizaciones buscan una mayor visibilidad de sus activos físicos y en la nube a medida que se expanden sus infraestructuras tecnológicas. Se prevé que la demanda siga centrada en la gobernanza centralizada, la gestión del ciclo de vida, el cumplimiento normativo del software y la optimización de costes, especialmente entre las grandes empresas y las organizaciones del sector público que emprenden iniciativas de transformación digital.
Análisis de segmentación
Componente
El segmento de componentes comprende Soluciones y Servicios . Este segmento se sustenta en la demanda empresarial de descubrimiento de tecnología, gestión del ciclo de vida, implementación, integración, consultoría, mantenimiento y soporte. Las soluciones proporcionan la funcionalidad principal para la visibilidad y optimización de activos, mientras que los servicios ayudan a las organizaciones a configurar plataformas e integrarlas con los entornos de TI existentes. Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,0 % y el 6,2 % durante el período 2026-2034.
- Soluciones: Las soluciones constituyen la capa tecnológica central para el descubrimiento, seguimiento, monitorización y optimización de los activos empresariales. La demanda se ve reforzada por la automatización, el análisis de datos, la gestión de flujos de trabajo, la optimización de licencias y la integración con plataformas de operaciones de TI más amplias.
- Servicios: Ofrecemos soporte para la implementación, configuración, integración, consultoría, mantenimiento y asistencia técnica. La demanda es especialmente relevante para empresas que requieren implementaciones personalizadas, integración de sistemas heredados y optimización continua de la plataforma.
Tipo de activo
El segmento de tipos de activos abarca Activos de hardware , Activos de software , Activos en la nube y Otros . Los Activos de hardware representaron la categoría más grande en 2025, con una participación del 33,80 % y una tasa de crecimiento anual compuesta (CAGR) del 5,9 % durante el período 2026-2034. La creciente diversidad de los entornos tecnológicos está impulsando a las organizaciones a combinar el seguimiento de activos físicos con la gestión de recursos de software y en la nube.
- Activos de hardware: Los activos de hardware siguen siendo fundamentales para la gestión del ciclo de vida, ya que las empresas deben realizar un seguimiento de los dispositivos, servidores, equipos de red y demás infraestructura a lo largo de las fases de adquisición, implementación, mantenimiento, reasignación y retirada.
- Activos de software: La gestión de activos de software es cada vez más importante a medida que las organizaciones gestionan modelos de suscripción, estructuras de licencias complejas, carteras de aplicaciones y requisitos de cumplimiento en múltiples proveedores y unidades de negocio.
- Activos en la nube: Los activos en la nube están adquiriendo una importancia estratégica a medida que las empresas expanden el consumo de infraestructura, plataformas y aplicaciones en entornos de nube pública, privada, híbrida y multinube, lo que aumenta la necesidad de visibilidad centralizada y controles de utilización.
Modo de despliegue
El modo de implementación incluye modelos basados en la nube , locales e híbridos . La implementación basada en la nube representó el 51 % del mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 6,9 % entre 2026 y 2034. Su escalabilidad, accesibilidad, administración centralizada y modelo de implementación relativamente flexible favorecen su adopción por parte de organizaciones que gestionan entornos tecnológicos distribuidos.
- Plataformas basadas en la nube: Las plataformas basadas en la nube ofrecen acceso centralizado, infraestructura escalable y despliegue simplificado. Cada vez son más las preferidas por las organizaciones que buscan una implementación rápida y una visibilidad consistente de sus activos en entornos geográficamente dispersos.
- Implementación en las instalaciones del cliente: La implementación en las instalaciones del cliente sigue siendo relevante cuando las organizaciones requieren un mayor control de la infraestructura, acuerdos de seguridad específicos o una alineación con las arquitecturas tecnológicas internas y las políticas de gobernanza establecidas.
- Modelos híbridos : Estos modelos permiten a las empresas operar con una combinación de infraestructura en la nube y en sus propias instalaciones. Son especialmente útiles cuando las organizaciones están realizando una transición gradual, manteniendo al mismo tiempo sistemas seleccionados en sus entornos internos.
Tamaño empresarial
El segmento de tamaño empresarial comprende grandes empresas y pymes . Las grandes organizaciones siguen representando una base de demanda sustancial debido a su infraestructura geográficamente dispersa, sus extensos portafolios de software y sus complejos requisitos de gobernanza. Las pymes están evaluando cada vez más la gestión de activos de TI (ITAM) para controlar los costos tecnológicos y mejorar la visibilidad sin generar una carga administrativa significativa. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,2 % y el 6,1 % durante el período 2026-2034.
- Grandes empresas: Las grandes empresas requieren una visibilidad integral de sus activos en múltiples ubicaciones, unidades de negocio, entornos tecnológicos y carteras de software, lo que hace que la gestión centralizada del ciclo de vida sea estratégicamente importante.
- PYMES: Las PYMES están adoptando cada vez más plataformas escalables para mejorar la precisión del inventario, controlar el gasto en tecnología, gestionar las licencias de software y establecer una gobernanza de activos estructurada a medida que se expanden sus entornos de TI.
Usuario final
El segmento de usuarios finales incluye los sectores de servicios financieros y seguros (BFSI) , TI y telecomunicaciones , salud , manufactura , gobierno y sector público , comercio minorista y otros . La adopción varía según la intensidad tecnológica, los requisitos regulatorios, la complejidad de los activos y la penetración de la nube. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,3 % y el 6,4 % durante el período 2026-2034, y los sectores con alta intensidad tecnológica seguirán siendo usuarios importantes.
- BFSI: Las instituciones financieras requieren inventarios tecnológicos detallados, controles de licencias y gobernanza debido a su extensa infraestructura digital y a sus estrictos requisitos operativos y de cumplimiento.
- Tecnologías de la Información y las Telecomunicaciones: Los proveedores de tecnología gestionan infraestructuras, aplicaciones, dispositivos finales y activos de red altamente distribuidos, lo que genera una gran demanda de descubrimiento automatizado y gestión centralizada del ciclo de vida.
- Sector sanitario: Las organizaciones sanitarias requieren inventarios tecnológicos estructurados en los entornos clínicos, administrativos y de infraestructura, al tiempo que equilibran la continuidad operativa y los requisitos de gobernanza.
- Fabricación: Los fabricantes gestionan cada vez más sistemas de producción conectados, aplicaciones empresariales, servidores e infraestructura de red, lo que genera una demanda de visibilidad integrada de los activos y controles del ciclo de vida.
- Gobierno y sector público: Las organizaciones del sector público utilizan la gestión de activos para mejorar la rendición de cuentas, la visibilidad de las adquisiciones, la planificación del ciclo de vida y la utilización de los recursos tecnológicos en todos los departamentos y ubicaciones.
- Comercio minorista: Los minoristas gestionan tiendas distribuidas, sistemas de punto de venta, terminales, equipos de red, aplicaciones y servicios en la nube, lo que satisface la demanda de una supervisión centralizada de los activos.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
BFSI |
Alto |
Gobernanza digital |
Maduro |
|
Tecnologías de la Información y las Telecomunicaciones |
Alto |
Expansión en la nube |
Maduro |
|
Cuidado de la salud |
Medio |
Atención conectada |
Escalada |
|
Fabricación |
Medio |
Fabricación inteligente |
Escalada |
|
Gobierno y sector público |
Medio |
Gobierno digital |
Escalada |
|
Minorista |
Medio |
Digitalización de tiendas |
Escalada |
|
Otros |
Bajo |
Visibilidad de los activos |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de gestión de activos de TI
La creciente complejidad de los entornos tecnológicos empresariales
Las empresas gestionan sus parques tecnológicos con una gama cada vez más amplia de tecnologías, que incluyen no solo activos físicos, sino también aplicaciones de software, servicios en la nube, dispositivos móviles, infraestructura remota e incluso servicios de suscripción. Resulta muy difícil realizar un seguimiento de estos activos a medida que atraviesan las diferentes fases de su ciclo de vida y se trasladan de un usuario a otro y de una ubicación a otra. Por ello, los sistemas ITAM ofrecen una forma automatizada de descubrir el parque tecnológico, mantener sus registros, rastrear quién posee qué, cómo se utiliza y ayudar a gestionar el ciclo de vida de los activos. El efecto será especialmente notable para las grandes empresas con muchas unidades de negocio dispersas geográficamente. Al mismo tiempo, las empresas también intentan utilizar la inteligencia de activos para detectar redundancias y tomar mejores decisiones de compra.
Mayor necesidad de optimizar los costos de las licencias de software y la tecnología.
El uso de suscripciones de software, soluciones de computación en la nube y contratos tecnológicos ha sido un elemento importante del gasto empresarial. Actualmente, las organizaciones necesitan saber qué aplicaciones se utilizan, dónde se gestionan las licencias, cuáles son las fechas de vencimiento de los contratos y si la capacidad adquirida es la necesaria. Aquí es donde entran en juego las soluciones de gestión de activos, que ayudan a las empresas a organizar toda esta información y facilitan la planificación de renovaciones, la gestión de licencias y la identificación de capacidades no utilizadas. Las implicaciones financieras aumentan a medida que las empresas gestionan carteras de aplicaciones más grandes de diversos proveedores y divisiones. Una mayor visibilidad puede ayudar a los equipos de compras en el proceso de renegociación y evitar compras innecesarias. Al integrarse con los procesos de gestión financiera y de servicios, la conexión entre la gestión de activos y la estrategia empresarial se fortalece aún más.
Expansión de la infraestructura de TI híbrida y multinube
La adopción de modelos híbridos y multinube genera un número creciente de activos tecnológicos que las empresas deben descubrir, monitorizar y gestionar. Estos activos pueden abarcar operaciones internas de centros de datos, servicios en la nube, SaaS, puntos finales remotos e infraestructura de terceros, lo que conlleva una visibilidad incompleta si se utilizan soluciones aisladas. Las plataformas ITAM permiten recopilar información sobre dichos activos y obtener una visión más completa de su propiedad, uso, ciclo de vida y costes. Esta funcionalidad cobra mayor importancia con el desarrollo de infraestructuras de nueva generación, manteniendo algunas soluciones heredadas. El impacto en el mercado va más allá de la simple gestión de inventario, gracias a la posibilidad de aplicar la información de los activos para otros fines, como la ciberseguridad, la gestión de servicios, el cumplimiento normativo y la planificación financiera.
Tendencias futuras del mercado de gestión de activos de TI
Gestión predictiva e inteligencia de activos habilitada por IA
La gestión de activos se verá cada vez más influenciada por la inteligencia artificial, que permitirá el descubrimiento, la clasificación, la detección de anomalías, el análisis de uso y la planificación del ciclo de vida de los activos. Las organizaciones ya no dependerán únicamente de inventarios estáticos, sino que utilizarán análisis inteligentes para detectar comportamientos inusuales de los activos, predecir la necesidad de renovarlos, identificar bajos índices de utilización de algunos recursos y priorizar las acciones correctivas. La inteligencia artificial se utilizará para mejorar la calidad de los datos mediante la conexión de la información proporcionada por sistemas de punto final, la nube, mesas de ayuda, adquisiciones y bases de datos de gestión de configuración. A largo plazo, las capacidades descritas anteriormente transformarán la gestión de activos, pasando de ser puramente transaccional a predictiva en la toma de decisiones. Es probable que los proveedores compitan en función de una mayor automatización, el procesamiento del lenguaje natural, las recomendaciones inteligentes y el análisis contextual.
Gestión unificada de activos físicos, de software y en la nube.
Una tendencia futura significativa será la fusión de las funcionalidades de gestión de activos, históricamente separadas, en soluciones integradas. Las empresas necesitan una plataforma unificada que abarque equipos físicos, licencias de software, infraestructura en la nube, suscripciones SaaS y puntos finales remotos. Esta fusión podría ayudar a minimizar la dispersión de registros y la inconsistencia en los procesos de adquisición, implementación, mantenimiento, renovaciones y fin de vida útil. La integración con la gestión de servicios, la ciberseguridad, la gestión de puntos finales, la gestión en la nube y los sistemas financieros se volverá fundamental para las organizaciones. Además, las empresas preferirán soluciones integradas que ayuden a establecer relaciones consistentes con los activos en medio de los constantes cambios en la infraestructura. Esta tendencia impulsará a los proveedores a mejorar las capacidades de las API, la integración y los modelos de datos. El objetivo será contar con inventarios tecnológicos actualizados continuamente, lo que permitirá a las empresas tomar decisiones mejor fundamentadas.
Oportunidades de mercado en la gestión de activos de TI
Expansión de la gestión de activos nativa en la nube para empresas distribuidas.
Para los proveedores, las plataformas nativas de la nube ofrecen la oportunidad de ayudar a las empresas cuya infraestructura de TI está dispersa geográficamente, que cuentan con empleados remotos y pilas de TI dinámicas. Al adoptar arquitecturas escalables, los proveedores pueden simplificar el proceso de implementación y facilitar el acceso mediante la centralización en diversas unidades de negocio y ubicaciones geográficas. Pueden potenciar esta oportunidad ofreciendo funcionalidades como el descubrimiento multicloud, la gestión de aplicaciones SaaS, la actualización automática del inventario y el análisis de uso. Además, las empresas más pequeñas pueden encontrar más fácil utilizar servicios basados en suscripción que no requieren infraestructura ni personal especializado. Los proveedores pueden explorar oportunidades diferenciadas en lo que respecta a plataformas modulares, que permitirían a los clientes comenzar con el descubrimiento y luego ampliarlo con funcionalidades de software, nube, finanzas, cumplimiento normativo y análisis.
Integración de la inteligencia de activos con la ciberseguridad y los controles financieros.
La información sobre los activos puede resultar más útil al vincularla con cuestiones de ciberseguridad y procesos de toma de decisiones financieras. Por ejemplo, las organizaciones pueden utilizar inventarios adecuados para detectar puntos finales no gestionados por ningún departamento de TI, vincular vulnerabilidades con activos tecnológicos concretos y priorizarlos según su relevancia para el negocio. Del mismo modo, vincular los registros de activos con los datos de compras y financieros puede ayudar a las organizaciones a presupuestar el ciclo de vida del activo, gestionar el contrato y calcular el coste de los activos tecnológicos. Los proveedores que ofrecen todas estas funciones a la vez pueden satisfacer muchas necesidades de las empresas sin necesidad de utilizar aplicaciones independientes para cada función. También existe la oportunidad de crear modelos de datos que incluyan la propiedad, la configuración, la seguridad, la información contractual, el uso y los costes de los activos.
Novedades recientes
- Julio de 2026: Dell anunció que Lifecycle Hub Suite ahora es compatible con dispositivos Dell y de otras marcas, lo que permite a las organizaciones gestionar entornos de hardware mixtos desde una única plataforma. El servicio también refuerza los procesos responsables de fin de vida útil mediante funciones integradas de reventa, reciclaje y eliminación.
- Enero de 2026: Ivanti anunció la introducción de capacidades de IA automatizada en Ivanti Neurons para ITSM. Esta nueva funcionalidad permite a las organizaciones utilizar flujos de trabajo basados en IA que facilitan las operaciones de servicio, automatizan procesos complejos y mejoran la experiencia de soporte para los empleados. Ivanti afirmó que estas capacidades están diseñadas para reducir la carga de trabajo del servicio de asistencia técnica y proporcionar interacciones más inteligentes mediante la automatización basada en lenguaje natural.
- Marzo de 2026: Oracle anunció el lanzamiento de su Centro de Excelencia para Clientes de IA en Sídney para ayudar a las organizaciones a mantenerse al día con los rápidos avances de la inteligencia artificial. El Centro de Excelencia para Clientes de IA de Oracle (AI CEC) servirá como un centro neurálgico para la innovación y la colaboración, reuniendo a líderes para impulsar la adopción y el éxito de la IA en Australia y Oceanía.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -