
Marché de la gestion des actifs informatiques : demande, part de marché et croissance d’ici 2034
Rapport d'analyse du marché de la gestion des actifs informatiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (solutions, services), type d'actif (matériel, logiciel, cloud, autres), mode de déploiement (cloud, sur site, hybride), taille de l'entreprise (grandes entreprises, PME), utilisateur final (banque, finance et assurance, informatique et télécommunications, santé, industrie, secteur public, commerce de détail, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPRE00005306
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 554
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
2,99 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,93 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,7 %
taux de croissance
Marché adressable
35,87 milliards de dollars américains
(2026-2034)
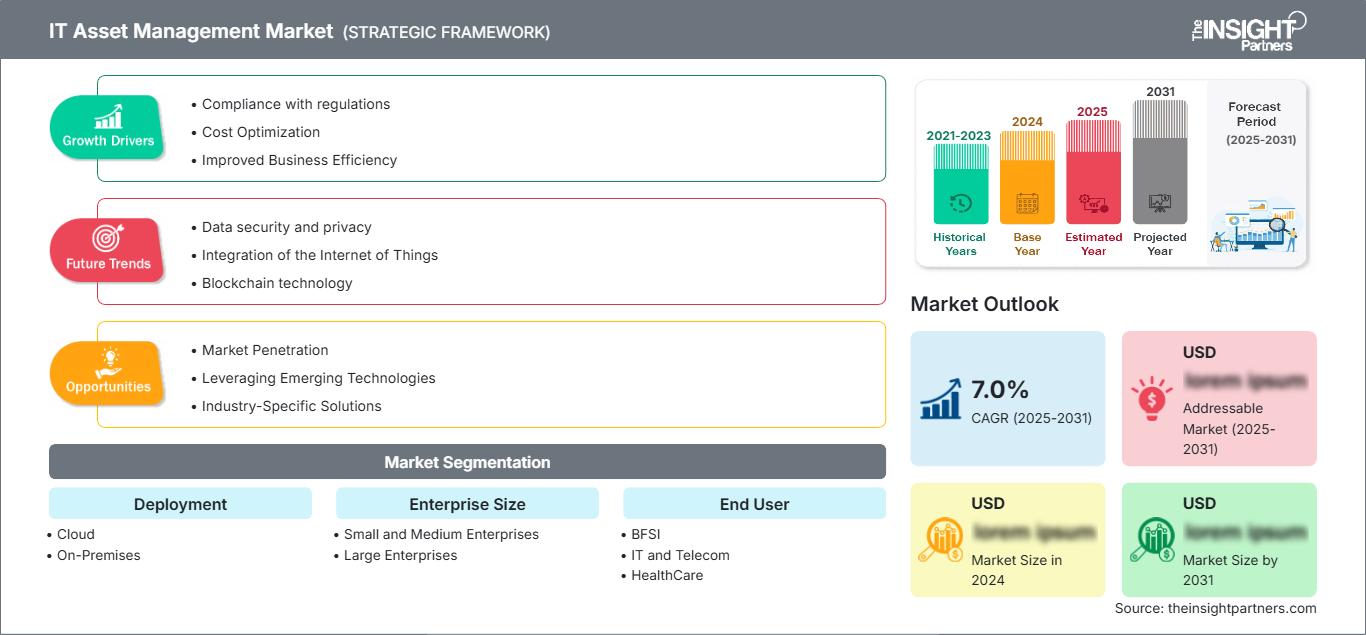
Le marché de la gestion des actifs informatiques était évalué à 2,99 milliards de dollars américains en 2025 et devrait atteindre 4,93 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,7 % entre 2026 et 2034. Ce marché reflète les besoins croissants des entreprises en matière de visibilité centralisée, de contrôle du cycle de vie, de gestion de la conformité et d'optimisation des coûts pour le matériel, les logiciels, l'infrastructure cloud et les autres actifs technologiques.
L’Amérique du Nord devrait demeurer un marché régional de premier plan, grâce à une infrastructure informatique d’entreprise mature, à une forte adoption des technologies cloud et à une gouvernance technologique rigoureuse. La région devrait représenter 39 % du chiffre d’affaires mondial en 2025 et connaître une croissance annuelle composée de 5,6 % jusqu’en 2034, soutenue par la modernisation continue des environnements informatiques d’entreprise.
Évaluation et perspectives du marché de la gestion des actifs informatiques
- Amérique du Nord : L'Amérique du Nord devrait représenter 39 % du marché en 2025 et connaître une croissance annuelle composée de 5,6 % entre 2026 et 2034, grâce à une infrastructure informatique mature, l'adoption du cloud, la gouvernance des logiciels et la modernisation des technologies d'entreprise.
- États-Unis : Les États-Unis représentent 87 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,9 % jusqu’en 2034, portée par l’adoption du cloud par les entreprises et la complexité des environnements technologiques.
- Europe : L'Europe devrait détenir 25 % de parts de marché en 2025 et connaître une croissance annuelle composée de 5,1 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France et les Pays-Bas demeurent des marchés importants en raison des exigences réglementaires, de la transformation numérique et de la modernisation des systèmes informatiques des entreprises.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 24 % du marché en 2025 et enregistrer la croissance régionale la plus rapide, avec un TCAC de 7,2 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie sont des marchés clés soutenus par le développement des infrastructures numériques.
- Segment le plus important : Les actifs matériels constituent la plus grande catégorie d’actifs, représentant 33,80 % en 2025 et connaissant une croissance annuelle composée de 5,9 %, soutenue par des exigences continues de suivi et de gestion du cycle de vie.
- Segment à forte croissance : le déploiement basé sur le cloud représente 51 % de parts de marché en 2025 et devrait croître à un TCAC de 6,9 %, reflétant la demande d’environnements informatiques évolutifs et gérés de manière centralisée.
- Principales entreprises analysées en détail : ManageEngine, International Business Machines Corporation, ServiceNow, Inc., Broadcom Inc., Dell Technologies Inc., Ivanti, BMC Software, Inc., HP Inc., Oracle Corporation, Flexera Software LLC, Qualys, Inc., Freshworks Inc., Axonius, Inc., SolarWinds Worldwide, LLC et Lansweeper NV.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant d'un simple suivi des stocks de matériel à une gestion intégrée du cycle de vie couvrant les dispositifs physiques, les licences logicielles, les ressources cloud, les abonnements et les terminaux distribués. L'intégration croissante avec les plateformes de gestion des services informatiques, de gestion de la configuration, de gestion des terminaux, de cybersécurité et de gestion du cloud a amélioré la visibilité des actifs. L'automatisation, les outils de découverte, l'analyse et les interfaces de programmation d'applications permettent également aux organisations de relier les informations relatives aux actifs aux flux de travail opérationnels et aux contrôles financiers.
À l'avenir, les investissements devraient se tourner vers des plateformes capables de gérer des parcs technologiques de plus en plus distribués. L'adoption du cloud, les infrastructures hybrides, les modèles d'abonnement logiciel, le télétravail et les exigences croissantes en matière de cybersécurité inciteront les entreprises à consolider leurs informations sur les actifs. Les exigences réglementaires relatives à la gouvernance des données et à la conformité des logiciels favoriseront également cette adoption, tandis que l'intelligence artificielle et l'analyse prédictive devraient améliorer la détection des actifs, la prévision de leur utilisation, la planification des renouvellements et la gestion des coûts technologiques.
Portée du rapport sur le marché de la gestion des actifs informatiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,99 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,93 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,7% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion des actifs informatiques
À mesure que les organisations font évoluer leurs environnements informatiques grâce à l'intégration d'infrastructures physiques, d'applications SaaS, de plateformes cloud, d'appareils mobiles, de terminaux distants et de technologies interconnectées, la demande en matière de recensement précis, d'identification des propriétaires, de suivi de l'utilisation des actifs, de gestion des licences et de gestion du cycle de vie de ces actifs s'accroît. Dans ce contexte, le marché de la gestion des actifs informatiques prend une importance croissante, notamment pour éviter les doublons, maîtriser les dépenses technologiques, assurer la conformité et améliorer la visibilité opérationnelle.
L'écosystème se compose de fournisseurs de logiciels ITAM, d'éditeurs de logiciels de gestion des services informatiques, de plateformes de cybersécurité, de fournisseurs de solutions de gestion du cloud, d'intégrateurs de systèmes et d'entreprises spécialisées dans l'infrastructure technologique. La demande du marché est alimentée par l'intérêt des entreprises pour une information unifiée sur leurs différents environnements technologiques. Les fournisseurs accordent une attention accrue à l'automatisation, à l'intégration des flux de travail, à l'analyse de données, à la synchronisation des données de configuration et à la centralisation des tableaux de bord. Le déploiement dans le cloud est particulièrement pertinent lorsqu'une mise en œuvre rapide et une évolutivité au sein d'une entreprise géographiquement dispersée sont nécessaires.
L'environnement concurrentiel est influencé par la présence d'éditeurs de logiciels d'entreprise performants et de fournisseurs spécialisés en gestion des actifs informatiques (ITAM). ManageEngine et ServiceNow proposent des solutions répondant aux besoins généraux de la gestion d'entreprise. IBM, BMC Software, Inc., Broadcom Inc. et Ivanti intègrent des fonctions de gestion des actifs dans leurs offres de services informatiques. Dell Technologies Inc., HP Inc. et Oracle Corporation bénéficient d'avantages liés à leurs partenariats technologiques d'entreprise à long terme. Flexera Software LLC fournit des solutions dédiées à la gestion des actifs logiciels et technologiques.
L'importance stratégique croissante de l'intégration, de la découverte, de l'automatisation et de la gestion des environnements hybrides est reconnue. Qualys, Inc., Axonius, Inc., Freshworks Inc., SolarWinds Worldwide, LLC et Lansweeper NV proposent des solutions différenciées en matière de visibilité des actifs, de gestion des terminaux, d'exploitation informatique et de découverte technologique. Ces fournisseurs investissent également dans l'architecture cloud native, l'IA, l'analyse de données et l'automatisation des flux de travail.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la gestion des actifs informatiques : Perspectives stratégiques
Perspectives régionales
Marché de la gestion des actifs informatiques en Amérique du Nord
L'Amérique du Nord devrait détenir 39 % du marché mondial en 2025 et connaître une croissance annuelle composée de 5,6 % entre 2026 et 2034. Elle bénéficie d'atouts tels qu'une infrastructure informatique d'entreprise développée, l'utilisation du cloud, un portefeuille de logiciels avancés et un besoin de gouvernance technologique. Les entreprises de divers secteurs, notamment la finance, la santé, l'industrie et les technologies, doivent disposer d'une vision globale de leur matériel, de leurs applications, de leurs licences et de leurs actifs cloud, en raison de contraintes budgétaires et réglementaires.
Les États-Unis constituent le principal marché régional, grâce à la présence de nombreuses entreprises technologiques et à l'adoption rapide des infrastructures hybrides. Le Canada y contribue par la transformation numérique des gouvernements, des services financiers, des télécommunications et des acteurs industriels. La synergie entre la gestion des actifs informatiques (ITAM), la gestion des services informatiques, la cybersécurité, la gestion des terminaux et les plateformes infonuagiques favorise l'adoption de ces solutions. L'automatisation de la découverte, de l'analyse et de la gestion des licences revêt une importance croissante pour les entreprises, car les environnements technologiques deviennent de plus en plus complexes à gérer manuellement.
Marché américain de la gestion des actifs informatiques
Les États-Unis représentaient 87 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,9 % entre 2026 et 2034. Cette croissance s'explique par les investissements importants dans les technologies d'entreprise, la prédominance du cloud computing, les suites logicielles volumineuses et la multiplication des architectures informatiques distribuées. Les solutions centralisées sont mises à profit pour optimiser la visibilité des actifs, maîtriser les coûts de licences et renforcer la gouvernance de leur cycle de vie au sein de l'organisation.
La concurrence s'exerce entre les éditeurs de logiciels internationaux et les fournisseurs de solutions de gestion informatique ayant des relations privilégiées avec les grandes entreprises. Le marché est adopté par les secteurs de la banque, de la finance et de l'assurance (BFSI), de la santé, des télécommunications, de l'industrie, des administrations publiques et de la distribution. De plus en plus, les entreprises intègrent la découverte des actifs à la gestion des services, à la gestion des terminaux, à la cybersécurité et à la surveillance du cloud. Parmi les autres facteurs stimulant la demande figurent la gestion des abonnements logiciels et l'identification des actifs technologiques inutilisés ou sous-utilisés.
Marché européen de la gestion des actifs informatiques
L'Europe devrait représenter 25 % du marché mondial en 2025 et connaître une croissance annuelle composée de 5,1 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent des marchés importants, soutenus par la transformation numérique, la conformité réglementaire, l'adoption du cloud et la modernisation des infrastructures informatiques des entreprises. Le Royaume-Uni bénéficie d'une forte demande de la part des organisations à forte intensité technologique, tandis que l'Allemagne profite de la numérisation industrielle. La France, l'Italie et l'Espagne accélèrent l'adoption du cloud à mesure que les entreprises renforcent la gouvernance de leurs environnements informatiques distribués et de leurs portefeuilles logiciels.
Marché de la gestion des actifs informatiques en Asie-Pacifique
La région Asie-Pacifique devrait détenir 24 % de parts de marché en 2025 et afficher une croissance annuelle composée de 7,2 % entre 2026 et 2034, ce qui en fait le marché régional à la croissance la plus rapide. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie constituent des marchés clés, portés par la numérisation, le développement des infrastructures cloud, la modernisation des entreprises et l'augmentation des dépenses technologiques.
L'Inde et la Chine offrent un potentiel de croissance considérable, les entreprises développant leurs services cloud et leurs opérations numériques distribuées. Le Japon et la Corée du Sud bénéficient d'écosystèmes technologiques matures, tandis que l'Australie manifeste une forte demande en matière de gouvernance et de gestion du cycle de vie des environnements cloud et d'entreprise. La complexité croissante des technologies incite les organisations à adopter la découverte automatisée et le contrôle centralisé des actifs.
Marché de la gestion des actifs informatiques au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 4,4 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis constituent d'importants marchés de croissance grâce à leurs programmes de transformation numérique, leurs investissements dans l'infrastructure cloud, leurs initiatives de gouvernance intelligente et la modernisation de leurs environnements technologiques d'entreprise. L'Afrique du Sud représente un marché établi pour la gestion informatique d'entreprise dans les secteurs des services financiers, des télécommunications et de l'industrie.
Le potentiel régional est également renforcé par l'augmentation des investissements dans les infrastructures numériques et la cybersécurité. Les organisations recherchent une meilleure visibilité sur leurs actifs physiques et cloud à mesure que leurs parcs technologiques s'étendent. La demande devrait rester axée sur la gouvernance centralisée, la gestion du cycle de vie, la conformité des logiciels et l'optimisation des coûts, notamment parmi les grandes entreprises et les organismes du secteur public engagés dans des initiatives de transformation numérique.
Analyse de segmentation
Composant
Le segment des composants comprend les solutions et les services . Il est soutenu par la demande des entreprises en matière de découverte technologique, de gestion du cycle de vie, de mise en œuvre, d'intégration, de conseil, de maintenance et de support. Les solutions fournissent les fonctionnalités essentielles pour la visibilité et l'optimisation des actifs, tandis que les services aident les organisations à configurer les plateformes et à les intégrer à leurs environnements informatiques existants. Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 5,0 % à 6,2 % entre 2026 et 2034.
- Solutions : Les solutions constituent la couche technologique de base pour la découverte, le suivi, la surveillance et l’optimisation des actifs de l’entreprise. La demande est renforcée par l’automatisation, l’analyse de données, la gestion des flux de travail, l’optimisation des licences et l’intégration avec des plateformes d’exploitation informatique plus larges.
- Services : Nos services comprennent la mise en œuvre, la configuration, l’intégration, le conseil, la maintenance et l’assistance technique. Ils répondent particulièrement aux besoins des entreprises nécessitant des déploiements personnalisés, l’intégration de systèmes existants et l’optimisation continue de leur plateforme.
Type d'actif
Le segment des types d'actifs comprend les actifs matériels , les actifs logiciels , les actifs cloud et autres . Les actifs matériels représentaient la catégorie la plus importante en 2025, avec une part de marché de 33,80 % et un TCAC de 5,9 % entre 2026 et 2034. La diversification croissante des parcs technologiques incite les organisations à combiner le suivi des actifs physiques avec la gestion des ressources logicielles et cloud.
- Actifs matériels : Les actifs matériels restent un élément fondamental de la gestion du cycle de vie, car les entreprises doivent suivre les appareils, les serveurs, les équipements de réseau et autres infrastructures tout au long des phases d’acquisition, de déploiement, de maintenance, de réaffectation et de mise hors service.
- Gestion des actifs logiciels : La gestion des actifs logiciels revêt une importance croissante à mesure que les organisations gèrent des modèles d’abonnement, des structures de licences complexes, des portefeuilles d’applications et des exigences de conformité auprès de plusieurs fournisseurs et unités commerciales.
- Ressources cloud : Les ressources cloud acquièrent une importance stratégique croissante à mesure que les entreprises étendent leur consommation d’infrastructures, de plateformes et d’applications dans des environnements cloud publics, privés, hybrides et multicloud, ce qui accroît le besoin d’une visibilité centralisée et de contrôles d’utilisation.
Mode de déploiement
Le mode de déploiement comprend les modèles cloud , sur site et hybride . Le déploiement cloud représentait 51 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,9 % entre 2026 et 2034. Son évolutivité, son accessibilité, son administration centralisée et son modèle de mise en œuvre relativement flexible favorisent son adoption par les organisations gérant des environnements technologiques distribués.
- Plateformes cloud : Les plateformes cloud offrent un accès centralisé, une infrastructure évolutive et un déploiement simplifié. Elles sont de plus en plus privilégiées par les organisations qui recherchent une mise en œuvre rapide et une visibilité constante de leurs actifs dans des environnements géographiquement dispersés.
- Sur site : Le déploiement sur site reste pertinent lorsque les organisations ont besoin d’un contrôle accru de l’infrastructure, de dispositifs de sécurité spécifiques ou d’un alignement avec les architectures technologiques internes et les politiques de gouvernance établies.
- Hybride : Les modèles hybrides permettent aux entreprises d’exploiter une infrastructure combinant cloud et infrastructure sur site. Ils sont particulièrement utiles lorsque les organisations effectuent une transition progressive tout en conservant certains systèmes au sein de leurs environnements internes.
Taille de l'entreprise
Le segment des entreprises comprend les grandes entreprises et les PME . Les grandes organisations représentent toujours une part importante de la demande en raison de leurs infrastructures géographiquement dispersées, de leurs vastes portefeuilles logiciels et de leurs exigences complexes en matière de gouvernance. Les PME évaluent de plus en plus les solutions ITAM pour maîtriser leurs coûts technologiques et améliorer la visibilité sans alourdir considérablement leurs charges administratives. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 6,1 % entre 2026 et 2034.
- Grandes entreprises : Les grandes entreprises ont besoin d’une visibilité complète de leurs actifs sur plusieurs sites, unités commerciales, environnements technologiques et portefeuilles de logiciels, ce qui rend la gestion centralisée du cycle de vie stratégiquement importante.
- PME : Les PME adoptent de plus en plus de plateformes évolutives pour améliorer la précision de leurs stocks, contrôler leurs dépenses technologiques, gérer les licences logicielles et établir une gouvernance structurée de leurs actifs à mesure que leurs environnements informatiques se développent.
Utilisateur final
Le segment des utilisateurs finaux comprend les secteurs de la banque, de la finance et de l'assurance (BFSI) , des technologies de l'information et des télécommunications , de la santé , de l'industrie manufacturière , du secteur public et gouvernemental , du commerce de détail et d'autres secteurs. L'adoption varie en fonction de l'intensité technologique, des exigences réglementaires, de la complexité des actifs et du taux de pénétration du cloud. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 6,4 % entre 2026 et 2034, les secteurs à forte intensité technologique demeurant des utilisateurs importants.
- BFSI : Les institutions financières ont besoin d’inventaires technologiques détaillés, de contrôles de licences et d’une gouvernance en raison de leur infrastructure numérique étendue et de leurs exigences opérationnelles et de conformité rigoureuses.
- Informatique et télécommunications : les fournisseurs de technologies gèrent des infrastructures, des applications, des terminaux et des ressources réseau hautement distribués, ce qui crée une forte demande en matière de découverte automatisée et de gestion centralisée du cycle de vie.
- Secteur de la santé : Les organismes de santé ont besoin d’inventaires technologiques structurés pour leurs environnements cliniques, administratifs et d’infrastructure, tout en assurant la continuité des opérations et en répondant aux exigences de gouvernance.
- Industrie manufacturière : Les fabricants gèrent de plus en plus de systèmes de production connectés, d’applications d’entreprise, de serveurs et d’infrastructures réseau, ce qui crée une demande pour une visibilité intégrée des actifs et des contrôles de leur cycle de vie.
- Secteur public et gouvernemental : Les organismes du secteur public utilisent la gestion des actifs pour améliorer la responsabilisation, la visibilité des achats, la planification du cycle de vie et l’utilisation des ressources technologiques dans tous les ministères et sites.
- Commerce de détail : Les détaillants gèrent des magasins répartis, des systèmes de points de vente, des terminaux, des équipements réseau, des applications et des services cloud, répondant ainsi à la demande de supervision centralisée des actifs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
BFSI |
Haut |
Gouvernance numérique |
Mature |
|
Informatique et télécommunications |
Haut |
Extension du cloud |
Mature |
|
Soins de santé |
Moyen |
Soins connectés |
Mise à l'échelle |
|
Fabrication |
Moyen |
Fabrication intelligente |
Mise à l'échelle |
|
Gouvernement et secteur public |
Moyen |
Gouvernement numérique |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Numérisation des magasins |
Mise à l'échelle |
|
Autres |
Faible |
Visibilité des actifs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la gestion des actifs informatiques
Complexité croissante des environnements technologiques d'entreprise
Les entreprises gèrent des parcs technologiques de plus en plus diversifiés, incluant non seulement les actifs physiques, mais aussi les applications logicielles, les services cloud, les appareils mobiles, l'infrastructure distante et même les services d'abonnement. Le suivi de ces actifs, tout au long de leur cycle de vie et lors de leurs déplacements d'un utilisateur à l'autre et d'un site à l'autre, devient complexe. Les systèmes ITAM offrent une solution automatisée pour recenser le parc technologique, tenir à jour les enregistrements, suivre les propriétaires et les utilisateurs, et gérer le cycle de vie des actifs. Cet impact sera particulièrement significatif pour les grandes entreprises disposant de nombreuses unités opérationnelles géographiquement dispersées. Parallèlement, les entreprises s'appuient sur l'analyse des actifs pour identifier les redondances et optimiser leurs décisions d'achat.
Besoin croissant d'optimisation des coûts des licences logicielles et technologiques
L'utilisation d'abonnements logiciels, de solutions de cloud computing et de contrats technologiques représente une part importante des dépenses des entreprises. Il est désormais essentiel pour les organisations de connaître précisément les applications utilisées, les modalités de gestion des licences, les dates d'expiration des contrats et de vérifier si la capacité acquise correspond aux besoins. C'est là que les solutions de gestion des actifs entrent en jeu : elles aident les entreprises à organiser ces informations et facilitent la planification des renouvellements, la gestion des licences et l'identification des capacités inutilisées. Les implications financières s'accroissent à mesure que les entreprises gèrent des portefeuilles d'applications plus importants, provenant de divers fournisseurs et divisions. Une meilleure visibilité peut aider les équipes d'approvisionnement lors des renégociations et éviter les achats superflus. Intégrée aux processus de gestion financière et des services, la gestion des actifs renforce encore davantage le lien avec la stratégie d'entreprise.
Expansion de l'infrastructure informatique hybride et multicloud
L'adoption de modèles hybrides et multicloud entraîne une augmentation du nombre d'actifs technologiques que les entreprises doivent recenser, surveiller et gérer. Ces actifs peuvent inclure les opérations des centres de données internes, les services cloud, les solutions SaaS, les terminaux distants et les infrastructures tierces, ce qui conduit à une visibilité incomplète en cas d'utilisation de solutions isolées. Les plateformes ITAM permettent de collecter des informations sur ces actifs et d'obtenir une vision plus globale de leur propriété, de leur utilisation, de leur cycle de vie et de leurs coûts. Cette fonctionnalité prend une importance accrue avec le développement des infrastructures de nouvelle génération, tout en maintenant certaines solutions existantes. L'impact sur le marché dépasse le simple cadre de la gestion d'inventaire, car les informations relatives aux actifs peuvent être utilisées à d'autres fins telles que la cybersécurité, la gestion des services, la conformité et la planification financière.
Tendances futures du marché de la gestion des actifs informatiques
Gestion prédictive et intelligence des actifs grâce à l'IA
La gestion des actifs sera de plus en plus influencée par l'intelligence artificielle, qui permettra la découverte, la classification et la détection d'anomalies des actifs, l'analyse de leur utilisation et la planification de leur cycle de vie. Les organisations ne se contenteront plus d'inventaires statiques, mais utiliseront des analyses intelligentes pour détecter les comportements inhabituels des actifs, anticiper leur renouvellement, repérer les sous-utilisations et prioriser les actions correctives. L'intelligence artificielle contribuera à améliorer la qualité des données en connectant les informations provenant des systèmes terminaux, du cloud, des services d'assistance, des achats et des bases de données de gestion de la configuration. À terme, ces capacités feront évoluer la gestion des actifs d'une approche purement transactionnelle vers une approche prédictive en matière de prise de décision. La concurrence entre les fournisseurs reposera probablement sur une automatisation accrue, le traitement automatique du langage naturel, les recommandations intelligentes et l'analyse contextuelle.
Gestion unifiée des actifs physiques, logiciels et cloud
Une tendance majeure à venir sera la fusion des fonctionnalités de gestion d'actifs, historiquement distinctes, en solutions intégrées. Les entreprises auront besoin d'une vue unique et centralisée de leurs équipements physiques, licences logicielles, infrastructures cloud, abonnements SaaS et terminaux distants. Cette fusion permettra de minimiser la dispersion des journaux et les incohérences dans les processus d'approvisionnement, de mise en œuvre, de maintenance, de renouvellement et de fin de vie. L'intégration avec les systèmes de gestion des services, de cybersécurité, de gestion des terminaux, de gestion du cloud et financiers deviendra essentielle pour les organisations. De plus, les entreprises privilégieront les solutions intégrées capables de garantir une gestion cohérente des actifs malgré l'évolution constante de l'infrastructure. Cette tendance incitera les fournisseurs à améliorer leurs API, l'intégration et leurs modèles de données. L'objectif sera de disposer d'inventaires technologiques constamment mis à jour, permettant ainsi aux entreprises de prendre des décisions plus éclairées.
Opportunités du marché de la gestion des actifs informatiques
Expansion de la gestion des actifs native du cloud pour les entreprises distribuées
Pour les fournisseurs, les plateformes cloud-native offrent l'opportunité d'accompagner les entreprises dont l'infrastructure informatique est répartie géographiquement, qui emploient des télétravailleurs et dont les environnements informatiques sont dynamiques. En adoptant des architectures évolutives, les fournisseurs peuvent simplifier le déploiement et faciliter l'accès grâce à une centralisation au sein des différentes unités opérationnelles et zones géographiques. Ils peuvent optimiser cette opportunité en proposant des fonctionnalités de découverte multicloud, de gestion des applications SaaS, d'actualisation automatique de l'inventaire et d'analyse de l'utilisation. De plus, les petites entreprises peuvent privilégier les services par abonnement, qui ne nécessitent ni infrastructure ni compétences internes. Les plateformes modulaires offrent aux fournisseurs des opportunités différenciées. Elles permettent aux clients de commencer par une phase de découverte, puis d'y intégrer des fonctionnalités logicielles, cloud, financières, de conformité et d'analyse.
Intégration des renseignements sur les actifs à la cybersécurité et aux contrôles financiers
L'information relative aux actifs peut gagner en utilité lorsqu'elle est liée aux enjeux de cybersécurité et aux processus de décision financière. Par exemple, des inventaires précis permettent aux organisations de détecter les terminaux non gérés par le service informatique, d'associer les vulnérabilités aux actifs technologiques concernés et d'établir des priorités en fonction de leur importance pour l'entreprise. De même, la liaison des données d'actifs aux données d'approvisionnement et financières facilite la budgétisation du cycle de vie des actifs, la gestion des contrats et le calcul des coûts. Les fournisseurs capables de proposer l'ensemble de ces fonctionnalités peuvent répondre à de nombreux besoins des entreprises sans recourir à des applications distinctes. Il est également possible de créer des modèles de données intégrant la propriété des actifs, leur configuration, leur sécurité, les informations contractuelles, leur utilisation et leurs coûts.
Développements récents
- Juillet 2026 : Dell a annoncé que Lifecycle Hub Suite prend désormais en charge les appareils Dell et non-Dell, permettant ainsi aux entreprises de gérer des environnements matériels hétérogènes depuis une plateforme unique. Ce service renforce également les processus responsables de fin de vie grâce à des fonctionnalités intégrées de revente, de recyclage et d’élimination.
- Janvier 2026 : Ivanti a annoncé l’intégration de fonctionnalités d’IA agentique à Ivanti Neurons pour ITSM. Cette nouvelle fonctionnalité permet aux entreprises d’utiliser des flux de travail pilotés par l’IA pour optimiser les opérations de service, automatiser les processus complexes et améliorer l’expérience des employés. Ivanti a précisé que ces fonctionnalités sont conçues pour réduire la charge de travail des services d’assistance et offrir des interactions plus intelligentes grâce à l’automatisation basée sur le langage naturel.
- Mars 2026 : Oracle annonce l’ouverture de son Centre d’excellence client en IA à Sydney afin d’aider les entreprises à suivre le rythme des progrès rapides de l’IA. Ce centre (Oracle AI CEC) servira de plateforme d’innovation et de collaboration, réunissant les leaders du secteur pour favoriser l’adoption et le succès de l’IA en Australie et en Océanie.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -