
IT資産管理市場の需要、シェア、成長率(2034年まで)
IT資産管理市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(ソリューション、サービス)、資産タイプ別(ハードウェア資産、ソフトウェア資産、クラウド資産、その他)、展開モード別(クラウドベース、オンプレミス、ハイブリッド)、企業規模別(大企業、中小企業)、エンドユーザー別(BFSI、IT、通信、ヘルスケア、製造、政府・公共部門、小売、その他)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米・中米)
- ステータス : 出版
- レポートコード : TIPRE00005306
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 554
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
29億9000 万米ドル
基準年値
2034年の予測
49億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.7 %
成長率
対象市場
358億7000 万米ドル
(2026年~2034年)
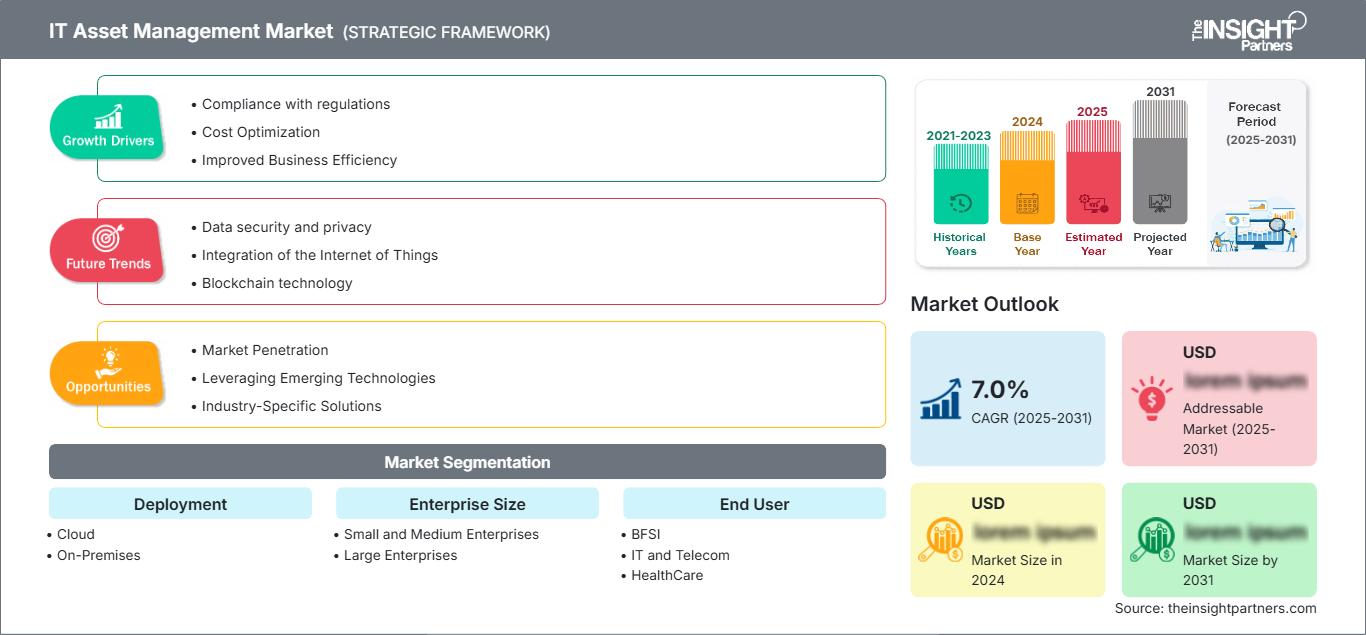
IT資産管理市場は、2025年には29億9,000万米ドルと評価され、2034年には49億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.7%を記録する見込みです。この市場は、ハードウェア、ソフトウェア、クラウドインフラストラクチャ、その他のテクノロジー資産全体にわたる、一元的な可視性、ライフサイクル管理、コンプライアンス管理、コスト最適化に対する企業のニーズの高まりを反映しています。
北米は、成熟した企業ITインフラ、クラウド技術の高い普及率、そして技術ガバナンスへの強いこだわりを背景に、今後も主要な地域市場であり続けると予想されます。同地域は、2025年には世界の収益の39%を占め、企業IT環境の継続的な近代化に支えられ、2034年まで年平均成長率(CAGR)5.6%で拡大すると予測されています。
IT資産管理市場の評価と洞察
- 北米:北米は、成熟したITインフラ、クラウドの導入、ソフトウェアガバナンス、および企業テクノロジーの近代化に支えられ、2025年には市場シェアの39%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.6%で成長すると予測されています。
- 米国:米国は2025年の北米市場の87%を占め、企業におけるクラウド導入と複雑な技術環境を背景に、2034年まで年平均成長率(CAGR)5.9%で成長すると予測されている。
- 欧州:欧州は2025年には市場シェアの25%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.1%で成長すると予測されています。ドイツ、英国、フランス、オランダは、規制要件、デジタルトランスフォーメーション、企業ITの近代化といった要因により、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には市場シェアの24%を占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.2%と、地域別で最も速い成長率を記録すると見込まれています。中国、日本、インド、韓国、オーストラリアは、拡大するデジタルインフラに支えられた主要市場です。
- 最大のセグメント:ハードウェア資産は最大の資産カテゴリーであり、2025年には33.80%のシェアを占め、継続的なライフサイクル追跡および管理要件に支えられ、年平均成長率(CAGR)5.9%で成長すると予測されています。
- 高成長分野:クラウドベースの導入は2025年には51%のシェアを占め、拡張性と集中管理型のIT環境への需要を反映して、年平均成長率(CAGR)6.9%で成長すると予測されています。
- 詳細に分析された主要企業: ManageEngine、International Business Machines Corporation、ServiceNow, Inc.、Broadcom Inc.、Dell Technologies Inc.、Ivanti、BMC Software, Inc.、HP Inc.、Oracle Corporation、Flexera Software LLC、Qualys, Inc.、Freshworks Inc.、Axonius, Inc.、SolarWinds Worldwide, LLC、およびLansweeper NV。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、基本的なハードウェア在庫管理から、物理デバイス、ソフトウェアライセンス、クラウド リソース、サブスクリプション、分散エンドポイントを網羅する統合ライフサイクル管理へと進化してきました。IT サービス管理、構成管理、エンドポイント管理、サイバーセキュリティ、クラウド管理プラットフォームとの統合が進むことで、資産の可視性が向上しています。また、自動化、検出ツール、分析、アプリケーション プログラミング インターフェイスにより、組織は資産情報を運用ワークフローや財務管理と連携させることが可能になっています。
今後、投資はますます分散化するテクノロジー資産を管理できるプラットフォームへとシフトしていくと予想されます。クラウドの導入、ハイブリッドインフラストラクチャ、ソフトウェアサブスクリプションモデル、リモートワーク、そして拡大するサイバーセキュリティ要件は、企業が資産情報を統合する動きを後押しするでしょう。データガバナンスとソフトウェアコンプライアンスに関する規制上の期待も導入をさらに促進し、人工知能と予測分析は、資産の発見、利用状況の予測、更新計画、そしてテクノロジーコスト管理の改善に貢献すると期待されます。
IT資産管理市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 29億9000万米ドル |
| 2034年までの市場規模 | 49億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
IT資産管理市場分析
組織が物理インフラ、SaaSアプリケーション、クラウドプラットフォーム、モバイルデバイス、リモートエンドポイント、相互接続技術の統合を通じてIT環境を進化させ続けるにつれ、資産の正確な検出、所有権の特定、資産使用状況の監視、IT資産のライセンス管理、および資産ライフサイクルの管理に対する需要が高まっています。このような状況において、重複資産の回避、テクノロジーへの支出管理、コンプライアンス問題、および運用状況の可視性の向上といったニーズから、IT資産管理市場の重要性がますます高まっています。
このエコシステムは、ITAMソフトウェアサプライヤー、ITサービス管理ソフトウェア企業、サイバーセキュリティプラットフォーム、クラウド管理ソリューションプロバイダー、システムインテグレーター、およびテクノロジーインフラストラクチャ専門企業で構成されています。市場の需要は、企業がさまざまなテクノロジー環境に関する統一された情報に関心を寄せていることに起因しています。サプライヤーは、自動化、ワークフローの統合、分析、構成データの同期、ダッシュボードの一元化にますます注力しています。クラウド導入は、地理的に分散した企業全体で迅速な実装と拡張性が求められる場合に特に有効です。
競争環境は、強力なエンタープライズソフトウェア企業とIT資産管理(ITAM)専門ベンダーの存在によって影響を受けています。エンタープライズ管理の一般的な要件に対応するソリューションを提供する企業には、ManageEngineやServiceNowなどがあります。より広範なIT運用ソリューションに資産管理機能を統合している企業には、International Business Machines Corporation、BMC Software, Inc.、Broadcom Inc.、Ivantiなどがあります。Dell Technologies Inc.、HP Inc.、Oracle Corporationは、長期的なエンタープライズテクノロジーパートナーシップに関連する強みを持っています。Flexera Software LLCは、ソフトウェアおよびテクノロジー資産管理のための専用ソリューションを提供しています。
統合、検出、自動化、ハイブリッド環境管理の戦略的価値の高まりが認識されています。Qualys、Axonius、Freshworks、SolarWinds Worldwide、Lansweeperは、資産可視化、エンドポイント管理、IT運用、テクノロジー検出の分野で差別化されたソリューションを提供しています。これらのサプライヤーは、クラウドネイティブアーキテクチャ、AI、アナリティクス、ワークフロー自動化にも投資しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
IT資産管理市場:戦略的洞察
地域別分析
北米IT資産管理市場
北米は2025年には世界市場の39%を占めると予想されており、2026年から2034年にかけて年平均成長率(CAGR)5.6%で成長すると予測されています。北米は、エンタープライズITインフラストラクチャ、クラウド利用、高度なソフトウェアポートフォリオ、テクノロジーガバナンスの必要性といった利点を享受しています。金融、ヘルスケア、製造、テクノロジーなど、さまざまな分野の企業は、コスト面や規制上の理由から、ハードウェア、アプリケーション、ライセンス、クラウド資産を包括的に把握する必要があります。
米国は、多くのテクノロジー企業が存在し、ハイブリッドインフラストラクチャの導入が急速に進んでいることから、主要な地域市場となっています。カナダは、政府、金融サービス、通信、および産業分野のデジタル変革を通じて貢献しています。ITAM、ITサービス管理、サイバーセキュリティ、エンドポイント管理、およびクラウドプラットフォーム間の相乗効果が、導入レベルの向上に貢献しています。テクノロジー環境が手作業で管理するには複雑化するにつれ、検出、分析、およびライセンスの自動化は、企業にとってますます重要になっています。
米国IT資産管理市場
米国は2025年には北米市場全体の87%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.9%で成長すると予測されています。この成長の背景には、企業向けテクノロジーへの高額な支出、クラウドコンピューティングの普及、大規模なソフトウェアスイート、そして分散型ITアーキテクチャの拡大があります。集中型ソリューションは、資産の可視化、ライセンス関連コストの管理、そして組織全体における資産ライフサイクル全体のガバナンス強化のために活用されています。
この競争は、企業との関係を持つグローバルなソフトウェアベンダーとIT管理ベンダーによって構成されています。市場では、金融サービス、ヘルスケア、通信、製造、政府機関、小売業界からの導入が見られます。企業は、資産検出をサービス管理、エンドポイント管理、サイバーセキュリティ、クラウド監視と統合する傾向を強めています。需要を促進するその他の要因としては、ソフトウェアサブスクリプション管理や、未使用または十分に活用されていないテクノロジー資産の特定などが挙げられます。
欧州IT資産管理市場
欧州は2025年には世界市場の25%を占めると推定されており、2034年まで年平均成長率(CAGR)5.1%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインは重要な市場であり、デジタル変革、規制遵守、クラウド導入、企業テクノロジー資産の近代化によって支えられています。英国は技術集約型組織からの強い需要を維持しており、ドイツは産業のデジタル化の恩恵を受けています。フランス、イタリア、スペインでは、企業が分散型IT環境とソフトウェアポートフォリオ全体にわたるガバナンスを強化するにつれて、導入が拡大しています。
アジア太平洋地域のIT資産管理市場
アジア太平洋地域は2025年には市場シェアの24%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)7.2%で成長すると予測され、最も急速に成長する地域市場となる見込みです。中国、日本、韓国、インド、オーストラリアは主要市場であり、デジタル化、クラウドインフラの拡大、企業の近代化、そして技術投資の増加によって支えられています。
インドと中国は、企業がクラウドサービスや分散型デジタルオペレーションを拡大するにつれて、大きな成長の可能性を秘めている。日本と韓国は成熟したテクノロジーエコシステムの恩恵を受けており、オーストラリアはクラウド環境と企業環境全体にわたるガバナンスとライフサイクル管理への需要を示している。テクノロジーの複雑化が進むにつれ、組織は自動検出と集中型資産管理の導入を促されている。
中東・アフリカのIT資産管理市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)4.4%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、デジタル変革プログラム、クラウドインフラへの投資、スマートガバメント構想、企業テクノロジー環境の近代化などにより、重要な成長市場となっています。南アフリカは、金融サービス、通信、産業分野における企業IT管理の確立された市場です。
地域的なビジネスチャンスは、デジタルインフラとサイバーセキュリティへの投資増加によっても支えられています。テクノロジー資産の拡大に伴い、組織は物理資産とクラウドベース資産の両方における可視性の向上を求めています。特にデジタル変革に取り組む大企業や公共機関の間では、集中型ガバナンス、ライフサイクル管理、ソフトウェアコンプライアンス、コスト最適化への需要が引き続き高まると予想されます。
セグメンテーション分析
成分
コンポーネントセグメントは、ソリューションとサービスで構成されています。このセグメントは、テクノロジーの発見、ライフサイクル管理、実装、統合、コンサルティング、保守、およびサポートに対する企業の需要によって支えられています。ソリューションは、資産の可視化と最適化のためのコア機能を提供し、サービスは、組織がプラットフォームを構成し、既存のIT環境と統合するのに役立ちます。コンポーネントセグメントは、2026年から2034年にかけて、年平均成長率(CAGR)5.0~6.2%で成長すると予測されています。
- ソリューション:ソリューションは、企業資産の発見、追跡、監視、最適化のためのコアテクノロジー層を形成します。自動化、分析、ワークフロー管理、ライセンス最適化、およびより広範なIT運用プラットフォームとの統合により、需要がさらに高まります。
- サービス:サービスでは、導入、構成、統合、コンサルティング、保守、技術支援をサポートします。特に、カスタマイズされた導入、レガシーシステムとの統合、継続的なプラットフォーム最適化を必要とする企業からの需要が高まります。
資産の種類
資産タイプセグメントには、ハードウェア資産、ソフトウェア資産、クラウド資産、その他が含まれます。ハードウェア資産は2025年に最大のカテゴリーとなり、シェアは33.80%、2026年から2034年までの年平均成長率は5.9%でした。テクノロジー環境の多様化が進むにつれ、組織は物理資産の追跡とソフトウェアおよびクラウドのリソース管理を組み合わせるようになっています。
- ハードウェア資産:ハードウェア資産はライフサイクル管理において依然として重要な要素です。なぜなら、企業はデバイス、サーバー、ネットワーク機器、その他のインフラストラクチャを、調達、展開、保守、再割り当て、廃棄といった全過程を通して追跡する必要があるからです。
- ソフトウェア資産:組織が複数のベンダーや事業部門にまたがるサブスクリプションモデル、複雑なライセンス構造、アプリケーションポートフォリオ、コンプライアンス要件などを管理するようになるにつれ、ソフトウェア資産管理の重要性がますます高まっています。
- クラウド資産:企業がパブリッククラウド、プライベートクラウド、ハイブリッドクラウド、マルチクラウド環境全体でインフラストラクチャ、プラットフォーム、アプリケーションの利用を拡大するにつれて、クラウド資産は戦略的に重要性を増しており、一元的な可視性と利用状況の制御の必要性が高まっています。
展開モード
導入形態には、クラウドベース、オンプレミス、ハイブリッドの3種類があります。クラウドベースの導入は2025年には51%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.9%で拡大すると予測されています。その拡張性、アクセス性、一元管理、そして比較的柔軟な導入モデルは、分散型テクノロジー環境を管理する組織におけるクラウドベースの導入を後押ししています。
- クラウドベース:クラウドベースのプラットフォームは、集中アクセス、拡張性の高いインフラストラクチャ、および簡素化された導入を実現します。地理的に分散した環境全体で迅速な導入と一貫した資産可視化を求める組織にとって、クラウドベースのプラットフォームはますます好まれるようになっています。
- オンプレミス:オンプレミス展開は、組織がより高度なインフラストラクチャ制御、特定のセキュリティ対策、または確立された社内テクノロジーアーキテクチャやガバナンスポリシーとの整合性を必要とする場合に、依然として有効です。
- ハイブリッド:ハイブリッドモデルは、クラウドとオンプレミスのインフラストラクチャを組み合わせて運用する企業をサポートします。特に、組織が内部環境に特定のシステムを維持しながら段階的に移行を進めている場合に役立ちます。
企業規模
エンタープライズ規模のセグメントは、大企業と中小企業で構成されています。大企業は、地理的に分散したインフラストラクチャ、広範なソフトウェアポートフォリオ、複雑なガバナンス要件のため、依然として大きな需要基盤となっています。中小企業は、管理上の負担を大幅に増やすことなく、テクノロジーコストを管理し、可視性を向上させるために、ITAMの導入をますます検討しています。このセグメントは、2026年から2034年にかけて、年平均成長率(CAGR)5.2~6.1%で拡大すると予測されています。
- 大企業:大企業は、複数の拠点、事業部門、技術環境、ソフトウェアポートフォリオにわたる包括的な資産可視化を必要とするため、一元化されたライフサイクル管理が戦略的に重要となる。
- 中小企業:中小企業は、IT環境の拡大に伴い、在庫精度の向上、技術支出の管理、ソフトウェアライセンスの管理、構造化された資産ガバナンスの確立のために、拡張性の高いプラットフォームをますます採用するようになっています。
エンドユーザー
エンドユーザーセグメントには、 BFSI(銀行・金融サービス・保険) 、IT・通信、ヘルスケア、製造、政府・公共部門、小売、その他が含まれます。導入状況は、技術集約度、規制要件、資産の複雑性、クラウド普及率によって異なります。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.3~6.4%で成長すると予想されており、技術集約型セクターが引き続き重要なユーザーとなる見込みです。
- BFSI(銀行・金融サービス・保険):金融機関は、広範なデジタルインフラストラクチャと厳格な運用およびコンプライアンス要件のため、詳細な技術インベントリ、ライセンス管理、およびガバナンスを必要とします。
- ITおよび電気通信:テクノロジープロバイダーは、高度に分散されたインフラストラクチャ、アプリケーション、エンドポイント、およびネットワーク資産を管理しており、自動検出と集中型ライフサイクル管理に対する強い需要を生み出しています。
- 医療分野:医療機関は、業務継続性とガバナンス要件のバランスを取りながら、臨床、管理、インフラストラクチャ環境全体にわたる体系的なテクノロジーインベントリを必要とします。
- 製造業:製造業者は、接続された生産システム、エンタープライズアプリケーション、サーバー、ネットワークインフラストラクチャを管理する機会が増えており、統合された資産可視化とライフサイクル管理に対する需要が高まっている。
- 政府および公共部門:公共部門の組織は、資産管理を活用して、部門や拠点を横断した説明責任の向上、調達の可視性の向上、ライフサイクル計画の策定、および技術リソースの活用を実現しています。
- 小売業:小売業者は、分散した店舗、POSシステム、エンドポイント、ネットワーク機器、アプリケーション、クラウドサービスなどを管理しており、資産の一元管理に対する需要が高まっている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
金融サービス業界 |
高い |
デジタルガバナンス |
成熟した |
|
ITおよび電気通信 |
高い |
クラウド拡張 |
成熟した |
|
健康管理 |
中くらい |
コネクテッドケア |
スケーリング |
|
製造業 |
中くらい |
スマートマニュファクチャリング |
スケーリング |
|
政府および公共部門 |
中くらい |
デジタル政府 |
スケーリング |
|
小売り |
中くらい |
店舗のデジタル化 |
スケーリング |
|
その他 |
低い |
資産の可視性 |
新興 |
IT資産管理市場の成長要因と影響分析
企業テクノロジー環境の複雑化
企業は、物理資産だけでなく、ソフトウェアアプリケーション、クラウドサービス、モバイルデバイス、リモートインフラストラクチャ、さらにはサブスクリプションサービスなど、より幅広いテクノロジーを含むテクノロジー資産を管理しています。これらの資産はライフサイクルのさまざまな段階を経て、ユーザー間や場所間で移動するため、それらを追跡することは非常に困難です。そこで、ITAMシステムは、テクノロジー資産の検出、記録の維持、所有者の追跡、使用状況の把握、資産のライフサイクル管理を支援する自動化された方法を提供します。この効果は、地理的に分散した多数の事業部門を持つ大企業で特に顕著になります。同時に、企業は資産インテリジェンスを活用して重複を検出し、より良い購入決定を下そうとしています。
ソフトウェアライセンスとテクノロジーコスト最適化へのニーズの高まり
ソフトウェアのサブスクリプション、クラウドコンピューティングソリューション、およびテクノロジー契約の利用は、企業の支出において重要な要素となっています。現在、組織は、アプリケーションの利用状況、ライセンスの取得場所、契約の有効期限、購入している容量が本当に必要なものなのかを把握する必要性が高まっています。ここで資産管理ソリューションが役立ちます。資産管理ソリューションは、企業がこれらの情報を整理し、更新計画、ライセンス管理、未使用容量の特定を支援します。企業がさまざまなベンダーや部門からより大規模なアプリケーションポートフォリオを管理するようになると、財務上の影響も大きくなります。可視性の向上は、調達チームが再交渉プロセスを円滑に進め、不要な購入を防ぐのに役立ちます。資産管理と財務およびサービス管理プロセスに統合することで、資産管理とビジネス戦略の連携はさらに強化されます。
ハイブリッドおよびマルチクラウドITインフラストラクチャの拡張
ハイブリッドクラウドやマルチクラウドモデルの採用に伴い、企業が発見、監視、管理する必要のあるテクノロジー資産の数が増加しています。これらの資産には、社内データセンターの運用、クラウドサービス、SaaS、リモートエンドポイント、サードパーティのインフラストラクチャなどが含まれる可能性があり、個別のソリューションを使用している場合は、全体像を把握することが困難になります。ITAMプラットフォームは、こうした資産に関する情報を収集し、所有権、使用状況、ライフサイクル状態、コストなどについて、より統一的な全体像を把握することができます。この機能は、レガシーソリューションを維持しながら次世代インフラストラクチャを開発するにつれて、ますます重要になります。資産情報をサイバーセキュリティ、サービス管理、コンプライアンス、財務計画など、他の目的にも活用できる可能性があるため、市場への影響は単なる在庫管理の範囲を超えています。
IT資産管理市場の将来動向
AIを活用した資産インテリジェンスと予測管理
資産管理は、資産の発見、分類、異常検知、使用状況分析、ライフサイクル計画を可能にする人工知能によって、ますます影響を受けるようになるでしょう。組織はもはや静的なインベントリだけに頼るのではなく、インテリジェントな分析を用いて資産の異常な挙動を検知し、更新の必要性を予測し、一部のリソースの利用率の低さを特定し、修復措置の優先順位付けを行うようになります。人工知能は、エンドポイントシステム、クラウド、サービスデスク、調達、構成管理データベースから提供される情報を接続することで、データ品質の向上に活用されます。長期的には、上述の機能により、資産管理は意思決定の観点から、単なるトランザクション型から予測型へと移行していくでしょう。ベンダーは、自動化の強化、自然言語処理、インテリジェントな推奨機能、コンテキスト分析といった点で競争していくと考えられます。
物理資産、ソフトウェア資産、クラウド資産を統合的に管理
今後の重要なトレンドの一つは、従来別々に運用されてきた資産管理機能を統合ソリューションに統合することです。企業は、物理機器、ソフトウェアライセンス、クラウドインフラストラクチャ、SaaSサブスクリプション、リモートエンドポイントを網羅する単一の管理画面を必要としています。この統合により、調達、導入、保守、更新、およびライフサイクル終了プロセス全体にわたるログのばらつきや不整合を最小限に抑えることができます。サービス管理、サイバーセキュリティ、エンドポイント管理、クラウド管理、および財務システムとの統合は、組織にとって不可欠となるでしょう。さらに、企業は、インフラストラクチャの絶え間ない変化の中でも一貫した資産関係を確立できる統合ソリューションを好むようになるでしょう。このトレンドは、ベンダーにAPI機能、統合、およびデータモデルの強化を促すでしょう。目標は、常に最新のテクノロジーインベントリを維持し、企業がより的確な意思決定を行えるようにすることです。
IT資産管理市場の機会
分散型企業向けクラウドネイティブ資産管理の拡張
ベンダーにとって、クラウドネイティブプラットフォームは、地理的に分散したITインフラストラクチャ、リモートワークの従業員、動的なITスタックを抱える企業を支援する機会となります。スケーラブルなアーキテクチャを採用することで、ベンダーは導入プロセスを簡素化し、さまざまな事業部門や地理的な拠点における集中管理を通じてアクセスを容易にすることができます。ベンダーは、マルチクラウド検出、SaaSアプリケーション管理、自動インベントリ更新、使用状況分析などの機能を提供することで、この機会をさらに強化できます。さらに、小規模企業は、社内インフラストラクチャやスキルを必要としないサブスクリプションベースのサービスを利用する方が容易だと感じるかもしれません。ベンダーは、モジュール型プラットフォームに関して、差別化された機会を探ることができます。これにより、顧客はまず検出から始め、ソフトウェア、クラウド、財務、コンプライアンス、分析機能を追加していくことができます。
資産情報とサイバーセキュリティおよび財務管理の統合
資産に関する情報は、サイバーセキュリティ問題や財務上の意思決定プロセスと連携させることで、より有用なものとなる可能性があります。例えば、組織は適切なインベントリを活用することで、IT部門が管理していないエンドポイントを検出したり、脆弱性を具体的な技術資産に紐付けたり、ビジネス上の重要性に基づいて優先順位付けを行ったりすることができます。同様に、資産記録を調達データや財務データと連携させることで、組織は資産のライフサイクル予算編成、契約管理、技術資産のコスト計算を効率的に行うことができます。これらの機能をすべて一度に提供できるベンダーは、異なる機能ごとに個別のアプリケーションを使用することなく、企業の多くのニーズを満たすことができます。また、資産の所有権、構成、セキュリティ、契約情報、使用状況、コストなどを含むデータモデルを作成する機会も生まれます。
最近の動向
- 2026年7月:デルは、Lifecycle Hub Suiteがデル製デバイスと他社製デバイスの両方をサポートするようになったと発表しました。これにより、企業は単一のプラットフォームから混在するハードウェア環境を管理できるようになります。また、このサービスは、再販、リサイクル、廃棄機能を統合することで、責任ある製品ライフサイクル終了プロセスを強化します。
- 2026年1月: Ivantiは、ITSM向けソリューション「Ivanti Neurons」にエージェント型AI機能を導入することを発表しました。この新機能により、組織はAIを活用したワークフローを利用して、サービス運用の支援、複雑なプロセスの自動化、従業員サポート体験の向上を実現できます。Ivantiは、これらの機能はサービスデスクの作業負荷を軽減し、自然言語ベースの自動化を通じてよりインテリジェントなインタラクションを提供することを目的としていると述べています。
- 2026年3月:オラクルは、AIの急速な進歩に企業が対応できるよう支援するため、シドニーにAIカスタマー・エクセレンス・センターを開設すると発表しました。オラクルAIカスタマー・エクセレンス・センター(AI CEC)は、イノベーションとコラボレーションの拠点として機能し、オーストラリアとオセアニア全域でAIの導入と成功を推進するリーダーたちを結集させます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -