
Mercato della gestione degli asset IT: domanda, quota di mercato e crescita entro il 2034
Dimensioni e previsioni del mercato della gestione degli asset IT (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del report: per componente (soluzioni, servizi), tipo di asset (asset hardware, asset software, asset cloud, altri), modalità di implementazione (basata su cloud, on-premise, ibrida), dimensione aziendale (grandi imprese, PMI), utente finale (BFSI, IT e telecomunicazioni, sanità, industria manifatturiera, settore pubblico e governativo, vendita al dettaglio, altri) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa, Sud e Centro America).
- Stato : Edito
- Codice del report : TIPRE00005306
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 554
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
2,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,7 %
Tasso di crescita
Mercato di riferimento
35,87 miliardi di dollari USA
(2026-2034)
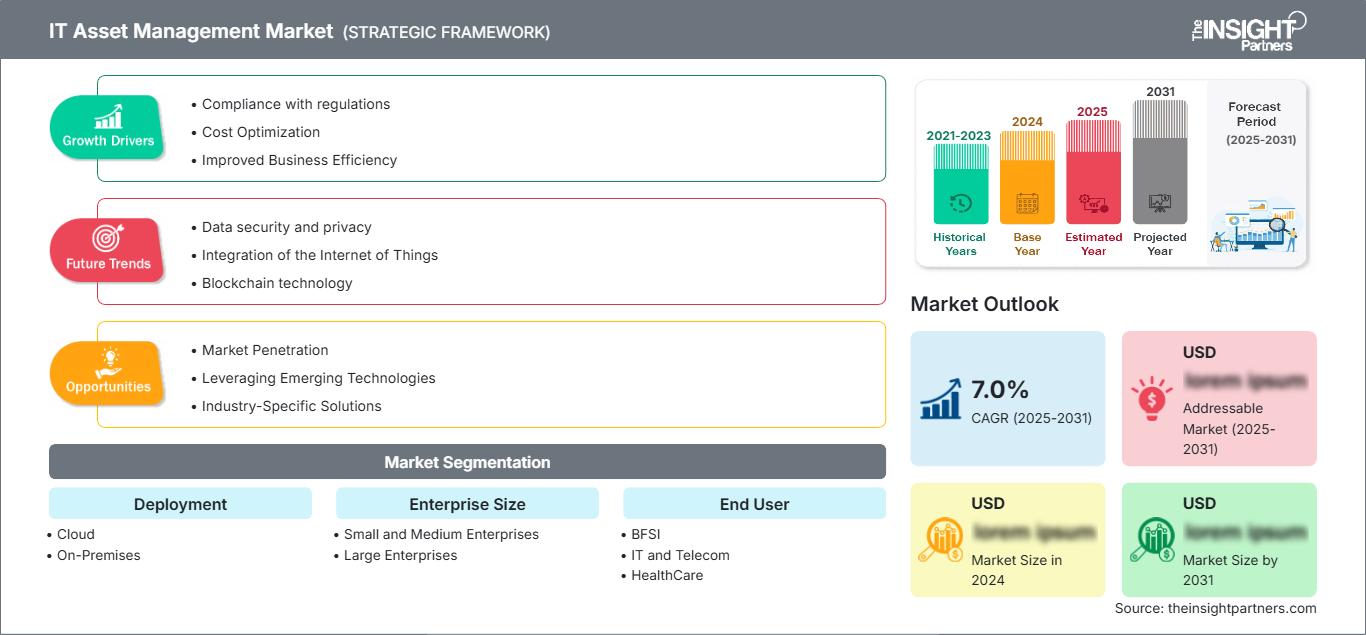
Il mercato della gestione degli asset IT (IT Asset Management) aveva un valore di 2,99 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,93 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,7% nel periodo 2026-2034. Il mercato riflette le crescenti esigenze aziendali in termini di visibilità centralizzata, controllo del ciclo di vita, gestione della conformità e ottimizzazione dei costi per hardware, software, infrastrutture cloud e altri asset tecnologici.
Si prevede che il Nord America rimarrà un mercato regionale leader, grazie a un'infrastruttura IT aziendale matura, all'elevata adozione di tecnologie cloud e alla forte enfasi sulla governance tecnologica. Si stima che la regione rappresenterà il 39% del fatturato globale nel 2025 e crescerà a un tasso annuo composto del 5,6% fino al 2034, grazie alla continua modernizzazione degli ambienti IT aziendali.
Analisi e approfondimenti sul mercato della gestione degli asset IT
- Nord America: Si prevede che il Nord America rappresenterà il 39% del mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,6% nel periodo 2026-2034, grazie a un'infrastruttura IT matura, all'adozione del cloud, alla governance del software e alla modernizzazione delle tecnologie aziendali.
- USA: Gli Stati Uniti rappresentano l'87% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5,9% fino al 2034, trainati dall'adozione del cloud da parte delle aziende e da ambienti tecnologici complessi.
- Europa: si stima che l'Europa deterrà una quota del 25% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 5,1% nel periodo 2026-2034. Germania, Regno Unito, Francia e Paesi Bassi rimangono mercati importanti grazie ai requisiti normativi, alla trasformazione digitale e alla modernizzazione dell'IT aziendale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 24% del mercato nel 2025 e registrerà la crescita regionale più rapida, con un CAGR del 7,2% nel periodo 2026-2034. Cina, Giappone, India, Corea del Sud e Australia sono mercati chiave, supportati da un'infrastruttura digitale in espansione.
- Segmento più ampio: Le risorse hardware rappresentano la categoria di risorse più ampia, con una quota del 33,80% nel 2025 e una crescita annua composta (CAGR) del 5,9%, supportata dai continui requisiti di monitoraggio e gestione del ciclo di vita.
- Segmento ad alta crescita: le implementazioni basate su cloud rappresentano il 51% della quota di mercato nel 2025 e si prevede che cresceranno a un CAGR del 6,9%, a testimonianza della domanda di ambienti IT scalabili e gestiti centralmente.
- Aziende chiave analizzate nel dettaglio: ManageEngine, International Business Machines Corporation, ServiceNow, Inc., Broadcom Inc., Dell Technologies Inc., Ivanti, BMC Software, Inc., HP Inc., Oracle Corporation, Flexera Software LLC, Qualys, Inc., Freshworks Inc., Axonius, Inc., SolarWinds Worldwide, LLC e Lansweeper NV.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è evoluto dal semplice monitoraggio dell'inventario hardware verso una gestione integrata del ciclo di vita che comprende dispositivi fisici, licenze software, risorse cloud, abbonamenti ed endpoint distribuiti. La crescente integrazione con piattaforme di gestione dei servizi IT, gestione della configurazione, gestione degli endpoint, sicurezza informatica e gestione del cloud ha migliorato la visibilità degli asset. L'automazione, gli strumenti di rilevamento, l'analisi e le interfacce di programmazione delle applicazioni (API) consentono inoltre alle organizzazioni di collegare le informazioni sugli asset con i flussi di lavoro operativi e i controlli finanziari.
Guardando al futuro, si prevede che gli investimenti si sposteranno verso piattaforme in grado di gestire infrastrutture tecnologiche sempre più distribuite. L'adozione del cloud, le infrastrutture ibride, i modelli di abbonamento software, il lavoro da remoto e i crescenti requisiti di sicurezza informatica incoraggeranno le aziende a consolidare le informazioni relative agli asset. Le aspettative normative in materia di governance dei dati e conformità del software favoriranno ulteriormente l'adozione, mentre l'intelligenza artificiale e l'analisi predittiva dovrebbero migliorare l'individuazione degli asset, la previsione dell'utilizzo, la pianificazione dei rinnovi e la gestione dei costi tecnologici.
Ambito del rapporto sul mercato della gestione degli asset IT
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,99 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,7% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della gestione degli asset IT
Con l'evoluzione continua degli ambienti IT aziendali attraverso l'integrazione di infrastrutture fisiche, applicazioni SaaS, piattaforme cloud, dispositivi mobili, endpoint remoti e tecnologie interconnesse, cresce la domanda di un'individuazione accurata, dell'identificazione della proprietà, del monitoraggio dell'utilizzo degli asset, della gestione delle licenze e del ciclo di vita degli stessi. In questo contesto, il mercato della gestione degli asset IT sta acquisendo sempre maggiore importanza, data la necessità di evitare asset ridondanti e di controllare la spesa tecnologica, di affrontare le problematiche di conformità e di ottenere una migliore visibilità operativa.
L'ecosistema è composto da fornitori di software ITAM, aziende di software per la gestione dei servizi IT, piattaforme di cybersecurity, fornitori di soluzioni di gestione del cloud, integratori di sistemi e aziende specializzate in infrastrutture tecnologiche. La domanda di mercato è trainata dall'interesse delle aziende per informazioni unificate sui diversi ambienti tecnologici. I fornitori prestano sempre maggiore attenzione all'automazione, all'integrazione dei flussi di lavoro, all'analisi dei dati, alla sincronizzazione dei dati di configurazione e alla centralizzazione delle dashboard. L'implementazione in cloud è particolarmente rilevante quando sono richieste rapidità di implementazione e scalabilità in aziende geograficamente distribuite.
Il contesto competitivo è influenzato dalla presenza di solide aziende di software aziendale e di fornitori specializzati in ITAM (IT Asset Management). Tra le aziende che offrono soluzioni per le esigenze generali di gestione aziendale figurano ManageEngine e ServiceNow. Le aziende con funzionalità integrate di gestione degli asset nelle loro offerte più ampie di gestione IT includono International Business Machines Corporation, BMC Software, Inc., Broadcom Inc. e Ivanti. Dell Technologies Inc., HP Inc. e Oracle Corporation godono di vantaggi derivanti da partnership tecnologiche aziendali di lunga data. Flexera Software LLC fornisce soluzioni dedicate per la gestione di software e asset tecnologici.
Il crescente valore strategico dell'integrazione, della scoperta, dell'automazione e della gestione degli ambienti ibridi è ormai riconosciuto. Qualys, Inc., Axonius, Inc., Freshworks Inc., SolarWinds Worldwide, LLC e Lansweeper NV offrono soluzioni differenziate nei settori della visibilità degli asset, della gestione degli endpoint, delle operazioni IT e della scoperta delle tecnologie. I fornitori stanno inoltre investendo in architetture cloud-native, intelligenza artificiale, analisi dei dati e automazione dei flussi di lavoro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione degli asset IT: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della gestione degli asset IT
Si prevede che il Nord America deterrà il 39% del mercato mondiale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,6% tra il 2026 e il 2034. Il Nord America gode di vantaggi quali un'infrastruttura IT aziendale consolidata, l'utilizzo del cloud, un portafoglio software avanzato e la necessità di una governance tecnologica. Le aziende di diversi settori, tra cui finanza, sanità, industria manifatturiera e tecnologia, necessitano di una visione completa del proprio hardware, delle applicazioni, delle licenze e delle risorse cloud per motivi di costo e normativi.
Gli Stati Uniti rappresentano il mercato regionale chiave, grazie alla presenza di numerose aziende orientate alla tecnologia e alla rapida adozione di infrastrutture ibride. Il Canada contribuisce con la trasformazione digitale di enti governativi, servizi finanziari, telecomunicazioni e aziende industriali. La sinergia tra ITAM, IT Service Management, Cybersecurity, Endpoint Management e piattaforme cloud sta favorendo l'adozione di queste tecnologie. L'automazione di rilevamento, analisi e gestione delle licenze sta diventando sempre più importante per le imprese, poiché la gestione manuale degli scenari tecnologici si fa sempre più complessa.
Mercato statunitense della gestione delle risorse IT
Nel 2025 gli Stati Uniti rappresentavano l'87% del mercato totale del Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,9% tra il 2026 e il 2034. Questa crescita è dovuta agli elevati investimenti in tecnologie aziendali, alla diffusione del cloud computing, all'ampia gamma di suite software e a architetture IT più distribuite. Le soluzioni centralizzate vengono utilizzate per ottenere visibilità sulle risorse, gestire i costi di licenza e creare una maggiore governance sul ciclo di vita di tali risorse all'interno dell'organizzazione.
La concorrenza è composta da fornitori di software globali e fornitori di soluzioni di gestione IT con solide relazioni con le aziende. Il mercato registra un'adozione crescente nei settori bancario e finanziario, sanitario, delle telecomunicazioni, manifatturiero, governativo e della vendita al dettaglio. Le aziende stanno integrando sempre più spesso la scoperta degli asset con la gestione dei servizi, la gestione degli endpoint, la sicurezza informatica e il monitoraggio del cloud. Altri fattori trainanti della domanda includono la gestione degli abbonamenti software e l'identificazione di asset tecnologici inutilizzati o sottoutilizzati.
Mercato europeo della gestione degli asset IT
Si stima che l'Europa rappresenterà il 25% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,1% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna rappresentano mercati importanti, sostenuti dalla trasformazione digitale, dalla conformità normativa, dall'adozione del cloud e dalla modernizzazione delle infrastrutture tecnologiche aziendali. Il Regno Unito mantiene una forte domanda da parte di organizzazioni ad alta intensità tecnologica, mentre la Germania beneficia della digitalizzazione industriale. Francia, Italia e Spagna stanno espandendo l'adozione del cloud, poiché le imprese rafforzano la governance in ambienti IT distribuiti e portafogli software.
Mercato della gestione degli asset IT nella regione APAC
Si stima che la regione Asia-Pacifico deterrà una quota di mercato del 24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2% nel periodo 2026-2034, diventando così il mercato regionale in più rapida crescita. Cina, Giappone, Corea del Sud, India e Australia sono mercati chiave, sostenuti dalla digitalizzazione, dall'espansione delle infrastrutture cloud, dalla modernizzazione delle imprese e dalla crescente spesa tecnologica.
India e Cina offrono un notevole potenziale di crescita, grazie all'espansione dei servizi cloud e delle operazioni digitali distribuite da parte delle imprese. Giappone e Corea del Sud beneficiano di ecosistemi tecnologici maturi, mentre l'Australia mostra una crescente domanda di governance e gestione del ciclo di vita in ambienti cloud e aziendali. La crescente complessità tecnologica sta spingendo le organizzazioni ad adottare sistemi di rilevamento automatizzato e controlli centralizzati degli asset.
Mercato della gestione degli asset IT in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,4% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano importanti mercati in crescita grazie ai programmi di trasformazione digitale, agli investimenti in infrastrutture cloud, alle iniziative di smart government e alla modernizzazione degli ambienti tecnologici aziendali. Il Sudafrica è un mercato consolidato per la gestione IT aziendale nei settori dei servizi finanziari, delle telecomunicazioni e dell'industria.
Le opportunità a livello regionale sono inoltre supportate dai crescenti investimenti in infrastrutture digitali e sicurezza informatica. Le organizzazioni cercano una maggiore visibilità sugli asset fisici e basati sul cloud, man mano che il loro patrimonio tecnologico si espande. Si prevede che la domanda rimarrà focalizzata sulla governance centralizzata, la gestione del ciclo di vita, la conformità del software e l'ottimizzazione dei costi, in particolare tra le grandi imprese e le organizzazioni del settore pubblico che intraprendono iniziative di trasformazione digitale.
Analisi di segmentazione
Componente
Il segmento dei componenti comprende soluzioni e servizi . Tale segmento è supportato dalla domanda aziendale di servizi di individuazione delle tecnologie, gestione del ciclo di vita, implementazione, integrazione, consulenza, manutenzione e assistenza. Le soluzioni forniscono le funzionalità principali per la visibilità e l'ottimizzazione degli asset, mentre i servizi aiutano le organizzazioni a configurare le piattaforme e a integrarle con gli ambienti IT esistenti. Si prevede che il segmento dei componenti crescerà a un tasso annuo composto (CAGR) compreso tra il 5,0% e il 6,2% nel periodo 2026-2034.
- Soluzioni: Le soluzioni costituiscono il livello tecnologico centrale per la scoperta, il tracciamento, il monitoraggio e l'ottimizzazione delle risorse aziendali. La domanda è rafforzata dall'automazione, dall'analisi dei dati, dalla gestione dei flussi di lavoro, dall'ottimizzazione delle licenze e dall'integrazione con piattaforme operative IT più ampie.
- Servizi: I servizi offerti comprendono supporto per l'implementazione, la configurazione, l'integrazione, la consulenza, la manutenzione e l'assistenza tecnica. La domanda è particolarmente rilevante per le aziende che necessitano di implementazioni personalizzate, integrazione di sistemi legacy e ottimizzazione continua della piattaforma.
Tipo di risorsa
Il segmento relativo alle tipologie di asset comprende asset hardware , asset software , asset cloud e altri . Gli asset hardware rappresentavano la categoria più ampia nel 2025, con una quota del 33,80% e un tasso di crescita annuo composto (CAGR) del 5,9% nel periodo 2026-2034. La crescente diversificazione degli asset tecnologici sta spingendo le organizzazioni a combinare il monitoraggio degli asset fisici con la gestione delle risorse software e cloud.
- Risorse hardware: Le risorse hardware rimangono fondamentali per la gestione del ciclo di vita, poiché le aziende devono tenere traccia di dispositivi, server, apparecchiature di rete e altre infrastrutture durante le fasi di acquisto, implementazione, manutenzione, riassegnazione e dismissione.
- Risorse software: la gestione delle risorse software sta diventando sempre più importante, poiché le organizzazioni si trovano a gestire modelli di abbonamento, strutture di licenza complesse, portfolio di applicazioni e requisiti di conformità che coinvolgono più fornitori e unità aziendali.
- Risorse cloud: le risorse cloud stanno acquisendo un'importanza strategica man mano che le aziende espandono l'utilizzo di infrastrutture, piattaforme e applicazioni in ambienti cloud pubblici, privati, ibridi e multicloud, aumentando la necessità di visibilità centralizzata e controlli sull'utilizzo.
Modalità di distribuzione
La modalità di implementazione include modelli basati su cloud , on-premise e ibridi . L'implementazione basata su cloud deteneva una quota del 51% nel 2025 e si prevede che crescerà a un CAGR del 6,9% nel periodo 2026-2034. La sua scalabilità, accessibilità, amministrazione centralizzata e modello di implementazione relativamente flessibile ne favoriscono l'adozione da parte delle organizzazioni che gestiscono ambienti tecnologici distribuiti.
- Basate sul cloud: le piattaforme basate sul cloud offrono accesso centralizzato, infrastruttura scalabile e implementazione semplificata. Sono sempre più apprezzate dalle organizzazioni che cercano un'implementazione rapida e una visibilità costante delle risorse in ambienti geograficamente distribuiti.
- In locale: l'implementazione in locale rimane una soluzione valida laddove le organizzazioni necessitino di un maggiore controllo sull'infrastruttura, di specifiche misure di sicurezza o dell'allineamento con le architetture tecnologiche interne e le politiche di governance consolidate.
- Ibrido: I modelli ibridi supportano le aziende che utilizzano una combinazione di infrastrutture cloud e on-premise. Sono particolarmente utili quando le organizzazioni effettuano una transizione graduale, mantenendo al contempo determinati sistemi all'interno dei propri ambienti interni.
Dimensioni aziendali
Il segmento delle grandi imprese comprende le PMI e le grandi aziende . Le grandi organizzazioni continuano a rappresentare una base di domanda sostanziale a causa di infrastrutture geograficamente distribuite, ampi portafogli software e complessi requisiti di governance. Le PMI stanno valutando sempre più l'ITAM per controllare i costi tecnologici e migliorare la visibilità senza aggiungere oneri amministrativi significativi. Si prevede che questo segmento crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 5,2% e il 6,1% nel periodo 2026-2034.
- Grandi imprese: Le grandi imprese necessitano di una visibilità completa degli asset in diverse sedi, unità aziendali, ambienti tecnologici e portfolio software, rendendo la gestione centralizzata del ciclo di vita strategicamente importante.
- PMI: Le PMI stanno adottando sempre più piattaforme scalabili per migliorare l'accuratezza dell'inventario, controllare la spesa tecnologica, gestire le licenze software e stabilire una governance strutturata degli asset man mano che i loro ambienti IT si espandono.
Utente finale
Il segmento degli utenti finali comprende i settori BFSI (servizi bancari , finanziari e assicurativi) , IT e telecomunicazioni , sanità , industria manifatturiera , pubblica amministrazione e settore pubblico , vendita al dettaglio e altri . L'adozione varia in base all'intensità tecnologica, ai requisiti normativi, alla complessità degli asset e alla penetrazione del cloud. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) compreso tra il 5,3% e il 6,4% nel periodo 2026-2034, con i settori ad alta intensità tecnologica che rimarranno utenti importanti.
- Settore bancario e finanziario: Gli istituti finanziari necessitano di inventari tecnologici dettagliati, controlli sulle licenze e governance a causa della vasta infrastruttura digitale e dei rigorosi requisiti operativi e di conformità.
- IT e telecomunicazioni: i fornitori di tecnologia gestiscono infrastrutture, applicazioni, endpoint e risorse di rete altamente distribuiti, creando una forte domanda di rilevamento automatizzato e gestione centralizzata del ciclo di vita.
- Assistenza sanitaria: le organizzazioni sanitarie necessitano di inventari tecnologici strutturati che coprano gli ambienti clinici, amministrativi e infrastrutturali, bilanciando al contempo la continuità operativa e i requisiti di governance.
- Produzione: Le aziende manifatturiere gestiscono sempre più spesso sistemi di produzione interconnessi, applicazioni aziendali, server e infrastrutture di rete, creando una crescente domanda di visibilità integrata degli asset e di controlli del ciclo di vita.
- Governo e settore pubblico: le organizzazioni del settore pubblico utilizzano la gestione degli asset per migliorare la responsabilità, la visibilità degli acquisti, la pianificazione del ciclo di vita e l'utilizzo delle risorse tecnologiche in tutti i dipartimenti e le sedi.
- Vendita al dettaglio: i rivenditori gestiscono negozi distribuiti, sistemi POS, dispositivi terminali, apparecchiature di rete, applicazioni e servizi cloud, soddisfacendo la domanda di una supervisione centralizzata delle risorse.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
BFSI |
Alto |
Governance digitale |
Maturo |
|
Informatica e telecomunicazioni |
Alto |
Espansione del cloud |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Assistenza connessa |
Scalatura |
|
Produzione |
Mezzo |
Produzione intelligente |
Scalatura |
|
Governo e settore pubblico |
Mezzo |
Governo digitale |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Digitalizzazione del negozio |
Scalatura |
|
Altri |
Basso |
Visibilità delle risorse |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato della gestione degli asset IT.
La crescente complessità degli ambienti tecnologici aziendali
Le aziende gestiscono infrastrutture tecnologiche sempre più diversificate, che includono non solo risorse fisiche, ma anche applicazioni software, servizi cloud, dispositivi mobili, infrastrutture remote e persino servizi in abbonamento. Monitorare queste risorse durante le diverse fasi del loro ciclo di vita, passando da un utente all'altro e da una sede all'altra, diventa estremamente complesso. I sistemi ITAM offrono quindi una soluzione automatizzata per individuare l'infrastruttura tecnologica, gestirne la documentazione, tracciare la proprietà di ciascuna risorsa, monitorarne l'utilizzo e gestirne il ciclo di vita. L'impatto sarà particolarmente evidente per le grandi aziende con numerose unità operative dislocate geograficamente. Allo stesso tempo, le aziende cercano di utilizzare l'intelligenza artificiale applicata alla gestione delle risorse per individuare le ridondanze e prendere decisioni di acquisto più consapevoli.
Crescente necessità di ottimizzare i costi delle licenze software e della tecnologia.
L'utilizzo di abbonamenti software, soluzioni di cloud computing e contratti tecnologici rappresenta una componente importante della spesa aziendale. Oggi, per le organizzazioni, è sempre più importante essere consapevoli di quali applicazioni vengono utilizzate, da dove vengono gestite le licenze, quali sono le date di scadenza dei contratti e se la capacità acquistata corrisponde effettivamente alle esigenze. È qui che entrano in gioco le soluzioni di asset management, che aiutano le aziende a organizzare tutte queste informazioni e a supportare la pianificazione dei rinnovi, la gestione delle licenze e l'identificazione di eventuali capacità inutilizzate. Le implicazioni finanziarie aumentano man mano che le aziende gestiscono portafogli applicativi più ampi, provenienti da diversi fornitori e divisioni. Una maggiore visibilità può aiutare i team acquisti nel processo di rinegoziazione e prevenire acquisti superflui. L'integrazione con i processi di gestione finanziaria e dei servizi rafforza ulteriormente il legame tra asset management e strategia aziendale.
Espansione dell'infrastruttura IT ibrida e multicloud
L'adozione di modelli ibridi e multi-cloud comporta un numero crescente di risorse tecnologiche che le aziende devono individuare, monitorare e gestire. Queste risorse possono includere data center interni, servizi cloud, SaaS, endpoint remoti e infrastrutture di terze parti, con la conseguente incompletezza della visibilità in caso di utilizzo di soluzioni isolate. Le piattaforme ITAM sono in grado di raccogliere informazioni su tali risorse e ottenere un quadro più uniforme della loro proprietà, utilizzo, stato del ciclo di vita e costi. Questa funzionalità diventa ancora più importante con lo sviluppo di infrastrutture di nuova generazione, pur mantenendo in funzione alcune soluzioni legacy. L'impatto sul mercato va oltre la semplice gestione dell'inventario, grazie alla possibilità di utilizzare le informazioni sulle risorse per altri scopi, come la sicurezza informatica, la gestione dei servizi, la conformità e la pianificazione finanziaria.
Tendenze future del mercato della gestione degli asset IT
Gestione predittiva e intelligence degli asset basata sull'intelligenza artificiale
La gestione degli asset sarà sempre più influenzata dall'intelligenza artificiale, che consentirà la scoperta, la classificazione, l'individuazione di anomalie, l'analisi dell'utilizzo e la pianificazione del ciclo di vita degli asset stessi. Le organizzazioni non si affideranno più solo a inventari statici, ma utilizzeranno analisi intelligenti per rilevare comportamenti anomali degli asset, prevedere la necessità di aggiornarli, individuare bassi tassi di utilizzo di alcune risorse e dare priorità alle azioni correttive. L'intelligenza artificiale verrà utilizzata per migliorare la qualità dei dati, collegando le informazioni fornite da sistemi endpoint, cloud, help desk, acquisti e database di gestione della configurazione. A lungo termine, le funzionalità sopra descritte trasformeranno la gestione degli asset da un approccio puramente transazionale a uno predittivo in termini di processo decisionale. I fornitori probabilmente si contenderanno il mercato sulla base di una maggiore automazione, elaborazione del linguaggio naturale, raccomandazioni intelligenti e analisi contestuali.
Gestione unificata di risorse fisiche, software e cloud.
Una tendenza futura significativa sarà l'integrazione di funzionalità di gestione degli asset storicamente separate in soluzioni integrate. Le aziende necessitano di un unico punto di accesso che copra apparecchiature fisiche, licenze software, infrastrutture cloud, abbonamenti SaaS ed endpoint remoti. Questa integrazione potrebbe contribuire a minimizzare la frammentazione dei registri e le incongruenze nei processi di approvvigionamento, implementazione, manutenzione, rinnovo e fine vita. L'integrazione con la gestione dei servizi, la sicurezza informatica, la gestione degli endpoint, la gestione del cloud e i sistemi finanziari diventerà fondamentale per le organizzazioni. Inoltre, le aziende privilegeranno soluzioni integrate in grado di stabilire relazioni coerenti tra gli asset a fronte dei continui cambiamenti infrastrutturali. Questa tendenza spingerà i fornitori a migliorare le funzionalità API, l'integrazione e i modelli di dati. L'obiettivo sarà quello di disporre di inventari tecnologici costantemente aggiornati, che consentiranno alle aziende di prendere decisioni più consapevoli.
Opportunità di mercato nella gestione degli asset IT
Espansione della gestione degli asset cloud-native per le imprese distribuite
Per i fornitori, le piattaforme cloud-native offrono l'opportunità di supportare le aziende la cui infrastruttura IT è distribuita geograficamente, che hanno dipendenti remoti e stack IT dinamici. Adottando architetture scalabili, i fornitori possono semplificare il processo di implementazione e facilitare l'accesso attraverso la centralizzazione tra le diverse unità aziendali e sedi geografiche. I fornitori possono ulteriormente sfruttare questa opportunità offrendo funzionalità di rilevamento multicloud, gestione di applicazioni SaaS, aggiornamento automatico dell'inventario e analisi dell'utilizzo. Inoltre, le aziende più piccole potrebbero trovare più semplice utilizzare servizi in abbonamento che non richiedono infrastrutture e competenze interne. I fornitori possono esplorare opportunità differenziate in termini di piattaforme modulari che consentirebbero ai clienti di iniziare con il rilevamento e poi di ampliarlo con funzionalità software, cloud, finanziarie, di conformità e di analisi.
Integrazione dell'intelligence patrimoniale con la sicurezza informatica e i controlli finanziari.
Le informazioni relative alle risorse possono diventare più utili se collegate a problematiche di sicurezza informatica e a processi decisionali finanziari. Ad esempio, le organizzazioni possono utilizzare inventari adeguati per individuare endpoint non gestiti da alcun reparto IT, per collegare le vulnerabilità a specifiche risorse tecnologiche e per stabilire le priorità in base alla loro importanza per il business. Allo stesso modo, il collegamento dei dati relativi alle risorse con i dati di approvvigionamento e finanziari può aiutare le organizzazioni nella pianificazione del ciclo di vita delle risorse, nella gestione dei contratti e nel calcolo dei costi delle risorse tecnologiche. I fornitori in grado di offrire tutte queste funzionalità contemporaneamente possono soddisfare molte esigenze delle aziende senza la necessità di utilizzare applicazioni separate per funzioni diverse. Vi è inoltre l'opportunità di creare modelli di dati che includano la proprietà delle risorse, la configurazione, la sicurezza, le informazioni contrattuali, l'utilizzo e i costi.
Sviluppi recenti
- Luglio 2026: Dell ha annunciato che Lifecycle Hub Suite ora supporta sia dispositivi Dell che non Dell, consentendo alle organizzazioni di gestire ambienti hardware misti da un'unica piattaforma. Il servizio rafforza inoltre i processi di fine vita responsabili grazie a funzionalità integrate di rivendita, riciclo e smaltimento.
- Gennaio 2026: Ivanti ha annunciato l'introduzione di funzionalità di intelligenza artificiale agentiva all'interno di Ivanti Neurons per ITSM. La nuova funzionalità consente alle organizzazioni di utilizzare flussi di lavoro basati sull'IA che possono supportare le operazioni di assistenza, automatizzare processi complessi e migliorare l'esperienza di supporto ai dipendenti. Ivanti ha affermato che queste funzionalità sono progettate per ridurre il carico di lavoro del service desk e fornire interazioni più intelligenti attraverso l'automazione basata sul linguaggio naturale.
- Marzo 2026: Oracle ha annunciato il lancio del suo AI Customer Excellence Centre a Sydney per aiutare le organizzazioni a tenere il passo con i rapidi progressi dell'intelligenza artificiale. L'Oracle AI Customer Excellence Centre (AI CEC) fungerà da polo per l'innovazione e la collaborazione, riunendo i leader per promuovere l'adozione e il successo dell'IA in Australia e Oceania.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -