
Tamaño del mercado de lubricantes, tendencias y demanda para 2034
Tamaño y pronóstico del mercado de lubricantes (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aceite base (aceite mineral, aceite sintético y aceite de base biológica), por tipo (fluidos hidráulicos, aceites de motor, lubricantes para la transmisión, fluidos para el trabajo de metales, grasa, aceites de proceso, refrigerantes, aceites para transformadores y otros) y por industria de uso final (automotriz (automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados y otros), construcción, generación de energía, minería y metalurgia, procesamiento de alimentos, petróleo y gas, sector marítimo, aviación y otros).
- Estado : Publicada
- Código de informe : TIPRE00003547
- Categoría : Productos químicos y materiales
- Número de páginas : 536
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


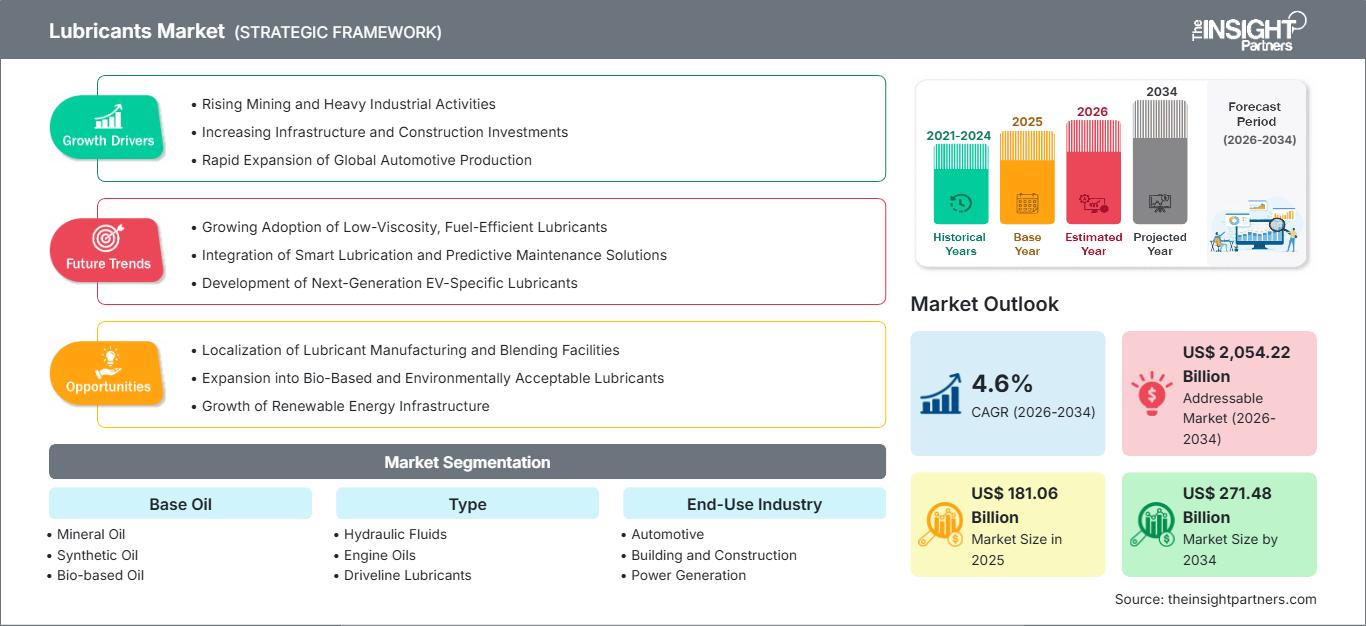
Tamaño del mercado en 2025
181.060 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
271.480 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,6 %
Índice de crecimiento
Mercado potencial
2.054,22 mil millones de dólares estadounidenses
(2026-2034)
El mercado de lubricantes alcanzó un valor de 181.060 millones de dólares en 2025 y se prevé que llegue a los 271.480 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 4,6% entre 2026 y 2034. La demanda se ve impulsada por la expansión del parque automovilístico, la producción industrial, el desarrollo de infraestructuras, los requisitos de fiabilidad de los equipos y la creciente adopción de formulaciones orientadas al rendimiento. El desarrollo de productos también se está orientando hacia formulaciones sintéticas, de base biológica, energéticamente eficientes y específicas para cada aplicación en los entornos operativos automotrices e industriales.
América del Norte sigue siendo un mercado clave debido a que las flotas de vehículos consolidadas, la automatización industrial, la generación de energía, la actividad aeroespacial y la demanda de repuestos mantienen el consumo de lubricantes. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 5,4 % entre 2026 y 2034 , impulsada por formulaciones sintéticas de alta calidad, productos con intervalos de cambio más prolongados, programas de eficiencia de equipos y un mayor énfasis normativo en el desempeño ambiental.
Análisis y perspectivas del mercado de lubricantes
- América del Norte: América del Norte representó una participación estimada del 20,20 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,3 % entre 2026 y 2034 , impulsada por el mantenimiento industrial, el consumo en el mercado de repuestos para automóviles y las formulaciones de alta gama.
- EE. UU.: Estados Unidos representó aproximadamente el 82,07 % de la demanda de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % entre 2026 y 2034, impulsado por las aplicaciones en transporte, manufactura y energía.
- Europa: Se estima que Europa representó una cuota del 23,50 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 4,6 % entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda a través de la producción automotriz y la modernización industrial.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente el 27,85% del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,4% entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y las economías manufactureras del sudeste asiático.
- Segmento más grande: El sector automotriz representó aproximadamente el 51,41% de la cuota de mercado en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,6% entre 2026 y 2034 , manteniendo la mayor base de demanda.
- Segmento de alto crecimiento: El aceite de origen biológico representó aproximadamente el 5,16 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,9 % entre 2026 y 2034 , impulsado por las aplicaciones medioambientales.
- Empresas clave analizadas en detalle: Shell Plc, Exxon Mobil Corporation, TotalEnergies SE, Chevron Corp, BP Plc, Fuchs SE, Valvoline Inc, China National Petroleum Corporation (CNPC), Puma Energy Holdings Pte Ltd, ENEOS Holdings Inc, Repsol SA, Gulf Oil International Ltd, Idemitsu Kosan Co Ltd, Hindustan Petroleum Corporation Ltd y Petron.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El panorama del mercado de lubricantes ha evolucionado, pasando de productos predominantemente a base de aceite mineral a formulaciones diferenciadas diseñadas para el control de la viscosidad, la resistencia a la oxidación, la estabilidad térmica, la eficiencia del combustible y la protección de los equipos. Los avances en la química de aditivos, el procesamiento de aceites base, la formulación sintética y el monitoreo de condiciones permiten intervalos de servicio más prolongados y un rendimiento específico para cada aplicación. La electrificación del sector automotriz también está modificando los requisitos para fluidos térmicos, sistemas de propulsión eléctrica, cojinetes y grasas especializadas.
Se prevé que la demanda futura se expanda en los centros de fabricación emergentes, especialmente en India, el sudeste asiático, Oriente Medio y algunas economías africanas. Las inversiones en infraestructura energética, flotas logísticas, minería, generación de energía renovable, centros de datos y fabricación avanzada generan oportunidades para productos especializados. Las iniciativas regulatorias que afectan a las emisiones, los aceites residuales, los vertidos marinos y el desempeño ambiental industrial deberían incentivar la mejora de las formulaciones. En consecuencia, las decisiones de adquisición se están volviendo más técnicas, y la aprobación de los fabricantes de equipos originales (OEM), el rendimiento del ciclo de vida, la continuidad del suministro y las credenciales de sostenibilidad cobran mayor importancia.
Alcance del informe del mercado de lubricantes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 181.060 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 271.480 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,6% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de lubricantes
Una amplia cadena de valor, que comienza con aceites base sintéticos y derivados del petróleo crudo, y continúa con la producción, mezcla y formulación de aditivos, el envasado, la distribución y los servicios técnicos, impulsa el crecimiento del mercado de lubricantes . El principal centro de consumo es el sector automotriz, y los usuarios industriales demandan fluidos hidráulicos, aceites para engranajes, fluidos para el trabajo de metales, grasas, aceites para transformadores, fluidos de proceso y refrigerantes. Cuanto más maquinaria se utiliza, mayor es la necesidad de reabastecimiento y mantenimiento.
La dinámica de la oferta depende de la disponibilidad de aceites base, el suministro de aditivos, la utilización de las refinerías, los costos de transporte y la capacidad de mezcla regional. Los productores integrados pueden controlar la volatilidad de las materias primas mediante operaciones de refinación y comercialización verticalmente integradas, y los proveedores especializados pueden diferenciarse aprovechando su experiencia en formulación. Las fluctuaciones en los costos del crudo, los aceites base, los aditivos, la energía y el flete afectan los precios de los productos y la gestión de inventarios, lo que conlleva la diversificación de fuentes y la regionalización de la producción.
La tecnología de producto, la ingeniería de aplicaciones, el alcance de la distribución, las relaciones con los fabricantes de equipos originales (OEM) y la amplitud de la cartera de productos son factores cada vez más importantes para el posicionamiento competitivo. Las operaciones integradas y las marcas globales ya establecidas son Shell plc, Exxon Mobil Corporation, TotalEnergies SE, Chevron Corporation y BP plc, mientras que FUCHS SE, PETROFER CHEMIE HR Fischer GmbH + Co. KG y Valvoline Inc. se centran en formulaciones especializadas y servicios técnicos.
La tendencia de inversión se orienta hacia la fabricación regional y productos de mayor valor añadido. Participan a través de cadenas de suministro y carteras de productos regionales específicas, como China National Petroleum Corporation, ENEOS Holdings, Inc., PJSC LUKOIL, Repsol, SA, Puma Energy Holdings Pte Ltd, Gulf Oil International Ltd y Petro-Canada Lubricants Inc. Se trata de productos sintéticos, formulaciones de base biológica, fluidos para vehículos eléctricos, servicios de mantenimiento predictivo e iniciativas de economía circular, que se están convirtiendo en parte de la diferenciación estratégica. Por lo tanto, el análisis del mercado de lubricantes se aplica cada vez más a las capacidades de formulación, así como a la escala de distribución y fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de lubricantes: Perspectivas estratégicas
Perspectivas regionales
Mercado de lubricantes de Norteamérica
Se estima que Norteamérica representará el 20,20 % de la demanda mundial en 2025 , con un crecimiento regional proyectado a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % hasta 2034. Las flotas de vehículos maduros, la maquinaria industrial, la actividad aeroespacial, la minería y la generación de energía crean una base sustancial de reemplazo y mantenimiento. La demanda se está desplazando hacia aceites de motor de mayor duración, productos sintéticos, grasas de alto rendimiento y fluidos industriales especializados que mejoran la eficiencia de los equipos. Estados Unidos representa el principal centro de consumo regional.
Canadá y México complementan la demanda regional a través de la minería, la energía, la manufactura, el transporte y la producción automotriz. Los clientes industriales utilizan cada vez más el análisis de aceite y el monitoreo de condiciones para optimizar los intervalos de lubricación y prevenir fallas en los equipos. Los requisitos ambientales fomentan el uso de formulaciones biodegradables de menor toxicidad en aplicaciones marinas, forestales e industriales específicas. Los proveedores regionales se benefician de una infraestructura de distribución consolidada, relaciones con fabricantes de equipos originales (OEM), instalaciones locales de mezcla y capacidades de soporte técnico que ayudan a los clientes a cumplir con los requisitos de rendimiento específicos de cada aplicación.
Mercado de lubricantes de EE. UU.
Estados Unidos representa aproximadamente el 82,07 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % hasta 2034. Su gran flota de vehículos de pasajeros y comerciales impulsa la demanda de aceite de motor, fluido de transmisión, grasa y fluido hidráulico, mientras que las aplicaciones de fabricación y energía sustentan el consumo industrial. Los principales proveedores mantienen extensas relaciones de mezcla, distribución, soporte técnico y colaboración con fabricantes de equipos originales (OEM) en todo el país.
Las necesidades del mercado de repuestos automotrices siguen siendo importantes, al igual que las de los sectores aeroespacial, de la construcción, la minería, la infraestructura de centros de datos y la generación de energía. Shell plc, Exxon Mobil Corporation, Chevron Corporation, BP plc y Valvoline Inc. mantienen una presencia significativa en el mercado a través de sus marcas y carteras especializadas. Las especificaciones más estrictas de los motores, los intervalos de cambio de aceite más prolongados, los requisitos de eficiencia de los equipos y las formulaciones sintéticas impulsan la tendencia hacia productos de mayor calidad. Los usuarios industriales priorizan cada vez más el monitoreo de lubricantes y la reducción de costos del ciclo de vida al seleccionar productos, lo que fortalece la demanda de servicio técnico.
Mercado europeo de lubricantes
Se estima que Europa representará el 23,50 % del mercado en 2025 , con un crecimiento del 5,4 % hasta 2034. Alemania sigue siendo el país líder gracias a su base de fabricación de automóviles, la producción de maquinaria, la industria química y su ecosistema de ingeniería. El Reino Unido mantiene la demanda a través de los sectores de transporte, manufactura, marítimo, aeronáutico y energético, mientras que la presión regulatoria fomenta formulaciones eficientes y respetuosas con el medio ambiente.
Francia e Italia representan un consumo significativo en los sectores de automoción, maquinaria industrial, procesamiento de alimentos y transporte. España suma la demanda de la fabricación de automóviles, la logística, la construcción, la energía y las operaciones industriales. En toda Europa, las exigencias medioambientales más estrictas y las especificaciones de los fabricantes de equipos originales (OEM) favorecen el uso de productos sintéticos, de baja viscosidad, biodegradables y específicos para cada aplicación. El re-refinado, la recuperación de aceites usados, la evaluación del ciclo de vida y la eficiencia de la formulación son cada vez más relevantes en las decisiones de compra. Al mismo tiempo, los usuarios industriales siguen adoptando programas de mantenimiento predictivo y lubricación de alto rendimiento.
Mercado de lubricantes en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representa aproximadamente el 27,85 % de la cuota de mercado de lubricantes en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % hasta 2034 , lo que la convierte en el mercado regional líder. China constituye la mayor base de demanda, seguida de Japón, India, Corea del Sur y Australia. La producción de vehículos, la industrialización, el desarrollo de infraestructuras y la expansión de la capacidad de fabricación impulsan el consumo.
China e India son motores clave del crecimiento, mientras que Japón y Corea del Sur impulsan aplicaciones avanzadas en los sectores automotriz, electrónico, naval y de maquinaria. Australia contribuye a través de la minería, la construcción, el transporte y la energía. La política industrial, las iniciativas de fabricación nacional, la inversión en infraestructura y los proyectos de transición energética respaldan la producción de fluidos hidráulicos, grasas, aceites para transformadores y productos especializados. La mezcla local, las homologaciones de fabricantes de equipos originales (OEM), el servicio técnico y las formulaciones específicas para cada aplicación siguen siendo factores competitivos importantes.
Mercado de lubricantes de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % hasta 2034, impulsada por la inversión en energía, construcción, minería, logística e infraestructura. Arabia Saudita lidera la demanda regional, mientras que los Emiratos Árabes Unidos siguen siendo un importante centro de distribución y reexportación. Sudáfrica ofrece una base industrial diversificada que abarca la minería, el transporte, la manufactura y la generación de energía.
Los grandes proyectos energéticos mantienen la demanda de lubricantes industriales y de proceso, mientras que el desarrollo de infraestructuras incrementa el consumo de fluidos hidráulicos, aceites para motores, grasas y productos para maquinaria de construcción. El resto de Oriente Medio y África ofrece oportunidades gracias a la expansión de las flotas de transporte, la mecanización agrícola, los proyectos mineros y la industrialización. Los proveedores requieren cada vez más redes de distribución resilientes debido a que las condiciones climáticas, las largas distancias de transporte, la intensidad de los equipos y la variabilidad de la cadena de suministro influyen en la selección de lubricantes, los requisitos de inventario y los intervalos de mantenimiento.
Análisis de segmentación
Aceite base
El mercado de lubricantes abarca aceites minerales, sintéticos y de base biológica, cada uno con diferentes requisitos de rendimiento, coste, medioambientales y operativos. El aceite mineral sigue siendo el más vendido, mientras que el sintético gana terreno en aplicaciones donde la estabilidad térmica, la eficiencia en el consumo de combustible, el rendimiento a bajas temperaturas y los intervalos de servicio más prolongados justifican un precio superior. El mercado de aceites de base biológica, aunque minoritario, se beneficia de aplicaciones sensibles al medio ambiente y de prácticas de abastecimiento sostenibles.
- Aceite mineral: El aceite mineral sigue siendo estratégicamente importante debido a su amplia disponibilidad, su tecnología de formulación consolidada, su competitividad en costos y su compatibilidad con las aplicaciones automotrices e industriales convencionales. Continúa siendo útil en aplicaciones de alto volumen donde el rendimiento superior no es esencial.
- Aceite sintético: El aceite sintético se elige cada vez más para motores exigentes, maquinaria industrial, equipos de aviación y aplicaciones especiales que requieren mayor resistencia a la oxidación, estabilidad térmica, intervalos de servicio más prolongados y una mayor eficiencia en condiciones de funcionamiento severas.
- Aceite de origen biológico: El aceite de origen biológico está ganando popularidad en aplicaciones sensibles al medio ambiente, como la silvicultura, la agricultura, las operaciones marítimas y determinados equipos industriales, donde la biodegradabilidad, el menor impacto ambiental y las credenciales de sostenibilidad influyen en las decisiones de adquisición.
Tipo
Los aceites para motores siguen siendo fundamentales, mientras que los fluidos hidráulicos, los aceites de proceso, los aceites para transformadores, las grasas, los fluidos para el trabajo de metales y los refrigerantes se benefician de la expansión de los equipos industriales y de los requisitos de rendimiento especializados.
- Fluidos hidráulicos: Los fluidos hidráulicos son esenciales para la construcción, la fabricación, la minería, la agricultura y la manipulación de materiales, y la demanda se inclina cada vez más por formulaciones que proporcionen protección contra el desgaste, estabilidad térmica, limpieza y un funcionamiento fiable en condiciones de alta presión.
- Aceites para motor: Los aceites para motor representan el mayor requerimiento de lubricantes en vehículos de pasajeros, flotas comerciales, motocicletas y maquinaria pesada, y las formulaciones sintéticas de alta calidad están ganando relevancia a medida que los motores se vuelven más pequeños, más eficientes y más exigentes técnicamente.
- Lubricantes para la transmisión: Los lubricantes para la transmisión se utilizan en transmisiones, diferenciales, ejes y sistemas relacionados, y los requisitos de formulación se vuelven cada vez más específicos para cada aplicación a medida que se expanden las transmisiones automáticas, los sistemas de propulsión híbridos y las arquitecturas de vehículos avanzadas.
- Fluidos para el trabajo de metales: Los fluidos para el trabajo de metales son esenciales para el corte, el conformado, el rectificado, el estampado y el mecanizado, procesos en los que los fabricantes hacen cada vez más hincapié en la vida útil de las herramientas, la calidad de la superficie, la seguridad del trabajador, la estabilidad del fluido y la reducción de residuos.
- Grasa: La grasa sigue siendo importante para cojinetes, juntas, engranajes y componentes expuestos a la contaminación o a condiciones de relubricación difíciles, y los grados especializados están ganando preferencia en aplicaciones de alta temperatura, carga pesada, marinas y de motores eléctricos.
- Aceites de proceso: Los aceites de proceso se utilizan como insumos funcionales y auxiliares de procesamiento en las industrias del caucho, los polímeros, los productos químicos, los textiles y la fabricación, por lo que la demanda está estrechamente ligada a los niveles de producción industrial y a los requisitos de procesamiento de materiales.
- Refrigerantes: Los refrigerantes dan soporte a los motores, los equipos industriales y los sistemas de gestión térmica al controlar el calor y la corrosión, y cada vez se requieren más formulaciones avanzadas para la maquinaria de alto rendimiento y los componentes de los sistemas de propulsión electrificados.
- Aceites para transformadores: Los aceites para transformadores siguen siendo esenciales para el aislamiento eléctrico y la disipación de calor en los transformadores, y la expansión de la red eléctrica, la integración de energías renovables y la sustitución de la infraestructura eléctrica obsoleta respaldan la demanda a largo plazo.
Industria de uso final
El sector automotriz sigue siendo el principal foco de demanda, mientras que la generación de energía, la construcción, la minería, el procesamiento de alimentos, el petróleo y el gas, el sector marítimo y la aviación generan requisitos diversificados para el rendimiento de lubricantes especializados.
- Automoción: El consumo de automóviles abarca turismos, vehículos comerciales ligeros, vehículos comerciales pesados y otras categorías de vehículos, y la demanda está impulsada por el crecimiento de las flotas, los ciclos de renovación, las especificaciones de los fabricantes de equipos originales (OEM), la tecnología de los motores y las crecientes exigencias de eficiencia.
- Edificación y construcción: El sector de la construcción genera demanda de excavadoras, grúas, cargadoras, compresores, equipos para hormigón y otra maquinaria que requiere fluidos hidráulicos, aceites de motor, grasas y lubricantes para engranajes para funcionar en condiciones exigentes.
- Generación de energía: La generación de energía utiliza aceites para turbinas, fluidos hidráulicos, grasas, aceites para transformadores y productos especializados en activos convencionales y renovables, y la fiabilidad de los equipos y la optimización del mantenimiento influyen notablemente en las adquisiciones.
- Minería y metalurgia: La minería y la metalurgia requieren lubricantes de alta resistencia para trituradoras, cintas transportadoras, molinos, camiones de transporte, sistemas hidráulicos y equipos de procesamiento, lo que genera demanda de formulaciones de alta carga, resistentes a la contaminación y de larga duración.
- Procesamiento de alimentos: El procesamiento de alimentos requiere lubricantes especializados diseñados para aplicaciones donde puede producirse un contacto incidental con los alimentos, por lo que el cumplimiento normativo, la limpieza, la baja toxicidad y el rendimiento fiable de los equipos son consideraciones importantes a la hora de comprar.
- Petróleo y gas: Las operaciones de petróleo y gas consumen lubricantes en equipos de perforación, compresión, bombeo, transporte, refinación y procesamiento, y las severas condiciones de operación aumentan la necesidad de formulaciones de alto rendimiento y térmicamente estables.
- Sector marítimo: Las aplicaciones marítimas requieren aceites para motores, lubricantes para engranajes, fluidos hidráulicos y productos respetuosos con el medio ambiente para la propulsión y los equipos auxiliares, y la selección de proveedores depende en gran medida del cumplimiento de la normativa y la fiabilidad de los equipos.
- Aviación: La aviación exige lubricantes altamente especializados para motores de aeronaves, turbinas, cojinetes, actuadores y sistemas auxiliares, donde las estrictas especificaciones, los requisitos de seguridad, los procesos de calificación y el rendimiento térmico crean importantes barreras técnicas.
- Otros sectores: Entre otros, se incluyen la agricultura, los ferrocarriles, la industria química, la farmacéutica, la electrónica y la manufactura en general, lo que proporciona una demanda diversificada de productos especializados que se ajustan al diseño de los equipos y a las condiciones de funcionamiento.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Automotor |
Alto |
Eficiencia de la flota |
Maduro |
|
Edificación y construcción |
Medio |
Tiempo de actividad del equipo |
Escalada |
|
Generación de energía |
Medio |
Expansión de la red |
Escalada |
|
Minería y metalurgia |
Medio |
De alta resistencia |
Maduro |
|
Procesamiento de alimentos |
Medio |
Lubricación higiénica |
Escalada |
|
Petróleo y gas |
Medio |
Confiabilidad de los activos |
Maduro |
|
Marina |
Medio |
Adopción de EAL |
Escalada |
|
Aviación |
Bajo |
Rendimiento térmico |
Maduro |
|
Otros |
Bajo |
Sistemas especializados |
Escalada |
Factores que impulsan el crecimiento del mercado de lubricantes y análisis de su impacto
Aumento de la flota de vehículos y del transporte comercial.
El aumento de la propiedad de automóviles en las economías emergentes impulsa directamente la demanda recurrente de aceite de motor, lubricantes y grasas para la transmisión, refrigerantes y fluidos de transmisión. Las flotas comerciales son clave para el consumo en el mercado de repuestos, ya que sus altas tasas de utilización generan muchos ciclos de mantenimiento. La logística, la distribución de comercio electrónico, el transporte público, la construcción y el transporte regional de mercancías contribuyen al aumento de la intensidad de lubricación por vehículo. Mientras tanto, las especificaciones más estrictas de los fabricantes de equipos originales (OEM) elevan las exigencias técnicas en cuanto al control de la viscosidad, la resistencia a la oxidación, la protección contra depósitos y la eficiencia del combustible. Por lo tanto, los proveedores pueden comenzar a orientar a los clientes hacia productos de mayor precio en lugar de simplemente licitar por volumen. Si bien la electrificación modera a largo plazo parte de la demanda tradicional de aceite de motor, otros componentes de los vehículos híbridos, como los aceites para flotas comerciales, los aceites de gestión térmica y los aceites no pertenecientes al sistema de propulsión, aún requieren aceites especializados.
Requisitos de automatización industrial y fiabilidad de equipos
El valor del tiempo de actividad de la maquinaria, la eficiencia energética y el mantenimiento predictivo está en aumento a medida que la modernización industrial cobra impulso. Los equipos de plantas automatizadas operan cada vez más de forma continua y bajo cargas más elevadas en plantas de fabricación, minas, centrales eléctricas, almacenes e instalaciones de procesamiento. Una falla en el lubricante puede provocar costosos tiempos de inactividad y generar preocupación entre los agentes de compras si el lubricante pierde viscosidad, se contamina, se oxida o requiere un largo período de cambio de aceite. En lugar de simplemente seguir un programa fijo, el análisis digital de aceite (DOA) y el monitoreo de condición basado en sensores (SCM) permiten a los operadores determinar cuándo cambiar los lubricantes. Esto ayuda a respaldar productos de alta calidad que ofrecen beneficios cuantificables a lo largo de su ciclo de vida. La selección del lubricante puede formar parte de la planificación del mantenimiento, integrando así el proceso de selección al trabajo realizado para el cliente, lo que representa una excelente manera de fortalecer la fidelización de clientes para un fabricante que combina tecnología de formulación con servicios técnicos. Esto es especialmente crítico para sistemas hidráulicos, cojinetes, cajas de engranajes, compresores, turbinas y otra maquinaria, donde una falla inesperada podría detener la producción.
Inversión en infraestructura y expansión del sistema energético
La generación de electricidad, el transporte, las aplicaciones industriales y la construcción urbana incrementan la demanda de lubricantes. La lubricación de equipos y rodamientos de turbinas eólicas, la construcción y el mantenimiento de sistemas solares, así como el mantenimiento eléctrico y los aceites para transformadores, son áreas donde la demanda aumentará para mejorar la red eléctrica. Los fluidos hidráulicos, los aceites de motor, las grasas y los lubricantes para transmisiones también se utilizan en flotas de maquinaria pesada durante proyectos de construcción e infraestructura. Las economías emergentes son importantes porque experimentan dos tendencias simultáneas: el desarrollo de infraestructura y el crecimiento de la manufactura y la logística. Las empresas de energía e infraestructura consideran cada vez más la confiabilidad, el soporte técnico, la continuidad del suministro y los beneficios en la vida útil de los equipos que ofrece el proveedor de lubricantes. Esto beneficia a los fabricantes que pueden mezclar sus productos localmente, poseen conocimientos de ingeniería de aplicaciones y cuentan con un amplio sistema de distribución con múltiples centros operativos para dar soporte a grandes proyectos.
Tendencias futuras del mercado de lubricantes
Transición hacia soluciones de lubricación circulares y con bajas emisiones de carbono
Se prevé que el panorama de tendencias del mercado de lubricantes evolucione gradualmente hacia materias primas con menor huella de carbono, ésteres biodegradables, aceites base re-refinados, envases reciclados y productos con mayor vida útil. Este cambio no implica la eliminación gradual de las formulaciones minerales, sino que aumentará la importancia del desempeño ambiental como criterio formal de adquisición. El LCO (Limpiador-Costo-Oleico) ahora considera los impactos del ciclo de vida, además de los aspectos técnicos, y es utilizado por operadores de flotas, fabricantes industriales, empresas marítimas y propietarios de infraestructuras. El re-refinado permite la creación de ciclos de materias primas circulares al transformar los aceites usados en componentes de olefina base reutilizables. Los proveedores tendrán ventaja si pueden documentar la composición del producto, su desempeño ambiental, las vías de recolección y la gestión al final de su vida útil, a medida que la sostenibilidad se integra en las políticas de compra corporativas. En el futuro, el desarrollo de productos probablemente se centrará en equilibrar la biodegradabilidad, la estabilidad oxidativa, la compatibilidad con los equipos y el costo, en lugar de convertir la sostenibilidad en un factor clave en sí misma.
Gestión digital de la lubricación y formulación específica para cada aplicación.
Se prevé que las tecnologías digitales se utilicen de forma más generalizada en la selección, el monitoreo y el mantenimiento de lubricantes. Los cambios de viscosidad, la contaminación, la oxidación, las partículas de desgaste y las condiciones de operación anormales pueden detectarse mediante sensores, análisis de laboratorio, equipos conectados y análisis predictivos antes de que se produzca una falla en el equipo. Esto representa un cambio: de vender volumen de lubricante a proporcionar soluciones para el rendimiento de los equipos. Además de la oferta de productos tradicional, los fabricantes pueden esperar ofrecer servicios de monitoreo digital, recomendaciones automatizadas y programas de mantenimiento específicos para cada aplicación. En cuanto a la formulación, la información de las máquinas conectadas puede utilizarse para especificar con mayor precisión los requisitos del producto en función de la temperatura, la carga, la velocidad, la contaminación y el ciclo de operación. Esto es especialmente importante para la minería, la manufactura, la generación de energía, el sector marítimo y las grandes flotas comerciales, donde el tiempo de inactividad por mantenimiento puede tener un impacto financiero. Los servicios digitales se integrarán para reforzar el posicionamiento premium y mejorar las relaciones entre proveedores, fabricantes de equipos originales (OEM) y usuarios industriales.
Oportunidades de mercado de lubricantes
Desarrollo de fluidos de alto rendimiento para equipos electrificados
A medida que la electrificación se expande y ofrece una amplia gama de oportunidades especializadas, las previsiones del mercado de lubricantes incluyen cada vez más estas, además de los motores convencionales. Los proveedores pueden crear fluidos con conductividad eléctrica mejorada, estabilidad térmica, compatibilidad de materiales, baja volatilidad y propiedades de fricción adecuadas. Esta oportunidad no se limita al sector de los automóviles de pasajeros; también se aplica a vehículos comerciales eléctricos, autobuses, equipos de minería, equipos de almacén y accionamientos industriales. Los fabricantes con vínculos existentes con fabricantes de equipos originales (OEM) tienen acceso a capacidades de cualificación para ingresar a nuevas plataformas lo antes posible; los proveedores especializados pueden centrarse en aplicaciones de alto valor, donde el rendimiento técnico es más importante que el volumen. Se debe priorizar la inversión en laboratorios de formulación, instalaciones de prueba, compatibilidad de aditivos y el desarrollo conjunto de equipos. La capacidad de producción de la región será clave a medida que la cadena de suministro de la movilidad eléctrica se regionalice en China, Europa, Norteamérica e India.
Expansión de las redes circulares de aceites base y mezclas localizadas.
La fabricación regionalizada ofrece la oportunidad de reducir el riesgo en la cadena de suministro y mejorar la capacidad de respuesta a las necesidades del cliente. Las plantas de mezcla locales permiten lograr especificaciones específicas para cada país, reducir los costos de transporte y ajustar los plazos de entrega, además de ofrecer mayor flexibilidad en toda la cartera de productos automotrices e industriales. La recolección y el reprocesamiento de aceite usado pueden crear cadenas de suministro circulares que reducen la necesidad de aceite base virgen y apoyan los objetivos ambientales. Esta oportunidad es especialmente relevante en mercados de alto crecimiento, donde el número de vehículos, la fabricación y la inversión en infraestructura también están en aumento. La colaboración con distribuidores, recolectores de aceite usado, recicladores, fabricantes de equipos originales (OEM) y clientes industriales puede ayudar a las empresas a mejorar su acceso al mercado. Los sistemas de recolección con control de calidad, el reprocesamiento, la compatibilidad de aditivos, la trazabilidad digital y la logística regional deben ser prioridades de inversión. Los modelos integrados ofrecen la posibilidad de una mayor resiliencia y proporcionan un valor añadido que va más allá de la distribución tradicional de lubricantes.
Novedades recientes
- Agosto de 2026: FUCHS SE inauguró su nuevo Centro Tecnológico para las Américas, de 55 000 pies cuadrados, en Taunton, Massachusetts. Estas instalaciones se centran en la investigación, el desarrollo, el soporte técnico, la formulación, la validación y las pruebas de rendimiento para aplicaciones en los sectores automotriz, de fabricación industrial, metalúrgico, médico y otros. Esta inversión fortalece la innovación orientada a las aplicaciones y la colaboración con los clientes en toda América.
- Agosto de 2026: SK Enmove amplió su red de distribución de aceites base premium en Norteamérica, fortaleciendo su posición en la cadena de suministro regional de lubricantes. Este avance es relevante para el mercado, ya que los aceites base premium son cada vez más importantes en las formulaciones de lubricantes de alto rendimiento, especialmente para los fabricantes que buscan mayor eficiencia, durabilidad y un mejor desempeño en sus formulaciones.
- Julio de 2026: Hyrax Oil Sdn Bhd firmó acuerdos para expandir la distribución de sus fluidos para transformadores Hyrax Estramol a Tailandia, Camboya, Laos, Myanmar y Vietnam . Metson Power fue designada como distribuidora preferente de aceites para transformadores y lubricantes industriales a base de ésteres y minerales, mientras que Eternity Technology Engineering se convirtió en el socio exclusivo de servicios técnicos en Tailandia. Este desarrollo respalda la expansión de los fluidos aislantes biodegradables y fortalece las capacidades técnicas regionales.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -