
Taille, tendances et demande du marché des lubrifiants d'ici 2034
Taille et prévisions du marché des lubrifiants (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par huile de base (huile minérale, huile synthétique et huile biosourcée), par type (fluides hydrauliques, huiles moteur, lubrifiants pour transmissions, fluides de travail des métaux, graisses, huiles de process, liquides de refroidissement, huiles pour transformateurs et autres) et par secteur d’utilisation finale (automobile [véhicules particuliers, véhicules utilitaires légers, véhicules utilitaires lourds et autres], bâtiment et construction, production d’énergie, mines et métallurgie, agroalimentaire, pétrole et gaz, secteur maritime, aviation et autres).
- Statut : Publié
- Code du rapport : TIPRE00003547
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 536
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
181,06 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
271,48 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,6 %
taux de croissance
Marché adressable
2 054,22 milliards de dollars américains
(2026-2034)
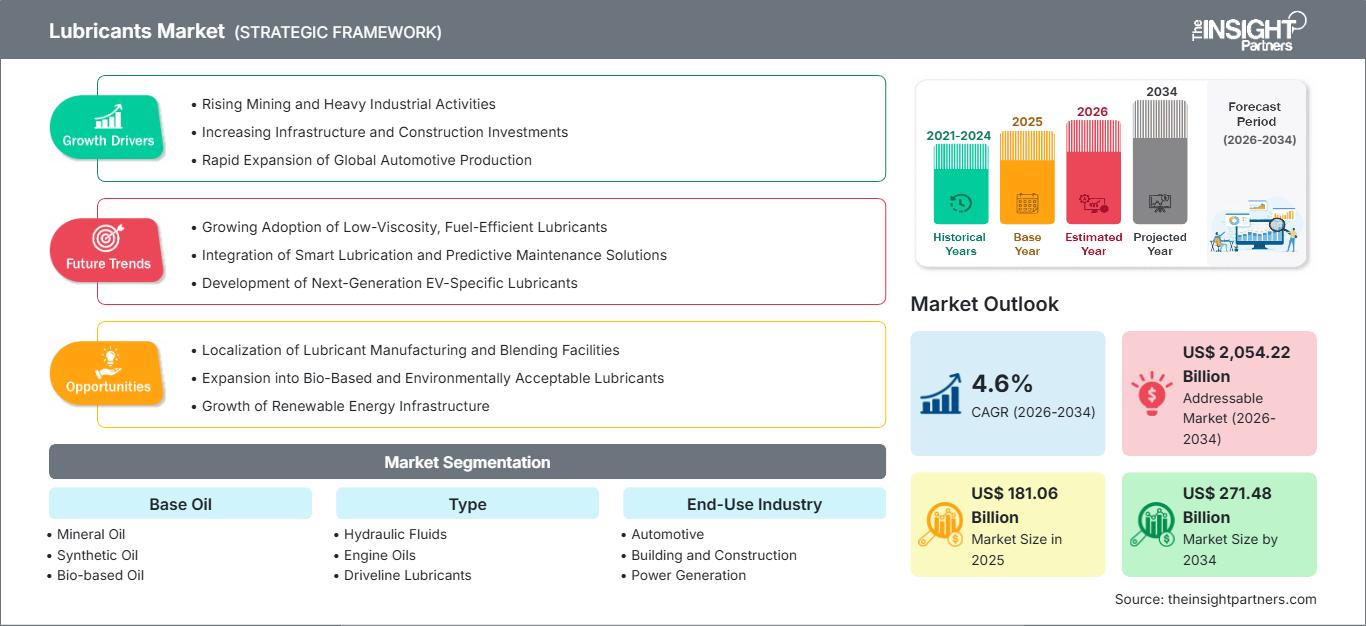
Le marché des lubrifiants était évalué à 181,06 milliards de dollars américains en 2025 et devrait atteindre 271,48 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 4,6 % entre 2026 et 2034. La demande est soutenue par l'expansion du parc automobile, la production industrielle, le développement des infrastructures, les exigences de fiabilité des équipements et l'adoption croissante de formulations axées sur la performance. Le développement de produits s'oriente également vers des formulations synthétiques, biosourcées, écoénergétiques et adaptées à des applications spécifiques dans les secteurs automobile et industriel.
L’Amérique du Nord demeure un marché prioritaire, car la consommation de lubrifiants est soutenue par des parcs automobiles matures, l’automatisation industrielle, la production d’énergie, l’activité aérospatiale et la demande de remplacement. On estime que la région connaîtra une croissance annuelle composée (TCAC) de 3,5 % à 5,4 % entre 2026 et 2034 , grâce aux formulations synthétiques haut de gamme, aux lubrifiants à durée de vie prolongée, aux programmes d’amélioration de l’efficacité des équipements et à l’accent mis par la réglementation sur la performance environnementale.
Analyse et perspectives du marché des lubrifiants
- Amérique du Nord : L'Amérique du Nord représentait une part estimée à 20,20 % en 2025 et devrait croître à un TCAC de 4,3 % entre 2026 et 2034 , soutenue par la maintenance industrielle, la consommation sur le marché de l'après-vente automobile et les formulations haut de gamme.
- États-Unis : Les États-Unis représentaient environ 82,07 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,4 % entre 2026 et 2034, tirée par les secteurs des transports, de la fabrication et de l'énergie.
- Europe : L'Europe détenait une part estimée à 23,50 % en 2025 et devrait croître à un TCAC de 3,0 à 4,6 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à la production automobile et à la modernisation industrielle.
- Asie-Pacifique : La région Asie-Pacifique représentait environ 27,85 % du marché en 2025 et devrait enregistrer un TCAC de 5,4 % entre 2026 et 2034 , tirée par la Chine, l'Inde, le Japon, la Corée du Sud et les économies manufacturières d'Asie du Sud-Est.
- Segment le plus important : le secteur automobile représentait environ 51,41 % des parts de marché en 2025 et devrait croître à un TCAC de 4,6 % entre 2026 et 2034 , conservant ainsi la plus grande base de demande.
- Segment à forte croissance : L'huile biosourcée détenait environ 5,16 % de parts de marché en 2025 et devrait enregistrer un TCAC de 5,9 % entre 2026 et 2034 , soutenue par les applications environnementales.
- Principales sociétés analysées en détail : Shell Plc, Exxon Mobil Corporation, TotalEnergies SE, Chevron Corp, BP Plc, Fuchs SE, Valvoline Inc, China National Petroleum Corporation (CNPC), Puma Energy Holdings Pte Ltd, ENEOS Holdings Inc, Repsol SA, Gulf Oil International Ltd, Idemitsu Kosan Co Ltd, Hindustan Petroleum Corporation Ltd et Petron.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des lubrifiants a considérablement évolué, passant de produits majoritairement à base d'huiles minérales à des formulations différenciées conçues autour du contrôle de la viscosité, de la résistance à l'oxydation, de la stabilité thermique, du rendement énergétique et de la protection des équipements. Les progrès réalisés dans la chimie des additifs, le traitement des huiles de base, la formulation synthétique et la surveillance de l'état des lubrifiants permettent d'allonger les intervalles d'entretien et d'obtenir des performances adaptées à chaque application. L'électrification automobile modifie également les exigences relatives aux fluides thermiques, aux systèmes de propulsion électrique, aux roulements et aux graisses spéciales.
La demande devrait se développer dans les nouveaux centres de production, notamment en Inde, en Asie du Sud-Est, au Moyen-Orient et dans certaines économies africaines. Les investissements dans les infrastructures énergétiques, les flottes logistiques, l'exploitation minière, les énergies renouvelables, les centres de données et la fabrication de pointe créent des opportunités pour les produits spécialisés. Les initiatives réglementaires relatives aux émissions, aux huiles usées, aux rejets marins et à la performance environnementale industrielle devraient encourager l'amélioration des formulations. Par conséquent, les décisions d'achat deviennent plus techniques : les homologations des constructeurs automobiles, la performance du cycle de vie, la continuité d'approvisionnement et les critères de durabilité prennent une importance croissante.
Portée du rapport sur le marché des lubrifiants
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 181,06 milliards de dollars américains |
| Taille du marché d'ici 2034 | 271,48 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,6% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des lubrifiants
Une vaste chaîne de valeur, qui débute avec les huiles de base d'origine brute et synthétique, se poursuit par la production, le mélange et la formulation d'additifs, le conditionnement, la distribution et les services techniques, et stimule la croissance du marché des lubrifiants . Le principal secteur consommateur est l'automobile, et les industriels ont besoin de fluides hydrauliques, d'huiles pour engrenages, de fluides de travail des métaux, de graisses, d'huiles pour transformateurs, de fluides de process et de liquides de refroidissement. Plus le nombre de machines utilisées est élevé, plus les besoins en lubrifiants et en maintenance sont importants.
La dynamique de l'offre dépend de la disponibilité des huiles de base, des additifs, du taux d'utilisation des raffineries, des coûts de transport et des capacités de mélange régionales. Les producteurs intégrés peuvent maîtriser la volatilité des matières premières en maintenant des opérations de raffinage et de commercialisation verticalement intégrées, tandis que les fournisseurs spécialisés peuvent se démarquer grâce à leur expertise en formulation. Les fluctuations des coûts du pétrole brut, des huiles de base, des additifs, de l'énergie et du fret influent sur les prix des produits et la gestion des stocks, ce qui entraîne une diversification des sources et une régionalisation de la production.
La technologie des produits, l'ingénierie d'application, le réseau de distribution, les relations avec les équipementiers et l'étendue du portefeuille sont des facteurs de plus en plus importants pour se positionner sur le marché. Les entreprises intégrées et les marques mondiales déjà bien établies sont Shell plc, Exxon Mobil Corporation, TotalEnergies SE, Chevron Corporation et BP plc, tandis que FUCHS SE, PETROFER CHEMIE HR Fischer GmbH + Co. KG et Valvoline Inc. se concentrent sur les formulations spécialisées et les services techniques.
Les investissements s'orientent vers une production plus régionale et des produits à plus forte valeur ajoutée. Les entreprises impliquées, telles que China National Petroleum Corporation, ENEOS Holdings, Inc., PJSC LUKOIL, Repsol, SA, Puma Energy Holdings Pte Ltd, Gulf Oil International Ltd et Petro-Canada Lubricants Inc., s'appuient sur des chaînes d'approvisionnement régionales et des portefeuilles de produits spécifiques. Ces entreprises proposent des produits synthétiques, des formulations biosourcées, des fluides pour véhicules électriques, des services de maintenance prédictive et des initiatives d'économie circulaire, autant d'éléments qui contribuent à leur différenciation stratégique. Par conséquent, l' analyse du marché des lubrifiants s'applique de plus en plus aux capacités de formulation, ainsi qu'à la distribution et à l'échelle de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des lubrifiants : Perspectives stratégiques
Perspectives régionales
Marché des lubrifiants en Amérique du Nord
L'Amérique du Nord devrait représenter 20,20 % de la demande mondiale en 2025 , avec une croissance régionale projetée à un TCAC de 4,3 % jusqu'en 2034. Les parcs automobiles matures, les machines industrielles, l'aérospatiale, l'exploitation minière et la production d'énergie constituent une base importante pour le remplacement et la maintenance des équipements. La demande évolue vers des huiles moteur à durée de vie prolongée, des produits synthétiques, des graisses haute performance et des fluides industriels spéciaux qui améliorent l'efficacité des équipements. Les États-Unis représentent le principal centre de consommation régional.
Le Canada et le Mexique contribuent à satisfaire la demande régionale grâce à leurs secteurs minier, énergétique, manufacturier, des transports et de l'automobile. Les clients industriels ont de plus en plus recours à l'analyse d'huile et à la surveillance de son état pour optimiser les intervalles de lubrification et prévenir les pannes d'équipement. Les exigences environnementales favorisent l'utilisation de formulations biodégradables et moins toxiques dans certaines applications marines, forestières et industrielles. Les fournisseurs régionaux bénéficient d'une infrastructure de distribution établie, de relations privilégiées avec les équipementiers, d'installations de mélange locales et de capacités de soutien technique qui permettent aux clients de répondre aux exigences de performance spécifiques à chaque application.
Marché américain des lubrifiants
Les États-Unis représentaient environ 82,07 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,4 % jusqu'en 2034. Leur important parc de véhicules particuliers et utilitaires stimule la demande d'huile moteur, d'huile de transmission, de graisse et d'huile hydraulique, tandis que les applications industrielles et énergétiques soutiennent la consommation du secteur manufacturier. Les principaux fournisseurs entretiennent des relations étendues avec les équipementiers et les services de mélange, de distribution et d'assistance technique à travers le pays.
Les besoins du marché de l'après-vente automobile demeurent importants, au même titre que ceux des secteurs de l'aérospatiale, de la construction, des mines, des infrastructures de centres de données et de la production d'énergie. Shell plc, Exxon Mobil Corporation, Chevron Corporation, BP plc et Valvoline Inc. conservent une présence significative sur le marché grâce à leurs gammes de marques et de produits spécialisés. Des spécifications moteur plus strictes, des intervalles de vidange plus longs, des exigences accrues en matière d'efficacité des équipements et des formulations synthétiques favorisent la montée en gamme. Les utilisateurs industriels privilégient de plus en plus le contrôle des lubrifiants et la réduction des coûts sur l'ensemble du cycle de vie lors du choix des produits, ce qui renforce la demande en services techniques.
Marché européen des lubrifiants
On estime que l'Europe représentera 23,50 % du marché en 2025 , avec une croissance de 5,4 % jusqu'en 2034. L'Allemagne demeure le pays leader grâce à son secteur automobile, sa production de machines, son industrie chimique et son écosystème d'ingénierie. Le Royaume-Uni maintient sa demande grâce aux transports, à l'industrie manufacturière, au secteur maritime, à l'aéronautique et à l'énergie, tandis que les exigences réglementaires favorisent des formulations efficaces et respectueuses de l'environnement.
La France et l'Italie représentent une part importante de la consommation dans les secteurs de l'automobile, des machines industrielles, de l'agroalimentaire et des transports. L'Espagne contribue également à la demande en raison de la fabrication automobile, de la logistique, du BTP, de l'énergie et des activités industrielles. Partout en Europe, le renforcement des normes environnementales et des spécifications des constructeurs automobiles favorise l'utilisation de produits synthétiques, à faible viscosité, biodégradables et adaptés à chaque application. Le re-raffinage, la valorisation des huiles usagées, l'analyse du cycle de vie et l'optimisation des formulations sont des critères de plus en plus importants pour les décisions d'achat. Parallèlement, les industriels continuent d'adopter la maintenance conditionnelle et les programmes de lubrification haute performance.
Marché des lubrifiants de la région Asie-Pacifique
La région Asie-Pacifique détenait environ 27,85 % des parts de marché des lubrifiants en 2025 et devrait connaître une croissance annuelle composée de 5,4 % jusqu'en 2034 , ce qui en fait le premier marché régional. La Chine représente le plus important bassin de demande, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La production automobile, l'industrialisation, le développement des infrastructures et l'expansion des capacités de production sont les principaux moteurs de la consommation.
La Chine et l'Inde sont des moteurs de croissance majeurs, tandis que le Japon et la Corée du Sud soutiennent les applications de pointe dans les secteurs de l'automobile, de l'électronique, de la construction navale et de la mécanique. L'Australie contribue à la croissance économique par le biais des mines, de la construction, des transports et de l'énergie. La politique industrielle, les initiatives de production nationale, les investissements dans les infrastructures et les projets de transition énergétique favorisent la production de fluides hydrauliques, de graisses, d'huiles pour transformateurs et de produits de spécialité. Le mélange local, les homologations des constructeurs automobiles, le service technique et les formulations adaptées aux applications spécifiques demeurent des atouts concurrentiels importants.
Marché des lubrifiants du Moyen-Orient et de l'Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé de 4,9 % jusqu'en 2034, soutenue par les investissements dans l'énergie, la construction, les mines, la logistique et les infrastructures. L'Arabie saoudite est le principal moteur de la demande régionale, tandis que les Émirats arabes unis demeurent une plateforme importante de distribution et de réexportation. L'Afrique du Sud offre un tissu industriel diversifié, couvrant les secteurs des mines, des transports, de la production manufacturière et de l'énergie.
Les grands projets énergétiques alimentent la demande en lubrifiants industriels et de process, tandis que le développement des infrastructures accroît la consommation de fluides hydrauliques, d'huiles moteur, de graisses et de produits pour engins de chantier. Le reste du Moyen-Orient et de l'Afrique offre des opportunités grâce à l'expansion des flottes de transport, la mécanisation agricole, les projets miniers et l'industrialisation. Les fournisseurs ont de plus en plus besoin de réseaux de distribution performants, car les conditions climatiques, les longues distances de transport, l'intensité des équipements et la variabilité de la chaîne d'approvisionnement influent sur le choix des lubrifiants, les besoins en stocks et les intervalles d'entretien.
Analyse de segmentation
Huile de base
Le marché des lubrifiants englobe les huiles minérales, synthétiques et biosourcées, chaque catégorie répondant à des exigences spécifiques en matière de performance, de coût, d'environnement et d'exploitation. L'huile minérale demeure la base du marché en termes de volume, tandis que l'huile synthétique est privilégiée lorsque sa stabilité thermique, son rendement énergétique, ses performances à basse température et ses intervalles d'entretien plus longs justifient un prix plus élevé. L'huile biosourcée, bien que moins répandue, bénéficie d'applications respectueuses de l'environnement et d'un approvisionnement axé sur le développement durable.
- Huile minérale : L’huile minérale demeure stratégiquement importante en raison de sa large disponibilité, de sa technologie de formulation éprouvée, de son prix compétitif et de sa compatibilité avec les applications automobiles et industrielles classiques. Elle continue de convenir aux applications à grand volume où des performances optimales ne sont pas indispensables.
- Huile synthétique : L’huile synthétique est de plus en plus choisie pour les moteurs exigeants, les machines industrielles, les équipements aéronautiques et les applications spécialisées qui nécessitent une résistance accrue à l’oxydation, une stabilité thermique, des intervalles d’entretien plus longs et une efficacité améliorée dans des conditions de fonctionnement difficiles.
- Huile biosourcée : L’huile biosourcée suscite un intérêt croissant dans des applications sensibles à l’environnement telles que la foresterie, l’agriculture, les opérations maritimes et certains équipements industriels où la biodégradabilité, l’impact environnemental réduit et les critères de durabilité influencent les décisions d’achat.
Taper
Les huiles moteur restent essentielles, tandis que les fluides hydrauliques, les huiles de process, les huiles pour transformateurs, les graisses, les fluides de travail des métaux et les liquides de refroidissement bénéficient d'une expansion dans les équipements industriels et des exigences de performance spécialisées.
- Fluides hydrauliques : Les fluides hydrauliques sont utilisés dans les secteurs de la construction, de la fabrication, des mines, de l’agriculture et de la manutention, et la demande privilégie de plus en plus les formulations qui offrent une protection contre l’usure, une stabilité thermique, la propreté et un fonctionnement fiable dans des conditions de haute pression.
- Huiles moteur : Les huiles moteur représentent le plus grand besoin en lubrifiants pour les véhicules de tourisme, les flottes commerciales, les motos et les engins lourds, les formulations synthétiques haut de gamme gagnant en importance à mesure que les moteurs deviennent plus petits, plus efficaces et plus exigeants sur le plan technique.
- Lubrifiants pour transmission : Les lubrifiants pour transmission sont destinés aux transmissions, différentiels, essieux et systèmes connexes, et leurs exigences de formulation deviennent de plus en plus spécifiques à chaque application à mesure que se développent les transmissions automatiques, les groupes motopropulseurs hybrides et les architectures de véhicules avancées.
- Fluides de travail des métaux : Les fluides de travail des métaux sont essentiels pour la découpe, le formage, le meulage, l’emboutissage et l’usinage, opérations dans lesquelles les fabricants mettent de plus en plus l’accent sur la durée de vie des outils, la qualité de surface, la sécurité des travailleurs, la stabilité des fluides et la réduction des déchets.
- Graisse : La graisse reste importante pour les roulements, les joints, les engrenages et les composants exposés à la contamination ou à des conditions de relubrification difficiles, les grades spécialisés étant privilégiés dans les applications à haute température, à forte charge, marines et de moteurs électriques.
- Huiles de traitement : Les huiles de traitement sont utilisées comme intrants fonctionnels et auxiliaires de traitement dans les secteurs du caoutchouc, des polymères, des produits chimiques, des textiles et de la fabrication, ce qui rend la demande étroitement liée aux niveaux de production industrielle et aux exigences de traitement des matériaux.
- Liquides de refroidissement : Les liquides de refroidissement assurent le bon fonctionnement des moteurs, des équipements industriels et des systèmes de gestion thermique en contrôlant la chaleur et la corrosion ; des formulations avancées sont de plus en plus nécessaires pour les machines hautes performances et les composants de groupes motopropulseurs électrifiés.
- Huiles pour transformateurs : Les huiles pour transformateurs restent essentielles à l’isolation électrique et à la dissipation de la chaleur dans les transformateurs, l’expansion du réseau, l’intégration des énergies renouvelables et le remplacement des infrastructures électriques vieillissantes soutenant la demande à long terme.
Industrie utilisatrice finale
Le secteur automobile reste le principal centre de demande, tandis que la production d'énergie, la construction, l'exploitation minière, l'agroalimentaire, le pétrole et le gaz, le secteur maritime et l'aviation créent des besoins diversifiés en matière de performances des lubrifiants spécialisés.
- Secteur automobile : La consommation automobile englobe les voitures particulières, les véhicules utilitaires légers, les véhicules utilitaires lourds et d’autres catégories de véhicules, la demande étant tirée par la croissance du parc automobile, les cycles de remplacement, les spécifications des équipementiers, la technologie des moteurs et les exigences croissantes en matière d’efficacité.
- Bâtiment et construction : Le secteur du bâtiment et de la construction génère une demande en excavatrices, grues, chargeuses, compresseurs, équipements à béton et autres machines nécessitant des fluides hydrauliques, des huiles moteur, des graisses et des lubrifiants pour engrenages pour fonctionner dans des conditions exigeantes.
- Production d'énergie : La production d'énergie utilise des huiles pour turbines, des fluides hydrauliques, des graisses, des huiles pour transformateurs et des produits spécialisés pour les installations conventionnelles et renouvelables, la fiabilité des équipements et l'optimisation de la maintenance influençant fortement les achats.
- Exploitation minière et métallurgie : L’exploitation minière et la métallurgie nécessitent des lubrifiants haute performance pour les concasseurs, les convoyeurs, les broyeurs, les camions de transport, les systèmes hydrauliques et les équipements de traitement, créant ainsi une demande pour des formulations à charge élevée, résistantes à la contamination et à durée de vie prolongée.
- Transformation des aliments : La transformation des aliments nécessite des lubrifiants spécialisés conçus pour les applications où un contact accidentel avec les aliments peut se produire, ce qui fait de la conformité réglementaire, de la propreté, de la faible toxicité et de la fiabilité des performances des équipements des critères d’achat importants.
- Pétrole et gaz : Les opérations pétrolières et gazières consomment des lubrifiants pour les équipements de forage, de compression, de pompage, de transport, de raffinage et de traitement, et les conditions d’exploitation sévères augmentent le besoin de formulations haute performance et thermiquement stables.
- Industrie marine : Les applications marines nécessitent des huiles moteur, des lubrifiants pour engrenages, des fluides hydrauliques et des produits respectueux de l'environnement pour la propulsion et les équipements auxiliaires, la conformité réglementaire et la fiabilité des équipements influençant le choix des fournisseurs.
- Aviation : L'aviation exige des lubrifiants hautement spécialisés pour les moteurs, les turbines, les roulements, les actionneurs et les systèmes auxiliaires des avions, où des spécifications rigoureuses, des exigences de sécurité, des processus de qualification et des performances thermiques créent des barrières techniques élevées.
- Autres secteurs : Les autres industries comprennent l’agriculture, les chemins de fer, la chimie, la pharmacie, l’électronique et la fabrication en général, offrant une demande diversifiée de produits spécialisés adaptés à la conception des équipements et aux conditions d’exploitation.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Automobile |
Haut |
Efficacité de la flotte |
Mature |
|
Bâtiment et construction |
Moyen |
Temps de disponibilité des équipements |
Mise à l'échelle |
|
Production d'énergie |
Moyen |
Extension du réseau |
Mise à l'échelle |
|
Exploitation minière et métallurgie |
Moyen |
Robuste |
Mature |
|
Transformation des aliments |
Moyen |
Lubrification hygiénique |
Mise à l'échelle |
|
Pétrole et gaz |
Moyen |
Fiabilité des actifs |
Mature |
|
Marin |
Moyen |
Adoption de l'anglais langue seconde |
Mise à l'échelle |
|
Aviation |
Faible |
Performances thermiques |
Mature |
|
Autres |
Faible |
Systèmes spécialisés |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des lubrifiants
Augmentation du parc automobile et du transport commercial
La croissance du parc automobile dans les économies émergentes stimule directement la demande récurrente d'huiles moteur, de lubrifiants et graisses pour la transmission, de liquides de refroidissement et d'huiles de boîte de vitesses. Les flottes commerciales jouent un rôle clé dans la consommation du marché de l'après-vente, car leur utilisation intensive génère de nombreux cycles d'entretien. La logistique, la distribution e-commerce, les transports publics, le BTP et le transport régional de marchandises contribuent tous à l'augmentation de la consommation de lubrifiants par véhicule. Parallèlement, le renforcement des spécifications des constructeurs automobiles accroît les exigences techniques en matière de contrôle de la viscosité, de résistance à l'oxydation, de protection contre les dépôts et d'efficacité énergétique. Les fournisseurs peuvent ainsi orienter leurs clients vers des produits plus onéreux plutôt que de se contenter de miser sur le volume. Si l'électrification modère la demande d'huiles moteur traditionnelles à long terme, d'autres composants des véhicules hybrides – tels que les huiles pour flottes commerciales, les huiles de gestion thermique et les huiles non destinées à la transmission – nécessitent toujours des huiles spécifiques.
Exigences en matière d'automatisation industrielle et de fiabilité des équipements
L'importance de la disponibilité des machines, de l'efficacité énergétique et de la maintenance prédictive croît avec l'accélération de la modernisation industrielle. Dans les usines, les mines, les centrales électriques, les entrepôts et les installations de traitement, les équipements automatisés fonctionnent de plus en plus en continu et sous des charges plus élevées. Une défaillance du lubrifiant peut entraîner des arrêts de production coûteux et susciter des inquiétudes chez les acheteurs si le lubrifiant devient instable en viscosité, est contaminé ou oxydé, ou si l'intervalle entre les vidanges est long. Au lieu de se contenter de suivre un calendrier fixe, l'analyse numérique de l'huile (DOA) et la surveillance de l'état des équipements par capteurs (SCM) permettent aux opérateurs de déterminer le moment opportun pour changer les lubrifiants. Ceci contribue à valoriser les produits haut de gamme qui offrent des avantages mesurables tout au long de leur cycle de vie. Le choix du lubrifiant peut faire partie intégrante de la planification de la maintenance, ce qui en fait un élément essentiel du service client. C'est un excellent moyen de fidéliser la clientèle pour un fabricant qui associe technologie de formulation et services techniques. Ceci est particulièrement crucial pour les systèmes hydrauliques, les roulements, les réducteurs, les compresseurs, les turbines et autres machines, où une panne inattendue pourrait interrompre la production.
Investissement dans les infrastructures et expansion du système énergétique
La production d'électricité, les transports, les applications industrielles et la construction urbaine accroissent la demande en lubrifiants. La lubrification des équipements et des roulements des éoliennes, la construction et la maintenance des centrales solaires, ainsi que la maintenance des réseaux électriques et les huiles pour transformateurs sont autant de secteurs où la demande augmentera afin d'améliorer le réseau. Les fluides hydrauliques, les huiles moteur, les graisses et les lubrifiants pour transmissions sont également utilisés dans les parcs d'engins lourds lors des projets de construction et d'infrastructures. Les économies émergentes sont importantes car elles connaissent simultanément deux tendances : le développement des infrastructures et la croissance des secteurs de la production et de la logistique. Les entreprises des secteurs de l'énergie et des infrastructures accordent une importance croissante à la fiabilité, au support technique, à la continuité d'approvisionnement et à la durée de vie des équipements offerts par les fournisseurs de lubrifiants. Ceci avantage les fabricants capables de mélanger leurs produits localement, possédant des compétences en ingénierie d'application et disposant d'un vaste réseau de distribution avec plusieurs sites opérationnels pour soutenir les grands projets.
Tendances futures du marché des lubrifiants
Transition vers des solutions de lubrification à faible émission de carbone et circulaires
Le marché des lubrifiants devrait progressivement évoluer vers des matières premières à faible empreinte carbone, des esters biodégradables, des huiles de base régénérées, des emballages recyclés et des produits à durée de vie prolongée. Cette évolution ne signifie pas la disparition progressive des formulations minérales, mais elle renforcera l'importance accordée à la performance environnementale comme critère d'achat formel. L'analyse du cycle de vie (ACV) prend désormais en compte l'impact du cycle de vie, en plus des aspects techniques, et est utilisée par les gestionnaires de flottes, les industriels, les entreprises maritimes et les propriétaires d'infrastructures. Le ré-raffinage permet de créer des filières d'approvisionnement circulaires en transformant les huiles usagées en composants oléfiniques de base réutilisables. Les fournisseurs seront avantagés s'ils peuvent documenter la composition des produits, leur performance environnementale, les filières de collecte et la gestion de fin de vie, à mesure que le développement durable s'intègre aux politiques d'achat des entreprises. À l'avenir, le développement des produits privilégiera probablement l'équilibre entre biodégradabilité, stabilité à l'oxydation, compatibilité avec les équipements et coût, plutôt que de faire du développement durable un critère unique.
Gestion numérique de la lubrification et formulation spécifique à l'application
Les technologies numériques devraient être de plus en plus utilisées dans la sélection, le contrôle et la maintenance des lubrifiants. Grâce à des capteurs, des analyses en laboratoire, des équipements connectés et des analyses prédictives, les variations de viscosité, la contamination, l'oxydation, les particules d'usure et les conditions de fonctionnement anormales peuvent être détectées avant toute panne. On passe ainsi de la vente de lubrifiants en volume à la fourniture de solutions d'optimisation des performances des équipements. Outre les produits traditionnels, les fabricants peuvent s'attendre à proposer des services de surveillance numérique, des recommandations automatisées et des programmes de maintenance adaptés aux applications. Côté formulation, les informations issues des machines connectées permettent de définir plus précisément les exigences des produits en fonction de la température, de la charge, de la vitesse, de la contamination et du cycle de fonctionnement. Ces éléments sont particulièrement importants pour les secteurs minier, manufacturier, de la production d'énergie, maritime et les grandes flottes commerciales, où les arrêts pour maintenance peuvent avoir un impact financier considérable. L'intégration des services numériques renforcera le positionnement haut de gamme et améliorera les relations entre les fournisseurs, les équipementiers et les utilisateurs industriels.
Opportunités du marché des lubrifiants
Développement de fluides haute performance pour équipements électrifiés
Avec l'électrification croissante et ses nombreuses opportunités spécialisées, les prévisions du marché des lubrifiants intègrent de plus en plus ces dernières, en plus des moteurs conventionnels. Les fournisseurs peuvent créer des fluides aux propriétés améliorées : conductivité électrique, stabilité thermique, compatibilité des matériaux, faible volatilité et propriétés de friction optimales. Ces opportunités ne se limitent pas aux véhicules particuliers ; elles concernent également les véhicules utilitaires électriques, les bus, les équipements miniers, les équipements d'entrepôt et les entraînements industriels. Les fabricants ayant déjà des liens avec les constructeurs automobiles bénéficient de capacités de qualification leur permettant d'accéder aux nouvelles plateformes au plus tôt. Les fournisseurs spécialisés peuvent quant à eux se concentrer sur les applications à forte valeur ajoutée, où la performance technique prime sur le volume. Les investissements doivent être prioritaires pour les laboratoires de formulation, les installations d'essais, la compatibilité des additifs et le co-développement d'équipements. La capacité de production régionale jouera un rôle déterminant à mesure que la chaîne d'approvisionnement de l'électromobilité se régionalise en Chine, en Europe, en Amérique du Nord et en Inde.
Développement des réseaux de mélange localisé et d'huiles de base circulaires
La régionalisation de la production offre l'opportunité de réduire les risques liés à la chaîne d'approvisionnement et d'améliorer la réactivité aux besoins des clients. Les usines de mélange locales permettent de proposer des spécifications adaptées à chaque pays, de réduire les coûts de transport et de respecter les délais de livraison nationaux, tout en offrant une plus grande flexibilité pour l'ensemble de la gamme de produits automobiles et industriels. La collecte et le re-raffinage des huiles usagées peuvent créer des circuits courts d'approvisionnement, réduisant ainsi le besoin en huiles de base vierges et contribuant aux objectifs environnementaux. Cette opportunité est particulièrement pertinente sur les marchés à forte croissance, où le nombre de véhicules, la production et les investissements dans les infrastructures augmentent également. Les partenariats avec les distributeurs, les collecteurs d'huiles usagées, les recycleurs, les équipementiers et les clients industriels peuvent aider les entreprises à améliorer leur accès au marché. Les systèmes de collecte contrôlés, le re-raffinage, la compatibilité des additifs, la traçabilité numérique et la logistique régionale doivent constituer des priorités d'investissement. Les modèles intégrés offrent la perspective d'une résilience accrue et apportent une valeur ajoutée au-delà de la distribution traditionnelle de lubrifiants.
Développements récents
- Août 2026 : FUCHS SE a inauguré son nouveau Centre technologique pour les Amériques, d’une superficie de 5 110 m², à Taunton, dans le Massachusetts. Ce centre est dédié à la recherche, au développement, au support technique, à la formulation, à la validation et aux essais de performance pour les secteurs de l’automobile, de la fabrication industrielle, de la métallurgie, du médical et autres. Cet investissement renforce l’innovation axée sur les applications et la collaboration avec les clients sur l’ensemble du continent américain.
- Août 2026 : SK Enmove a étendu son réseau de distribution d’huiles de base haut de gamme en Amérique du Nord, renforçant ainsi sa position dans la chaîne d’approvisionnement régionale en lubrifiants. Ce développement est pertinent pour le marché, car les huiles de base haut de gamme jouent un rôle de plus en plus important dans les formulations de lubrifiants haute performance, notamment pour les fabricants qui recherchent une efficacité, une durabilité et des performances de formulation accrues.
- Juillet 2026 : Hyrax Oil Sdn Bhd a signé des accords pour étendre la distribution de ses fluides pour transformateurs à base d’ester Hyrax Estramol en Thaïlande, au Cambodge, au Laos, au Myanmar et au Vietnam . Metson Power a été désigné distributeur privilégié des huiles pour transformateurs minérales et à base d’ester, ainsi que des lubrifiants industriels, tandis qu’Eternity Technology Engineering est devenu le partenaire exclusif pour les services techniques en Thaïlande. Ce développement favorise l’expansion des fluides isolants biodégradables et renforce les capacités techniques régionales.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -