
Mercado de inhibidores de incrustaciones para yacimientos petrolíferos: tamaño, tendencias y previsiones 2034
Tamaño del mercado de inhibidores de incrustaciones en yacimientos petrolíferos y previsiones (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (fosfonatos, carboxilato/acrilato, sulfonatos, otros); aplicación (industria energética y de la construcción, industria minera, industria del petróleo y el gas, tratamiento de agua y aguas residuales, industria alimentaria y de bebidas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015098
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 23, 2026


Tamaño del mercado en 2025
2.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.290 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,21 %
Índice de crecimiento
Mercado potencial
31.830 millones de dólares estadounidenses
(2026-2034)
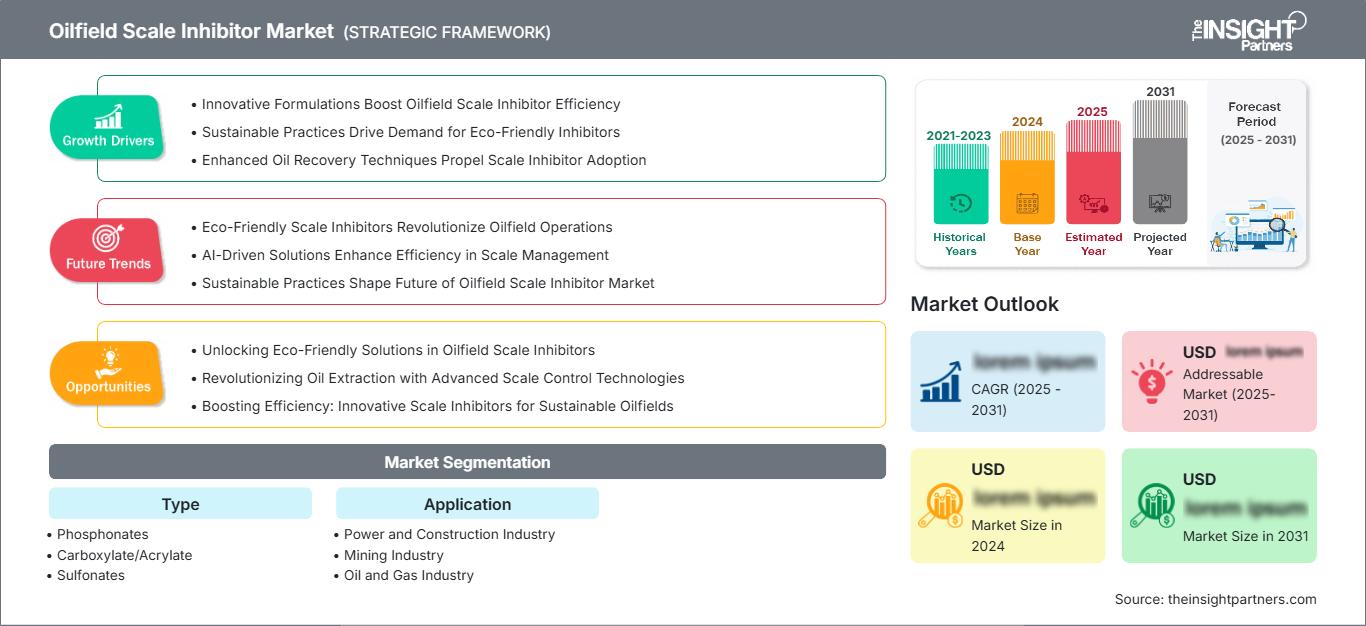
El mercado de inhibidores de incrustaciones en yacimientos petrolíferos alcanzó un valor de 2720 millones de dólares estadounidenses en 2025 y se prevé que alcance los 4290 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,21 % durante el período 2026-2034. La demanda se ve impulsada por el aumento del volumen de agua producida, el envejecimiento de los yacimientos, la complejidad de la composición química del agua y la necesidad de mantener la eficiencia de la producción al tiempo que se controla la deposición de minerales en pozos, tuberías, oleoductos y equipos de procesamiento.
En toda Norteamérica, se prevé que la demanda del mercado de inhibidores de incrustaciones en yacimientos petrolíferos crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 5,4 % al 5,9 % entre 2026 y 2034. Los yacimientos no convencionales maduros, las crecientes necesidades de gestión del agua, el desarrollo en alta mar y una disciplina más estricta en los costes operativos están impulsando a los productores a adoptar productos químicos para el control de incrustaciones de mayor duración, menor dosificación y específicos para cada aplicación.
Evaluación y perspectivas del mercado de inhibidores de incrustaciones en yacimientos petrolíferos
- América del Norte: Se estima que América del Norte tendrá una participación del 34-38% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4-5,9% entre 2026 y 2034. Los yacimientos de esquisto maduros, la gestión del agua producida y la producción en alta mar respaldan la demanda recurrente de productos químicos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,8 % hasta 2034, gracias a la producción no convencional y a las operaciones que requieren un uso intensivo de agua.
- Europa: Se estima que Europa representará entre el 21 % y el 25 % de la demanda mundial en 2025, con un crecimiento anual compuesto del 4,8 % al 5,3 %. Noruega y el Reino Unido lideran la demanda del sector offshore, mientras que Alemania, Italia, Francia y España contribuyen a la demanda de productos químicos industriales.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4%. China, India, Australia, Indonesia y Malasia ofrecen oportunidades a través de la producción en alta mar y la gestión de yacimientos maduros.
- Segmento más importante: Los fosfonatos representan una cuota estimada del 42-46% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,5% hasta 2034, lo que refleja su rendimiento consolidado en el control de incrustaciones de carbonato y sulfato.
- Segmento de alto crecimiento: Se estima que el segmento de carboxilatos/acrilatos representará entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 %, gracias a la flexibilidad de la formulación y a las consideraciones medioambientales.
- Empresas clave analizadas en detalle: Akzo Nobel NV, BASF SE, Clariant AG, Dow Inc., Evonik Industries AG, Halliburton Company, Innospec Inc., Kemira Oyj, SLB, Solvay SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La diversificación química, las mejores tecnologías de aplicación y la concienciación sobre los riesgos de formación de incrustaciones específicos de cada yacimiento se convierten en los principales impulsores del crecimiento del mercado de inhibidores de incrustaciones en yacimientos petrolíferos. Las aplicaciones estandarizadas se están sustituyendo por mezclas a base de fosfonatos, policarboxilatos, polímeros marcados, sistemas de suministro sólidos, así como productos químicos para altas temperaturas, alta salinidad y aguas profundas.
En el futuro, se prevé un aumento de la demanda del mercado debido a la mayor actividad de los proyectos en alta mar, los programas de reoptimización de yacimientos y los sistemas de agua pesada en Oriente Medio, Asia-Pacífico y Norteamérica. Las restricciones al uso de compuestos que contienen fósforo y las expectativas de una menor repercusión ambiental deberían impulsar las ventas de productos poliméricos y biodegradables. Los productores con instalaciones locales de mezcla, servicios técnicos y tecnología de dosificación digital tendrán más éxito en la fidelización de clientes.
Alcance del informe de mercado de inhibidores de incrustaciones en yacimientos petrolíferos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.290 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,21% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de inhibidores de incrustaciones en yacimientos petrolíferos
Las tendencias del mercado de inhibidores de incrustaciones en yacimientos petrolíferos dependen en gran medida del aumento de la producción de agua y de las complejas condiciones de los reservorios. Con el envejecimiento de los campos, una mayor producción de agua puede provocar cambios en la presión, la temperatura, la concentración iónica y la compatibilidad entre el agua de formación y el agua de inyección. Dichos cambios causan la deposición de carbonato de calcio, sulfato de bario, sulfato de estroncio, sulfuro de hierro y otras formaciones minerales. Por consiguiente, la cadena de valor abarca productos químicos especializados, la preparación de inhibidores de incrustaciones, las pruebas de laboratorio, las operaciones de campo, el monitoreo y la optimización de los tratamientos.
La situación del suministro depende en gran medida de la disponibilidad y el precio de los compuestos de fósforo, los monómeros acrílicos, los polímeros especiales, los disolventes y los aditivos para las formulaciones. Los proveedores que ofrecen la posibilidad de cualificar sus productos químicos para sistemas de salmuera específicos son más demandados en la industria que aquellos que solo venden productos estándar.
El posicionamiento en el mercado depende cada vez más de la química de producción que de la química de inhibidores. Halliburton y Schlumberger Limited integran productos químicos para el control de incrustaciones con soluciones de intervención, estimulación, modelado y producción de pozos, mientras que Clariant se centra en paquetes químicos personalizados para yacimientos petrolíferos. BASF, Dow Inc., Evonik Industries AG, Innospec Inc. y Solvay SA aportan su experiencia en productos químicos especializados, mientras que Akzo Nobel NV y otros actores del mercado aprovechan las formulaciones y aplicaciones.
Existe una creciente tendencia de inversión en formulaciones que funcionan mejor con dosis más bajas, tratamientos menos frecuentes y en condiciones de formación más difíciles. La adquisición de ChampionX por parte de Schlumberger Limited ha mejorado la oferta de productos químicos para la producción de esta última y le ha permitido integrar tratamientos químicos con soluciones de tecnología de producción digital. Esta integración probablemente generará una diferenciación frente a la competencia gracias a la menor necesidad de proveedores y la reducción de los gastos operativos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de inhibidores de incrustaciones en yacimientos petrolíferos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de inhibidores de incrustaciones en yacimientos petrolíferos
Se estima que Norteamérica representará entre el 34 % y el 38 % de la demanda mundial en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 % hasta 2034. Estados Unidos presenta un consumo elevado debido a la producción de grandes cantidades de agua residual en pozos no convencionales, así como a la necesidad de gestionar los depósitos minerales. Canadá suministra arenas bituminosas, producción convencional y servicios de gestión de agua; mientras que México incrementa su consumo al proporcionar demanda adicional en alta mar.
El mercado regional cuenta con buenas redes de servicios químicos, laboratorios de ensayo y tratamientos continuos de inyección y compresión. Los operadores están más preocupados por el control de residuos, una mayor vida útil del tratamiento y la compatibilidad con los fluidos de fracturación y estimulación. Para las operaciones en alta mar en el Golfo de México, se requieren productos químicos que funcionen eficazmente en condiciones salinas y submarinas. Las preocupaciones medioambientales están llevando a los proveedores a considerar productos químicos con menor contenido de fósforo y a base de polímeros.
Mercado de inhibidores de incrustaciones en yacimientos petrolíferos de EE. UU.
Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,8 % hasta 2034. La inhibición de incrustaciones en las cuencas productoras de Permian, Eagle Ford, Bakken y otras garantizará la necesidad recurrente de realizar operaciones de desincrustación al lidiar con un flujo de agua producida cada vez más complejo.
Halliburton, Schlumberger Limited (SLB), Innospec Inc. y Dow Inc. poseen una amplia experiencia en los segmentos de mercado de productos químicos y servicios de producción para yacimientos petrolíferos en EE. UU. Cada vez más, los inhibidores de incrustaciones se combinan con análisis de agua, análisis de residuos y optimización de la producción. Ciertas tecnologías de liberación de sólidos e inhibidores de incrustaciones de larga duración reducirán el número de intervenciones en pozos seleccionados; asimismo, las soluciones químicas personalizadas ayudarán a gestionar diferentes composiciones de salmuera. Todo esto garantiza que EE. UU. siga siendo un mercado regional líder.
Mercado europeo de inhibidores de incrustaciones en yacimientos petrolíferos
Se estima que Europa concentrará entre el 21 % y el 25 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 %. Tanto el Reino Unido como Noruega ejercen una influencia significativa en el sector de los productos químicos para yacimientos petrolíferos en la región debido a sus operaciones en alta mar. Además, otros países como Alemania, Francia, Italia y España también influyen, debido a la menor escala de uso de productos químicos industriales o especializados.
La importancia del Reino Unido radica en su papel en la producción del Mar del Norte y en la infraestructura submarina, donde el control del tamaño de las partículas debe realizarse a pesar de las características cambiantes de la química del agua y la antigüedad de la infraestructura. Noruega tiene exigencias rigurosas en lo que respecta a la producción en alta mar, que requiere inhibidores de alto rendimiento para aguas salinas producidas y condiciones de yacimiento difíciles.
Mercado de inhibidores de incrustaciones en yacimientos petrolíferos de APAC
Se estima que la región de Asia-Pacífico representará entre el 24 % y el 28 % de la demanda mundial en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 %. Los principales centros de demanda incluyen China, India, Australia, Japón, Corea del Sur, Indonesia y Malasia. Las instalaciones marinas, los yacimientos petrolíferos maduros, la inyección de agua y la creciente infraestructura de producción de petróleo plantean desafíos constantes en la gestión de la escala.
China es el principal centro de demanda en la región, mientras que India y el sudeste asiático presentan un fuerte potencial de crecimiento. Australia brinda apoyo a las operaciones en yacimientos petrolíferos maduros y en alta mar. El creciente volumen de agua producida y la compleja composición del agua de inyección exigen una selección precisa de productos químicos. Además, los productores de petróleo de la región están explorando las ventajas de utilizar soluciones químicas de baja dosis y larga duración para reducir los costos de los productos químicos y las actividades de intervención.
Mercado de inhibidores de incrustaciones en yacimientos petrolíferos de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % hasta 2034. La mayor demanda de estos productos químicos proviene de Arabia Saudita, seguida de los Emiratos Árabes Unidos y el resto de los países del Golfo. La producción de petróleo a gran escala, la inyección de agua de mar, los programas de recuperación mejorada de petróleo y las instalaciones de superficie generan problemas constantes de incrustaciones de carbonato y sulfato.
Tanto Arabia Saudita como los Emiratos Árabes Unidos están aumentando su capacidad de producción y su infraestructura de gestión del agua; sin embargo, Sudáfrica también contribuye significativamente al suministro de productos químicos para la industria y la minería. En general, en toda la región, cada vez más clientes necesitan inhibidores capaces de soportar alta salinidad, altas temperaturas y diferentes composiciones químicas del agua.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,8 % durante el período 2026-2034. La selección del producto depende de la composición de las incrustaciones, la temperatura del yacimiento, la química de la salmuera, el método de tratamiento, los requisitos ambientales y la vida útil deseada del tratamiento. Los fosfonatos siguen siendo una opción consolidada, mientras que las tecnologías de carboxilatos poliméricos están ganando popularidad para condiciones especializadas.
- Fosfonatos: Los fosfonatos mantienen una posición sólida gracias a su eficacia comprobada en el control de incrustaciones de carbonato y sulfato, su estabilidad térmica y su compatibilidad con diversas salmueras de yacimientos petrolíferos. Su trayectoria en el campo respalda su uso continuado.
- Carboxilatos/acrilatos: Las formulaciones de carboxilatos y acrilatos ofrecen flexibilidad y excelentes características de dispersión. Su capacidad para respaldar estrategias de reducción de fósforo las hace cada vez más relevantes en aplicaciones sensibles al medio ambiente.
- Sulfonatos: Los polímeros sulfonados son importantes cuando los operadores requieren características de adsorción específicas y un rendimiento óptimo frente a sistemas de incrustaciones difíciles. Pueden complementar otras formulaciones químicas en programas de tratamiento por compresión personalizados.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % entre 2026 y 2034. La demanda está influenciada por el riesgo de escala asociado a cada entorno operativo, siendo el petróleo y el gas el sector central, mientras que los sistemas de agua industrial crean oportunidades adicionales para productos químicos compatibles.
- Industria energética y de la construcción: Los sistemas de refrigeración y de agua de proceso requieren prevención de incrustaciones para preservar la eficiencia de la transferencia de calor y la fiabilidad de los equipos. La demanda de tratamiento químico está vinculada a la calidad del agua, los ciclos operativos y los requisitos de mantenimiento.
- Industria minera: Las aguas residuales con alto contenido mineral generan importantes riesgos de incrustaciones en las operaciones mineras. Los productos químicos para el control de incrustaciones pueden proteger las tuberías, los equipos de filtración y los sistemas de procesamiento donde coexisten sólidos en suspensión y minerales disueltos.
- Industria del petróleo y el gas: El petróleo y el gas siguen siendo una aplicación fundamental, ya que la escala puede restringir la producción, dañar los equipos, aumentar la frecuencia de las intervenciones e interrumpir la garantía del flujo. Los tratamientos abarcan los sistemas de fondo de pozo, superficie, oleoductos y sistemas de inyección de agua.
- Tratamiento de agua y aguas residuales: Las aplicaciones de tratamiento de agua utilizan productos químicos para el control de incrustaciones con el fin de proteger membranas, intercambiadores de calor, tuberías y equipos de proceso. La demanda aumenta con la reutilización del agua, la desalinización y una mayor carga mineral.
- Industria de alimentos y bebidas: El procesamiento de alimentos y bebidas requiere una química del agua controlada para minimizar los depósitos en los equipos de calentamiento y procesamiento. Los requisitos de formulación hacen hincapié en el cumplimiento normativo, la compatibilidad y los niveles de tratamiento controlados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Industria energética y de la construcción |
Medio |
Sistemas de refrigeración |
Escalada |
|
Industria minera |
Medio |
Control de minerales |
Escalada |
|
Industria del petróleo y el gas |
Alto |
Garantía de flujo |
Maduro |
|
Tratamiento de agua y aguas residuales |
Alto |
Reutilización del agua |
Escalada |
|
Industria de alimentos y bebidas |
Bajo |
Higiene de procesos |
Emergente |
Factores que impulsan el crecimiento del mercado de inhibidores de incrustaciones en yacimientos petrolíferos y análisis de su impacto
El aumento del volumen de aguas residuales producidas incrementa la exposición a la incrustación.
Un aumento en la producción de agua de pozos maduros y no convencionales incrementa el riesgo de deposición de minerales. La presión, la temperatura, la salinidad y la composición iónica pueden hacer que el fluido producido supere su punto de saturación, lo que provoca depósitos de carbonatos y sulfatos en tuberías, bombas, líneas de flujo e instalaciones de superficie. Esto implica la necesidad de un tratamiento proactivo del pozo, en lugar de simplemente limpiar los depósitos. El aspecto comercial también es relevante, ya que la incrustación puede afectar la eficiencia del flujo y disminuir la vida útil de los equipos, además de generar operaciones innecesarias. El aumento en la inyección de agua y la reutilización del agua producida pueden alterar la composición química del fluido.
La expansión de la producción en alta mar y en yacimientos maduros respalda la demanda de productos químicos.
La necesidad de una química robusta para el control de incrustaciones se debe estructuralmente al ciclo de vida continuo de los yacimientos maduros y al desarrollo de instalaciones de producción en alta mar. Los yacimientos petrolíferos maduros suelen producir más agua, mientras que los yacimientos en alta mar presentan el desafío de las restricciones de espacio y las limitaciones logísticas. En tales circunstancias, resulta fundamental contar con productos químicos eficaces en el proceso de tratamiento durante un período prolongado, incluso a bajas dosis. Se requieren productos químicos compatibles con las operaciones submarinas y los fluidos de estimulación. Es rentable mantener la producción de los yacimientos existentes en lugar de desarrollar un conjunto completamente nuevo de yacimientos para compensar la disminución de la capacidad de producción.
Los requisitos medioambientales fomentan las formulaciones de polímeros avanzados.
Las expectativas medioambientales influyen en la selección de productos químicos para la producción petrolera en situaciones con restricciones de vertidos y sustituciones químicas. Si bien los fosfonatos siguen siendo relevantes, ha aumentado el interés por otros productos con menor contenido de fósforo, biodegradabilidad o eficacia a bajas dosis. Esta tendencia abre la puerta a formulaciones de carboxilato, acrilato, polímero sulfonado, polímero marcado e híbridas. Este cambio no implica que las formulaciones tradicionales dejen de utilizarse, ya que el rendimiento en el yacimiento es el criterio principal. Simplemente significa que existe un mayor margen para otras formulaciones y que los proveedores deberán demostrar tanto su eficacia como su compatibilidad ambiental.
Tendencias futuras del mercado de inhibidores de incrustaciones en yacimientos petrolíferos
Gestión predictiva de incrustaciones mediante modelos digitales de yacimientos
Las tendencias del mercado de inhibidores de incrustaciones en yacimientos petrolíferos apuntan hacia programas de tratamiento predictivos que combinan análisis de fluidos, modelado de yacimientos, datos de producción y monitorización de la respuesta química. En lugar de seleccionar la frecuencia de tratamiento basándose únicamente en la experiencia histórica del yacimiento, los operadores pueden estimar cada vez más el riesgo de incrustaciones a partir de cambios en la presión, la temperatura, la química del agua y las condiciones de producción. Los flujos de trabajo digitales permiten ajustar la dosificación dinámicamente e identificar pozos que se aproximan a concentraciones críticas de inhibidor. Los modelos de aprendizaje automático pueden mejorar aún más la predicción de la vida útil del tratamiento de inyección al correlacionar las concentraciones residuales con los volúmenes de agua producida y las características del yacimiento. El efecto comercial se traducirá en una mayor eficiencia química, en lugar de un simple mayor consumo de productos químicos. Los proveedores capaces de conectar bases de datos de formulación con plataformas de monitorización de campo pueden diferenciarse mediante un rendimiento de tratamiento medible. Esta tendencia también debería facilitar la optimización remota para activos marinos y geográficamente dispersos.
Tecnologías de inhibidores sólidos de larga duración y baja dosis
Otra tendencia emergente es el desarrollo de tecnologías de suministro que prolongan el tiempo de residencia del inhibidor y reducen los requisitos de intervención. Los sistemas de liberación sólida, los materiales impregnados con inhibidor y las formulaciones de polímeros altamente adsorbentes permiten una liberación gradual del producto químico tras su colocación cerca del pozo o dentro de las formaciones estimuladas. Estos enfoques son especialmente relevantes para pozos marinos y remotos, donde los costos de intervención son elevados. Es probable que las futuras formulaciones se dirijan a múltiples tipos de incrustaciones, manteniendo la compatibilidad con los fluidos de estimulación, los elastómeros, los metales y la roca del yacimiento. También se hará mayor hincapié en la reducción de los requerimientos de agua dulce, el transporte de productos químicos, los volúmenes de almacenamiento y la frecuencia de tratamiento. A medida que los operadores evalúan los productos químicos de producción en función del costo total de propiedad, una mayor vida útil del tratamiento puede convertirse en un criterio de compra más importante que el precio unitario más bajo.
Oportunidades de mercado para inhibidores de incrustaciones en yacimientos petrolíferos
Contratos integrados de servicios químicos y digitales
Las previsiones del mercado de inhibidores de incrustaciones en yacimientos petrolíferos indican oportunidades para los proveedores que combinan la química con el monitoreo digital, el análisis de agua y la garantía de rendimiento. Los operadores buscan cada vez más resultados medibles, como una menor frecuencia de intervención, intervalos de tratamiento más prolongados, una producción estable y un menor consumo de productos químicos. Los contratos integrados pueden conectar la cualificación de laboratorio, el suministro de productos, las recomendaciones de dosificación, el monitoreo de residuos y la optimización periódica bajo un único modelo de servicio. Esta estructura puede generar ingresos recurrentes a la vez que reduce la carga administrativa asociada a múltiples proveedores especializados. Además, proporciona a las empresas químicas acceso a datos operativos que pueden mejorar las formulaciones futuras. Esta oportunidad es especialmente relevante para los operadores en alta mar, los yacimientos maduros y los activos geográficamente dispersos, donde el soporte especializado en campo es costoso. Los proveedores con plataformas digitales consolidadas y experiencia en química de producción están en posición de desarrollar acuerdos diferenciados basados en resultados.
Centros regionales de mezcla y aplicación
Otra oportunidad reside en el desarrollo de centros regionales de formulación y servicio técnico cerca de las principales cuencas productoras. La fabricación y mezcla local pueden acortar los plazos de entrega, reducir las necesidades de inventario, mejorar la capacidad de respuesta ante cambios en las condiciones del yacimiento y disminuir la exposición al transporte. Los laboratorios regionales también pueden realizar pruebas de compatibilidad con salmuera, estabilidad térmica, detección de incrustaciones y pruebas de inundación de núcleos utilizando fluidos relevantes a nivel local. Esta capacidad resulta valiosa en mercados como Oriente Medio, Norteamérica, el Sudeste Asiático y Australia, donde las condiciones operativas varían considerablemente. El establecimiento de centros técnicos locales puede, además, fortalecer las relaciones con las compañías petroleras nacionales y los grandes productores independientes. Los proveedores pueden utilizar estas instalaciones para personalizar formulaciones, respaldar ensayos de campo y acelerar la implementación. Por lo tanto, este enfoque ofrece una vía práctica para mejorar la diferenciación de servicios sin depender exclusivamente de nuevos descubrimientos químicos.
Novedades recientes
- 24 de junio de 2026: Clariant AG anunció el exitoso despliegue en alta mar de HYTREAT ECO, una tecnología inhibidora de hidratos de baja dosis que cumple con la normativa OSPAR, en Noruega y el Reino Unido. Los ensayos de campo demostraron el control de hidratos con una dosis sustancialmente menor que los programas de tratamiento convencionales, lo que permite reducir la logística de productos químicos y mejorar el desempeño ambiental en las exigentes condiciones de producción del Mar del Norte.
- 18 de junio de 2025: Nouryon Chemicals Holding BV inauguró su primer Centro de Innovación en Houston, dedicado exclusivamente a aplicaciones para yacimientos petrolíferos, con especial atención a la química sostenible para perforación, terminación, producción y estimulación. Las instalaciones incluyen capacidades de ensayo para desemulsificación, inhibición de la corrosión y la incrustación, y estimulación, lo que fortalece la colaboración técnica local con clientes y socios de servicio.
Preguntas frecuentes

Vrushali es una consultora sénior con más de ocho años de experiencia profesional y un profundo conocimiento especializado en el sector de productos químicos y materiales (Chemicals & Materials), particularmente en el ámbito de los productos químicos especializados. A lo largo de su trayectoria profesional, ha ejecutado con éxito más de 50 proyectos de consultoría en los sectores de productos químicos y materiales, alimentos y bebidas (Food & Beverage) y bienes de consumo (Consumer Goods). Su experiencia abarca diversas áreas, entre ellas ingredientes funcionales, productos químicos de origen renovable, alimentación animal y productos agroquímicos. Gracias a sus amplios conocimientos sectoriales y capacidades analíticas, proporciona información estratégica que ayuda a las empresas a identificar oportunidades de mercado y desarrollar estrategias de crecimiento.
Vrushali cuenta con una licenciatura en Química y una maestría en Gestión Empresarial, lo que le permite combinar sólidos conocimientos técnicos con una profunda comprensión de las estrategias comerciales y empresariales. Ha asesorado a numerosos clientes en la evaluación de oportunidades de expansión de mercado, el desarrollo de estrategias de crecimiento y la implementación de iniciativas de transformación operativa. Su experiencia multidisciplinaria le permite analizar las necesidades del mercado y formular recomendaciones estratégicas orientadas al cumplimiento de los objetivos empresariales de sus clientes.
Entre las principales competencias profesionales de Vrushali destacan la captación de nuevos clientes, la gestión de las relaciones con las partes interesadas (stakeholders) y el liderazgo de equipos. Mediante un enfoque estructurado y sistemático para la planificación, gestión y ejecución de proyectos de consultoría, ha contribuido a mejorar la eficiencia operativa y la productividad de las organizaciones. Su capacidad para integrar conocimientos técnicos con prioridades comerciales y objetivos estratégicos le permite desarrollar recomendaciones prácticas, soluciones personalizadas y estrategias viables, adaptadas a las necesidades específicas de cada cliente y orientadas a fortalecer su competitividad y crecimiento empresarial a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -