
Marché des inhibiteurs de tartre pour champs pétrolifères : taille et tendances 2034
Rapport d'analyse du marché des inhibiteurs de tartre pour l'industrie pétrolière : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (phosphonates, carboxylates/acrylates, sulfonates, autres) ; application (secteurs de l'énergie et de la construction, des mines, du pétrole et du gaz, du traitement de l'eau et des eaux usées, de l'agroalimentaire) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015098
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 23, 2026


Taille du marché en 2025
2,72 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,29 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,21 %
taux de croissance
Marché adressable
31,83 milliards de dollars américains
(2026-2034)
Le marché des inhibiteurs de tartre pour champs pétrolifères était évalué à 2,72 milliards de dollars américains en 2025 et devrait atteindre 4,29 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,21 % entre 2026 et 2034. La demande est soutenue par l'augmentation des volumes d'eau produite, le vieillissement des réservoirs, la complexité de la chimie de l'eau et la nécessité de maintenir l'efficacité de la production tout en contrôlant le dépôt de minéraux dans les puits, les conduites d'écoulement, les pipelines et les équipements de traitement.
En Amérique du Nord, la demande sur le marché des inhibiteurs de tartre pour les champs pétrolifères devrait croître à un TCAC estimé entre 5,4 et 5,9 % entre 2026 et 2034. La maturité des actifs non conventionnels, les exigences croissantes en matière de gestion de l'eau, le développement en mer et une discipline plus stricte en matière de coûts d'exploitation incitent les producteurs à adopter des produits chimiques de contrôle du tartre plus durables, à dosage plus faible et adaptés à l'application.
Analyse et perspectives du marché des inhibiteurs de tartre pour l'industrie pétrolière
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de 34 à 38 % en 2025 et connaîtra une croissance annuelle composée de 5,4 à 5,9 % entre 2026 et 2034. Les actifs de schiste matures, la gestion des eaux produites et la production en mer soutiennent une demande chimique récurrente.
- États-Unis : Les États-Unis représentent environ 78 à 82 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 5,3 à 5,8 % jusqu’en 2034, grâce à la production non conventionnelle et aux opérations consommatrices d’eau.
- Europe : On estime que l’Europe représentera 21 à 25 % de la demande mondiale en 2025, avec un taux de croissance annuel composé (TCAC) de 4,8 à 5,3 %. La Norvège et le Royaume-Uni sont les principaux demandeurs du secteur offshore, tandis que l’Allemagne, l’Italie, la France et l’Espagne contribuent à la demande de produits chimiques industriels.
- Asie-Pacifique : La part de marché de l’Asie-Pacifique est estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 5,8 à 6,4 %. La Chine, l’Inde, l’Australie, l’Indonésie et la Malaisie offrent des opportunités grâce à la production offshore et à la gestion des gisements matures.
- Segment le plus important : les phosphonates représentent une part estimée à 42–46 % en 2025, avec un TCAC de 5,0–5,5 % jusqu’en 2034, reflétant des performances établies dans le contrôle du tartre de carbonate et de sulfate.
- Segment à forte croissance : La part de marché des carboxylates/acrylates est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 5,9 à 6,5 %, grâce à la flexibilité de formulation et aux considérations environnementales.
- Principales entreprises analysées en détail : Akzo Nobel NV, BASF SE, Clariant AG, Dow Inc., Evonik Industries AG, Halliburton Company, Innospec Inc., Kemira Oyj, SLB, Solvay SA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
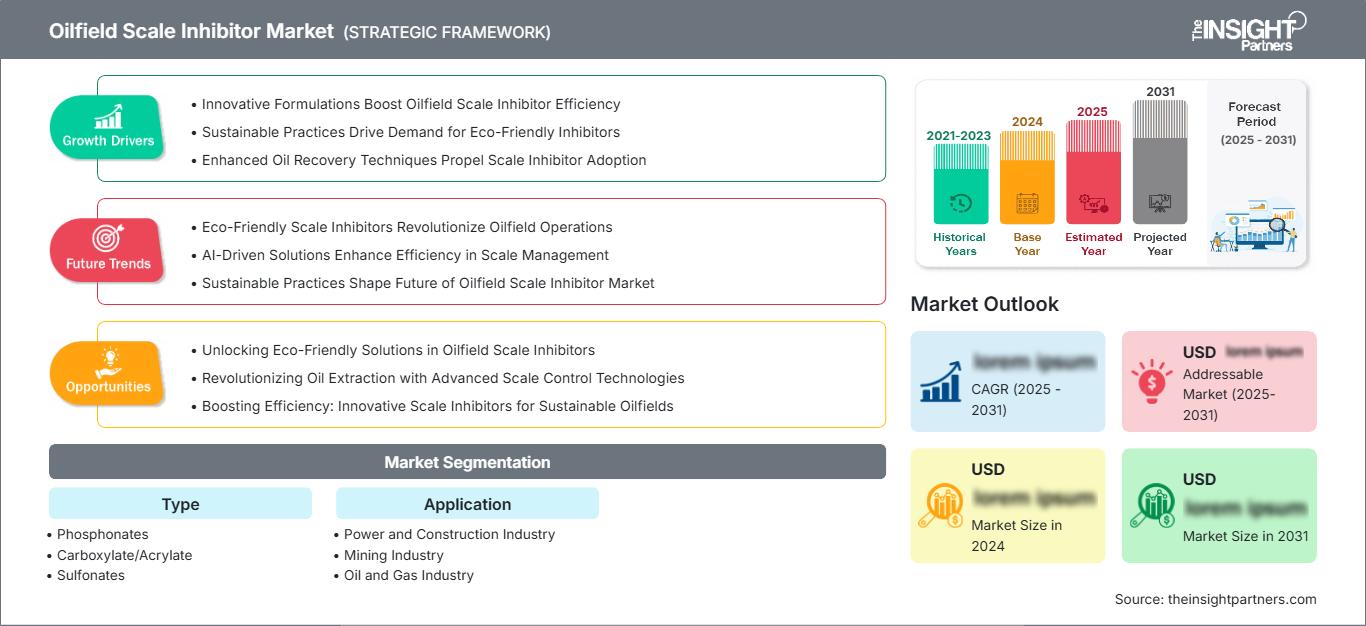
La diversification chimique, l'amélioration des technologies d'application et la prise en compte des risques de formation de tartre spécifiques à chaque réservoir sont les principaux moteurs de la croissance du marché des inhibiteurs de tartre pour l'industrie pétrolière. Les applications standardisées sont progressivement remplacées par des mélanges à base de phosphonates, des polycarboxylates, des polymères marqués, des systèmes de délivrance solides, ainsi que des produits chimiques adaptés aux hautes températures, à la forte salinité et aux eaux profondes.
À l'avenir, la demande du marché devrait augmenter en raison de l'intensification des projets offshore, des programmes de réoptimisation des gisements et des systèmes à eau lourde au Moyen-Orient, en Asie-Pacifique et en Amérique du Nord. Les restrictions d'utilisation des composés phosphorés et les attentes de réduction des impacts environnementaux devraient favoriser les ventes de produits polymères et biodégradables. Les producteurs disposant d'installations de mélange locales, de services techniques et de technologies de dosage numérique auront plus de chances de fidéliser leur clientèle.
Portée du rapport sur le marché des inhibiteurs de tartre pour champs pétrolifères
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,72 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,29 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,21% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des inhibiteurs de tartre pour les champs pétrolifères
Les tendances du marché des inhibiteurs de tartre pour l'industrie pétrolière sont fortement tributaires de l'augmentation de la production d'eau et de la complexité croissante des réservoirs. Avec le vieillissement des gisements, l'accroissement de la production d'eau peut entraîner des modifications de la pression, de la température, de la concentration ionique et de la compatibilité entre l'eau de formation et l'eau d'injection. Ces modifications favorisent le dépôt de carbonate de calcium, de sulfate de baryum, de sulfate de strontium, de sulfure de fer et d'autres formations minérales. Par conséquent, la chaîne de valeur comprend la production de produits chimiques spécialisés, la préparation des inhibiteurs de tartre, les essais en laboratoire, les opérations sur le terrain, le suivi et l'optimisation des traitements.
L'approvisionnement dépend fortement de la disponibilité et du prix des composés phosphorés, des monomères acryliques, des polymères spéciaux, des solvants et des additifs entrant dans la composition des formulations. Les fournisseurs capables de qualifier leurs produits chimiques pour des systèmes de saumure spécifiques sont plus recherchés par l'industrie que ceux qui ne vendent que des produits standard.
Le positionnement sur le marché dépend de plus en plus de la chimie de production, et non plus seulement de la chimie des inhibiteurs. Halliburton et Schlumberger Limited intègrent les produits chimiques de contrôle du tartre à leurs solutions d'intervention, de stimulation, de modélisation et de production, tandis que Clariant se concentre sur des solutions chimiques sur mesure pour l'industrie pétrolière. BASF, Dow Inc., Evonik Industries AG, Innospec Inc. et Solvay SA apportent leur expertise en chimie de spécialité, tandis qu'Akzo Nobel NV et d'autres acteurs misent sur les formulations et les applications.
On observe une tendance croissante à investir dans des formulations performantes à faibles doses, avec des traitements moins fréquents et dans des conditions de formation plus difficiles. L'acquisition de ChampionX par Schlumberger Limited a enrichi l'offre de produits chimiques de production de cette dernière et lui a permis d'intégrer les traitements chimiques aux solutions de production numérique. Cette intégration devrait engendrer un avantage concurrentiel grâce à une réduction du nombre de fournisseurs et des coûts d'exploitation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des inhibiteurs de tartre pour l'industrie pétrolière : Perspectives stratégiques
Perspectives régionales
Marché des inhibiteurs de tartre pour champs pétrolifères en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 34 et 38 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 5,4 à 5,9 % jusqu'en 2034. La forte consommation des États-Unis s'explique par la production importante d'eaux de production issues de puits non conventionnels et par la nécessité de gérer les gisements minéraux. Le Canada fournit des sables bitumineux, des services de production conventionnelle et de traitement des eaux ; quant au Mexique, sa consommation est accrue par la demande supplémentaire liée à l'exploitation en mer.
Le marché régional bénéficie de réseaux performants de services chimiques, d'installations de laboratoire d'essais et de procédés de traitement par injection et compression en continu. Les opérateurs privilégient le contrôle des résidus, la durée de vie des traitements et la compatibilité avec les fluides de fracturation et de stimulation. Les opérations offshore dans le golfe du Mexique requièrent des produits chimiques efficaces en milieu salin et sous-marin. Les préoccupations environnementales incitent les fournisseurs à envisager des produits chimiques à faible teneur en phosphore et à base de polymères.
Marché américain des inhibiteurs de tartre pour champs pétrolifères
Les États-Unis représentent environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 5,8 % jusqu'en 2034. L'inhibition de l'entartrage dans les bassins permien, d'Eagle Ford, de Bakken et autres bassins producteurs nécessitera des opérations de détartrage répétées face à un flux d'eau produite de plus en plus complexe.
Halliburton, Schlumberger Limited (SLB), Innospec Inc. et Dow Inc. possèdent une expertise pointue sur les segments de marché américains des produits chimiques et des services de production pour l'industrie pétrolière. De plus en plus, les inhibiteurs de tartre sont associés à l'analyse de l'eau, à l'analyse des résidus et à l'optimisation de la production. Certaines technologies de libération de solides et les inhibiteurs de tartre à longue durée d'action permettront de réduire le nombre d'interventions sur certains puits ; par ailleurs, des solutions chimiques sur mesure faciliteront le traitement des différentes compositions de saumure. Autant d'éléments qui contribuent à maintenir les États-Unis au premier plan sur le marché régional.
Marché européen des inhibiteurs de tartre pour champs pétrolifères
On estime que l'Europe représentera 21 à 25 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,3 %. Le Royaume-Uni et la Norvège exercent une influence considérable sur le marché des produits chimiques pour l'industrie pétrolière dans la région, du fait de leurs activités offshore. Par ailleurs, d'autres pays comme l'Allemagne, la France, l'Italie et l'Espagne exercent également une influence, en raison d'une utilisation plus modeste de produits chimiques industriels ou de spécialité.
L'importance du Royaume-Uni réside dans son rôle dans la production en mer du Nord et les infrastructures sous-marines, où le contrôle de la taille des particules est essentiel malgré l'évolution de la chimie de l'eau et la vétusté des infrastructures. La Norvège, quant à elle, impose des exigences élevées en matière de production offshore, nécessitant des inhibiteurs de haute performance pour les eaux de production salines et les conditions difficiles des réservoirs.
Marché des inhibiteurs de tartre pour champs pétrolifères en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 24 et 28 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 %. Les principaux centres de demande sont la Chine, l'Inde, l'Australie, le Japon, la Corée du Sud, l'Indonésie et la Malaisie. Les installations offshore, les gisements pétroliers matures, l'injection d'eau et l'expansion des infrastructures de production pétrolière posent des défis constants en matière de gestion de l'échelle.
La Chine est le principal centre de demande dans la région, tandis que l'Inde et l'Asie du Sud-Est présentent un fort potentiel de croissance. L'Australie apporte son soutien aux opérations en mer et sur les champs pétroliers matures. L'augmentation des volumes d'eau produite et la complexité de la composition de l'eau d'injection exigent une sélection précise des produits chimiques. Par ailleurs, les producteurs de pétrole de la région étudient les avantages de l'utilisation de solutions chimiques à faible dose et à longue durée d'action afin de réduire les coûts liés aux produits chimiques et les interventions.
Marché des inhibiteurs de tartre pour champs pétrolifères au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,6 % à 6,2 % jusqu'en 2034. C'est l'Arabie saoudite qui présente la plus forte demande pour ces produits chimiques, suivie des Émirats arabes unis et des autres pays du Golfe. La production pétrolière à grande échelle, l'injection d'eau de mer, les programmes de récupération assistée du pétrole et les installations de surface engendrent des problèmes constants d'entartrage par les carbonates et les sulfates.
L’Arabie saoudite et les Émirats arabes unis développent leurs capacités de production et leurs infrastructures de gestion de l’eau ; l’Afrique du Sud contribue également de manière significative à la satisfaction des besoins en produits chimiques des industries et des exploitations minières. De manière générale, dans toute la région, un nombre croissant de clients ont besoin d’inhibiteurs capables de résister à une forte salinité, à des températures élevées et à des compositions chimiques variées de l’eau.
Analyse de segmentation
Taper
Le segment des types de produits devrait connaître une croissance annuelle composée de 5,3 % à 5,8 % entre 2026 et 2034. Le choix du produit dépend de la composition du tartre, de la température du réservoir, de la chimie de la saumure, de la méthode de traitement, des exigences environnementales et de la durée de vie souhaitée du traitement. Les phosphonates restent des solutions bien établies, tandis que les technologies à base de carboxylates polymères suscitent un intérêt croissant pour des applications spécifiques.
- Phosphonates : Les phosphonates conservent une position dominante grâce à leur efficacité éprouvée contre l’entartrage par les carbonates et les sulfates, leur stabilité thermique et leur compatibilité avec diverses saumures pétrolières. Leur utilisation durable sur le terrain est justifiée par leur longue expérience.
- Carboxylate/Acrylate : Les carboxylates et les acrylates offrent une grande flexibilité de formulation et d’excellentes propriétés de dispersion. Leur capacité à favoriser la réduction du phosphore les rend de plus en plus pertinents pour les applications sensibles à l’environnement.
- Sulfonates : Les polymères sulfonés sont importants lorsque les opérateurs exigent des caractéristiques d’adsorption et des performances spécifiques face à des systèmes entartrés difficiles. Ils peuvent compléter d’autres procédés chimiques dans des programmes de traitement par pression personnalisés.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034. La demande est influencée par le risque d'échelle associé à chaque environnement d'exploitation, le secteur pétrolier et gazier restant central tandis que les systèmes d'eau industriels créent des opportunités supplémentaires pour les chimies compatibles.
- Secteurs de l'énergie et de la construction : Les systèmes de refroidissement et d'eau de process nécessitent une prévention de l'entartrage afin de préserver l'efficacité du transfert de chaleur et la fiabilité des équipements. Les besoins en traitement chimique sont liés à la qualité de l'eau, aux cycles de fonctionnement et aux exigences de maintenance.
- Industrie minière : Les eaux de procédé riches en minéraux engendrent des risques importants d’entartrage dans les opérations minières. Les produits chimiques anti-entartrage peuvent protéger les canalisations, les équipements de filtration et les systèmes de traitement où coexistent des matières en suspension et des minéraux dissous.
- Industrie pétrolière et gazière : Le secteur pétrolier et gazier demeure une application essentielle, car le tartre peut limiter la production, endommager les équipements, accroître la fréquence des interventions et perturber la continuité de l’écoulement. Les traitements concernent les systèmes de fond de puits, de surface, de pipeline et d’injection d’eau.
- Traitement de l'eau et des eaux usées : Les applications de traitement de l'eau utilisent des produits chimiques anti-tartre pour protéger les membranes, les échangeurs de chaleur, les canalisations et les équipements de traitement. La demande augmente avec la réutilisation de l'eau, le dessalement et une charge minérale plus élevée.
- Industrie agroalimentaire : La transformation des aliments et des boissons exige une chimie de l’eau contrôlée afin de minimiser les dépôts dans les équipements de chauffage et de transformation. Les exigences de formulation mettent l’accent sur la conformité réglementaire, la compatibilité et des niveaux de traitement contrôlés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Industrie de l'énergie et de la construction |
Moyen |
Systèmes de refroidissement |
Mise à l'échelle |
|
Industrie minière |
Moyen |
Contrôle des minéraux |
Mise à l'échelle |
|
Industrie pétrolière et gazière |
Haut |
Assurance de flux |
Mature |
|
Traitement de l'eau et des eaux usées |
Haut |
Réutilisation de l'eau |
Mise à l'échelle |
|
Industrie agroalimentaire |
Faible |
Hygiène des procédés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des inhibiteurs de tartre dans les champs pétrolifères
L'augmentation des volumes d'eau produite accroît l'exposition au tartre.
L'augmentation de la production d'eau à partir de puits matures et non conventionnels accroît le risque de dépôts minéraux. La pression, la température, la salinité et la composition ionique peuvent entraîner une saturation du fluide produit, provoquant des dépôts de carbonates et de sulfates dans les tubages, les pompes, les conduites et les installations de surface. Il est donc nécessaire d'adopter une approche proactive pour le traitement du puits, plutôt que de se contenter de nettoyer les dépôts. L'aspect commercial est également important, car l'entartrage peut affecter le débit et réduire la durée de vie des équipements, tout en engendrant des opérations inutiles. L'augmentation des injections d'eau et la réutilisation des eaux produites peuvent modifier la composition chimique du fluide.
L'expansion de la production en mer et sur les champs matures soutient la demande en produits chimiques
Le besoin de produits chimiques robustes pour le contrôle de l'entartrage est structurellement lié au cycle de vie continu des gisements matures et au développement des installations de production offshore. Les gisements matures ont généralement tendance à produire davantage d'eau, tandis que les gisements offshore sont confrontés à des contraintes d'espace et des limitations logistiques importantes. Dans ces conditions, il devient crucial de disposer de produits chimiques efficaces pour le traitement, même à faibles doses et sur une période prolongée. Il est également nécessaire de disposer de produits chimiques compatibles avec les opérations sous-marines et les fluides de stimulation. Maintenir la production des champs pétroliers existants est plus rentable que de développer de nouveaux gisements pour compenser la baisse de production.
Les exigences environnementales encouragent les formulations polymères avancées
Les exigences environnementales influencent le choix des produits chimiques utilisés dans la production pétrolière, notamment en raison des restrictions de rejets et des substitutions chimiques. Si les phosphonates restent essentiels, on observe un intérêt croissant pour des produits alternatifs présentant une teneur réduite en phosphore, une meilleure biodégradabilité ou une efficacité accrue à faibles doses. Cette tendance ouvre la voie à l'utilisation de formulations à base de carboxylates, d'acrylates, de polymères sulfonés, de polymères marqués et de formulations hybrides. Ce changement ne signifie pas pour autant que les formulations traditionnelles seront abandonnées, la performance du réservoir demeurant le critère principal. Il implique simplement un plus large éventail de possibilités pour d'autres formulations et une obligation pour les fournisseurs de démontrer à la fois leur efficacité et leur compatibilité environnementale.
Tendances futures du marché des inhibiteurs de tartre pour champs pétrolifères
Gestion prédictive de la taille des réservoirs à l'aide de modèles numériques
Le marché des inhibiteurs de tartre pour les champs pétrolifères s'oriente vers des programmes de traitement prédictifs combinant l'analyse des fluides, la modélisation des réservoirs, les données de production et la surveillance de la réponse chimique. Au lieu de se baser uniquement sur l'expérience acquise sur le terrain pour déterminer la fréquence des traitements, les opérateurs peuvent désormais estimer le risque de tartre en fonction des variations de pression, de température, de la chimie de l'eau et des conditions de production. Les flux de travail numériques permettent un ajustement dynamique des dosages et l'identification des puits approchant les concentrations critiques d'inhibiteurs. Les modèles d'apprentissage automatique peuvent améliorer la prédiction de la durée de vie des traitements en corrélant les concentrations résiduelles avec les volumes d'eau produite et les caractéristiques du réservoir. L'impact commercial se traduira par une meilleure efficacité chimique plutôt que par une simple augmentation de la consommation de produits chimiques. Les fournisseurs capables de connecter leurs bases de données de formulations aux plateformes de surveillance de terrain peuvent se différencier par des performances de traitement mesurables. Cette tendance devrait également faciliter l'optimisation à distance pour les installations offshore et géographiquement dispersées.
Technologies d'inhibiteurs solides à longue durée de vie et à faible dose
Une autre piste prometteuse consiste à développer des technologies de libération qui prolongent le temps de séjour des inhibiteurs et réduisent la fréquence des interventions. Les systèmes à libération solide, les matériaux imprégnés d'inhibiteurs et les formulations polymères à forte capacité d'adsorption permettent une libération progressive du produit chimique après sa mise en place à proximité du puits ou au sein des formations stimulées. Ces approches sont particulièrement pertinentes pour les puits offshore et isolés où les coûts d'intervention sont élevés. Les formulations futures cibleront probablement plusieurs types de dépôts tout en restant compatibles avec les fluides de stimulation, les élastomères, les métaux et la roche réservoir. L'accent sera également mis sur la réduction des besoins en eau douce, du transport des produits chimiques, des volumes de stockage et de la fréquence des traitements. Dans un contexte d'évaluation des produits chimiques de production par les opérateurs, le coût total de possession (CTP) peut rendre la durée de vie du traitement plus importante que le prix unitaire le plus bas.
Opportunités du marché des inhibiteurs de tartre pour les champs pétrolifères
Contrats de services chimiques et numériques intégrés
Les prévisions du marché des inhibiteurs de tartre pour les champs pétrolifères indiquent des opportunités pour les fournisseurs qui associent la chimie à la surveillance numérique, à l'analyse de l'eau et à l'assurance performance. Les opérateurs recherchent de plus en plus des résultats mesurables, tels qu'une fréquence d'intervention réduite, des intervalles de traitement plus longs, une production stable et une consommation de produits chimiques moindre. Les contrats intégrés permettent de centraliser la qualification en laboratoire, la fourniture de produits, les recommandations de dosage, la surveillance des résidus et l'optimisation périodique au sein d'un modèle de service unique. Cette structure peut générer des revenus récurrents tout en réduisant la charge administrative liée à la gestion de plusieurs fournisseurs spécialisés. Elle offre également aux entreprises chimiques un accès aux données opérationnelles susceptibles d'améliorer les formulations futures. Cette opportunité est particulièrement pertinente pour les opérateurs offshore, les champs matures et les actifs géographiquement dispersés, où l'assistance technique sur le terrain est onéreuse. Les fournisseurs disposant de plateformes numériques éprouvées et d'une expertise en chimie de production sont bien placés pour développer des accords différenciés axés sur les résultats.
Centres régionaux de mélange et d'application
Une autre opportunité réside dans le développement de centres régionaux de formulation et de services techniques à proximité des principaux bassins de production. La fabrication et le mélange locaux permettent de raccourcir les délais, de réduire les besoins en stocks, d'améliorer la réactivité face à l'évolution des conditions de réservoir et de limiter les risques liés au transport. Les laboratoires régionaux peuvent également réaliser des tests de compatibilité de la saumure, de stabilité thermique, de contrôle de l'entartrage et d'essais de déplacement en milieu poreux avec des fluides adaptés aux spécificités locales. Cette capacité est précieuse sur des marchés tels que le Moyen-Orient, l'Amérique du Nord, l'Asie du Sud-Est et l'Australie, où les conditions d'exploitation varient considérablement. L'établissement de centres techniques locaux peut en outre renforcer les relations avec les compagnies pétrolières nationales et les grands producteurs indépendants. Les fournisseurs peuvent utiliser ces installations pour personnaliser les formulations, soutenir les essais sur le terrain et accélérer le déploiement. Cette approche offre donc une voie concrète pour améliorer la différenciation des services sans dépendre uniquement de nouvelles découvertes chimiques.
Développements récents
- 24 juin 2026 : Clariant AG a annoncé le déploiement réussi en mer de HYTREAT ECO, une technologie d’inhibition des hydrates à faible dose conforme à la norme OSPAR, en Norvège et au Royaume-Uni. Les essais sur le terrain ont démontré une maîtrise des hydrates à une dose nettement inférieure à celle des traitements conventionnels, permettant ainsi de réduire la logistique des produits chimiques et d’améliorer la performance environnementale dans les conditions de production exigeantes de la mer du Nord.
- Le 18 juin 2025, Nouryon Chemicals Holding BV a inauguré son premier centre d'innovation à Houston, entièrement dédié aux applications pétrolières et gazières et axé sur la chimie durable du forage, de la complétion, de la production et de la stimulation. Ce centre comprend des installations d'essais pour la désémulsification, l'inhibition de la corrosion et du tartre, ainsi que pour la stimulation, renforçant ainsi la collaboration technique locale avec les clients et les partenaires de services.
Foire aux questions

Vrushali est une consultante senior possédant plus de huit ans d’expérience professionnelle et une expertise approfondie dans le secteur de la chimie et des matériaux (Chemicals & Materials), notamment dans le domaine des produits chimiques de spécialité. Au cours de sa carrière, elle a mené à bien plus de 50 projets de conseil dans divers secteurs, notamment la chimie et les matériaux, l’agroalimentaire et les boissons (Food & Beverage), ainsi que les biens de consommation (Consumer Goods). Ses domaines de compétence couvrent un large éventail de segments, tels que les ingrédients fonctionnels, les produits chimiques issus de ressources renouvelables, l’alimentation animale et les produits agrochimiques. Grâce à sa connaissance approfondie des marchés et à ses solides capacités d’analyse, elle accompagne les entreprises dans l’identification des opportunités commerciales et le développement de stratégies de croissance.
Vrushali est titulaire d’une licence en chimie et d’un master en management, ce qui lui permet d’associer de solides connaissances techniques à une compréhension approfondie des stratégies commerciales et des enjeux économiques. Elle a accompagné de nombreux clients dans l’évaluation des possibilités d’expansion sur de nouveaux marchés, l’élaboration de stratégies de croissance et la mise en œuvre d’initiatives de transformation opérationnelle. Son expertise multidisciplinaire lui permet d’analyser les dynamiques sectorielles et de formuler des recommandations stratégiques adaptées aux objectifs commerciaux et aux besoins spécifiques de chaque organisation.
Les principales compétences professionnelles de Vrushali comprennent l’acquisition de nouveaux clients, la gestion des relations avec les parties prenantes (stakeholders) et le leadership d’équipes. Grâce à une approche structurée et méthodique de la planification, de la gestion et de l’exécution des projets de conseil, elle a contribué à améliorer l’efficacité opérationnelle et la productivité des entreprises clientes. Sa capacité à intégrer une expertise technique approfondie aux priorités commerciales et aux objectifs stratégiques lui permet de proposer des recommandations concrètes, des solutions personnalisées et des stratégies opérationnelles adaptées aux besoins de ses clients, contribuant ainsi à renforcer leur compétitivité et à soutenir leur croissance à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -