
Mercato degli inibitori di incrustazioni per yacimenti petroliferi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli inibitori di incrostazioni nei giacimenti petroliferi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (fosfonati, carbossilati/acrilati, solfonati, altri); applicazione (industria energetica e delle costruzioni, industria mineraria, industria petrolifera e del gas, trattamento delle acque e delle acque reflue, industria alimentare e delle bevande) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015098
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 23, 2026


Dimensioni del mercato nel 2025
2,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,29 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,21 %
Tasso di crescita
Mercato di riferimento
31,83 miliardi di dollari USA
(2026-2034)
Il mercato degli inibitori di incrostazioni nei giacimenti petroliferi ha un valore di 2,72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,29 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,21% nel periodo 2026-2034. La domanda è sostenuta dall'aumento dei volumi di acqua di produzione, dall'invecchiamento dei giacimenti, dalla complessa composizione chimica dell'acqua e dalla necessità di mantenere l'efficienza produttiva controllando al contempo la deposizione di minerali nei pozzi, nelle condotte, negli oleodotti e nelle apparecchiature di trattamento.
In tutto il Nord America, si prevede che la domanda di inibitori di incrostazioni per i giacimenti petroliferi crescerà a un tasso annuo composto (CAGR) stimato tra il 5,4% e il 5,9% tra il 2026 e il 2034. I giacimenti non convenzionali maturi, le crescenti esigenze di gestione delle acque, lo sviluppo offshore e una più rigorosa disciplina dei costi operativi stanno incoraggiando i produttori ad adottare prodotti chimici per il controllo delle incrostazioni a lunga durata, a dosaggio inferiore e specifici per l'applicazione.
Analisi e approfondimenti sul mercato degli inibitori di incrostazioni nei giacimenti petroliferi
- Nord America: si stima che il Nord America deterrà una quota del 34-38% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 5,4-5,9% tra il 2026 e il 2034. I giacimenti di shale gas maturi, la gestione delle acque di produzione e la produzione offshore supportano una domanda ricorrente di prodotti chimici.
- USA: Gli Stati Uniti rappresentano circa il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,3-5,8% fino al 2034, grazie alla produzione non convenzionale e alle operazioni ad alta intensità idrica.
- Europa: si stima che l'Europa rappresenterà il 21-25% della domanda globale nel 2025, con una crescita annua composta (CAGR) del 4,8-5,3%. Norvegia e Regno Unito sono leader nel settore offshore, mentre Germania, Italia, Francia e Spagna contribuiscono alla domanda di prodotti chimici industriali.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4%. Cina, India, Australia, Indonesia e Malesia offrono opportunità attraverso la produzione offshore e la gestione di giacimenti maturi.
- Segmento più ampio: i fosfonati rappresentano una quota stimata del 42-46% nel 2025, con un CAGR del 5,0-5,5% fino al 2034, a testimonianza delle prestazioni consolidate nel controllo delle incrostazioni di carbonati e solfati.
- Segmento ad alta crescita: si stima che il segmento dei carbossilati/acrilati raggiungerà una quota di mercato del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,9-6,5%, grazie alla flessibilità delle formulazioni e alle considerazioni ambientali.
- Aziende chiave analizzate nel dettaglio: Akzo Nobel NV, BASF SE, Clariant AG, Dow Inc., Evonik Industries AG, Halliburton Company, Innospec Inc., Kemira Oyj, SLB, Solvay SA.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
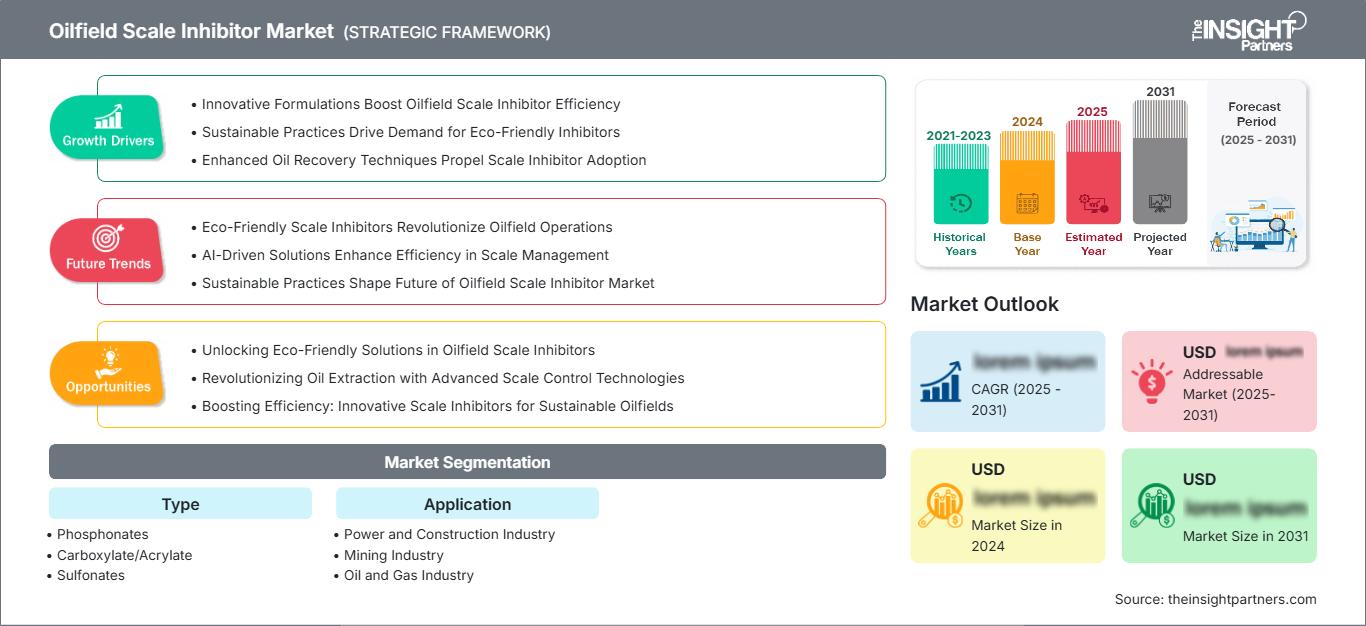
La diversificazione chimica, il miglioramento delle tecnologie applicative e la consapevolezza dei rischi di formazione di incrostazioni specifici per determinati giacimenti sono i fattori chiave per la crescita del mercato degli inibitori di incrostazioni nei giacimenti petroliferi. Le applicazioni standardizzate vengono sostituite da miscele a base di fosfonati, policarbossilati, polimeri marcati, sistemi di rilascio solidi, nonché da prodotti chimici adatti ad alte temperature, alta salinità e acque profonde.
In futuro, si prevede un aumento della domanda di mercato dovuto alla crescente attività dei progetti offshore, dei programmi di riottimizzazione dei giacimenti e dei sistemi di trattamento delle acque pesanti in Medio Oriente, Asia-Pacifico e Nord America. Le restrizioni sull'uso di composti contenenti fosforo e le aspettative di una riduzione dell'impatto ambientale dovrebbero favorire le vendite di prodotti polimerici e biodegradabili. I produttori dotati di impianti di miscelazione locali, servizi tecnici e tecnologie di dosaggio digitale avranno maggiori probabilità di fidelizzare i clienti.
Ambito del rapporto di mercato sugli inibitori di incrostazioni nei giacimenti petroliferi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,72 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 4,29 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,21% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli inibitori di incrostazioni nei giacimenti petroliferi
Le tendenze del mercato degli inibitori di incrostazioni per giacimenti petroliferi dipendono fortemente dalla crescente produzione di acqua e dalle complesse condizioni dei giacimenti. Con l'invecchiamento dei giacimenti, l'aumento della produzione di acqua può causare variazioni di pressione, temperatura, concentrazione ionica e compatibilità tra l'acqua di formazione e l'acqua di iniezione. Tali variazioni provocano la deposizione di carbonato di calcio, solfato di bario, solfato di stronzio, solfuro di ferro e altre formazioni minerali. Di conseguenza, la catena del valore comprende prodotti chimici speciali, preparazione di inibitori di incrostazioni, test di laboratorio, operazioni sul campo, monitoraggio e ottimizzazione dei trattamenti.
La situazione dell'approvvigionamento dipende fortemente dalla disponibilità e dal prezzo dei composti del fosforo, dei monomeri acrilici, dei polimeri speciali, dei solventi e degli additivi per le formulazioni. I fornitori che offrono la possibilità di qualificare i propri prodotti chimici per specifici sistemi di salamoia sono più ricercati nel settore rispetto a quelli che vendono solo prodotti standard.
Il posizionamento sul mercato dipende sempre più dalla chimica di produzione che dalla sola chimica degli inibitori. Halliburton e Schlumberger Limited integrano i prodotti chimici per il controllo delle incrostazioni con soluzioni di intervento sui pozzi, stimolazione, modellazione e produzione, mentre Clariant si concentra su pacchetti di prodotti chimici personalizzati per i giacimenti petroliferi. BASF, Dow Inc., Evonik Industries AG, Innospec Inc. e Solvay SA mettono a disposizione la loro esperienza nel campo dei prodotti chimici speciali, mentre Akzo Nobel NV e altri operatori sfruttano formulazioni e applicazioni.
Si osserva una crescente tendenza agli investimenti in formulazioni in grado di garantire prestazioni ottimali con dosaggi inferiori, trattamenti meno frequenti e condizioni di formazione più complesse. L'acquisizione di ChampionX da parte di Schlumberger Limited ha migliorato l'offerta di prodotti chimici per la produzione di quest'ultima, consentendo all'azienda di integrare i trattamenti chimici con soluzioni tecnologiche digitali per la produzione. Questa integrazione porterà probabilmente a un vantaggio competitivo grazie alla riduzione della necessità di fornitori e alla conseguente diminuzione dei costi operativi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli inibitori di incrostazioni nei giacimenti petroliferi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli inibitori di incrostazioni per giacimenti petroliferi
Si stima che il Nord America rappresenterà il 34-38% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-5,9% fino al 2034. Il consumo è elevato negli Stati Uniti, dovuto alla produzione di grandi quantità di acqua di produzione in pozzi non convenzionali e alla necessità di gestire i giacimenti minerari. Il Canada fornisce sabbie bituminose, servizi di produzione convenzionale e di gestione delle acque; il Messico, invece, contribuisce al consumo fornendo ulteriore domanda offshore.
Il mercato regionale gode di una solida rete di servizi chimici, strutture di analisi di laboratorio e trattamenti continui di iniezione e compressione. Gli operatori sono maggiormente interessati al controllo dei residui, alla maggiore durata del trattamento e alla compatibilità con i fluidi di fratturazione e stimolazione. Per le operazioni offshore nel Golfo del Messico sono necessari prodotti chimici efficaci in ambienti salini e sottomarini. Le problematiche ambientali stanno spingendo i fornitori a considerare prodotti chimici a basso contenuto di fosforo e a base di polimeri.
Mercato degli inibitori di incrostazioni nei giacimenti petroliferi statunitensi
Si stima che gli Stati Uniti rappresenteranno il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,3-5,8% fino al 2034. L'inibizione da incrostazioni nei bacini Permiano, Eagle Ford, Bakken e altri bacini produttivi garantirà la necessità ripetuta di operazioni di rimozione delle incrostazioni per gestire un flusso di acque di produzione sempre più complesso.
Halliburton, Schlumberger Limited (SLB), Innospec Inc. e Dow Inc. vantano una solida esperienza nei segmenti di mercato statunitensi dei prodotti chimici per l'industria petrolifera e dei servizi di produzione. Gli inibitori di incrostazioni vengono sempre più spesso combinati con l'analisi dell'acqua, l'analisi dei residui e l'ottimizzazione della produzione. Alcune tecnologie a rilascio solido e gli inibitori di incrostazioni a lunga durata ridurranno il numero di interventi in pozzi selezionati; allo stesso tempo, soluzioni chimiche personalizzate aiuteranno a gestire diverse composizioni di salamoia. Tutto ciò garantisce che gli Stati Uniti rimangano un mercato regionale leader.
Mercato europeo degli inibitori di incrostazioni per giacimenti petroliferi
Si stima che l'Europa deterrà il 21-25% della domanda globale nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,8-5,3%. Sia il Regno Unito che la Norvegia esercitano una notevole influenza sul mercato dei prodotti chimici per l'industria petrolifera nella regione, grazie alle loro attività offshore. A ciò si aggiunge l'influenza di altri Paesi come Germania, Francia, Italia e Spagna, a causa della minore scala di utilizzo di prodotti chimici industriali o speciali.
L'importanza del Regno Unito deriva dal suo ruolo nella produzione del Mare del Nord e nelle infrastrutture sottomarine, dove è necessario controllare le dimensioni degli inibitori nonostante le caratteristiche mutevoli della chimica dell'acqua e la vetustà delle infrastrutture. La Norvegia ha requisiti stringenti per quanto riguarda la produzione offshore, che richiede inibitori ad alte prestazioni per acque di produzione saline e condizioni di giacimento difficili.
Mercato degli inibitori di incrostazioni nei giacimenti petroliferi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 24-28% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4%. I principali centri di domanda includono Cina, India, Australia, Giappone, Corea del Sud, Indonesia e Malesia. Gli impianti offshore, i giacimenti petroliferi maturi, l'iniezione di acqua e l'espansione delle infrastrutture di produzione petrolifera presentano continue sfide in termini di gestione delle economie di scala.
La Cina è il principale centro di domanda nella regione, mentre l'India e il Sud-est asiatico presentano un forte potenziale di crescita. L'Australia fornisce supporto alle operazioni offshore e ai giacimenti petroliferi maturi. L'aumento delle quantità di acqua di produzione e la complessa composizione dell'acqua di iniezione richiedono una selezione accurata dei prodotti chimici. Inoltre, i produttori di petrolio regionali stanno valutando i vantaggi dell'utilizzo di soluzioni chimiche a basso dosaggio e di lunga durata per ridurre i costi dei prodotti chimici e le attività di intervento.
Mercato degli inibitori di incrostazioni nei giacimenti petroliferi in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034. Il maggiore fabbisogno di queste sostanze chimiche proviene dall'Arabia Saudita, seguita dagli Emirati Arabi Uniti e dal resto dei paesi del Golfo. La produzione di petrolio su larga scala, l'iniezione di acqua di mare, i programmi di recupero avanzato del petrolio e gli impianti di superficie causano costanti problemi di incrostazioni di carbonati e solfati.
Sia l'Arabia Saudita che gli Emirati Arabi Uniti stanno potenziando la propria capacità produttiva e le infrastrutture per la gestione delle risorse idriche; tuttavia, anche il Sudafrica contribuisce in modo significativo al fabbisogno di prodotti chimici per l'industria e le attività minerarie. In generale, in tutta la regione, un numero sempre maggiore di clienti necessita di inibitori in grado di resistere ad alta salinità, alte temperature e diverse caratteristiche chimiche dell'acqua.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 5,3-5,8% nel periodo 2026-2034. La scelta del prodotto dipende dalla composizione delle incrostazioni, dalla temperatura del giacimento, dalla chimica della salamoia, dal metodo di trattamento, dai requisiti ambientali e dalla durata di trattamento desiderata. I fosfonati rimangono una tecnologia consolidata, mentre le tecnologie a base di carbossilati polimerici stanno guadagnando terreno per applicazioni specifiche.
- Fosfonati: I fosfonati mantengono una posizione di rilievo grazie alle comprovate prestazioni nel controllo delle incrostazioni di carbonati e solfati, alla stabilità termica e alla compatibilità con diverse salamoie presenti nei giacimenti petroliferi. La loro consolidata esperienza sul campo ne supporta l'utilizzo continuativo.
- Carbossilato/Acrilato: Le formulazioni a base di carbossilati e acrilati offrono flessibilità di formulazione e spiccate caratteristiche di dispersione. La loro capacità di supportare strategie di riduzione del fosforo li rende sempre più rilevanti in applicazioni sensibili dal punto di vista ambientale.
- Solfonati: I polimeri solfonati sono importanti laddove gli operatori richiedono specifiche caratteristiche di adsorbimento e prestazioni contro sistemi di incrostazioni difficili. Possono integrare altre sostanze chimiche in programmi di trattamento di compressione personalizzati.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 5,0-5,6% tra il 2026 e il 2034. La domanda è influenzata dal rischio di scala associato a ciascun ambiente operativo, con il settore petrolifero e del gas che rimane centrale, mentre i sistemi di trattamento delle acque industriali creano ulteriori opportunità per le sostanze chimiche compatibili.
- Settore energetico e delle costruzioni: i sistemi di raffreddamento e di trattamento delle acque di processo richiedono la prevenzione della formazione di incrostazioni per preservare l'efficienza dello scambio termico e l'affidabilità delle apparecchiature. La necessità di trattamenti chimici è legata alla qualità dell'acqua, ai cicli operativi e alle esigenze di manutenzione.
- Industria mineraria: le acque di processo ricche di minerali creano rischi significativi di incrostazioni nelle operazioni minerarie. I prodotti chimici anticalcare possono proteggere condotte, apparecchiature di filtrazione e sistemi di processo in cui coesistono solidi sospesi e minerali disciolti.
- Industria petrolifera e del gas: Il settore petrolifero e del gas rimane un'applicazione fondamentale perché le incrostazioni possono limitare la produzione, danneggiare le apparecchiature, aumentare la frequenza degli interventi e compromettere la continuità del flusso. I trattamenti riguardano i pozzi, le piattaforme, le condotte e i sistemi di iniezione dell'acqua.
- Trattamento delle acque e delle acque reflue: le applicazioni di trattamento delle acque utilizzano sostanze chimiche anticalcare per proteggere membrane, scambiatori di calore, condotte e apparecchiature di processo. La domanda aumenta con il riutilizzo dell'acqua, la desalinizzazione e l'aumento del carico minerale.
- Industria alimentare e delle bevande: la lavorazione di alimenti e bevande richiede una chimica dell'acqua controllata per ridurre al minimo i depositi nelle apparecchiature di riscaldamento e lavorazione. I requisiti di formulazione pongono l'accento sulla conformità normativa, la compatibilità e i livelli di trattamento controllati.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Industria energetica e delle costruzioni |
Mezzo |
Sistemi di raffreddamento |
Scalatura |
|
Industria mineraria |
Mezzo |
Controllo dei minerali |
Scalatura |
|
Industria del petrolio e del gas |
Alto |
Garanzia del flusso |
Maturo |
|
Trattamento delle acque e delle acque reflue |
Alto |
Riutilizzo dell'acqua |
Scalatura |
|
Industria alimentare e delle bevande |
Basso |
Igiene di processo |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato degli inibitori di incrostazioni nei giacimenti petroliferi
L'aumento dei volumi di acqua di produzione incrementa la presenza di incrostazioni.
L'aumento della produzione di acqua da pozzi maturi e non convenzionali accresce il rischio di depositi minerali. Pressione, temperatura, salinità e composizione ionica possono far sì che il fluido prodotto superi il suo punto di saturazione, causando depositi di carbonati e solfati in tubazioni, pompe, condotte e impianti di superficie. Ciò significa che è necessario un trattamento proattivo del pozzo, anziché limitarsi alla semplice pulizia dei depositi. Anche l'aspetto commerciale è rilevante, poiché le incrostazioni possono influire sull'efficienza del flusso e ridurre la durata utile delle apparecchiature, innescando al contempo operazioni non necessarie. L'aumento dell'iniezione di acqua e il riutilizzo dell'acqua prodotta possono alterare la composizione chimica del fluido.
L'espansione della produzione offshore e dei giacimenti maturi sostiene la domanda di prodotti chimici.
La necessità di una chimica efficace per il controllo delle incrostazioni è dettata strutturalmente dal ciclo di vita prolungato dei giacimenti maturi e dallo sviluppo di impianti di produzione offshore. I giacimenti petroliferi maturi tendono in genere a produrre una maggiore quantità di acqua, mentre i giacimenti offshore presentano la sfida di spazi ristretti e limitazioni logistiche. In tali circostanze, diventa fondamentale disporre di prodotti chimici efficaci nel processo di trattamento per un periodo prolungato, anche a dosaggi inferiori. È necessario disporre di prodotti chimici compatibili con le operazioni sottomarine e i fluidi di stimolazione. Risulta economicamente più vantaggioso sostenere la produzione dai giacimenti esistenti piuttosto che sviluppare nuovi giacimenti per compensare il calo della capacità produttiva.
I requisiti ambientali incoraggiano le formulazioni polimeriche avanzate
Le aspettative in materia ambientale stanno influenzando la selezione dei prodotti chimici per la produzione di petrolio in contesti in cui vigono restrizioni sugli scarichi e sulle sostituzioni chimiche. I fosfonati rimangono di fondamentale importanza, ma al contempo si è registrato un crescente interesse verso altri prodotti con ridotto carico di fosforo, maggiore biodegradabilità o efficacia a bassi dosaggi. Questa tendenza sta aprendo la strada a formulazioni a base di carbossilati, acrilati, polimeri solfonati, polimeri marcati e anche formulazioni ibride. Questo cambiamento non significa che le formulazioni tradizionali non saranno più utilizzate, poiché le prestazioni del giacimento rimangono il criterio principale. Significa semplicemente che vi è un margine più ampio per altre formulazioni e che i fornitori dovranno dimostrare sia l'efficacia che la compatibilità ambientale.
Tendenze future del mercato degli inibitori di incrostazioni nei giacimenti petroliferi
Gestione predittiva delle incrostazioni mediante modelli digitali di giacimento
Il mercato degli inibitori di incrostazioni per giacimenti petroliferi si sta orientando verso programmi di trattamento predittivi che combinano analisi dei fluidi, modellazione del giacimento, dati di produzione e monitoraggio della risposta chimica. Invece di selezionare la frequenza di trattamento basandosi esclusivamente sull'esperienza storica sul campo, gli operatori possono stimare sempre più il rischio di incrostazioni in base alle variazioni di pressione, temperatura, chimica dell'acqua e condizioni di produzione. I flussi di lavoro digitali possono supportare la regolazione dinamica del dosaggio e identificare i pozzi che si avvicinano a concentrazioni critiche di inibitore. I modelli di apprendimento automatico possono ulteriormente migliorare la previsione della durata del trattamento di iniezione correlando le concentrazioni residue con i volumi di acqua prodotta e le caratteristiche del giacimento. L'effetto commerciale sarà una maggiore efficienza chimica piuttosto che un semplice aumento del consumo di prodotti chimici. I fornitori in grado di collegare i database delle formulazioni con le piattaforme di monitoraggio sul campo possono differenziarsi grazie a prestazioni di trattamento misurabili. Questa tendenza dovrebbe anche supportare l'ottimizzazione remota per gli asset offshore e geograficamente distribuiti.
Tecnologie di inibitori solidi a lunga durata e a basso dosaggio
Un'altra direzione emergente è lo sviluppo di tecnologie di rilascio che prolungano il tempo di permanenza degli inibitori e riducono la necessità di interventi. Sistemi a rilascio solido, materiali impregnati di inibitori e formulazioni polimeriche altamente adsorbenti possono garantire un rilascio graduale del prodotto chimico dopo il posizionamento in prossimità del pozzo o all'interno di formazioni stimolate. Tali approcci sono particolarmente rilevanti per i pozzi offshore e remoti, dove i costi di intervento sono elevati. Le formulazioni future saranno probabilmente mirate a diverse tipologie di incrostazioni, mantenendo al contempo la compatibilità con fluidi di stimolazione, elastomeri, metalli e roccia serbatoio. Maggiore enfasi sarà posta anche sulla riduzione del fabbisogno di acqua dolce, del trasporto dei prodotti chimici, dei volumi di stoccaggio e della frequenza dei trattamenti. Poiché gli operatori valutano i prodotti chimici di produzione in base al costo totale di proprietà, una maggiore durata del trattamento può diventare un criterio di acquisto più importante rispetto al prezzo unitario più basso.
Opportunità di mercato per gli inibitori di incrostazioni nei giacimenti petroliferi
Contratti integrati di servizi chimici e digitali
Le previsioni per il mercato degli inibitori di incrostazioni nei giacimenti petroliferi indicano opportunità per i fornitori che combinano la chimica con il monitoraggio digitale, l'analisi dell'acqua e la garanzia delle prestazioni. Gli operatori desiderano sempre più risultati misurabili, come una riduzione della frequenza degli interventi, intervalli di trattamento più lunghi, una produzione stabile e un minore consumo di prodotti chimici. I contratti integrati possono collegare la qualificazione di laboratorio, la fornitura del prodotto, le raccomandazioni di dosaggio, il monitoraggio dei residui e l'ottimizzazione periodica in un unico modello di servizio. Questa struttura può generare entrate ricorrenti riducendo al contempo l'onere amministrativo associato alla gestione di molteplici fornitori specializzati. Offre inoltre alle aziende chimiche l'accesso a dati operativi che possono migliorare le formulazioni future. L'opportunità è particolarmente rilevante per gli operatori offshore, i giacimenti maturi e le risorse geograficamente disperse, dove l'assistenza specialistica sul campo è costosa. I fornitori con piattaforme digitali consolidate e competenze nella chimica di produzione sono in grado di sviluppare accordi differenziati basati sui risultati.
Centri regionali di miscelazione e applicazione
Un'altra opportunità è rappresentata dallo sviluppo di centri regionali di formulazione e assistenza tecnica in prossimità dei principali bacini produttivi. La produzione e la miscelazione locali possono ridurre i tempi di consegna, diminuire le esigenze di magazzino, migliorare la reattività alle mutevoli condizioni del giacimento e ridurre i costi di trasporto. I laboratori regionali possono inoltre effettuare test di compatibilità con la salamoia, stabilità termica, screening delle incrostazioni e prove di iniezione in carote di roccia utilizzando fluidi specifici del territorio. Questa capacità è preziosa in mercati come il Medio Oriente, il Nord America, il Sud-est asiatico e l'Australia, dove le condizioni operative variano considerevolmente. La creazione di centri tecnici locali può inoltre rafforzare i rapporti con le compagnie petrolifere nazionali e i grandi produttori indipendenti. I fornitori possono utilizzare queste strutture per personalizzare le formulazioni, supportare le prove sul campo e accelerare l'implementazione. Questo approccio offre quindi una soluzione pratica per migliorare la differenziazione dei servizi senza dover fare affidamento esclusivamente su nuove scoperte chimiche.
Sviluppi recenti
- 24 giugno 2026: Clariant AG ha annunciato il successo dell'implementazione offshore di HYTREAT ECO, una tecnologia di inibizione degli idrati a basso dosaggio conforme alle normative OSPAR, in Norvegia e nel Regno Unito. Le prove sul campo hanno dimostrato il controllo degli idrati a dosaggi notevolmente inferiori rispetto ai programmi di trattamento convenzionali, con conseguente riduzione della logistica dei prodotti chimici e migliori prestazioni ambientali per le difficili condizioni di produzione del Mare del Nord.
- 18 giugno 2025: Nouryon Chemicals Holding BV ha inaugurato a Houston il suo primo Innovation Center dedicato esclusivamente alle applicazioni nel settore petrolifero, con particolare attenzione alla chimica sostenibile per la perforazione, il completamento, la produzione e la stimolazione dei pozzi. La struttura comprende laboratori per la demulsificazione, l'inibizione della corrosione e delle incrostazioni, nonché per la stimolazione, rafforzando la collaborazione tecnica locale con clienti e partner di assistenza.
Domande frequenti

Vrushali è una consulente senior con oltre otto anni di esperienza e una profonda conoscenza specialistica nel settore chimico e dei materiali (Chemicals & Materials), con particolare competenza nel campo delle specialità chimiche. Nel corso della sua carriera, ha portato a termine con successo oltre 50 progetti di consulenza nei settori chimico e dei materiali, alimentare e delle bevande (Food & Beverage) e dei beni di consumo (Consumer Goods). Le sue competenze coprono numerosi ambiti, tra cui ingredienti funzionali, prodotti chimici da fonti rinnovabili, mangimi per animali e prodotti agrochimici.
Vrushali ha conseguito una laurea in Chimica e un master in Management, combinando solide conoscenze tecniche con una profonda comprensione delle strategie aziendali. Ha supportato numerosi clienti nella valutazione delle opportunità di espansione del mercato, nello sviluppo di strategie di crescita e nell'implementazione di iniziative di trasformazione operativa. Grazie alla sua esperienza multidisciplinare, è in grado di fornire analisi approfondite e raccomandazioni strategiche orientate al raggiungimento degli obiettivi aziendali.
Le competenze professionali di Vrushali comprendono l'acquisizione di nuovi clienti, la gestione delle relazioni con gli stakeholder e la leadership di team. Attraverso un approccio strutturato e metodico alla gestione e alla realizzazione dei progetti, ha contribuito a migliorare l'efficienza operativa e la produttività delle organizzazioni clienti. La sua capacità di integrare le conoscenze tecniche con le priorità commerciali le consente di elaborare raccomandazioni concrete, strategie attuabili e soluzioni personalizzate, in linea con le specifiche esigenze aziendali dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -