
油田スケール阻害剤市場:動向・需要・予測 2034
油田スケール抑制剤市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(ホスホン酸塩、カルボン酸塩/アクリレート、スルホン酸塩、その他)、用途別(電力・建設業界、鉱業、石油・ガス業界、水・廃水処理、食品・飲料業界)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015098
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 23, 2026


2025年の市場規模
27 億2000万米ドル
基準年値
2034年の予測
42億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.21 %
成長率
対象市場
318億3000 万米ドル
(2026年~2034年)
油田スケール抑制剤市場は、2025年には27億2,000万米ドルと評価され、2034年には42億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.21%で拡大すると見込まれています。需要は、生産水量の増加、老朽化した油田、複雑な水質、そして油井、フローライン、パイプライン、処理装置全体における鉱物沈着を抑制しながら生産効率を維持する必要性によって支えられています。
北米全域において、油田スケール抑制剤市場の需要は、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.9%で拡大すると予測されています。成熟した非在来型資源、増加する水処理要件、海洋開発、そしてより厳格な操業コスト管理といった要因が、生産者に対し、より持続性が高く、低用量で、用途に特化したスケール抑制剤の採用を促しています。
油田スケール抑制剤市場の評価と洞察
- 北米:北米は2025年には34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.9%で拡大すると予測されています。成熟したシェール資産、生産水管理、およびオフショア生産が、継続的な化学品需要を支えています。
- 米国:米国は2025年には北米の需要の約78~82%を占め、非在来型生産と水集約型操業に支えられ、2034年まで年平均成長率5.3~5.8%で成長すると予測されている。
- 欧州:欧州は2025年には世界の需要の21~25%を占めると推定され、年平均成長率(CAGR)は4.8~5.3%となる見込みです。ノルウェーと英国がオフショア需要を牽引し、ドイツ、イタリア、フランス、スペインが工業用化学品の需要を支えています。
- アジア太平洋地域:アジア太平洋地域は2025年には24~28%のシェアを占めると推定され、年平均成長率(CAGR)は5.8~6.4%と予測されています。中国、インド、オーストラリア、インドネシア、マレーシアは、オフショア生産と成熟油田の管理を通じてビジネスチャンスを提供しています。
- 最大のセグメント:ホスホネートは、2025年には推定42~46%のシェアを占め、2034年まで年平均成長率(CAGR)5.0~5.5%で推移すると予測されており、炭酸塩および硫酸塩スケール制御における実績を反映している。
- 高成長分野:カルボン酸塩/アクリレートは、2025年には27~31%のシェアを占めると推定され、製剤の柔軟性と環境への配慮に支えられ、年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。
- 詳細に分析された主要企業: Akzo Nobel NV、BASF SE、Clariant AG、Dow Inc.、Evonik Industries AG、Halliburton Company、Innospec Inc.、Kemira Oyj、SLB、Solvay SA。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
化学物質の多様化、より優れた適用技術、そして特定の油田におけるスケール形成リスクへの認識の高まりが、油田スケール抑制剤市場の成長を牽引する主要因となっています。従来の標準的な用途は、ホスホン酸塩系混合物、ポリカルボン酸塩、タグ付きポリマー、固体送達システム、さらには高温、高塩分、深海向けの化学薬品に置き換えられつつあります。
今後、中東、アジア太平洋、北米における海洋プロジェクト、油田再最適化プログラム、重水処理システムの活動拡大に伴い、市場需要は増加すると予想されます。リン含有化合物の使用制限や環境負荷低減への期待は、ポリマー製品や生分解性製品の販売促進につながるでしょう。現地での混合設備、技術サービス、デジタル投与技術を備えた生産者は、顧客維持においてより成功を収めると考えられます。
油田スケール抑制剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 27億2000万米ドル |
| 2034年までの市場規模 | 42億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.21% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
油田スケール抑制剤市場分析
油田スケール抑制剤市場の動向は、増加する水生産量と複雑な貯留層条件に大きく左右されます。油田の老朽化に伴い、水生産量の増加は、圧力、温度、イオン濃度、および地層水と注入水の適合性の変化を引き起こす可能性があります。このような変化は、炭酸カルシウム、硫酸バリウム、硫酸ストロンチウム、硫化鉄、およびその他の鉱物形成物の沈殿を引き起こします。したがって、バリューチェーンには、特殊化学品、スケール抑制剤の調製、ラボ試験、現場作業、モニタリング、および処理の最適化が含まれます。
供給状況は、リン化合物、アクリルモノマー、特殊ポリマー、溶剤、および配合添加剤の入手可能性と価格に大きく左右されます。特定の塩水システム向けに化学組成の認定を提供できるサプライヤーは、標準製品のみを販売するサプライヤーよりも業界で高く評価されるようになります。
市場におけるポジショニングは、抑制剤化学だけでなく、生産化学への依存度が高まっている。ハリバートンとシュルンベルジェは、スケール制御用化学品を坑井介入、刺激、モデリング、生産ソリューションと統合している一方、クラリアントは特注の油田化学品パッケージに注力している。BASF、ダウ、エボニック・インダストリーズ、イノスペック、ソルベイは特殊化学品の専門知識を提供し、アクゾノーベルなどの企業は配合と用途を活用している。
低用量、低頻度処理、そしてより困難な地層条件下でも効果を発揮する製剤への投資が増加傾向にある。シュルンベルジェ社によるチャンピオンX社の買収は、同社の生産用化学品ラインナップを強化し、化学処理とデジタル生産技術ソリューションの統合を可能にした。この統合により、サプライヤーへの依存度が減り、運用コストが削減されるため、競合他社との差別化につながる可能性が高い。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
油田スケール抑制剤市場:戦略的洞察
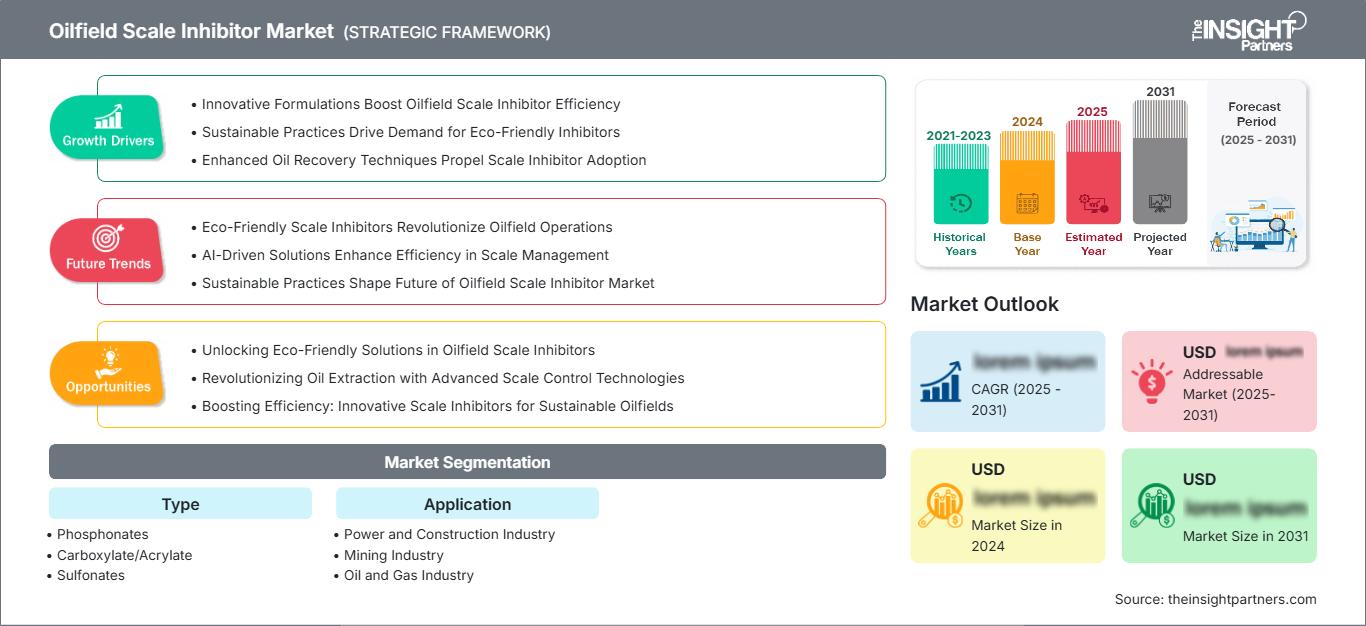
地域別分析
北米油田スケール抑制剤市場
北米は2025年には世界の需要の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)5.4~5.9%で拡大すると予測されている。米国では、非在来型油井からの大量の生産水に加え、鉱物資源の管理の必要性から、消費量が豊富である。カナダはオイルサンド、在来型生産、水処理サービスを供給しており、メキシコはオフショア需要の増加によって消費量をさらに押し上げている。
この地域市場では、優れた化学薬品サービスネットワーク、試験施設、連続注入・圧搾処理設備が整っています。事業者は残留物制御、処理寿命の延長、破砕・刺激液との適合性をより重視しています。メキシコ湾沖合での操業には、塩水環境や海底環境下でも効果的に機能する化学薬品が求められています。環境問題への意識の高まりから、供給業者はリン含有量の少ないポリマー系化学薬品の採用を検討しています。
米国油田スケール抑制剤市場
米国は2025年には北米全体の需要の78~82%を占めると推定されており、2034年まで年平均成長率(CAGR)5.3~5.8%で成長すると予測されている。パーミアン盆地、イーグルフォード盆地、バッケン盆地、その他の生産盆地におけるスケール抑制は、ますます複雑化する生産水の流れに対処する際に、スケール除去作業が繰り返し必要となることを保証するだろう。
ハリバートン、シュルンベルジェ(SLB)、イノスペック、ダウは、米国の油田化学品および生産サービス市場において、関連性の高い専門知識を有しています。スケール抑制剤は、水質分析、残留物分析、生産最適化と組み合わせて使用されるケースが増えています。特定の固体放出技術や持続性の高いスケール抑制剤を用いることで、特定の油井における介入作業の回数を減らすことができます。また、カスタム化学ソリューションは、様々な塩水組成への対応に役立ちます。こうした取り組みにより、米国は引き続き地域市場における主要拠点としての地位を維持しています。
欧州油田スケール抑制剤市場
欧州は2025年には世界の需要の21~25%を占めると推定されており、年平均成長率(CAGR)は4.8~5.3%と予測されている。英国とノルウェーは、既存の海洋油田事業により、この地域の油田化学品市場に大きな影響を与えている。さらに、ドイツ、フランス、イタリア、スペインなどの国々も、工業用化学品や特殊化学品の使用規模は小さいものの、影響を与えている。
英国の重要性は、北海における生産活動と海底インフラにおける役割に由来する。そこでは、水質特性の変化や老朽化したインフラにもかかわらず、規模制御が求められる。ノルウェーは、オフショア生産に関して厳しい要件を抱えており、塩分濃度の高い生産水や困難な貯留層条件に対応するため、高性能の抑制剤が必要となる。
アジア太平洋地域の油田スケール抑制剤市場
アジア太平洋地域は、2025年には世界の需要の24~28%を占めると推定されており、年平均成長率(CAGR)は5.8~6.4%と予測されている。需要の中心地は、中国、インド、オーストラリア、日本、韓国、インドネシア、マレーシアなどである。オフショア設備、成熟油田、水圧入、拡大する石油生産インフラは、継続的な規模管理上の課題となっている。
中国はこの地域における主要な需要拠点であり、インドと東南アジアは高い成長潜在力を有している。オーストラリアは、沖合油田および成熟油田の操業を支援している。生産水量の増加と注入水の複雑な組成により、正確な化学薬品の選定が求められる。さらに、地域の石油生産者は、化学薬品コストと介入活動を削減するために、低用量で持続性の高い化学溶液の使用によるメリットを模索している。
中東・アフリカ油田スケール抑制剤市場
中東およびアフリカにおける需要は、2034年まで年平均成長率(CAGR)5.6~6.2%で拡大すると予測されている。これらの化学物質に対する需要が最も高いのはサウジアラビアで、次いでアラブ首長国連邦(UAE)およびその他の湾岸諸国となっている。大規模な石油生産、海水注入、石油増進回収プログラム、および地上設備は、炭酸塩および硫酸塩スケールの問題を絶えず引き起こす。
サウジアラビアとアラブ首長国連邦はともに生産能力と水管理インフラの強化を進めていますが、南アフリカも産業および鉱業における化学薬品需要の面で大きな貢献をしています。地域全体で、高塩分濃度、高温、多様な水質に対応できる腐食抑制剤を必要とする顧客がますます増えています。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.8%で拡大すると予測されています。製品の選択は、スケールの組成、貯留層の温度、塩水の化学組成、処理方法、環境要件、および望ましい処理寿命によって異なります。ホスホン酸塩は依然として広く利用されていますが、ポリマーカルボン酸塩技術は特殊な条件下で注目を集めています。
- ホスホン酸塩:ホスホン酸塩は、炭酸塩および硫酸塩スケール抑制効果、熱安定性、多様な油田かん水との適合性において実績があり、その地位を確固たるものにしています。長年にわたる現場での実績が、その継続的な使用を支えています。
- カルボン酸塩/アクリレート:カルボン酸塩とアクリレートの化学構造は、配合の柔軟性と優れた分散特性をもたらします。リン削減戦略をサポートできるため、環境に配慮した用途においてますます重要性を増しています。
- スルホン酸塩:スルホン化ポリマーは、オペレーターが特定の吸着特性と、困難なスケールシステムに対する性能を必要とする場合に重要です。これらは、カスタマイズされた圧搾処理プログラムにおいて、他の化学物質を補完することができます。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。需要は各事業環境に伴う規模のリスクに左右され、石油・ガス分野が引き続き中心的な役割を担う一方、工業用水システムは互換性のある化学物質にとって新たな機会を生み出しています。
- 電力・建設業界:冷却システムおよびプロセス用水システムでは、熱伝達効率と機器の信頼性を維持するために、スケール防止対策が不可欠です。化学処理の必要性は、水質、運転サイクル、およびメンテナンス要件と密接に関連しています。
- 鉱業:鉱物を豊富に含む処理水は、鉱山操業において重大なスケール付着リスクをもたらします。スケール抑制剤は、懸濁物質と溶解鉱物が共存するパイプライン、ろ過装置、処理システムを保護することができます。
- 石油・ガス産業:石油・ガス産業は、規模の拡大が生産量の制限、設備の損傷、介入頻度の増加、およびフローアシュアランスの阻害につながるため、依然として重要な用途分野です。処理対象は、坑内、地上設備、パイプライン、および水圧入システムにわたります。
- 水処理および廃水処理:水処理用途では、膜、熱交換器、配管、およびプロセス機器を保護するために、スケール抑制剤が使用されます。水の再利用、海水淡水化、およびミネラル負荷の増加に伴い、需要が高まっています。
- 食品・飲料業界:食品・飲料の加工においては、加熱・加工機器への堆積物を最小限に抑えるため、水質管理が不可欠です。配合要件では、規制遵守、適合性、および管理された処理レベルが重視されます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電力および建設業界 |
中くらい |
冷却システム |
スケーリング |
|
鉱業 |
中くらい |
ミネラルコントロール |
スケーリング |
|
石油・ガス産業 |
高い |
フローアシュアランス |
成熟した |
|
水処理および廃水処理 |
高い |
水の再利用 |
スケーリング |
|
食品・飲料業界 |
低い |
プロセス衛生 |
新興 |
油田スケール抑制剤市場の成長要因と影響分析
生産水量の増加はスケール発生リスクを高める
成熟した油井や非在来型油井からの水生産量の増加は、鉱物沈着のリスクを高めます。圧力、温度、塩分濃度、イオン組成によって生産流体が飽和点を超え、チュービング、ポンプ、フローライン、地上設備に炭酸塩や硫酸塩が沈着する可能性があります。これは、沈着物を単に除去するだけでなく、油井の予防的な処理が必要であることを意味します。スケールは流量効率に影響を与え、機器の寿命を縮め、不必要な操業を引き起こす可能性があるため、商業的な側面も重要です。水圧入量の増加や生産水の再利用は、流体の化学組成を変化させる可能性があります。
オフショア生産と成熟油田生産の拡大が化学品需要を支える
堅牢なスケール制御化学の必要性は、成熟油田のライフサイクル継続と海洋生産施設の開発によって構造的に促進されています。成熟油田は一般的に水が多く産出される傾向があり、海洋油田は狭い空間と物流活動の制約という課題を抱えています。このような状況下では、低用量でも長期間にわたって処理プロセスに効果的な化学薬品が非常に重要になります。海底作業や刺激液と互換性のある化学薬品が求められています。生産能力の低下を補うために全く新しい油田を開発するよりも、既存の油田からの生産を維持する方が費用対効果が高いのです。
環境規制が高度なポリマー配合を促進する
環境に対する期待の高まりは、排出規制や代替化学物質の使用が求められる状況において、油田生産用化学薬品の選定に影響を与えています。ホスホン酸塩は依然として重要な位置を占めていますが、同時に、リン負荷の低減、生分解性、または低用量での有効性を備えた他の製品への関心も高まっています。この傾向は、カルボン酸塩、アクリレート、スルホン化ポリマー、タグ付きポリマー、およびハイブリッド製剤の登場を促しています。この変化は、従来の製剤が使用されなくなることを意味するものではありません。なぜなら、この点において貯留層性能が主要な基準となるからです。これは、他の製剤の可能性が広がり、供給業者は有効性と環境適合性の両方を実証する必要があることを意味するだけです。
油田スケール抑制剤市場の将来動向
デジタル貯水池モデルを用いた予測スケール管理
油田スケール抑制剤市場のトレンドは、流体分析、貯留層モデリング、生産データ、および化学反応モニタリングを組み合わせた予測的な処理プログラムへと移行しています。オペレーターは、過去の現場経験のみに基づいて処理頻度を選択するのではなく、圧力、温度、水質、および生産条件の変化からスケールリスクを推定できるようになっています。デジタルワークフローは、動的な投与量調整をサポートし、抑制剤の臨界濃度に近づいている井戸を特定できます。機械学習モデルは、残留濃度と生産水量および貯留層特性を相関させることで、スクイーズ処理の寿命予測をさらに向上させる可能性があります。商業的な効果としては、単に化学薬品の消費量が増えるのではなく、化学薬品の効率が向上することが挙げられます。製剤データベースを現場モニタリングプラットフォームに接続できるサプライヤーは、測定可能な処理性能によって差別化を図ることができます。このトレンドは、オフショアや地理的に分散した資産のリモート最適化もサポートするはずです。
長寿命固体および低用量阻害剤技術
もう一つの新たな方向性は、阻害剤の滞留時間を延長し、介入の必要性を低減する送達技術の開発です。固体放出システム、阻害剤含浸材料、および高吸着性ポリマー製剤は、坑井付近または刺激された地層内に配置した後、徐々に化学物質を放出することができます。このようなアプローチは、介入コストが高いオフショアや遠隔地の油井に特に有効です。将来の製剤は、刺激液、エラストマー、金属、および貯留岩との適合性を維持しながら、複数のスケールタイプを対象とする可能性が高いでしょう。また、淡水使用量、化学物質の輸送、保管量、および処理頻度の削減にも重点が置かれるでしょう。オペレーターが総所有コストに基づいて生産用化学物質を評価する際、処理寿命の延長は、最低単価よりも重要な購入基準となる可能性があります。
油田スケール抑制剤市場の機会
化学・デジタルサービス統合契約
油田スケール抑制剤市場の予測では、化学とデジタルモニタリング、水質分析、性能保証を組み合わせたサプライヤーにチャンスがあることが示されています。オペレーターは、介入頻度の低減、処理間隔の延長、生産の安定、化学薬品消費量の削減など、測定可能な成果をますます求めています。統合契約により、ラボ認定、製品供給、投与推奨、残留モニタリング、定期的な最適化を1つのサービスモデルで連携させることができます。この構造により、複数の専門サプライヤーに関連する管理上の負担を軽減しながら、継続的な収益を生み出すことができます。また、化学会社は、将来の配合を改善できる運用データにアクセスできるようになります。この機会は、専門的な現場サポートが高額になるオフショアオペレーター、成熟油田、地理的に分散した資産にとって特に重要です。確立されたデジタルプラットフォームと生産化学の専門知識を持つサプライヤーは、成果に基づいた差別化された契約を開発できる立場にあります。
地域混合・応用センター
もう一つの機会は、主要な生産盆地に近い地域に、地域的な製剤開発および技術サービスセンターを設立することです。現地での製造と混合により、リードタイムの短縮、在庫要件の削減、貯留層条件の変化への対応力の向上、輸送リスクの低減が可能になります。また、地域の研究所では、現地の状況に合った流体を用いて、塩水適合性試験、熱安定性試験、スケールスクリーニング、コアフラッド試験を実施できます。この機能は、操業条件が大きく異なる中東、北米、東南アジア、オーストラリアなどの市場で特に価値があります。さらに、地域に技術センターを設立することで、国営石油会社や大手独立系生産者との関係を強化できます。サプライヤーはこれらの施設を利用して、製剤のカスタマイズ、現場試験のサポート、展開の加速を行うことができます。したがって、このアプローチは、新たな化学物質の発見だけに頼ることなく、サービスの差別化を図るための実践的な方法を提供します。
最近の動向
- 2026年6月24日:クラリアントAGは、ノルウェーと英国において、OSPAR準拠の低用量ハイドレート抑制技術であるHYTREAT ECOの洋上展開に成功したと発表しました。現場試験では、従来の処理プログラムよりも大幅に低い用量でハイドレートを制御できることが実証され、厳しい北海生産条件下において、化学薬品の物流コスト削減と環境性能の向上に貢献することが示されました。
- 2025年6月18日:Nouryon Chemicals Holding BVは、持続可能な掘削、仕上げ、生産、および刺激化学に特化した、石油・ガス田用途向け初のヒューストン・イノベーションセンターを開設しました。この施設には、乳化破壊、腐食およびスケール抑制、刺激に関する試験設備が備えられており、顧客およびサービスパートナーとの地域密着型の技術協力関係を強化します。
よくある質問

Vrushaliは、8年以上の経験を有するシニアコンサルタントであり、特にスペシャリティケミカル(特殊化学品)を中心とした化学・材料分野において、深い専門知識と豊富な業界経験を備えています。これまでに、化学・材料、食品・飲料、消費財などの幅広い業界において、50件以上のコンサルティングプロジェクトを成功裏に遂行してきました。専門領域は、機能性原料、再生可能資源由来の化学品、動物飼料、農業用化学品など、多岐にわたります。
Vrushaliは、化学の学士号および経営学の修士号を取得しており、確かな技術的専門知識とビジネス戦略に対する深い理解を兼ね備えています。これまで、クライアント企業の市場拡大機会の評価、成長戦略の策定、業務改革・オペレーショナル・トランスフォーメーション施策の実行支援などに携わり、企業の持続的な成長と競争力強化に貢献してきました。
また、Vrushaliは、新規顧客開拓、ステークホルダー・マネジメント、チームリーダーシップにおいても優れた能力を発揮しています。体系的かつ構造化されたプロジェクト遂行アプローチを通じて、クライアント企業の業務効率と生産性の向上を支援してきました。技術的な専門知識とビジネス上の優先課題を結び付ける能力を強みとし、クライアント固有のビジネスニーズに即した、実践的かつ実行可能な戦略的提言を提供しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -