
Mercado de compactadores de residuos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de compactadoras de basura y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (estacionario, portátil, otros); aplicación (uso comercial, uso agrícola, uso residencial, uso municipal, uso industrial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00022046
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
5.980 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
9.700 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,53 %
Índice de crecimiento
Mercado potencial
71.120 millones de dólares estadounidenses
(2026-2034)
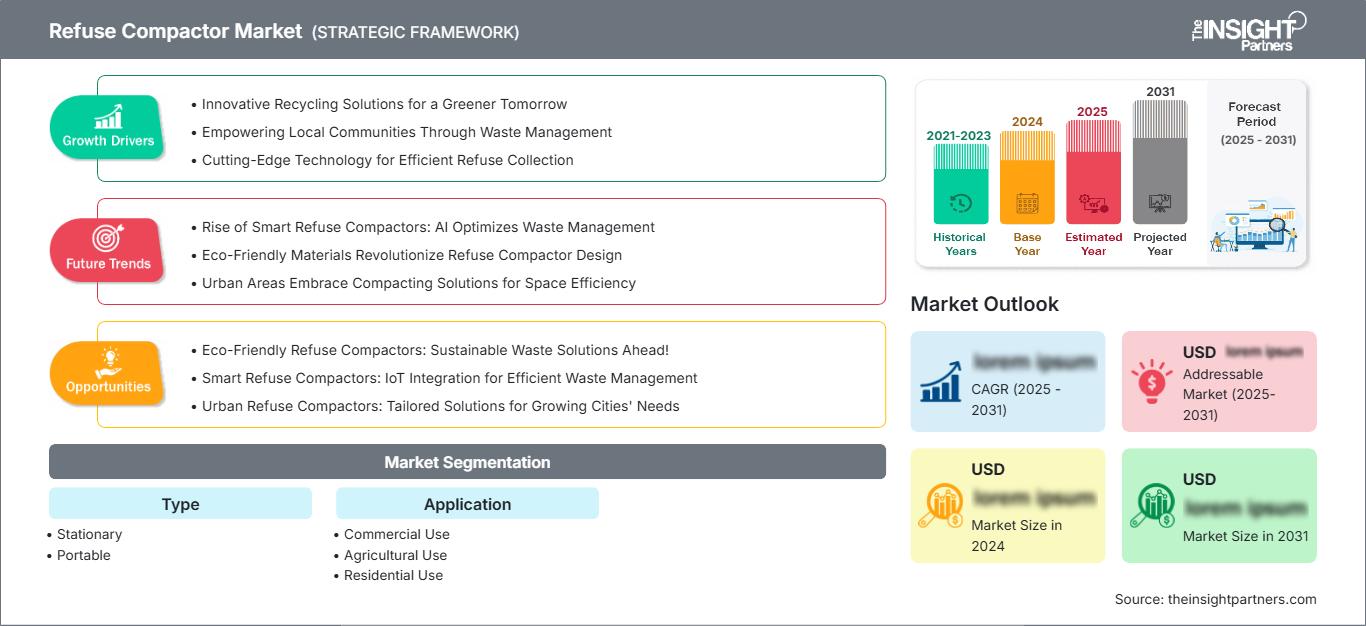
Se prevé que el mercado de compactadoras de basura se expanda de 5980 millones de dólares en 2025 a 9700 millones de dólares en 2034 , registrando una tasa de crecimiento anual compuesta (TCAC) del 5,53 % entre 2026 y 2034. Esta expansión se ve impulsada por el aumento del volumen de residuos, la mayor exigencia en la gestión de residuos, la inversión en infraestructura urbana y la creciente demanda de equipos que reduzcan el volumen de residuos antes de su transporte, almacenamiento, reciclaje o eliminación en entornos comerciales, residenciales, agrícolas, industriales y municipales.
En Norteamérica, se prevé que la adopción de compactadoras de residuos avance a una tasa de crecimiento anual compuesta (TCAC) estimada del 5,1 % al 5,8 % entre 2026 y 2034, lo que contribuirá significativamente al tamaño del mercado de compactadoras de residuos, impulsado por la sustitución de equipos obsoletos de gestión de residuos y la continua optimización de las rutas de recogida. El aumento de los costes de vertedero y transporte está incentivando a los operadores comerciales y a los municipios a priorizar equipos que incrementen la utilización de los contenedores, a la vez que reducen la frecuencia de recogida y los requisitos operativos asociados.
Análisis y perspectivas del mercado de compactadoras de basura
- América del Norte: Se estima que América del Norte representará una participación del 31-35% en 2025 , con un crecimiento anual compuesto del mercado regional del 5,1-5,8% entre 2026 y 2034. La gestión de residuos comerciales, la modernización municipal y la demanda de reemplazo impulsan una inversión constante en equipos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 , con un crecimiento anual compuesto del 5,0 % al 5,7 % entre 2026 y 2034 , impulsado por las instalaciones comerciales, los municipios, las redes minoristas y los requisitos de eficiencia en la recogida de residuos.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 , con un crecimiento anual compuesto del 4,8-5,5% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes, ya que las políticas de prevención de residuos, reciclaje y eficiencia en la recogida influyen en la selección de equipos.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 28-32% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,8% entre 2026 y 2034. China, Japón, India, Corea del Sur y Australia son mercados clave, y la urbanización y el desarrollo de la infraestructura municipal impulsan su adopción.
- Segmento más importante: Se estima que las compactadoras estacionarias tendrán una cuota de mercado del 60-65% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,7% entre 2026 y 2034 , lo que refleja su gran idoneidad para usos comerciales y municipales.
- Segmento de alto crecimiento: Se estima que las compactadoras portátiles alcanzarán una cuota de mercado del 35-40% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,0-6,8% entre 2026 y 2034 , gracias a su despliegue flexible y a la presencia en emplazamientos temporales con gran cantidad de residuos.
- Empresas clave analizadas en detalle: Ace Equipment Company, Compactor Management Company, Electrolux, GE Appliances, Genesis Waste Handling Pvt. Ltd., Krushr, Precision Machinery Systems LLC, SP Industries, Inc., Wastequip y Whirlpool Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de compactadoras de residuos ha evolucionado desde equipos mecánicos básicos para la reducción de volumen hacia sistemas específicos para cada aplicación, que priorizan la fiabilidad operativa, la seguridad, la optimización del uso de los contenedores y la facilidad de mantenimiento. Las unidades fijas siguen siendo fundamentales para las instalaciones de alto volumen, mientras que las configuraciones portátiles ofrecen flexibilidad de despliegue. Los fabricantes se diferencian cada vez más a través del rendimiento hidráulico, el tamaño compacto, los controles, la accesibilidad para el mantenimiento y las configuraciones de equipos diseñadas en función de los flujos de residuos específicos y las limitaciones de las instalaciones.
De cara al futuro, se prevé que la demanda se extienda a los centros urbanos en desarrollo, donde la infraestructura de recogida de residuos se expande junto con la construcción comercial y los servicios municipales, impulsando así el crecimiento de la cuota de mercado de las compactadoras de residuos. Es probable que la inversión se decante por equipos que integren la monitorización operativa, sistemas hidráulicos de bajo consumo energético, componentes modulares y soporte técnico. El énfasis normativo en la gestión responsable de residuos y la reducción de los residuos enviados a vertederos debería incentivar aún más a los usuarios a considerar la compactación como parte de estrategias más amplias de recuperación de materiales y logística de residuos.
Alcance del informe de mercado de compactadoras de basura
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.980 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 9.700 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,53% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compactadoras de basura
La demanda de equipos para compactadoras de residuos está estrechamente ligada a la cantidad, densidad y frecuencia de manipulación de los desechos generados en instalaciones comerciales, industriales, agrícolas, residenciales y municipales. El crecimiento del mercado se sustenta en el valor económico de reducir el volumen de residuos antes de su transporte. Los proveedores de equipos abarcan la fabricación de acero, sistemas hidráulicos, controles eléctricos, integración de contenedores, distribución, instalación, mantenimiento y repuestos, creando un ecosistema diversificado.
La cadena de valor se ve influenciada por los precios del acero, la disponibilidad de componentes hidráulicos, el suministro de motores y sistemas de control, la capacidad de fabricación y las redes de servicio locales. Los compradores evalúan cada vez más el costo total de propiedad en lugar del precio de adquisición, especialmente cuando el equipo se utiliza de forma continua. Las compras municipales tienden a priorizar la durabilidad y el soporte durante todo el ciclo de vida, mientras que los clientes comerciales suelen dar prioridad al tamaño, el tiempo de ciclo, la facilidad de carga y la compatibilidad con los contenedores o sistemas de transporte existentes.
El posicionamiento competitivo en el mercado de compactadoras de residuos está fragmentado entre fabricantes especializados en equipos para residuos y empresas de electrodomésticos diversificadas. La empresa cuenta con una amplia gama de equipos, incluyendo diseños estacionarios, autónomos, verticales y de alta eficiencia energética. La competencia entre Ace Equipment Company y Precision Machinery Systems LLC se centra en máquinas específicas para cada aplicación. Las empresas SP Industries, Inc. y Genesis Waste Handling Pvt. Ltd. ofrecen soluciones para necesidades especializadas en la gestión de residuos.
La prestación de servicios y el soporte posventa también se convierten en aspectos competitivos importantes. Compactor Management Company se especializa en soluciones de gestión de residuos basadas en equipos, Krushr y GE Appliances ofrecen soluciones de diseño compacto, mientras que Electrolux y Whirlpool Corporation proporcionan soluciones de diseño de electrodomésticos para la gestión de residuos. Las áreas de inversión prioritarias incluyen sistemas hidráulicos fiables, controles seguros, mantenimiento modular y diseños de equipos energéticamente eficientes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de compactadoras de basura: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de compactadoras de basura
Se estima que Norteamérica representará entre el 31 % y el 35 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,8 % hasta 2034, tal como se destaca en el Informe del Mercado de Compactadoras de Residuos. Estados Unidos sigue siendo el principal comprador, gracias a una infraestructura empresarial bien desarrollada, redes de distribución, plantas de fabricación, hospitales, establecimientos hoteleros y sistemas municipales de gestión de residuos. El mercado de reemplazo también es significativo, debido a los usuarios experimentados que reemplazan constantemente sus máquinas para aumentar la eficiencia, la seguridad y reducir los costos.
La contribución de Canadá proviene de usos municipales y comerciales, mientras que la de México se debe al aumento de la demanda impulsado por el crecimiento industrial, el comercio minorista y la infraestructura de gestión de residuos municipales. Los clientes regionales son cada vez más exigentes en cuanto al uso de contenedores, la frecuencia de recogida, la eficiencia hidráulica y la facilidad de mantenimiento. Los equipos fijos cobran especial relevancia en aquellas instalaciones donde el volumen de residuos es fijo. Los equipos portátiles se benefician de las obras de construcción y otras instalaciones temporales donde la instalación permanente de equipos es imposible.
Mercado de compactadoras de basura en EE. UU.
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % hasta 2034. Algunos mercados potenciales incluyen establecimientos comerciales, centros de distribución, establecimientos de servicios de alimentación, centros sanitarios, plantas de fabricación y municipios. Los sistemas de recogida de residuos existentes también incentivan el uso de compactadoras para minimizar la frecuencia de recogida y maximizar la utilización de los contenedores.
Wastequip, GE Appliances, Whirlpool Corporation, Ace Equipment Company, Compactor Management Company y otras empresas mantienen su competitividad mediante el suministro de equipos, la prestación de servicios o ambas cosas, utilizando sus canales de distribución existentes. El mercado comercial se inclina por el uso de unidades fijas y autónomas, mientras que el mercado residencial depende más del diseño de la cocina, la frecuencia de reemplazo de los electrodomésticos y la información proporcionada por el consumidor.
Mercado europeo de compactadoras de residuos
Según el informe de previsiones del mercado de compactadoras de residuos, se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa compuesta anual del 4,8-5,5% hasta 2034, siendo Alemania un mercado nacional líder. El Reino Unido y Alemania han desarrollado instalaciones de gestión de residuos comerciales, mientras que Francia, Italia y España ofrecen demanda para estas instalaciones a través de sistemas municipales modernos, el sector de la hostelería, la industria manufacturera y el comercio minorista. Actualmente, en Europa, las compras se centran en evaluar la eficiencia de los equipos y el uso de recursos.
En el Reino Unido, la densa urbanización y la gestión de residuos comerciales ofrecen grandes ventajas. Alemania se centra en la ingeniería de calidad, el uso industrial, el reciclaje y una logística eficiente. Francia, Italia y España demandan estos equipos en municipios, el sector de la hostelería, el comercio minorista y la industria manufacturera. En Europa, la compactación de residuos se evalúa junto con la separación en origen y el reciclaje, en lugar de utilizarla como sustituto de este último.
Mercado de compactadoras de basura en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 28 % y el 32 % de la demanda en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % hasta 2034 , lo que la convierte en la principal región de mayor crecimiento. La demanda de equipos comienza en China, seguida de Japón, India, Corea del Sur y Australia. La urbanización, la industrialización, el comercio minorista organizado y el desarrollo de infraestructuras municipales facilitan el uso de equipos en diversas condiciones operativas.
En China, la producción a gran escala se combina con el desarrollo de instalaciones para la gestión de residuos sólidos urbanos, mientras que en India existe un gran potencial a largo plazo gracias a la modernización de los municipios y las operaciones comerciales. En Japón y Corea del Sur, la atención se centra en equipos eficientes y tecnológicamente avanzados, mientras que Australia cuenta con instalaciones de gestión de residuos sólidos consolidadas.
Mercado de compactadoras de basura en Oriente Medio y África
Oriente Medio y África representan una oportunidad menor, pero en expansión, con una demanda impulsada por el desarrollo de infraestructuras, la urbanización, la construcción de hoteles y restaurantes y la inversión en sistemas municipales de gestión de residuos. Arabia Saudita y los Emiratos Árabes Unidos lideran los mercados del Golfo, mientras que Sudáfrica sigue siendo importante en la región africana. Se prevé que el mercado de Oriente Medio y África en general crezca a una tasa anual compuesta (CAGR) de entre el 4,5 % y el 5,2 % hasta 2034, lo que refleja las principales tendencias del mercado de compactadoras de residuos.
Arabia Saudita se beneficia de programas de infraestructura y urbanismo a gran escala, mientras que los Emiratos Árabes Unidos combinan el desarrollo comercial de alta densidad con servicios municipales avanzados. Sudáfrica ofrece demanda en aplicaciones industriales, comerciales y municipales. Otros mercados de Oriente Medio y África se caracterizan por su enfoque en proyectos y su sensibilidad a los presupuestos de infraestructura. La eficiencia energética, la durabilidad de los equipos, la tolerancia al calor, la resistencia a la corrosión y la facilidad de mantenimiento siguen siendo criterios de compra importantes, especialmente en entornos operativos exigentes.
Análisis de segmentación
Tipo
La segmentación por tipo distingue entre equipos fijos y portátiles según los requisitos de instalación, la movilidad, el volumen de residuos y el entorno operativo. Los sistemas fijos siguen predominando debido a que las instalaciones comerciales y municipales valoran la previsibilidad del funcionamiento y el alto rendimiento. Las configuraciones portátiles ofrecen flexibilidad cuando la generación de residuos varía o cuando es necesario reubicar el equipo. Se prevé que este segmento por tipo crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,1 % al 5,9 % entre 2026 y 2034 .
- Compactadoras estacionarias: Las compactadoras estacionarias son ideales para instalaciones con volúmenes de residuos constantes y áreas de carga específicas. Su instalación fija permite operaciones comerciales, industriales y municipales continuas donde la durabilidad y la compatibilidad con los contenedores son importantes.
- Portátiles: Los compactadores portátiles satisfacen necesidades temporales, cambiantes o con espacio limitado. Su movilidad facilita su uso en obras de construcción, eventos, instalaciones agrícolas y operaciones donde la infraestructura fija limitaría la flexibilidad de despliegue.
Solicitud
La segmentación de aplicaciones abarca el uso comercial, agrícola, residencial, municipal e industrial. Los requisitos de aplicación difieren sustancialmente según la composición de los residuos, la frecuencia de operación, el espacio disponible, los calendarios de recogida y la intensidad de compactación requerida. Los usuarios comerciales y municipales generalmente priorizan la rentabilidad del ciclo de vida y la facilidad de mantenimiento, mientras que los usuarios residenciales destacan la comodidad y la integración. Se prevé que este segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5,3 % al 6,1 % entre 2026 y 2034. Esto respalda el alcance más amplio del mercado de compactadoras de residuos en entornos de uso final heterogéneos.
- Uso comercial: Las tiendas minoristas, los restaurantes, los hoteles, los centros de distribución y las oficinas utilizan compactadoras para controlar la acumulación de residuos, mejorar la eficiencia del almacenamiento y reducir los desplazamientos innecesarios para la recogida.
- Uso agrícola: Las explotaciones agrícolas y las instalaciones de procesamiento agrícola requieren un manejo flexible para el embalaje, los residuos relacionados con los cultivos y los desechos operativos, con equipos seleccionados según las características del material y los patrones de generación estacionales.
- Uso residencial: Los sistemas residenciales hacen hincapié en las dimensiones compactas, el funcionamiento seguro, el bajo mantenimiento y la integración en la cocina, lo que convierte el diseño de los electrodomésticos y la comodidad del consumidor en factores determinantes de las decisiones de compra.
- Uso municipal: Las aplicaciones municipales priorizan la durabilidad, el rendimiento, la seguridad del operador, la compatibilidad con los contenedores y el mantenimiento predecible, ya que los equipos deben dar soporte a las operaciones de servicio público durante períodos de funcionamiento prolongados.
- Uso industrial: Las instalaciones industriales generan flujos de residuos variados y a menudo voluminosos, que requieren sistemas de compactación robustos, capaces de soportar ciclos repetidos e integrarse con los procesos de manipulación y recogida de materiales ya establecidos.
Usuario final
La segmentación de usuarios finales abarca usuarios industriales, comerciales y residenciales, cada uno con prioridades de compra diferentes. Los clientes industriales suelen priorizar el rendimiento y la fiabilidad, los operadores comerciales se centran en el espacio y la eficiencia de la recogida, mientras que los usuarios residenciales dan prioridad a la comodidad y la integración de electrodomésticos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,9 % y el 5,8 % entre 2026 y 2034 , y que la demanda industrial y comercial siga siendo estructuralmente importante.
- Sector industrial: Los compradores industriales requieren equipos robustos, un funcionamiento hidráulico fiable, un mantenimiento sencillo y compatibilidad con los flujos de trabajo de gestión de residuos en las plantas de producción.
- Comercial: Los usuarios comerciales priorizan la reducción de los requisitos de almacenamiento, la eficiencia en la recolección, la gestión del espacio físico y la confiabilidad de los equipos en establecimientos minoristas, hoteleros, de servicios de alimentos e institucionales.
- Residencial: La demanda residencial está influenciada por la distribución de las cocinas, la sustitución de electrodomésticos, la comodidad del consumidor, las consideraciones sobre el ruido, los mecanismos de seguridad y la disponibilidad de bolsas de repuesto y servicio de asistencia técnica.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|
Industrial |
Alto |
Servicio pesado |
Maduro |
|
Comercial |
Alto |
Optimización del espacio |
Maduro |
|
Residencial |
Medio |
Integración de la cocina |
Escalada |
Factores que impulsan el crecimiento del mercado de compactadoras de basura y análisis de su impacto
Aumento del volumen de residuos y de los requisitos de eficiencia en la recogida.
El creciente volumen de residuos municipales y comerciales ejerce una presión adicional sobre el proceso de recolección y la infraestructura de transporte. Actualmente, la cantidad anual de residuos sólidos urbanos producidos a nivel mundial se mide en miles de millones de toneladas, lo que hace necesario un manejo eficiente de los residuos antes de su transporte. La compactación ayuda a reducir el volumen de material a almacenar y transportar, optimizando así el uso de los contenedores y, posiblemente, reduciendo la frecuencia de recolección. Desde el punto de vista comercial, la compactación resulta más beneficiosa cuando la eliminación de residuos es un costo recurrente. Por lo tanto, los minoristas, los establecimientos de hostelería, las empresas de servicios de alimentación y los municipios pueden justificar su inversión por razones de eficiencia, más allá de las puramente ambientales.
Urbanización y expansión de la infraestructura organizada de gestión de residuos
El crecimiento de la población urbana incrementa la concentración de generación de residuos en distritos comerciales, desarrollos residenciales, centros logísticos y zonas de servicios municipales. El desarrollo denso genera una mayor demanda de espacio de almacenamiento, lo que hace que la reducción de volumen sea cada vez más relevante para instalaciones con áreas limitadas para el manejo de residuos. En consecuencia, la adopción de compactadoras de basura se beneficia de centros comerciales, complejos de apartamentos, hospitales, hoteles, almacenes y parques industriales que requieren un movimiento de residuos predecible. Las economías emergentes presentan oportunidades adicionales, ya que los sistemas de recolección organizados reemplazan las prácticas de manejo fragmentadas. La demanda de equipos es particularmente sensible cuando los municipios u operadores privados introducen la recolección programada, el traslado centralizado o la separación formalizada de residuos. Los fabricantes pueden beneficiarse desarrollando modelos escalables adaptados a diferentes niveles de madurez de la infraestructura, incluyendo configuraciones de menor capital para instalaciones más pequeñas y sistemas de mayor rendimiento para grandes operaciones centralizadas.
Presión sobre los costes del ciclo de vida y modernización de los equipos
Actualmente, los compradores evalúan las compactadoras en función de los costos del ciclo de vida, en lugar de solo de su precio. La incapacidad para operar eficazmente debido a problemas hidráulicos, los altos niveles de tiempo de inactividad, la dificultad de acceso a ciertos componentes y un programa de recolección ineficiente aumentarán significativamente el costo operativo durante la vida útil del equipo. Por ello, es necesario invertir en sistemas con componentes estructurales robustos, sistemas de fácil mantenimiento, buenos sistemas de control y sistemas de mantenimiento adecuados. La modernización conlleva la necesidad de sistemas más sofisticados cuando las máquinas antiguas se vuelven difíciles de reparar o ya no son compatibles con los contenedores y procedimientos de transporte mejorados. Las empresas deberían poder obtener una ventaja competitiva ofreciendo a sus clientes repuestos estandarizados, servicio, reacondicionamiento de equipos y paquetes de potencia personalizados.
Tendencias futuras del mercado de compactadoras de basura
Arquitectura de servicios predictivos y de monitorización conectados
Se espera que las futuras plataformas de compactación cuenten con capacidades de control conectadas que registren el número de ciclos, las condiciones de operación, el estado de los contenedores, el estado hidráulico y las necesidades de mantenimiento. Esta tecnología puede transformar el mantenimiento, pasando de un enfoque basado en reparaciones a uno basado en el estado, especialmente en aplicaciones de flotas con múltiples instalaciones. Mediante esta tecnología, se pueden realizar estudios de utilización que ayuden a los clientes a detectar equipos subutilizados, optimizar la planificación de recogidas y programar las visitas de servicio. Con la disminución del coste de la tecnología digital, las compactadoras pueden integrarse como dispositivos conectados en los sistemas de gestión de instalaciones. Las empresas con buenas infraestructuras de servicio pueden utilizar los datos operativos para la planificación de piezas y la gestión de garantías. La importancia de esta tecnología radicará en aspectos relacionados con la interoperabilidad, la ciberseguridad, la propiedad de los datos y el ahorro de costes.
Materiales de menor impacto y diseño de equipos que optimizan el consumo de energía.
Las cuestiones medioambientales influirán en el diseño de los equipos futuros, que se basarán en circuitos hidráulicos de menor consumo energético, elementos de acero reciclables, mayor durabilidad de los componentes y menor desperdicio en la producción. Los requisitos de adquisición podrían orientarse hacia el rendimiento a lo largo de su ciclo de vida, principalmente para los gobiernos municipales y las grandes empresas con objetivos de sostenibilidad. Esto no eliminará la necesidad de resistencia mecánica debido a la carga dinámica en el compactador. Los fabricantes podrían inclinarse por optimizar los circuitos hidráulicos, la gestión del motor, la durabilidad de los componentes y la facilidad de reacondicionamiento. El etiquetado del producto podría incluir más información sobre el material utilizado, su mantenimiento y su reciclaje. Todos estos cambios podrían dar lugar a la aparición de diferencias entre los equipos de bajo precio y aquellos diseñados teniendo en cuenta el rendimiento a lo largo de su ciclo de vida.
Oportunidades de mercado para compactadoras de basura
Fabricación localizada para sistemas emergentes de gestión de residuos urbanos.
Las oportunidades en los segmentos de mercado de los países en desarrollo pueden aprovecharse mediante la formación de ensamblajes regionales y alianzas de suministro y servicios, en lugar de depender exclusivamente de la importación de equipos. El ensamblaje puede ayudar a reducir el riesgo logístico, los retrasos y la necesidad de personalización según las características de los residuos y las condiciones ambientales de cada región. India, el sudeste asiático, América Latina y ciertas regiones de Oriente Medio presentan mercados potenciales, considerando el desarrollo de infraestructuras para la gestión de residuos de construcción y municipales. Las posibles inversiones deben tener en cuenta aplicaciones que generen un volumen de residuos de forma regular, cuenten con contratos de gestión de residuos y redes de servicio bien conectadas. El diseño de equipos basado en estándares de potencia, condiciones climáticas, tipo de contenedores y disponibilidad de mantenimiento aumentará la tasa de adopción de dichos equipos. Las alianzas con empresas de gestión de residuos permitirán a los fabricantes comprender mejor las operaciones y demostrar el potencial de sus productos sin necesidad de desarrollar sistemas de distribución completos.
Modelos integrados de equipos y servicio posventa
El mercado ofrece a fabricantes y distribuidores la oportunidad de integrar la venta de equipos con servicios de mantenimiento, repuestos, reacondicionamiento, monitorización telemétrica y capacitación. Este enfoque probablemente genere ingresos estables y satisfaga la necesidad del cliente de contar con equipos disponibles durante la gestión continua de residuos. Los programas de servicio pueden diseñarse en función del número de ciclos, las condiciones de operación y la antigüedad del equipo. Por lo tanto, el mercado de compactadoras de residuos se adapta a un modelo de negocio de ciclo de vida, donde el equipo se convierte en el punto de partida para relaciones de servicio recurrentes. La inversión estratégica debe priorizar la cobertura técnica, el inventario de repuestos, los procedimientos de mantenimiento estandarizados y los registros de servicio digitales. Estas capacidades pueden convertirse en factores diferenciadores cuando las máquinas de la competencia tienen especificaciones mecánicas similares.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -