
Mercato dei compactadori di rifiuti: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei compattatori di rifiuti (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (fissi, portatili, altri); applicazione (uso commerciale, uso agricolo, uso residenziale, uso municipale, uso industriale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022046
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
5,98 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
9,7 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,53 %
Tasso di crescita
Mercato di riferimento
71,12 miliardi di dollari USA
(2026-2034)
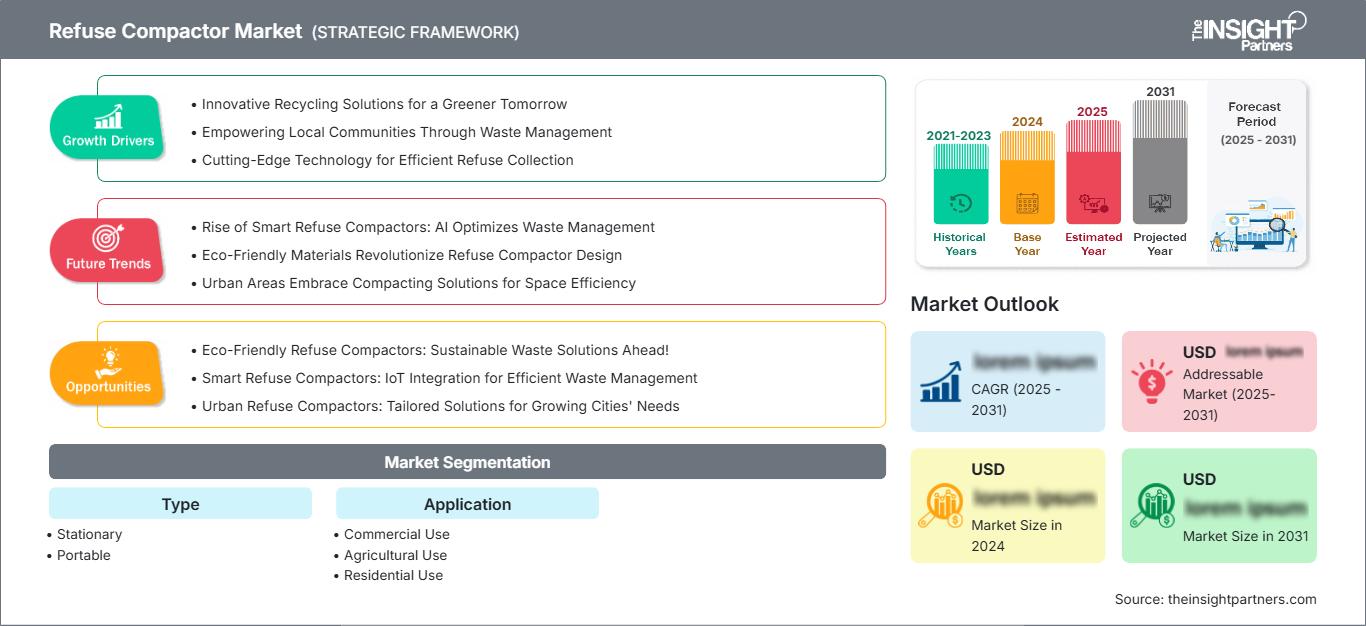
Si prevede che il mercato dei compattatori di rifiuti crescerà da 5,98 miliardi di dollari nel 2025 a 9,7 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 5,53% dal 2026 al 2034. Questa espansione è sostenuta dall'aumento dei volumi di rifiuti, da una maggiore efficienza economica nella raccolta, dagli investimenti nelle infrastrutture urbane e dalla crescente domanda di attrezzature che riducano il volume dei rifiuti prima del trasporto, dello stoccaggio, del riciclo o dello smaltimento in ambito commerciale, residenziale, agricolo, industriale e municipale.
In tutto il Nord America, si prevede che l'adozione dei compattatori di rifiuti aumenterà a un tasso di crescita annuo composto (CAGR) stimato tra il 5,1% e il 5,8% tra il 2026 e il 2034, contribuendo in modo significativo alla crescita del mercato dei compattatori di rifiuti, grazie alla sostituzione delle attrezzature obsolete per la gestione dei rifiuti e alla continua ottimizzazione dei percorsi di raccolta. L'aumento dei costi di smaltimento in discarica e di trasporto sta spingendo gli operatori commerciali e le amministrazioni comunali a dare priorità alle attrezzature che aumentano l'utilizzo dei contenitori, riducendo al contempo la frequenza di raccolta e i relativi requisiti operativi.
Analisi e approfondimenti sul mercato dei compattatori di rifiuti
- Nord America: Si stima che il Nord America rappresenterà una quota del 31-35% nel 2025 , con una crescita del mercato regionale a un tasso annuo composto (CAGR) del 5,1-5,8% tra il 2026 e il 2034. La gestione dei rifiuti commerciali, la modernizzazione degli impianti municipali e la domanda di sostituzione sostengono investimenti costanti nelle attrezzature.
- USA: Gli Stati Uniti rappresentano circa il 72-76% della quota nordamericana nel 2025 , con una crescita annua composta (CAGR) del 5,0-5,7% tra il 2026 e il 2034 , grazie al supporto di strutture commerciali, municipalità, reti di vendita al dettaglio e requisiti di efficienza nel trasporto dei rifiuti.
- Europa: si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 , con una crescita annua composta (CAGR) del 4,8-5,5% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti, poiché le politiche di prevenzione dei rifiuti, riciclaggio ed efficienza della raccolta influenzano la scelta delle attrezzature.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,0-6,8% tra il 2026 e il 2034. Cina, Giappone, India, Corea del Sud e Australia sono mercati chiave, con l'urbanizzazione e lo sviluppo delle infrastrutture municipali a supporto dell'adozione di queste tecnologie.
- Segmento più ampio: si stima che i compattatori fissi deterranno una quota di mercato del 60-65% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 5,0-5,7% tra il 2026 e il 2034 , a testimonianza della loro forte idoneità per applicazioni commerciali e municipali.
- Segmento ad alta crescita: si stima che i compattatori portatili raggiungeranno una quota di mercato del 35-40% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,0-6,8% tra il 2026 e il 2034 , grazie alla flessibilità di implementazione e ai siti temporanei ad alta intensità di rifiuti.
- Aziende chiave analizzate nel dettaglio: Ace Equipment Company, Compactor Management Company, Electrolux, GE Appliances, Genesis Waste Handling Pvt. Ltd., Krushr, Precision Machinery Systems LLC, SP Industries, Inc., Wastequip e Whirlpool Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei compattatori di rifiuti si è evoluto da semplici apparecchiature meccaniche per la riduzione del volume a sistemi specifici per determinate applicazioni, che pongono l'accento su affidabilità operativa, sicurezza, utilizzo ottimale dei contenitori e facilità di manutenzione. Le unità fisse rimangono fondamentali per gli impianti ad alto volume, mentre le configurazioni portatili offrono flessibilità di impiego. I produttori si differenziano sempre più per le prestazioni idrauliche, le dimensioni compatte, i sistemi di controllo, l'accessibilità per la manutenzione e le configurazioni delle apparecchiature progettate in base a specifici flussi di rifiuti e vincoli degli impianti.
Guardando al futuro, la domanda dovrebbe espandersi nei centri urbani in via di sviluppo, dove le infrastrutture di raccolta si stanno ampliando di pari passo con l'edilizia commerciale e i servizi municipali, sostenendo la crescita della quota di mercato dei compattatori di rifiuti. Gli investimenti probabilmente si concentreranno su apparecchiature che integrano il monitoraggio operativo, sistemi idraulici a basso consumo energetico, componenti modulari e assistenza tecnica. L'enfasi normativa sulla gestione responsabile dei rifiuti e sul dirottamento verso le discariche dovrebbe ulteriormente incoraggiare gli utenti a valutare la compattazione come parte di strategie più ampie di recupero dei materiali e di logistica dei rifiuti.
Ambito del rapporto di mercato sui compattatori di rifiuti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,98 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 9,7 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,53% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei compattatori di rifiuti
La domanda di attrezzature per la compattazione dei rifiuti è strettamente legata alla quantità, alla densità e alla frequenza di gestione dei rifiuti generati in ambito commerciale, industriale, agricolo, residenziale e municipale. La crescita del mercato è sostenuta dal valore economico derivante dalla riduzione del volume dei rifiuti prima del trasporto. I fornitori di attrezzature operano in diversi settori, dalla fabbricazione di strutture in acciaio ai sistemi idraulici, dai controlli elettrici all'integrazione dei contenitori, dalla distribuzione all'installazione, dalla manutenzione ai pezzi di ricambio, creando un ecosistema diversificato.
La catena del valore è influenzata dai prezzi dell'acciaio, dalla disponibilità di componenti idraulici, dall'approvvigionamento di motori e sistemi di controllo, dalla capacità produttiva e dalle reti di assistenza locali. Gli acquirenti valutano sempre più il costo totale di proprietà anziché il solo prezzo di acquisto, soprattutto quando le apparecchiature vengono utilizzate in modo continuativo. Gli appalti pubblici tendono a privilegiare la durabilità e il supporto per l'intero ciclo di vita, mentre i clienti commerciali spesso danno priorità all'ingombro, ai tempi di ciclo, alla facilità di carico e alla compatibilità con i container o le modalità di trasporto esistenti.
Il posizionamento competitivo nel mercato dei compattatori di rifiuti è frammentato tra produttori specializzati di attrezzature per la gestione dei rifiuti e aziende diversificate nel settore degli elettrodomestici. L'azienda offre una vasta gamma di tipologie di attrezzature, tra cui modelli fissi, autonomi, verticali e ad alta efficienza energetica. La concorrenza tra Ace Equipment Company e Precision Machinery Systems LLC si concentra sulle macchine specifiche per determinate applicazioni. Le aziende SP Industries, Inc. e Genesis Waste Handling Pvt. Ltd. forniscono soluzioni per esigenze specifiche di gestione dei rifiuti.
Anche l'erogazione dei servizi e l'assistenza post-vendita diventano importanti fattori competitivi. Compactor Management Company è specializzata in soluzioni per la gestione dei rifiuti basate su attrezzature, Krushr e GE Appliances offrono soluzioni dal design compatto, mentre Electrolux e Whirlpool Corporation forniscono soluzioni di design per elettrodomestici specifici per la gestione dei rifiuti. Le aree di investimento prioritarie includono sistemi idraulici affidabili, controlli sicuri, manutenzione modulare e progettazione di apparecchiature a basso consumo energetico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei compattatori di rifiuti: approfondimenti strategici
Approfondimenti regionali
Mercato dei compattatori di rifiuti in Nord America
Si stima che il Nord America rappresenterà il 31-35% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,1-5,8% fino al 2034, come evidenziato nel Rapporto sul mercato dei compattatori di rifiuti. Gli Stati Uniti continuano a essere l'acquirente principale, grazie a un'infrastruttura commerciale ben sviluppata, reti di distribuzione, impianti di produzione, ospedali, strutture ricettive e sistemi di gestione dei rifiuti urbani. Anche il mercato delle sostituzioni è significativo, grazie agli utenti esperti che sostituiscono costantemente le loro macchine per aumentarne l'efficienza, la sicurezza e ridurre i costi.
Il contributo del Canada deriva dagli usi municipali e commerciali, mentre quello del Messico è dovuto a una domanda incrementale trainata dalla crescita industriale, dal commercio al dettaglio e dalle infrastrutture per la gestione dei rifiuti urbani. I clienti regionali diventano sempre più esigenti in termini di utilizzo dei contenitori, frequenza di trasporto, efficienza idraulica e facilità di manutenzione. Le attrezzature fisse diventano particolarmente importanti per gli impianti in cui il volume dei rifiuti è certo. Le attrezzature mobili sono invece utili nei cantieri edili e in altre installazioni temporanee dove l'installazione permanente delle attrezzature è impossibile.
Mercato statunitense dei compattatori di rifiuti
Gli Stati Uniti rappresentano circa il 72-76% della quota di mercato nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,7% fino al 2034. Tra i potenziali mercati si annoverano: esercizi commerciali, centri di distribuzione, attività di ristorazione, strutture sanitarie, impianti di produzione e comuni. Gli attuali sistemi di raccolta dei rifiuti incentivano inoltre l'utilizzo di compattatori al fine di ridurre al minimo la frequenza dei ritiri e massimizzare l'utilizzo dei contenitori.
Wastequip, GE Appliances, Whirlpool Corporation, Ace Equipment Company, Compactor Management Company e altre aziende rimangono competitive fornendo attrezzature, servizi o entrambi, sfruttando i propri canali di distribuzione esistenti. Il mercato commerciale è orientato verso l'utilizzo di unità fisse e autonome, mentre il mercato residenziale dipende maggiormente dalla progettazione della cucina, dai cicli di sostituzione degli elettrodomestici e dalla consapevolezza dei consumatori.
Mercato europeo dei compattatori di rifiuti
Secondo le previsioni del mercato dei compattatori di rifiuti, si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,8-5,5% fino al 2034, con la Germania a rappresentare un mercato nazionale leader. Il Regno Unito e la Germania hanno sviluppato impianti di gestione dei rifiuti commerciali, mentre Francia, Italia e Spagna offrono una domanda per questi impianti attraverso moderni sistemi municipali, il settore alberghiero, l'industria manifatturiera e il commercio al dettaglio. In Europa, gli acquisti si stanno ora concentrando sull'efficienza delle apparecchiature e sull'utilizzo delle risorse.
Nel Regno Unito, l'urbanizzazione densa e la gestione dei rifiuti commerciali apportano numerosi vantaggi. La Germania si concentra su una buona ingegneria, sull'utilizzo industriale, sul riciclo e su una logistica efficiente. Francia, Italia e Spagna offrono una domanda di attrezzature nei comuni, nel settore alberghiero, negli esercizi commerciali e nelle industrie manifatturiere. In Europa, la compattazione dei rifiuti viene valutata insieme alla raccolta differenziata e al riciclo, anziché essere utilizzata come sostituto del riciclo stesso.
Mercato dei compattatori di rifiuti nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 28-32% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% fino al 2034 , diventando così la regione principale a più rapida crescita. La domanda di attrezzature inizia in Cina, seguita da Giappone, India, Corea del Sud e Australia. Urbanizzazione, industrializzazione, distribuzione al dettaglio organizzata e sviluppo di infrastrutture municipali facilitano l'utilizzo delle attrezzature in diverse condizioni operative.
In Cina, la produzione manifatturiera su larga scala è combinata con lo sviluppo di infrastrutture per la gestione dei rifiuti solidi urbani, mentre in India, grazie alla modernizzazione delle municipalità e delle attività imprenditoriali, si prospetta un grande potenziale a lungo termine. In Giappone e Corea del Sud, l'attenzione si concentra su attrezzature efficienti e tecnologicamente avanzate, mentre l'Australia beneficia di infrastrutture consolidate per la gestione dei rifiuti solidi.
Mercato dei compattatori di rifiuti in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un'opportunità più piccola ma in espansione, con una domanda sostenuta dallo sviluppo delle infrastrutture, dall'urbanizzazione, dalla costruzione di strutture ricettive e dagli investimenti nei sistemi di gestione dei rifiuti urbani. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali mercati del Golfo, mentre il Sudafrica rimane importante nella regione africana. Si prevede che il mercato del Medio Oriente e dell'Africa nel suo complesso crescerà a un tasso annuo composto (CAGR) di circa il 4,5-5,2% fino al 2034, rispecchiando le principali tendenze del mercato dei compattatori di rifiuti.
L'Arabia Saudita beneficia di programmi urbani e infrastrutturali su larga scala, mentre gli Emirati Arabi Uniti combinano uno sviluppo commerciale ad alta densità con servizi municipali avanzati. Il Sudafrica offre una domanda proveniente da applicazioni industriali, commerciali e municipali. Gli altri mercati del Medio Oriente e dell'Africa sono più orientati ai progetti e sensibili ai budget per le infrastrutture. L'efficienza energetica, la durata delle apparecchiature, la resistenza al calore, la resistenza alla corrosione e la facilità di manutenzione rimangono criteri di acquisto importanti, soprattutto laddove gli ambienti operativi sono esigenti.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue le apparecchiature fisse da quelle portatili in base ai requisiti di installazione, alla mobilità, al volume dei rifiuti e all'ambiente operativo. I sistemi fissi rimangono predominanti perché gli impianti commerciali e municipali con sedi fisse privilegiano la prevedibilità del funzionamento e l'elevata produttività. Le configurazioni portatili offrono flessibilità laddove la produzione di rifiuti varia o le apparecchiature devono essere spostate. Si prevede che questo segmento di tipologia crescerà a un tasso annuo composto (CAGR) di circa il 5,1-5,9% dal 2026 al 2034 .
- Stazionari: I compattatori stazionari sono adatti ad impianti con volumi di rifiuti costanti e aree di carico dedicate. La loro installazione fissa supporta operazioni commerciali, industriali e municipali continue, dove la durata e la compatibilità dei contenitori sono importanti.
- Portatile: i compattatori portatili rispondono a esigenze temporanee, mutevoli o di spazio limitato. La loro mobilità è ideale per cantieri edili, eventi, impianti agricoli e attività in cui un'infrastruttura fissa limiterebbe la flessibilità di impiego.
Applicazione
La segmentazione delle applicazioni comprende l'uso commerciale, agricolo, residenziale, municipale e industriale. I requisiti applicativi differiscono sostanzialmente in base alla composizione dei rifiuti, alla frequenza di funzionamento, allo spazio disponibile, ai programmi di raccolta e all'intensità di compattazione richiesta. Gli utenti commerciali e municipali generalmente privilegiano l'economicità del ciclo di vita e la facilità di manutenzione, mentre gli utenti residenziali enfatizzano la praticità e l'integrazione. Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) di circa il 5,3-6,1% dal 2026 al 2034. Ciò supporta la più ampia portata del mercato dei compattatori di rifiuti in ambienti di utilizzo finale eterogenei.
- Uso commerciale: negozi al dettaglio, ristoranti, hotel, centri di distribuzione e uffici utilizzano i compattatori per controllare l'accumulo di rifiuti, migliorare l'efficienza dello stoccaggio e ridurre gli spostamenti di raccolta non necessari.
- Uso agricolo: le aziende agricole e gli impianti di trasformazione agricola necessitano di una gestione flessibile per imballaggi, residui colturali e rifiuti operativi, con attrezzature selezionate in base alle caratteristiche del materiale e ai modelli di generazione stagionale.
- Uso residenziale: i sistemi residenziali privilegiano dimensioni compatte, funzionamento sicuro, bassa manutenzione e integrazione con la cucina, rendendo il design degli elettrodomestici e la comodità per il consumatore fattori determinanti nelle decisioni di acquisto.
- Uso municipale: Le applicazioni municipali privilegiano la durata, la produttività, la sicurezza dell'operatore, la compatibilità dei contenitori e la manutenzione prevedibile, poiché le apparecchiature devono supportare le operazioni di servizio pubblico per periodi di funzionamento prolungati.
- Uso industriale: gli impianti industriali generano flussi di rifiuti vari e spesso voluminosi, che richiedono sistemi di compattazione robusti, capaci di cicli ripetuti e di integrazione con i processi consolidati di movimentazione e raccolta dei materiali.
utente finale
La segmentazione degli utenti finali comprende utenti industriali, commerciali e residenziali, ognuno caratterizzato da diverse priorità di acquisto. I clienti industriali generalmente privilegiano la produttività e l'affidabilità, gli operatori commerciali si concentrano sullo spazio e sull'economia di raccolta, mentre gli utenti residenziali danno priorità alla praticità e all'integrazione degli elettrodomestici. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 4,9-5,8% dal 2026 al 2034 , con la domanda industriale e commerciale che rimarrà strutturalmente importante.
- Settore industriale: gli acquirenti del settore industriale richiedono attrezzature robuste, un funzionamento idraulico affidabile, una manutenzione semplice e la compatibilità con i flussi di lavoro di gestione dei rifiuti in ambito produttivo.
- Settore commerciale: gli utenti commerciali danno priorità alla riduzione dei requisiti di stoccaggio, all'efficienza della raccolta, alla gestione degli spazi e all'affidabilità delle apparecchiature in strutture di vendita al dettaglio, alberghiere, di ristorazione e istituzionali.
- Residenziale: La domanda residenziale è influenzata dalla disposizione delle cucine, dalla sostituzione degli elettrodomestici, dalla comodità per il consumatore, dalle considerazioni relative al rumore, dai meccanismi di sicurezza e dalla disponibilità di sacchetti di ricambio e di assistenza.
Panoramica dell'opportunità
|
utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Industriale |
Alto |
Resistente |
Maturo |
|
Commerciale |
Alto |
Ottimizzazione dello spazio |
Maturo |
|
Residenziale |
Mezzo |
Integrazione della cucina |
Scalatura |
Fattori di crescita del mercato dei compattatori di rifiuti e analisi del loro impatto
Aumento dei volumi di rifiuti e requisiti di efficienza nella raccolta
La crescente quantità di rifiuti urbani e commerciali mette a dura prova le infrastrutture di raccolta e trasporto. Ad oggi, la quantità annua di rifiuti solidi urbani prodotti a livello globale si misura in miliardi di tonnellate, rendendo necessaria una gestione efficiente dei rifiuti prima del trasporto. La compattazione contribuisce a ridurre il volume del materiale da stoccare e trasportare, ottimizzando così l'utilizzo dei contenitori e potenzialmente riducendo la frequenza di raccolta dei rifiuti. Dal punto di vista commerciale, la compattazione risulta particolarmente vantaggiosa quando lo smaltimento dei rifiuti rappresenta un costo ricorrente. Pertanto, rivenditori, strutture ricettive, aziende di ristorazione e comuni possono trarne un beneficio economico, non solo per ragioni ambientali, ma anche per l'efficienza.
Urbanizzazione ed espansione delle infrastrutture organizzate per la gestione dei rifiuti.
La crescita della popolazione urbana aumenta la concentrazione della produzione di rifiuti all'interno di distretti commerciali, complessi residenziali, hub logistici e zone di servizio municipali. L'elevata densità edilizia crea una risorsa preziosa per lo spazio di stoccaggio disponibile, rendendo la riduzione del volume sempre più importante per le strutture con aree di gestione dei rifiuti limitate. Di conseguenza, l'adozione di compattatori di rifiuti sul mercato beneficia della presenza di centri commerciali, complessi residenziali, ospedali, hotel, magazzini e zone industriali che richiedono una movimentazione dei rifiuti prevedibile. Le economie emergenti offrono ulteriori opportunità, in quanto i sistemi di raccolta organizzati sostituiscono le pratiche di gestione frammentate. La domanda di apparecchiature è particolarmente elevata quando i comuni o gli operatori privati introducono la raccolta programmata, il trasferimento centralizzato o la separazione formalizzata dei rifiuti. I produttori possono trarre vantaggio dallo sviluppo di modelli scalabili adatti a diversi livelli di maturità delle infrastrutture, comprese configurazioni a basso costo per impianti più piccoli e sistemi ad alta capacità per grandi operazioni centralizzate.
Pressione sui costi del ciclo di vita e modernizzazione delle apparecchiature
Oggi gli acquirenti valutano i compattatori in base ai costi del ciclo di vita, non solo in base al prezzo. L'impossibilità di operare efficacemente a causa di problemi idraulici, gli elevati tempi di inattività, la difficoltà di accesso a determinati componenti e un programma di raccolta inefficiente aumentano significativamente i costi operativi durante la vita utile dell'attrezzatura. Per questo motivo è necessario investire in sistemi con componenti strutturali robusti, sistemi di facile manutenzione, sistemi di controllo efficienti e sistemi di manutenzione. La modernizzazione comporta la necessità di sistemi più sofisticati quando le vecchie macchine diventano difficili da riparare o non sono più compatibili con i contenitori e le procedure di trasporto migliorati. Le aziende dovrebbero essere in grado di ottenere un vantaggio competitivo offrendo ai propri clienti ricambi standardizzati, assistenza, ricondizionamento delle attrezzature e pacchetti di potenza personalizzati.
Tendenze future del mercato dei compattatori di rifiuti
Architettura di servizi di monitoraggio e previsione connessi
Si prevede che le future piattaforme di compattatori disporranno di funzionalità di controllo connesse in grado di monitorare il numero di cicli, le condizioni operative, lo stato del contenitore, le condizioni idrauliche e le esigenze di manutenzione. Questa tecnologia può trasformare la manutenzione da un approccio basato sulla riparazione a uno basato sulle condizioni, soprattutto nelle applicazioni con flotte multi-impianto. Grazie a questa tecnologia, è possibile condurre studi di utilizzo che aiuteranno i clienti a individuare le attrezzature sottoutilizzate, a pianificare meglio la raccolta dei rifiuti e a organizzare gli interventi di assistenza. Con la diminuzione dei costi della tecnologia digitale, i compattatori potranno diventare dispositivi connessi all'interno dei sistemi di gestione degli impianti. Le aziende dotate di infrastrutture di assistenza efficienti potranno utilizzare i dati operativi per la pianificazione dei ricambi e la gestione delle garanzie. L'importanza di questa tecnologia si baserà su aspetti quali l'interoperabilità, la sicurezza informatica, la proprietà dei dati e il risparmio sui costi.
Materiali a basso impatto ambientale e progettazione di apparecchiature a basso consumo energetico.
Le problematiche ambientali influenzeranno la progettazione delle future apparecchiature, basandosi su circuiti idraulici a basso consumo energetico, elementi in acciaio riciclabile, maggiore durata dei componenti e riduzione degli scarti di produzione. I requisiti di approvvigionamento potrebbero orientarsi verso le prestazioni del ciclo di vita, soprattutto per le amministrazioni comunali e le grandi aziende con obiettivi di sostenibilità. Ciò non eliminerà il requisito di resistenza meccanica dovuto al carico dinamico nel compattatore. I produttori potrebbero essere propensi a ottimizzare i circuiti idraulici, la gestione del motore, la durata dei componenti e la facilità di ricondizionamento. L'etichettatura del prodotto potrebbe fornire maggiori informazioni sul materiale utilizzato, sulla manutenibilità e sul riciclo. Tutti i cambiamenti elencati potrebbero portare all'emergere di distinzioni tra le apparecchiature a basso costo e quelle progettate tenendo conto delle prestazioni del ciclo di vita.
Opportunità di mercato per i compattatori di rifiuti
Produzione localizzata per i sistemi emergenti di gestione dei rifiuti urbani
Le opportunità nei segmenti di mercato dei paesi in via di sviluppo possono essere sfruttate attraverso la creazione di partnership regionali per l'assemblaggio, la fornitura e i servizi, anziché dipendere completamente dalle importazioni di attrezzature. L'assemblaggio può contribuire a ridurre i rischi logistici, i tempi di attesa e la personalizzazione in base alle caratteristiche dei rifiuti regionali e alle condizioni ambientali. India, Sud-est asiatico, America Latina e alcune regioni del Medio Oriente rappresentano mercati potenziali, considerando lo sviluppo di infrastrutture per i rifiuti edili e urbani. I potenziali investimenti dovrebbero considerare applicazioni che generano regolarmente volumi di rifiuti, che prevedono accordi contrattuali per la gestione dei rifiuti e che dispongono di reti di servizi ben collegate. La progettazione di attrezzature basate su standard di alimentazione, condizioni climatiche, tipologia di contenitori e disponibilità di manutenzione aumenterà il tasso di adozione di tali attrezzature. Le partnership con aziende di gestione dei rifiuti forniranno ai produttori informazioni sulle operazioni e dimostreranno le potenzialità dei loro prodotti senza la necessità di sviluppare sistemi di distribuzione completi.
Modelli integrati di apparecchiature e assistenza post-vendita
Il mercato offre ai produttori e ai distributori l'opportunità di integrare la vendita delle apparecchiature con servizi di manutenzione, ricambi, ricondizionamento, monitoraggio telemetrico e formazione. Questo tipo di approccio è in grado di generare un flusso costante di entrate e di soddisfare l'esigenza del cliente di avere sempre a disposizione le apparecchiature durante la gestione continua dei rifiuti. I programmi di assistenza possono essere progettati in base al numero di cicli, alle condizioni operative e all'età dell'apparecchiatura. Il mercato dei compattatori di rifiuti si presta quindi a un modello di business basato sul ciclo di vita, in cui l'apparecchiatura diventa il punto di partenza per rapporti di assistenza ricorrenti. Gli investimenti strategici dovrebbero dare priorità alla copertura tecnica, alla disponibilità di ricambi, alle procedure di manutenzione standardizzate e alla digitalizzazione dei registri di assistenza. Queste capacità possono diventare elementi distintivi laddove macchine concorrenti presentano specifiche meccaniche sostanzialmente comparabili.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -