
ラフユーズカムパクター市場:規模・成長・予測 2034
ごみ圧縮機市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(据え置き型、ポータブル型、その他)、用途別(商業用、農業用、住宅用、自治体用、産業用、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00022046
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
59億8000 万米ドル
基準年値
2034年の予測
97 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.53 %
成長率
対象市場
711億 2000万米ドル
(2026年~2034年)
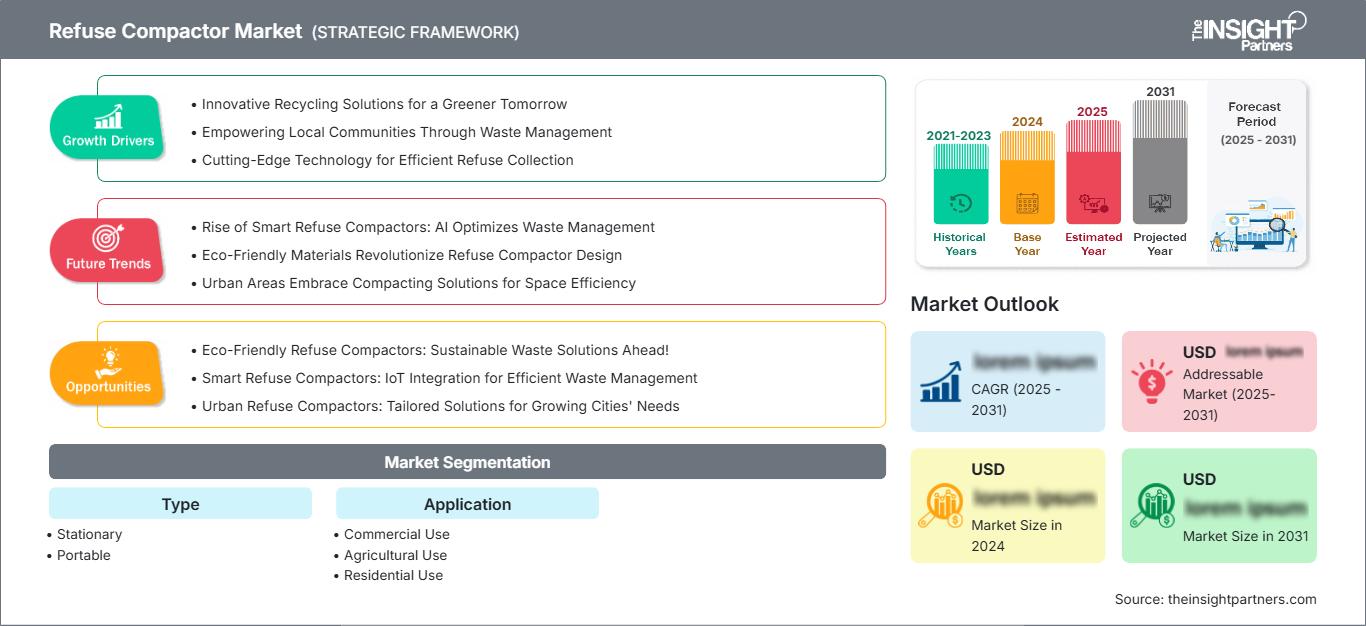
ごみ圧縮機市場は、2025年の59億8,000万米ドルから2034年には97億米ドルに拡大すると予測されており、2026年から2034年までの年平均成長率(CAGR)は5.53%となる見込みです。この拡大は、廃棄物量の増加、収集コストの削減、都市インフラへの投資、そして商業、住宅、農業、工業、自治体といったあらゆる環境において、輸送、保管、リサイクル、処分前に廃棄物量を削減する機器への需要の高まりによって支えられています。
北米全体では、ごみ圧縮機の導入は2026年から2034年にかけて年平均成長率(CAGR)5.1~5.8%で拡大すると予測されており、老朽化した廃棄物処理機器の交換や収集ルートの最適化の継続に支えられ、ごみ圧縮機市場規模の拡大に大きく貢献する見込みです。埋立処分費用や輸送コストの上昇に伴い、事業者や自治体は、収集頻度とそれに伴う運用要件を削減しつつ、コンテナの利用率を高める機器を優先的に導入する傾向にあります。
ごみ圧縮機市場の評価と洞察
- 北米:北米は2025年には市場シェアの31~35%を占めると推定されており、地域市場は2026年から2034年にかけて年平均成長率(CAGR)5.1~5.8%で成長すると見込まれています。商業廃棄物処理、自治体の近代化、および交換需要が、安定した設備投資を支えています。
- 米国:米国は、 2025年の北米のシェアの約72~76%を占め、商業施設、自治体、小売ネットワーク、廃棄物運搬効率化の要件に支えられ、 2026年から2034年にかけて年平均成長率5.0~5.7%で成長すると予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には25~29%と推定され、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.5%で成長すると予測されています。廃棄物削減、リサイクル、収集効率化に関する政策が機器選定に影響を与えるため、ドイツ、英国、フランス、イタリア、スペインは引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には28~32%の市場シェアを占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)6.0~6.8%で拡大すると予測されています。中国、日本、インド、韓国、オーストラリアが主要市場であり、都市化と都市インフラの整備が普及を後押ししています。
- 最大のセグメント: 定置型圧縮機は、 2025年には市場シェアの60~65%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)5.0~5.7%で拡大すると予測されています。これは、商業および自治体における高い適合性を反映しています。
- 高成長分野: ポータブル圧縮機は、柔軟な展開と一時的な廃棄物集約型サイトに支えられ、 2025年には市場シェアが35~40%に達し、2026~2034年の間に年平均成長率(CAGR)が6.0~6.8%になると予測されています。
- 詳細に分析された主要企業: Ace Equipment Company、Compactor Management Company、Electrolux、GE Appliances、Genesis Waste Handling Pvt. Ltd.、Krushr、Precision Machinery Systems LLC、SP Industries, Inc.、Wastequip、およびWhirlpool Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ごみ圧縮機市場は、基本的な機械式容積削減装置から、運転信頼性、安全性、コンテナ利用効率、保守性を重視した用途特化型システムへと進化を遂げてきました。固定式ユニットは依然として大規模処理施設の中心的な役割を担っていますが、可搬式ユニットは設置場所の柔軟性を提供します。メーカー各社は、油圧性能、コンパクトな設置面積、制御システム、メンテナンスの容易性、そして特定の廃棄物の種類や施設の制約条件に合わせて設計された機器構成などによって、差別化を図っています。
今後、商業建設や自治体サービスと並行して収集インフラが拡大している発展途上都市部では需要が広がり、ごみ圧縮機の市場シェア拡大を支えると予想されます。投資は、運用監視機能、省エネルギー油圧システム、モジュール式コンポーネント、およびサービスサポートを統合した機器を優先する傾向にあります。責任ある廃棄物処理と埋立処分削減に対する規制強化は、より広範な資源回収および廃棄物物流戦略の一環として、圧縮技術の導入を検討するユーザーをさらに促すでしょう。
ごみ圧縮機市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 59億8000万米ドル |
| 2034年までの市場規模 | 97億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.53% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ごみ圧縮機市場分析
ごみ圧縮機市場の需要は、商業施設、工業施設、農業施設、住宅地、自治体施設で発生する廃棄物の量、密度、処理頻度と密接に関連しています。市場の成長は、輸送前に廃棄物の量を削減することによる経済的価値によって支えられています。機器サプライヤーは、鉄骨加工、油圧システム、電気制御、コンテナ統合、流通、設置、保守、交換部品など、幅広い分野で事業を展開しており、多様なエコシステムを形成しています。
バリューチェーンは、鉄鋼価格、油圧部品の入手可能性、モーターおよび制御システムの調達先、製造能力、そして地域のサービスネットワークによって影響を受けます。特に機器を継続的に使用する場合には、購入者は取得価格だけでなく、総所有コストを評価する傾向が強まっています。自治体の調達では耐久性とライフサイクルサポートが重視される一方、商業顧客は設置面積、サイクルタイム、積載の容易さ、既存のコンテナや輸送手段との互換性を優先することがよくあります。
ごみ圧縮機市場における競争は、専門的な廃棄物処理機器メーカーと多角的な機器メーカーの間で細分化されている。同社は、据え置き型、一体型、垂直型、省エネ型など、幅広い種類の機器を提供している。Ace Equipment CompanyとPrecision Machinery Systems LLCの競争は、用途に特化した機械の分野で存在する。SP Industries, Inc.とGenesis Waste Handling Pvt. Ltd.は、特殊な廃棄物処理ニーズに対応するソリューションを提供している。
サービス提供とアフターマーケットサポートも、重要な競争上の課題となります。コンパクター・マネジメント・カンパニーは機器ベースの廃棄物管理ソリューションを専門としており、クラッシャーとGEアプライアンスはコンパクト設計のソリューションを提供しています。一方、エレクトロラックスとワールプール・コーポレーションは廃棄物処理用の家電設計ソリューションを提供しています。優先投資分野としては、信頼性の高い油圧システム、安全な制御、モジュール式のサービス、エネルギー効率の高い機器設計などが挙げられます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ごみ圧縮機市場:戦略的洞察
地域別分析
北米ごみ圧縮機市場
ごみ圧縮機市場レポートによると、北米は2025年には世界の需要の31~35%を占めると推定され、2034年まで年平均成長率(CAGR)5.1~5.8%で成長すると予測されています。米国は、整備されたビジネスインフラ、流通ネットワーク、製造工場、病院、宿泊施設、自治体廃棄物処理システムなどの強みを活かし、引き続き主要な購入国となっています。また、効率性、安全性、コスト削減のために機械を頻繁に交換する成熟ユーザーの存在により、交換市場も大きな規模となっています。
カナダの貢献は自治体や商業施設での利用によるものであり、メキシコの貢献は産業成長、小売業、自治体廃棄物インフラによってもたらされる需要の増加によるものである。地域の顧客は、コンテナの使用、運搬頻度、油圧効率、保守性に関してますます要求が高まっている。固定式設備は、廃棄物の量が一定している施設にとって特に重要である。可搬式設備は、設備の恒久的な設置が不可能な建設工事やその他の一時的な設置において有利となる。
米国ごみ圧縮機市場
米国は2025年の北米市場シェアの約72~76%を占め、 2034年まで年平均成長率(CAGR)5.0~5.7%で拡大すると予測されています。潜在的な市場には、商業施設、流通センター、食品サービス施設、医療施設、製造施設、自治体などが含まれます。既存の廃棄物収集システムも、収集頻度を最小限に抑え、容器の利用率を最大化するために、圧縮機の使用を促すインセンティブを提供しています。
Wastequip、GE Appliances、Whirlpool Corporation、Ace Equipment Company、Compactor Management Companyなどは、既存の流通チャネルを活用し、機器の供給、サービスの提供、あるいはその両方を行うことで競争力を維持している。商業市場では据え置き型で一体型のユニットの使用が主流である一方、住宅市場ではキッチンのデザイン、家電製品の買い替えサイクル、消費者の意識などがより重視されている。
欧州ごみ圧縮機市場
ごみ圧縮機市場予測によると、欧州は2025年には25~29%のシェアを占め、2034年まで年平均成長率(CAGR)4.8~5.5%で拡大すると予測されており、ドイツが主要市場となっている。商業廃棄物管理施設は英国とドイツで開発されており、フランス、イタリア、スペインでは、近代的な自治体システム、ホスピタリティ業界、製造業、小売業などを通じてこれらの施設への需要が高まっている。欧州では現在、調達において機器の効率性と資源利用が評価されている。
英国では、高密度な都市化と商業廃棄物管理から多くの恩恵が得られています。ドイツは、優れたエンジニアリング、産業利用、リサイクル、効率的な物流に重点を置いています。フランス、イタリア、スペインでは、自治体、宿泊施設、小売店、製造業において、これらの機器に対する需要があります。ヨーロッパでは、廃棄物の圧縮は、リサイクルの代替手段としてではなく、分別収集とリサイクルと併せて評価されています。
アジア太平洋地域のごみ圧縮機市場
アジア太平洋地域は、 2025年の需要の28~32%を占め、2034年まで年平均成長率(CAGR)6.0~6.8%で成長すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。機器の需要は中国から始まり、日本、インド、韓国、オーストラリアがそれに続きます。都市化、工業化、組織化された小売業、そして都市施設の発展により、様々な運用条件下での機器利用が促進されています。
中国では、大規模な製造業と都市固形廃棄物処理施設の開発が一体化している一方、インドでは、自治体や事業運営の近代化により、長期的に大きな可能性を秘めている。日本と韓国では、効率的で技術的に高度な設備に重点が置かれているのに対し、オーストラリアは既に成熟した固形廃棄物処理施設を擁しているという利点がある。
中東・アフリカのごみ圧縮機市場
中東・アフリカ地域は、規模は小さいながらも成長を続ける市場であり、インフラ開発、都市化、ホテル建設、都市ごみ処理システムへの投資などが需要を支えています。サウジアラビアとアラブ首長国連邦は湾岸地域を牽引する市場であり、南アフリカはアフリカ地域で重要な位置を占めています。より広範な中東・アフリカ市場は、主要なごみ圧縮機市場のトレンドを反映し、2034年まで年平均成長率(CAGR)約4.5~5.2%で拡大すると予測されています。
サウジアラビアは大規模な都市開発およびインフラ整備計画の恩恵を受けており、アラブ首長国連邦は高密度商業開発と高度な都市サービスを両立させている。南アフリカは産業、商業、都市用途からの需要を支えている。その他の中東・アフリカ市場はプロジェクト主導型であり、インフラ予算に敏感である。特に厳しい運用環境においては、エネルギー効率、機器の耐久性、耐熱性、耐腐食性、そしてメンテナンスの容易さが重要な購入基準となる。
セグメンテーション分析
タイプ
タイプ別セグメンテーションでは、設置要件、移動性、廃棄物量、および動作環境に基づいて、固定式機器と可搬式機器を区別します。固定式システムは、商業施設や自治体施設において予測可能な動作と高い処理能力が重視されるため、依然として主流となっています。可搬式システムは、廃棄物発生量が変動する場合や機器を移設する必要がある場合に柔軟性を提供します。このタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)約5.1~5.9%で拡大すると予測されています。
- 据え置き型:据え置き型圧縮機は、廃棄物量が一定で専用の積載エリアがある施設に適しています。固定設置型であるため、耐久性とコンテナとの互換性が重要な商業施設、工業施設、自治体施設での継続的な運用をサポートします。
- 可搬型:可搬型圧縮機は、一時的な要件、変化する要件、またはスペースに制約のある要件に対応します。その機動性により、建設現場、イベント会場、農業施設、および固定インフラでは展開の柔軟性が制限されるような作業現場をサポートします。
応用
用途別区分は、商業、農業、住宅、自治体、産業用途を網羅しています。用途要件は、廃棄物の組成、稼働頻度、利用可能なスペース、収集スケジュール、必要な圧縮強度によって大きく異なります。商業および自治体のユーザーは一般的にライフサイクル経済性と保守性を優先する一方、住宅ユーザーは利便性と統合性を重視します。用途別区分は、2026年から2034年にかけて年平均成長率(CAGR)約5.3~6.1%で成長すると予測されています。これは、多様な最終用途環境におけるごみ圧縮機市場の拡大を裏付けるものです。
- 商業用途:小売店、レストラン、ホテル、配送施設、オフィスなどは、廃棄物の蓄積を抑制し、保管効率を向上させ、不要な収集作業を削減するために圧縮機を使用しています。
- 農業用途:農場や農業加工施設では、包装材、作物関連残渣、および操業廃棄物を柔軟に処理する必要があり、機器は材料の特性と季節的な発生パターンに応じて選定されます。
- 住宅用:住宅用システムは、コンパクトなサイズ、安全な操作性、メンテナンスの容易さ、キッチンへの統合性を重視しており、機器のデザインと消費者の利便性が購入決定の重要な決定要因となる。
- 自治体での利用:自治体向けの用途では、機器が長期間にわたって公共サービスの運用を支える必要があるため、耐久性、処理能力、オペレーターの安全性、コンテナとの互換性、および予測可能なメンテナンスが優先されます。
- 産業用途:産業施設では、多様でしばしばかさばる廃棄物が発生するため、繰り返しサイクルに耐え、既存の資材処理および収集プロセスと統合できる堅牢な圧縮システムが求められる。
エンドユーザー
エンドユーザー区分は、産業用、商業用、住宅用ユーザーで構成され、それぞれ異なる購買優先事項を持っています。産業用顧客は一般的に処理能力と信頼性を重視し、商業用事業者はスペース効率と回収コストの削減に注力する一方、住宅用ユーザーは利便性と機器との統合を優先します。このセグメントは2026年から2034年にかけて年平均成長率(CAGR)約4.9~5.8%で拡大すると予想されており、産業用および商業用需要は構造的に重要な位置を占め続けるでしょう。
- 産業分野:産業分野の購入者は、堅牢な機器、信頼性の高い油圧操作、簡単なメンテナンス、および生産現場の廃棄物処理ワークフローとの互換性を求めている。
- 商業用途:商業ユーザーは、小売、ホテル、食品サービス、公共施設などにおいて、保管スペースの削減、収集効率の向上、管理しやすい設置面積、機器の信頼性を最優先事項としています。
- 住宅向け:住宅向け需要は、キッチンのレイアウト、家電製品の買い替え、消費者の利便性、騒音への配慮、安全機構、交換用バッグやサービスサポートの入手可能性などによって左右されます。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
工業 |
高い |
ヘビーデューティー |
成熟した |
|
コマーシャル |
高い |
スペース最適化 |
成熟した |
|
居住の |
中くらい |
キッチン統合 |
スケーリング |
ごみ圧縮機市場の成長要因と影響分析
廃棄物量の増加と収集効率に関する要求
都市ごみと事業系ごみの増加は、収集プロセスと輸送インフラにさらなる負担をかけています。現在、世界の都市固形廃棄物の年間発生量は数十億トンに達しており、輸送前に効率的な廃棄物処理が不可欠となっています。圧縮は、保管および輸送する廃棄物の量を減らすのに役立ち、コンテナの利用効率を高め、廃棄物の収集頻度を減らす可能性を高めます。商業的な効果という点では、廃棄物処理が継続的なコストである場合に圧縮は最も有益です。したがって、小売業者、宿泊施設、食品サービス会社、自治体は、純粋に環境的な観点ではなく、効率性の観点から圧縮を事業として検討することができます。
都市化と組織化された廃棄物インフラの拡大
都市人口の増加に伴い、商業地区、住宅開発地、物流拠点、自治体サービス区域などにおいて廃棄物発生量の集中が進んでいます。高密度開発により利用可能な保管スペースが限られるため、廃棄物処理エリアが限られた施設では、廃棄物量の削減がますます重要になっています。そのため、予測可能な廃棄物移動を必要とするショッピングセンター、集合住宅、病院、ホテル、倉庫、工業団地などでは、ごみ圧縮機の導入が進んでいます。新興国では、断片的な処理方法が組織的な収集システムに置き換えられるにつれて、新たなビジネスチャンスが生まれています。自治体や民間事業者が定期収集、集中移送、正式な廃棄物分別を導入すると、機器の需要は特に高まります。メーカーは、小規模施設向けの低資本構成や大規模集中型オペレーション向けの高処理能力システムなど、さまざまなインフラ成熟度レベルに適した拡張可能なモデルを開発することで、メリットを得ることができます。
ライフサイクルコストの圧力と設備の近代化
現在、購入者は圧縮機を価格だけでなくライフサイクルコストに基づいて評価しています。油圧系の問題による効率的な運転の困難さ、ダウンタイムの多さ、特定の部品へのアクセスの困難さ、非効率的な収集スケジュールなどは、機器の耐用期間中の運用コストを大幅に増加させます。そのため、堅牢な構造部品、整備しやすいシステム、優れた制御システム、およびメンテナンスシステムを備えたシステムへの投資が必要となります。近代化が進むにつれ、古い機械の整備が困難になったり、改良されたコンテナや運搬手順との互換性がなくなったりすると、より高度なシステムが必要になります。企業は、標準化された交換部品、サービス、機器の再生、およびカスタム電源パッケージを顧客に提供することで、競争優位性を獲得できるはずです。
ごみ圧縮機市場の将来動向
コネクテッドモニタリングおよび予測サービスアーキテクチャ
将来の圧縮機プラットフォームには、サイクル数、運転状況、コンテナの状態、油圧状態、およびメンテナンスの必要性を追跡する接続制御機能が搭載されると予想されます。この技術により、特に複数施設を運用するフリートアプリケーションにおいて、メンテナンスを修理ベースから状態基準メンテナンスへと移行させることができます。このような技術を用いて利用状況調査を実施することで、顧客は利用率の低い機器を特定し、収集スケジュールを改善し、サービスコールを計画することができます。デジタル技術のコスト低下に伴い、圧縮機は施設管理システムにおける接続デバイスとなる可能性があります。優れたサービスインフラストラクチャを備えた企業は、運用データを部品計画や保証管理に活用できます。このような技術の重要性は、相互運用性、サイバーセキュリティ、データ所有権、およびコスト削減に関連する問題に基づいて判断されるでしょう。
環境負荷の低い素材と省エネルギー機器設計
環境問題は、エネルギー消費量の少ない油圧回路、リサイクル可能な鋼材、部品の耐久性向上、生産廃棄物の削減などに基づいた将来の機器設計に影響を与えるでしょう。調達要件は、主に持続可能な目標を持つ地方自治体や大企業において、ライフサイクル性能を重視するようになる可能性があります。これは、圧縮機における動的負荷による機械的強度の必要性をなくすものではありません。メーカーは、油圧回路、モーター管理、部品の耐久性、および改修の容易さを最適化する傾向にあるかもしれません。製品ラベルには、使用されている材料、メンテナンス性、およびリサイクルに関するより多くの情報が記載されるようになるでしょう。これらの変化はすべて、低価格の機器とライフサイクル性能を考慮して製造された機器との間に明確な区別を生み出す可能性があります。
ごみ圧縮機の市場機会
新興都市廃棄物システム向けの地域密着型製造
発展途上国の市場セグメントにおける機会は、機器の輸入に全面的に依存するのではなく、地域的なアセンブリ、供給、およびサービスパートナーシップを形成することによって活用できます。アセンブリは、物流リスク、時間遅延、および地域の廃棄物特性や環境条件に応じたカスタマイズを軽減するのに役立ちます。インド、東南アジア、ラテンアメリカ、および一部の中東地域は、建設および都市廃棄物インフラの開発を考慮すると、潜在的な市場です。潜在的な投資は、定期的に廃棄物を生成し、廃棄物管理に関する契約があり、接続性の高いサービスネットワークを持つアプリケーションを考慮に入れる必要があります。電力規格、気候条件、コンテナの種類、およびメンテナンスの可用性に基づいて機器を設計すると、そのような機器の採用率が向上します。廃棄物管理会社とのパートナーシップにより、メーカーは本格的な流通システムを開発することなく、業務に関する洞察を得て、製品の可能性を示すことができます。
統合機器およびアフターマーケットサービスモデル
この市場は、メーカーや販売業者にとって、機器販売と保守サービス、スペアパーツ、再生、遠隔監視、トレーニングサービスを統合する機会を提供します。このようなアプローチは、安定した収益を生み出し、廃棄物処理における機器の可用性に関する顧客ニーズに応えることが期待されます。サービスプログラムは、サイクル数、稼働条件、機器の経年劣化に応じて設計できます。したがって、ごみ圧縮機市場は、機器が継続的なサービス関係の入り口となるライフサイクルビジネスモデルに適しています。戦略的な投資においては、技術者の配置、部品在庫、標準化された保守手順、デジタルサービス記録を優先すべきです。これらの機能は、競合する機械の機械的仕様がほぼ同等である場合に、差別化要因となり得ます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -