
Marché des compacteurs de déchets : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des compacteurs de déchets : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (fixe, portable, autres) ; application (usage commercial, agricole, résidentiel, municipal, industriel, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022046
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
5,98 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
9,7 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,53 %
taux de croissance
Marché adressable
71,12 milliards de dollars américains
(2026-2034)
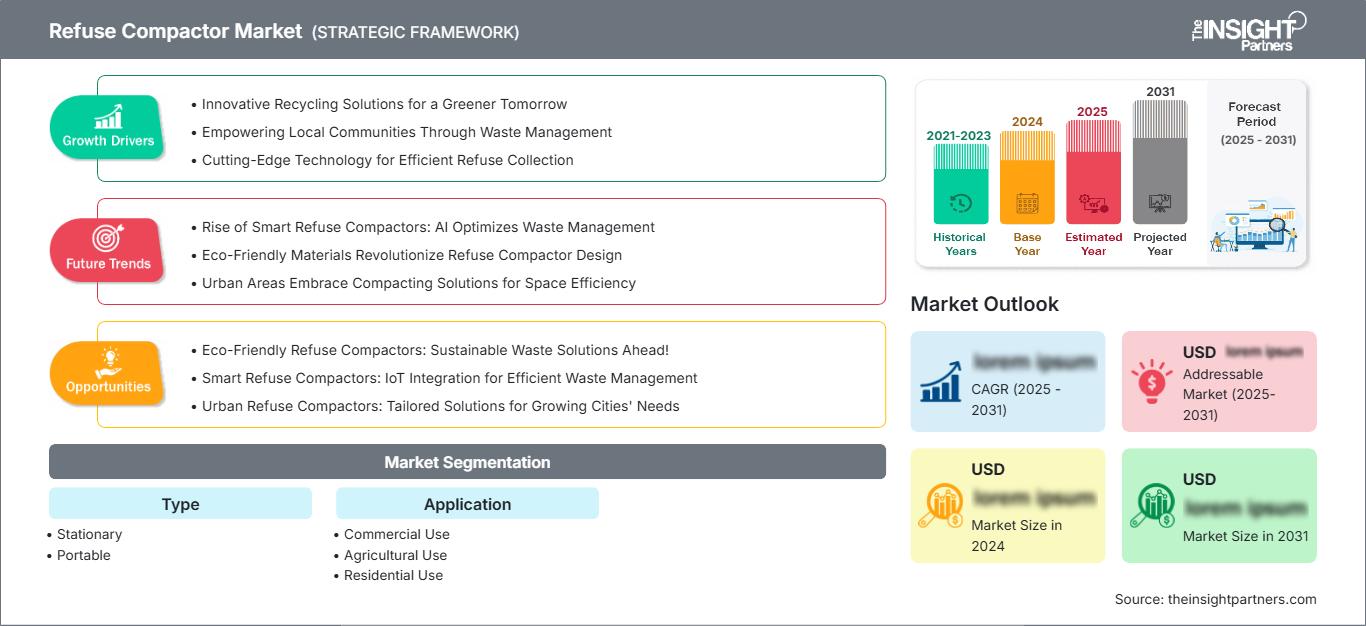
Le marché des compacteurs de déchets devrait passer de 5,98 milliards de dollars US en 2025 à 9,7 milliards de dollars US d'ici 2034 , enregistrant un TCAC de 5,53 % entre 2026 et 2034. Cette expansion est soutenue par l'augmentation des volumes de déchets, une meilleure rentabilité de la collecte, les investissements dans les infrastructures urbaines et la demande croissante d'équipements permettant de réduire le volume des déchets avant leur transport, leur stockage, leur recyclage ou leur élimination dans les environnements commerciaux, résidentiels, agricoles, industriels et municipaux.
En Amérique du Nord, l'adoption des compacteurs à déchets devrait progresser à un TCAC estimé entre 5,1 % et 5,8 % entre 2026 et 2034, contribuant ainsi de manière significative à la taille du marché des compacteurs à déchets. Cette croissance est soutenue par le remplacement des équipements de traitement des déchets vieillissants et l'optimisation continue des itinéraires de collecte. La hausse des coûts d'enfouissement et de transport incite les exploitants commerciaux et les municipalités à privilégier les équipements qui augmentent le taux d'utilisation des conteneurs tout en réduisant la fréquence de collecte et les exigences d'exploitation connexes.
Analyse et perspectives du marché des compacteurs de déchets
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 35 % en 2025 , le marché régional connaissant une croissance annuelle composée de 5,1 à 5,8 % entre 2026 et 2034. La gestion des déchets commerciaux, la modernisation des infrastructures municipales et la demande de remplacement soutiennent des investissements constants dans les équipements.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la part de l'Amérique du Nord en 2025 , avec une croissance annuelle composée de 5,0 à 5,7 % entre 2026 et 2034 , soutenue par les installations commerciales, les municipalités, les réseaux de vente au détail et les exigences d'efficacité en matière de transport des déchets.
- Europe : La part de l'Europe devrait se situer entre 25 et 29 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,8 à 5,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent des marchés importants, car les politiques de prévention des déchets, de recyclage et d'efficacité de la collecte influencent le choix des équipements.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 28 à 32 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,0 à 6,8 % entre 2026 et 2034. La Chine, le Japon, l’Inde, la Corée du Sud et l’Australie sont des marchés clés, l’urbanisation et le développement des infrastructures municipales favorisant l’adoption de ces technologies.
- Segment le plus important : les compacteurs stationnaires devraient détenir une part de marché de 60 à 65 % en 2025 , avec un TCAC de 5,0 à 5,7 % entre 2026 et 2034 , ce qui témoigne de leur forte adéquation aux besoins commerciaux et municipaux.
- Segment à forte croissance : Les compacteurs portables devraient représenter une part de marché de 35 à 40 % en 2025 , avec un TCAC de 6,0 à 6,8 % entre 2026 et 2034 , grâce à leur déploiement flexible et aux sites temporaires à forte intensité de déchets.
- Principales entreprises analysées en détail : Ace Equipment Company, Compactor Management Company, Electrolux, GE Appliances, Genesis Waste Handling Pvt. Ltd., Krushr, Precision Machinery Systems LLC, SP Industries, Inc., Wastequip et Whirlpool Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des compacteurs de déchets a évolué, passant d'équipements mécaniques de réduction de volume basiques à des systèmes adaptés à des applications spécifiques, privilégiant la fiabilité, la sécurité, l'utilisation des conteneurs et la facilité d'entretien. Les unités fixes restent essentielles pour les installations à fort volume, tandis que les configurations mobiles offrent une plus grande flexibilité de déploiement. Les fabricants se différencient de plus en plus par leurs performances hydrauliques, leur compacité, leurs commandes, leur accessibilité pour la maintenance et les configurations d'équipement conçues en fonction des flux de déchets et des contraintes des installations.
À l'avenir, la demande devrait s'étendre aux centres urbains en développement où les infrastructures de collecte se développent parallèlement à la construction de bâtiments commerciaux et aux services municipaux, ce qui favorisera la croissance du marché des compacteurs de déchets. Les investissements privilégieront probablement les équipements intégrant la surveillance opérationnelle, des systèmes hydrauliques économes en énergie, des composants modulaires et un service après-vente. L'accent mis par la réglementation sur la gestion responsable des déchets et la réduction de la mise en décharge devrait inciter davantage les utilisateurs à évaluer le compactage dans le cadre de stratégies plus globales de valorisation des matériaux et de logistique des déchets.
Portée du rapport sur le marché des compacteurs de déchets
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,98 milliards de dollars américains |
| Taille du marché d'ici 2034 | 9,7 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,53% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des compacteurs de déchets
La demande en équipements de compactage des déchets est étroitement liée à la quantité, à la densité et à la fréquence de traitement des déchets produits sur les sites commerciaux, industriels, agricoles, résidentiels et municipaux. La croissance de ce marché est soutenue par la valeur économique de la réduction du volume des déchets avant leur transport. Les fournisseurs d'équipements interviennent dans tous les aspects du marché : fabrication d'acier, systèmes hydrauliques, commandes électriques, intégration de conteneurs, distribution, installation, maintenance et pièces de rechange, créant ainsi un écosystème diversifié.
La chaîne de valeur est influencée par les prix de l'acier, la disponibilité des composants hydrauliques, l'approvisionnement en moteurs et systèmes de commande, les capacités de fabrication et les réseaux de service locaux. Les acheteurs évaluent de plus en plus le coût total de possession plutôt que le seul prix d'acquisition, notamment lorsque l'équipement est utilisé en continu. Les achats municipaux privilégient généralement la durabilité et le support tout au long du cycle de vie, tandis que les clients commerciaux privilégient souvent l'encombrement, le temps de cycle, la facilité de chargement et la compatibilité avec les conteneurs ou les systèmes de transport existants.
Le marché des compacteurs de déchets présente une segmentation concurrentielle marquée entre les fabricants d'équipements spécialisés et les entreprises d'électroménager diversifiées. L'entreprise propose une large gamme d'équipements, notamment des modèles stationnaires, autonomes, verticaux et à haute efficacité énergétique. La concurrence entre Ace Equipment Company et Precision Machinery Systems LLC porte sur des machines adaptées à des applications spécifiques. Les sociétés SP Industries, Inc. et Genesis Waste Handling Pvt. Ltd. fournissent des solutions répondant à des besoins spécifiques en matière de traitement des déchets.
La fourniture de services et le support après-vente deviennent également des enjeux concurrentiels importants. Compactor Management Company se spécialise dans les solutions de gestion des déchets basées sur des équipements, Krushr et GE Appliances proposent des solutions compactes, tandis qu'Electrolux et Whirlpool Corporation conçoivent des appareils pour la gestion des déchets. Les investissements prioritaires portent sur les systèmes hydrauliques fiables, les commandes sécurisées, la maintenance modulaire et la conception d'équipements économes en énergie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des compacteurs de déchets : Perspectives stratégiques
Perspectives régionales
marché des compacteurs de déchets en Amérique du Nord
L'Amérique du Nord devrait représenter entre 31 et 35 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,1 à 5,8 % jusqu'en 2034, comme le souligne le rapport sur le marché des compacteurs de déchets. Les États-Unis demeurent le principal acheteur, grâce à une infrastructure commerciale performante, des réseaux de distribution étendus, des usines de fabrication, des hôpitaux, des établissements hôteliers et des systèmes de gestion des déchets municipaux. Le marché du remplacement est également important, du fait des utilisateurs expérimentés qui renouvellent régulièrement leurs machines afin d'améliorer l'efficacité et la sécurité, et de réduire les coûts.
La contribution du Canada provient des usages municipaux et commerciaux, tandis que celle du Mexique repose sur une demande croissante alimentée par la croissance industrielle, le commerce de détail et les infrastructures de gestion des déchets municipaux. Les clients régionaux sont de plus en plus exigeants quant à l'utilisation des conteneurs, la fréquence de collecte, l'efficacité hydraulique et la facilité d'entretien. Les équipements fixes sont particulièrement pertinents pour les installations où le volume de déchets est constant. Les équipements mobiles sont quant à eux avantageux pour les travaux de construction et autres installations temporaires où l'installation permanente d'équipements est impossible.
Marché américain des compacteurs à déchets
Les États-Unis représentent environ 72 à 76 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu'en 2034. Parmi les marchés potentiels, on peut citer les établissements commerciaux, les centres de distribution, les établissements de restauration, les établissements de santé, les sites de production et les municipalités. Les systèmes de collecte des déchets existants incitent également à l'utilisation de compacteurs afin de réduire la fréquence des collectes et d'optimiser le taux d'utilisation des conteneurs.
Wastequip, GE Appliances, Whirlpool Corporation, Ace Equipment Company, Compactor Management Company et d'autres entreprises maintiennent leur compétitivité en fournissant des équipements, des services, ou les deux, grâce à leurs circuits de distribution existants. Le marché commercial privilégie l'utilisation d'unités fixes et autonomes, tandis que le marché résidentiel est davantage tributaire de l'aménagement des cuisines, de la fréquence de remplacement des appareils et de la sensibilisation des consommateurs.
Marché européen des compacteurs de déchets
Selon les prévisions du marché des compacteurs de déchets, l'Europe devrait détenir une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 4,8 à 5,5 % jusqu'en 2034, l'Allemagne étant un marché national de premier plan. Le Royaume-Uni et l'Allemagne ont développé des installations de gestion des déchets commerciaux, tandis que la France, l'Italie et l'Espagne génèrent une demande pour ces équipements via des systèmes municipaux modernes, le secteur de l'hôtellerie-restauration, l'industrie manufacturière et le commerce de détail. Les acheteurs européens évaluent désormais l'efficacité des équipements et l'utilisation des ressources.
Au Royaume-Uni, l'urbanisation dense et la gestion des déchets commerciaux offrent de nombreux avantages. L'Allemagne privilégie l'ingénierie de pointe, les applications industrielles, le recyclage et une logistique efficace. En France, en Italie et en Espagne, la demande en équipements de compactage provient des municipalités, du secteur de l'hôtellerie-restauration, du commerce de détail et des industries manufacturières. En Europe, le compactage des déchets est évalué conjointement au tri à la source et au recyclage, et non comme un substitut à ces derniers.
Marché des compacteurs de déchets de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 28 et 32 % de la demande en 2025 et connaître une croissance annuelle composée de 6,0 à 6,8 % jusqu'en 2034 , ce qui en fait la région majeure à la croissance la plus rapide. La demande d'équipements prend naissance en Chine, suivie par le Japon, l'Inde, la Corée du Sud et l'Australie. L'urbanisation, l'industrialisation, la grande distribution et le développement des infrastructures municipales facilitent l'utilisation de ces équipements dans diverses conditions d'exploitation.
En Chine, la production industrielle à grande échelle s'accompagne du développement des infrastructures de gestion des déchets urbains, tandis qu'en Inde, la modernisation des municipalités et des entreprises recèle un fort potentiel à long terme. Au Japon et en Corée du Sud, l'accent est mis sur des équipements performants et technologiquement avancés, tandis que l'Australie bénéficie d'infrastructures de gestion des déchets bien établies.
Marché des compacteurs de déchets au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché plus restreint mais en expansion, porté par une demande soutenue par le développement des infrastructures, l'urbanisation, la construction d'établissements hôteliers et les investissements dans la gestion des déchets municipaux. L'Arabie saoudite et les Émirats arabes unis sont les principaux marchés du Golfe, tandis que l'Afrique du Sud demeure un acteur important en Afrique. Le marché MENA dans son ensemble devrait connaître une croissance annuelle composée d'environ 4,5 % à 5,2 % jusqu'en 2034, reflétant les principales tendances du marché des compacteurs de déchets.
L’Arabie saoudite bénéficie de vastes programmes d’urbanisme et d’infrastructures, tandis que les Émirats arabes unis conjuguent un développement commercial à forte densité et des services municipaux de pointe. L’Afrique du Sud génère une demande pour les applications industrielles, commerciales et municipales. Les autres marchés du Moyen-Orient et d’Afrique sont davantage axés sur les projets et sensibles aux budgets d’infrastructure. L’efficacité énergétique, la durabilité des équipements, leur résistance à la chaleur et à la corrosion, ainsi que l’accessibilité des services d’entretien demeurent des critères d’achat essentiels, notamment dans les environnements d’exploitation exigeants.
Analyse de segmentation
Taper
La segmentation par type distingue les équipements fixes et portables selon les exigences d'installation, la mobilité, le volume de déchets et l'environnement d'exploitation. Les systèmes fixes restent prédominants car les installations commerciales et municipales privilégient un fonctionnement prévisible et un débit élevé. Les configurations portables offrent une flexibilité accrue lorsque la production de déchets varie ou que les équipements doivent être déplacés. Ce segment devrait connaître une croissance annuelle composée d'environ 5,1 % à 5,9 % entre 2026 et 2034 .
- Stationnaires : Les compacteurs stationnaires sont destinés aux installations traitant des volumes de déchets constants et disposant de zones de chargement dédiées. Leur installation fixe permet un fonctionnement continu dans les secteurs commercial, industriel et municipal, où la durabilité et la compatibilité avec les conteneurs sont essentielles.
- Portables : Les compacteurs portables répondent aux besoins temporaires, évolutifs ou liés à des espaces restreints. Leur mobilité est un atout précieux sur les chantiers, lors d’événements, dans les exploitations agricoles et pour les opérations où une infrastructure fixe limiterait la flexibilité de déploiement.
Application
La segmentation des applications couvre les secteurs commercial, agricole, résidentiel, municipal et industriel. Les exigences varient considérablement selon la composition des déchets, la fréquence d'utilisation, l'espace disponible, les calendriers de collecte et le degré de compactage requis. Les utilisateurs commerciaux et municipaux privilégient généralement la rentabilité sur l'ensemble du cycle de vie et la facilité d'entretien, tandis que les utilisateurs résidentiels privilégient la commodité et l'intégration. Le segment des applications devrait connaître une croissance annuelle composée (TCAC) d'environ 5,3 % à 6,1 % entre 2026 et 2034. Cette croissance soutient l'élargissement du marché des compacteurs de déchets dans des environnements d'utilisation finale hétérogènes.
- Usage commercial : Les magasins de détail, les restaurants, les hôtels, les installations de distribution et les bureaux utilisent des compacteurs pour contrôler l'accumulation des déchets, améliorer l'efficacité du stockage et réduire les déplacements inutiles pour la collecte.
- Utilisation agricole : Les exploitations agricoles et les installations de transformation agricole nécessitent une manutention flexible des emballages, des résidus de récolte et des déchets d’exploitation, avec un équipement sélectionné en fonction des caractéristiques des matériaux et des schémas de production saisonniers.
- Usage résidentiel : Les systèmes résidentiels privilégient les dimensions compactes, le fonctionnement sûr, le faible entretien et l’intégration à la cuisine, ce qui fait de la conception des appareils et de la commodité pour le consommateur des facteurs déterminants dans les décisions d’achat.
- Usage municipal : Les applications municipales privilégient la durabilité, le débit, la sécurité de l'opérateur, la compatibilité des conteneurs et la maintenance prévisible, car l'équipement doit soutenir les opérations de service public sur des périodes d'exploitation prolongées.
- Utilisation industrielle : Les installations industrielles génèrent des flux de déchets variés et souvent volumineux, nécessitant des systèmes de compactage robustes capables de cycles répétés et d’une intégration aux processus de manutention et de collecte des matériaux établis.
Utilisateur final
La segmentation des utilisateurs finaux couvre les secteurs industriel, commercial et résidentiel, chacun caractérisé par des priorités d'achat différentes. Les clients industriels privilégient généralement le débit et la fiabilité, les opérateurs commerciaux se concentrent sur l'espace et les économies d'énergie, tandis que les particuliers privilégient la praticité et l'intégration des appareils. Ce segment devrait connaître une croissance annuelle composée d'environ 4,9 % à 5,8 % entre 2026 et 2034 , la demande industrielle et commerciale demeurant structurellement importante.
- Secteur industriel : Les acheteurs industriels exigent un équipement robuste, un fonctionnement hydraulique fiable, une maintenance simple et une compatibilité avec les flux de travail de gestion des déchets des sites de production.
- Secteur commercial : Les utilisateurs commerciaux privilégient la réduction des besoins de stockage, l’efficacité de la collecte, un encombrement réduit et la fiabilité des équipements dans les secteurs du commerce de détail, de l’hôtellerie, de la restauration et des établissements institutionnels.
- Résidentiel : La demande résidentielle est influencée par l'aménagement des cuisines, le remplacement des appareils électroménagers, la commodité pour le consommateur, les considérations de bruit, les mécanismes de sécurité et la disponibilité des sacs de rechange et du service après-vente.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Industriel |
Haut |
Robuste |
Mature |
|
Commercial |
Haut |
Optimisation de l'espace |
Mature |
|
Résidentiel |
Moyen |
Intégration de la cuisine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des compacteurs de déchets
Augmentation des volumes de déchets et exigences en matière d'efficacité de la collecte
L'augmentation des déchets municipaux et commerciaux exerce une pression accrue sur les systèmes de collecte et les infrastructures de transport. À ce jour, la production mondiale de déchets solides municipaux se chiffre en milliards de tonnes par an, ce qui rend indispensable un traitement efficace des déchets avant leur transport. Le compactage permet de réduire le volume de matériaux à stocker et à transporter, optimisant ainsi l'utilisation des conteneurs et pouvant réduire la fréquence de collecte. Sur le plan commercial, le compactage est particulièrement avantageux lorsque l'élimination des déchets représente un coût récurrent. De ce fait, les détaillants, les établissements hôteliers, les entreprises de restauration et les municipalités peuvent le rentabiliser pour des raisons d'efficacité, au-delà des seuls aspects environnementaux.
Urbanisation et expansion des infrastructures de gestion des déchets organisés
La croissance démographique urbaine accroît la concentration de la production de déchets dans les quartiers commerciaux, les zones résidentielles, les plateformes logistiques et les zones de services municipaux. La densité du bâti engendre une forte demande d'espace de stockage, rendant la réduction des volumes de déchets de plus en plus cruciale pour les installations aux surfaces de traitement limitées. Le marché des compacteurs de déchets bénéficie ainsi de la demande croissante de centres commerciaux, de complexes résidentiels, d'hôpitaux, d'hôtels, d'entrepôts et de zones industrielles qui nécessitent une gestion prévisible des déchets. Les économies émergentes offrent des opportunités supplémentaires, les systèmes de collecte organisés remplaçant les pratiques de traitement fragmentées. La demande d'équipements est particulièrement forte lorsque les municipalités ou les opérateurs privés mettent en place des collectes programmées, des transferts centralisés ou un tri sélectif formalisé. Les fabricants peuvent tirer profit du développement de modèles évolutifs adaptés aux différents niveaux de maturité des infrastructures, notamment des configurations à faible investissement pour les petites installations et des systèmes à haut débit pour les grandes opérations centralisées.
Pression sur les coûts du cycle de vie et modernisation des équipements
Les acheteurs évaluent désormais les compacteurs en fonction du coût total de possession plutôt que de leur seul prix. Un fonctionnement inefficace dû à des problèmes hydrauliques, des temps d'arrêt importants, l'accès difficile à certains composants et un calendrier de collecte inadapté augmentent considérablement les coûts d'exploitation pendant la durée de vie de l'équipement. C'est pourquoi il est nécessaire d'investir dans des systèmes dotés de composants structurels robustes, de systèmes faciles à entretenir, de systèmes de contrôle performants et de systèmes de maintenance. La modernisation engendre le besoin de systèmes plus sophistiqués lorsque les machines anciennes deviennent difficiles à entretenir ou ne sont plus compatibles avec les conteneurs et les procédures de transport améliorés. Les entreprises devraient pouvoir se démarquer de la concurrence en proposant à leurs clients des pièces de rechange standardisées, des services d'entretien, la remise en état des équipements et des solutions d'alimentation personnalisées.
Tendances futures du marché des compacteurs de déchets
Architecture de service de surveillance et de prédiction connectée
Les futures plateformes de compactage devraient intégrer des capacités de contrôle connecté permettant de suivre le nombre de cycles, les conditions de fonctionnement, l'état des conteneurs, l'état du système hydraulique et les besoins de maintenance. Cette technologie permettra de passer d'une maintenance corrective à une maintenance conditionnelle, notamment pour les parcs de compacteurs multi-sites. Des études d'utilisation pourront être réalisées grâce à cette technologie, aidant ainsi les clients à identifier les équipements sous-utilisés, à optimiser la planification des collectes et des interventions de maintenance. Avec la baisse du coût des technologies numériques, les compacteurs pourront devenir des dispositifs connectés au sein des systèmes de gestion des installations. Les entreprises disposant d'infrastructures de service performantes pourront exploiter les données opérationnelles pour la planification des pièces détachées et la gestion des garanties. L'importance de cette technologie reposera sur des enjeux d'interopérabilité, de cybersécurité, de propriété des données et de réduction des coûts.
Conception de matériaux à faible impact environnemental et d'équipements économes en énergie
Les enjeux environnementaux influenceront la conception des futurs équipements, privilégiant des circuits hydrauliques moins énergivores, des éléments en acier recyclables, une durabilité accrue des composants et une réduction des déchets de production. Les exigences d'achat pourraient s'orienter vers la performance sur l'ensemble du cycle de vie, notamment pour les collectivités territoriales et les grandes entreprises engagées dans des démarches de développement durable. Cela ne supprimera pas l'exigence de robustesse mécanique due aux charges dynamiques dans le compacteur. Les fabricants pourraient être tentés d'optimiser les circuits hydrauliques, la gestion des moteurs, la durabilité des composants et la facilité de remise à neuf. L'étiquetage des produits pourrait fournir davantage d'informations sur les matériaux utilisés, la maintenance et le recyclage. L'ensemble de ces évolutions pourrait faire apparaître des différences entre les équipements à bas prix et ceux conçus dans une optique de performance sur l'ensemble du cycle de vie.
Opportunités du marché des compacteurs de déchets
Production locale pour les systèmes de gestion des déchets urbains émergents
Les opportunités offertes par les segments de marché des pays en développement peuvent être exploitées grâce à la mise en place d'assemblages régionaux et de partenariats pour l'approvisionnement et les services, plutôt que de dépendre entièrement des importations d'équipements. L'assemblage permet de réduire les risques logistiques, les délais et d'adapter les équipements aux caractéristiques des déchets et aux conditions environnementales locales. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certaines régions du Moyen-Orient représentent des marchés potentiels, notamment en raison du développement des infrastructures de gestion des déchets de construction et municipaux. Les investissements potentiels doivent privilégier les applications générant régulièrement des volumes importants de déchets, faisant l'objet de contrats de gestion des déchets et disposant de réseaux de services performants. La conception des équipements, prenant en compte les normes énergétiques, les conditions climatiques, le type de conteneurs et la disponibilité de la maintenance, favorisera leur adoption. Les partenariats avec les entreprises de gestion des déchets permettront aux fabricants de mieux comprendre leurs opérations et de démontrer le potentiel de leurs produits sans avoir à développer de systèmes de distribution complets.
Modèles intégrés d'équipement et de service après-vente
Le marché offre aux fabricants et distributeurs l'opportunité d'intégrer la vente d'équipements aux services de maintenance, de pièces détachées, de reconditionnement, de télésurveillance et de formation. Cette approche est susceptible de générer des revenus stables et de répondre au besoin des clients en matière de disponibilité des équipements lors de la gestion continue des déchets. Les programmes de service peuvent être conçus en fonction du nombre de cycles, des conditions d'exploitation et de l'âge des équipements. Le marché des compacteurs de déchets se prête donc à un modèle commercial basé sur le cycle de vie, où l'équipement constitue le point d'entrée de relations de service récurrentes. Les investissements stratégiques doivent privilégier la couverture technique, le stock de pièces détachées, les procédures de maintenance standardisées et les dossiers de service numériques. Ces atouts peuvent constituer des facteurs de différenciation face à des machines concurrentes aux spécifications mécaniques globalement comparables.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -