
Mercado de routers residenciales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de routers residenciales y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por conectividad (cableada, inalámbrica); estándar (802.11b/g/n, 802.11ac, 802.11ax) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017561
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
12.810 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.630 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,04 %
Índice de crecimiento
Mercado potencial
164.510 millones de dólares estadounidenses
(2026-2034)
El mercado de routers residenciales se situó en 12.810 millones de dólares en 2025 y se prevé que alcance los 23.630 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 7,04% durante el periodo 2026-2034. Esta expansión se ve impulsada por mayores velocidades de banda ancha en los hogares, una creciente densidad de dispositivos conectados y la migración hacia estándares inalámbricos avanzados que mejoran la capacidad, la latencia, la seguridad y la cobertura en todo el hogar para entornos residenciales con un consumo de datos cada vez mayor.
América del Norte sigue siendo una región atractiva desde el punto de vista estructural, con un mercado de routers residenciales impulsado por la amplia disponibilidad de banda ancha gigabit, la alta penetración de dispositivos conectados y la demanda de reemplazo de equipos de mayor capacidad. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 6,70 % al 7,20 % entre 2026 y 2034, a medida que las mejoras en la fibra óptica, los planes multigigabit, la adopción de Wi-Fi 7 y los requisitos de ciberseguridad incentiven a los hogares a reemplazar sus equipos antiguos.
Análisis y perspectivas del mercado de routers residenciales
- América del Norte: Se prevé que América del Norte represente una cuota de mercado del 29-33% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,70-7,20% entre 2026 y 2034, gracias a las mejoras en la banda ancha gigabit, la densidad de dispositivos y los ciclos de reemplazo.
- EE. UU.: En 2025, Estados Unidos representaría entre el 72 % y el 76 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,80 % al 7,30 % entre 2026 y 2034, impulsado por la fibra óptica y la banda ancha multigigabit.
- Europa: Se estima que Europa tendrá una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,30-6,90% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda mediante el despliegue de fibra óptica y la adopción de hogares conectados.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 29 % y el 33 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 8,00 % al 8,60 % entre 2026 y 2034, beneficiándose China, Japón, Corea del Sur e India de la expansión de su infraestructura de banda ancha.
- Segmento más grande: La conectividad inalámbrica representa entre el 82 % y el 86 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,60 % al 8,00 % durante el período 2026-2034, lo que refleja el uso dominante de Wi-Fi en los hogares.
- Segmento de alto crecimiento: Se estima que 802.11ax tendrá una cuota de mercado del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,20-10,80% durante el período 2026-2034, gracias a la eficiente interconexión de múltiples dispositivos.
- Empresas clave analizadas en detalle: ASUSTeK Computer Inc., D-Link Corporation, Google LLC, Linksys, NETGEAR, Inc., Nokia Solutions and Networks Oy, Synology Inc., TP-Link Systems Inc., TRENDnet, Inc. y Xiaomi Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de routers residenciales ha evolucionado desde equipos de puerta de enlace básicos hasta plataformas de red doméstica inteligentes y de alta capacidad. La diferenciación de productos se centra cada vez más en Wi-Fi 6, Wi-Fi 7, tecnología de malla, Ethernet multigigabit, gestión automática de canales, control parental y ciberseguridad integrada. El proceso de producción se caracteriza por chipsets altamente integrados y funcionalidades definidas por software, lo que permite a los proveedores ofrecer servicios de juegos de alta gama, hogares inteligentes y conexiones de banda ancha utilizando una plataforma de hardware común.
El crecimiento futuro se caracterizará cada vez más por la modernización de las tecnologías de banda ancha fuera de los países desarrollados. En enero de 2026, el gobierno indio aprobó la normativa para la banda baja de 6 GHz, impulsando así la adopción de Wi-Fi 7. Por otro lado, el despliegue de fibra óptica y la armonización del espectro en Europa refuerzan aún más la necesidad de redes domésticas de alta capacidad. En consecuencia, los proveedores están invirtiendo en tecnología de radiofrecuencia, capacidad de procesamiento, firmware de seguridad, servicios de gestión en la nube y producción local.
Alcance del informe de mercado de routers residenciales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.810 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.630 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,04% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de routers residenciales
La demanda en el ciclo de crecimiento del mercado está estrechamente ligada a la velocidad de banda ancha, la densidad de dispositivos conectados, el streaming, los videojuegos, el teletrabajo, los equipos para hogares inteligentes y las aplicaciones en la nube. El ecosistema está compuesto por proveedores de chipsets, fabricantes de equipos originales, proveedores de servicios de Internet (ISP), minoristas, instaladores, proveedores de software y usuarios finales. Dada la creciente adopción de banda ancha fija a velocidades gigabit y multigigabit, el cuello de botella en el rendimiento del router se traslada a la capacidad de transferencia de datos, que antes era simplemente un factor de conveniencia.
La oferta depende de la disponibilidad de semiconductores, chips de radiofrecuencia, memoria, antenas, controladores Ethernet y software. Cada vez más, los proveedores recurren a una plataforma común en diversos segmentos, y se prevén nuevos ingresos provenientes de redes malladas y pasarelas gestionadas. La estandarización de componentes puede reducir la complejidad de la fabricación; sin embargo, las certificaciones regionales, las regulaciones del espectro radioeléctrico, las consideraciones de seguridad y la localización de la cadena de suministro son factores clave para la disponibilidad y las fechas de lanzamiento de los productos.
El posicionamiento competitivo en el análisis de mercado depende cada vez más del ritmo de desarrollo tecnológico, la experiencia en software, la confianza en la marca y el alcance de los canales de distribución. ASUSTeK Computer Inc. se centra en redes orientadas al rendimiento, mientras que D-Link Corporation y TRENDnet, Inc. mantienen amplias carteras de productos de red. NETGEAR, Inc. compite con fuerza en las categorías premium y de alto rendimiento, mientras que TP-Link Systems Inc. combina una amplia cobertura para el consumidor con una agresiva expansión de Wi-Fi 7.
Google LLC y Linksys se centran en la gestión sencilla y la integración del ecosistema, mientras que Xiaomi Corporation aprovecha su amplio ecosistema de dispositivos inteligentes. Nokia Solutions and Networks Oy se dedica intensamente a la conectividad doméstica desde la perspectiva de un proveedor de servicios, mientras que Synology Inc. se distingue por la gestión de redes basada en software. La inversión actual se centra en Wi-Fi 7, la mejora de la tecnología de malla, la gestión de redes con inteligencia artificial, la ciberseguridad y Ethernet más rápida, lo que genera una división entre soluciones basadas en hardware y en software.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
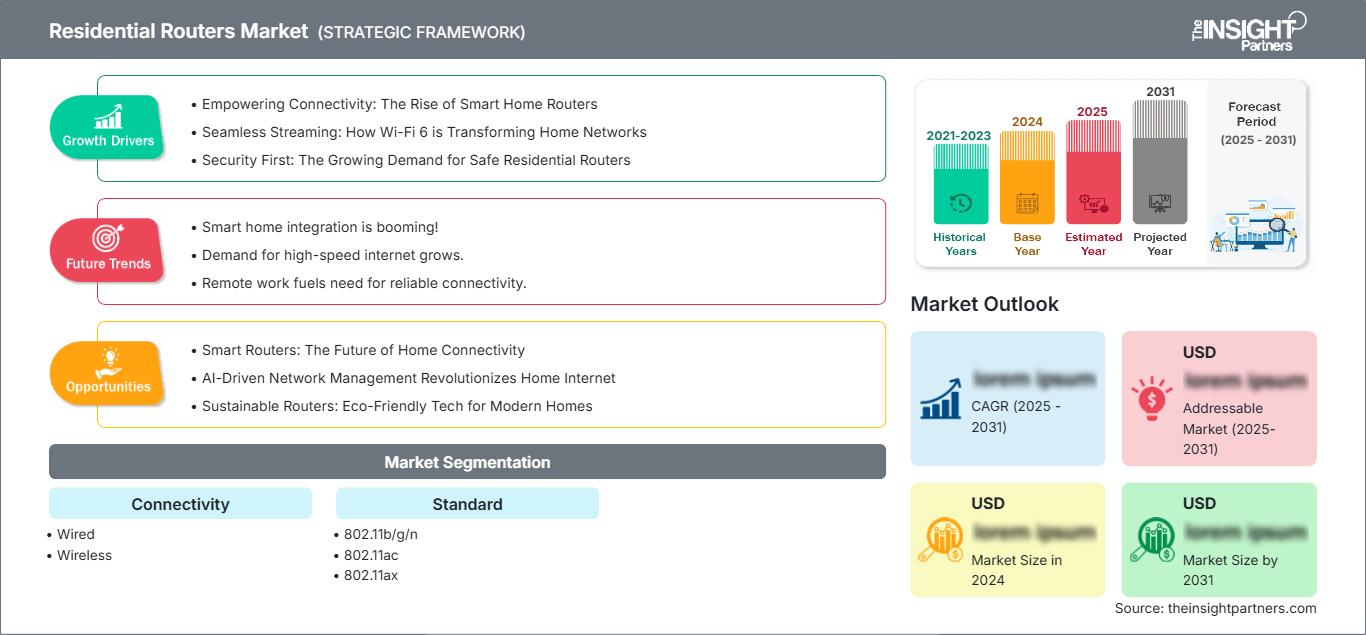
Mercado de routers residenciales: Perspectivas estratégicas
Perspectivas regionales
Mercado de routers residenciales en Norteamérica
Se estima que Norteamérica representará entre el 29 % y el 33 % del mercado mundial de routers residenciales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,70 % al 7,20 % hasta 2034. Si bien Estados Unidos representa la demanda regional, la participación de Canadá se centra en la instalación de fibra óptica, la mejora de la banda ancha en las ciudades y la actualización de los routers antiguos. Dado el alto uso de internet en los hogares, es probable que se produzcan ciclos frecuentes de reemplazo de routers.
La instalación de banda ancha multigigabit, el uso de hogares conectados y la concienciación sobre la ciberseguridad son factores que también influyen en la demanda regional. Ante la necesidad de una cobertura fiable en más de una habitación de la casa, existen posibilidades para la tecnología mesh y Wi-Fi 7. Los proveedores de servicios siguen desempeñando un papel fundamental en la distribución, ya que pueden sincronizar las actualizaciones de los routers con los cambios en las suscripciones de banda ancha.
Mercado de routers residenciales en EE. UU.
En 2025, Estados Unidos representaría aproximadamente entre el 72 % y el 76 % de la demanda del mercado norteamericano de routers residenciales, y se prevé que su mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,80 % al 7,30 % hasta 2034. De hecho, los servicios de banda ancha por fibra óptica, cable e inalámbrica fija ofrecen ahora opciones de mayor velocidad que generan la necesidad de hardware de red eficiente en el hogar. Los juegos en línea, la transmisión de vídeo, el teletrabajo y los dispositivos conectados impulsan aún más el ciclo de renovación.
Entre ASUSTeK Computer Inc., Google LLC, Linksys, NETGEAR, Inc. y TP-Link Systems Inc. destacan por su presencia en el mercado, mientras que Nokia Solutions and Networks Oy participa en este sector mediante soluciones de conectividad para proveedores de servicios. En cuanto a las aplicaciones, la cobertura inalámbrica completa del hogar, el control de múltiples dispositivos, el control parental, el aislamiento de IoT y el acceso remoto seguro son prioritarios.
Mercado europeo de routers residenciales
Se prevé que Europa represente entre el 25 % y el 29 % de la cuota de mercado de routers residenciales en 2025 y registre una tasa de crecimiento anual compuesta (TCAC) del 6,30 % al 6,90 % hasta 2034. Alemania es un mercado nacional líder, impulsado por la modernización de la banda ancha y la alta conectividad en los hogares. El Reino Unido, Francia, Italia y España también contribuyen sustancialmente, gracias al despliegue de fibra óptica que mejora los requisitos de rendimiento de los routers residenciales.
El Reino Unido avanza rápidamente en la disponibilidad de fibra óptica, con 24,9 millones de hogares cubiertos según Ofcom en enero de 2026. Alemania sigue siendo importante, ya que la modernización de la banda ancha y la alta densidad de viviendas urbanas generan demanda de conectividad fiable en todos los hogares. Francia y España se benefician de extensas redes de fibra, mientras que Italia continúa mejorando su banda ancha fija. El entorno armonizado de 6 GHz en Europa respalda los productos inalámbricos avanzados y fomenta la migración hacia equipos de mayor capacidad.
Mercado de routers residenciales en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) represente entre el 29 % y el 33 % del mercado de routers residenciales en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,00 % al 8,60 % hasta 2034. China lidera las oportunidades regionales, seguida de Japón, Corea del Sur, India y Australia. La expansión de la banda ancha, la adopción de hogares inteligentes y el creciente consumo digital impulsan la actualización de equipos en los hogares.
China se beneficia de la economía de escala y los ecosistemas de redes nacionales, mientras que Japón y Corea del Sur mantienen entornos de banda ancha avanzados. India combina una rápida adopción de internet con la creciente disponibilidad de Wi-Fi 7, respaldada por la regulación de la banda de 6 GHz. Australia continúa expandiendo la conectividad fija de alta velocidad. La política industrial, la fabricación local y la liberalización del espectro deberían impulsar la demanda en la región Asia-Pacífico, convirtiéndola en una fuente clave de crecimiento incremental en unidades vendidas.
Mercado de routers residenciales de Oriente Medio y África
La demanda del mercado de routers residenciales en Oriente Medio y África parte de una base más pequeña, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza en la adopción de conectividad premium y Sudáfrica representando un mercado africano significativo. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,20 % al 7,80 % hasta 2034, impulsada por la modernización de la banda ancha y la inversión en ciudades inteligentes.
Arabia Saudita se beneficia de programas de infraestructura digital, mientras que los Emiratos Árabes Unidos priorizan la conectividad de alta velocidad y las aplicaciones para hogares inteligentes. Sudáfrica cuenta con el respaldo de la banda ancha fija y la expansión de la fibra óptica, mientras que el resto de Oriente Medio y África presenta oportunidades a través del acceso inalámbrico fijo y la mejora de la conectividad urbana. La inversión en infraestructura, el creciente uso de servicios digitales y la proliferación de dispositivos domésticos favorecerán cada vez más los equipos inalámbricos de mayor capacidad.
Análisis de segmentación
Conectividad
Se prevé que el segmento de conectividad crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,40 % al 7,90 % durante el período 2026-2034. La demanda residencial se concentra cada vez más en el acceso inalámbrico, ya que los hogares requieren una cobertura flexible para teléfonos inteligentes, televisores, computadoras, cámaras, electrodomésticos y dispositivos de juego. La conectividad por cable sigue siendo estratégicamente relevante para el backhaul, los juegos, el almacenamiento y los dispositivos fijos de alto rendimiento, lo que permite el uso de arquitecturas de red híbridas, según las previsiones del mercado de routers residenciales .
- Conexión por cable: La conectividad por cable sigue siendo estratégicamente importante para dispositivos de alto rendimiento, redes de transporte en malla, sistemas de juegos, almacenamiento y concentradores para hogares inteligentes, donde se prioriza la comunicación estable de baja latencia sobre la flexibilidad de instalación.
- Conectividad inalámbrica: La conectividad inalámbrica mantiene su posición dominante porque los teléfonos inteligentes, televisores, computadoras portátiles, dispositivos portátiles, cámaras y electrodomésticos inteligentes dependen de un acceso flexible a toda la casa sin necesidad de cableado físico dedicado.
Estándar
Se prevé que el segmento Estándar crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,80 % al 7,30 % durante el período 2026-2034. La demanda se está desplazando de los productos 802.11b/g/n tradicionales hacia estándares de mayor eficiencia a medida que aumentan las velocidades de banda ancha y el número de dispositivos conectados. Las carteras de productos utilizan cada vez más estándares más recientes para diferenciar las ofertas premium, al tiempo que mantienen equipos de menor coste para hogares sensibles al precio y necesidades básicas de conectividad, lo que refleja las principales tendencias del mercado de routers residenciales .
- 802.11b/g/n: Los estándares heredados siguen siendo relevantes en redes instaladas y dispositivos de bajo coste, especialmente donde los ciclos de reemplazo son más largos, aunque su papel se está reduciendo gradualmente a medida que los hogares demandan mayor rendimiento y capacidad.
- 802.11ac: El estándar 802.11ac continúa prestando servicio a los hogares convencionales que requieren un rendimiento fiable de doble banda, especialmente donde las velocidades de banda ancha son moderadas y los usuarios aún no requieren una eficiencia avanzada para múltiples dispositivos.
- 802.11ax: El estándar 802.11ax ofrece ventajas en cuanto a capacidad, eficiencia y gestión de la congestión, lo que lo convierte en una opción estratégicamente importante para hogares con alta densidad de usuarios conectados y proporciona un puente práctico hacia la adopción de Wi-Fi 7.
Resumen de la oportunidad
|
Estándar |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
802.11b/g/n |
Bajo |
Actualización heredada |
Maduro |
|
802.11ac |
Medio |
Doble banda |
Maduro |
|
802.11ax |
Alto |
Wi-Fi 6 |
Escalada |
Factores que impulsan el crecimiento del mercado de routers residenciales y análisis de su impacto
Expansión de la banda ancha Gigabit y Multi-Gigabit.
El aumento de la velocidad de la banda ancha fija está generando mayores necesidades de rendimiento para los dispositivos de red domésticos. Las estadísticas de la OCDE indican que la proporción de ofertas de gigabit en los mercados de la OCDE ha aumentado del 3 % de las suscripciones de banda ancha fija en 2019 al 19 % en 2024, lo que demuestra una evolución hacia conexiones de mayor velocidad. Con más clientes optando por opciones más rápidas, los routers antiguos se convierten en factores limitantes, impidiendo que aprovechen todo el ancho de banda. Esto abre la posibilidad de reemplazarlos con Wi-Fi 6, Wi-Fi 7, Ethernet multigigabit y productos de redes malladas. Los proveedores de servicios de Internet (ISP) pueden facilitar este proceso incluyendo gateways adecuados en sus paquetes de banda ancha más rápidos. El consiguiente ciclo de actualización proporciona mayores márgenes de beneficio para los fabricantes y los incentiva a desarrollar chipsets y software de gestión de tráfico de mayor rendimiento.
Aumento de la densidad de dispositivos conectados en entornos residenciales
Actualmente, es común que los hogares utilicen simultáneamente smartphones, televisores, portátiles, tabletas, cámaras, electrodomésticos, sensores y consolas de videojuegos. Esto desplaza la decisión de compra, pasando de priorizar la velocidad máxima teórica a considerar la capacidad, la fiabilidad, la latencia y la asignación eficiente de recursos. Las nuevas generaciones de Wi-Fi, como Wi-Fi 6, tienen en cuenta los entornos con alta densidad de dispositivos mediante técnicas avanzadas como OFDMA y una programación mejorada, además de un uso eficiente del espectro. Otra solución que facilita la cobertura en apartamentos grandes o de varias plantas es la tecnología de malla. Esto implica que, como consecuencia, se producirá una creciente brecha en el mercado entre los routers de gama baja y los de alta capacidad.
La ciberseguridad y la gestión de redes se convierten en criterios de compra.
Los routers domésticos se han convertido en puertas de enlace de seguridad más que en simples equipos de conectividad. Múltiples dispositivos, como cámaras, electrodomésticos, ordenadores y teléfonos conectados, deben autenticarse, segmentarse, gestionarse y protegerse de cualquier tráfico malicioso. Cada vez entran en juego más cuestiones regulatorias, como lo demuestra la reciente decisión de la FCC en Estados Unidos en marzo de 2026 sobre la aprobación de routers de consumo fabricados en el extranjero. En este contexto, la importancia estratégica de un enfoque de seguridad para la actualización de software, la integridad de la cadena de suministro, la gestión de vulnerabilidades y el cumplimiento normativo se vuelve crucial. Los proveedores deben diferenciarse ofreciendo controles de seguridad, redes para invitados, aislamiento de IoT, control parental y detección automática de amenazas.
Tendencias futuras del mercado de routers residenciales
Optimización de la red doméstica asistida por IA
En cuanto a la evolución de la tecnología de enrutamiento en el futuro, se implementará más inteligencia artificial para analizar las condiciones de la red y configurar los enrutadores sin intervención humana. Los dispositivos del futuro no requerirán intervención humana para elegir canales ni solucionar problemas de congestión, ya que la tecnología detectará interferencias y priorizará los dispositivos según el tráfico y la cobertura. Estos dispositivos distribuirán recursos para el trabajo, los juegos, la transmisión de contenido multimedia y los dispositivos IoT, y recomendarán reubicar los enrutadores o instalar enrutadores de malla según las necesidades. En situaciones donde se requiera procesamiento local para información sensible, este podrá realizarse dentro del hogar, sin necesidad de enviar información externa.
Transición hacia una arquitectura inalámbrica centrada en la fiabilidad.
Las innovaciones en tecnología inalámbrica están evolucionando gradualmente, pasando de centrarse en maximizar el rendimiento de datos a ofrecer un rendimiento constante en presencia de interferencias, congestión y movilidad. El desarrollo de Wi-Fi 8 se alinea con esta transición, priorizando la fiabilidad, la coordinación de puntos de acceso, la baja latencia y la compatibilidad con múltiples clientes. Esto implica que, para las redes domésticas, los routers del futuro monitorizarán continuamente el rendimiento de la conexión, en lugar de limitarse a informar del máximo rendimiento teórico posible. La coordinación entre múltiples puntos de acceso puede ayudar a solucionar problemas de cobertura y transferencia entre diferentes nodos, especialmente en hogares con muchos usuarios. A largo plazo, la evaluación de routers tendrá cada vez más en cuenta medidas de fiabilidad como la latencia y el rendimiento de la conexión.
Oportunidades de mercado para routers residenciales
Fabricación localizada y configuración regional del producto
Las previsiones para los routers residenciales favorecen cada vez más a los proveedores capaces de alinear la fabricación, la certificación, la configuración del espectro y el software del producto con los requisitos regionales. La localización de la producción de Wi-Fi 7 de TP-Link en India en 2026 ilustra cómo la liberalización del espectro puede interactuar con la estrategia de fabricación. Existen oportunidades similares en otros mercados de alto crecimiento donde los gobiernos fomentan la producción nacional de productos electrónicos o aseguran las cadenas de suministro tecnológico. Los fabricantes pueden establecer equipos regionales de ensamblaje, pruebas y firmware, así como relaciones con proveedores, para acortar los ciclos de entrega y reducir la fricción regulatoria. La localización también puede permitir configuraciones específicas para cada mercado en cuanto a bandas de frecuencia, límites de potencia, compatibilidad lingüística y requisitos del operador. La inversión estratégica en estas capacidades puede mejorar la resiliencia y permitir a las empresas responder con mayor rapidez a los cambios en la infraestructura de banda ancha y las políticas inalámbricas.
Ecosistemas residenciales de malla premium y multigigabit
Los hogares de alta gama requieren cada vez más conectividad sin interrupciones en grandes superficies, con múltiples usuarios, dispositivos inteligentes, equipos de videojuegos y entretenimiento de alto ancho de banda. Esto crea una oportunidad para combinar routers, nodos de malla, conmutadores multigigabit, software de seguridad y aplicaciones de gestión de dispositivos en plataformas integradas. Los proveedores pueden generar ingresos recurrentes por software mediante controles parentales avanzados, suscripciones de seguridad, diagnósticos y gestión de red en la nube, manteniendo la diferenciación del hardware a través de Wi-Fi 7 y Ethernet de alta velocidad. Esta oportunidad es especialmente relevante en entornos donde las actualizaciones de fibra óptica se producen más rápido que la renovación de las redes domésticas. Las empresas que establecen la interoperabilidad entre routers, puntos de acceso y dispositivos inteligentes pueden aumentar la fidelización de clientes y generar un mayor impacto en el ecosistema sin depender exclusivamente de actualizaciones periódicas de hardware.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -