
Mercato del routers residenciali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei router residenziali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per connettività (cablata, wireless); standard (802.11b/g/n, 802.11ac, 802.11ax) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017561
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
12,81 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,63 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,04 %
Tasso di crescita
Mercato di riferimento
164,51 miliardi di dollari USA
(2026-2034)
Il mercato dei router residenziali si attestava a 12,81 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23,63 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,04% nel periodo 2026-2034. L'espansione è supportata da velocità di banda larga domestica più elevate, da una crescente densità di dispositivi connessi e dalla migrazione verso standard wireless avanzati che migliorano la capacità, la latenza, la sicurezza e la copertura dell'intera abitazione per ambienti residenziali sempre più intensivi in termini di dati.
Il Nord America rimane un'area geografica strutturalmente attraente, con un mercato dei router residenziali sostenuto dalla diffusione della banda larga gigabit, dall'elevata penetrazione dei dispositivi connessi e dalla domanda di sostituzione con apparecchiature a maggiore capacità. Si prevede che la regione registrerà un CAGR (tasso di crescita annuale composto) del 6,70-7,20% tra il 2026 e il 2034, poiché gli aggiornamenti della fibra, i piani multi-gigabit, l'adozione del Wi-Fi 7 e i requisiti di sicurezza informatica incoraggiano le famiglie a sostituire le apparecchiature obsolete.
Analisi e approfondimenti sul mercato dei router residenziali
- Nord America: si prevede che il Nord America rappresenterà una quota del 29-33% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,70-7,20% tra il 2026 e il 2034, grazie agli aggiornamenti alla banda larga gigabit, alla densità dei dispositivi e ai cicli di sostituzione.
- USA: Gli Stati Uniti rappresentano una quota del 72-76% del Nord America nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,80-7,30% tra il 2026 e il 2034, trainati dalla fibra ottica e dalla banda larga multigigabit.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,30-6,90% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso la diffusione della fibra ottica e l'adozione di case connesse.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 29% e il 33% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'8,00-8,60% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India che beneficeranno dell'espansione delle infrastrutture a banda larga.
- Segmento più ampio: la connettività wireless detiene una quota di mercato dell'82-86% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,60-8,00% nel periodo 2026-2034, a testimonianza del diffuso utilizzo del Wi-Fi nelle abitazioni.
- Segmento ad alta crescita: si stima che lo standard 802.11ax raggiungerà una quota di mercato del 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,20-10,80% nel periodo 2026-2034, grazie all'efficiente connettività di rete multi-dispositivo.
- Aziende chiave analizzate nel dettaglio: ASUSTeK Computer Inc., D-Link Corporation, Google LLC, Linksys, NETGEAR, Inc., Nokia Solutions and Networks Oy, Synology Inc., TP-Link Systems Inc., TRENDnet, Inc. e Xiaomi Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei router residenziali si è evoluto da semplici gateway a piattaforme di rete domestica intelligenti e ad alta capacità. La differenziazione dei prodotti si concentra sempre più su Wi-Fi 6, Wi-Fi 7, tecnologia mesh, Ethernet multi-gigabit, gestione automatica dei canali, controllo genitori e sicurezza informatica integrata. Il processo produttivo è ormai caratterizzato da chipset altamente integrati e funzionalità definite via software, consentendo così ai produttori di offrire soluzioni di alta qualità per il gaming, la domotica e la banda larga utilizzando una piattaforma hardware comune.
La crescita futura sarà sempre più caratterizzata dall'aggiornamento delle tecnologie a banda larga al di fuori dei paesi sviluppati consolidati. Nel gennaio 2026, il governo indiano ha adottato normative per la banda a 6 GHz, incentivando così l'adozione del Wi-Fi 7, mentre la realizzazione di reti in fibra ottica e l'armonizzazione dello spettro in Europa rafforzano ulteriormente la necessità di reti domestiche ad alta capacità. I fornitori stanno quindi investendo in tecnologie a radiofrequenza, potenza di elaborazione, firmware di sicurezza, servizi di gestione cloud e produzione locale.
Ambito del rapporto sul mercato dei router residenziali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,81 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,63 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,04% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei router residenziali
La domanda nel ciclo di crescita del mercato è strettamente legata alla velocità della banda larga, alla densità dei dispositivi connessi, allo streaming, al gaming, al lavoro da remoto, alle apparecchiature per la casa intelligente e alle applicazioni cloud. L'ecosistema è composto da fornitori di chipset, produttori di apparecchiature originali, ISP, rivenditori, installatori, fornitori di software e utenti finali. Data la crescente adozione della banda larga fissa a velocità gigabit e multigigabit, il collo di bottiglia delle prestazioni dei router si sposta sulla capacità di throughput, che un tempo era solo un fattore di comodità.
I fattori che influenzano l'offerta sono determinati dalla disponibilità di semiconduttori, chip a radiofrequenza, memorie, antenne, controller Ethernet e software. I fornitori si affidano sempre più a una piattaforma comune in diversi segmenti e si prevedono nuove entrate derivanti da reti mesh e gateway gestiti. La standardizzazione dei componenti può ridurre la complessità produttiva, tuttavia le certificazioni regionali, le normative sullo spettro radio, le considerazioni sulla sicurezza e la localizzazione della catena di fornitura sono fattori chiave per la disponibilità e le date di lancio dei prodotti.
Il posizionamento competitivo nell'analisi di mercato dipende sempre più dal ritmo di sviluppo tecnologico, dall'esperienza software, dalla fiducia nel marchio e dalla copertura dei canali di distribuzione. ASUSTeK Computer Inc. si concentra sulle soluzioni di rete orientate alle prestazioni, mentre D-Link Corporation e TRENDnet, Inc. vantano un portafoglio prodotti di rete ampio. NETGEAR, Inc. compete con forza nelle categorie premium e ad alte prestazioni, mentre TP-Link Systems Inc. combina un'ampia copertura consumer con un'aggressiva espansione del Wi-Fi 7.
Google LLC e Linksys si concentrano sulla facilità di gestione e sull'integrazione dell'ecosistema, mentre Xiaomi Corporation sfrutta il suo ampio ecosistema di dispositivi intelligenti. Nokia Solutions and Networks Oy si impegna attivamente nella connettività domestica dal punto di vista di un fornitore di servizi, mentre Synology Inc. si distingue per la gestione di rete basata su software. L'attuale focus degli investimenti è su Wi-Fi 7, miglioramento della tecnologia mesh, gestione di rete con intelligenza artificiale, sicurezza informatica ed Ethernet più veloce, il che si traduce in una distinzione tra soluzioni basate su hardware e soluzioni basate su software.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei router residenziali: approfondimenti strategici
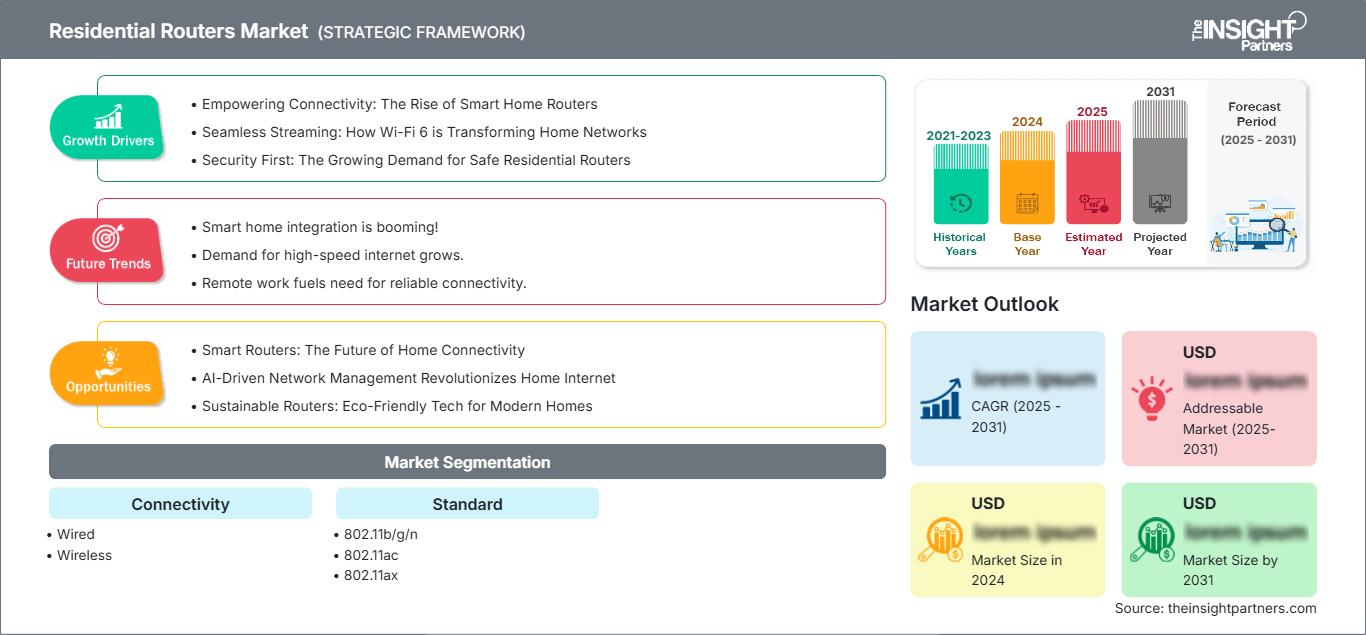
Approfondimenti regionali
Mercato dei router residenziali in Nord America
Si stima che il Nord America rappresenterà una quota del 29-33% del mercato globale dei router residenziali nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,70-7,20% fino al 2034. Mentre gli Stati Uniti rappresentano la domanda regionale, il contributo del Canada si concentra sull'installazione di fibra ottica, sul potenziamento della banda larga nelle città e sull'aggiornamento dei gateway più vecchi. Dato l'elevato utilizzo di Internet da parte delle famiglie, vi è spazio per cicli ripetuti di sostituzione dei router.
L'installazione di banda larga multigigabit, l'utilizzo di case connesse e la crescente consapevolezza in materia di sicurezza informatica sono fattori che influenzano anche la domanda a livello regionale. Data la necessità di una copertura affidabile in più stanze della casa, si aprono possibilità per le tecnologie mesh e Wi-Fi 7. I fornitori di servizi continuano a svolgere un ruolo significativo nella distribuzione, potendo sincronizzare gli aggiornamenti dei gateway con le modifiche agli abbonamenti a banda larga.
Mercato statunitense dei router residenziali
Nel 2025, gli Stati Uniti rappresentavano circa il 72-76% della domanda di router residenziali in Nord America, e si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 6,80-7,30% fino al 2034. Infatti, i servizi a banda larga in fibra ottica, via cavo e wireless fisso offrono ora opzioni di velocità sempre maggiori, creando la necessità di hardware di rete efficiente a casa. Il gaming online, lo streaming video, il lavoro da remoto e i dispositivi connessi contribuiscono ulteriormente ad accelerare il ciclo di sostituzione.
Tra i principali attori in termini di notorietà presso i consumatori figurano ASUSTeK Computer Inc., Google LLC, Linksys, NETGEAR, Inc. e TP-Link Systems Inc., mentre Nokia Solutions and Networks Oy opera nel settore attraverso soluzioni di connettività per i fornitori di servizi. In termini di applicazioni, la copertura wireless completa della casa, il controllo di più dispositivi, il controllo parentale, l'isolamento dell'IoT e l'accesso remoto sicuro assumono priorità.
Mercato europeo dei router residenziali
Si prevede che l'Europa rappresenterà il 25-29% della quota di mercato dei router residenziali nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,30-6,90% fino al 2034. La Germania è un mercato nazionale leader, supportato dalla modernizzazione della banda larga e dall'elevata connettività domestica. Anche Regno Unito, Francia, Italia e Spagna contribuiscono in modo sostanziale, con la diffusione della fibra ottica che migliora i requisiti prestazionali richiesti ai router residenziali.
Il Regno Unito sta compiendo rapidi progressi nella disponibilità della fibra ottica, con Ofcom che ha segnalato 24,9 milioni di unità abitative coperte a gennaio 2026. La Germania rimane un attore importante perché la modernizzazione della banda larga e la densità abitativa urbana creano una domanda di connettività affidabile per tutta la casa. Francia e Spagna beneficiano di estese reti in fibra ottica, mentre l'Italia continua ad aggiornare la banda larga fissa. L'ambiente armonizzato a 6 GHz in Europa supporta prodotti wireless avanzati e incoraggia la migrazione verso apparecchiature a maggiore capacità.
Mercato dei router residenziali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato dei router residenziali compresa tra il 29% e il 33% nel 2025, con una crescita annua composta (CAGR) dell'8,00-8,60% fino al 2034. La Cina è leader in termini di opportunità regionali, seguita da Giappone, Corea del Sud, India e Australia. L'espansione della banda larga, l'adozione della domotica e la crescente diffusione dei consumi digitali favoriscono l'aggiornamento delle apparecchiature in ambito residenziale.
La Cina beneficia delle economie di scala e degli ecosistemi di rete nazionali, mentre Giappone e Corea del Sud mantengono ambienti a banda larga avanzati. L'India combina la rapida diffusione di Internet con la crescente disponibilità del Wi-Fi 7, supportata dalla regolamentazione della banda a 6 GHz. L'Australia continua ad espandere la connettività fissa ad alta velocità. Le politiche industriali, la produzione localizzata e la liberalizzazione dello spettro dovrebbero sostenere la domanda nella regione Asia-Pacifico, rendendola una fonte chiave di crescita incrementale delle unità.
Mercato dei router residenziali in Medio Oriente e Africa
La domanda di router residenziali in Medio Oriente e Africa si sta sviluppando partendo da una base più piccola, con Arabia Saudita ed Emirati Arabi Uniti in testa all'adozione di connettività premium e il Sudafrica che rappresenta un mercato africano significativo. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 7,20-7,80% fino al 2034, grazie alla modernizzazione della banda larga e agli investimenti nelle smart city.
L'Arabia Saudita beneficia di programmi di infrastrutture digitali, mentre gli Emirati Arabi Uniti puntano sulla connettività ad alta velocità e sulle applicazioni per la casa intelligente. Il Sudafrica è supportato dalla banda larga fissa e dall'espansione della fibra ottica, mentre il resto del Medio Oriente e dell'Africa offre opportunità grazie all'accesso wireless fisso e al miglioramento della connettività urbana. Gli investimenti in infrastrutture, il crescente utilizzo dei servizi digitali e la proliferazione di dispositivi domestici favoriranno sempre più le apparecchiature wireless ad alta capacità.
Analisi di segmentazione
Connettività
Si prevede che il segmento Connettività crescerà a un CAGR del 7,40-7,90% nel periodo 2026-2034. La domanda residenziale si concentra sempre più sull'accesso wireless, poiché le famiglie necessitano di una copertura flessibile per smartphone, televisori, computer, fotocamere, elettrodomestici e dispositivi di gioco. La connettività cablata rimane strategicamente rilevante per il backhaul, il gaming, l'archiviazione e i dispositivi fissi ad alta velocità, supportando architetture di rete ibride, secondo le previsioni del mercato dei router residenziali .
- Cablata: La connettività cablata rimane strategicamente importante per dispositivi ad alta velocità di trasmissione, backhaul mesh, sistemi di gioco, dispositivi di archiviazione e hub per la casa intelligente, dove una comunicazione stabile a bassa latenza è prioritaria rispetto alla flessibilità di installazione.
- Wireless: La connettività wireless mantiene la posizione dominante perché smartphone, televisori, laptop, dispositivi indossabili, fotocamere ed elettrodomestici intelligenti dipendono da un accesso flessibile a tutta la casa senza la necessità di cablaggi fisici dedicati.
Standard
Si prevede che il segmento Standard crescerà a un CAGR del 6,80-7,30% nel periodo 2026-2034. La domanda si sta spostando dai prodotti 802.11b/g/n tradizionali verso standard più efficienti, in concomitanza con l'aumento della velocità della banda larga e del numero di dispositivi connessi. I portafogli di prodotti utilizzano sempre più standard più recenti per differenziare le offerte premium, pur mantenendo apparecchiature a basso costo per le famiglie sensibili al prezzo e per le esigenze di connettività di base, riflettendo le principali tendenze del mercato dei router residenziali .
- 802.11b/g/n: Gli standard legacy rimangono rilevanti nelle reti installate e nei dispositivi a basso costo, soprattutto dove i cicli di sostituzione sono più lunghi, sebbene il loro ruolo si stia gradualmente riducendo man mano che le famiglie richiedono throughput e capacità maggiori.
- 802.11ac: Lo standard 802.11ac continua a essere utilizzato dalle famiglie che necessitano di prestazioni dual-band affidabili, soprattutto dove le velocità della banda larga sono moderate e gli utenti non richiedono ancora un'efficienza avanzata su più dispositivi.
- 802.11ax: Lo standard 802.11ax beneficia di una maggiore capacità, efficienza e gestione della congestione, risultando strategicamente importante per le case con un'elevata densità di connessioni e rappresentando un ponte pratico verso l'adozione del Wi-Fi 7.
Panoramica dell'opportunità
|
Standard |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
802.11b/g/n |
Basso |
Aggiornamento del sistema legacy |
Maturo |
|
802.11ac |
Mezzo |
Doppia banda |
Maturo |
|
802.11ax |
Alto |
Wi-Fi 6 |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei router residenziali
Espansione della banda larga Gigabit e Multi-Gigabit
L'aumento della velocità della banda larga fissa sta generando esigenze di prestazioni superiori per i dispositivi di rete domestica. Le statistiche dell'OCSE indicano che la percentuale di offerte gigabit nei mercati OCSE è passata dal 3% degli abbonamenti a banda larga fissa nel 2019 al 19% nel 2024, a testimonianza di un'evoluzione verso connessioni più veloci. Con un numero sempre maggiore di clienti che scelgono opzioni più veloci, i router più vecchi diventano un fattore limitante, impedendo loro di sfruttare appieno la larghezza di banda. Questo apre la strada alla loro sostituzione con prodotti Wi-Fi 6, Wi-Fi 7, Ethernet multi-gigabit e reti mesh. Gli ISP possono agevolare questo processo includendo gateway adeguati nei pacchetti a banda larga più veloci. Il conseguente ciclo di aggiornamento garantisce prezzi medi di vendita (ASP) più elevati per i produttori e li incentiva a sviluppare chipset e software di gestione del traffico più performanti.
Aumento della densità di dispositivi connessi negli ambienti residenziali
Oggi è comune che le famiglie utilizzino contemporaneamente smartphone, TV, laptop, tablet, fotocamere, elettrodomestici, sensori e console di gioco. Questo sposta la considerazione d'acquisto dalla velocità massima teorica alla capacità, all'affidabilità, alla latenza e all'allocazione efficace delle risorse. Le nuove generazioni di Wi-Fi, come il Wi-Fi 6, tengono conto degli ambienti con un'elevata densità di dispositivi grazie a tecniche avanzate come OFDMA e una migliore pianificazione, oltre a un utilizzo efficiente dello spettro. Un altro modo per facilitare la copertura di appartamenti di grandi dimensioni o su più piani è la tecnologia mesh. Ciò significa che la conseguenza sul mercato sarà un divario crescente tra i router di fascia bassa e quelli ad alta capacità.
La sicurezza informatica e la gestione delle reti diventano criteri di acquisto
I router domestici sono diventati veri e propri gateway di sicurezza, anziché semplici dispositivi di connettività. Numerosi endpoint, come telecamere, elettrodomestici, computer e telefoni connessi, necessitano di essere autenticati, segmentati, gestiti e protetti da qualsiasi traffico dannoso. Un numero crescente di normative è entrato in gioco, come dimostra la recente decisione della FCC statunitense del marzo 2026 in merito all'approvazione dei router per uso domestico prodotti all'estero. In questo contesto, l'importanza strategica di un approccio alla sicurezza che comprenda aggiornamenti software, integrità della catena di fornitura, gestione delle vulnerabilità e conformità normativa diventa cruciale. I fornitori dovrebbero differenziarsi offrendo controlli di sicurezza, reti ospiti, isolamento dei dispositivi IoT, controllo parentale e rilevamento automatico delle minacce.
Tendenze future del mercato dei router residenziali
Ottimizzazione della rete domestica tramite intelligenza artificiale
Per quanto riguarda l'evoluzione della tecnologia di routing in futuro, ci sarà una maggiore implementazione dell'intelligenza artificiale, che aiuterà ad analizzare le condizioni di rete e a configurare i router senza l'intervento umano. I dispositivi del futuro non avranno bisogno di essere controllati dall'uomo per scegliere i canali o risolvere i problemi di congestione, poiché la tecnologia rileverà le interferenze e assegnerà le priorità ai dispositivi in base al traffico e alla copertura. I dispositivi del futuro distribuiranno le risorse per lavoro, gioco, streaming multimediale e dispositivi IoT, e consiglieranno di spostare i router o installare router mesh in base alle esigenze. Nei casi in cui sia necessario elaborare localmente informazioni sensibili, queste potranno essere elaborate all'interno dell'abitazione, senza inviare dati all'esterno.
Transizione verso un'architettura wireless incentrata sull'affidabilità.
Le innovazioni nel campo della tecnologia wireless stanno gradualmente passando dalla massimizzazione della velocità di trasmissione dati alla fornitura di prestazioni costanti in presenza di interferenze, congestione e mobilità. L'innovazione rappresentata dallo sviluppo del Wi-Fi 8 si allinea a questa transizione, in quanto l'attenzione si concentrerà ora su affidabilità, coordinamento dei punti di accesso, bassa latenza e supporto multi-client. Ciò implica che, per le reti domestiche, i router del futuro monitoreranno continuamente le prestazioni di connessione, anziché limitarsi a segnalare la massima velocità di trasmissione teorica possibile. Il coordinamento tra più punti di accesso può contribuire a risolvere i problemi di copertura e di handover tra i diversi nodi, soprattutto nelle abitazioni numerose. A lungo termine, la valutazione dei router terrà sempre più conto di parametri di affidabilità come la latenza e le prestazioni di connessione.
Opportunità di mercato per i router residenziali
Produzione localizzata e configurazione regionale del prodotto
Le previsioni per i router residenziali favoriscono sempre più i fornitori in grado di allineare produzione, certificazione, configurazione dello spettro e software di prodotto ai requisiti regionali. La localizzazione della produzione di Wi-Fi 7 in India da parte di TP-Link, prevista per il 2026, dimostra come la liberalizzazione dello spettro possa intersecarsi con la strategia di produzione. Opportunità simili esistono in altri mercati in forte crescita, dove i governi incoraggiano la produzione nazionale di elettronica o garantiscono la sicurezza delle catene di approvvigionamento tecnologiche. I produttori possono istituire team regionali per l'assemblaggio, il collaudo, lo sviluppo del firmware e instaurare rapporti con i fornitori per abbreviare i cicli di consegna e ridurre gli ostacoli normativi. La localizzazione può anche consentire configurazioni specifiche per il mercato in termini di bande di frequenza, limiti di potenza, supporto linguistico e requisiti degli operatori. Investire strategicamente in queste capacità può migliorare la resilienza, consentendo al contempo alle aziende di rispondere più rapidamente ai cambiamenti nelle infrastrutture a banda larga e nelle politiche wireless.
Ecosistemi residenziali di alta qualità con tecnologia mesh e multi-gigabit.
Le abitazioni di fascia alta richiedono sempre più spesso una connettività senza interruzioni su ampie superfici, con più utenti, dispositivi per la casa intelligente, apparecchiature di gioco e intrattenimento ad alta larghezza di banda. Questo crea un'opportunità per combinare router, nodi mesh, switch multigigabit, software di sicurezza e applicazioni di gestione dei dispositivi in piattaforme integrate. I fornitori possono generare ricavi ricorrenti dal software attraverso controlli parentali avanzati, abbonamenti di sicurezza, diagnostica e gestione della rete basata su cloud, mantenendo al contempo la differenziazione hardware tramite Wi-Fi 7 ed Ethernet ad alta velocità. L'opportunità è particolarmente rilevante laddove gli aggiornamenti alla fibra ottica avvengono più rapidamente della sostituzione delle reti domestiche. Le aziende che stabiliscono l'interoperabilità tra router, access point e dispositivi per la casa intelligente possono aumentare la fidelizzazione dei clienti e creare un ecosistema più solido senza dipendere esclusivamente da aggiornamenti hardware periodici.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -