
家庭用ルーター市場:規模・シェア・予測 2034
家庭用ルーター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:接続方式(有線、無線)、規格(802.11b/g/n、802.11ac、802.11ax)、地域(北米、欧州、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017561
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
128億1000 万米ドル
基準年値
2034年の予測
236億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.04 %
成長率
対象市場
1,645億1,000 万米ドル
(2026年~2034年)
家庭用ルーター市場は、2025年には128億1000万米ドル規模に達し、2034年には236億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.04%を記録する見込みです。この拡大は、家庭用ブロードバンド速度の向上、接続機器密度の増加、そしてデータ集約型住宅環境における容量、遅延、セキュリティ、および家全体をカバーする高度な無線規格への移行によって支えられています。
北米は依然として構造的に魅力的な地域であり、家庭用ルーター市場の規模は、ギガビットブロードバンドの普及、接続機器の高い普及率、そしてより大容量の機器への買い替え需要によって支えられています。光ファイバーのアップグレード、マルチギガビットプラン、Wi-Fi 7の採用、そしてサイバーセキュリティ要件が家庭における旧型機器の買い替えを促すことから、同地域は2026年から2034年の間に年平均成長率(CAGR)6.70~7.20%を記録すると予想されています。
家庭用ルーター市場の評価と洞察
- 北米:北米は2025年には29~33%のシェアを占めると予想され、ギガビットブロードバンドのアップグレード、デバイス密度、および買い替えサイクルに支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.70~7.20%で拡大すると見込まれています。
- 米国:米国は2025年には北米の72~76%のシェアを占め、光ファイバーとマルチギガビットブロードバンドに牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.80~7.30%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.30~6.90%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、光ファイバーの展開とスマートホームの普及を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には29~33%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.00~8.60%を記録すると予測されており、中国、日本、韓国、インドはブロードバンドインフラの拡大から恩恵を受けると見込まれています。
- 最大のセグメント:無線接続は2025年には市場シェアの82~86%を占め、2026~2034年には年平均成長率(CAGR)7.60~8.00%で拡大すると予想されており、これは家庭におけるWi-Fi利用の優位性を反映している。
- 高成長分野: 802.11axは、効率的なマルチデバイスネットワークに支えられ、2025年には市場シェアが38~42%に達すると推定され、2026~2034年には年平均成長率(CAGR)10.20~10.80%で成長すると予測されています。
- 詳細に分析された主要企業: ASUSTeK Computer Inc.、D-Link Corporation、Google LLC、Linksys、NETGEAR, Inc.、Nokia Solutions and Networks Oy、Synology Inc.、TP-Link Systems Inc.、TRENDnet, Inc.、およびXiaomi Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
家庭用ルーター市場は、基本的なゲートウェイ機器から、インテリジェントで大容量のホームネットワークプラットフォームへと進化を遂げてきました。製品の差別化は、Wi-Fi 6、Wi-Fi 7、メッシュテクノロジー、マルチギガビットイーサネット、自動チャネル管理、ペアレンタルコントロール、そして内蔵サイバーセキュリティといった機能にますます重点が置かれるようになっています。製造プロセスは、高度に統合されたチップセットとソフトウェア定義機能によって特徴づけられ、ベンダーは共通のハードウェアプラットフォームを使用して、プレミアムなゲーム、スマートホーム、ブロードバンド回線を提供できるようになりました。
今後の成長は、既存の先進国以外におけるブロードバンド技術のアップグレードによってますます特徴づけられるようになるだろう。2026年1月、インド政府は6GHz帯の規制を緩和し、Wi-Fi 7の普及を促進した。また、ヨーロッパにおける光ファイバー網の整備と周波数帯域の調和化は、大容量ホームネットワークの必要性をさらに高めている。そのため、サプライヤー各社は無線周波数技術、処理能力、セキュリティファームウェア、クラウド管理サービス、そして現地生産への投資を進めている。
家庭用ルーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 128億1000万米ドル |
| 2034年までの市場規模 | 236億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.04% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
家庭用ルーター市場分析
市場成長サイクルにおける需要は、ブロードバンド速度、接続デバイス密度、ストリーミング、ゲーム、リモートワーク、スマートホーム機器、クラウドアプリケーションと密接に関連しています。エコシステムは、チップセットベンダー、機器メーカー、ISP、小売業者、設置業者、ソフトウェアプロバイダー、エンドユーザーで構成されています。ギガビットおよびマルチギガビット速度の固定ブロードバンドの普及が進むにつれ、ルーターのパフォーマンスボトルネックは、かつては利便性の要素に過ぎなかったスループット能力へと移行しています。
供給要因は、半導体、無線周波数チップ、メモリ、アンテナ、イーサネットコントローラ、およびソフトウェアの入手可能性によって左右されます。ベンダーは、さまざまなセグメントで共通のプラットフォームに依存する傾向が強まっており、メッシュネットワークやマネージドゲートウェイからの新たな収益が見込まれます。コンポーネントの標準化は製造の複雑さを軽減する可能性がありますが、地域ごとの認証、周波数規制、セキュリティ上の考慮事項、サプライチェーンの現地化は、製品の入手可能性と発売日を左右する重要な要素です。
市場分析における競争力は、技術革新のペース、ソフトウェアの実績、ブランドへの信頼、そして販売チャネルのリーチにますます左右されるようになっている。ASUSTeK Computer Inc.はパフォーマンス重視のネットワーク製品に注力している一方、D-Link CorporationとTRENDnet, Inc.は幅広いネットワーク製品ポートフォリオを維持している。NETGEAR, Inc.はプレミアムおよびパフォーマンス分野で強力な競争力を発揮しており、TP-Link Systems Inc.は広範な消費者向け製品展開と積極的なWi-Fi 7の普及拡大を両立させている。
Google LLCとLinksysは管理の容易さとエコシステム統合に重点を置いている一方、Xiaomi Corporationはより大規模なスマートデバイスのエコシステムを活用している。Nokia Solutions and Networks Oyはサービスプロバイダーの視点からホームコネクティビティに力を入れており、Synology Inc.はソフトウェアベースのネットワーク管理で名を馳せている。現在の投資の焦点はWi-Fi 7、メッシュ技術の改良、人工知能によるネットワーク管理、サイバーセキュリティ、そして高速イーサネットにあり、その結果、ハードウェアベースのソリューションとソフトウェアベースのソリューションに分かれている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
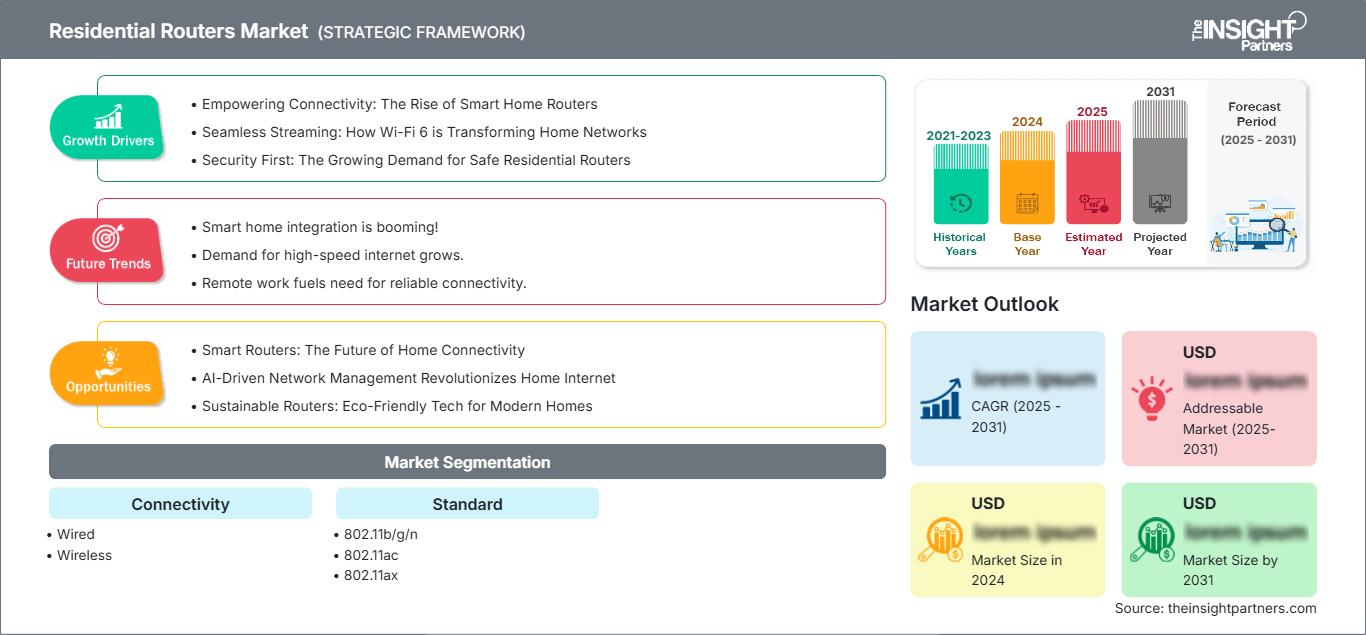
家庭用ルーター市場:戦略的洞察
地域別分析
北米の家庭用ルーター市場
北米は、2025年には世界の家庭用ルーター市場の29~33%を占めると推定されており、2034年まで年平均成長率(CAGR)6.70~7.20%で拡大すると予測されている。米国は地域需要を担っている一方、カナダは光ファイバーの設置、都市部におけるブロードバンドの強化、旧型ゲートウェイのアップグレードといった分野で貢献している。家庭におけるインターネット利用率が高いことから、ルーターの交換サイクルが繰り返される余地がある。
マルチギガビットブロードバンドの導入、スマートホームの利用、そしてサイバーセキュリティへの意識の高まりも、地域的な需要に影響を与える要因です。家の中の複数の部屋で安定した通信環境が求められるようになるにつれ、メッシュネットワークやWi-Fi 7といった技術の可能性が広がっています。サービスプロバイダーは、ゲートウェイのアップグレードとブロードバンド契約の変更を同時に行うことができるため、流通において引き続き重要な役割を果たしています。
米国家庭用ルーター市場
2025年には、北米の家庭用ルーター市場需要の約72~76%を米国が占め、市場は2034年まで年平均成長率(CAGR)6.80~7.30%で成長すると予測されています。実際、光ファイバー、ケーブル、固定無線ブロードバンドサービスでは高速化オプションが提供されており、家庭における効果的なネットワーク機器の必要性が高まっています。オンラインゲーム、ビデオストリーミング、リモートワーク、接続機器の増加も、機器の買い替えサイクルを加速させています。
ASUSTeK Computer Inc.、Google LLC、Linksys、NETGEAR, Inc.、TP-Link Systems Inc.は、消費者の認知度という点で主要なプレーヤーであり、Nokia Solutions and Networks Oyは、サービスプロバイダー向けの接続ソリューションを通じてこの分野に関与しています。アプリケーション面では、家庭全体のワイヤレスカバレッジ、複数デバイスの制御、ペアレンタルコントロール、IoTの分離、安全なリモートアクセスが優先的に求められています。
欧州の家庭用ルーター市場
欧州は2025年には家庭用ルーター市場の25~29%を占め、2034年まで年平均成長率(CAGR)6.30~6.90%を記録すると予測されている。ドイツはブロードバンドの近代化と高い家庭接続率に支えられ、主要な国内市場となっている。英国、フランス、イタリア、スペインも大きく貢献しており、光ファイバーの普及により家庭用ルーターに求められる性能要件が向上している。
英国では光ファイバー網の普及が急速に進んでおり、Ofcomの報告によると、2026年1月時点で2490万世帯が光ファイバー網でカバーされる見込みです。ドイツは、ブロードバンドの近代化と都市部の高密度住宅地化により、家庭全体で信頼性の高い接続環境への需要が高まっているため、依然として重要な市場です。フランスとスペインは広範な光ファイバーネットワークの恩恵を受けており、イタリアは固定ブロードバンドのアップグレードを継続しています。欧州の6GHz帯の統一環境は、高度な無線機器をサポートし、より大容量の機器への移行を促進しています。
アジア太平洋地域の住宅用ルーター市場
アジア太平洋地域は、2025年には家庭用ルーター市場の29~33%のシェアを占め、2034年まで年平均成長率(CAGR)8.00~8.60%で成長すると予測されている。この地域における成長機会を牽引するのは中国であり、次いで日本、韓国、インド、オーストラリアが続く。ブロードバンドの普及拡大、スマートホームの導入、デジタル消費の増加が、家庭における機器のアップグレードを後押ししている。
中国は規模の経済と国内ネットワークエコシステムの恩恵を受けており、日本と韓国は高度なブロードバンド環境を維持している。インドはインターネットの急速な普及と、低周波数帯6GHz規制に支えられたWi-Fi 7の普及を両立させている。オーストラリアは高速固定接続の拡大を続けている。産業政策、地域密着型の製造、周波数自由化はアジア太平洋地域の需要を支え、同地域は増分的な成長の重要な源泉となるだろう。
中東・アフリカの家庭用ルーター市場
中東・アフリカ地域の家庭用ルーター市場の需要は、比較的小規模な基盤から発展しており、サウジアラビアとアラブ首長国連邦がプレミアム接続の普及を牽引し、南アフリカはアフリカ市場において重要な位置を占めている。同地域は、ブロードバンドの近代化とスマートシティへの投資に支えられ、2034年まで年平均成長率(CAGR)7.20~7.80%で拡大すると予測されている。
サウジアラビアはデジタルインフラ整備プログラムの恩恵を受けており、アラブ首長国連邦は高速接続とスマートホームアプリケーションを重視している。南アフリカは固定ブロードバンドと光ファイバーの拡大によって支えられている一方、中東・アフリカのその他の地域では、固定無線アクセスと都市部の接続性の向上を通じて機会が生まれている。インフラ投資、デジタルサービスの利用増加、家庭用機器の普及は、より大容量の無線機器への需要をますます高めるだろう。
セグメンテーション分析
接続性
接続性セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.40~7.90%で成長すると予測されています。家庭ではスマートフォン、テレビ、コンピューター、カメラ、家電製品、ゲーム機器など、さまざまな機器で柔軟な接続環境が求められるため、ワイヤレスアクセスへの需要がますます高まっています。一方、有線接続は、バックホール、ゲーム、ストレージ、高スループットの固定機器にとって戦略的に重要であり、ハイブリッドネットワークアーキテクチャをサポートすると、住宅用ルーター市場の予測では述べられています。
- 有線接続:有線接続は、設置の柔軟性よりも安定した低遅延通信が優先される高スループットデバイス、メッシュバックホール、ゲームシステム、ストレージ、スマートホームハブにとって、戦略的に依然として重要です。
- ワイヤレス:スマートフォン、テレビ、ノートパソコン、ウェアラブル端末、カメラ、スマート家電などは、専用の物理ケーブルを必要とせず、家全体で柔軟にアクセスできる必要があるため、ワイヤレス接続は依然として優位な地位を維持しています。
標準
標準セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.80~7.30%で拡大すると予測されています。ブロードバンド速度と接続デバイス数の増加に伴い、需要は従来の802.11b/g/n製品からより効率的な規格へと移行しています。製品ポートフォリオでは、プレミアム製品を差別化するために新しい規格の使用が増加しており、価格に敏感な世帯や基本的な接続要件を満たすための低価格機器も維持されています。これは、住宅用ルーター市場の主要なトレンドを反映しています。
- 802.11b/g/n:従来の規格は、特に交換サイクルが長い場合、設置済みのネットワークや低価格デバイスにおいて依然として有効ですが、家庭でより高いスループットと容量が求められるようになるにつれて、その役割は徐々に縮小しています。
- 802.11ac: 802.11acは、特にブロードバンド速度が中程度で、ユーザーが高度なマルチデバイス効率をまだ必要としていない家庭において、信頼性の高いデュアルバンド性能を必要とする一般的な家庭向けに引き続き提供されています。
- 802.11ax: 802.11axは、容量、効率、および混雑管理が向上しているため、高密度に接続された家庭にとって戦略的に重要であり、Wi-Fi 7の普及に向けた実用的な架け橋となります。
機会の概要
|
標準 |
収益貢献度(高/中/低) |
トレンドデー |
導入段階 |
|
802.11b/g/n |
低い |
レガシーリフレッシュ |
成熟した |
|
802.11ac |
中くらい |
デュアルバンド |
成熟した |
|
802.11ax |
高い |
Wi-Fi 6 |
スケーリング |
家庭用ルーター市場の成長要因と影響分析
ギガビットおよびマルチギガビットブロードバンドの拡張
固定ブロードバンドの速度向上に伴い、家庭用ネットワーク機器に対する性能要求も高まっています。OECDの統計によると、OECD諸国におけるギガビット回線の割合は、2019年の固定ブロードバンド契約の3%から2024年には19%に上昇しており、高速接続への進化を示しています。より高速なオプションを選択する顧客が増えるにつれ、旧型のルーターは帯域幅の活用を妨げる要因となり、Wi-Fi 6、Wi-Fi 7、マルチギガビットイーサネット、メッシュネットワーク製品への置き換えが進んでいます。ISPは、より高速なブロードバンドパッケージに適切なゲートウェイを含めることで、このプロセスを促進できます。こうしたアップグレードサイクルにより、メーカーは平均販売価格(ASP)の上昇が見込まれ、より高性能なチップセットやトラフィック管理ソフトウェアの開発意欲が高まります。
住宅環境における接続機器密度の増加
現在では、家庭でスマートフォン、テレビ、ノートパソコン、タブレット、カメラ、家電製品、センサー、ゲーム機などを同時に使用することが一般的になっています。これにより、購入時の考慮事項は、理論上の最大速度から、容量、信頼性、遅延、そしてリソースの効率的な割り当てへと変化しています。WiFi 6などの新世代WiFiは、OFDMAや改良されたスケジューリング、効率的なスペクトル利用といった高度な技術を用いることで、高密度なデバイス環境に対応しています。また、メッシュテクノロジーは、広いアパートや複数階建てのアパートをカバーしやすくするもう一つの方法です。こうした状況は、低価格帯ルーターと高容量ルーターの市場格差が拡大することを意味します。
サイバーセキュリティとネットワーク管理が購入基準になりつつある
家庭用ルーターは、単なる接続機器ではなく、セキュリティゲートウェイとしての役割を担うようになりました。接続されたカメラ、家電製品、コンピューター、スマートフォンなど、複数のエンドポイントを認証、セグメント化、管理し、悪意のあるトラフィックから保護する必要があります。規制上の問題もますます増えており、2026年3月に米国連邦通信委員会(FCC)が海外で製造された消費者向けルーターの承認に関する決定を下したことがその証拠です。このような状況下では、ソフトウェアのアップデート、サプライチェーンの完全性、脆弱性管理、コンプライアンスに対するセキュリティアプローチの戦略的な重要性が極めて高くなります。ベンダーは、セキュリティ制御、ゲストネットワーク、IoT分離、ペアレンタルコントロール、自動脅威検出などの機能を提供することで、他社との差別化を図るべきです。
家庭用ルーター市場の将来動向
AIを活用したホームネットワーク最適化
将来のルーティング技術の進化に関して言えば、ネットワーク状況の分析やルーターの設定を人間の介入なしに行う人工知能の実装がさらに進むでしょう。将来のデバイスは、干渉を検知し、トラフィックやカバレッジの問題に基づいてデバイスの優先順位付けを行うため、チャネルの選択や輻輳関連の問題の解決に人間を必要としなくなります。将来のデバイスは、仕事、ゲーム、メディアストリーミング、IoTデバイス向けにリソースを分配し、必要に応じてルーターの移動やメッシュルーターの設置を推奨します。機密情報に関するローカル処理が必要な場合でも、情報を外部に送信することなく、家庭内でローカルに処理を行うことができます。
信頼性重視の無線アーキテクチャへの移行
無線技術の革新は、データスループットの最大化から、干渉、混雑、移動といった状況下でも安定したパフォーマンスを提供することへと徐々に移行しつつあります。Wi-Fi 8の開発という形での革新は、信頼性、アクセスポイントの連携、低遅延、マルチクライアントサポートに重点が置かれるという点で、この移行と合致しています。家庭内ネットワークにおけるこの変化は、将来のルーターが、理論上の最大スループット性能を報告するだけでなく、接続パフォーマンスを継続的に監視するようになることを意味します。複数のアクセスポイント間の連携は、特に大家族において、異なるノード間のカバレッジやハンドオフの問題を軽減するのに役立ちます。長期的には、ルーターの評価において、遅延や接続パフォーマンスといった信頼性指標がますます重視されるようになるでしょう。
家庭用ルーター市場の機会
現地生産と地域別製品構成
家庭用ルーター市場の予測では、製造、認証、スペクトル構成、製品ソフトウェアを地域の要件に適合させることができるサプライヤーがますます有利になっています。TP-Linkが2026年にインドでWi-Fi 7の生産を現地化する計画は、スペクトル自由化が製造戦略とどのように結びつくかを示す好例です。同様の機会は、政府が国内電子機器生産を奨励したり、技術サプライチェーンのセキュリティを確保したりする他の高成長市場にも存在します。メーカーは、地域ごとの組み立て、テスト、ファームウェアチーム、サプライヤーとの関係を構築することで、納期を短縮し、規制上の摩擦を軽減できます。現地化によって、周波数帯域、電力制限、言語サポート、通信事業者の要件など、市場固有の構成も可能になります。これらの機能への戦略的な投資は、企業の回復力を向上させると同時に、ブロードバンドインフラや無線政策の変化に迅速に対応することを可能にします。
プレミアムメッシュおよびマルチギガビット住宅向けエコシステム
高級住宅では、広い居住空間、複数のユーザー、スマートホーム機器、ゲーム機器、高帯域幅のエンターテイメントなど、あらゆる環境でシームレスな接続がますます求められています。これは、ルーター、メッシュノード、マルチギガビットスイッチ、セキュリティソフトウェア、デバイス管理アプリケーションを統合プラットフォームに組み込む機会を生み出します。サプライヤーは、高度なペアレンタルコントロール、セキュリティサブスクリプション、診断機能、クラウドベースのネットワーク管理などを通じて継続的なソフトウェア収益を追求できる一方、Wi-Fi 7や高速イーサネットといったハードウェアの差別化も維持できます。この機会は、光ファイバーのアップグレードが家庭内ネットワークの交換よりも速いペースで進んでいる地域で特に重要です。ルーター、アクセスポイント、スマートホーム機器間の相互運用性を確立した企業は、定期的なハードウェアアップグレードだけに頼ることなく、顧客維持率を高め、より強力なエコシステム効果を生み出すことができます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -