
Marché des routeurs résidentiels : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des routeurs résidentiels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par connectivité (filaire, sans fil) ; norme (802.11b/g/n, 802.11ac, 802.11ax) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017561
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
12,81 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,63 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,04 %
taux de croissance
Marché adressable
164,51 milliards de dollars américains
(2026-2034)
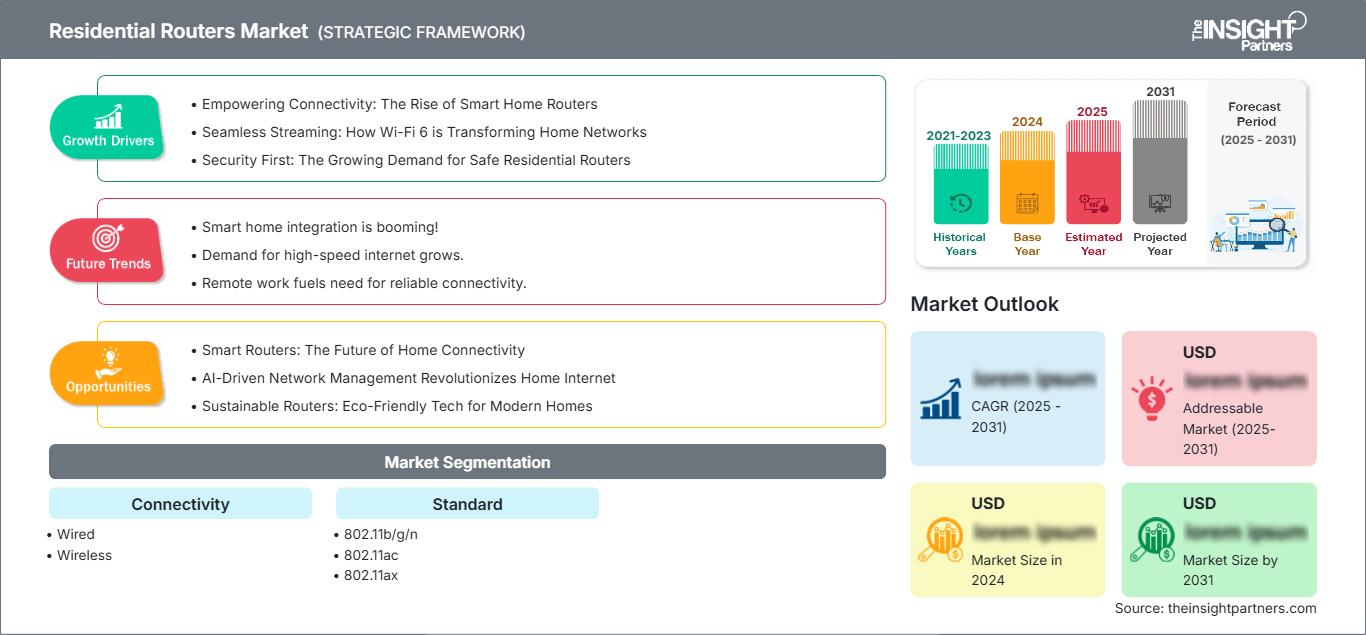
Le marché des routeurs résidentiels se situe à 12,81 milliards de dollars américains en 2025 et devrait atteindre 23,63 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,04 % entre 2026 et 2034. Cette expansion est soutenue par des débits Internet plus élevés dans les foyers, une densité croissante d'appareils connectés et la migration vers des normes sans fil avancées qui améliorent la capacité, la latence, la sécurité et la couverture complète du domicile pour des environnements résidentiels de plus en plus gourmands en données.
L'Amérique du Nord demeure une zone géographique structurellement attractive, le marché des routeurs résidentiels étant soutenu par la généralisation du très haut débit gigabit, un taux élevé de pénétration des appareils connectés et une demande de remplacement pour des équipements plus performants. La région devrait enregistrer un TCAC de 6,70 % à 7,20 % entre 2026 et 2034, les mises à niveau de la fibre optique, les forfaits multi-gigabit, l'adoption du Wi-Fi 7 et les exigences en matière de cybersécurité incitant les ménages à remplacer leurs anciens équipements.
Analyse et perspectives du marché des routeurs résidentiels
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 29 à 33 % en 2025 et connaître une croissance annuelle composée de 6,70 à 7,20 % entre 2026 et 2034, grâce aux mises à niveau du haut débit gigabit, à la densité des appareils et aux cycles de remplacement.
- États-Unis : Les États-Unis représentent une part de 72 à 76 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,80 à 7,30 % entre 2026 et 2034, tirée par la fibre optique et le haut débit multi-gigabit.
- Europe : L'Europe devrait détenir une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 6,30 à 6,90 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce au déploiement de la fibre optique et à l'adoption des maisons connectées.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 29 à 33 % en 2025 et enregistrer un TCAC de 8,00 à 8,60 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant du développement des infrastructures à haut débit.
- Segment le plus important : La connectivité sans fil représente 82 à 86 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 7,60 à 8,00 % entre 2026 et 2034, reflétant l’utilisation dominante du Wi-Fi dans les foyers.
- Segment à forte croissance : La norme 802.11ax devrait représenter une part de marché de 38 à 42 % en 2025 et devrait croître à un TCAC de 10,20 à 10,80 % entre 2026 et 2034, grâce à une mise en réseau multi-appareils efficace.
- Principales entreprises analysées en détail : ASUSTeK Computer Inc., D-Link Corporation, Google LLC, Linksys, NETGEAR, Inc., Nokia Solutions and Networks Oy, Synology Inc., TP-Link Systems Inc., TRENDnet, Inc. et Xiaomi Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des routeurs résidentiels a évolué, passant de simples passerelles à des plateformes de réseau domestique intelligentes et performantes. La différenciation des produits s'articule de plus en plus autour du Wi-Fi 6, du Wi-Fi 7, de la technologie mesh, de l'Ethernet multigigabit, de la gestion automatique des canaux, du contrôle parental et de la cybersécurité intégrée. Le processus de production se caractérise désormais par des puces hautement intégrées et des fonctionnalités logicielles, permettant ainsi aux fournisseurs de proposer des solutions haut de gamme pour le jeu, la maison connectée et l'accès à Internet haut débit sur une plateforme matérielle commune.
La croissance future sera de plus en plus caractérisée par la modernisation des technologies à haut débit en dehors des pays développés. En janvier 2026, le gouvernement indien a adopté une réglementation sur la fréquence inférieure à 6 GHz, favorisant ainsi le déploiement du Wi-Fi 7. Parallèlement, le déploiement de la fibre optique et l'harmonisation du spectre en Europe renforcent l'intérêt pour les réseaux domestiques à haut débit. Les fournisseurs investissent donc dans les technologies radiofréquences, la puissance de traitement, les micrologiciels de sécurité, les services de gestion dans le cloud et la production locale.
Rapport sur le marché des routeurs résidentiels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 12,81 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,63 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,04% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des routeurs résidentiels
La demande, au sein du cycle de croissance du marché, est étroitement liée à la vitesse du haut débit, à la densité des appareils connectés, au streaming, aux jeux vidéo, au télétravail, aux équipements domotiques et aux applications cloud. L'écosystème se compose de fabricants de puces, de constructeurs d'équipements d'origine (OEM), de fournisseurs d'accès à Internet (FAI), de distributeurs, d'installateurs, d'éditeurs de logiciels et d'utilisateurs finaux. Face à l'adoption croissante du haut débit fixe à des vitesses gigabit et multigigabit, le principal facteur limitant les performances des routeurs devient leur capacité de débit, qui était autrefois considérée comme un simple critère de commodité.
L'offre est conditionnée par la disponibilité des semi-conducteurs, des puces radiofréquences, de la mémoire, des antennes, des contrôleurs Ethernet et des logiciels. De plus en plus, les fournisseurs s'appuient sur une plateforme commune pour différents segments, et de nouveaux revenus issus des réseaux maillés et des passerelles gérées sont attendus. La standardisation des composants peut simplifier la fabrication, mais les certifications régionales, la réglementation du spectre, les impératifs de sécurité et la localisation de la chaîne d'approvisionnement demeurent des facteurs clés pour la disponibilité et le lancement des produits.
Le positionnement concurrentiel en analyse de marché dépend de plus en plus du rythme des évolutions technologiques, de l'expérience logicielle, de la confiance envers la marque et de la couverture des canaux de distribution. ASUSTeK Computer Inc. privilégie les solutions réseau axées sur la performance, tandis que D-Link Corporation et TRENDnet, Inc. proposent une large gamme de produits réseau. NETGEAR, Inc. est un acteur majeur sur les segments haut de gamme et performance, tandis que TP-Link Systems Inc. allie une large couverture grand public à un déploiement dynamique du Wi-Fi 7.
Google LLC et Linksys privilégient la simplicité de gestion et l'intégration à leur écosystème, tandis que Xiaomi Corporation tire parti de son vaste écosystème d'appareils connectés. Nokia Solutions and Networks Oy s'investit fortement dans la connectivité domestique en tant que fournisseur de services, tandis que Synology Inc. se distingue par sa gestion logicielle des réseaux. Les investissements actuels se concentrent sur le Wi-Fi 7, l'amélioration de la technologie mesh, la gestion de réseau par intelligence artificielle, la cybersécurité et l'Ethernet plus rapide, ce qui explique la distinction entre solutions matérielles et logicielles.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des routeurs résidentiels : Perspectives stratégiques
Perspectives régionales
marché des routeurs résidentiels en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 29 et 33 % du marché mondial des routeurs résidentiels en 2025 et que ce marché devrait croître à un TCAC de 6,70 à 7,20 % jusqu'en 2034. Si les États-Unis contribuent à la demande régionale, la participation du Canada repose sur le déploiement de la fibre optique, l'amélioration du haut débit dans les villes et la modernisation des anciens routeurs. Compte tenu de l'utilisation intensive d'Internet par les ménages, le remplacement des routeurs devrait être fréquent.
Le déploiement du très haut débit multi-gigabit, la domotique et la sensibilisation à la cybersécurité sont autant de facteurs qui influencent la demande régionale. Face à la nécessité d'une couverture fiable dans plusieurs pièces de la maison, les technologies mesh et Wi-Fi 7 offrent des perspectives intéressantes. Les fournisseurs d'accès à Internet jouent un rôle essentiel dans la distribution, car ils peuvent faire coïncider les mises à niveau des passerelles avec les modifications d'abonnements haut débit.
marché américain des routeurs résidentiels
Les États-Unis représentaient environ 72 à 76 % de la demande du marché nord-américain des routeurs résidentiels en 2025, et ce marché devrait croître à un TCAC de 6,80 à 7,30 % jusqu'en 2034. En effet, les services Internet haut débit par fibre optique, câble et sans fil fixe offrent désormais des débits plus élevés, ce qui engendre un besoin accru en matériel réseau performant à domicile. Les jeux en ligne, le streaming vidéo, le télétravail et les objets connectés accélèrent encore le renouvellement du matériel.
Parmi les acteurs majeurs du marché, on retrouve ASUSTeK Computer Inc., Google LLC, Linksys, NETGEAR, Inc. et TP-Link Systems Inc., qui bénéficient d'une forte notoriété auprès des consommateurs. Nokia Solutions and Networks Oy, quant à elle, est présente sur ce marché grâce à ses solutions de connectivité destinées aux fournisseurs de services. Côté applications, la couverture sans fil intégrale du domicile, le contrôle de plusieurs appareils, le contrôle parental, l'isolation des objets connectés et l'accès distant sécurisé sont prioritaires.
marché européen des routeurs résidentiels
L'Europe devrait représenter 25 à 29 % du marché des routeurs résidentiels en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 6,30 à 6,90 % jusqu'en 2034. L'Allemagne est un marché national de premier plan, grâce à la modernisation du haut débit et à la forte connectivité des ménages. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également de manière significative à ce marché, le déploiement de la fibre optique améliorant les performances des routeurs résidentiels.
Le Royaume-Uni progresse rapidement en matière de déploiement de la fibre optique, l'Ofcom prévoyant la couverture de 24,9 millions de foyers en janvier 2026. L'Allemagne demeure un acteur majeur, car la modernisation du haut débit et la forte densité de logements urbains engendrent une demande croissante en connectivité fiable pour l'ensemble du domicile. La France et l'Espagne bénéficient de vastes réseaux de fibre optique, tandis que l'Italie poursuit la modernisation de son réseau haut débit fixe. L'environnement européen harmonisé de la bande des 6 GHz favorise le développement de produits sans fil avancés et encourage la migration vers des équipements à plus haute capacité.
marché des routeurs résidentiels de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 29 et 33 % du marché des routeurs résidentiels en 2025 et connaître une croissance annuelle composée de 8,00 à 8,60 % jusqu'en 2034. La Chine représente le principal marché régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement du haut débit, l'adoption des maisons connectées et la hausse de la consommation numérique favorisent la modernisation des équipements dans les foyers.
La Chine bénéficie de ses économies d'échelle et de ses écosystèmes de réseaux nationaux, tandis que le Japon et la Corée du Sud conservent des environnements haut débit performants. L'Inde conjugue une adoption rapide d'Internet avec l'émergence du Wi-Fi 7, favorisée par la réglementation de la bande des 6 GHz. L'Australie poursuit le déploiement de la connectivité fixe à haut débit. La politique industrielle, la production locale et la libéralisation du spectre devraient soutenir la demande en Asie-Pacifique, faisant de cette région un moteur essentiel de croissance.
marché des routeurs résidentiels au Moyen-Orient et en Afrique
La demande de routeurs résidentiels au Moyen-Orient et en Afrique se développe à partir d'une base plus restreinte. L'Arabie saoudite et les Émirats arabes unis sont en tête en matière d'adoption de la connectivité haut débit, tandis que l'Afrique du Sud représente un marché africain important. La région devrait connaître une croissance annuelle composée de 7,20 % à 7,80 % jusqu'en 2034, soutenue par la modernisation du haut débit et les investissements dans les villes intelligentes.
L’Arabie saoudite bénéficie de programmes d’infrastructures numériques, tandis que les Émirats arabes unis privilégient la connectivité à haut débit et les applications de maison connectée. L’Afrique du Sud s’appuie sur le déploiement du haut débit fixe et de la fibre optique, tandis que le reste du Moyen-Orient et de l’Afrique offre des opportunités grâce à l’accès sans fil fixe et à l’amélioration de la connectivité urbaine. Les investissements dans les infrastructures, la hausse de l’utilisation des services numériques et la multiplication des appareils domestiques favoriseront de plus en plus les équipements sans fil à haute capacité.
Analyse de segmentation
Connectivité
Le segment de la connectivité devrait connaître une croissance annuelle composée (TCAC) de 7,40 % à 7,90 % entre 2026 et 2034. La demande résidentielle se concentre de plus en plus sur l'accès sans fil, les ménages ayant besoin d'une couverture flexible pour leurs smartphones, téléviseurs, ordinateurs, appareils photo, électroménagers et consoles de jeux. La connectivité filaire demeure stratégiquement pertinente pour le réseau de collecte, les jeux, le stockage et les périphériques fixes à haut débit, prenant en charge les architectures de réseau hybrides, selon les prévisions du marché des routeurs résidentiels .
- Câblé : La connectivité filaire reste stratégiquement importante pour les appareils à haut débit, le réseau de liaison maillé, les systèmes de jeu, le stockage et les hubs domotiques où une communication stable à faible latence est privilégiée par rapport à la flexibilité d'installation.
- Sans fil : La connectivité sans fil conserve sa position dominante car les smartphones, les téléviseurs, les ordinateurs portables, les objets connectés, les appareils photo et les appareils intelligents dépendent d’un accès flexible à l’ensemble du domicile sans câblage physique dédié.
Standard
Le segment Standard devrait connaître une croissance annuelle composée (TCAC) de 6,80 % à 7,30 % entre 2026 et 2034. La demande évolue des produits 802.11b/g/n traditionnels vers des normes plus performantes, à mesure que les débits Internet et le nombre d'appareils connectés augmentent. Les gammes de produits intègrent de plus en plus les nouvelles normes pour différencier les offres haut de gamme, tout en conservant des équipements plus abordables pour les ménages soucieux de leur budget et répondant aux besoins de connectivité de base, reflétant ainsi les principales tendances du marché des routeurs résidentiels .
- 802.11b/g/n : Les normes héritées restent pertinentes dans les réseaux installés et les appareils à bas coût, en particulier lorsque les cycles de remplacement sont plus longs, bien que leur rôle se réduise progressivement à mesure que les ménages exigent un débit et une capacité plus élevés.
- 802.11ac : La norme 802.11ac continue de desservir les foyers traditionnels qui ont besoin de performances bi-bande fiables, en particulier lorsque les vitesses haut débit sont modérées et que les utilisateurs n’ont pas encore besoin d’une efficacité multi-appareils avancée.
- 802.11ax : La norme 802.11ax bénéficie d’une capacité, d’une efficacité et d’une gestion de la congestion améliorées, ce qui la rend stratégiquement importante pour les foyers connectés à forte densité et constitue un pont pratique vers l’adoption du Wi-Fi 7.
Aperçu des opportunités
|
Standard |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
802.11b/g/n |
Faible |
Actualisation héritée |
Mature |
|
802.11ac |
Moyen |
Double bande |
Mature |
|
802.11ax |
Haut |
Wi-Fi 6 |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des routeurs résidentiels
Expansion du haut débit gigabit et multi-gigabit
L'augmentation du débit du haut débit fixe engendre des exigences de performance accrues pour les équipements de réseau domestique. Les statistiques de l'OCDE indiquent que la part des offres gigabit sur les marchés de l'OCDE est passée de 3 % des abonnements haut débit fixe en 2019 à 19 % en 2024, témoignant d'une évolution vers des connexions plus rapides. Face à la demande croissante de connexions plus performantes, les anciens routeurs deviennent des facteurs limitants, les empêchant d'exploiter pleinement la bande passante. Ceci ouvre la voie à leur remplacement par des solutions Wi-Fi 6, Wi-Fi 7, Ethernet multigigabit et réseaux maillés. Les fournisseurs d'accès à Internet peuvent faciliter cette transition en proposant des passerelles adaptées dans leurs offres haut débit. Ce cycle de mise à niveau permet aux fabricants d'augmenter leurs prix de vente moyens et les incite à développer des puces et des logiciels de gestion du trafic plus performants.
Densité croissante d'appareils connectés dans les environnements résidentiels
Il est désormais courant que les foyers utilisent simultanément smartphones, téléviseurs, ordinateurs portables, tablettes, appareils photo, électroménagers, capteurs et consoles de jeux. De ce fait, les critères d'achat évoluent : du débit théorique maximal à la capacité, la fiabilité, la latence et l'allocation efficace des ressources. Les nouvelles générations de Wi-Fi, comme le Wi-Fi 6, prennent en compte la forte densité d'appareils grâce à des techniques avancées telles que l'OFDMA et une planification améliorée, ainsi qu'une utilisation optimisée du spectre. La technologie mesh facilite également la couverture des grands appartements ou des immeubles à plusieurs étages. Il en résultera un écart croissant entre les routeurs d'entrée de gamme et les routeurs haut de gamme.
La cybersécurité et la gestion de réseau deviennent des critères d'achat
Les routeurs domestiques sont devenus de véritables passerelles de sécurité, bien plus que de simples équipements de connectivité. De nombreux terminaux, tels que caméras, appareils électroménagers, ordinateurs et téléphones connectés, doivent être authentifiés, segmentés, gérés et protégés contre tout trafic malveillant. Les enjeux réglementaires se multiplient, comme en témoigne la récente décision de la FCC aux États-Unis, en mars 2026, concernant l'homologation des routeurs grand public fabriqués à l'étranger. Dans ce contexte, une approche stratégique de la sécurité, incluant la mise à jour des logiciels, l'intégrité de la chaîne d'approvisionnement, la gestion des vulnérabilités et la conformité, devient cruciale. Les fournisseurs doivent se démarquer en proposant des contrôles de sécurité, des réseaux invités, l'isolation des objets connectés, le contrôle parental et la détection automatique des menaces.
Tendances futures du marché des routeurs résidentiels
Optimisation du réseau domestique assistée par l'IA
Concernant l'évolution future des technologies de routage, l'intelligence artificielle sera de plus en plus intégrée pour analyser l'état du réseau et configurer les routeurs automatiquement. Les futurs appareils n'auront plus besoin d'intervention humaine pour choisir les canaux ou résoudre les problèmes de congestion, car la technologie détectera les interférences et priorisera les appareils en fonction du trafic et de la couverture. Ces appareils répartiront les ressources entre le travail, les jeux, le streaming multimédia et les objets connectés, et recommanderont de déplacer les routeurs ou d'installer un réseau maillé selon les besoins. Enfin, pour le traitement d'informations sensibles, les calculs locaux pourront être effectués au sein du domicile, sans transmission de données.
Transition vers une architecture sans fil axée sur la fiabilité
Les innovations en matière de technologie sans fil évoluent progressivement, passant d'une focalisation sur la maximisation du débit de données à une volonté d'assurer des performances constantes malgré les interférences, la congestion et la mobilité. Le développement du Wi-Fi 8 s'inscrit dans cette transition, l'accent étant désormais mis sur la fiabilité, la coordination des points d'accès, la faible latence et la prise en charge de plusieurs clients simultanément. Pour les réseaux domestiques, cela signifie que les futurs routeurs surveilleront en permanence les performances de connexion, au lieu de se contenter d'afficher le débit théorique maximal. La coordination entre plusieurs points d'accès permet d'améliorer la couverture et de résoudre les problèmes de basculement entre les différents nœuds, notamment dans les foyers nombreux. À terme, l'évaluation des routeurs prendra de plus en plus en compte des critères de fiabilité tels que la latence et les performances de connexion.
Opportunités du marché des routeurs résidentiels
Fabrication localisée et configuration régionale des produits
Les prévisions concernant les routeurs résidentiels privilégient de plus en plus les fournisseurs capables d'adapter la fabrication, la certification, la configuration du spectre et les logiciels produits aux exigences régionales. La localisation par TP-Link de la production de Wi-Fi 7 en Inde en 2026 illustre comment la libéralisation du spectre peut influencer la stratégie de fabrication. Des opportunités similaires existent sur d'autres marchés à forte croissance où les gouvernements encouragent la production électronique nationale ou sécurisent les chaînes d'approvisionnement technologiques. Les fabricants peuvent mettre en place des équipes régionales d'assemblage, de test et de développement de micrologiciels, ainsi que des partenariats avec les fournisseurs, afin de raccourcir les délais de livraison et de réduire les obstacles réglementaires. La localisation permet également d'adapter les configurations aux spécificités du marché en matière de bandes de fréquences, de limites de puissance, de prise en charge linguistique et d'exigences des opérateurs. Un investissement stratégique dans ces capacités peut renforcer la résilience des entreprises tout en leur permettant de réagir plus rapidement aux évolutions des infrastructures haut débit et des réglementations en matière de télécommunications sans fil.
Écosystèmes résidentiels Premium Mesh et Multi-Gigabit
Les foyers haut de gamme exigent de plus en plus une connectivité fluide sur de grandes surfaces, pour plusieurs utilisateurs, des appareils domotiques, des consoles de jeux et des contenus de divertissement à haut débit. Cette situation offre l'opportunité de combiner routeurs, nœuds mesh, commutateurs multigigabits, logiciels de sécurité et applications de gestion des appareils au sein de plateformes intégrées. Les fournisseurs peuvent ainsi générer des revenus logiciels récurrents grâce à des contrôles parentaux avancés, des abonnements de sécurité, des outils de diagnostic et la gestion de réseau dans le cloud, tout en se démarquant matériellement grâce au Wi-Fi 7 et à l'Ethernet haut débit. Cette opportunité est particulièrement pertinente là où le déploiement de la fibre optique est plus rapide que le remplacement des réseaux domestiques. Les entreprises qui assurent l'interopérabilité entre routeurs, points d'accès et appareils domotiques peuvent fidéliser leur clientèle et renforcer leur écosystème sans dépendre exclusivement de mises à niveau matérielles périodiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -