
Mercado de robótica como servicio: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de la robótica como servicio (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (profesional, personal); aplicación (manipulación, montaje y desmontaje, dispensación, soldadura, procesamiento, otros); industria (fabricación, automoción, aeroespacial y defensa, logística, sanidad, alimentación y bebidas, medios de comunicación y entretenimiento, comercio minorista y otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039607
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


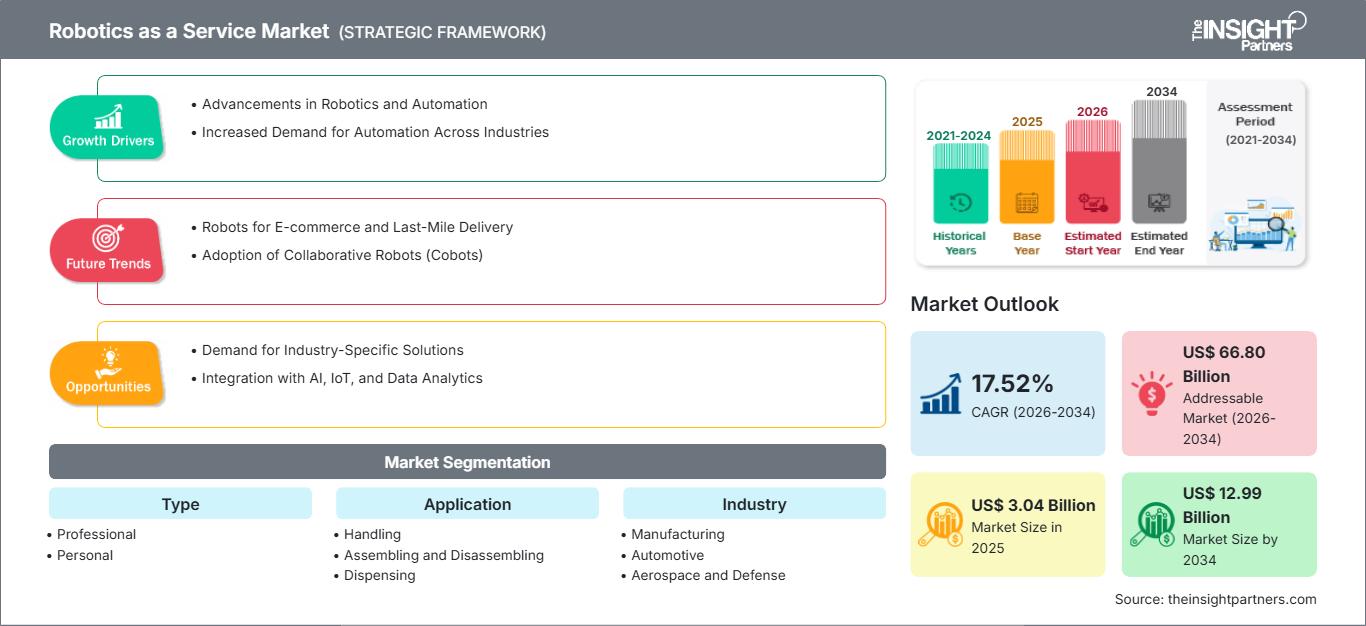
Tamaño del mercado en 2025
3.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
12.990 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,52 %
Índice de crecimiento
Mercado potencial
66.800 millones de dólares estadounidenses
(2026-2034)
El mercado de la robótica como servicio alcanzó los 3040 millones de dólares en 2025 y se prevé que llegue a los 12 990 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 17,52 % entre 2026 y 2034. Este modelo está ganando terreno a medida que las empresas trasladan cada vez más el gasto en robótica de las compras de capital iniciales a los acuerdos operativos recurrentes. Las estructuras de suscripción pueden incluir hardware, software, mantenimiento, análisis y soporte de flotas, lo que permite a los clientes implementar la automatización con menores inversiones iniciales y mayor flexibilidad de capacidad.
Se prevé que Norteamérica siga siendo un importante centro de adopción, impulsada por la automatización de almacenes, la escasez de mano de obra, la logística del comercio electrónico y la demanda de producción flexible. Se proyecta que el mercado de robótica como servicio en la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,0 % al 19,0 % durante el período 2026-2034 , y que los operadores logísticos y los fabricantes opten cada vez más por implementaciones basadas en suscripciones que ajusten el gasto en automatización a los volúmenes operativos.
Evaluación y perspectivas del mercado de la robótica como servicio
- América del Norte: Se estima que América del Norte tendrá una participación del 40-43% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 18,0-19,0% entre 2026 y 2034 , gracias a la automatización de almacenes, las limitaciones en la disponibilidad de mano de obra, la modernización de la logística y los proveedores de robótica establecidos.
- EE. UU.: Estados Unidos representa entre el 86 % y el 88 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18,2 % al 19,2 % entre 2026 y 2034 , impulsado por los sectores de logística, fabricación, atención médica y comercio minorista.
- Europa: Se estima que Europa tendrá una cuota de mercado del 23-25% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,0-18,0% entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España apoyando la adopción en los sectores industrial y logístico.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 21-23% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 21,0-22,0% entre 2026 y 2034 , liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Los robots profesionales representarán entre el 69 % y el 71 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 17,0 % al 18,0 % durante el período 2026-2034 , lo que refleja las necesidades de automatización empresarial.
- Segmento de alto crecimiento: Los robots de servicio en implementaciones profesionales y personales representan una cuota de mercado del 15-18% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 20,0-21,0% durante el período 2026-2034 , impulsados por la expansión de las aplicaciones comerciales.
- Empresas clave analizadas en detalle: KUKA AG; Berkshire Grey, Inc.; Locus Robotics; Exotec; Knightscope, Inc.; CYBERDYNE, Inc.; CAJA Robotics; Hirebotics; Cobalt Robotics; Relay Robotics.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Este modelo de negocio ha evolucionado desde el simple alquiler de robots hasta plataformas de automatización gestionadas que incorporan hardware, software de gestión de flotas, integración, mantenimiento, análisis y actualizaciones. Los sectores de producción y almacenamiento reconocen la importancia de contar con capacidad escalable, dado que la demanda puede fluctuar estacionalmente. Los robots móviles autónomos se han adaptado muy bien a este modelo, pero los brazos robóticos y los sistemas personalizados son cada vez más fáciles de gestionar gracias a su instalación estándar y a las capacidades de monitorización remota mediante optimización por software.
Es muy probable que el crecimiento futuro se extienda más allá del sector logístico, abarcando áreas como la sanidad, el comercio minorista, el procesamiento de alimentos y la pequeña industria manufacturera. El desarrollo de modelos de financiación garantizará que estas tecnologías sean adoptadas por empresas que no cuentan con grandes inversiones de capital. Según el Informe del Mercado de Cortacéspedes Robóticos , los proveedores que puedan demostrar una productividad medible, niveles de servicio predecibles y una economía recurrente transparente deberían obtener una mayor aceptación por parte de las empresas.
Alcance del informe de mercado de Robótica como Servicio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.990 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,52% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la robótica como servicio
El crecimiento del mercado de la robótica como servicio (RaaS) se debe a la necesidad de automatizar procesos sin una inversión inicial sustancial. El ecosistema está compuesto por fabricantes de robots, proveedores de software, proveedores de servicios en la nube, empresas de integración de sistemas, servicios de mantenimiento, socios financieros y usuarios finales. Mediante acuerdos RaaS, se pueden proporcionar robots, instalación, software, soporte al cliente y actualizaciones, y los clientes pueden considerar la automatización como un servicio operativo en lugar de la adquisición de equipos. Este modelo de negocio resulta especialmente ventajoso para las operaciones estacionales en almacenes.
La dinámica de la cadena de suministro se ha vuelto cada vez más dependiente de las plataformas. Las empresas buscan oportunidades para reutilizar hardware, estandarizar interfaces, controlar flotas de forma remota y ofrecer software modular para reducir los costos de implementación entre múltiples clientes. Los gerentes de almacenes y fábricas esperan una instalación rápida y escalabilidad. Como resultado, este modelo de negocio hace que la competencia se centre no en la venta de equipos, sino en el tiempo de actividad, la utilización, el soporte, la retención de ingresos y los resultados.
El análisis del mercado competitivo de la robótica como servicio está cada vez más marcado por empresas con experiencia diferenciada en aplicaciones específicas. KUKA AG combina la robótica industrial con servicios integrales, mientras que Locus Robotics se centra en el despliegue de robots móviles autónomos mediante suscripción. Berkshire Grey, Inc. se dedica a la automatización de almacenes con inteligencia artificial, Exotec se especializa en sistemas de preparación de pedidos y Knightscope, Inc. se enfoca en aplicaciones de seguridad autónoma.
En el informe de previsiones del mercado de cortacéspedes robóticos, las estrategias de inversión se orientan hacia plataformas robóticas de ingresos recurrentes y automatización específica para cada aplicación. CYBERDYNE, Inc. se centra en tecnologías de asistencia y rehabilitación humana, mientras que Hirebotics aplica la robótica orientada a servicios a la soldadura. Cobalt Robotics y Relay Robotics se concentran en aplicaciones de servicio, y CAJA Robotics desarrolla soluciones de automatización para entornos comerciales. El posicionamiento estratégico depende cada vez más de la capacidad de integración, la inteligencia de flotas, la atención al cliente y la capacidad de escalar las implementaciones sin costes de ingeniería proporcionales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la robótica como servicio: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de robótica como servicio
Se estima que Norteamérica representará entre el 40 % y el 43 % de la cuota de mercado de cortacéspedes robóticos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 18 % al 19 % entre 2026 y 2034. Si bien Estados Unidos impulsa la demanda del mercado regional, Canadá y México contribuirán mediante la robotización de la logística, la fabricación, la automoción y el procesamiento de alimentos. La logística del comercio electrónico y la continua escasez de mano de obra impulsan a la región hacia la implementación de robots móviles autónomos mediante suscripciones, en lugar de costosas inversiones iniciales.
Además, la región cuenta con un ecosistema tecnológico bien desarrollado, que incluye desarrolladores de software de robótica, proveedores de computación en la nube, integradores y empresas de logística. El uso de este modelo está cada vez más vinculado a la mejora del rendimiento y la gestión de la capacidad. Además de la distribución minorista, la logística sanitaria, la seguridad y la fabricación, existe margen de crecimiento. Los proveedores con una sólida red de socios locales podrán implementar sus servicios con mayor rapidez y fidelizar a sus clientes.
Mercado estadounidense de robótica como servicio
Estados Unidos representa entre el 86 % y el 88 % del mercado norteamericano de cortacéspedes robóticos para 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,2 % al 19,2 % entre 2026 y 2034. Empresas como Locus Robotics, Berkshire Grey, Inc., Knightscope, Inc., Cobalt Robotics y Relay Robotics contribuyen al desarrollo de un panorama diverso de servicios de robótica como servicio (RaaS) en el país. La logística y la gestión de pedidos siguen siendo casos de uso clave, mientras que la fabricación, la atención médica, el comercio minorista y la seguridad impulsan una mayor demanda.
Actualmente, cada vez más clientes evalúan los servicios robóticos no solo en función del hardware, sino también del rendimiento, el tiempo de actividad, la eficiencia laboral y el retorno de la inversión. Los servicios de suscripción permitirán a las empresas ajustar su capacidad según el flujo de pedidos. Además, en Estados Unidos existe un importante capital de riesgo, sistemas avanzados de automatización de almacenes y un uso generalizado de software en la nube.
Mercado europeo de robótica como servicio
Europa representará entre el 23 % y el 25 % del mercado de cortacéspedes robóticos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17 % al 18 % entre 2026 y 2034. Alemania es el mercado líder, impulsado por la automatización industrial y la logística. El Reino Unido, Francia, Italia y España ofrecen oportunidades adicionales gracias a la modernización de los sectores manufacturero, minorista, sanitario y de almacenes.
El Reino Unido presenta una fuerte demanda de automatización flexible de almacenes, servicios logísticos y robótica comercial, donde la economía de suscripción puede reducir las barreras para los operadores con volúmenes variables. Alemania se beneficia de su avanzada base manufacturera y su extenso ecosistema de robótica industrial, lo que crea oportunidades para la automatización gestionada en la producción y la intralogística. Francia, Italia y España aportan demanda a través de los sectores automotriz, alimentario, de embalaje, logístico, hotelero y sanitario. Los compradores europeos dan cada vez más importancia a la seguridad, la ciberseguridad, la interoperabilidad y la previsibilidad de los costes del ciclo de vida al evaluar los contratos de servicios.
Mercado de robótica como servicio en la región Asia-Pacífico
Se estima que la región Asia-Pacífico tendrá una cuota de mercado del 21-23% en el mercado de cortacéspedes robóticos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 21,0-22,0% entre 2026 y 2034 , lo que la convierte en la región principal de mayor crecimiento. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia. La modernización de la fabricación y la automatización logística impulsan la expansión regional.
China se beneficia del despliegue industrial a gran escala, Japón de la adopción de robótica avanzada y Corea del Sur de la automatización en los sectores electrónico y automotriz. India está expandiendo la automatización de almacenes y manufactura, mientras que Australia ofrece oportunidades en logística, salud, minería y seguridad. Las iniciativas gubernamentales de manufactura inteligente y el aumento de los costos laborales deberían incentivar el despliegue mediante suscripción, especialmente en empresas más pequeñas que necesitan acceso flexible a la automatización.
Mercado de robótica como servicio en Oriente Medio y África
Se prevé que el mercado de cortacéspedes robóticos en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 16,0 % al 17,0 % durante el periodo 2026-2034 . Arabia Saudita representa la principal oportunidad, seguida de los Emiratos Árabes Unidos y Sudáfrica. Los grandes programas de infraestructura, la modernización logística, el desarrollo turístico, la inversión en el sector sanitario y la diversificación industrial ofrecen oportunidades de aplicación para los servicios robóticos gestionados.
Arabia Saudita y los Emiratos Árabes Unidos están desarrollando infraestructuras de logística automatizada y ciudades inteligentes, mientras que Sudáfrica ofrece oportunidades en los sectores minorista, minero, sanitario e industrial. El resto de Oriente Medio y África sigue fragmentado, pero puede beneficiarse de modelos de servicio modulares que reducen los requisitos de inversión inicial. Las aplicaciones de seguridad, hostelería, gestión de almacenes e inspección son especialmente relevantes, ya que la gestión remota puede reducir la complejidad operativa y mejorar la utilización de los activos.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,0-18,0% durante el período 2026-2034, lo que refleja las principales tendencias del mercado de cortacéspedes robóticos . Los sistemas profesionales siguen siendo dominantes, ya que las empresas implementan cada vez más robots para tareas comerciales estructuradas donde se puede medir la productividad y la utilización. La robótica personal sigue siendo una oportunidad emergente, impulsada por la asistencia doméstica, la accesibilidad y la automatización orientada al consumidor. Los proveedores de servicios pueden ampliar la adopción combinando hardware con software, mantenimiento y precios basados en el uso.
- Profesional: Los robots profesionales están diseñados para aplicaciones empresariales que requieren productividad medible, fiabilidad, gestión de flotas e integración. Sus casos de uso comercial consolidados los convierten en un elemento clave de los modelos de suscripción, donde los clientes priorizan los resultados operativos sobre la propiedad.
- Personal: Los robots personales satisfacen necesidades de uso doméstico e individual, incluyendo asistencia, movilidad y tareas del hogar. La reducción de los costos de hardware, la mayor autonomía y el acceso basado en servicios pueden ampliar gradualmente su adopción por parte de los consumidores.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 18,5 % al 19,5 % durante el período 2026-2034, lo que refleja las principales tendencias del mercado de la robótica como servicio (RaaS) . La manipulación sigue estando consolidada comercialmente, mientras que el ensamblaje, la dispensación, el procesamiento, la soldadura y las tareas relacionadas generan oportunidades a medida que la robótica se vuelve más fácil de implementar. La RaaS reduce la carga técnica y financiera asociada con la automatización específica de aplicaciones y permite una escalabilidad incremental.
- Manipulación: La manipulación representa una aplicación de servicio fundamental en almacenes, fábricas y centros de distribución. La demanda se sustenta en el movimiento repetitivo de materiales, los requisitos de cumplimiento de pedidos, las limitaciones de mano de obra y la necesidad de capacidad flexible.
- Ensamblaje y desmontaje: Las aplicaciones de ensamblaje y desmontaje se benefician de la repetibilidad y el movimiento programable. La implementación mediante suscripción permite a los fabricantes introducir la automatización de forma progresiva en las células de producción sin necesidad de adquirir una infraestructura robótica completa por adelantado.
- Dosificación: La dosificación utiliza robots para la aplicación controlada de adhesivos, recubrimientos, líquidos y materiales. La uniformidad, la reducción de residuos y la programación de su funcionamiento favorecen su adopción en entornos de fabricación y producción especializada.
- Soldadura blanda y estañado: Las aplicaciones de soldadura blanda y estañado requieren posicionamiento repetible y consistencia en el proceso. RaaS puede hacer que la soldadura robótica sea accesible para los fabricantes más pequeños que buscan mejorar la productividad sin una gran inversión inicial en automatización.
- Procesamiento: El procesamiento incluye corte, acabado, mecanizado, inspección y operaciones relacionadas. Los modelos de servicio pueden brindar soporte para la automatización específica de la aplicación cuando los volúmenes de producción, la dotación de personal o la combinación de productos dificultan la adquisición de capital convencional.
Industria
Se prevé que el segmento industrial crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,2 % al 18,2 % durante el período 2026-2034 en el mercado de robótica como servicio . La fabricación y la logística generan una demanda comercial sustancial, mientras que las aplicaciones en los sectores automotriz, sanitario, minorista, alimentario, aeroespacial y de medios de comunicación amplían la base de clientes potenciales. Los contratos de servicio específicos para cada sector permiten a los proveedores ofrecer soluciones integrales que incluyan robots, software, soporte y gestión del rendimiento, adaptadas a las necesidades operativas.
- Fabricación: El sector manufacturero sigue siendo un grupo de clientes clave porque los servicios robóticos pueden solucionar los problemas de montaje, manipulación, inspección y cuellos de botella en la producción, al tiempo que reducen el gasto inicial en automatización.
- Automoción: Los usuarios del sector automotriz aplican la robótica en el montaje, la manipulación de materiales, la soldadura, la inspección y la logística. Los modelos de suscripción permiten una implementación flexible a medida que las fábricas ajustan los volúmenes de producción y las plataformas de vehículos.
- Aeroespacial y Defensa: Las aplicaciones aeroespaciales y de defensa requieren automatización especializada para inspección, manipulación, fabricación y seguridad. Los acuerdos de servicio permiten distribuir los costos de implementación manteniendo el acceso al soporte técnico.
- Logística: La logística es un entorno de aplicación líder para los robots móviles autónomos (AMR) y la gestión automatizada de pedidos. La flexibilidad en el dimensionamiento de la flota hace que RaaS sea especialmente adecuado para la demanda estacional, los volúmenes de pedidos variables y las operaciones de almacenes distribuidos.
- Sector sanitario: Las aplicaciones sanitarias incluyen logística, reparto, rehabilitación y soporte de instalaciones. La robótica gestionada puede reducir la carga operativa a la vez que proporciona mantenimiento estructurado y soporte de software para entornos críticos.
- Alimentos y bebidas: Las operaciones de alimentos y bebidas utilizan robótica para la manipulación, el envasado, el procesamiento y los movimientos repetitivos. Los contratos de servicio pueden respaldar la automatización cuando la higiene, la disponibilidad de mano de obra y la flexibilidad de producción son prioritarias.
- Medios de comunicación y entretenimiento: Este sector puede utilizar robots especializados para el movimiento de cámaras, la gestión de eventos, el apoyo a la producción y las experiencias interactivas. El acceso a estos servicios puede reducir los requisitos de capital para implementaciones basadas en proyectos.
- Comercio minorista: Las aplicaciones para el comercio minorista incluyen el movimiento de inventario, la gestión de pedidos, la seguridad, la entrega y los servicios de atención al cliente. RaaS permite a los operadores probar y escalar la robótica, alineando el gasto con la actividad de la tienda o la distribución.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Manejo |
Alto |
Preparación de pedidos en almacén |
Maduro |
|
Montaje y desmontaje |
Medio |
Automatización celular |
Escalada |
|
Dispensación |
Medio |
Dosificación de precisión |
Escalada |
|
Soldadura y estañado |
Medio |
Soldadura robótica |
Escalada |
|
Tratamiento |
Medio |
Mecanizado robótico |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de la robótica como servicio
Transición de la propiedad del capital hacia el gasto operativo
La conversión del gasto en automatización de inversión a gasto operativo es un factor comercial fundamental en el mercado de la robótica como servicio . Sin embargo, a muchos pequeños fabricantes, minoristas, almacenes y organizaciones sanitarias les resulta difícil justificar inversiones tan grandes en situaciones de incertidumbre respecto a la demanda o las necesidades de automatización. El pago mediante suscripción puede distribuirse a lo largo del periodo de uso e incluir mantenimiento, software, actualizaciones y otros servicios. De este modo, la adquisición deja de centrarse en la compra de equipos para centrarse en lograr un determinado rendimiento operativo. Por consiguiente, el proveedor deberá garantizar una alta utilización de los activos y gestionar los ciclos de actualización tecnológica. Las implicaciones para el mercado incluyen un mayor alcance de clientes, incluidos aquellos que no automatizarían debido a limitaciones de capital. No obstante, los proveedores deberán garantizar una alta utilización de los activos y una estructuración contractual adecuada.
Restricciones laborales y requisitos de mano de obra repetitiva
La persistente escasez de trabajadores para tareas repetitivas, físicamente exigentes o en horarios poco convencionales está impulsando a las organizaciones a automatizar determinados flujos de trabajo en el mercado de la robótica como servicio (RaaS) . Existe un gran potencial para que las operaciones logísticas, los procesos de fabricación, el procesamiento de alimentos, la asistencia sanitaria y los servicios de seguridad utilicen robots como complemento de la mano de obra humana, en lugar de la automatización completa. En el caso de RaaS, resulta más sencillo, ya que los proveedores pueden gestionar todos los aspectos del despliegue, el mantenimiento de la flota y la actualización de los sistemas de software, mientras que los clientes pueden concentrarse en sus propias operaciones. El mayor beneficio del uso comercial de robots se manifiesta ante las fluctuaciones en la disponibilidad de mano de obra o los constantes costes de formación debido a la alta rotación de personal. También existe la posibilidad de aumentar o disminuir el número de robots utilizados mediante suscripción, según la temporada.
Gestión de flotas e inteligencia operativa habilitadas por IA
Los avances en inteligencia artificial están incrementando el valor de la robótica más allá de la automatización física en el mercado de Robótica como Servicio ( RaaS). Las plataformas de gestión de flotas pueden utilizar datos operativos para optimizar el enrutamiento, la asignación de tareas, la utilización, los programas de mantenimiento y la distribución de la carga de trabajo. Con los contratos RaaS, estas capacidades se pueden actualizar continuamente sin que los clientes tengan que adquirir nuevo hardware cada vez que mejora el software. El impacto es un cambio gradual en la diferenciación competitiva, pasando de las especificaciones del robot al rendimiento del sistema. Los proveedores pueden utilizar información operativa agregada para identificar cuellos de botella y recomendar cambios de configuración, generando así un valor añadido en el servicio. La IA también puede respaldar el mantenimiento predictivo al identificar comportamientos anómalos antes de que las fallas interrumpan las operaciones. A medida que las flotas crecen y se distribuyen más, la gestión inteligente será cada vez más importante para controlar los costos del servicio y, al mismo tiempo, mantener los objetivos de tiempo de actividad y productividad acordados.
Tendencias futuras del mercado de la robótica como servicio
Los contratos de RaaS evolucionarán hacia precios vinculados al rendimiento.
En la siguiente etapa del proceso de comercialización, es posible que los proveedores comiencen a pasar de tarifas de servicio basadas en suscripción a tarifas basadas en el rendimiento parcial. Los proveedores pueden incluir métricas como el uso, el tiempo de operación, la finalización de tareas, el rendimiento o la disponibilidad, según las necesidades de la aplicación. Estos enfoques recompensan al proveedor de servicios por el rendimiento del cliente y ayudan a reducir los riesgos tecnológicos para los usuarios nuevos. Será necesario contar con una recopilación de datos adecuada y métricas de rendimiento claras. Los proveedores también necesitarán conocer la depreciación, la probabilidad de mantenimiento, los gastos de software y las operaciones del cliente para fijar un precio rentable para el contrato. El primer ámbito donde aparecerán estos modelos serán las aplicaciones estandarizadas con resultados conocidos.
La orquestación de múltiples robots se convertirá en un elemento central de las flotas gestionadas.
Las plataformas RaaS evolucionarán para supervisar flotas heterogéneas de robots en lugar de robots aislados. La integración de robots móviles, brazos robóticos, sistemas de transporte, dispositivos de inspección y otras máquinas especializadas será común en almacenes e instalaciones de fabricación, lo que generará la necesidad de soluciones de orquestación que puedan coordinar actividades en una variedad de máquinas diferentes. Dicha solución podría mejorar la eficiencia de utilización al distribuir las actividades según la disponibilidad de recursos de las máquinas y realizar ajustes en el flujo de trabajo en caso de que un robot individual necesite recargarse o someterse a mantenimiento. Por lo tanto, la interoperabilidad se convertirá en una consideración vital al momento de la compra. Los proveedores que ofrecen soluciones que funcionan con diversos tipos de hardware podrían beneficiarse al reducir la dependencia de los clientes de soluciones dedicadas y generar ingresos recurrentes por software.
Oportunidades de mercado en robótica como servicio
Automatización de pymes mediante paquetes de suscripción modulares.
Las previsiones del mercado de la robótica como servicio indican una oportunidad para atender a las pequeñas y medianas empresas (PYME) mediante paquetes estandarizados diseñados en torno a flujos de trabajo comunes. Las PYME suelen carecer de ingenieros de robótica especializados, equipos de integración y grandes presupuestos de capital, lo que dificulta justificar la automatización totalmente personalizada. Los proveedores pueden simplificar la adopción ofreciendo celdas robóticas preconfiguradas, servicios de implementación, monitorización remota, formación, mantenimiento y software bajo un único contrato. Los paquetes deben centrarse en tareas medibles como el movimiento de palés, la atención de máquinas, la preparación de pedidos, la soldadura o la inspección, en lugar de promesas de automatización generales. Los socios financieros pueden reducir aún más las barreras de adopción alineando los calendarios de pago con los beneficios operativos previstos. Una propuesta escalable para PYME ampliaría la base de clientes potenciales, al tiempo que permitiría a los proveedores reutilizar los recursos de ingeniería, los módulos de software y los procesos de soporte en numerosas implementaciones de menor escala.
Expansión regional a través de ecosistemas de integración local
La expansión hacia mercados emergentes crea una oportunidad para los proveedores de RaaS que pueden establecer redes locales de integración y soporte en lugar de depender únicamente de las ventas directas. India, el sudeste asiático, Oriente Medio y algunas partes de Latinoamérica están desarrollando ecosistemas de manufactura, logística, salud e infraestructura donde los requisitos de automatización son cada vez mayores, pero la experiencia especializada en robótica puede estar distribuida de manera desigual. Las alianzas locales pueden proporcionar instalación, capacitación de personal, mantenimiento y conocimiento normativo, al tiempo que reducen los costos operativos de los proveedores. Los contratos de servicio pueden entonces ofrecer equipos y soporte en pagos predecibles, adecuados para clientes con experiencia limitada en automatización. Los proveedores deben priorizar el hardware estandarizado y el diagnóstico remoto para controlar la complejidad del servicio. Las estrategias de ecosistemas regionales también pueden crear relaciones de canal con integradores de sistemas, operadores de almacenes, distribuidores industriales y proveedores de tecnología.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -