
ロボットアササービス市場:規模・シェア・予測 2034
サービスとしてのロボット市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(業務用、個人用)、用途別(ハンドリング、組み立て・分解、ディスペンシング、溶接・はんだ付け、加工、その他)、産業別(製造業、自動車、航空宇宙・防衛、物流、ヘルスケア、食品・飲料、メディア・エンターテイメント、小売、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039607
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
30億4000 万米ドル
基準年値
2034年の予測
129億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.52 %
成長率
対象市場
668 億米ドル
(2026年~2034年)
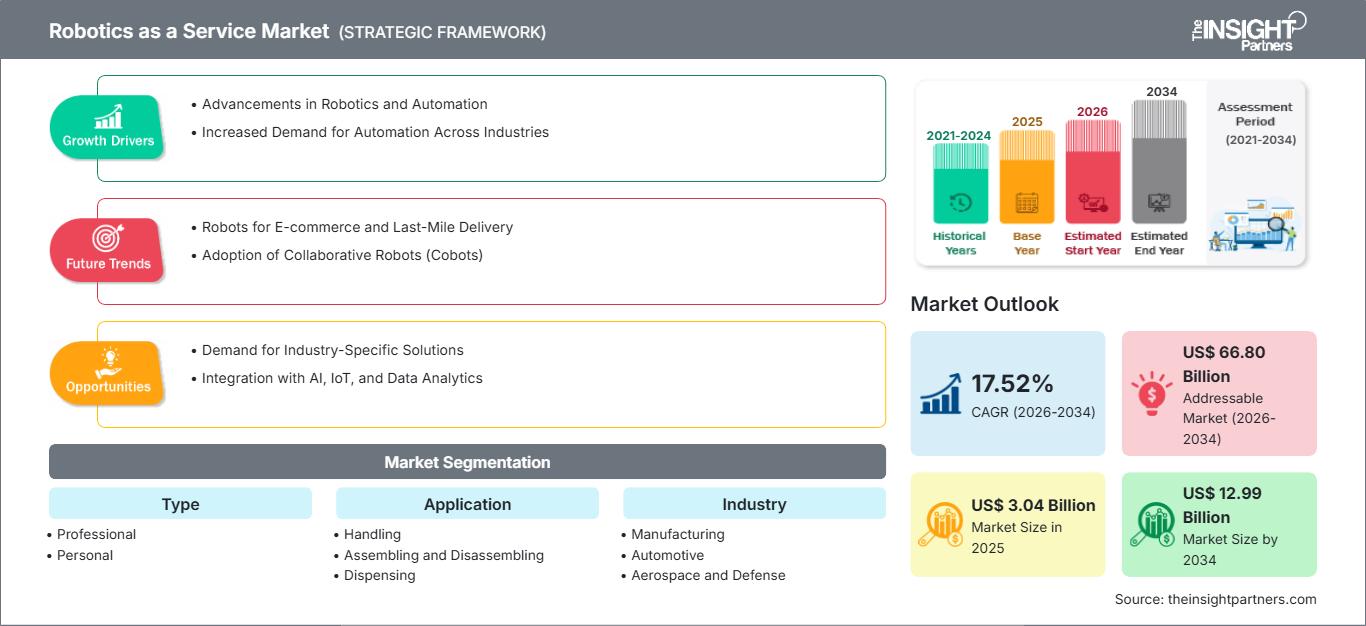
サービスとしてのロボット市場は、2025年には30億4,000万米ドルに達し、 2034年には129億9,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)17.52%で拡大する見込みです。このモデルは、企業がロボットへの支出を初期投資から継続的な運用契約へと移行するにつれて、ますます注目を集めています。サブスクリプション構造では、ハードウェア、ソフトウェア、メンテナンス、分析、およびフリートサポートをパッケージ化できるため、顧客は初期投資を抑え、より高いキャパシティの柔軟性で自動化を導入できます。
北米は、倉庫の自動化、労働力不足、eコマースのフルフィルメント、柔軟な生産への需要に支えられ、今後も主要な導入拠点であり続けると予想されます。同地域におけるサービスとしてのロボット(RaaS)市場規模は、2026年から2034年にかけて年平均成長率(CAGR)18.0~19.0%で拡大すると予測されており、物流事業者や製造業者は、自動化への支出を運用量に連動させるサブスクリプション型の導入をますます好むようになっています。
サービスとしてのロボット市場の評価と洞察
- 北米:北米は、倉庫の自動化、労働力不足、物流の近代化、確立されたロボットプロバイダーに支えられ、 2025年には40~43%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)18.0~19.0%で成長すると予測されています。
- 米国:米国は2025年の北米市場の86~88%を占め、物流、製造、ヘルスケア、小売業への導入を牽引役として、 2026年から2034年にかけて年平均成長率(CAGR)18.2~19.2%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には23~25%のシェアを占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)17.0~18.0%で成長すると予想されています。ドイツ、英国、フランス、イタリア、スペインが産業および物流分野での導入を牽引しています。
- アジア太平洋地域:アジア太平洋地域は2025年には21~23%のシェアを占めると推定されており、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)21.0~22.0%で拡大すると予測されている。
- 最大のセグメント: 業務用ロボットは2025年には市場シェアの69~71%を占め、 2026~2034年には年平均成長率(CAGR)17.0~18.0%で成長すると予測されており、これは企業の自動化ニーズを反映している。
- 高成長分野: 業務用および個人用サービスロボットは、2025年には市場シェアの15~18%を占め、商業用途の拡大に支えられ、 2026~2034年には年平均成長率(CAGR)20.0~21.0%で成長すると予測されています。
- 詳細に分析された主要企業: KUKA AG、Berkshire Grey, Inc.、Locus Robotics、Exotec、Knightscope, Inc.、CYBERDYNE, Inc.、CAJA Robotics、Hirebotics、Cobalt Robotics、Relay Robotics。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
このビジネスモデルは、単純なロボットレンタルから、ハードウェア、フリート管理ソフトウェア、統合、メンテナンス、分析、アップデートを組み込んだマネージドオートメーションプラットフォームへと発展しました。生産・倉庫業界では、季節によって需要が変動する可能性があるため、拡張可能なキャパシティの重要性が認識されています。自律移動ロボットはこのモデルに非常に適していますが、ロボットアームやカスタムシステムも、標準的な設置とソフトウェアベースの最適化によるリモート監視機能のおかげで、ますます管理しやすくなっています。
今後の成長は、物流業界以外にも、ヘルスケア、小売、食品加工、小規模製造業などの分野へと広がっていく可能性が高い。資金調達モデルの開発により、こうした技術は多額の設備投資を予定していない企業にも導入されるようになるだろう。ロボット芝刈り機市場レポートによると、測定可能な生産性、予測可能なサービスレベル、透明性の高い継続的な経済性を実証できるプロバイダーは、企業からの受け入れをより強固なものにするはずだ。
サービスとしてのロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 30億4000万米ドル |
| 2034年までの市場規模 | 129億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.52% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
サービスとしてのロボット市場分析
サービスとしてのロボット市場の成長は、多額の初期投資をせずに自動化を実現したいというニーズによって牽引されています。このエコシステムは、ロボットメーカー、ソフトウェアサプライヤー、クラウドプロバイダー、システムインテグレーター、保守サービス会社、金融パートナー、そしてエンドユーザーで構成されています。RaaS契約では、ロボット、設置、ソフトウェア、カスタマーサポート、アップグレードが提供され、顧客は自動化を機器の購入ではなく、運用サービスとして捉えることができます。このようなビジネスモデルは、季節変動のある倉庫業務に特に適しています。
サプライチェーンのダイナミクスは、ますますプラットフォームベースへと移行している。企業は、ハードウェアの再利用、インターフェースの標準化、フリートのリモート制御、モジュール型ソフトウェアの提供などを通じて、複数の顧客への導入コスト削減の機会を模索している。倉庫や工場の管理者は、迅速な設置と拡張性を期待している。その結果、このようなビジネスモデルでは、競争の焦点は機器の販売ではなく、稼働時間、利用率、サポート、収益維持、そして成果へと移っている。
競争の激しいロボティクス・アズ・ア・サービス市場の分析は、差別化されたアプリケーション専門知識を持つ企業によってますます形作られている。KUKA AGは産業用ロボットとライフサイクルサービスを組み合わせている一方、Locus Roboticsはサブスクリプションベースの自律移動ロボットの導入に重点を置いている。Berkshire Grey, Inc.はAIを活用した倉庫自動化に取り組み、Exotecは物品搬送システムに注力し、Knightscope, Inc.は自律型セキュリティアプリケーションをターゲットとしている。
ロボット芝刈り機市場予測では、投資戦略は継続的な収益を生み出すロボットプラットフォームと用途特化型オートメーションへとシフトしています。CYBERDYNE社は人間支援およびリハビリテーション技術に取り組んでおり、Hirebotics社はサービス指向型ロボットを溶接に応用しています。Cobalt Robotics社とRelay Robotics社はサービス用途に注力し、CAJA Robotics社は商業環境向けのオートメーションソリューションを開発しています。戦略的なポジショニングは、統合機能、フリートインテリジェンス、顧客サポート、そしてエンジニアリングコストを比例的に増加させることなく導入規模を拡大できる能力にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
サービスとしてのロボット市場:戦略的洞察
地域別分析
北米におけるロボットサービス市場
北米は2025年にはロボット芝刈り機市場の40~43%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)18.0~19.0%で成長すると予測されています。米国が地域市場の需要を牽引する一方、カナダとメキシコは物流、製造、自動車、食品加工におけるロボット化を通じて貢献していくでしょう。Eコマース物流と継続的な労働力不足により、この地域では高額な初期投資ではなく、サブスクリプション方式による自律移動ロボットの導入が進んでいます。
この地域は、ロボットソフトウェア開発者、クラウドコンピューティングプロバイダー、システムインテグレーター、物流企業など、高度に発達したテクノロジーエコシステムを誇っています。このモデルの活用は、スループットとキャパシティ管理の改善とますます密接に結びついています。小売流通、ヘルスケア物流、セキュリティ、製造業に加え、成長の余地も十分にあります。地域パートナーとのネットワークが充実しているベンダーは、サービスをより迅速に展開し、顧客を維持することができるでしょう。
米国におけるロボットサービス市場
米国は、2025年の北米ロボット芝刈り機市場の86~88%を占め、 2026~2034年にかけて年平均成長率(CAGR)18.2~19.2%で成長すると予測されています。Locus Robotics、Berkshire Grey, Inc.、Knightscope, Inc.、Cobalt Robotics、Relay Roboticsといった企業が、米国における多様なRaaS(Rake as a Service)環境の構築に貢献しています。物流とフルフィルメントは引き続き主要なユースケースであり、製造業、医療、小売業、セキュリティ分野が需要拡大を牽引しています。
近年、ロボットサービスを評価する顧客は、ハードウェアだけでなく、処理能力、稼働時間、労働効率、投資収益率といった指標に基づいて評価を行うケースが増えています。サブスクリプションサービスによって、企業は受注状況に応じて処理能力を柔軟に変更できるようになります。さらに、米国ではベンチャーキャピタルの投資が豊富で、高度な倉庫自動化システムやクラウドベースソフトウェアの普及も進んでいます。
欧州におけるロボットサービス市場
欧州は、2025年時点でロボット芝刈り機市場の約23~25%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)17.0~18.0%で拡大すると予測されている。ドイツは産業オートメーションと物流に支えられ、市場を牽引している。英国、フランス、イタリア、スペインは、製造業、小売業、医療、倉庫近代化を通じて、さらなる成長機会を提供している。
英国では、柔軟な倉庫自動化、物流サービス、商用ロボットに対する需要が強く、サブスクリプション方式によって、変動する取引量に対応する事業者の障壁を軽減できる。ドイツは、高度な製造基盤と広範な産業用ロボットのエコシステムを活用し、生産および社内物流におけるマネージドオートメーションの機会を創出している。フランス、イタリア、スペインは、自動車、食品、包装、物流、ホスピタリティ、ヘルスケアといった分野を通じて需要を高めている。欧州のバイヤーは、サービス契約を評価する際に、安全性、サイバーセキュリティ、相互運用性、予測可能なライフサイクルコストをますます重視するようになっている。
アジア太平洋地域におけるロボティクス・アズ・ア・サービス市場
アジア太平洋地域は、 2025年にはロボット芝刈り機市場の21~23%のシェアを占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)21.0~22.0%で成長すると予測され、主要地域の中で最も急速に成長する地域となる見込みです。中国が首位で、次いで日本、韓国、インド、オーストラリアが続きます。製造業の近代化と物流の自動化が、この地域の拡大を後押ししています。
中国は大規模な産業展開から、日本は高度なロボット技術の導入から、韓国は電子機器と自動車の自動化から恩恵を受けている。インドは倉庫と製造の自動化を拡大しており、オーストラリアは物流、医療、鉱業、セキュリティの分野で機会を提供している。政府支援のスマート製造イニシアチブと労働コストの上昇は、特に中小企業が自動化への柔軟なアクセスを必要とする場合、サブスクリプションベースの導入を促進するはずだ。
中東・アフリカにおけるロボティクス・アズ・ア・サービス市場
中東・アフリカ地域のロボット芝刈り機市場は、 2026年から2034年にかけて年平均成長率(CAGR)16.0~17.0%で成長すると予測されています。サウジアラビアが最大の市場であり、次いでアラブ首長国連邦、南アフリカが続きます。大規模なインフラ整備計画、物流の近代化、観光開発、医療投資、産業の多様化などが、マネージドロボットサービスの活用機会を提供しています。
サウジアラビアとアラブ首長国連邦は自動化された物流とスマートシティのインフラ整備を進めており、南アフリカは小売、鉱業、医療、製造業など幅広い分野でビジネスチャンスを提供している。中東・アフリカのその他の地域は依然として細分化されているものの、初期投資額を削減できるモジュール型サービスモデルの恩恵を受けることができる。特に、セキュリティ、ホスピタリティ、倉庫管理、検査などの分野では、遠隔管理によって業務の複雑さを軽減し、資産利用率を向上させることが可能であり、こうした分野において大きな可能性を秘めている。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)17.0~18.0%で成長すると予測されており、これはロボット芝刈り機市場の主要なトレンドを反映しています。企業が生産性と利用率を測定できる構造化された商業タスクにロボットを導入するケースが増えているため、業務用システムが依然として主流となっています。パーソナルロボットは、家庭での支援、アクセシビリティ、消費者向け自動化に支えられ、新たな機会として注目されています。サービスプロバイダーは、ハードウェアとソフトウェア、メンテナンス、使用量ベースの料金体系を組み合わせることで、普及を拡大することができます。
- プロフェッショナル向け: プロフェッショナル向けロボットは、測定可能な生産性、信頼性、フリート管理、および統合を必要とする企業向けアプリケーションに対応します。確立された商用ユースケースにより、顧客が所有よりも運用成果を優先するサブスクリプションモデルの中核を担います。
- 個人向け: パーソナルロボットは、介助、移動、家事など、家庭や個人での利用ニーズに対応します。ハードウェアコストの低下、自律性の向上、サービスベースのアクセスにより、消費者の普及は徐々に拡大していくでしょう。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)18.5~19.5%で拡大すると予測されており、これはロボティクス・アズ・ア・サービス(RaaS)市場の主要なトレンドを反映しています。ハンドリングは商業的に確立された分野であり、組み立て、塗布、加工、溶接、および関連作業は、ロボットの導入が容易になるにつれて新たな機会を生み出しています。RaaSは、アプリケーション固有の自動化に伴う技術的および財務的な負担を軽減し、段階的な拡張をサポートします。
- ハンドリング: ハンドリングは、倉庫、工場、配送センターなど、あらゆる場所で不可欠なサービスアプリケーションです。需要は、反復的な資材の移動、注文処理要件、労働力不足、そして柔軟な処理能力の必要性によって支えられています。
- 組み立てと分解: 組み立てと分解のアプリケーションは、再現性とプログラム可能な動作によって大きなメリットを得られます。サブスクリプション方式の導入により、製造業者はロボットインフラ全体を事前に購入することなく、生産セル全体に段階的に自動化を導入できます。
- 塗布: 塗布工程では、ロボットを用いて接着剤、コーティング剤、液体、材料などを制御された状態で塗布します。一貫性、廃棄物の削減、プログラム可能な操作性により、製造現場や特殊な生産環境など、幅広い分野での導入が促進されます。
- 溶接およびはんだ付け: 溶接およびはんだ付け作業には、再現性の高い位置決めとプロセスの一貫性が求められます。RaaS(Randwork as a Service)は、大規模な初期自動化投資を必要とせずに生産性向上を目指す中小規模の製造業者にとって、ロボット溶接を身近なものにします。
- 加工: 加工には、切断、仕上げ、機械加工、検査、および関連作業が含まれます。サービスモデルは、生産量、人員配置、または製品構成によって従来の設備投資が困難な場合に、用途に応じた自動化をサポートできます。
業界
ロボティクス・アズ・ア・サービス市場において、産業分野は2026年から2034年にかけて年平均成長率(CAGR)17.2~18.2%で成長すると予測されています。製造業と物流業は大きな商業需要を生み出しており、自動車、ヘルスケア、小売、食品、航空宇宙、メディアといった分野も対象範囲を広げています。業界特化型のサービス契約により、プロバイダーは運用要件に合わせてロボット、ソフトウェア、サポート、パフォーマンス管理をパッケージ化することができます。
- 製造業: 製造業は依然として主要な顧客層です。ロボットサービスは、組み立て、搬送、検査、生産におけるボトルネックを解消できるだけでなく、自動化のための初期投資を削減できるためです。
- 自動車業界: 自動車業界のユーザーは、組み立て、マテリアルハンドリング、溶接、検査、物流など、幅広い工程でロボット技術を活用しています。サブスクリプションモデルは、工場が生産量や車両プラットフォームを調整する際に、柔軟な導入を可能にします。
- 航空宇宙・防衛分野: 航空宇宙・防衛分野では、検査、取り扱い、製造、セキュリティのための特殊な自動化技術が求められます。サービス契約を利用することで、導入コストを分散させながら、技術サポートへのアクセスを維持することができます。
- 物流: 物流は、AMR(自律移動ロボット)と自動フルフィルメントにおける主要なアプリケーション環境です。柔軟な車両規模調整機能により、RaaS(Registered as a Service)は、季節的な需要変動、注文量の変動、分散型倉庫業務に特に適しています。
- 医療分野: 医療分野における応用例としては、物流、配送、リハビリテーション、施設サポートなどが挙げられます。マネージドロボティクスは、運用上の負担を軽減すると同時に、重要な環境における体系的なメンテナンスとソフトウェアサポートを提供します。
- 食品・飲料業界: 食品・飲料業界では、取り扱い、包装、加工、反復作業にロボット技術が活用されています。衛生管理、労働力確保、生産の柔軟性が重視される分野では、サービス契約によって自動化を支援できます。
- メディア・エンターテインメント業界: メディア・エンターテインメント業界では、カメラ操作、イベント運営、制作サポート、インタラクティブな体験などに特化したロボットを活用できます。サービスアクセスを利用することで、プロジェクトベースの導入に必要な設備投資を削減できます。
- 小売業: 小売業におけるアプリケーションには、在庫管理、フルフィルメント、セキュリティ、配送、顧客対応サービスなどが含まれます。RaaS(Randwork as a Service)を利用することで、事業者は店舗や流通活動に合わせて支出を調整しながら、ロボットのテストと規模拡大を行うことができます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
取り扱い |
高い |
倉庫ピッキング |
成熟した |
|
組み立てと分解 |
中くらい |
セルオートメーション |
スケーリング |
|
調剤 |
中くらい |
精密投与 |
スケーリング |
|
溶接と半田付け |
中くらい |
ロボット溶接 |
スケーリング |
|
処理 |
中くらい |
ロボット加工 |
スケーリング |
サービスとしてのロボット市場の成長要因と影響分析
資本所有から運営費へのシフト
自動化支出を設備投資から運用支出に転換することは、ロボティクス・アズ・ア・サービス市場における基本的な商業的推進力です。しかし、多くの中小製造業者、小売業者、倉庫、医療機関は、需要や自動化ニーズに関して不確実性がある状況では、このような巨額の投資を正当化することが困難です。サブスクリプションによる支払いは、利用期間にわたって分割され、メンテナンス、ソフトウェア、アップグレード、その他のサービスも含まれる場合があります。このようにすることで、調達は機器の購入ではなく、特定の運用パフォーマンスの達成になります。結果として、プロバイダーは高い資産利用率を確保し、テクノロジーの更新サイクルを管理する必要があります。市場への影響としては、資本制約のために自動化を行わない顧客も含め、より幅広い顧客層にリーチできることが挙げられます。ただし、プロバイダーは高い資産利用率と適切な契約構造を確保する必要があります。
労働力制約と反復作業員の要件
反復作業、肉体的に負担の大きい作業、あるいは不規則な時間帯の作業に従事する労働者の慢性的な不足は、ロボティクス・アズ・ア・サービス(RaaS)市場において、組織が特定のワークフローを自動化する動きを促しています。物流業務、製造プロセス、食品加工、医療支援、警備サービスなどでは、完全自動化ではなく、人間の労働力を補完する手段としてロボットを活用する可能性があります。RaaSの場合、プロバイダーがロボットの導入、保守、ソフトウェアシステムの更新といったあらゆる側面を担うため、顧客は自社の業務に集中でき、導入が容易になります。ロボットの商用利用における最大のメリットは、離職率の高さによる労働力の変動や継続的な研修コストの削減にあります。また、季節に応じてサブスクリプション方式でロボットの台数を増減させることも可能です。
AIを活用した車両管理と運用インテリジェンス
人工知能の進歩により、ロボティクス・アズ・ア・サービス(RaaS)市場において、ロボットの価値は物理的な自動化の域を超えて高まっています。フリート管理プラットフォームは、運用データを利用して、ルーティング、タスク割り当て、利用率、メンテナンススケジュール、ワークロード分散を最適化できます。RaaS契約では、ソフトウェアの改善のたびに顧客が新しいハードウェアを購入する必要なく、これらの機能を継続的に更新できます。その結果、競争上の差別化要因は、ロボットの仕様からシステムレベルのパフォーマンスへと徐々に移行しています。プロバイダーは、集約された運用情報を使用してボトルネックを特定し、構成変更を推奨することで、サービス価値を高めることができます。AIは、障害によって運用が中断される前に異常な動作を特定することで、予知保全もサポートできます。フリートが大規模化し、分散化するにつれて、合意された稼働時間と生産性目標を維持しながらサービスコストを管理するために、インテリジェントな管理がますます重要になります。
サービスとしてのロボット市場の将来動向
RaaS契約は、パフォーマンス連動型料金体系へと進化していくでしょう。
商業化プロセスの次の段階では、プロバイダーはサブスクリプションベースのサービス料金から、部分的なパフォーマンスに基づく料金体系へと移行し始める可能性があります。プロバイダーは、アプリケーションのニーズに応じて、使用状況、稼働時間、タスクの完了、スループット、可用性などの指標を料金体系に含めることができます。これらのアプローチは、クライアントのパフォーマンスに応じてサービスプロバイダーに報酬を与え、新規ユーザーの技術リスクを軽減するのに役立ちます。適切なデータ収集と明確なパフォーマンス指標が必要となります。プロバイダーは、契約を収益性の高い価格設定にするために、減価償却、保守の可能性、ソフトウェア費用、顧客の運用状況についても把握する必要があります。このようなモデルが最初に登場するのは、出力が既知の標準化されたアプリケーション分野でしょう。
マルチロボットのオーケストレーションは、管理対象フリートの中心となるだろう。
RaaSプラットフォームは、個々のロボットではなく、多様なロボット群を管理するように進化していくでしょう。倉庫や製造施設では、移動ロボット、ロボットアーム、コンベアシステム、検査装置、その他の特殊機械の統合が一般的になり、様々な種類の機械間で活動を調整できるオーケストレーションソリューションの必要性が高まります。このようなソリューションは、機械リソースの可用性に応じて活動を分散させ、個々のロボットが充電やメンテナンスを必要とする場合にワークフローを調整することで、利用効率を向上させることができます。したがって、相互運用性は購入時の重要な検討事項となります。様々な種類のハードウェアに対応するソリューションを提供するプロバイダーは、顧客が専用ソリューションに依存する度合いを減らし、継続的なソフトウェア収入を生み出すことでメリットを得られるでしょう。
サービスとしてのロボット市場の機会
モジュール式サブスクリプションパッケージによる中小企業向け自動化
サービスとしてのロボット市場の予測によると、一般的なワークフローに基づいて設計された標準化されたパッケージを通じて、中小企業(SME)に対応する機会が生まれています。SMEは、専任のロボットエンジニア、統合チーム、および多額の設備投資予算が不足していることが多く、完全にカスタマイズされた自動化を正当化することが困難です。プロバイダーは、事前構成済みのロボットセル、導入サービス、リモート監視、トレーニング、メンテナンス、およびソフトウェアを1つの契約で提供することで、導入を簡素化できます。パッケージは、広範な自動化の約束ではなく、パレットの移動、機械の操作、ピッキング、溶接、または検査などの測定可能なタスクに焦点を当てるべきです。資金提供パートナーは、期待される運用上のメリットに合わせて支払いスケジュールを調整することで、導入の障壁をさらに低減できます。拡張可能なSME向け提案は、対象となる顧客基盤を拡大すると同時に、プロバイダーがエンジニアリング資産、ソフトウェアモジュール、およびサポートプロセスを多くの小規模な導入で再利用できるようにします。
地域統合エコシステムを通じた地域拡大
新興市場への進出は、RaaSプロバイダーにとって、直接販売だけに頼るのではなく、現地での統合とサポートネットワークを構築できる機会を生み出します。インド、東南アジア、中東、そしてラテンアメリカの一部地域では、製造、物流、ヘルスケア、インフラストラクチャのエコシステムが発展しており、自動化のニーズが高まっていますが、ロボット工学に関する専門知識は偏って分布している可能性があります。現地パートナーシップにより、設置、人材育成、メンテナンス、規制に関する知識を提供できるだけでなく、プロバイダーの運営コストを削減できます。サービス契約では、自動化の経験が限られている顧客に適した、予測可能な料金体系で機器とサポートをパッケージ化できます。プロバイダーは、サービスの複雑さを抑えるために、標準化されたハードウェアとリモート診断を優先すべきです。地域のエコシステム戦略は、システムインテグレーター、倉庫運営者、産業機器販売業者、テクノロジープロバイダーとのチャネル関係を構築することもできます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -