
Marché de la robotique en tant que service : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la robotique en tant que service (RaaS) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (professionnel, personnel) ; application (manutention, assemblage et désassemblage, distribution, soudage et brasage, traitement, autres) ; secteur d'activité (fabrication, automobile, aérospatiale et défense, logistique, santé, agroalimentaire, médias et divertissement, commerce de détail, autres).
- Statut : Données publiées
- Code du rapport : TIPRE00039607
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


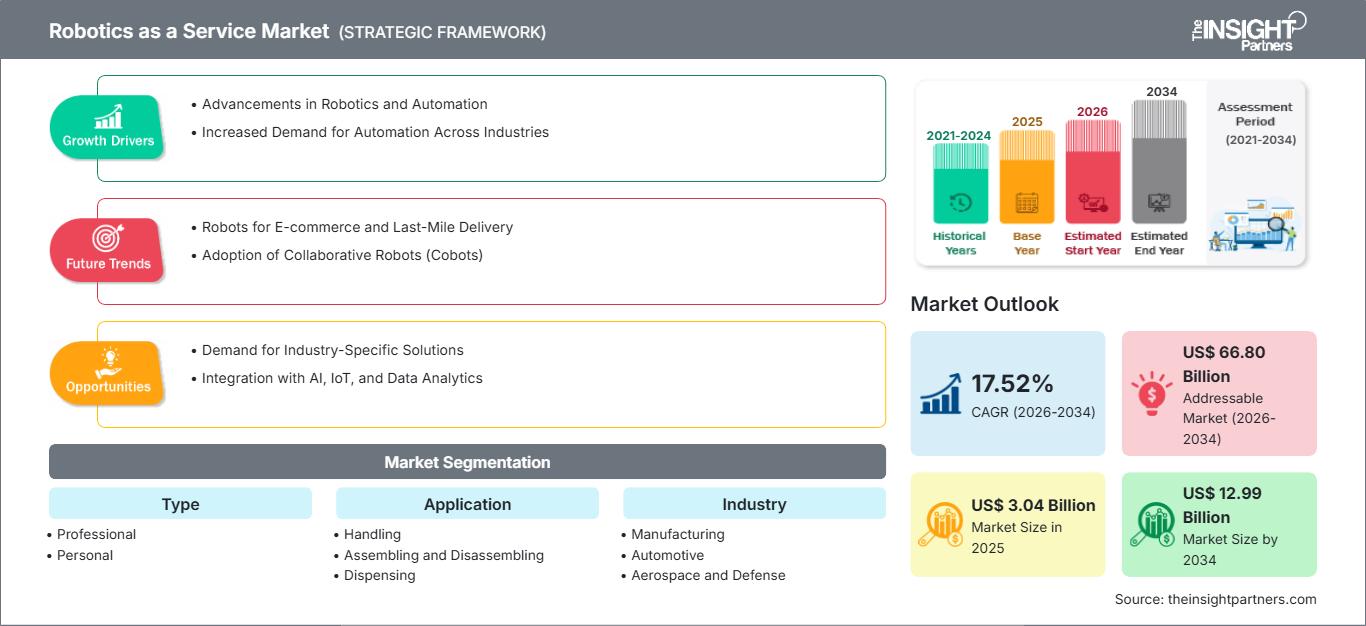
Taille du marché en 2025
3,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
17,52 %
taux de croissance
Marché adressable
66,80 milliards de dollars américains
(2026-2034)
Le marché de la robotique en tant que service (RaaS) a atteint 3,04 milliards de dollars américains en 2025 et devrait atteindre 12,99 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 17,52 % entre 2026 et 2034. Ce modèle gagne du terrain, les entreprises privilégiant de plus en plus les investissements initiaux en robotique aux contrats d'exploitation récurrents. Les formules d'abonnement permettent de combiner matériel, logiciels, maintenance, analyses et assistance pour les flottes, offrant ainsi aux clients la possibilité de déployer l'automatisation avec un investissement initial moindre et une plus grande flexibilité en termes de capacité.
L'Amérique du Nord devrait demeurer un important centre d'adoption, grâce à l'automatisation des entrepôts, aux contraintes de main-d'œuvre, à la logistique e-commerce et à la demande de production flexible. Le marché de la robotique en tant que service (RaaS) dans la région devrait connaître une croissance annuelle composée (TCAC) de 18,0 à 19,0 % entre 2026 et 2034 , les opérateurs logistiques et les fabricants privilégiant de plus en plus les déploiements par abonnement qui permettent d'aligner les dépenses d'automatisation sur les volumes d'activité.
Analyse et perspectives du marché de la robotique en tant que service
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 40 à 43 % en 2025 et connaîtra une croissance annuelle composée de 18,0 à 19,0 % entre 2026 et 2034 , grâce à l'automatisation des entrepôts, aux contraintes de disponibilité de la main-d'œuvre, à la modernisation de la logistique et aux fournisseurs de robotique établis.
- États-Unis : Les États-Unis représentent 86 à 88 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 18,2 à 19,2 % entre 2026 et 2034 , tirée par les déploiements dans les secteurs de la logistique, de la fabrication, des soins de santé et du commerce de détail.
- Europe : La part de l'Europe est estimée à 23-25 % en 2025 et devrait croître à un TCAC de 17,0-18,0 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant l'adoption industrielle et logistique.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 21-23 % en 2025 et devrait croître à un TCAC de 21,0-22,0 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : Les robots professionnels détiennent une part de marché de 69 à 71 % en 2025 et devraient connaître une croissance annuelle composée de 17,0 à 18,0 % entre 2026 et 2034 , reflétant les exigences d’automatisation des entreprises.
- Segment à forte croissance : Les robots de service utilisés à des fins professionnelles et personnelles représentaient une part de marché de 15 à 18 % en 2025 et devraient connaître une croissance annuelle composée de 20,0 à 21,0 % entre 2026 et 2034 , soutenue par l'expansion des applications commerciales.
- Principales entreprises analysées en détail : KUKA AG ; Berkshire Grey, Inc. ; Locus Robotics ; Exotec ; Knightscope, Inc. ; CYBERDYNE, Inc. ; CAJA Robotics ; Hirebotics ; Cobalt Robotics ; Relay Robotics.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Ce modèle économique, initialement basé sur la simple location de robots, s'est transformé en plateformes d'automatisation gérées intégrant matériel, logiciel de gestion de flotte, intégration, maintenance, analyse et mises à jour. Les secteurs de la production et de l'entreposage prennent conscience de l'importance d'une capacité modulable face aux fluctuations saisonnières de la demande. Si les robots mobiles autonomes se sont avérés parfaitement adaptés à ce modèle, les bras robotisés et les systèmes personnalisés gagnent en facilité de gestion grâce à leur installation standard et à leurs capacités de surveillance à distance via une optimisation logicielle.
La croissance future s'étendra vraisemblablement au-delà du secteur de la logistique, vers des domaines tels que la santé, la distribution, l'agroalimentaire et la petite industrie manufacturière. Le développement de modèles de financement permettra aux entreprises n'ayant pas d'importants investissements de réaliser l'adoption de ces technologies. Selon le rapport sur le marché des tondeuses robotisées , les fournisseurs capables de démontrer une productivité mesurable, des niveaux de service prévisibles et une rentabilité récurrente transparente devraient obtenir une meilleure adhésion des entreprises.
Rapport sur le marché de la robotique en tant que service (RaaS) : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,52% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la robotique en tant que service
La croissance du marché de la robotique en tant que service (RaaS) est alimentée par le besoin d'automatiser les opérations sans investissement initial important. Cet écosystème se compose de fabricants de robots, d'éditeurs de logiciels, de fournisseurs de services cloud, d'intégrateurs de systèmes, de prestataires de maintenance, de partenaires financiers et d'utilisateurs finaux. Les contrats RaaS incluent la fourniture de robots, l'installation, les logiciels, le support client et les mises à jour, permettant ainsi aux clients de considérer l'automatisation comme un service opérationnel plutôt que comme l'acquisition d'équipements. Ce modèle économique est particulièrement avantageux pour les opérations d'entrepôt saisonnières.
La dynamique de la chaîne d'approvisionnement s'oriente de plus en plus vers les plateformes. Les entreprises recherchent des opportunités de réutilisation du matériel, de standardisation des interfaces, de gestion à distance des flottes et de fourniture de logiciels modulaires afin de réduire les coûts de déploiement chez de multiples clients. Les responsables d'entrepôts et d'usines attendent une installation rapide et une grande évolutivité. De ce fait, ce modèle économique amène la concurrence à se concentrer non pas sur la vente d'équipements, mais sur la disponibilité, l'utilisation, le support, la fidélisation de la clientèle et les résultats.
L'analyse concurrentielle du marché de la robotique en tant que service est de plus en plus influencée par les entreprises possédant une expertise applicative différenciée. KUKA AG associe la robotique industrielle aux services de cycle de vie, tandis que Locus Robotics se concentre sur le déploiement de robots mobiles autonomes par abonnement. Berkshire Grey, Inc. propose l'automatisation des entrepôts grâce à l'IA, Exotec se spécialise dans les systèmes de livraison de marchandises à l'utilisateur, et Knightscope, Inc. cible les applications de sécurité autonomes.
Dans les prévisions du marché des tondeuses robotisées, les stratégies d'investissement s'orientent vers des plateformes robotiques générant des revenus récurrents et une automatisation ciblée. CYBERDYNE, Inc. se spécialise dans les technologies d'assistance et de réadaptation, tandis que Hirebotics applique la robotique de service au soudage. Cobalt Robotics et Relay Robotics se concentrent sur les applications de service, et CAJA Robotics développe des solutions d'automatisation pour les environnements commerciaux. Le positionnement stratégique repose de plus en plus sur la capacité d'intégration, l'intelligence du parc de robots, le support client et la possibilité d'adapter les déploiements sans augmentation proportionnelle des coûts d'ingénierie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la robotique en tant que service : perspectives stratégiques
Perspectives régionales
Marché nord-américain de la robotique en tant que service
L'Amérique du Nord devrait représenter entre 40 et 43 % du marché des tondeuses robotisées en 2025 et connaître une croissance annuelle composée (TCAC) de 18 à 19 % entre 2026 et 2034. Si les États-Unis stimulent la demande sur ce marché régional, le Canada et le Mexique y contribueront également grâce à la robotisation des secteurs de la logistique, de la production, de l'automobile et de l'agroalimentaire. La logistique du e-commerce et la pénurie de main-d'œuvre persistante incitent la région à privilégier les abonnements pour l'adoption de robots mobiles autonomes, plutôt que les investissements initiaux importants.
La région bénéficie d'un écosystème technologique performant, comprenant des développeurs de logiciels de robotique, des fournisseurs de services cloud, des intégrateurs et des acteurs de la logistique. L'utilisation de ce modèle est de plus en plus liée à l'amélioration du débit et de la gestion des capacités. Outre la distribution de détail, la logistique de santé, la sécurité et l'industrie manufacturière, le potentiel de croissance est important. Les fournisseurs disposant d'un réseau de partenaires locaux étendu pourront déployer leurs services plus rapidement et fidéliser leur clientèle.
Marché américain de la robotique en tant que service
Les États-Unis représentent 86 à 88 % du marché nord-américain des tondeuses robotisées en 2025 et devraient connaître une croissance annuelle composée de 18,2 à 19,2 % entre 2026 et 2034. Locus Robotics, Berkshire Grey, Inc., Knightscope, Inc., Cobalt Robotics et Relay Robotics contribuent toutes au développement d'un écosystème diversifié de tondeuses robotisées en tant que service (RaaS) aux États-Unis. La logistique et l'exécution des commandes demeurent des cas d'utilisation clés, tandis que les secteurs de la production, de la santé, du commerce de détail et de la sécurité stimulent la demande.
Aujourd'hui, de plus en plus de clients évaluent les services robotiques non seulement en fonction du matériel, mais aussi selon le débit, la disponibilité, l'efficacité du travail et le retour sur investissement. Les services par abonnement permettront aux entreprises d'adapter leur capacité aux flux de commandes. Par ailleurs, aux États-Unis, on observe d'importants investissements en capital-risque, des systèmes d'automatisation d'entrepôts de pointe et une utilisation généralisée des logiciels en nuage.
Marché européen de la robotique en tant que service
L'Europe devrait représenter entre 23 et 25 % du marché des tondeuses robotisées en 2025 et connaître une croissance annuelle composée de 17 à 18 % entre 2026 et 2034. L'Allemagne est le principal marché, grâce à l'automatisation industrielle et à la logistique. Le Royaume-Uni, la France, l'Italie et l'Espagne offrent des opportunités supplémentaires dans les secteurs de la production, de la distribution, de la santé et de la modernisation des entrepôts.
Le Royaume-Uni connaît une forte demande en matière d'automatisation flexible des entrepôts, de services logistiques et de robotique commerciale, où les modèles d'abonnement permettent de réduire les contraintes pour les opérateurs dont les volumes fluctuent. L'Allemagne bénéficie de son secteur manufacturier de pointe et de son vaste écosystème de robotique industrielle, ce qui crée des opportunités pour l'automatisation gérée dans la production et l'intralogistique. La France, l'Italie et l'Espagne contribuent également à cette demande grâce aux secteurs de l'automobile, de l'agroalimentaire, de l'emballage, de la logistique, de l'hôtellerie et de la santé. Les acheteurs européens privilégient de plus en plus la sécurité, la cybersécurité, l'interopérabilité et la prévisibilité des coûts du cycle de vie lorsqu'ils évaluent les contrats de service.
Marché de la robotique en tant que service en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 21 et 23 % du marché des tondeuses robotisées en 2025 et afficher une croissance annuelle composée (TCAC) de 21 à 22 % entre 2026 et 2034 , ce qui en fait la région majeure à la croissance la plus rapide. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La modernisation de la production et l'automatisation de la logistique soutiennent cette expansion régionale.
La Chine bénéficie d'un déploiement industriel à grande échelle, le Japon de l'adoption de la robotique de pointe et la Corée du Sud de l'automatisation dans les secteurs de l'électronique et de l'automobile. L'Inde développe l'automatisation de ses entrepôts et de sa production, tandis que l'Australie offre des opportunités dans les domaines de la logistique, de la santé, des mines et de la sécurité. Les initiatives gouvernementales en faveur de l'industrie intelligente et la hausse des coûts de main-d'œuvre devraient encourager le déploiement de solutions par abonnement, notamment pour les petites entreprises qui ont besoin d'un accès flexible à l'automatisation.
Marché de la robotique en tant que service au Moyen-Orient et en Afrique
Le marché des tondeuses robotisées au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 16,0 à 17,0 % entre 2026 et 2034. L’Arabie saoudite représente le principal marché potentiel, suivie des Émirats arabes unis et de l’Afrique du Sud. Les grands projets d’infrastructure, la modernisation de la logistique, le développement du tourisme, les investissements dans le secteur de la santé et la diversification industrielle offrent de nombreuses opportunités d’application pour les services robotisés gérés.
L’Arabie saoudite et les Émirats arabes unis développent des infrastructures logistiques automatisées et des villes intelligentes, tandis que l’Afrique du Sud offre des opportunités dans les secteurs du commerce de détail, des mines, de la santé et de l’industrie. Le reste de la région Moyen-Orient et Afrique demeure fragmenté, mais peut tirer profit de modèles de services modulaires réduisant les investissements initiaux. Les applications dans les domaines de la sécurité, de l’hôtellerie, de la manutention d’entrepôts et de l’inspection sont particulièrement pertinentes, car la gestion à distance permet de simplifier les opérations et d’optimiser l’utilisation des actifs.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée de 17,0 à 18,0 % entre 2026 et 2034, reflétant les principales tendances du marché des tondeuses robotisées . Les systèmes professionnels restent dominants, car les entreprises déploient de plus en plus de robots pour des tâches commerciales structurées où la productivité et l’utilisation peuvent être mesurées. La robotique personnelle représente une opportunité émergente, soutenue par l’assistance domestique, l’accessibilité et l’automatisation axée sur le consommateur. Les fournisseurs de services peuvent favoriser l’adoption de ces solutions en combinant matériel, logiciel, maintenance et tarification à l’usage.
- Robots professionnels : Ces robots répondent aux besoins des entreprises exigeant une productivité mesurable, une fiabilité à toute épreuve, une gestion de flotte performante et une intégration optimale. Leurs cas d’usage commerciaux éprouvés les placent au cœur des modèles d’abonnement où les clients privilégient les résultats opérationnels à la propriété.
- Usage personnel : Les robots personnels répondent aux besoins domestiques et individuels, notamment en matière d’assistance, de mobilité et de tâches ménagères. La baisse des coûts matériels, l’amélioration de l’autonomie et l’accès via des services devraient progressivement favoriser leur adoption par les consommateurs.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 18,5 % à 19,5 % entre 2026 et 2034, reflétant les principales tendances du marché de la robotique en tant que service (RaaS) . La manutention reste un secteur bien établi, tandis que l'assemblage, la distribution, le traitement, le soudage et les tâches connexes offrent de nouvelles opportunités grâce à la simplification du déploiement de la robotique. La RaaS réduit les contraintes techniques et financières liées à l'automatisation spécifique à une application et favorise une mise à l'échelle progressive.
- Manutention : La manutention constitue une application de service essentielle pour les entrepôts, les usines et les centres de distribution. La demande est soutenue par les mouvements répétitifs de marchandises, les exigences de traitement des commandes, les contraintes de main-d’œuvre et le besoin de flexibilité en matière de capacité.
- Assemblage et désassemblage : Les applications d’assemblage et de désassemblage bénéficient de la répétabilité et de la programmation des mouvements. Le déploiement par abonnement permet aux fabricants d’introduire progressivement l’automatisation dans leurs cellules de production sans avoir à investir d’emblée dans une infrastructure robotique complète.
- Dosage : Le dosage utilise des robots pour l’application contrôlée d’adhésifs, de revêtements, de liquides et de matériaux. La constance, la réduction des déchets et la programmation du fonctionnement favorisent son adoption dans les environnements de fabrication et de production spécialisés.
- Soudage et brasage : Les applications de soudage et de brasage exigent un positionnement précis et une grande régularité de processus. La solution RaaS (Racanized As a Service) rend le soudage robotisé accessible aux petites entreprises manufacturières souhaitant améliorer leur productivité sans investissement initial important en automatisation.
- Transformation : La transformation comprend la découpe, la finition, l’usinage, le contrôle et les opérations connexes. Les modèles de services peuvent prendre en charge l’automatisation spécifique à une application lorsque les volumes de production, les effectifs ou la gamme de produits rendent difficile l’acquisition de capital classique.
Industrie
Le segment Industrie devrait connaître une croissance annuelle composée (TCAC) de 17,2 % à 18,2 % entre 2026 et 2034 sur le marché de la robotique en tant que service (RaaS) . La production et la logistique génèrent une demande commerciale importante, tandis que les applications dans les secteurs de l'automobile, de la santé, du commerce de détail, de l'agroalimentaire, de l'aérospatiale et des médias élargissent le marché potentiel. Les contrats de service sectoriels permettent aux fournisseurs de proposer des solutions complètes (robots, logiciels, assistance et gestion des performances) adaptées aux besoins opérationnels.
- Industrie manufacturière : L’industrie manufacturière demeure un groupe de clients essentiel, car les services robotisés permettent de résoudre les problèmes d’assemblage, de manutention, d’inspection et de goulots d’étranglement de la production, tout en réduisant les dépenses initiales d’automatisation.
- Industrie automobile : Les acteurs du secteur automobile utilisent la robotique dans les domaines de l’assemblage, de la manutention, du soudage, du contrôle qualité et de la logistique. Les modèles d’abonnement permettent un déploiement flexible, les usines adaptant leurs volumes de production et leurs plateformes de véhicules.
- Aérospatiale et défense : Les applications dans les secteurs de l’aérospatiale et de la défense nécessitent une automatisation spécialisée pour l’inspection, la manutention, la fabrication et la sécurité. Les contrats de services permettent d’étaler les coûts de déploiement tout en conservant l’accès au support technique.
- Logistique : La logistique est un environnement d’application de premier plan pour les robots mobiles autonomes (AMR) et l’exécution automatisée des commandes. La flexibilité de dimensionnement des flottes rend le RaaS particulièrement adapté à la demande saisonnière, aux variations de volumes de commandes et aux opérations d’entrepôt distribuées.
- Santé : Les applications dans le secteur de la santé incluent la logistique, la livraison, la réadaptation et le soutien aux établissements. La robotique gérée peut réduire les charges opérationnelles tout en assurant une maintenance structurée et un support logiciel pour les environnements critiques.
- Agroalimentaire : Les opérations agroalimentaires utilisent la robotique pour la manutention, le conditionnement, la transformation et les tâches répétitives. Des contrats de service peuvent faciliter l’automatisation lorsque l’hygiène, la disponibilité de la main-d’œuvre et la flexibilité de la production sont des priorités.
- Médias et divertissement : Les entreprises du secteur des médias et du divertissement peuvent utiliser des robots spécialisés pour les mouvements de caméra, l’organisation d’événements, le soutien à la production et les expériences interactives. L’accès à ces services peut réduire les investissements nécessaires pour les déploiements ponctuels.
- Commerce de détail : Les applications pour le commerce de détail incluent la gestion des stocks, l’exécution des commandes, la sécurité, la livraison et les services à la clientèle. La robotique en tant que service (RaaS) permet aux opérateurs de tester et de déployer la robotique à grande échelle tout en alignant les dépenses sur l’activité des magasins ou de la distribution.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Manutention |
Haut |
Préparation de commandes en entrepôt |
Mature |
|
Montage et démontage |
Moyen |
Automatisation cellulaire |
Mise à l'échelle |
|
Distribution |
Moyen |
Dosage de précision |
Mise à l'échelle |
|
Soudage et brasage |
Moyen |
Soudage robotisé |
Mise à l'échelle |
|
Traitement |
Moyen |
Usinage robotisé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la robotique en tant que service
Passer de la propriété du capital aux dépenses d'exploitation
La conversion des dépenses d'automatisation, initialement prévues comme investissements, en dépenses d'exploitation est un facteur commercial fondamental du marché de la robotique en tant que service (RaaS) . Cependant, de nombreux petits fabricants, détaillants, entrepôts et établissements de santé peinent à justifier de tels investissements face à l'incertitude quant à la demande ou aux besoins en automatisation. Le paiement par abonnement peut être étalé sur la durée d'utilisation et inclure la maintenance, les logiciels, les mises à jour et d'autres services. Dès lors, l'acquisition ne se limite plus à l'achat d'équipements, mais vise l'atteinte d'un certain niveau de performance opérationnelle. Par conséquent, le fournisseur devra garantir un taux d'utilisation élevé des actifs et assurer le renouvellement technologique. Cette approche permet d'élargir la clientèle, y compris celle qui, faute de moyens, ne pourrait pas automatiser ses processus. Les fournisseurs devront néanmoins veiller à un taux d'utilisation élevé des actifs et à une structuration contractuelle adéquate.
contraintes de main-d'œuvre et exigences en matière de travail répétitif
La pénurie persistante de main-d'œuvre pour les tâches répétitives, physiquement exigeantes ou à horaires atypiques incite les entreprises à automatiser certains flux de travail grâce au marché de la robotique en tant que service ( RaaS). Les opérations logistiques, les processus de fabrication, l'agroalimentaire, les services de santé et de sécurité peuvent tirer parti des robots pour compléter les effectifs humains, plutôt que d'opter pour une automatisation complète. Avec la RaaS, la tâche est simplifiée : les fournisseurs prennent en charge le déploiement, la maintenance et la mise à jour des logiciels, permettant ainsi aux clients de se concentrer sur leurs activités principales. L'utilisation commerciale des robots présente un avantage majeur : elle permet de pallier les fluctuations de la main-d'œuvre ou les coûts de formation constants liés au roulement du personnel. De plus, un système d'abonnement offre la possibilité d'adapter le nombre de robots utilisés aux saisons.
Gestion de flotte et intelligence opérationnelle grâce à l'IA
Les progrès de l'intelligence artificielle (IA) augmentent la valeur de la robotique au-delà de la simple automatisation physique sur le marché de la robotique en tant que service (RaaS). Les plateformes de gestion de flottes peuvent exploiter les données opérationnelles pour optimiser les itinéraires, l'attribution des tâches, l'utilisation des ressources, les calendriers de maintenance et la répartition de la charge de travail. Dans le cadre des contrats RaaS, ces fonctionnalités peuvent être mises à jour en continu sans que les clients aient à investir dans du nouveau matériel à chaque amélioration logicielle. Il en résulte un déplacement progressif de la différenciation concurrentielle des spécifications des robots vers les performances du système. Les fournisseurs peuvent utiliser des informations opérationnelles agrégées pour identifier les goulots d'étranglement et recommander des modifications de configuration, créant ainsi une valeur ajoutée pour leurs services. L'IA peut également faciliter la maintenance prédictive en identifiant les comportements anormaux avant que les pannes ne perturbent les opérations. À mesure que les flottes s'agrandissent et se dispersent, la gestion intelligente deviendra essentielle pour maîtriser les coûts de service tout en garantissant la disponibilité et les objectifs de productivité convenus.
Tendances futures du marché de la robotique en tant que service
Les contrats RaaS évolueront vers une tarification liée à la performance.
Dans la prochaine étape du processus de commercialisation, il est probable que les fournisseurs passent d'un modèle d'abonnement à une facturation basée sur les performances. Ils pourront intégrer des indicateurs tels que l'utilisation, le temps d'exécution, l'achèvement des tâches, le débit ou la disponibilité, en fonction des besoins de l'application. Ces approches valorisent le fournisseur en fonction des performances du client et contribuent à réduire les risques technologiques pour les nouveaux utilisateurs. Une collecte de données rigoureuse et des indicateurs de performance clairs seront indispensables. Les fournisseurs devront également prendre en compte l'amortissement, la probabilité de maintenance, les coûts logiciels et les opérations du client afin de proposer un tarif avantageux. Les premières applications standardisées aux résultats connus seront celles où ces modèles apparaîtront.
L'orchestration multi-robots deviendra essentielle à la gestion des flottes.
Les plateformes RaaS évolueront pour superviser des flottes hétérogènes de robots plutôt que des robots isolés. L'intégration de robots mobiles, de bras robotisés, de systèmes de convoyage, de dispositifs d'inspection et d'autres machines spécialisées se généralisera dans les entrepôts et les sites de production, engendrant un besoin de solutions d'orchestration capables de coordonner les activités de différents types de machines. Une telle solution permettrait d'optimiser l'utilisation des ressources en répartissant les activités en fonction de leur disponibilité et en adaptant le flux de travail si un robot a besoin d'être rechargé ou en maintenance. L'interopérabilité deviendra donc un critère essentiel lors de l'achat. Les fournisseurs proposant des solutions compatibles avec divers types de matériel pourraient ainsi réduire la dépendance de leurs clients vis-à-vis de solutions dédiées et générer des revenus logiciels récurrents.
Opportunités du marché de la robotique en tant que service
Automatisation des PME grâce à des formules d'abonnement modulaires
Le marché de la robotique en tant que service (RaaS) présente une opportunité pour les PME grâce à des solutions standardisées conçues autour de flux de travail communs. Les PME manquent souvent d'ingénieurs en robotique dédiés, d'équipes d'intégration et de budgets d'investissement importants, ce qui rend difficile la justification d'une automatisation entièrement personnalisée. Les fournisseurs peuvent simplifier l'adoption en proposant, dans le cadre d'un contrat unique, des cellules robotisées préconfigurées, des services de déploiement, la surveillance à distance, la formation, la maintenance et les logiciels. Le secteur de l'emballage devrait se concentrer sur des tâches mesurables telles que la manutention de palettes, l'alimentation de machines, la préparation de commandes, le soudage ou l'inspection, plutôt que sur des promesses d'automatisation globale. Les partenaires financiers peuvent réduire davantage les freins à l'adoption en alignant les échéanciers de paiement sur les bénéfices opérationnels attendus. Une offre évolutive pour les PME permettrait d'élargir la clientèle potentielle tout en permettant aux fournisseurs de réutiliser les ressources d'ingénierie, les modules logiciels et les processus de support pour de nombreux déploiements de plus petite envergure.
Expansion régionale par le biais d'écosystèmes d'intégration locale
L'expansion sur les marchés émergents offre aux fournisseurs de RaaS (Robots as a Service) l'opportunité de mettre en place des réseaux d'intégration et de support locaux, plutôt que de s'appuyer uniquement sur la vente directe. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Amérique latine développent des écosystèmes de production, de logistique, de santé et d'infrastructures où les besoins en automatisation augmentent, mais où l'expertise en robotique spécialisée est inégalement répartie. Les partenariats locaux peuvent assurer l'installation, la formation du personnel, la maintenance et l'expertise réglementaire, tout en réduisant les coûts d'exploitation des fournisseurs. Les contrats de service peuvent ensuite proposer des formules de paiement prévisibles pour l'équipement et le support, adaptées aux clients ayant une expérience limitée en automatisation. Les fournisseurs devraient privilégier le matériel standardisé et le diagnostic à distance afin de maîtriser la complexité des services. Les stratégies d'écosystème régional peuvent également créer des partenariats avec des intégrateurs de systèmes, des exploitants d'entrepôts, des distributeurs industriels et des fournisseurs de technologies.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -