
Mercato della robotica come servizio: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della Robotica come Servizio (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (professionale, personale); per applicazione (movimentazione, assemblaggio e disassemblaggio, erogazione, saldatura e brasatura, elaborazione, altro); per settore (manifatturiero, automobilistico, aerospaziale e difesa, logistica, sanitario, alimentare e delle bevande, media e intrattenimento, vendita al dettaglio e altri).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039607
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


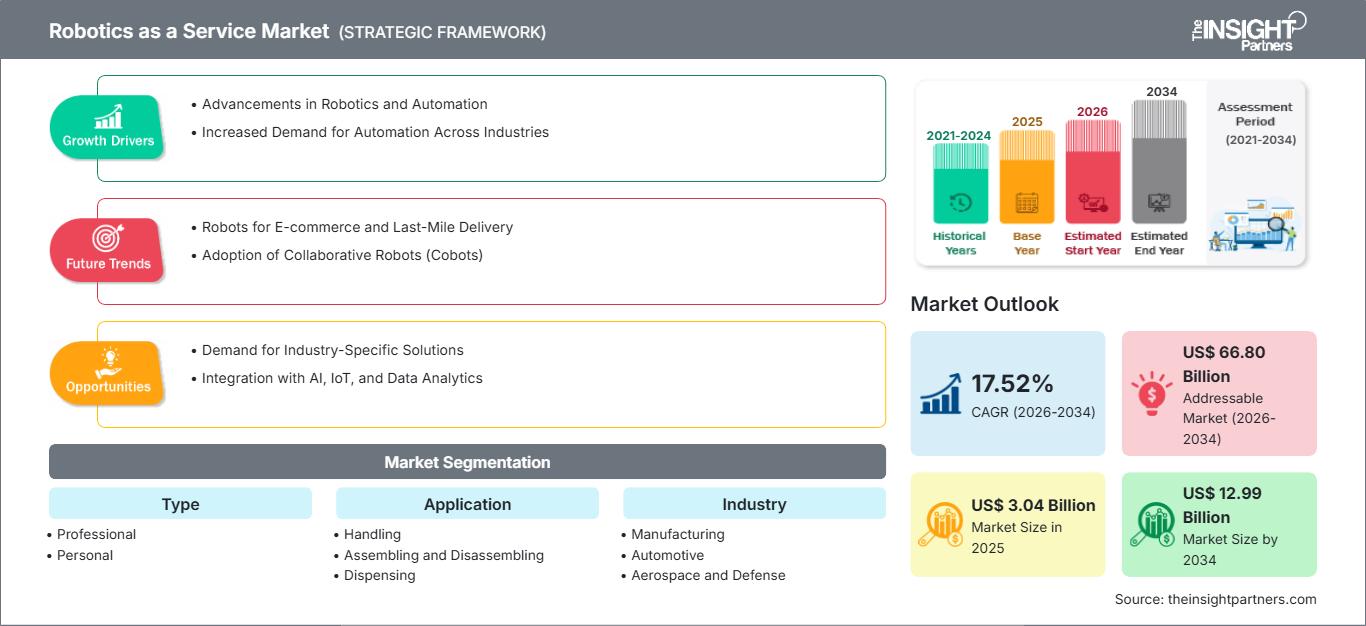
Dimensioni del mercato nel 2025
3,04 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
12,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,52 %
Tasso di crescita
Mercato di riferimento
66,80 miliardi di dollari USA
(2026-2034)
Il mercato della robotica come servizio (ROAaS) ha raggiunto i 3,04 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12,99 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 17,52% nel periodo 2026-2034 . Questo modello sta guadagnando terreno poiché le aziende stanno spostando sempre più la spesa per la robotica dagli acquisti di capitale iniziali verso accordi operativi ricorrenti. Le strutture di abbonamento possono raggruppare hardware, software, manutenzione, analisi e supporto della flotta, consentendo ai clienti di implementare l'automazione con minori impegni finanziari iniziali e una maggiore flessibilità di capacità.
Si prevede che il Nord America rimarrà un importante centro di adozione, supportato dall'automazione dei magazzini, dalla carenza di manodopera, dalla gestione degli ordini per l'e-commerce e dalla domanda di produzione flessibile. Si stima che il mercato della robotica come servizio (robotica come servizio) nella regione crescerà a un tasso annuo composto (CAGR) del 18,0-19,0% nel periodo 2026-2034 , con operatori logistici e produttori che privilegiano sempre più implementazioni basate su abbonamento, in grado di allineare la spesa per l'automazione ai volumi operativi.
Analisi e approfondimenti sul mercato della Robotica come Servizio
- Nord America: si stima che il Nord America deterrà una quota di mercato del 40-43% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 18,0-19,0% tra il 2026 e il 2034 , grazie all'automazione dei magazzini, alla disponibilità limitata di manodopera, alla modernizzazione della logistica e alla presenza di fornitori di robotica consolidati.
- USA: Gli Stati Uniti rappresentano l'86-88% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18,2-19,2% tra il 2026 e il 2034 , trainati dai settori della logistica, della produzione, della sanità e della vendita al dettaglio.
- Europa: si stima che l'Europa deterrà una quota del 23-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,0-18,0% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a supporto dell'adozione nei settori industriale e logistico.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 21-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 21,0-22,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i robot professionali detengono una quota di mercato del 69-71% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 17,0-18,0% nel periodo 2026-2034 , a testimonianza delle esigenze di automazione aziendale.
- Segmento ad alta crescita: i robot di servizio, sia in ambito professionale che personale, rappresentano una quota di mercato del 15-18% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 20,0-21,0% nel periodo 2026-2034 , grazie all'espansione delle applicazioni commerciali.
- Aziende chiave analizzate nel dettaglio: KUKA AG; Berkshire Grey, Inc.; Locus Robotics; Exotec; Knightscope, Inc.; CYBERDYNE, Inc.; CAJA Robotics; Hirebotics; Cobalt Robotics; Relay Robotics.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Questo modello di business si è evoluto dal semplice noleggio di robot a piattaforme di automazione gestite che integrano hardware, software di gestione della flotta, integrazione, manutenzione, analisi e aggiornamenti. I settori della produzione e della logistica stanno riconoscendo l'importanza di una capacità scalabile, data la possibile fluttuazione stagionale della domanda. I robot mobili autonomi si sono dimostrati particolarmente adatti a questo modello, ma i bracci robotici e i sistemi personalizzati stanno diventando sempre più gestibili grazie alla loro installazione standard e alle capacità di monitoraggio remoto tramite ottimizzazione basata su software.
La crescita futura si estenderà con ogni probabilità al di fuori del settore della logistica, verso settori come la sanità, la vendita al dettaglio, la trasformazione alimentare e le piccole imprese manifatturiere. Lo sviluppo di modelli di finanziamento garantirà l'adozione di tali tecnologie anche da parte di aziende che non prevedono ingenti investimenti di capitale. Secondo il rapporto sul mercato dei robot tagliaerba , i fornitori in grado di dimostrare una produttività misurabile, livelli di servizio prevedibili e un'economia trasparente e ricorrente dovrebbero ottenere una maggiore accettazione da parte delle imprese.
Ambito del rapporto di mercato sulla robotica come servizio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,04 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,52% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della Robotica come Servizio
La crescita della domanda di robotica come servizio (RaaS) è trainata dalla necessità di automatizzare i processi senza dover investire ingenti capitali iniziali. L'ecosistema è composto da produttori di robot, fornitori di software, provider di servizi cloud, società di integrazione di sistemi, servizi di manutenzione, partner finanziari e utenti finali. Con i contratti RaaS, è possibile fornire robot, installazione, software, assistenza clienti e aggiornamenti, consentendo ai clienti di considerare l'automazione come un servizio operativo piuttosto che come l'acquisto di nuove attrezzature. Questo modello di business è particolarmente vantaggioso per le attività di magazzino stagionali.
Le dinamiche della catena di approvvigionamento sono diventate sempre più basate su piattaforme. Le aziende cercano opportunità per riutilizzare l'hardware, standardizzare le interfacce, controllare le flotte da remoto e fornire software modulare per ridurre i costi di implementazione presso più clienti. Le aspettative dei responsabili di magazzino e di stabilimento includono installazione rapida e scalabilità. Di conseguenza, un tale modello di business spinge la concorrenza a concentrarsi non sulla vendita di apparecchiature, ma su tempi di attività, utilizzo, assistenza, fidelizzazione dei ricavi e risultati.
L'analisi del mercato competitivo della robotica come servizio (ROAaS) è sempre più caratterizzata da aziende con competenze applicative differenziate. KUKA AG combina la robotica industriale con i servizi per l'intero ciclo di vita, mentre Locus Robotics si concentra fortemente sulle implementazioni di robot mobili autonomi basate su abbonamento. Berkshire Grey, Inc. si occupa di automazione di magazzino basata sull'intelligenza artificiale, Exotec si concentra sui sistemi "merce-a-persona" e Knightscope, Inc. punta alle applicazioni di sicurezza autonome.
Nel mercato dei robot tagliaerba, le strategie di investimento si stanno orientando verso piattaforme robotiche a ricavi ricorrenti e automazione specifica per applicazioni. CYBERDYNE, Inc. si concentra sulle tecnologie di supporto umano e riabilitazione, mentre Hirebotics applica la robotica orientata ai servizi alla saldatura. Cobalt Robotics e Relay Robotics si focalizzano sulle applicazioni di servizio, e CAJA Robotics sviluppa soluzioni di automazione per ambienti commerciali. Il posizionamento strategico dipende sempre più dalla capacità di integrazione, dall'intelligenza della flotta, dall'assistenza clienti e dalla capacità di scalare le implementazioni senza costi di ingegneria proporzionali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della robotica come servizio: spunti strategici
Approfondimenti regionali
Mercato nordamericano della robotica come servizio
Si stima che il Nord America rappresenterà il 40-43% della quota di mercato dei robot tagliaerba nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-19% nel periodo 2026-2034 . Mentre gli Stati Uniti trainano la domanda del mercato regionale, Canada e Messico contribuiranno con la robotizzazione nei settori della logistica, della produzione, dell'automotive e della lavorazione alimentare. La logistica dell'e-commerce e la continua carenza di manodopera spingono la regione verso l'implementazione di robot mobili autonomi basati su abbonamenti anziché su costosi investimenti iniziali.
Inoltre, la regione vanta un ecosistema tecnologico ben sviluppato che comprende sviluppatori di software per la robotica, fornitori di servizi di cloud computing, integratori e operatori logistici. L'utilizzo di questo modello è sempre più legato al miglioramento della produttività e della gestione della capacità. Oltre alla distribuzione al dettaglio, alla logistica sanitaria, alla sicurezza e alla produzione, vi sono ampi margini di crescita. I fornitori con una solida rete di partner locali saranno in grado di implementare i propri servizi più rapidamente e di fidelizzare i clienti.
Mercato statunitense della robotica come servizio
Gli Stati Uniti rappresentano l' 86-88% del mercato nordamericano dei robot tagliaerba nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18,2-19,2% nel periodo 2026-2034 . Locus Robotics, Berkshire Grey, Inc., Knightscope, Inc., Cobalt Robotics e Relay Robotics contribuiscono allo sviluppo di un panorama RaaS (Robotic as a Service) diversificato nel Paese. La logistica e l'evasione degli ordini continuano a essere casi d'uso chiave, e i settori manifatturiero, sanitario, della vendita al dettaglio e della sicurezza stanno trainando una domanda crescente.
Oggigiorno, sempre più clienti valutano i servizi di robotica non solo in termini di hardware, ma anche in base a parametri quali produttività, tempo di attività, efficienza della manodopera e ritorno sull'investimento. I servizi in abbonamento consentiranno alle aziende di modulare la capacità produttiva in base ai flussi di ordini. Inoltre, negli Stati Uniti, la presenza di ingenti capitali di rischio, sistemi avanzati di automazione dei magazzini e l'ampia diffusione di software basati sul cloud contribuiscono a questo fenomeno.
Mercato europeo della robotica come servizio
Si stima che l'Europa rappresenti una quota del 23-25% del mercato dei robot tagliaerba nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-18% nel periodo 2026-2034 . La Germania è il mercato leader, trainata dall'automazione industriale e dalla logistica. Regno Unito, Francia, Italia e Spagna offrono ulteriori opportunità grazie ai settori manifatturiero, della vendita al dettaglio, sanitario e della modernizzazione dei magazzini.
Il Regno Unito presenta una forte domanda di automazione flessibile per magazzini, servizi logistici e robotica commerciale, dove le formule di abbonamento possono ridurre gli ostacoli per gli operatori con volumi variabili. La Germania beneficia della sua base manifatturiera avanzata e di un ampio ecosistema di robotica industriale, creando opportunità per l'automazione gestita nella produzione e nell'intralogistica. Francia, Italia e Spagna contribuiscono alla domanda attraverso i settori automobilistico, alimentare, degli imballaggi, della logistica, dell'ospitalità e della sanità. Gli acquirenti europei attribuiscono sempre maggiore importanza alla sicurezza, alla sicurezza informatica, all'interoperabilità e alla prevedibilità dei costi del ciclo di vita nella valutazione dei contratti di servizio.
Mercato della robotica come servizio nella regione APAC
Si stima che la regione Asia-Pacifico deterrà una quota del 21-23% del mercato dei robot tagliaerba nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 21,0-22,0% nel periodo 2026-2034 , risultando la regione principale a più rapida crescita. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia. La modernizzazione della produzione e l'automazione della logistica supportano l'espansione regionale.
La Cina beneficia di una diffusione industriale su larga scala, il Giappone dell'adozione di sofisticate tecnologie robotiche e la Corea del Sud dell'automazione nei settori dell'elettronica e dell'automotive. L'India sta espandendo l'automazione di magazzini e impianti di produzione, mentre l'Australia offre opportunità nei settori della logistica, della sanità, dell'industria mineraria e della sicurezza. Le iniziative governative a favore della produzione intelligente e l'aumento dei costi del lavoro dovrebbero incoraggiare l'adozione di modelli di abbonamento, soprattutto laddove le piccole imprese necessitano di un accesso flessibile all'automazione.
Mercato della robotica come servizio in Medio Oriente e Africa
Si prevede che il mercato dei robot tagliaerba in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 16,0-17,0% nel periodo 2026-2034 . L'Arabia Saudita rappresenta la principale opportunità, seguita da Emirati Arabi Uniti e Sudafrica. Grandi programmi infrastrutturali, modernizzazione della logistica, sviluppo del turismo, investimenti nel settore sanitario e diversificazione industriale offrono opportunità di applicazione per i servizi di robotica gestita.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando infrastrutture logistiche automatizzate e smart city, mentre il Sudafrica offre opportunità nei settori della vendita al dettaglio, dell'estrazione mineraria, della sanità e delle attività industriali. Il resto del Medio Oriente e dell'Africa rimane frammentato, ma può beneficiare di modelli di servizio modulari che riducono i requisiti di investimento iniziali. Le applicazioni per la sicurezza, l'ospitalità, la gestione dei magazzini e le ispezioni sono particolarmente rilevanti, in quanto la gestione remota può ridurre la complessità operativa e migliorare l'utilizzo delle risorse.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipo" crescerà a un CAGR del 17,0-18,0% nel periodo 2026-2034, rispecchiando le principali tendenze del mercato dei robot tagliaerba . I sistemi professionali rimangono dominanti perché le aziende impiegano sempre più robot per attività commerciali strutturate in cui la produttività e l'utilizzo possono essere misurati. La robotica personale rappresenta un'opportunità emergente, supportata dall'assistenza domestica, dall'accessibilità e dall'automazione orientata al consumatore. I fornitori di servizi possono ampliare l'adozione combinando hardware, software, manutenzione e prezzi basati sull'utilizzo.
- Professionale: I robot professionali sono ideali per applicazioni aziendali che richiedono produttività misurabile, affidabilità, gestione della flotta e integrazione. I loro consolidati casi d'uso commerciali li rendono centrali nei modelli di abbonamento, dove i clienti privilegiano i risultati operativi rispetto alla proprietà.
- Uso personale: i robot personali soddisfano esigenze domestiche e individuali, tra cui assistenza, mobilità e lavori domestici. Costi hardware inferiori, maggiore autonomia e accesso basato su servizi possono gradualmente espandere l'adozione da parte dei consumatori.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 18,5-19,5% nel periodo 2026-2034, rispecchiando le principali tendenze del mercato Robotics as a Service (RaaS) . La movimentazione rimane un settore consolidato a livello commerciale, mentre l'assemblaggio, l'erogazione, la lavorazione, la saldatura e le attività correlate creano opportunità grazie alla crescente facilità di implementazione della robotica. Il RaaS riduce l'onere tecnico e finanziario associato all'automazione specifica per le applicazioni e supporta la scalabilità incrementale.
- Gestione: La gestione rappresenta un servizio fondamentale in magazzini, fabbriche e centri di distribuzione. La domanda è supportata da movimenti ripetitivi di materiali, requisiti di evasione degli ordini, vincoli di manodopera e necessità di capacità flessibile.
- Assemblaggio e smontaggio: le applicazioni di assemblaggio e smontaggio traggono vantaggio dalla ripetibilità e dal movimento programmabile. L'implementazione in abbonamento può aiutare i produttori a introdurre progressivamente l'automazione nelle celle di produzione senza dover acquistare un'infrastruttura robotica completa in anticipo.
- Dosaggio: Il sistema di dosaggio utilizza robot per l'applicazione controllata di adesivi, rivestimenti, liquidi e materiali. La costanza delle prestazioni, la riduzione degli sprechi e la possibilità di programmazione del funzionamento favoriscono l'adozione di questa tecnologia negli ambienti di produzione manifatturiera e specializzata.
- Saldatura e brasatura: le applicazioni di saldatura e brasatura richiedono un posizionamento ripetibile e una coerenza di processo. La tecnologia RaaS (Robotic as a Service) può rendere la saldatura robotizzata accessibile anche alle piccole aziende manifatturiere che desiderano migliorare la produttività senza dover investire ingenti somme nell'automazione iniziale.
- Elaborazione: L'elaborazione comprende taglio, finitura, lavorazione meccanica, ispezione e operazioni correlate. I modelli di servizio possono supportare l'automazione specifica per applicazioni in cui i volumi di produzione, il personale o i mix di prodotti rendono difficile l'approvvigionamento di capitale convenzionale.
Industria
Si prevede che il segmento industriale crescerà a un tasso annuo composto (CAGR) del 17,2-18,2% nel mercato della Robotica come Servizio (Robotics as a Service ) tra il 2026 e il 2034. I settori manifatturiero e logistico offrono una domanda commerciale considerevole, mentre le applicazioni nei settori automobilistico, sanitario, della vendita al dettaglio, alimentare, aerospaziale e dei media ampliano la base di potenziali clienti. I contratti di servizio specifici per settore consentono ai fornitori di offrire pacchetti che includono robot, software, supporto e gestione delle prestazioni in base alle esigenze operative.
- Settore manifatturiero: il settore manifatturiero rimane un gruppo di clienti fondamentale perché i servizi robotici possono risolvere i colli di bottiglia nelle fasi di assemblaggio, movimentazione, ispezione e produzione, riducendo al contempo la spesa iniziale per l'automazione.
- Settore automobilistico: gli utenti del settore automobilistico applicano la robotica in diverse fasi, dall'assemblaggio alla movimentazione dei materiali, dalla saldatura all'ispezione e alla logistica. I modelli in abbonamento consentono un'implementazione flessibile, adattandosi ai volumi di produzione e alle piattaforme dei veicoli in fase di adeguamento da parte delle fabbriche.
- Settore aerospaziale e della difesa: le applicazioni in questo settore richiedono un'automazione specializzata per l'ispezione, la movimentazione, la produzione e la sicurezza. I contratti di assistenza consentono di distribuire i costi di implementazione mantenendo al contempo l'accesso al supporto tecnico.
- Logistica: La logistica rappresenta un ambiente applicativo di primo piano per i robot mobili autonomi (AMR) e l'evasione automatizzata degli ordini. La flessibilità nella gestione delle dimensioni della flotta rende il RaaS particolarmente adatto alla domanda stagionale, ai volumi di ordini variabili e alle operazioni di magazzino distribuite.
- Assistenza sanitaria: le applicazioni in ambito sanitario includono logistica, consegne, riabilitazione e supporto alle strutture. La robotica gestita può ridurre gli oneri operativi, fornendo al contempo manutenzione strutturata e supporto software per ambienti critici.
- Settore alimentare e delle bevande: nel settore alimentare e delle bevande, la robotica viene utilizzata per la movimentazione, il confezionamento, la lavorazione e i movimenti ripetitivi. I contratti di servizio possono supportare l'automazione laddove igiene, disponibilità di manodopera e flessibilità produttiva siano prioritarie.
- Media e intrattenimento: il settore dei media e dell'intrattenimento può utilizzare robot specializzati per la movimentazione delle telecamere, la gestione degli eventi, il supporto alla produzione e le esperienze interattive. L'accesso ai servizi può ridurre i requisiti di capitale per le implementazioni basate su progetti.
- Vendita al dettaglio: le applicazioni per la vendita al dettaglio includono la movimentazione delle scorte, l'evasione degli ordini, la sicurezza, la consegna e i servizi rivolti al cliente. RaaS consente agli operatori di testare e scalare la robotica, allineando al contempo la spesa con l'attività del negozio o della distribuzione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Gestione |
Alto |
Prelievo in magazzino |
Maturo |
|
Montaggio e smontaggio |
Mezzo |
Automazione cellulare |
Scalatura |
|
Erogazione |
Mezzo |
Dosaggio di precisione |
Scalatura |
|
Saldatura e brasatura |
Mezzo |
Saldatura robotizzata |
Scalatura |
|
Elaborazione |
Mezzo |
Lavorazione robotizzata |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato della Robotica come Servizio (Robotics as a Service).
Passaggio dalla proprietà del capitale alla spesa operativa
La conversione della spesa per l'automazione da investimenti in conto capitale a spese operative è un fattore commerciale fondamentale nel mercato della Robotica come Servizio (Robotics as a Service) . Tuttavia, molte piccole imprese manifatturiere, rivenditori, magazzini e organizzazioni sanitarie faticano a giustificare investimenti così ingenti in situazioni di incertezza riguardo alla domanda o alle esigenze di automazione. Il pagamento tramite abbonamento può essere ripartito per tutta la durata di utilizzo e può includere anche manutenzione, software, aggiornamenti e altri servizi. In questo modo, l'approvvigionamento non si concentra più sull'acquisto di attrezzature, ma sul raggiungimento di determinate prestazioni operative. Di conseguenza, il fornitore dovrà garantire un elevato utilizzo delle risorse e gestire i cicli di aggiornamento tecnologico. Le implicazioni per il mercato includono una maggiore portata di clienti, compresi coloro che non avrebbero optato per l'automazione a causa di vincoli di capitale. Tuttavia, i fornitori dovranno garantire un elevato utilizzo delle risorse e una corretta strutturazione dei contratti.
Vincoli di manodopera e requisiti di forza lavoro ripetitiva
La persistente carenza di lavoratori per mansioni ripetitive, fisicamente impegnative o che richiedono orari di lavoro disagiati sta spingendo le organizzazioni ad automatizzare specifici flussi di lavoro nel mercato della Robotica come Servizio ( RaaS). Le operazioni logistiche, i processi produttivi, l'industria alimentare, l'assistenza sanitaria e i servizi di sicurezza potrebbero utilizzare i robot come supporto alla forza lavoro umana, anziché automatizzare completamente il processo. Nel caso della RaaS, questo processo risulta più semplice, poiché i fornitori possono gestire tutti gli aspetti relativi all'implementazione, alla manutenzione della flotta e all'aggiornamento dei sistemi software, consentendo ai clienti di concentrarsi sulle proprie attività. Il vantaggio principale dell'utilizzo commerciale dei robot si manifesta in caso di fluttuazioni nella disponibilità di manodopera o di costi di formazione elevati dovuti al turnover. È inoltre possibile aumentare o diminuire il numero di robot utilizzati tramite abbonamento, a seconda delle stagioni.
Gestione della flotta e intelligence operativa basate sull'intelligenza artificiale
I progressi nell'intelligenza artificiale stanno aumentando il valore della robotica, estendendolo oltre la semplice automazione fisica, nel mercato del Robotics as a Service (RaaS). Le piattaforme di gestione delle flotte possono utilizzare i dati operativi per ottimizzare percorsi, assegnazione dei compiti, utilizzo, pianificazione della manutenzione e distribuzione del carico di lavoro. Grazie ai contratti RaaS, queste funzionalità possono essere aggiornate continuamente senza che i clienti debbano acquistare nuovo hardware ogni volta che il software viene migliorato. L'impatto si traduce in un graduale spostamento della differenziazione competitiva dalle specifiche dei robot alle prestazioni a livello di sistema. I fornitori possono utilizzare informazioni operative aggregate per identificare i colli di bottiglia e raccomandare modifiche alla configurazione, creando ulteriore valore aggiunto al servizio. L'IA può anche supportare la manutenzione predittiva, identificando comportamenti anomali prima che i guasti interrompano le operazioni. Con l'aumento delle dimensioni e della distribuzione delle flotte, la gestione intelligente diventerà sempre più importante per controllare i costi di servizio, mantenendo al contempo i tempi di attività e gli obiettivi di produttività concordati.
Tendenze future del mercato della robotica come servizio
I contratti RaaS si evolveranno verso una tariffazione legata alle prestazioni.
Nella fase successiva del processo di commercializzazione, è possibile che i fornitori inizino a passare da tariffe di servizio basate su abbonamento a tariffe basate sulle prestazioni parziali. I fornitori potrebbero includere metriche come utilizzo, tempo di funzionamento, completamento delle attività, throughput o disponibilità, a seconda delle esigenze dell'applicazione. Questi approcci premiano il fornitore di servizi in base alle prestazioni del cliente e contribuiscono a ridurre i rischi tecnologici per i nuovi utenti. Sarà necessario disporre di un'adeguata raccolta dati e di metriche di prestazione chiare. I fornitori dovranno inoltre essere a conoscenza dell'ammortamento, della probabilità di manutenzione, delle spese software e delle operazioni del cliente per poter definire un prezzo contrattuale redditizio. Il primo ambito in cui tali modelli appariranno sarà quello delle applicazioni standardizzate con output noti.
L'orchestrazione multi-robot diventerà centrale per le flotte gestite
Le piattaforme RaaS si evolveranno per gestire flotte eterogenee di robot anziché singoli robot isolati. L'integrazione di robot mobili, bracci robotici, sistemi di trasporto, dispositivi di ispezione e altre macchine specializzate diventerà comune nei magazzini e negli impianti di produzione, generando la necessità di soluzioni di orchestrazione in grado di coordinare le attività tra diverse tipologie di macchine. Una soluzione di questo tipo potrebbe migliorare l'efficienza di utilizzo distribuendo le attività in base alla disponibilità delle risorse e adattando il flusso di lavoro qualora un singolo robot necessiti di ricarica o manutenzione. Pertanto, l'interoperabilità diventerà un fattore cruciale in fase di acquisto. I fornitori che offrono soluzioni compatibili con diverse tipologie di hardware potrebbero trarre vantaggio dalla riduzione della dipendenza dei clienti da soluzioni dedicate e dalla generazione di entrate ricorrenti derivanti dal software.
Opportunità di mercato per la robotica come servizio
Automazione per le PMI tramite pacchetti di abbonamento modulari.
Il mercato della robotica come servizio (ROAaS) Le previsioni indicano un'opportunità per rivolgersi alle piccole e medie imprese (PMI) attraverso pacchetti standardizzati progettati attorno a flussi di lavoro comuni. Le PMI spesso non dispongono di ingegneri robotici dedicati, team di integrazione e budget di capitale consistenti, il che rende difficile giustificare un'automazione completamente personalizzata. I fornitori possono semplificare l'adozione offrendo celle robotizzate preconfigurate, servizi di implementazione, monitoraggio remoto, formazione, manutenzione e software nell'ambito di un unico contratto. Il packaging dovrebbe concentrarsi su attività misurabili come la movimentazione dei pallet, l'asservimento delle macchine, il prelievo, la saldatura o l'ispezione, piuttosto che su generiche promesse di automazione. I partner finanziari possono ulteriormente ridurre le barriere all'adozione allineando i piani di pagamento ai benefici operativi attesi. Una proposta scalabile per le PMI amplierebbe la base clienti potenziale, consentendo al contempo ai fornitori di riutilizzare risorse ingegneristiche, moduli software e processi di supporto in numerose implementazioni di dimensioni più ridotte.
Espansione regionale attraverso ecosistemi di integrazione locali
L'espansione nei mercati emergenti crea un'opportunità per i fornitori di RaaS (Robotic as a Service) in grado di stabilire reti di integrazione e supporto locali, anziché affidarsi esclusivamente alle vendite dirette. India, Sud-est asiatico, Medio Oriente e alcune zone dell'America Latina stanno sviluppando ecosistemi nei settori manifatturiero, logistico, sanitario e infrastrutturale, dove le esigenze di automazione sono in aumento, ma le competenze robotiche specializzate possono essere distribuite in modo disomogeneo. Le partnership locali possono fornire installazione, formazione del personale, manutenzione e conoscenze normative, riducendo al contempo i costi operativi dei fornitori. I contratti di servizio possono quindi raggruppare apparecchiature e supporto in pagamenti prevedibili, adatti a clienti con esperienza limitata nell'automazione. I fornitori dovrebbero dare priorità all'hardware standardizzato e alla diagnostica remota per controllare la complessità del servizio. Le strategie di ecosistema regionale possono anche creare rapporti di canale con integratori di sistemi, operatori di magazzino, distributori industriali e fornitori di tecnologia.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -