
Mercado de sistemas de comunicación por satélite: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del sistema de comunicación por satélite (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (solución, servicios); componentes (receptores y transmisores, antenas, transpondedores, otros); tipo de sistema (fijo, portátil); usuario final (aeroespacial y defensa, gobierno, comercial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003308
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
67.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
170.850 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,81 %
Índice de crecimiento
Mercado potencial
1.056,25 mil millones de dólares estadounidenses
(2026-2034)
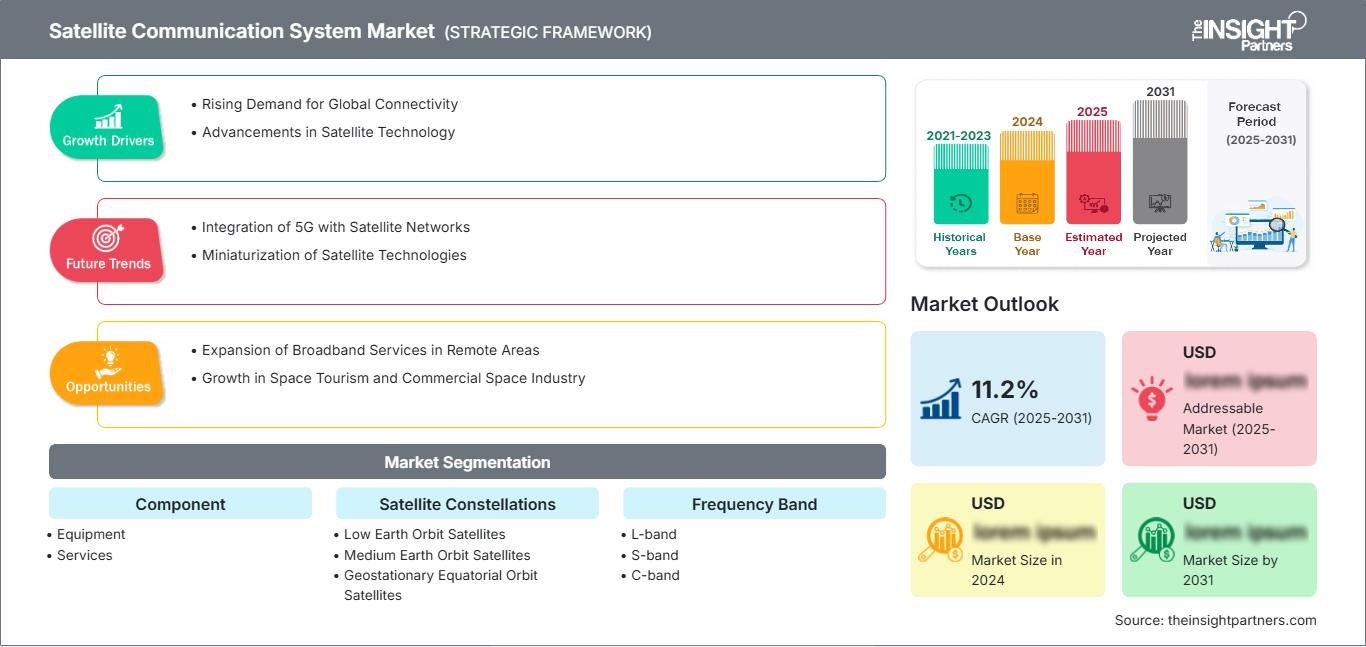
El mercado de sistemas de comunicación por satélite alcanzó un valor de 67.840 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 170.850 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,81% durante el período 2026-2034. La demanda está en expansión, ya que los enlaces por satélite facilitan el acceso a banda ancha, la conectividad de emergencia, la monitorización de activos, la aviación, el sector marítimo, la agricultura, la energía, los servicios públicos, el transporte, la minería y las operaciones de petróleo y gas.
América del Norte sigue siendo un importante contribuyente al tamaño del mercado de sistemas de comunicación por satélite debido a las comunicaciones de defensa, la conectividad remota empresarial, la banda ancha para la aviación y la demanda del sector energético. Se estima que la región tendrá una cuota de mercado del 35-38% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,0-10,7% durante el período 2026-2034, impulsada por una sólida industria de fabricación de satélites, sistemas terrestres e inversión de proveedores de servicios.
Evaluación y perspectivas del mercado de sistemas de comunicación por satélite
- América del Norte ostentará entre el 35 % y el 38 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 10,7 % entre 2026 y 2034, impulsada por las mejoras en los sectores de defensa, aviación, energía y comunicaciones empresariales.
- Estados Unidos representará entre el 80% y el 84% de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,2% al 10,9% durante el período 2026-2034 debido a las inversiones en comunicaciones por satélite (SATCOM) comerciales y militares.
- Europa ostentará una cuota de mercado del 23-26% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,4-10,1% durante el período 2026-2034, liderada por el Reino Unido, Alemania, Francia, Italia y España.
- La región de Asia-Pacífico representa entre el 27 % y el 30 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 12,4 % durante el período 2026-2034, con China, India, Japón, Corea del Sur y Australia impulsando la demanda.
- Segmento más grande: los servicios representaron entre el 56 % y el 60 % de la cuota de mercado en 2025 y están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,9 % al 11,6 % durante el período 2026-2034 debido a la demanda recurrente de conectividad y redes gestionadas.
- Segmento de alto crecimiento: los satélites en órbita terrestre baja representarán entre el 38 % y el 42 % de la cuota de mercado en 2025 y están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 12,8 % al 14,0 % durante el período 2026-2034 a medida que se amplían las constelaciones de baja latencia.
- Empresas clave analizadas en detalle: AvL Technologies, Inc., Cobham Limited, General Dynamics Corporation, L3Harris Technologies, Inc., Infosat Communications LP, Intellian Technologies Inc., Mitsubishi Electric Corporation, ST Engineering iDirect, Inc., Satcom Global Ltd. y Viasat, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha pasado de los enlaces geoestacionarios fijos a sistemas multiórbita integrados que combinan terminales, servicios gestionados, pasarelas y control de red definido por software. Los datos de la Satellite Industry Association, que muestran un despliegue récord de satélites en 2025 y un mayor número de suscriptores de banda ancha satelital, validan la mayor demanda de equipos y servicios generada por el crecimiento de las constelaciones, la planificación de la conexión directa a dispositivos y la expansión de los ingresos de la red terrestre.
La demanda futura estará marcada por la escasez de servicios de banda ancha, las redes de defensa resilientes, los activos energéticos inteligentes y los corredores de transporte digitalizados. Los programas espaciales emergentes de Asia y Oriente Medio están impulsando su adopción, mientras que Norteamérica y Europa se centran en las comunicaciones seguras y la interoperabilidad. Los proveedores capaces de ofrecer un servicio integral, terminales certificados y compatibilidad multibanda estarán bien posicionados para el crecimiento a largo plazo.
Alcance del informe de mercado de sistemas de comunicación por satélite
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 67.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 170.850 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,81% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de comunicación por satélite
El crecimiento del mercado de sistemas de comunicación por satélite se ve impulsado por las operaciones remotas que requieren enlaces de voz, vídeo, posicionamiento y datos fiables más allá de la cobertura terrestre. Las operaciones en el sector energético, las explotaciones agrícolas, las minas, los buques, los sistemas de transporte aéreo y las flotas de carga dependen de las comunicaciones por satélite para la telemetría, la seguridad, la navegación y la continuidad operativa. La cadena de valor de la comunicación por satélite está compuesta por operadores de satélites, proveedores de equipos terrestres, fabricantes de terminales satelitales, proveedores de servicios, integradores de sistemas, operadores de telecomunicaciones y propietarios de plataformas específicas para cada sector.
La economía de la oferta está determinada por la disponibilidad de antenas, las capacidades de los módems, la asignación de frecuencias, el calendario de lanzamiento de satélites a órbita, el establecimiento de estaciones terrestres y la rentabilidad de los servicios gestionados. Los usuarios de comunicaciones por satélite tienden a considerar el rendimiento integral de extremo a extremo en lugar de adquirir componentes individuales. Este enfoque permite generar ingresos recurrentes por servicios.
El análisis del mercado de sistemas de comunicación por satélite muestra competencia en equipos, servicios, terminales, pasarelas y aplicaciones verticales. Tanto AvL Technologies, Inc. como Intellian Technologies Inc. se centran en antenas y terminales móviles; Cobham Limited y Satcom Global Ltd. ofrecen servicios para los sectores marítimo, terrestre y empresarial; mientras que General Dynamics Corporation y L3Harris Technologies, Inc. desempeñan un papel importante en las comunicaciones seguras para misiones críticas.
Las áreas de inversión son las siguientes: antenas de dirección electrónica, acceso gestionado a LEO (Operación de Emisión Ligera), módems multibanda, terminales transportables y orquestación de servicios. Mitsubishi Electric Corporation está asociada con sistemas satelitales y capacidades espaciales nacionales, ST Engineering iDirect, Inc. proporciona soluciones de redes terrestres, Infosat Communications LP ofrece soluciones de conectividad empresarial y Viasat, Inc. mejora las comunicaciones de banda ancha y aviación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de comunicación por satélite: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de comunicación por satélite en Norteamérica
América del Norte representará entre el 35 % y el 38 % de la cuota de mercado de sistemas de comunicación por satélite en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 10,7 % durante el periodo 2026-2034. La región se beneficia de la adquisición de equipos de defensa, la banda ancha satelital comercial, la conectividad para la aviación, las operaciones energéticas y las comunicaciones de emergencia. La intensa actividad de lanzamientos y la inversión en equipos terrestres respaldan las terminales, los servicios y las redes gestionadas.
Las empresas utilizan enlaces satelitales para activos distribuidos, mientras que los compradores gubernamentales priorizan redes seguras, resilientes e interoperables. La presencia de General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc. y Viasat, Inc. fortalece la profundidad del ecosistema. La demanda se orienta hacia planes de servicio multiórbita, antenas transportables, módems de mayor rendimiento y paquetes de conectividad preparados para la ciberseguridad.
Mercado de sistemas de comunicación por satélite de EE. UU.
En 2025, Estados Unidos representaría entre el 80 % y el 84 % de Norteamérica y experimentaría un crecimiento anual compuesto del 10,2 % al 10,9 % hasta 2034. La modernización de la defensa, la banda ancha para la aviación, la conectividad rural, la continuidad empresarial y los servicios espaciales constituyen importantes focos de demanda. Los operadores comerciales y los programas gubernamentales mantienen una intensa actividad de adquisición de terminales de usuario, servicios de red, pasarelas y comunicaciones para misiones.
La presencia de la compañía es sólida a través de General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc., Intellian Technologies Inc. y Viasat, Inc. Las tendencias de aplicación favorecen las comunicaciones por satélite en movimiento, las antenas de seguimiento multiórbita, el acceso gestionado a satélites LEO, la planificación directa al dispositivo y la continuidad híbrida celular-satélite para respuesta a emergencias, instalaciones energéticas, aviación comercial, usuarios marítimos y redes empresariales.
Mercado europeo de sistemas de comunicación por satélite
Europa representará entre el 23 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,1 % durante el periodo 2026-2034. El Reino Unido apoya las comunicaciones marítimas y seguras, Alemania contribuye a la demanda industrial y de defensa, y Francia sigue siendo fundamental para los servicios satelitales y la política espacial. Italia y España aportan las necesidades de conectividad para la aviación, el transporte y la administración pública.
Los compradores europeos priorizan la capacidad soberana, la fiabilidad del servicio y el uso regulado del espectro radioeléctrico. Cobham Limited proporciona a la región una importante capacidad de terminales y antenas, mientras que sus socios de servicio dan soporte a usuarios de los sectores marítimo, energético y gubernamental. El crecimiento es constante, no explosivo, debido a la madurez de las redes terrestres, pero la resiliencia, la movilidad y los programas institucionales de satélites mantienen la inversión.
Mercado de sistemas de comunicación por satélite en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) ostenta una cuota de mercado del 27-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,5-12,4% entre 2026 y 2034. China lidera el mercado gracias a sus grandes programas satelitales, mientras que India impulsa la conectividad rural, la navegación y las aplicaciones gubernamentales. Japón, Corea del Sur y Australia apoyan la electrónica de alta fiabilidad, las comunicaciones de defensa, la minería, la agricultura y la infraestructura remota.
La demanda se ve impulsada por la escasez de servicios de banda ancha, las rutas marítimas, la respuesta ante desastres, la agricultura inteligente y la digitalización industrial. Mitsubishi Electric Corporation e Intellian Technologies Inc. refuerzan la capacidad regional, mientras que los operadores locales amplían el acceso a los servicios satelitales. La región de Asia-Pacífico es la de mayor crecimiento debido al aumento de las brechas de conectividad y las ambiciones espaciales nacionales.
Mercado de sistemas de comunicación por satélite en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 11,4 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción de esta tecnología mediante estrategias espaciales nacionales, infraestructura inteligente, conectividad para la defensa y operaciones energéticas. Sudáfrica apoya las comunicaciones empresariales, la minería, la radiodifusión y la distribución de servicios regionales.
Las centrales energéticas, los puertos, las rutas aéreas, los organismos de emergencia y las comunidades remotas requieren acceso satelital fiable donde las redes terrestres son limitadas. La dependencia de las importaciones crea oportunidades para socios con centros de servicio locales, terminales abastecidas y capacitación. El crecimiento está liderado por los Emiratos Árabes Unidos y Arabia Saudita debido a su sólida capacidad de inversión y sus programas de infraestructura.
Análisis de segmentación
Componente
La demanda de componentes dentro del mercado de sistemas de comunicación por satélite está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,2 % durante el período 2026-2034. Los equipos siguen siendo esenciales para antenas, módems, pasarelas y sistemas de alimentación, mientras que los servicios dominan los ingresos recurrentes, ya que los usuarios prefieren la conectividad gestionada, los paquetes de tiempo de uso, la instalación, la monitorización de la red y el soporte técnico.
- La demanda de equipos está ligada a las antenas, terminales, módems, enrutadores, pasarelas y sistemas de alimentación necesarios para el despliegue, las actualizaciones y la integración en aplicaciones terrestres, marítimas, aéreas y de emplazamiento fijo.
- Los servicios generan mayores ingresos recurrentes porque los clientes necesitan ancho de banda, gestión de red, instalación, ciberseguridad, mantenimiento y soporte de nivel de servicio para comunicaciones distribuidas y de misión crítica.
Constelaciones de satélites
La demanda de constelaciones de satélites está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,7 % al 12,8 % durante el período 2026-2034. La adopción de satélites LEO se está acelerando debido a que la menor latencia beneficia a la banda ancha y la movilidad; los satélites MEO son compatibles con la navegación y el transporte de datos empresariales; y los satélites GEO siguen siendo fundamentales para la radiodifusión, la cobertura de área amplia y las comunicaciones de alta capacidad ya establecidas.
- Los satélites en órbita terrestre baja son estratégicamente importantes para la banda ancha de baja latencia, las pruebas directas a dispositivos, los servicios de movilidad y la expansión de la capacidad basada en constelaciones en aplicaciones para consumidores, gobiernos y empresas.
- Los satélites de órbita terrestre media (MEOS) ofrecen navegación, enlaces de retorno resilientes y conectividad especializada, donde una menor latencia que los satélites geoestacionarios (GEO) y una cobertura más amplia que los satélites de órbita terrestre baja (LEO) pueden mejorar la fiabilidad del servicio.
- Los satélites geoestacionarios en órbita ecuatorial siguen siendo valiosos para la radiodifusión, la cobertura marítima, la conectividad aérea, la resistencia a las inclemencias del tiempo y los servicios de área amplia que requieren un posicionamiento orbital fijo y estable.
Banda de frecuencia
La demanda de bandas de frecuencia está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10,1 % al 10,9 % durante el período 2026-2034. La selección de la banda depende de la propagación, el ancho de banda, el tamaño del terminal, la resistencia a las inclemencias del tiempo y la seguridad de la misión. Las bandas Ku y Ka admiten servicios de alta capacidad, mientras que las bandas L y S siguen siendo importantes para la movilidad resiliente y las aplicaciones de banda estrecha.
- La banda L admite conectividad móvil fiable, servicios de seguridad, seguimiento y enlaces de banda estrecha donde la resistencia a las inclemencias del tiempo y los terminales pequeños son más importantes que un rendimiento muy alto.
- La banda S se utiliza en aplicaciones móviles por satélite, telemetría, seguimiento y aplicaciones gubernamentales especializadas donde la propagación equilibrada y la compatibilidad de los dispositivos garantizan la continuidad operativa.
- La banda C sigue siendo relevante para las regiones tropicales, la radiodifusión y los enlaces fijos resilientes porque ofrece un mejor rendimiento en condiciones de lluvia intensa que las alternativas de mayor frecuencia.
- La banda X es estratégicamente importante para los usuarios militares y gubernamentales que necesitan comunicaciones seguras, acceso protegido al espectro y compatibilidad con terminales específicos para cada misión.
- La banda Ku se utiliza ampliamente para servicios marítimos, aeronáuticos, empresariales y VSAT porque equilibra el tamaño de la antena, la capacidad y la cobertura satelital establecida.
- La banda Ka permite la banda ancha de alto rendimiento, la conectividad para la aviación y las redes de puerta de enlace avanzadas, aunque se necesita una planificación cuidadosa para gestionar la atenuación por lluvia y la disponibilidad del enlace.
Vertical
La demanda de comunicaciones verticales está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10,6 % al 11,5 % durante el período 2026-2034. Los sectores de energía, transporte, minería, petróleo y gas, servicios públicos y agricultura utilizan enlaces satelitales para conectar activos remotos, reducir el tiempo de inactividad, mejorar la seguridad y respaldar la automatización donde la cobertura terrestre no está disponible o es insuficiente.
- Los usuarios de energía y servicios públicos necesitan enlaces satelitales para activos de la red, subestaciones, instalaciones de energías renovables, oleoductos y equipos de campo, donde la monitorización remota y la continuidad mejoran la resiliencia operativa.
- La demanda de transporte y carga se ve respaldada por el seguimiento de flotas, la conectividad marítima, las operaciones ferroviarias, la banda ancha para la aviación y la visibilidad logística en rutas transfronterizas y marítimas.
- Las operaciones mineras y de petróleo y gas dependen de las comunicaciones por satélite para la seguridad de los trabajadores, los yacimientos de perforación, la supervisión de la producción, la respuesta a emergencias y los datos operativos en entornos remotos.
- La agricultura aplica la conectividad por satélite a la agricultura de precisión, el control del riego, la monitorización meteorológica, el seguimiento de la maquinaria y la banda ancha rural, donde la cobertura celular sigue siendo limitada.
Resumen de la oportunidad
|
Vertical |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Energía y servicios públicos |
Alto |
Resiliencia de la red eléctrica |
Escalada |
|
Transporte y carga |
Alto |
Visibilidad de la flota |
Maduro |
|
Minería y petróleo y gas |
Medio |
Operaciones remotas |
Maduro |
|
Agricultura |
Medio |
Agricultura de precisión |
Escalada |
Factores de crecimiento del mercado de sistemas de comunicación por satélite y análisis de su impacto
Expansión de la conectividad multiórbita
La tendencia hacia la conectividad multiorbital está en auge, ya que permite combinar las ventajas de las órbitas geoestacionarias (GEO), medias (MEO) y bajas (LEO) en un único servicio. Esto ayuda a satisfacer las necesidades de los sectores de aviación, marítimo, empresarial, de emergencias y gubernamental, que no desean depender de una sola órbita. El efecto de este cambio se manifiesta en el aumento de la demanda de antenas de seguimiento, módems inteligentes, pasarelas y orquestación de servicios.
Mayor necesidad de comunicaciones remotas sobre activos
Los sectores de energía, minería, agricultura, servicios públicos y logística están interconectando cada vez más sus activos remotos mediante tecnologías satelitales para obtener mayor visibilidad, seguridad y disponibilidad operativa. Con las soluciones satelitales, los operadores pueden supervisar su maquinaria, gestionar su personal de campo y enviar datos en zonas sin conectividad celular o de fibra óptica. Esta tecnología permite el mantenimiento regular, la comunicación máquina a máquina, el Internet de las Cosas (IoT) y el uso de terminales de grado industrial.
Demanda gubernamental de redes resilientes
El gasto de las organizaciones gubernamentales en comunicaciones satelitales está aumentando debido a las vulnerabilidades en las redes de comunicación terrestres provocadas por desastres naturales, ciberamenazas y situaciones geopolíticas. El sector de defensa requiere comunicaciones seguras para su función de mando y control, mientras que el sector civil requiere capacidades de comunicación desplegables en situaciones de emergencia. Este es uno de los factores que impulsa la demanda de terminales portátiles, módems seguros, capacidades de banda X y gestión de redes reforzada.
Tendencias futuras del mercado de sistemas de comunicación por satélite
Integración de servicios directos al dispositivo
Las tendencias del mercado de sistemas de comunicación por satélite incluirán cada vez más servicios directos a dispositivos que conecten teléfonos, sensores y terminales compactos fuera de la cobertura celular. Los primeros casos de uso se centran en mensajería de emergencia, monitoreo remoto y seguridad pública, pero surgirán modelos comerciales más amplios a medida que maduren la coordinación del espectro y la compatibilidad de los dispositivos. Esta tendencia influirá en el diseño de la carga útil, la planificación de las pasarelas y la configuración de los servicios. Los operadores capaces de integrar enlaces satelitales con redes de telecomunicaciones obtendrán un mayor acceso de los clientes.
Control de red definido por software
Los futuros sistemas satelitales estarán más definidos por software en lo que respecta al enrutamiento y la asignación de haces, así como a la gestión de servicios en la nube. Los usuarios finales requerirán una asignación dinámica de ancho de banda entre aeronaves, embarcaciones, instalaciones energéticas y sedes corporativas. Por lo tanto, será necesario contar con módems inteligentes, terminales interoperables, funciones de seguridad y plataformas de servicio compatibles con las aplicaciones. Los proveedores de hardware con software actualizable tendrán una ventaja competitiva.
Oportunidades de mercado para sistemas de comunicación por satélite
Conectividad gestionada para sectores industriales verticales
Las previsiones del mercado de sistemas de comunicación por satélite indican una gran oportunidad en la conectividad gestionada para usuarios de los sectores energético, minero, de servicios públicos, de transporte de mercancías y agrícola. Estos compradores suelen carecer de experiencia interna en satélites y prefieren paquetes de servicios que incluyan terminales, tiempo de transmisión, monitorización, instalación y soporte. Los proveedores pueden aumentar el valor de las cuentas al vincular la conectividad con el seguimiento de activos, el mantenimiento predictivo y las aplicaciones de seguridad para los trabajadores de campo. Los contratos más atractivos serán aquellos que involucren redes multisitio con una larga vida útil.
Modernización del segmento terrestre
Las mejoras en los sistemas terrestres se convierten en un área de crecimiento para los proveedores de capacidad LEO y multiórbita a medida que expanden sus servicios. Los proveedores necesitan desarrollar pasarelas, antenas, módems, telepuertos, sistemas de ciberseguridad y plataformas de gestión de red para dar cabida a la creciente actividad de los satélites. Pueden dirigirse a agencias gubernamentales y empresas que buscan mayor rendimiento y opciones de enrutamiento. Las mejoras en los sistemas terrestres también garantizan la fiabilidad de los servicios, ya que los sistemas terrestres más antiguos no pueden gestionar cambios en los haces y las frecuencias.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -