
Marché des systèmes de communication par satellite : taille et croissance 2034
Taille et prévisions du marché des systèmes de communication par satellite (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les aspects suivants : par offre (solutions, services) ; composants (récepteurs et émetteurs, antennes, transpondeurs, autres) ; type de système (fixe, portable) ; utilisateur final (aérospatiale et défense, gouvernement, secteur commercial, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003308
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
67,84 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
170,85 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,81 %
taux de croissance
Marché adressable
1 056,25 milliards de dollars américains
(2026-2034)
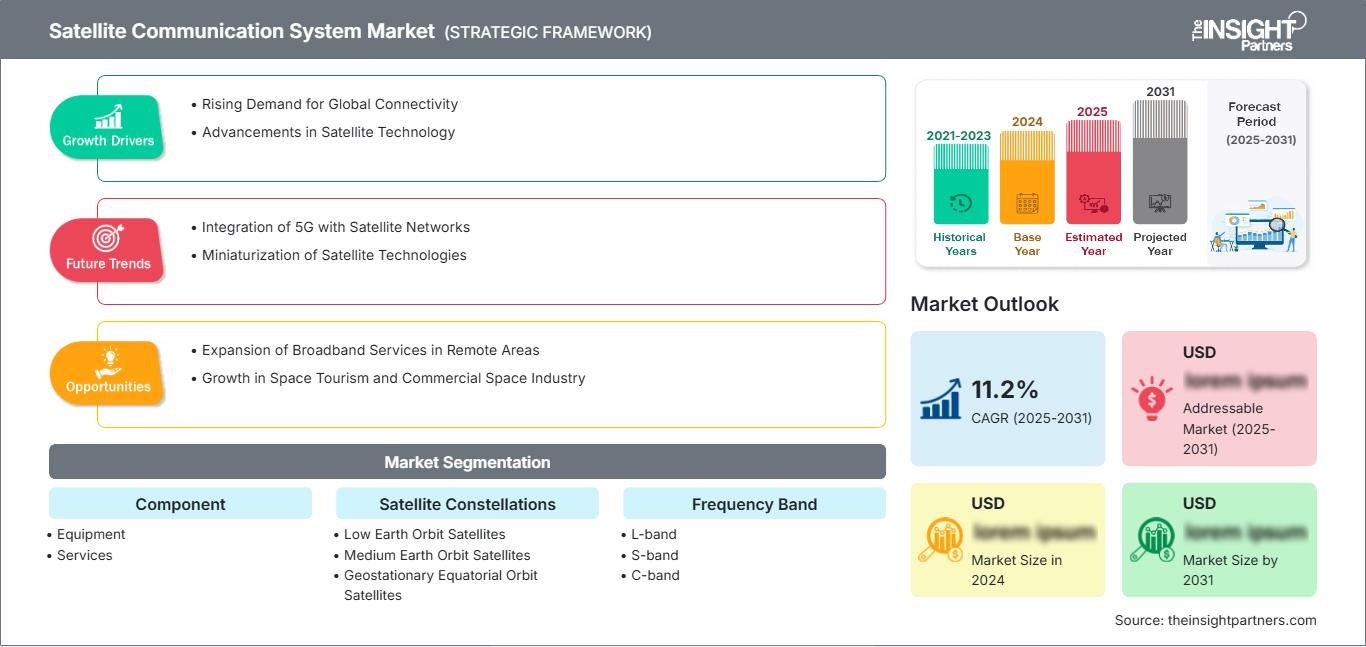
Le marché des systèmes de communication par satellite était évalué à 67,84 milliards de dollars américains en 2025 et devrait atteindre 170,85 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,81 % entre 2026 et 2034. La demande est en expansion car les liaisons par satellite prennent en charge l'accès à haut débit, la connectivité d'urgence, la surveillance des actifs, l'aviation, le secteur maritime, l'agriculture, l'énergie, les services publics, les transports, l'exploitation minière et les opérations pétrolières et gazières.
L'Amérique du Nord demeure un contributeur majeur au marché des systèmes de communication par satellite, notamment grâce aux communications de défense, à la connectivité à distance des entreprises, au haut débit pour l'aviation et à la demande du secteur de l'énergie. La région devrait détenir une part de marché de 35 à 38 % en 2025 et connaître une croissance annuelle composée (TCAC) de 10,0 à 10,7 % entre 2026 et 2034, soutenue par d'importants investissements dans la fabrication de satellites, les systèmes au sol et les fournisseurs de services.
Analyse et perspectives du marché des systèmes de communication par satellite
- L’Amérique du Nord détiendra une part de marché de 35 à 38 % en 2025 et connaîtra une croissance annuelle composée de 10,0 à 10,7 % entre 2026 et 2034, soutenue par les améliorations apportées aux secteurs de la défense, de l’aviation, de l’énergie et des communications d’entreprise.
- Les États-Unis représentent 80 à 84 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 10,2 à 10,9 % entre 2026 et 2034 grâce aux investissements commerciaux et militaires dans les communications par satellite.
- L'Europe détient une part de marché de 23 à 26 % en 2025 et connaît une croissance annuelle composée de 9,4 à 10,1 % entre 2026 et 2034, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique représente une part de 27 à 30 % en 2025 et connaît une croissance annuelle composée de 11,5 à 12,4 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie soutenant la demande.
- Segment le plus important : les services détiennent 56 à 60 % de parts de marché en 2025 et connaissent une croissance annuelle composée de 10,9 à 11,6 % entre 2026 et 2034 en raison de la demande récurrente de connectivité et de réseaux gérés.
- Segment à forte croissance : les satellites en orbite terrestre basse détiennent une part de marché de 38 à 42 % en 2025 et connaissent une croissance annuelle composée de 12,8 à 14,0 % entre 2026 et 2034 à mesure que les constellations à faible latence se développent.
- Principales entreprises analysées en détail : AvL Technologies, Inc., Cobham Limited, General Dynamics Corporation, L3Harris Technologies, Inc., Infosat Communications LP, Intellian Technologies Inc., Mitsubishi Electric Corporation, ST Engineering iDirect, Inc., Satcom Global Ltd. et Viasat, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant des liaisons géostationnaires fixes aux systèmes multi-orbites intégrés qui combinent terminaux, services gérés, passerelles et contrôle de réseau défini par logiciel. Les données de la Satellite Industry Association, qui font état d'un déploiement record de satellites en 2025 et d'une augmentation du nombre d'abonnés au haut débit par satellite, confirment la forte demande en équipements et services générée par la croissance des constellations, la planification des connexions directes aux appareils et l'augmentation des revenus des réseaux terrestres.
La demande future sera déterminée par les besoins insuffisants en haut débit, la résilience des réseaux de défense, les infrastructures énergétiques intelligentes et la numérisation des corridors de transport. Les programmes spatiaux émergents d'Asie et du Moyen-Orient favorisent l'adoption de ces technologies, tandis que l'Amérique du Nord et l'Europe privilégient les communications sécurisées et l'interopérabilité. Les fournisseurs capables d'assurer un service complet tout au long du cycle de vie des produits, des terminaux certifiés et une prise en charge multibande seront bien positionnés pour une croissance durable.
Rapport sur le marché des systèmes de communication par satellite : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 67,84 milliards de dollars américains |
| Taille du marché d'ici 2034 | 170,85 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,81% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de communication par satellite
La croissance du marché des systèmes de communication par satellite est soutenue par les opérations à distance qui nécessitent des liaisons voix, vidéo, de positionnement et de données fiables, hors de portée terrestre. Les exploitations énergétiques, les fermes, les sites miniers, les navires, les systèmes de transport aérien et les flottes de fret dépendent des communications par satellite pour la télémétrie, la sécurité, la navigation et la continuité des opérations. La chaîne de valeur des communications par satellite comprend les opérateurs de satellites, les fournisseurs d'équipements au sol, les fabricants de terminaux satellitaires, les fournisseurs de services, les intégrateurs de systèmes, les opérateurs de télécommunications et les propriétaires de plateformes spécialisées.
L'économie de l'offre est déterminée par la disponibilité des antennes, les capacités des modems, l'attribution des fréquences, le calendrier des lancements de satellites, l'établissement des passerelles et la rentabilité des services gérés. Les utilisateurs de communications par satellite privilégient la performance globale du système plutôt que l'achat de composants individuels. Cette approche permet de générer des revenus de services récurrents.
L'analyse du marché des systèmes de communication par satellite révèle une forte concurrence au niveau des équipements, des services, des terminaux, des passerelles et des applications verticales. AvL Technologies, Inc. et Intellian Technologies Inc. se concentrent sur les antennes et les terminaux mobiles, tandis que Cobham Limited et Satcom Global Ltd. proposent des services pour les secteurs maritime, terrestre et des entreprises. Enfin, General Dynamics Corporation et L3Harris Technologies, Inc. jouent un rôle majeur dans les communications sécurisées pour les missions.
Les domaines d'investissement sont les suivants : antennes à balayage électronique, accès géré à l'orbite terrestre basse (LEO), modems multibandes, terminaux transportables et orchestration de services. Mitsubishi Electric Corporation est associée aux systèmes satellitaires et aux capacités spatiales nationales, ST Engineering iDirect, Inc. fournit des solutions de réseau terrestre, Infosat Communications LP propose des solutions de connectivité d'entreprise et Viasat, Inc. améliore les communications haut débit et aéronautiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de communication par satellite : perspectives stratégiques
Perspectives régionales
marché des systèmes de communication par satellite en Amérique du Nord
L'Amérique du Nord représentait 35 à 38 % du marché des systèmes de communication par satellite en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 10,7 % entre 2026 et 2034. La région bénéficie des marchés de la défense, du haut débit par satellite commercial, de la connectivité aéronautique, des opérations énergétiques et des communications d'urgence. Une forte activité de lancement et des investissements importants dans les équipements au sol soutiennent les terminaux, les services et les réseaux gérés.
Les entreprises utilisent des liaisons satellitaires pour leurs ressources distribuées, tandis que les organismes gouvernementaux privilégient des réseaux sécurisés, résilients et interopérables. La présence de General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc. et Viasat, Inc. renforce l'écosystème. La demande évolue vers des forfaits multi-orbites, des antennes transportables, des modems à haut débit et des solutions de connectivité intégrant la cybersécurité.
Marché américain des systèmes de communication par satellite
Les États-Unis représenteront 80 à 84 % de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 10,2 à 10,9 % jusqu'en 2034. La modernisation de la défense, le haut débit aéronautique, la connectivité rurale, la continuité des activités des entreprises et les services spatiaux constituent les principaux moteurs de la demande. Les opérateurs commerciaux et les programmes gouvernementaux maintiennent une activité d'acquisition soutenue pour les terminaux utilisateurs, les services réseau, les passerelles et les communications de mission.
La présence de l'entreprise est forte grâce à General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc., Intellian Technologies Inc. et Viasat, Inc. Les tendances en matière d'applications privilégient les communications par satellite en mouvement, les antennes de suivi multi-orbites, l'accès LEO géré, la planification directe sur l'appareil et la continuité hybride cellulaire-satellite pour les interventions d'urgence, les sites énergétiques, l'aviation commerciale, les utilisateurs maritimes et les réseaux d'entreprise.
Marché européen des systèmes de communication par satellite
L'Europe détiendra 23 à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,4 à 10,1 % entre 2026 et 2034. Le Royaume-Uni soutient les communications maritimes et sécurisées, l'Allemagne contribue à la demande industrielle et de défense, et la France demeure un acteur central des services satellitaires et de la politique spatiale. L'Italie et l'Espagne y ajoutent les besoins en connectivité des secteurs de l'aviation, des transports et des services gouvernementaux.
Les acheteurs européens privilégient la souveraineté, la fiabilité du service et l'utilisation réglementée du spectre. Cobham Limited fournit à la région d'importantes capacités en matière de terminaux et d'antennes, tandis que ses partenaires de services accompagnent les secteurs du transport maritime, de l'énergie et des administrations publiques. La croissance est régulière plutôt qu'explosive, car les réseaux terrestres sont matures ; toutefois, la résilience, la mobilité et les programmes satellitaires institutionnels soutiennent les investissements.
Marché des systèmes de communication par satellite de la région Asie-Pacifique
La région Asie-Pacifique détiendra 27 à 30 % du marché en 2025 et devrait connaître une croissance annuelle composée de 11,5 à 12,4 % entre 2026 et 2034. La Chine est en tête grâce à ses vastes programmes satellitaires, tandis que l'Inde développe la connectivité rurale, la navigation et les applications gouvernementales. Le Japon, la Corée du Sud et l'Australie soutiennent les secteurs de l'électronique haute fiabilité, des communications de défense, des mines, de l'agriculture et des infrastructures pour zones isolées.
La demande est soutenue par des infrastructures haut débit insuffisantes, des voies maritimes, la gestion des catastrophes, l'agriculture intelligente et la numérisation industrielle. Mitsubishi Electric Corporation et Intellian Technologies Inc. renforcent les capacités régionales, tandis que les opérateurs locaux étendent l'accès aux services satellitaires. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, car les lacunes en matière de connectivité et les ambitions spatiales souveraines s'y développent simultanément.
Marché des systèmes de communication par satellite au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 10,5 % à 11,4 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe de l'adoption de ces technologies grâce à leurs stratégies spatiales nationales, leurs infrastructures intelligentes, la connectivité de défense et leurs activités énergétiques. L'Afrique du Sud soutient les communications d'entreprise, l'exploitation minière, la radiodiffusion et la distribution régionale de services.
Les sites énergétiques, les ports, les routes aériennes, les services d'urgence et les communautés isolées ont besoin d'un accès satellite fiable là où les réseaux terrestres sont limités. La dépendance aux importations crée des opportunités pour les partenaires disposant de centres de services locaux, de terminaux bien approvisionnés et de formations. La croissance est portée par les Émirats arabes unis et l'Arabie saoudite, car leurs capacités d'investissement et leurs programmes d'infrastructures y sont les plus importants.
Analyse de segmentation
Composant
La demande de composants sur le marché des systèmes de communication par satellite connaît une croissance annuelle composée de 10,4 à 11,2 % entre 2026 et 2034. Les équipements restent essentiels pour les antennes, les modems, les passerelles et les systèmes d'alimentation, tandis que les services dominent les revenus récurrents, les utilisateurs privilégiant la connectivité gérée, les forfaits de temps d'antenne, l'installation, la surveillance du réseau et le support technique.
- La demande en équipements est liée aux antennes, terminaux, modems, routeurs, passerelles et systèmes d'alimentation nécessaires au déploiement, aux mises à niveau et à l'intégration dans les applications terrestres, maritimes, aériennes et fixes.
- Les services génèrent des revenus récurrents plus élevés car les clients ont besoin de bande passante, de gestion de réseau, d'installation, de cybersécurité, de maintenance et d'un support de niveau de service pour les communications distribuées et critiques.
Constellations de satellites
La demande de constellations de satellites croît à un TCAC de 11,7 à 12,8 % entre 2026 et 2034. L'adoption de l'orbite LEO s'accélère car la faible latence profite au haut débit et à la mobilité, l'orbite MEO prend en charge la navigation et le backhaul d'entreprise, et l'orbite GEO reste essentielle pour la diffusion, la couverture étendue et les communications à haute capacité établies.
- Les satellites en orbite terrestre basse sont stratégiquement importants pour le haut débit à faible latence, les essais de connexion directe aux appareils, les services de mobilité et l'expansion des capacités basées sur les constellations pour les applications grand public, gouvernementales et d'entreprise.
- Les satellites en orbite terrestre moyenne prennent en charge la navigation, la liaison de retour résiliente et la connectivité spécialisée, où une latence plus faible que celle des satellites en orbite géostationnaire et une couverture plus large que celle des satellites en orbite basse peuvent améliorer la fiabilité du service.
- Les satellites en orbite géostationnaire équatoriale restent précieux pour la radiodiffusion, la couverture maritime, la connectivité aérienne, la résilience météorologique et les services à grande échelle nécessitant un positionnement orbital fixe et stable.
Bande de fréquence
La demande en bandes de fréquences devrait croître à un TCAC de 10,1 % à 10,9 % entre 2026 et 2034. Le choix de la bande dépend de la propagation, de la bande passante, de la taille du terminal, de la résistance aux intempéries et de la sécurité de la mission. Les bandes Ku et Ka prennent en charge les services à haut débit, tandis que les bandes L et S demeurent essentielles pour la mobilité résiliente et les applications à bande étroite.
- La bande L prend en charge la connectivité mobile fiable, les services de sécurité, le suivi et les liaisons à bande étroite où la résistance aux intempéries et la petite taille des terminaux sont plus importantes qu'un débit très élevé.
- La bande S est utilisée dans les applications mobiles par satellite, la télémétrie, le suivi et les applications gouvernementales spécialisées où la propagation équilibrée et la compatibilité des appareils assurent la continuité opérationnelle.
- La bande C reste pertinente pour les régions tropicales, la radiodiffusion et les liaisons fixes résilientes car elle offre de meilleures performances en cas de fortes pluies que les alternatives à fréquence plus élevée.
- La bande X est stratégiquement importante pour les utilisateurs militaires et gouvernementaux qui ont besoin de communications sécurisées, d'un accès protégé au spectre et d'une compatibilité terminale spécifique à leur mission.
- La bande Ku est largement utilisée pour les services maritimes, aériens, d'entreprise et VSAT car elle offre un bon équilibre entre la taille de l'antenne, la capacité et la couverture satellitaire établie.
- La bande Ka permet un haut débit, la connectivité aéronautique et des réseaux de passerelles avancés, bien qu'une planification minutieuse soit nécessaire pour gérer l'atténuation due à la pluie et la disponibilité des liaisons.
Verticale
La demande verticale croît à un TCAC de 10,6 à 11,5 % entre 2026 et 2034. Les secteurs de l'énergie, des transports, des mines, du pétrole et du gaz, des services publics et de l'agriculture utilisent des liaisons satellitaires pour connecter des actifs distants, réduire les temps d'arrêt, améliorer la sécurité et soutenir l'automatisation là où la couverture terrestre est indisponible ou insuffisante.
- Les utilisateurs d'énergie et de services publics ont besoin de liaisons par satellite pour les infrastructures de réseau, les sous-stations, les sites d'énergies renouvelables, les pipelines et les équipes sur le terrain, où la surveillance à distance et la continuité des opérations améliorent la résilience opérationnelle.
- La demande en matière de transport et de fret est soutenue par le suivi des flottes, la connectivité maritime, les opérations ferroviaires, le haut débit aérien et la visibilité logistique sur les routes transfrontalières et offshore.
- Les opérations minières et pétrolières et gazières dépendent des communications par satellite pour la sécurité des travailleurs, les sites de forage, le suivi de la production, les interventions d'urgence et les données opérationnelles dans les environnements isolés.
- L'agriculture utilise la connectivité satellitaire pour l'agriculture de précision, le contrôle de l'irrigation, la surveillance météorologique, le suivi des machines et l'accès à Internet haut débit en zone rurale, où la couverture cellulaire reste limitée.
Aperçu des opportunités
|
Verticale |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Énergie et services publics |
Haut |
Résilience du réseau |
Mise à l'échelle |
|
Transport et fret |
Haut |
Visibilité de la flotte |
Mature |
|
Exploitation minière et pétrolière et gazière |
Moyen |
Opérations à distance |
Mature |
|
Agriculture |
Moyen |
agriculture de précision |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de communication par satellite
Expansion de la connectivité multi-orbite
La connectivité multi-orbitale se développe car elle permet de combiner les avantages des orbites géostationnaires (GEO), moyennes (MEO) et basses (LEO) au sein d'un même concept de service. Elle contribue à répondre aux besoins des secteurs de l'aviation, du transport maritime, des entreprises, des services d'urgence et des administrations publiques qui ne souhaitent pas dépendre d'une seule orbite. Cette évolution se traduit par une demande accrue en antennes de poursuite, modems intelligents, passerelles et solutions d'orchestration de services.
Besoin croissant de communications pour les actifs à distance
Les secteurs de l'énergie, des mines, de l'agriculture, des services publics et de la logistique interconnectent de plus en plus leurs actifs distants grâce aux technologies satellitaires afin d'améliorer la visibilité, la sécurité et la disponibilité. Les solutions satellitaires permettent aux opérateurs de suivre leurs machines, de gérer leurs équipes sur le terrain et de transmettre des données dans des zones dépourvues de couverture cellulaire ou fibre optique. Cette technologie permet la maintenance régulière, la communication machine-à-machine, l'Internet des objets (IoT) et l'utilisation de terminaux industriels.
Demande gouvernementale de réseaux résilients
Les dépenses des organismes gouvernementaux en communications par satellite sont en hausse en raison des vulnérabilités des réseaux de communication terrestres, dues aux catastrophes naturelles, aux cybermenaces et aux situations géopolitiques. Le secteur de la défense exige des communications sécurisées pour ses fonctions de commandement et de contrôle, tandis que le secteur civil a besoin de capacités de communication déployables en cas d'urgence. Ce facteur contribue à l'augmentation de la demande en terminaux portables, modems sécurisés, capacités en bande X et gestion de réseau renforcée.
Tendances futures du marché des systèmes de communication par satellite
Intégration de services directs sur l'appareil
L'évolution du marché des systèmes de communication par satellite s'orientera de plus en plus vers des services de communication directe avec les appareils, permettant de connecter téléphones, capteurs et terminaux compacts hors de portée des réseaux cellulaires. Les premiers cas d'usage concernent la messagerie d'urgence, la surveillance à distance et la sécurité publique, mais des modèles commerciaux plus larges se développeront à mesure que la coordination du spectre et la compatibilité des appareils s'amélioreront. Cette tendance influencera la conception des charges utiles, la planification des passerelles et le packaging des services. Les opérateurs capables d'intégrer des liaisons satellitaires aux réseaux de télécommunications bénéficieront d'un accès client renforcé.
Contrôle de réseau défini par logiciel
Les futurs systèmes satellitaires seront davantage axés sur le logiciel en matière de routage et d'attribution des faisceaux, ainsi que sur la gestion des services via le cloud. Les utilisateurs finaux exigeront une allocation dynamique de la bande passante entre les aéronefs, les navires, les sites énergétiques et les sites d'entreprises. Il sera donc nécessaire de disposer de modems intelligents, de terminaux interopérables, de fonctionnalités de sécurité et de plateformes de services adaptées aux applications. Les fournisseurs de matériel dont le logiciel est évolutif bénéficieront d'un avantage concurrentiel.
Opportunités du marché des systèmes de communication par satellite
Connectivité gérée pour les secteurs industriels
Les prévisions du marché des systèmes de communication par satellite indiquent un fort potentiel de connectivité gérée pour les secteurs de l'énergie, des mines, des services publics, du transport de marchandises et de l'agriculture. Ces acheteurs, souvent dépourvus d'expertise interne en matière de satellites, privilégient des offres groupées incluant terminaux, temps de communication, surveillance, installation et assistance. Les fournisseurs peuvent valoriser les comptes en associant la connectivité au suivi des actifs, à la maintenance prédictive et aux applications de sécurité des travailleurs sur le terrain. Les contrats les plus avantageux concerneront des réseaux multisites à longue durée de vie.
Modernisation du segment sol
L'amélioration des systèmes au sol représente un axe de croissance pour les fournisseurs de services LEO et multi-orbites, à mesure qu'ils développent leurs offres. Ces fournisseurs doivent concevoir des passerelles, des antennes, des modems, des téléports, des systèmes de cybersécurité et des plateformes de gestion de réseau afin de gérer l'activité accrue des satellites. Ils peuvent ainsi cibler les agences gouvernementales et les entreprises en quête d'un débit et d'options de routage plus performants. L'amélioration des systèmes au sol garantit également la fiabilité des services, les anciens systèmes étant incapables de gérer les variations de faisceaux et de fréquences.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -