
Mercato dei sistemi di comunicazione per satelite: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di comunicazione satellitare (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per offerta (soluzioni, servizi); componenti (ricevitori e trasmettitori, antenne, transponder, altri); tipo di sistema (fisso, portatile); utente finale (aerospaziale e difesa, governativo, commerciale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003308
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
67,84 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
170,85 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,81 %
Tasso di crescita
Mercato di riferimento
1.056,25 miliardi di dollari USA
(2026-2034)
Il mercato dei sistemi di comunicazione satellitare aveva un valore di 67,84 miliardi di dollari nel 2025 e si prevede che raggiungerà i 170,85 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,81% nel periodo 2026-2034. La domanda è in espansione poiché i collegamenti satellitari supportano l'accesso a banda larga, la connettività di emergenza, il monitoraggio delle risorse, l'aviazione, il settore marittimo, l'agricoltura, l'energia, i servizi di pubblica utilità, i trasporti, l'industria mineraria e le operazioni petrolifere e del gas.
Il Nord America continua a contribuire in modo significativo alle dimensioni del mercato dei sistemi di comunicazione satellitare grazie alle comunicazioni per la difesa, alla connettività remota aziendale, alla banda larga per l'aviazione e alla domanda del settore energetico. Si stima che la regione deterrà una quota di mercato del 35-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,0-10,7% nel periodo 2026-2034, sostenuta da forti investimenti nella produzione di satelliti, nei sistemi di terra e nei fornitori di servizi.
Analisi e approfondimenti sul mercato dei sistemi di comunicazione satellitare
- Nel 2025 il Nord America deterrà una quota di mercato compresa tra il 35% e il 38%, con una crescita annua composta (CAGR) del 10,0-10,7% tra il 2026 e il 2034, grazie agli aggiornamenti nei settori della difesa, dell'aviazione, dell'energia e delle comunicazioni aziendali.
- Nel 2025 gli Stati Uniti rappresenteranno l'80-84% del Nord America e cresceranno a un tasso annuo composto (CAGR) del 10,2-10,9% nel periodo 2026-2034 grazie agli investimenti nel settore delle comunicazioni satellitari (SATCOM) in ambito commerciale e militare.
- Nel 2025 l'Europa deterrà una quota di mercato compresa tra il 23% e il 26% e registrerà una crescita a un tasso annuo composto (CAGR) del 9,4-10,1% nel periodo 2026-2034, trainata da Regno Unito, Germania, Francia, Italia e Spagna.
- La regione Asia-Pacifico rappresenta una quota di mercato del 27-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'11,5-12,4% nel periodo 2026-2034, con Cina, India, Giappone, Corea del Sud e Australia a sostenere la domanda.
- Il segmento più ampio, quello dei servizi, detiene una quota di mercato del 56-60% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,9-11,6% nel periodo 2026-2034, grazie alla domanda ricorrente di connettività e di servizi di rete gestiti.
- Segmento in forte crescita: i satelliti in orbita terrestre bassa detengono una quota di mercato del 38-42% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 12,8-14,0% nel periodo 2026-2034, grazie all'espansione delle costellazioni a bassa latenza.
- Aziende chiave analizzate nel dettaglio: AvL Technologies, Inc., Cobham Limited, General Dynamics Corporation, L3Harris Technologies, Inc., Infosat Communications LP, Intellian Technologies Inc., Mitsubishi Electric Corporation, ST Engineering iDirect, Inc., Satcom Global Ltd. e Viasat, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è spostato dai collegamenti geostazionari fissi verso sistemi multi-orbita integrati che combinano terminali, servizi gestiti, gateway e controllo di rete definito dal software. I dati della Satellite Industry Association, che mostrano un dispiegamento di satelliti record nel 2025 e un aumento degli abbonati alla banda larga satellitare, confermano la maggiore domanda di apparecchiature e servizi generata dalla crescita delle costellazioni, dalla pianificazione diretta al dispositivo e dall'espansione dei ricavi delle reti terrestri.
La domanda futura sarà plasmata da una banda larga non ancora pienamente servita, da reti di difesa resilienti, da infrastrutture energetiche intelligenti e da corridoi di trasporto digitalizzati. I programmi spaziali emergenti in Asia e Medio Oriente stanno ampliando l'adozione di queste tecnologie, mentre il Nord America e l'Europa si concentrano su comunicazioni sicure e interoperabilità. I fornitori in grado di offrire servizi per l'intero ciclo di vita, terminali certificati e supporto multibanda saranno ben posizionati per una crescita a lungo termine.
Ambito del rapporto sul mercato dei sistemi di comunicazione satellitare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 67,84 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 170,85 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,81% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di comunicazione satellitare
La crescita del mercato dei sistemi di comunicazione satellitare è sostenuta dalle operazioni remote che necessitano di collegamenti voce, video, di posizionamento e dati affidabili al di là della copertura terrestre. Le attività nel settore energetico, le aziende agricole, i siti minerari, le imbarcazioni, i sistemi di trasporto aereo e le flotte di trasporto merci dipendono dalle comunicazioni satellitari per scopi di telemetria, sicurezza, navigazione e continuità operativa. La catena del valore nel settore delle comunicazioni satellitari è composta da operatori satellitari, fornitori di apparecchiature di terra, produttori di terminali satellitari, fornitori di servizi, integratori di sistemi, operatori di telecomunicazioni e proprietari di piattaforme specifiche per settore.
L'economia dell'offerta è influenzata dalla disponibilità di antenne, dalle capacità dei modem, dall'assegnazione delle frequenze, dal calendario di lancio dei satelliti in orbita, dalla realizzazione dei gateway e dalla convenienza economica dei servizi gestiti. Gli utenti delle comunicazioni satellitari sono più propensi a considerare le prestazioni complessive end-to-end piuttosto che acquistare singoli componenti. Tale approccio consente di generare entrate ricorrenti dai servizi.
L'analisi del mercato dei sistemi di comunicazione satellitare mostra una forte concorrenza in termini di apparecchiature, servizi, terminali, gateway e applicazioni verticali. Sia AvL Technologies, Inc. che Intellian Technologies Inc. si concentrano su antenne e terminali mobili, Cobham Limited e Satcom Global Ltd. offrono servizi per i settori marittimo, terrestre e aziendale, mentre General Dynamics Corporation e L3Harris Technologies, Inc. svolgono un ruolo significativo nelle comunicazioni sicure per missioni spaziali.
Le aree di investimento sono le seguenti: antenne a puntamento elettronico, accesso gestito ai satelliti in orbita terrestre bassa (LEO), modem multibanda, terminali trasportabili e orchestrazione dei servizi. Mitsubishi Electric Corporation è associata ai sistemi satellitari e alle capacità spaziali nazionali, ST Engineering iDirect, Inc. fornisce soluzioni di rete terrestre, Infosat Communications LP offre soluzioni di connettività aziendale e Viasat, Inc. migliora le comunicazioni a banda larga e quelle aeronautiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di comunicazione satellitare: approfondimenti strategici
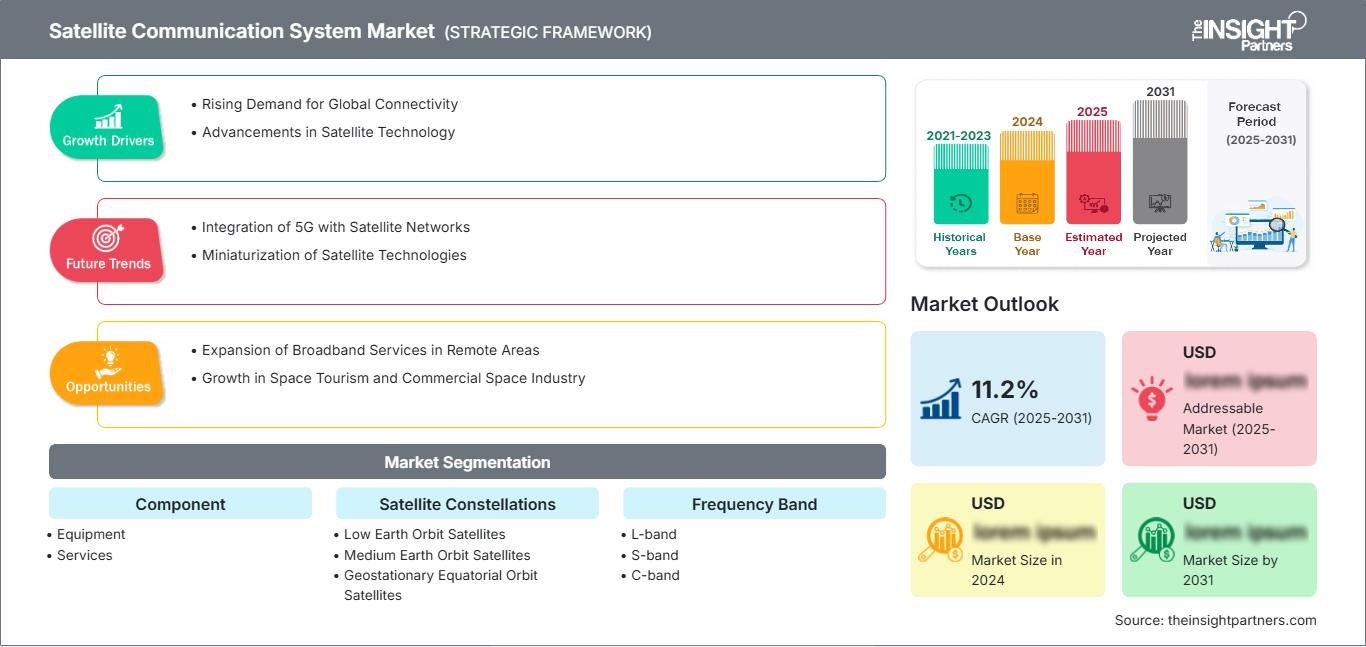
Approfondimenti regionali
Mercato dei sistemi di comunicazione satellitare in Nord America
Nel 2025, il Nord America deteneva una quota di mercato del 35-38% nel settore dei sistemi di comunicazione satellitare e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,0-10,7% nel periodo 2026-2034. La regione beneficia degli appalti per la difesa, della banda larga satellitare commerciale, della connettività aeronautica, delle operazioni energetiche e delle comunicazioni di emergenza. La forte attività di lancio e gli investimenti in apparecchiature di terra supportano terminali, servizi e reti gestite.
Le imprese utilizzano collegamenti satellitari per risorse distribuite, mentre gli acquirenti governativi pongono l'accento su reti sicure, resilienti e interoperabili. La presenza di General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc. e Viasat, Inc. rafforza la profondità dell'ecosistema. La domanda si sta orientando verso piani di servizio multi-orbita, antenne trasportabili, modem ad alta velocità e pacchetti di connettività predisposti per la sicurezza informatica.
Mercato dei sistemi di comunicazione satellitare statunitensi
Nel 2025 gli Stati Uniti rappresenteranno l'80-84% del Nord America e cresceranno a un tasso annuo composto (CAGR) del 10,2-10,9% fino al 2034. La modernizzazione della difesa, la banda larga per l'aviazione, la connettività nelle aree rurali, la continuità operativa e i servizi spaziali rappresentano i principali settori di domanda. Gli operatori commerciali e i programmi governativi mantengono attivo l'approvvigionamento di terminali utente, servizi di rete, gateway e comunicazioni per le missioni.
La presenza dell'azienda è forte grazie a General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc., Intellian Technologies Inc. e Viasat, Inc. Le tendenze applicative privilegiano le comunicazioni satellitari in movimento, le antenne di tracciamento multi-orbita, l'accesso LEO gestito, la pianificazione diretta al dispositivo e la continuità ibrida cellulare-satellite per la risposta alle emergenze, i siti energetici, l'aviazione commerciale, gli utenti marittimi e le reti aziendali.
Mercato europeo dei sistemi di comunicazione satellitare
Nel 2025 l'Europa detiene una quota di mercato compresa tra il 23% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,4-10,1% nel periodo 2026-2034. Il Regno Unito supporta i settori marittimo e delle comunicazioni sicure, la Germania contribuisce alla domanda industriale e della difesa, e la Francia rimane centrale per i servizi satellitari e la politica spaziale. Italia e Spagna aggiungono i requisiti di connettività per l'aviazione, i trasporti e le istituzioni governative.
Gli acquirenti europei pongono l'accento sulla capacità sovrana, l'affidabilità del servizio e l'uso regolamentato dello spettro. Cobham Limited fornisce alla regione importanti capacità di terminali e antenne, mentre i partner di servizio supportano utenti nei settori marittimo, energetico e governativo. La crescita è costante piuttosto che esplosiva perché le reti terrestri sono mature, ma la resilienza, la mobilità e i programmi satellitari istituzionali sostengono gli investimenti.
Mercato dei sistemi di comunicazione satellitare nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) detiene una quota di mercato compresa tra il 27% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,5-12,4% nel periodo 2026-2034. La Cina è leader grazie ai suoi ampi programmi satellitari, mentre l'India espande la connettività nelle aree rurali, la navigazione e le applicazioni governative. Giappone, Corea del Sud e Australia supportano i settori dell'elettronica ad alta affidabilità, delle comunicazioni per la difesa, dell'industria mineraria, dell'agricoltura e delle infrastrutture remote.
La domanda è sostenuta da servizi a banda larga in aree non ancora servite, rotte marittime, risposta alle emergenze, agricoltura intelligente e digitalizzazione industriale. Mitsubishi Electric Corporation e Intellian Technologies Inc. rafforzano le capacità regionali, mentre gli operatori locali espandono l'accesso ai servizi satellitari. L'area Asia-Pacifico è quella in più rapida crescita, poiché sia le lacune in termini di connettività sia le ambizioni spaziali nazionali sono in aumento.
Mercato dei sistemi di comunicazione satellitare in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 10,5-11,4% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono all'avanguardia nell'adozione di queste tecnologie grazie alle strategie spaziali nazionali, alle infrastrutture intelligenti, alla connettività per la difesa e alle operazioni energetiche. Il Sudafrica supporta le comunicazioni aziendali, l'industria mineraria, le trasmissioni radiotelevisive e la distribuzione regionale dei servizi.
Siti energetici, porti, rotte aeree, agenzie di emergenza e comunità remote necessitano di un accesso satellitare affidabile laddove le reti terrestri sono limitate. La dipendenza dalle importazioni crea opportunità per i partner con centri di assistenza locali, terminal riforniti e programmi di formazione. La crescita è trainata dagli Emirati Arabi Uniti e dall'Arabia Saudita, che vantano le maggiori capacità di investimento e i programmi infrastrutturali più solidi.
Analisi di segmentazione
Componente
La domanda di componenti nel mercato dei sistemi di comunicazione satellitare sta crescendo a un tasso annuo composto (CAGR) del 10,4-11,2% nel periodo 2026-2034. Le apparecchiature rimangono essenziali per antenne, modem, gateway e sistemi di alimentazione, mentre i servizi dominano i ricavi ricorrenti, poiché gli utenti prediligono la connettività gestita, i pacchetti di traffico dati, l'installazione, il monitoraggio della rete e l'assistenza tecnica.
- La domanda di apparecchiature è legata ad antenne, terminali, modem, router, gateway e sistemi di alimentazione necessari per l'implementazione, gli aggiornamenti e l'integrazione in applicazioni terrestri, marittime, aeree e a sito fisso.
- I servizi generano maggiori ricavi ricorrenti perché i clienti necessitano di larghezza di banda, gestione della rete, installazione, sicurezza informatica, manutenzione e supporto a livello di servizio per comunicazioni distribuite e mission-critical.
Costellazioni satellitari
La domanda di costellazioni satellitari sta crescendo a un tasso annuo composto (CAGR) dell'11,7-12,8% nel periodo 2026-2034. L'adozione dei satelliti LEO sta accelerando perché la minore latenza avvantaggia la banda larga e la mobilità, i satelliti MEO supportano la navigazione e il backhaul aziendale, e i satelliti GEO rimangono fondamentali per le trasmissioni, la copertura su vasta area e le consolidate comunicazioni ad alta capacità.
- I satelliti in orbita terrestre bassa rivestono un'importanza strategica per la banda larga a bassa latenza, le sperimentazioni dirette sui dispositivi, i servizi di mobilità e l'espansione della capacità basata sulle costellazioni, in ambito consumer, governativo e aziendale.
- I satelliti in orbita terrestre media supportano la navigazione, il backhaul resiliente e la connettività specializzata, dove una latenza inferiore rispetto ai satelliti geostazionari (GEO) e una copertura più ampia rispetto ai satelliti in orbita terrestre bassa (LEO) possono migliorare l'affidabilità del servizio.
- I satelliti geostazionari in orbita equatoriale rimangono preziosi per le trasmissioni radiotelevisive, la copertura marittima, la connettività aeronautica, la resilienza agli eventi meteorologici e i servizi a vasta area che richiedono un posizionamento orbitale fisso e stabile.
Banda di frequenza
La domanda di bande di frequenza crescerà a un tasso annuo composto (CAGR) del 10,1-10,9% nel periodo 2026-2034. La scelta della banda dipende dalla propagazione, dalla larghezza di banda, dalle dimensioni del terminale, dalla resistenza alle condizioni meteorologiche e dalla sicurezza della missione. Le bande Ku e Ka supportano servizi ad alta capacità, mentre le bande L e S rimangono importanti per la mobilità resiliente e le applicazioni a banda stretta.
- La banda L supporta connettività mobile affidabile, servizi di sicurezza, tracciamento e collegamenti a banda stretta dove la resistenza alle intemperie e le dimensioni ridotte dei terminali sono più importanti di una velocità di trasmissione dati molto elevata.
- La banda S viene utilizzata nelle applicazioni satellitari mobili, nella telemetria, nel tracciamento e in applicazioni governative specializzate, dove la propagazione bilanciata e la compatibilità dei dispositivi supportano la continuità operativa.
- La banda C rimane rilevante per le regioni tropicali, le trasmissioni radiotelevisive e i collegamenti fissi resilienti perché offre prestazioni migliori in caso di forti piogge rispetto alle alternative a frequenza più elevata.
- La banda X è strategicamente importante per gli utenti militari e governativi che necessitano di comunicazioni sicure, accesso protetto allo spettro e compatibilità con terminali specifici per la missione.
- La banda Ku è ampiamente utilizzata per i servizi marittimi, aeronautici, aziendali e VSAT perché offre un buon equilibrio tra dimensioni dell'antenna, capacità e copertura satellitare consolidata.
- La banda Ka consente la banda larga ad alta velocità, la connettività aeronautica e le reti gateway avanzate, sebbene sia necessaria un'attenta pianificazione per gestire l'attenuazione dovuta alla pioggia e la disponibilità del collegamento.
Verticale
La domanda di connettività verticale sta crescendo a un tasso annuo composto (CAGR) del 10,6-11,5% nel periodo 2026-2034. I settori dell'energia, dei trasporti, dell'industria mineraria, del petrolio e del gas, dei servizi di pubblica utilità e dell'agricoltura utilizzano i collegamenti satellitari per connettere risorse remote, ridurre i tempi di inattività, migliorare la sicurezza e supportare l'automazione laddove la copertura terrestre non è disponibile o è insufficiente.
- Gli utenti del settore energetico e delle utility necessitano di collegamenti satellitari per le infrastrutture di rete, le sottostazioni, gli impianti di energia rinnovabile, i gasdotti e le squadre sul campo, dove il monitoraggio remoto e la continuità operativa migliorano la resilienza delle operazioni.
- La domanda di trasporto e merci è supportata dal monitoraggio delle flotte, dalla connettività marittima, dalle operazioni ferroviarie, dalla banda larga per l'aviazione e dalla visibilità logistica lungo le rotte transfrontaliere e offshore.
- Le attività minerarie e quelle legate al petrolio e al gas si affidano alle comunicazioni satellitari per la sicurezza dei lavoratori, i siti di perforazione, il monitoraggio della produzione, la gestione delle emergenze e i dati operativi in ambienti remoti.
- In agricoltura, la connettività satellitare viene utilizzata per l'agricoltura di precisione, il controllo dell'irrigazione, il monitoraggio meteorologico, il tracciamento dei macchinari e la banda larga nelle zone rurali, dove la copertura cellulare rimane limitata.
Panoramica dell'opportunità
|
Verticale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ente per l'energia e i servizi pubblici |
Alto |
Resilienza della rete |
Scalatura |
|
Trasporto e merci |
Alto |
Visibilità della flotta |
Maturo |
|
Attività minerarie e petrolifere e del gas |
Mezzo |
Operazioni a distanza |
Maturo |
|
Agricoltura |
Mezzo |
Agricoltura di precisione |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei sistemi di comunicazione satellitare.
Espansione della connettività multi-orbita
La tendenza verso la connettività multiorbitale è in crescita perché consente di combinare i vantaggi delle orbite GEO, MEO e LEO in un unico concetto di servizio. Ciò contribuisce a soddisfare le esigenze di clienti nei settori aeronautico, marittimo, aziendale, dei servizi di emergenza e governativo che non vogliono dipendere da una sola orbita. L'effetto di questo cambiamento è evidente nell'aumento della domanda di antenne di tracciamento, modem intelligenti, gateway e orchestrazione dei servizi.
Crescente necessità di comunicazioni per risorse remote
I settori dell'energia, dell'industria mineraria, dell'agricoltura, dei servizi di pubblica utilità e della logistica stanno sempre più interconnettendo le proprie risorse remote tramite tecnologie satellitari al fine di ottenere una migliore visibilità, maggiore sicurezza e tempi di attività più rapidi. Grazie alle soluzioni satellitari, gli operatori possono monitorare i propri macchinari, gestire la forza lavoro sul campo e inviare dati anche in aree prive di connettività cellulare o in fibra ottica. Questa tecnologia consente la manutenzione ordinaria, la comunicazione machine-to-machine, l'Internet delle cose (IoT) e l'utilizzo di terminali di livello industriale.
Richiesta governativa di reti resilienti
La spesa delle organizzazioni governative per le comunicazioni satellitari è in aumento a causa delle vulnerabilità delle reti di comunicazione terrestri, causate da disastri naturali, minacce informatiche e situazioni geopolitiche. Il settore della difesa necessita di comunicazioni sicure per le proprie funzioni di comando e controllo, mentre il settore civile richiede capacità di comunicazione dispiegabili in situazioni di emergenza. Questo è uno dei fattori che incrementa la domanda di terminali portatili, modem sicuri, funzionalità in banda X e una gestione di rete più robusta.
Tendenze future del mercato dei sistemi di comunicazione satellitare
Integrazione del servizio direttamente sul dispositivo
Le tendenze del mercato dei sistemi di comunicazione satellitare includeranno sempre più servizi direct-to-dispositivo che collegano telefoni, sensori e terminali compatti al di fuori della copertura cellulare. I primi casi d'uso si concentreranno sulla messaggistica di emergenza, il monitoraggio remoto e la sicurezza pubblica, ma modelli commerciali più ampi seguiranno con la maturazione del coordinamento dello spettro e della compatibilità dei dispositivi. Questa tendenza influenzerà la progettazione del carico utile, la pianificazione dei gateway e l'offerta di servizi. Gli operatori in grado di integrare i collegamenti satellitari con le reti di telecomunicazione otterranno un accesso più ampio ai clienti.
Controllo di rete definito dal software
I futuri sistemi satellitari saranno sempre più definiti via software in termini di routing e allocazione del fascio, nonché di gestione dei servizi basata sul cloud. Gli utenti finali richiederanno un'allocazione dinamica della larghezza di banda tra aeromobili, navi, impianti energetici e sedi aziendali. Sarà quindi necessario disporre di modem intelligenti, terminali interoperabili, funzionalità di sicurezza e piattaforme di servizio compatibili con le applicazioni. I fornitori di hardware con software aggiornabile avranno un vantaggio competitivo.
Opportunità di mercato per i sistemi di comunicazione satellitare
Connettività gestita per settori industriali verticali
Le previsioni di mercato per i sistemi di comunicazione satellitare indicano una forte opportunità nella connettività gestita per utenti nei settori dell'energia, dell'industria mineraria, delle utility, del trasporto merci e dell'agricoltura. Questi acquirenti spesso non dispongono di competenze interne in materia di satelliti e preferiscono pacchetti di servizi che includano terminali, tempo di trasmissione, monitoraggio, installazione e supporto. I fornitori possono aumentare il valore dei clienti integrando la connettività con applicazioni per il tracciamento degli asset, la manutenzione predittiva e la sicurezza dei lavoratori sul campo. I contratti più interessanti riguarderanno reti multi-sito con una lunga durata operativa.
Ammodernamento del segmento terrestre
Il miglioramento dei sistemi di terra sta diventando un'area di crescita per i fornitori di capacità LEO e multi-orbita, man mano che espandono i propri servizi. I fornitori devono sviluppare gateway, antenne, modem, teleporti, sistemi di sicurezza informatica e piattaforme di gestione della rete per far fronte alla crescente attività dei satelliti. I fornitori possono rivolgersi ad agenzie governative e aziende alla ricerca di maggiore velocità di trasmissione e opzioni di routing. Il miglioramento dei sistemi di terra garantisce inoltre l'affidabilità dei servizi, data l'incapacità dei sistemi di terra più datati di gestire fasci e frequenze variabili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -