
Markt für Satellitenkommunikation System: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Satellitenkommunikationssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Angebot (Lösungen, Dienstleistungen); Komponenten (Empfänger und Sender, Antennen, Transponder, Sonstige); Systemtyp (stationär, tragbar); Endnutzer (Luft- und Raumfahrt, Verteidigung, Regierung, kommerziell, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003308
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
67,84 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
170,85 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
10,81 %
Wachstumsrate
Adressierbarer Markt
1.056,25 Mrd. US-Dollar
(2026–2034)
Der Markt für Satellitenkommunikationssysteme wurde im Jahr 2025 auf 67,84 Milliarden US-Dollar geschätzt und soll bis 2034 auf 170,85 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,81 % im Zeitraum 2026–2034 entspricht. Die Nachfrage steigt, da Satellitenverbindungen Breitbandzugang, Notfallverbindungen, Anlagenüberwachung, Luftfahrt, Schifffahrt, Landwirtschaft, Energieversorgung, Transport, Bergbau sowie Öl- und Gasförderung unterstützen.
Nordamerika bleibt aufgrund der Nachfrage aus den Bereichen Verteidigungskommunikation, Fernverbindungen für Unternehmen, Breitbandinternet für die Luftfahrt und Energiewirtschaft ein wichtiger Marktteilnehmer im Bereich Satellitenkommunikationssysteme. Die Region wird voraussichtlich im Jahr 2025 einen Marktanteil von 35–38 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,7 % wachsen. Unterstützt wird dieses Wachstum durch starke Investitionen in die Satellitenfertigung, Bodensysteme und Serviceanbieter.
Marktanalyse und Einblicke zu Satellitenkommunikationssystemen
- Nordamerika wird im Jahr 2025 einen Marktanteil von 35–38 % erreichen und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,7 %, unterstützt durch Modernisierungen in den Bereichen Verteidigung, Luftfahrt, Energie und Unternehmenskommunikation.
- Die USA werden im Jahr 2025 einen Anteil von 80–84 % an Nordamerika haben und wachsen aufgrund von Investitionen in kommerzielle und militärische Satellitenkommunikationssysteme im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–10,9 %.
- Europa wird im Jahr 2025 einen Marktanteil von 23–26 % erreichen und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,1 %, angeführt von Großbritannien, Deutschland, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von 27–30 % erreichen und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,4 %, wobei China, Indien, Japan, Südkorea und Australien die Nachfrage stützen.
- Größtes Segment: Dienstleistungen halten im Jahr 2025 einen Marktanteil von 56–60 % und wachsen aufgrund der wiederkehrenden Nachfrage nach Konnektivität und verwalteten Netzwerken im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,9–11,6 %.
- Wachstumsstarkes Segment: Satelliten in niedriger Erdumlaufbahn halten im Jahr 2025 einen Marktanteil von 38–42 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–14,0 %, da Konstellationen mit niedriger Latenz skaliert werden.
- Detaillierte Analyse der wichtigsten Unternehmen: AvL Technologies, Inc., Cobham Limited, General Dynamics Corporation, L3Harris Technologies, Inc., Infosat Communications LP, Intellian Technologies Inc., Mitsubishi Electric Corporation, ST Engineering iDirect, Inc., Satcom Global Ltd. und Viasat, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von festen geostationären Verbindungen hin zu integrierten Multi-Orbit-Systemen verlagert, die Terminals, Managed Services, Gateways und softwaredefinierte Netzwerksteuerung kombinieren. Daten der Satellite Industry Association, die für 2025 einen Rekord bei der Satelliteninstallation und eine höhere Anzahl von Satelliten-Breitbandabonnenten prognostizieren, bestätigen die stärkere Nachfrage nach Ausrüstung und Dienstleistungen, die durch das Wachstum der Satellitenkonstellation, die Planung von Direktanschlüssen an Endgeräte und die steigenden Einnahmen aus dem Bodennetz generiert wird.
Die zukünftige Nachfrage wird von unzureichender Breitbandversorgung, robusten Verteidigungsnetzen, intelligenten Energieanlagen und digitalisierten Transportkorridoren geprägt sein. Aufstrebende Raumfahrtprogramme in Asien und dem Nahen Osten fördern die Verbreitung dieser Technologien, während Nordamerika und Europa den Fokus auf sichere Kommunikation und Interoperabilität legen. Anbieter, die umfassende Serviceleistungen über den gesamten Produktlebenszyklus, zertifizierte Endgeräte und Multiband-Unterstützung bereitstellen können, werden sich langfristiges Wachstum sichern.
Berichtsumfang zum Markt für Satellitenkommunikationssysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 67,84 Milliarden US-Dollar |
| Marktgröße bis 2034 | 170,85 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,81 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Satellitenkommunikationssysteme
Das Wachstum des Marktes für Satellitenkommunikationssysteme wird durch den Bedarf an zuverlässigen Sprach-, Video-, Positions- und Datenverbindungen jenseits der terrestrischen Abdeckung unterstützt. Energieanlagen, landwirtschaftliche Betriebe, Bergwerke, Schiffe, Luftverkehrssysteme und Frachtflotten sind für Telemetrie, Sicherheit, Navigation und Betriebskontinuität auf Satellitenkommunikation angewiesen. Die Wertschöpfungskette der Satellitenkommunikation umfasst Satellitenbetreiber, Anbieter von Bodenstationen, Hersteller von Satellitenterminals, Dienstanbieter, Systemintegratoren, Telekommunikationsbetreiber und Betreiber branchenspezifischer Plattformen.
Die Angebotsökonomie wird durch die Verfügbarkeit von Antennen, Modemkapazitäten, Frequenzzuweisung, den Zeitplan für Satellitenstarts, die Einrichtung von Gateways und die Wirtschaftlichkeit von Managed Services bestimmt. Nutzer von Satellitenkommunikation betrachten eher die Gesamtleistung als den Kauf einzelner Komponenten. Dieser Ansatz ermöglicht die Generierung wiederkehrender Serviceeinnahmen.
Die Marktanalyse für Satellitenkommunikationssysteme zeigt einen Wettbewerb in den Bereichen Ausrüstung, Dienstleistungen, Endgeräte, Gateways und vertikale Anwendungen. AvL Technologies, Inc. und Intellian Technologies Inc. konzentrieren sich auf Antennen und mobile Endgeräte, Cobham Limited und Satcom Global Ltd. bieten Dienstleistungen für die Schifffahrt, Landstreitkräfte und Unternehmen an, während General Dynamics Corporation und L3Harris Technologies, Inc. eine bedeutende Rolle im Bereich sicherer Missionskommunikation spielen.
Investitionsbereiche sind: elektronisch gesteuerte Antennen, verwalteter Zugang zum erdnahen Orbit (LEO), Multiband-Modems, mobile Endgeräte und Service-Orchestrierung. Die Mitsubishi Electric Corporation ist im Bereich Satellitensysteme und nationale Raumfahrtkapazitäten tätig, ST Engineering iDirect, Inc. bietet Lösungen für Bodennetzwerke, Infosat Communications LP liefert Lösungen für die Unternehmensvernetzung und Viasat, Inc. verbessert die Breitband- und Luftfahrtkommunikation.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Satellitenkommunikationssysteme: Strategische Einblicke
Regionale Einblicke
Markt für Satellitenkommunikationssysteme in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 35–38 % am Satellitenkommunikationssystem halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,7 % wachsen. Die Region profitiert von der Beschaffung im Verteidigungsbereich, kommerziellem Satellitenbreitband, Konnektivität für die Luftfahrt, Energieprojekten und Notfallkommunikation. Starke Startaktivitäten und Investitionen in Bodenausrüstung unterstützen Terminals, Dienste und verwaltete Netzwerke.
Unternehmen nutzen Satellitenverbindungen für verteilte Anlagen, während öffentliche Auftraggeber Wert auf sichere, ausfallsichere und interoperable Netzwerke legen. Die Präsenz von General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc. und Viasat, Inc. stärkt die Tiefe des Ökosystems. Die Nachfrage verlagert sich hin zu Multi-Orbit-Diensten, transportablen Antennen, Modems mit höherem Durchsatz und Cybersicherheit gewährleistenden Konnektivitätspaketen.
US-Markt für Satellitenkommunikationssysteme
Die USA repräsentieren 2025 80–84 % Nordamerikas und wachsen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–10,9 %. Die Modernisierung der Verteidigung, Breitbandausbau in der Luftfahrt, ländliche Vernetzung, Geschäftskontinuität und weltraumgestützte Dienste stellen die wichtigsten Nachfragezentren dar. Kommerzielle Betreiber und staatliche Programme sorgen für eine kontinuierliche Beschaffung von Endgeräten, Netzwerkdiensten, Gateways und Missionskommunikation.
Die starke Präsenz des Unternehmens wird durch General Dynamics Corporation, L3Harris Technologies, Inc., AvL Technologies, Inc., Intellian Technologies Inc. und Viasat, Inc. erreicht. Anwendungstrends begünstigen SATCOM-on-the-move, Multi-Orbit-Tracking-Antennen, Managed LEO Access, Direct-to-Device Planning und hybride Mobilfunk-Satelliten-Kontinuität für Notfalleinsätze, Energieanlagen, die kommerzielle Luftfahrt, maritime Nutzer und Unternehmensnetzwerke.
Markt für Satellitenkommunikationssysteme in Europa
Europa wird 2025 einen Marktanteil von 23–26 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,1 % wachsen. Großbritannien unterstützt die maritime und sichere Kommunikation, Deutschland trägt zur Nachfrage im Industrie- und Verteidigungsbereich bei, und Frankreich bleibt ein zentraler Akteur im Bereich Satellitendienste und Weltraumpolitik. Italien und Spanien decken den Bedarf an Konnektivität in den Bereichen Luftfahrt, Transport und Regierung ab.
Europäische Käufer legen Wert auf Souveränität, Zuverlässigkeit und regulierte Frequenznutzung. Cobham Limited bietet der Region wichtige Terminal- und Antennenkapazitäten, während Servicepartner die Bereiche Schifffahrt, Energie und Regierung unterstützen. Das Wachstum verläuft stetig statt explosionsartig, da die terrestrischen Netze ausgereift sind. Resilienz, Mobilität und institutionelle Satellitenprogramme sichern jedoch die Investitionen.
Markt für Satellitenkommunikationssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 27–30 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,4 % wachsen. China ist mit seinen großen Satellitenprogrammen führend, während Indien die Konnektivität im ländlichen Raum, Navigation und Regierungsanwendungen ausbaut. Japan, Südkorea und Australien fördern hochzuverlässige Elektronik, Verteidigungskommunikation, Bergbau, Landwirtschaft und Infrastruktur in abgelegenen Gebieten.
Die Nachfrage wird durch unzureichende Breitbandversorgung, Schifffahrtsrouten, Katastrophenschutz, intelligente Landwirtschaft und die Digitalisierung der Industrie gestützt. Mitsubishi Electric Corporation und Intellian Technologies Inc. stärken die regionalen Kapazitäten, während lokale Betreiber den Zugang zu Satellitendiensten ausbauen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, da sowohl die Lücken in der Konnektivität als auch die nationalen Raumfahrtambitionen zunehmen.
Markt für Satellitenkommunikationssysteme im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,5–11,4 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind Vorreiter bei der Einführung dieser Technologien durch nationale Weltraumstrategien, intelligente Infrastruktur, Verteidigungsvernetzung und Energieprojekte. Südafrika unterstützt Unternehmenskommunikation, Bergbau, Rundfunk und die regionale Verteilung von Dienstleistungen.
Energieanlagen, Häfen, Flugrouten, Notfalldienste und abgelegene Gemeinden benötigen zuverlässigen Satellitenzugang, wo terrestrische Netze nur begrenzt verfügbar sind. Die Importabhängigkeit eröffnet Chancen für Partner mit lokalen Servicezentren, gut ausgestatteten Terminals und Schulungsangeboten. Das Wachstum wird von den Vereinigten Arabischen Emiraten und Saudi-Arabien getragen, da dort die Investitionskapazität und die Infrastrukturprogramme am stärksten ausgeprägt sind.
Segmentierungsanalyse
Komponente
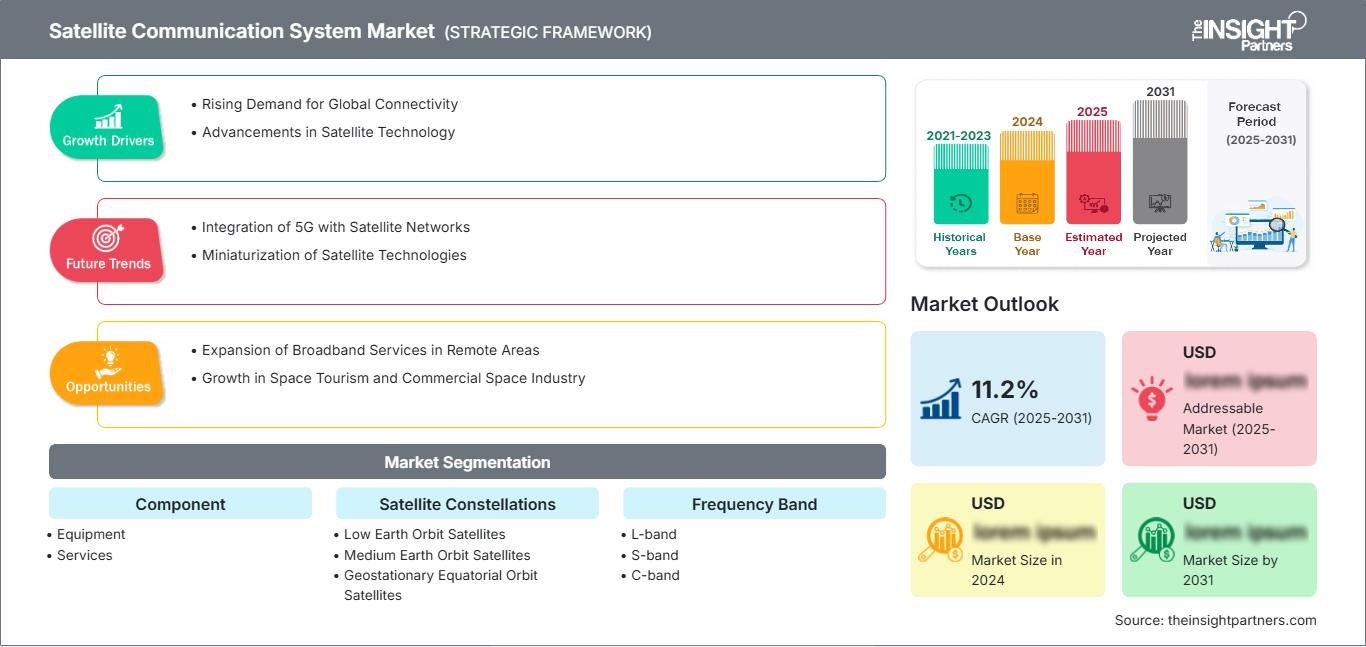
Component demand within the satellite communication system market scope is growing at a CAGR of 10.4–11.2% during 2026–2034. Equipment remains essential for antennas, modems, gateways, and power systems, while services dominate recurring revenue as users prefer managed connectivity, airtime packages, installation, network monitoring, and technical support.
- Equipment demand is tied to antennas, terminals, modems, routers, gateways, and power systems required for deployment, upgrades, and integration across land, maritime, air, and fixed-site applications.
- Services generate higher recurring revenue because customers need bandwidth, network management, installation, cybersecurity, maintenance, and service-level support for distributed and mission-critical communications.
Satellite Constellations
Satellite Constellations demand is growing at a CAGR of 11.7–12.8% during 2026–2034. LEO adoption is accelerating because lower latency benefits broadband and mobility, MEO supports navigation and enterprise backhaul, and GEO remains critical for broadcast, wide-area coverage, and established high-capacity communications.
- Low Earth Orbit Satellites are strategically important for low-latency broadband, direct-to-device trials, mobility services, and constellation-based capacity expansion across consumer, government, and enterprise applications.
- Medium Earth Orbit Satellites support navigation, resilient backhaul, and specialized connectivity where lower latency than GEO and broader coverage than LEO can improve service reliability.
- Geostationary Equatorial Orbit Satellites remain valuable for broadcasting, maritime coverage, aviation connectivity, weather resilience, and wide-area services requiring stable fixed orbital positioning.
Frequency Band
Frequency Band demand is growing at a CAGR of 10.1–10.9% during 2026–2034. Band selection depends on propagation, bandwidth, terminal size, weather resilience, and mission security. Ku-band and Ka-band support high-capacity services, while L-band and S-band remain important for resilient mobility and narrowband applications.
- L-band supports reliable mobile connectivity, safety services, tracking, and narrowband links where weather resilience and small terminals are more important than very high throughput.
- S-band is used in mobile satellite, telemetry, tracking, and specialized government applications where balanced propagation and device compatibility support operational continuity.
- C-band remains relevant for tropical regions, broadcasting, and resilient fixed links because it performs better in heavy rain than higher-frequency alternatives.
- X-band is strategically important for military and government users that need secure communications, protected spectrum access, and mission-specific terminal compatibility.
- Das Ku-Band wird aufgrund seiner Ausgewogenheit zwischen Antennengröße, Kapazität und etablierter Satellitenabdeckung häufig für die Bereiche Schifffahrt, Luftfahrt, Unternehmen und VSAT-Dienste eingesetzt.
- Das Ka-Band ermöglicht Breitbandinternet mit hohem Durchsatz, Konnektivität für die Luftfahrt und fortschrittliche Gateway-Netzwerke, allerdings ist eine sorgfältige Planung erforderlich, um die Dämpfung durch Regen und die Verfügbarkeit der Verbindungen zu gewährleisten.
Vertikal
Die vertikale Nachfrage wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,5 %. Energie, Transport, Bergbau, Öl und Gas, Versorgungsunternehmen und Landwirtschaft nutzen Satellitenverbindungen, um entfernte Anlagen zu verbinden, Ausfallzeiten zu reduzieren, die Sicherheit zu verbessern und die Automatisierung zu unterstützen, wo terrestrische Abdeckung nicht verfügbar oder unzureichend ist.
- Nutzer von Energie- und Versorgungsleistungen benötigen Satellitenverbindungen für Netzanlagen, Umspannwerke, Anlagen zur Erzeugung erneuerbarer Energien, Pipelines und Außendienstteams, wo Fernüberwachung und -kontinuität die Betriebssicherheit verbessern.
- Die Nachfrage nach Transport und Fracht wird durch Flottenverfolgung, maritime Konnektivität, Bahnbetrieb, Breitbandinternet für die Luftfahrt und Transparenz der Logistik über grenzüberschreitende und Offshore-Routen hinweg unterstützt.
- Bergbau- und Öl- und Gasförderanlagen sind auf Satellitenkommunikation angewiesen, um die Sicherheit der Arbeiter zu gewährleisten, Bohrstellen zu überwachen, die Produktion zu kontrollieren, auf Notfälle zu reagieren und Betriebsdaten in abgelegenen Gebieten zu erfassen.
- In der Landwirtschaft werden Satellitenverbindungen für Präzisionslandwirtschaft, Bewässerungssteuerung, Wetterüberwachung, Maschinenverfolgung und ländliches Breitband eingesetzt, wo die Mobilfunkabdeckung nach wie vor begrenzt ist.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Energie und Versorgung |
Hoch |
Netzresilienz |
Skalierung |
|
Transport und Fracht |
Hoch |
Flottentransparenz |
Reifen |
|
Bergbau und Öl und Gas |
Medium |
Fernbetrieb |
Reifen |
|
Landwirtschaft |
Medium |
Präzisionslandwirtschaft |
Skalierung |
Markttreiber und Wirkungsanalyse für Satellitenkommunikationssysteme
Erweiterung der Multi-Orbit-Konnektivität
Der Trend zur Multi-Orbital-Konnektivität gewinnt an Bedeutung, da er die Vorteile von GEO, MEO und LEO in einem einzigen Servicekonzept vereint. Dies trägt dazu bei, die Bedürfnisse von Kunden aus den Bereichen Luftfahrt, Schifffahrt, Unternehmen, Rettungsdienste und Regierung zu erfüllen, die nicht von einer einzigen Umlaufbahn abhängig sein möchten. Die Auswirkungen dieses Wandels zeigen sich in der gestiegenen Nachfrage nach Tracking-Antennen, intelligenten Modems, Gateways und der Orchestrierung von Diensten.
Steigender Bedarf an Fernkommunikation von Anlagen
Die Energie-, Bergbau-, Landwirtschafts-, Versorgungs- und Logistikbranche vernetzt ihre Anlagen zunehmend per Satellit, um bessere Transparenz, erhöhte Sicherheit und maximale Verfügbarkeit zu gewährleisten. Mit Satellitenlösungen können Betreiber ihre Maschinen überwachen, ihre Außendienstmitarbeiter koordinieren und Daten auch dort übertragen, wo keine Mobilfunk- oder Glasfaserverbindung besteht. Die Technologie ermöglicht regelmäßige Wartung, die Kommunikation zwischen Maschinen, das Internet der Dinge (IoT) und industrielle Terminals.
Regierungsnachfrage nach resilienten Netzen
Aufgrund der Anfälligkeit bodengebundener Kommunikationsnetze durch Naturkatastrophen, Cyberangriffe und geopolitische Krisen steigen die Ausgaben staatlicher Organisationen für Satellitenkommunikation. Der Verteidigungssektor benötigt sichere Kommunikationssysteme für seine Führungs- und Kontrollfunktionen, während der zivile Sektor in Notfallsituationen mobile Kommunikationskapazitäten benötigt. Dies ist ein Faktor, der die Nachfrage nach tragbaren Endgeräten, sicheren Modems, X-Band-Fähigkeiten und robustem Netzwerkmanagement erhöht.
Markt für Satellitenkommunikationssysteme: Zukunftstrends
Direkte Serviceintegration auf dem Gerät
Die Marktentwicklung im Bereich Satellitenkommunikationssysteme wird zunehmend Direktzugriffsdienste auf Endgeräte umfassen, die Telefone, Sensoren und kompakte Endgeräte außerhalb der Mobilfunkabdeckung verbinden. Erste Anwendungsfälle konzentrieren sich auf Notfallbenachrichtigungen, Fernüberwachung und öffentliche Sicherheit, doch mit zunehmender Reife der Spektrumkoordination und Gerätekompatibilität werden breitere Geschäftsmodelle folgen. Dieser Trend wird sich auf Nutzlastdesign, Gateway-Planung und Servicepaketierung auswirken. Betreiber, die Satellitenverbindungen in Telekommunikationsnetze integrieren können, werden einen besseren Kundenzugang erhalten.
Softwaredefinierte Netzwerksteuerung
Zukünftige Satellitensysteme werden hinsichtlich Routing und Strahlzuweisung sowie der Verwaltung von Diensten stärker softwaredefiniert sein. Endnutzer benötigen eine dynamische Bandbreitenzuweisung zwischen Flugzeugen, Schiffen, Energieanlagen und Unternehmensstandorten. Daher besteht Bedarf an intelligenten Modems, interoperablen Terminals, Sicherheitsfunktionen und anwendungsorientierten Serviceplattformen. Hardwareanbieter mit upgradefähiger Software werden sich einen Wettbewerbsvorteil verschaffen.
Marktchancen für Satellitenkommunikationssysteme
Managed Connectivity für industrielle Branchen
Die Marktprognosen für Satellitenkommunikationssysteme deuten auf ein großes Potenzial im Bereich Managed Connectivity für Anwender aus den Bereichen Energie, Bergbau, Versorgung, Güterverkehr und Landwirtschaft hin. Diesen Kunden fehlt häufig internes Satelliten-Know-how, weshalb sie Servicepakete bevorzugen, die Terminals, Sendezeit, Überwachung, Installation und Support umfassen. Anbieter können den Kundennutzen steigern, indem sie die Konnektivität mit Anwendungen für Anlagenverfolgung, vorausschauende Wartung und Arbeitssicherheit im Außendienst verknüpfen. Besonders attraktiv sind Verträge für standortübergreifende Netzwerke mit langer Betriebsdauer.
Modernisierung des Bodensegments
Die Verbesserung von Bodensystemen wird für Anbieter von LEO- und Multi-Orbit-Kapazitäten zu einem Wachstumsfeld, da diese ihre Dienste ausbauen. Um die erhöhte Aktivität der Satelliten zu bewältigen, müssen die Anbieter Gateways, Antennen, Modems, Teleports, Cybersicherheitssysteme und Netzwerkmanagementplattformen entwickeln. Sie können sich an Regierungsbehörden und Unternehmen wenden, die höhere Durchsatzraten und erweiterte Routing-Optionen benötigen. Verbesserungen der Bodensysteme gewährleisten zudem die Zuverlässigkeit der Dienste, da ältere Systeme nicht in der Lage sind, wechselnde Strahlrichtungen und Frequenzen zu verarbeiten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -