
Mercado de spools de tubería: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de carretes de tubería y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (tubería simple, tubería doble); aplicación (en tierra, en alta mar) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008042
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
1.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.280 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,29 %
Índice de crecimiento
Mercado potencial
16.800 millones de dólares estadounidenses
(2026-2034)
El mercado de carretes de tubería abarca los equipos utilizados para soportar, sellar y suspender las tuberías dentro de los conjuntos de cabezales de pozo durante las operaciones de perforación, terminación, producción y reacondicionamiento. El mercado global se valoró en 1430 millones de dólares estadounidenses en 2025 y se prevé que alcance los 2280 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,29 % durante el período 2026-2034. La demanda está determinada por la actividad de construcción de pozos, la intervención en yacimientos maduros, los requisitos de gestión de la presión y el despliegue continuo de sistemas de cabezales de pozo diseñados a medida en activos terrestres y marinos.
América del Norte sigue siendo un importante centro de demanda, ya que el desarrollo de yacimientos no convencionales, el mantenimiento de pozos, la actividad de terminación y la sustitución de equipos de cabezal de pozo instalados mantienen las necesidades de suministro. Se prevé que el mercado regional de carretes de tubería crezca a una tasa compuesta anual de aproximadamente el 5 % hasta 2034, impulsado por los programas activos de perforación e intervención, el elevado número de pozos instalados y la demanda de equipos con capacidad de presión adecuados para configuraciones de terminación complejas. Los proveedores también hacen hincapié en la fiabilidad, la reducción del tiempo de instalación y la compatibilidad con arquitecturas de control de pozos cada vez más sofisticadas.
Análisis y perspectivas del mercado de carretes de tubería
Perspectivas regionales
- América del Norte: ~39% de la cuota de mercado mundial de carretes de tubería en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: América del Norte ostenta la posición regional más importante debido a su extensa base de pozos productores, operaciones no convencionales activas, un ecosistema de servicios de pozos consolidado y una demanda establecida de equipos estandarizados y de alta presión para cabezales de pozo. Las actividades de reemplazo e intervención respaldan aún más la demanda recurrente.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~5 % de CAGR hasta 2034. Posición en el mercado: EE. UU. representa el principal centro de demanda de Norteamérica, respaldado por el desarrollo de petróleo de esquisto y de baja permeabilidad, la actividad de reacondicionamiento de pozos, los requisitos de control de presión y una amplia red de proveedores que presta servicios a cuencas terrestres y programas de terminación cada vez más complejos.
- Europa: ~24% del mercado global en 2025 | ~4% de CAGR hasta 2034. Posición en el mercado: Europa representa un mercado maduro caracterizado por la inversión selectiva en exploración y producción, la optimización de instalaciones existentes y la gestión de activos marinos. El Reino Unido y Noruega generan una fuerte demanda en el sector marino, mientras que Alemania, Francia, Italia y España contribuyen a través de aplicaciones industriales y energéticas especializadas.
- Asia Pacífico: ~23% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de mayor crecimiento, impulsada por la inversión en exploración y producción, la creciente producción nacional de energía, el desarrollo de yacimientos marinos y la modernización de la infraestructura de cabezales de pozo. China es el país líder en Asia Pacífico, con India y los productores del sudeste asiático aportando una demanda adicional.
Perspectivas del segmento
- En tierra: ~72% de participación en 2025 | ~5% de CAGR hasta 2034. Posición en el mercado: Las aplicaciones en tierra lideran porque los carretes de tubería se incorporan ampliamente a los sistemas de cabezales de pozo convencionales y no convencionales, mientras que las grandes poblaciones de pozos instalados generan requisitos recurrentes de reemplazo, terminación, reacondicionamiento y control de presión.
- Plataformas marinas: ~28% de participación en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: Las aplicaciones marinas tienen una perspectiva de mayor crecimiento porque los nuevos desarrollos submarinos y de plataformas requieren sistemas de control de presión diseñados para operar bajo condiciones ambientales y de carga exigentes, mientras que los activos marinos ya existentes requieren reemplazo e intervención orientados a la integridad.
Cobertura competitiva
CCSC Petroleum Equipment LTD CO., Delta Corporation, Integrated Equipment, Jiangsu Sanyi Petroleum Equipment Co., Ltd., JMP Petroleum Technologies, Inc., MSP/DRILEX, Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd., Weir PLC, TSC, UZTEL SA
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de componentes para cabezales de pozo se ha orientado cada vez más hacia la integridad de la presión, la modularidad, la seguridad operativa y la compatibilidad con las configuraciones de terminación en constante evolución. Los conjuntos de carretes para cabezales de pozo son interfaces que permiten la contención de la presión del sistema, así como la integración de componentes de suspensión y sellado de tuberías dentro del sistema del cabezal. Las mejoras en el diseño para presión nominal, los materiales utilizados, la precisión del mecanizado, la tecnología de sellado y la disponibilidad de sensores han aumentado la aplicabilidad de estos dispositivos en entornos de pozos complejos y de alta presión. Además, los sistemas digitales para cabezales de pozo, que integran sensores de presión y temperatura con sistemas de monitoreo y control remotos, minimizan la intervención manual durante las operaciones.
En cuanto a las perspectivas futuras, se prevé que aumente la diferenciación de las inversiones según la geografía y el tipo de pozo. Las oportunidades en Asia Pacífico incluyen desarrollos nacionales y exploraciones en alta mar, mientras que algunos países de Oriente Medio están invirtiendo en instalaciones de producción y en la modernización de yacimientos existentes. La demanda en Norteamérica dependerá en mayor medida de la intensidad de la perforación, las reparaciones y la actualización de la base instalada. Las normativas orientadas a la integridad de los pozos, la contención de la presión, la gestión de emisiones y la seguridad de los trabajadores incentivan a los productores a utilizar equipos con sistemas de sellado fiables y soluciones de fácil inspección. Esto genera un entorno competitivo basado en la ingeniería, la cualificación, la fiabilidad del suministro, la personalización y el soporte técnico.
Alcance del informe de mercado de carretes de tubería
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.280 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,29% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de carretes de tubería
La principal fuente de demanda de este equipo son las empresas de petróleo y gas, contratistas de perforación, proveedores de cabezales de pozo, expertos en terminación de pozos y empresas de servicios que necesitan equipos que les permitan suspender la tubería y mantener la integridad de la presión. La cadena de valor incluye procesos como el abastecimiento de materiales, forjado/fundición/mecanizado, tratamiento térmico, fabricación, ensamblaje de sellos, pruebas de presurización, certificación, distribución, instalación y servicio posventa. El diseño del equipo depende de su presión nominal, el diseño del orificio, la temperatura, el tamaño de la tubería de revestimiento y de producción, entre otros factores.
Los factores que influyen en la oferta del mercado de carretes de tubería incluyen la capacidad de fabricación, los procesos metalúrgicos, la experiencia en mecanizado, los estándares de cualificación y la capacidad de producción de equipos, en línea con los diseños específicos de cada operador. En general, los equipos estandarizados permiten una producción rentable, mientras que el diseño de equipos para operaciones de alta presión requiere un mayor control. Los plazos de entrega son cruciales, ya que los programas de terminación y reacondicionamiento de pozos se rigen por cronogramas estrictamente planificados. Por lo tanto, los fabricantes que cuentan con un sistema de control de calidad, inventario regional, servicios de ingeniería y servicio posventa tienen mayores probabilidades de satisfacer la demanda.
La competencia en el mercado de carretes de tubería está conformada por empresas de ingeniería globales, fabricantes de equipos especializados para cabezales de pozo, fabricantes regionales de equipos petroleros y fabricantes integrados de tecnología para campos petroleros. Delta Corporation, JMP Petroleum Technologies, MSP/DRILEX, UZTEL SA e Integrated Equipment operan en los mercados especializados de control de presión y equipos para cabezales de pozo, mientras que Jiangsu Sanyi Petroleum Equipment Co., Ltd., CCSC Petroleum Equipment LTD CO. y Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd. amplían su presencia en Asia en los sectores de ingeniería y fabricación. Weir PLC y TSC cuentan con operaciones industriales y en alta mar más amplias que podrían complementar los requisitos de los equipos para cabezales de pozo.
Las estrategias de inversión en el mercado de carretes de tubería se basan cada vez más en la cualificación de productos, la automatización de procesos de fabricación, soluciones de ingeniería personalizadas, monitorización digital y cobertura geográfica. Los operadores requieren equipos que simplifiquen la instalación y optimicen los intervalos de operación, mientras que los proveedores buscan mejorar la uniformidad de la fabricación y reducir los plazos de entrega. En consecuencia, la ventaja competitiva se está desplazando del mero suministro de componentes hacia soluciones técnicas integradas, servicios de ciclo de vida, capacidad de inspección y soluciones de ingeniería adaptadas a cada aplicación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de carretes de tubería: Perspectivas estratégicas
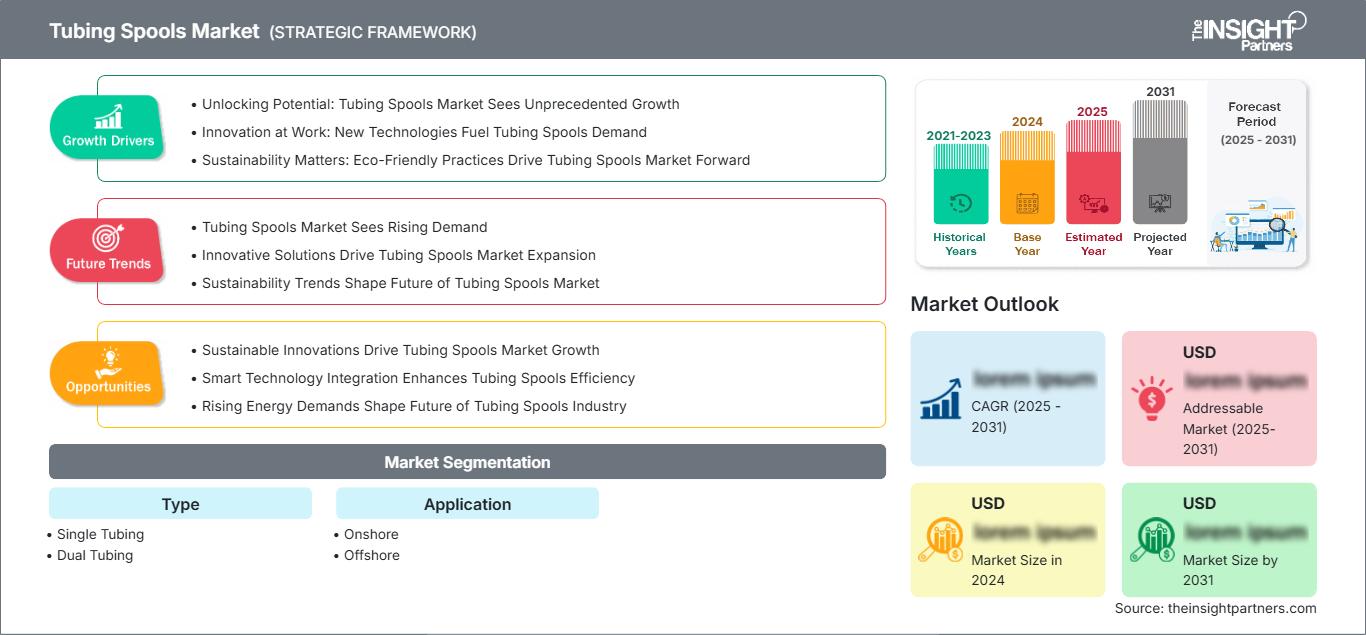
Perspectivas regionales
Mercado de carretes de tubería en Norteamérica
El pronóstico del mercado de carretes de tubería muestra que Norteamérica representó aproximadamente el 39 % del mercado global en 2025 y se proyecta que crecerá a una tasa compuesta anual de aproximadamente el 5 % hasta 2034. Esto incluye la presencia de un gran número de pozos productores, infraestructura de perforación y terminación, y operaciones de reacondicionamiento en curso. Por un lado, Estados Unidos es responsable de la mayor parte de la demanda, mientras que Canadá la respalda proporcionando producción convencional, infraestructura de arenas bituminosas y servicios para pozos. Además, la demanda no está impulsada únicamente por pozos nuevos, ya que los campos maduros requieren reemplazo de tuberías, reparaciones de cabezales de pozo, equipos de control de presión y equipos de intervención de pozos.
En lo que respecta a la oferta en el mercado de carretes de tubería, la región cuenta con un gran número de fabricantes de equipos para yacimientos petrolíferos, capacidades de mecanizado, distribuidores y centros de servicio consolidados. Además, los pozos no convencionales generan una mayor demanda de equipos con capacidad de presión y diseños de terminación que puedan operar en condiciones difíciles. Por último, los operadores buscan una instalación eficiente y equipos fiables, ya que el tiempo de inactividad puede afectar seriamente la rentabilidad del pozo. Hasta 2034, el mercado estará influenciado principalmente por las operaciones de perforación, refracturación, reacondicionamiento, mejora de la producción y sustitución de cabezales de pozo.
Mercado de carretes de tubería en EE. UU.
En 2025, Estados Unidos representó aproximadamente el 82 % de los ingresos del mercado norteamericano de carretes de tubería y se prevé que crezca a una tasa compuesta anual de aproximadamente el 5 % hasta 2034. Esta posición se debe a la magnitud de la extracción de petróleo y gas en las cuencas terrestres del país, donde la necesidad de programas de perforación, terminación, reacondicionamiento y mantenimiento surge con regularidad. La necesidad de gestionar la presión en pozos no convencionales justifica aún más el uso de conjuntos de carretes de tubería diseñados a medida.
En el mercado existen diversas empresas competidoras, entre las que se incluyen fabricantes de cabezales de pozo y equipos generales para yacimientos petrolíferos. Estos equipos se utilizan en operaciones de construcción y producción de pozos, donde se requiere la suspensión de tuberías y el control de la presión. Otra fuente de demanda de estos productos son las intervenciones realizadas en pozos maduros, donde surge la necesidad de actualizar o reemplazar los equipos de control de presión.
Mercado europeo de carretes de tubería
Europa representó aproximadamente el 24 % del mercado mundial de carretes de tubería en 2025 y se prevé que crezca a una tasa compuesta anual de aproximadamente el 4 % hasta 2034. La región es un mercado maduro, por lo que la demanda está impulsada por el desarrollo de yacimientos maduros, el mantenimiento en alta mar, la selectividad de las exploraciones y la sustitución de equipos obsoletos en las cabezas de pozo. El Reino Unido y Noruega son mercados importantes en alta mar debido a la presencia de activos en el Mar del Norte y su enfoque en la mejora de la eficiencia de los procesos de producción. Alemania, Francia, Italia y España contribuyen a través de operaciones de exploración y producción menos intensivas y redes de ingeniería industrial en el sector energético.
El Reino Unido sigue siendo un país importante en Europa gracias a sus activos en alta mar y a la gran cantidad de yacimientos maduros en producción. Noruega contribuye a impulsar la demanda de estos productos gracias a sus proyectos en alta mar y a sus programas de intervención en pozos e integridad de activos. Alemania, Francia, Italia y España mantienen una participación más selectiva en la fase de exploración y producción, por lo que las necesidades de los clientes se centran más en proyectos específicos.
En toda la región, el mercado de carretes de tubería está cada vez más vinculado a las estrategias de extensión de vida útil. Los operadores que gestionan activos marinos maduros necesitan equipos capaces de mantener la integridad de la presión, minimizando al mismo tiempo el tiempo de intervención y las interrupciones logísticas. Por lo tanto, los proveedores que ofrecen servicios de inspección, reacondicionamiento, personalización y soporte de ingeniería pueden satisfacer tanto la demanda de nuevas construcciones como la de reemplazo. Se prevé que el mercado europeo se mantenga relativamente maduro, con un crecimiento que dependerá más del redesarrollo marino y la modernización de equipos que de la expansión a gran escala de la actividad de perforación.
Mercado de carretes de tubería en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente el 23 % del mercado mundial de carretes de tubería en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7 % hasta 2034, lo que la convierte en la región de mayor crecimiento. China es el país líder en Asia-Pacífico, gracias a su extensa industria petrolera nacional y su ecosistema de fabricación de equipos. India, Australia, Japón y Corea del Sur contribuyen a la demanda mediante la actividad de exploración y producción, la ingeniería marina, la infraestructura energética y las cadenas de suministro industriales.
China e India son particularmente importantes porque la producción nacional y los objetivos de seguridad energética fomentan la inversión continua en activos de exploración y producción. Australia contribuye mediante proyectos marinos y vinculados al GNL, mientras que Japón y Corea del Sur aportan ingeniería avanzada y capacidades en la cadena de suministro en alta mar. El énfasis de las políticas regionales en el suministro energético nacional y la modernización de la infraestructura respalda la adquisición de equipos, mientras que la localización de la fabricación puede reducir los plazos de entrega y mejorar la disponibilidad del servicio. Por lo tanto, el crecimiento combina el desarrollo de nuevos pozos con la sustitución y modernización de los equipos de control de presión existentes.
Mercado de carretes de tubería en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6 % hasta 2034. Arabia Saudita es un país líder en este mercado, donde la expansión de la capacidad de exploración y producción, la optimización de yacimientos maduros y la infraestructura petrolera a gran escala mantienen la demanda de equipos para cabezales de pozo y control de presión. Los Emiratos Árabes Unidos también contribuyen mediante el desarrollo en alta mar y la prestación de servicios en yacimientos, mientras que Sudáfrica y otros productores africanos ofrecen oportunidades más pequeñas, pero orientadas a proyectos específicos.
La producción de energía sigue siendo el pilar fundamental de la demanda. Los operadores requieren sistemas fiables de suspensión de tuberías y contención de presión en pozos nuevos, reacondicionamientos, programas de optimización de la producción y proyectos de rehabilitación de yacimientos existentes. En el Golfo Pérsico, los grandes operadores pueden priorizar a proveedores cualificados con sólidas capacidades de ingeniería, pruebas y servicio regional. En África, las adquisiciones pueden ser más sensibles a los plazos del proyecto, la logística, los requisitos de contenido local y la disponibilidad de soporte técnico. Estos factores convierten la distribución regional y las capacidades de servicio en campo en importantes consideraciones competitivas.
Análisis de segmentación
Tipo
El segmento Tipo diferencia los equipos según la configuración de la tubería y los requisitos del cabezal del pozo. La tubería simple sigue siendo muy utilizada debido a su configuración relativamente sencilla y su amplia compatibilidad con los sistemas de producción convencionales. La tubería doble se utiliza en pozos que requieren trayectorias de tubería separadas y configuraciones de producción o terminación más complejas. La selección está influenciada por la arquitectura del pozo, las condiciones de presión, la estrategia de terminación, los requisitos de intervención y las preferencias del operador. Se prevé que el segmento Tipo crezca a una tasa compuesta anual de aproximadamente el 5 % hasta 2034, a medida que los proveedores mejoren la integridad de la presión, la flexibilidad de configuración y la integración con los sistemas modernos de cabezales de pozo.
- Tubería simple: La tubería simple se utiliza ampliamente en configuraciones de pozos convencionales y no convencionales donde se requiere una sola sarta de tubería principal. Sus prácticas de instalación establecidas, su amplia compatibilidad con equipos y su idoneidad para numerosas aplicaciones terrestres respaldan la demanda constante de reemplazo y de pozos nuevos.
- Tubería doble: La tubería doble se utiliza en configuraciones de terminación más complejas, donde las tuberías separadas satisfacen requisitos operativos o de producción diferenciados. La demanda es más específica para cada aplicación, pero esta configuración ofrece flexibilidad para pozos que requieren múltiples vías de flujo y estrategias de producción controladas.
Solicitud
La aplicación representa la principal división de la demanda entre las operaciones terrestres y marinas. Las aplicaciones terrestres constituyen la mayor base instalada, ya que los carretes de tubería se incorporan en una amplia red de pozos convencionales y no convencionales. Los equipos marinos se enfrentan a requisitos más estrictos en cuanto a presión, corrosión, exposición ambiental, logística de instalación y fiabilidad. Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5 % hasta 2034, con un desarrollo más rápido de la demanda en alta mar a medida que los operadores invierten en producción marina, reurbanización de yacimientos e integridad de activos.
- En tierra: Las aplicaciones terrestres se benefician de la amplia red de pozos productores y de los requisitos recurrentes de perforación, terminación, reacondicionamiento y reemplazo. El proceso de adquisición prioriza las interfaces estandarizadas, la integridad de la presión, la eficiencia de la instalación y la compatibilidad con los conjuntos de cabezales de pozo existentes en operaciones convencionales y no convencionales.
- Plataformas marinas: Las aplicaciones en alta mar requieren equipos diseñados para mantener la integridad de la presión en condiciones ambientales exigentes. Esta demanda está estrechamente relacionada con el desarrollo de plataformas y entornos submarinos, la intervención en instalaciones existentes, la extensión de la vida útil de los activos y los estrictos requisitos de inspección y cualificación.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
En tierra firme |
Alto |
Intervención en pozos |
Maduro |
|
Costa afuera |
Bajo |
Reurbanización en alta mar |
Escalada |
Factores que impulsan el crecimiento del mercado de carretes de tubería y análisis de su impacto
Ampliación de los programas de intervención en pozos y optimización de yacimientos maduros.
Los yacimientos maduros de petróleo y gas requieren una intervención continua para mantener la producción, reemplazar componentes obsoletos, gestionar la presión y prolongar su vida útil. Las tuberías de producción son fundamentales para estas actividades, ya que los cabezales de pozo deben mantener el soporte estructural y la contención de la presión durante la instalación, el reemplazo o la reconfiguración de las tuberías. A medida que los operadores buscan aumentar la producción de los activos existentes en lugar de depender exclusivamente de nuevos desarrollos, los programas de reemplazo y reacondicionamiento de equipos se convierten en una importante fuente de demanda. Este mecanismo es particularmente relevante en Norteamérica, Europa y Oriente Medio, donde la gran cantidad de pozos instalados genera necesidades recurrentes de equipos. Los proveedores que ofrecen productos de reemplazo compatibles, soporte de ingeniería, inspección y entrega rápida pueden beneficiarse de este ciclo de demanda recurrente.
Requisitos crecientes para la terminación de pozos complejos y de alta presión.
La complejidad técnica de los pozos modernos incrementa los requisitos de gestión de presión en las actividades de perforación, terminación, estimulación y producción. Los entornos de alta presión exigen componentes de cabezal de pozo con sellado fiable, integridad estructural, precisión dimensional y clasificaciones de presión verificadas. Los carretes de tubería constituyen una interfaz importante dentro de esta arquitectura de control de presión y deben ser compatibles con las cabezas de revestimiento, los colgadores de tubería, las válvulas y los árboles de producción. El impacto se observa en el desarrollo de equipos de ingeniería para pozos no convencionales y técnicamente exigentes, donde las condiciones de operación pueden diferir sustancialmente de la producción convencional. Los fabricantes con capacidades avanzadas de mecanizado, selección de materiales, pruebas de presión y control de calidad pueden satisfacer los requisitos de adquisición más exigentes y mejorar su posición en proyectos técnicamente complejos.
Modernización de los sistemas de cabezales de pozo y requisitos de seguridad operacional
Los operadores priorizan cada vez más los equipos que permiten un control fiable de los pozos, una instalación eficiente, la inspección y la monitorización operativa. Los sistemas modernos de cabezales de pozo pueden incorporar sensores de presión y temperatura, monitorización remota, accionamiento hidráulico y sistemas de sellado mejorados, lo que genera demanda de componentes compatibles con arquitecturas cada vez más integradas. Por lo tanto, los carretes de tubería participan en un ciclo de modernización más amplio, en lugar de funcionar únicamente como componentes mecánicos pasivos. Los requisitos de seguridad también incentivan a los operadores a utilizar equipos cualificados con procesos de fabricación y ensayo trazables. Para los proveedores, esto crea oportunidades para diferenciarse mediante documentación de ingeniería, integración digital, soporte para la certificación y servicios de ciclo de vida. El mecanismo de demanda resultante favorece a los fabricantes capaces de combinar el rendimiento mecánico con la compatibilidad a nivel de sistema y un soporte fiable en campo.
Tendencias futuras del mercado de carretes de tubería
Integración de la monitorización digital con equipos de control de presión.
Las tendencias del mercado de carretes de tubería indican que estos sistemas se integrarán cada vez más con las arquitecturas digitales de cabezales de pozo, a medida que los operadores busquen una mayor visibilidad de la presión, la temperatura, el estado de las válvulas y el estado de los equipos. Los sistemas de cabezales de pozo con sensores pueden transmitir información operativa a entornos de monitoreo centralizados, lo que permite intervenciones basadas en condiciones y reduce la dependencia de las inspecciones manuales. Esta tendencia es particularmente relevante para instalaciones marinas y remotas, donde el acceso físico es costoso y las interrupciones operativas pueden ser significativas. Por lo tanto, es probable que el desarrollo futuro de productos se centre en interfaces que permitan la detección, el diagnóstico, el monitoreo remoto y la integración de datos sin comprometer la contención de la presión. Para los fabricantes, la compatibilidad digital puede convertirse en un factor diferenciador, además de las especificaciones convencionales como la presión nominal, el diámetro del orificio, los materiales y el rendimiento del sellado.
Mayor énfasis en configuraciones de cabezales de pozo modulares y específicas para cada aplicación.
Se prevé que el mercado de carretes de tubería evolucione hacia arquitecturas de equipos más modulares que permitan configurar los componentes para diferentes requisitos de revestimiento, tubería, presión y terminación. El diseño modular reduce la duplicación de ingeniería, simplifica la gestión de inventario y acorta los plazos de instalación, al tiempo que permite la personalización específica para cada aplicación. Este enfoque es especialmente relevante para los operadores que gestionan diversas carteras de pozos en múltiples yacimientos. Los proveedores se benefician al estandarizar las interfaces y las plataformas de fabricación, manteniendo la capacidad de adaptar las clasificaciones de presión, los materiales, las dimensiones y las configuraciones de conexión. Esta modularidad también facilita los programas de reacondicionamiento y reemplazo, ya que se pueden seleccionar componentes compatibles sin necesidad de rediseñar todo el sistema de cabezal de pozo.
Oportunidades de mercado para carretes de tubería
Localización de la fabricación y el soporte técnico en mercados emergentes de la cadena de suministro.
Los mercados emergentes de la fase inicial de la cadena de suministro ofrecen oportunidades para los fabricantes que puedan establecer capacidades regionales de producción, ensamblaje, distribución o soporte técnico. La disponibilidad local puede reducir el tiempo de transporte, simplificar la adquisición y mejorar la capacidad de respuesta durante los programas de perforación y reacondicionamiento de pozos. China, India, el sudeste asiático y algunos mercados de Oriente Medio son particularmente relevantes, ya que las prioridades nacionales en materia de seguridad energética y la inversión en infraestructura de la fase inicial pueden generar necesidades recurrentes de equipos. La localización también puede ayudar a los proveedores a cumplir con las expectativas específicas de certificación, contenido y servicio de cada país. La oportunidad va más allá de la fabricación, ya que los centros de ingeniería regionales, los inventarios de repuestos, las instalaciones de pruebas de presión y los equipos de servicio de campo pueden fortalecer las relaciones con los clientes. Las empresas que siguen esta estrategia pueden combinar plataformas de productos globales estandarizadas con modelos de entrega y soporte adaptados localmente.
Servicios de ciclo de vida para reemplazo, inspección y modernización de cabezales de pozo.
Existe una importante oportunidad comercial en los servicios de ciclo de vida asociados con los equipos de cabezal de pozo instalados. Los operadores que gestionan pozos maduros requieren inspección, reacondicionamiento, reemplazo de componentes, pruebas de presión, cambios de configuración y soporte de ingeniería durante toda la vida útil del activo. Los proveedores pueden utilizar el conocimiento de la base instalada para proporcionar componentes de reemplazo y paquetes de actualización, minimizando al mismo tiempo las interrupciones operativas. Este enfoque genera oportunidades de ingresos más allá de las ventas iniciales de equipos y puede fortalecer la retención de clientes mediante relaciones de servicio recurrentes. Los activos marinos ofrecen oportunidades particularmente relevantes, ya que la logística de intervención y los costos por tiempo de inactividad aumentan el valor de una planificación confiable y un soporte técnico. Los proveedores que combinan la experiencia en equipos originales con el servicio de campo, la documentación, las pruebas y la rápida disponibilidad de componentes pueden cubrir una mayor parte del gasto del ciclo de vida asociado con los sistemas de cabezal de pozo.
Novedades recientes
- Agosto de 2026: SLB anunció un contrato con Brunei Shell Petroleum para apoyar la restauración de la producción en pozos cerrados en múltiples yacimientos marinos. El alcance integral incluye evaluación del subsuelo, ingeniería, intervención, monitoreo, medición y ejecución en alta mar. Este desarrollo demuestra la continua actividad en torno a yacimientos marinos maduros y respalda la demanda de tecnologías integradas para pozos y producción.
- Marzo de 2025: Innovex anunció la primera instalación de su sistema de árbol submarino y colgador de tubería VXTe en el pozo Ewing Bank 953 en el Golfo de México. El anuncio especifica que la tecnología elimina el costo y el tiempo adicionales asociados con un carrete de cabezal de tubería, así como los múltiples viajes relacionados con la orientación del colgador de tubería y del árbol.
- Diciembre de 2025: Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd. completó una colocación privada de acciones que recaudó 220 millones de RMB para respaldar el desarrollo estratégico en equipos para la industria petrolera y gasística en alta mar y servicios digitales para yacimientos petrolíferos basados en inteligencia artificial. Esta asignación de capital conecta las capacidades de los equipos petroleros convencionales con el desarrollo de tecnologías digitales y para alta mar, reforzando la tendencia general hacia soluciones integradas para yacimientos petrolíferos.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -