
油管头四通市场:规模、市场趋势与预测 2034年
油管短节市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按类型(单管、双管);应用(陆上、海上);以及地理区域(北美、欧洲、亚太地区以及南美和中美洲)划分。
- 状态 : 数据发布
- 报告代码 : TIPRE00008042
- 类别 : 制造和建筑
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : October 16, 2026


2025年市场规模
14.3 亿美元
基准年值
2034 年预测
22.8 亿美元
预计到2034年
2026-2034年复合年增长率
5.29 %
增长率
目标市场
168 亿美元
(2026-2034)
油管短节市场涵盖用于在钻井、完井、生产和修井作业期间支撑、密封和悬挂井口组件内油管柱的设备。2025年全球市场规模为14.3亿美元,预计到2034年将达到22.8亿美元,2026年至2034年期间的复合年增长率为5.29%。市场需求受油井建设活动、成熟油田作业、压力管理要求以及陆上和海上资产中工程化井口系统的持续部署等因素驱动。
北美仍然是重要的需求中心,非常规油气开发、油井维护、完井作业以及已安装井口设备的更换持续推动着采购需求。受活跃的钻井和干预项目、高井密度以及对适用于复杂完井配置的压力等级设备的需求的支撑,预计到2034年,北美油管短节市场将以约5%的复合年增长率增长。供应商也强调产品的可靠性、更短的安装时间和与日益复杂的井控系统的兼容性。
管材卷筒市场评估与洞察
区域展望
- 北美:预计到2025年将占全球油管短节市场份额的约39%,到2034年复合年增长率约为5%。市场地位:北美拥有最大的区域市场份额,这得益于其庞大的生产井基础、活跃的非常规油气作业、成熟的油井服务体系以及对标准化和高压井口设备的稳定需求。更换和干预作业进一步支撑了持续的需求。
- 美国: 2025 年约占北美市场收入的 82% | 到 2034 年复合年增长率约为 5%。市场地位:美国是北美主要的需求中心,这得益于页岩油和致密油的开发、修井作业、压力控制需求以及服务于陆上盆地和日益复杂的完井项目的广泛供应商网络。
- 欧洲:预计到2025年将占全球市场份额的约24% | 到2034年复合年增长率约为4%。市场地位:欧洲市场较为成熟,其特点是选择性上游投资、现有资产优化和海上资产管理。英国和挪威是海上油气需求强劲的国家,而德国、法国、意大利和西班牙则通过工业和专业能源应用做出贡献。
- 亚太地区:预计2025年将占全球市场份额的约23% | 2034年之前复合年增长率约为7%。市场地位:亚太地区是增长最快的地区,这得益于上游投资、国内能源产量的增加、海上开发以及井口基础设施的现代化。中国是亚太地区的主导国家,印度和东南亚生产商也贡献了增量需求。
细分市场展望
- 陆上: 2025 年市场份额约为 72% | 2034 年前复合年增长率约为 5%。市场地位:陆上应用占据主导地位,因为油管短节被广泛用于常规和非常规井口系统,而大量已安装的油井会产生反复的更换、完井、修井和压力控制需求。
- 海上: 2025 年市场份额约为 28% | 2034 年前复合年增长率约为 6%。市场地位:海上应用具有更高的增长前景,因为新的海底和平台开发需要能够在严苛的环境和负载条件下运行的工程压力控制系统,而棕地海上资产则需要以完整性为导向的更换和干预。
具有竞争力的覆盖范围
CCSC石油设备有限公司、德尔塔公司、综合设备公司、江苏三一石油设备有限公司、JMP石油技术公司、MSP/DRILEX公司、上海申凯石油化工设备有限公司、威尔公司、TSC公司、UZTEL SA公司
方法论
The Insight Partners 遵循数据收集和二手研究、一手研究、数据分析以及数据三角验证和最终审查,以验证市场估算和洞察。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
井口组件的研发越来越注重压力完整性、模块化、作业安全性和与不断发展的完井配置的兼容性。井口短节组件是实现系统压力控制以及将油管悬挂和密封组件集成到井口系统中的接口。耐压设计、材料、加工精度、密封技术和传感器可用性的改进提高了这些装置在高压和复杂井况中的适用性。此外,集成了压力和温度传感器以及远程监控系统的数字化井口系统最大限度地减少了作业过程中的人工干预。
展望未来,投资的差异化程度预计将随着地域和油井类型的不同而加剧。亚太地区的机遇包括国内开发和海上勘探,而部分中东国家则在投资生产设施和现有油田的改造。北美地区的需求将更多地取决于钻井强度、修井作业和设备更新。旨在保障油井完整性、压力控制、排放管理和工人安全的法规促使生产商使用具有可靠密封性能和易于检查的设备。这形成了一个基于工程设计、资质认证、供应可靠性、定制化和售后服务的竞争环境。
管材卷筒市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 14.3亿美元 |
| 到2034年市场规模 | 22.8亿美元 |
| 全球复合年增长率(2026-2034 年) | 5.29% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
管材卷轴市场分析
该设备的主要需求方是石油和天然气运营商、钻井承包商、井口设备供应商、完井专家和服务公司,他们需要该设备来悬挂油管并保持其压力完整性。价值链涵盖原材料采购、锻造/铸造/机械加工、热处理、制造、密封件组装、加压测试、认证、分销、安装和售后服务等流程。设备设计取决于其压力等级、井眼设计、温度、套管和油管尺寸以及其他因素。
影响油管短节市场供应的因素包括生产能力、冶金工艺、加工技术、资质标准以及符合运营商特定设计的设备生产能力。一般来说,标准化设备能够实现成本效益高的生产,而高压作业所需的设备设计则需要更严格的控制。由于完井和修井作业必须严格按照计划进行,因此交货时间至关重要。因此,拥有质量控制体系、区域库存、工程服务和售后服务的制造商更有可能满足市场需求。
油管短节市场的竞争格局主要由全球工程公司、专业井口设备制造商、区域石油设备制造商以及油田技术综合制造商构成。Delta Corporation、JMP Petroleum Technologies、MSP/DRILEX、UZTEL SA 和 Integrated Equipment 等公司专注于压力控制和井口设备等专业市场,而江苏三一石油设备有限公司、中船石油设备有限公司和上海申凯石油化工设备有限公司则在工程和制造领域扩大了亚洲市场覆盖范围。Weir PLC 和 TSC 拥有更广泛的工业和海上业务,能够满足井口设备的需求。
管段市场的投资策略正日益侧重于产品认证、制造流程自动化、定制化工程解决方案、数字化监控以及地域服务覆盖。运营商需要能够降低安装复杂性并缩短运行周期的设备,而设备供应商则寻求提高制造一致性并缩短交货周期的方法。因此,竞争优势正从单纯的零部件供应转向基于应用的集成技术解决方案、全生命周期服务、检测能力和工程解决方案。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
管材卷轴市场:战略洞察
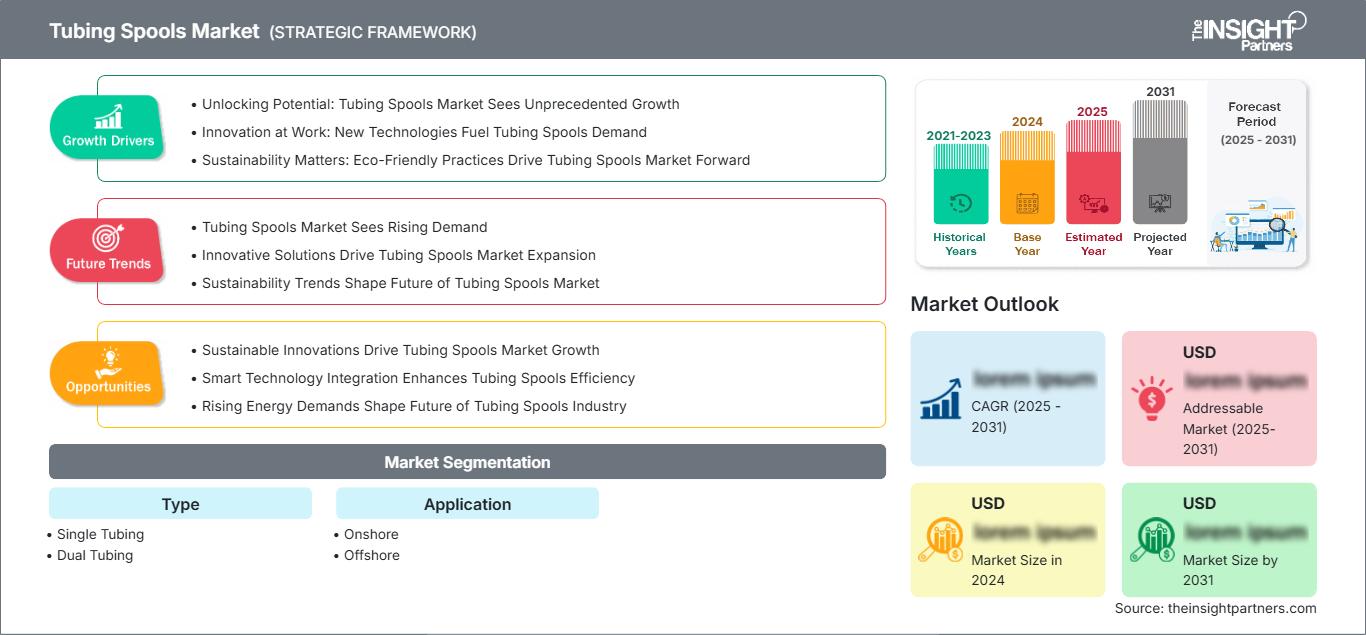
区域洞察
北美管材卷轴市场
油管短节市场预测显示,北美地区在2025年将占据全球市场约39%的份额,并预计到2034年将以约5%的复合年增长率增长。这主要得益于北美地区拥有大量的生产井、钻井和完井基础设施以及持续进行的修井作业。一方面,美国是主要的需求来源,而加拿大则通过提供常规油气生产、油砂基础设施和油井服务来支持需求。此外,需求并非仅由新井驱动,成熟油田也需要油管更换、井口维修、压力控制设备和油井干预设备。
就油管短节市场供应端而言,该地区拥有众多成熟的油田设备制造商、加工能力以及分销商和服务中心。此外,非常规油井的开发对耐压设备和完井设计提出了更高的要求,这些设备和设计必须能够应对严苛的作业条件。最后,由于停机时间可能严重影响油井的经济效益,运营商非常重视高效的安装和可靠的设备。到2034年,钻井、压裂、修井作业、增产和井口更换等活动将主要影响市场。
美国管材卷轴市场
预计到2025年,美国将占北美油管短节市场收入的约82%,并有望在2034年之前以约5%的复合年增长率持续增长。这一市场地位主要取决于美国陆上油气盆地的油气开采规模,这些盆地需要定期开展钻井、完井、修井和维护等作业。此外,非常规油井的压力管理需求也进一步凸显了工程化油管短节组件的应用价值。
市场上存在着众多竞争企业,其中包括井口设备和通用油田设备的制造商。这些设备适用于需要油管悬挂和压力管理的油井建造和生产作业。此外,成熟油井的干预作业也需要对这些产品进行升级或更换压力管理设备,从而带动了产品需求。
欧洲管材卷轴市场
2025年,欧洲约占全球油管短节市场的24%,预计到2034年将以约4%的复合年增长率增长。该地区市场已趋于成熟,因此,需求主要受现有油田开发、海上维护、勘探选择性以及井口老旧设备的更换等因素驱动。英国和挪威是重要的海上市场,这得益于它们在北海拥有海上资产,并致力于提高生产效率。德国、法国、意大利和西班牙则通过上游作业强度较低以及在能源领域的工业工程网络做出贡献。
英国凭借其海上资产和大量成熟油田,仍然是欧洲的重要国家。挪威通过其海上项目、油井干预和资产完整性计划,推动了对相关产品的需求。德国、法国、意大利和西班牙的上游业务更具选择性,因此客户的需求也更侧重于项目本身。
在整个区域内,油管短节市场与延寿策略的联系日益紧密。运营成熟海上资产的运营商需要能够在最大限度减少干预时间和后勤中断的同时,维持压力完整性的设备。因此,能够提供检验、翻新、定制和工程支持的供应商可以满足新建和更换的需求。预计欧洲市场将保持相对成熟的状态,其增长更多地依赖于海上油田的改造和设备现代化,而非大规模钻井活动的扩张。
亚太地区管材短节市场
亚太地区预计在2025年将占全球油管短节市场的约23%,并预计到2034年将以约7%的复合年增长率增长,成为增长最快的地区。中国是亚太地区的领头羊,这得益于其庞大的国内石油工业和设备制造生态系统。印度、澳大利亚、日本和韩国则通过上游活动、海上工程、能源基础设施和工业供应链等途径贡献了需求。
中国和印度尤为重要,因为其国内生产和能源安全目标促使两国持续投资上游资产。澳大利亚通过海上和液化天然气相关项目做出贡献,而日本和韩国则提供先进的工程技术和海上供应链能力。区域政策强调国内能源供应和基础设施现代化,这为设备采购提供了支持,而制造本地化则可以缩短交货周期并提高服务可用性。因此,增长体现在新油井开发与现有压力控制设备的更换和现代化改造相结合。
中东和非洲管材卷轴市场
预计到2034年,中东和非洲市场将以约6%的复合年增长率增长。沙特阿拉伯是中东和非洲市场的领军国家,其上游产能扩张、成熟油田优化以及大型油田基础设施建设持续推动着对井口和压力控制设备的需求。阿联酋也通过其海上开发和现场服务能力做出贡献,而南非和其他非洲产油国则提供了规模较小但以项目为导向的机遇。
能源生产仍然是主要的需求基础。运营商需要在新建油井、修井作业、生产优化项目和现有油田改造项目中提供可靠的油管悬挂和压力控制。在海湾地区,大型运营商倾向于选择具备强大工程、测试和区域服务能力的合格供应商。而在非洲,采购对项目进度、物流、本地化要求和技术支持的可用性更为敏感。这些因素使得区域分销和现场服务能力成为重要的竞争考量因素。
细分分析
类型
类型细分市场根据油管配置和井口要求对设备进行区分。单管设备因其配置相对简单且与传统生产方式兼容性强,仍被广泛使用。双管设备则适用于需要独立油管路径以及更复杂的生产或完井配置的油井。设备选择受井筒结构、压力条件、完井策略、干预要求和作业者偏好等因素的影响。随着供应商不断提升压力完整性、配置灵活性以及与现代井口系统的集成度,预计到2034年,类型细分市场将以约5%的复合年增长率增长。
- 单管井:单管井广泛应用于常规和非常规油井配置中,这些配置通常只需要一根主油管柱。其成熟的安装规范、广泛的设备兼容性以及在众多陆上应用中的适用性,确保了持续的更换和新井需求。
- 双管:双管适用于更复杂的完井作业,其中不同的油管柱支持不同的生产或作业需求。需求更具应用针对性,但这种配置为需要多条流路和可控生产策略的油井提供了灵活性。
应用
应用领域是陆上和海上作业的主要需求划分依据。陆上应用领域拥有更大的装机量,因为油管短节被广泛应用于大量的常规和非常规油井。海上设备则面临着更严格的要求,包括压力、腐蚀、环境暴露、安装物流和可靠性等方面。预计到2034年,应用领域将以约5%的复合年增长率增长,而随着运营商加大对海上生产、油田改造和资产完整性的投资,海上需求增长速度将更快。
- 陆上:陆上应用受益于庞大的生产井群以及反复的钻井、完井、修井和更换需求。采购重点在于标准化接口、压力完整性、安装效率以及与现有井口组件在常规和非常规作业中的兼容性。
- 海上应用:海上应用需要能够在严苛环境条件下维持压力完整性的工程设备。这种需求与平台和海底开发、现有设施改造、资产延寿以及严格的检验和认证要求密切相关。
机遇概览
|
应用 |
收入贡献 |
趋势标签 |
收养阶段 |
|
陆上 |
高的 |
井下干预 |
成熟 |
|
离岸 |
低的 |
海上再开发 |
规模化 |
管件市场增长驱动因素及影响分析
扩大油井干预和成熟油田优化项目
成熟的油气田需要持续干预以维持产量、更换老化部件、控制压力并延长生产寿命。油管短节与这些活动直接相关,因为在安装、更换或重新配置油管柱时,井口组件必须保持结构支撑和压力控制。随着运营商寻求从现有资产中获得更多产量,而非仅仅依赖新建项目,设备更换和修井作业成为重要的需求来源。这种机制在北美、欧洲和中东尤为突出,这些地区庞大的已建油井群产生了反复的设备需求。能够提供兼容的替换产品、工程支持、检验和快速交付的供应商可以从这种周期性需求中获益。
对高压和复杂完井作业的要求日益提高
现代油井的技术复杂性不断提高,对钻井、完井、增产和生产等各个环节的压力管理提出了更高的要求。高压环境要求井口组件具备可靠的密封性、结构完整性、尺寸精度和经过验证的额定压力。油管短节是这一压力控制体系中的重要接口,必须与套管头、油管悬挂器、阀门和采油树保持兼容。这种影响在非常规和技术要求极高的油井的工程设备开发中尤为明显,因为这些油井的作业条件可能与常规生产存在显著差异。拥有先进加工、材料选择、压力测试和质量保证能力的制造商能够满足更高规格的采购要求,并在技术要求极高的项目中提升自身地位。
井口系统现代化及运行安全要求
运营商越来越重视能够支持可靠井控、高效安装、检测和运行监控的设备。现代井口系统可集成压力和温度传感器、远程监控、液压驱动和改进的密封装置,从而对与日益集成的架构兼容的组件产生了需求。因此,油管短节不再仅仅是被动的机械组件,而是参与到更广泛的现代化改造周期中。安全要求也促使运营商使用具备可追溯制造和测试流程的合格设备。对于供应商而言,这创造了通过工程文档、数字化集成、认证支持和全生命周期服务实现差异化的机会。由此产生的需求机制有利于那些能够将机械性能与系统级兼容性和可靠的现场支持相结合的制造商。
管材卷筒市场未来趋势
数字监测与压力控制设备的集成
油管短节市场趋势表明,随着运营商寻求更早地掌握压力、温度、阀门状态和设备状况,油管短节系统很可能与数字化井口架构更加紧密地集成。配备传感器的井口系统可以将运行信息传输到集中式监控环境,从而支持基于状态的干预,并减少对人工检查的依赖。这一趋势对于海上和偏远地区的资产尤为重要,因为在这些地区,物理访问成本高昂,且运营中断可能造成重大影响。因此,未来的产品开发可能会侧重于开发能够同时满足传感、诊断、远程监控和数据集成需求,且不影响压力控制的接口。对于制造商而言,除了压力等级、孔径、材料和密封性能等传统规格外,数字化兼容性也可以成为一项差异化优势。
更加重视模块化和应用特定的井口配置
预计未来油管短节市场将朝着更加模块化的设备架构发展,这种架构允许根据不同的套管、油管、压力和完井要求配置组件。模块化设计可以减少工程重复、简化库存管理并缩短安装周期,同时仍允许针对特定应用进行定制。这种方法对于管理跨多个油田多样化油井组合的运营商尤为重要。供应商可以通过标准化接口和制造平台获益,同时保留定制压力等级、材料、尺寸和连接方式的能力。这种模块化设计还有助于翻新和更换计划,因为无需重新设计整个井口系统即可选择兼容的组件。
管材卷筒市场机遇
新兴上游市场制造和技术支持的本地化
新兴上游市场为能够建立区域生产、组装、分销或技术支持能力的制造商提供了机遇。本地化供应可以缩短运输时间、简化采购流程,并提高钻井和修井作业的响应速度。中国、印度、东南亚和部分中东市场尤为重要,因为这些地区的能源安全优先事项和上游基础设施投资会产生持续的设备需求。本地化还可以帮助供应商满足各国特定的认证、产品内容和服务要求。这一机遇不仅限于制造环节,区域工程中心、备件库存、压力测试设施和现场服务团队还可以加强客户关系。采取此战略的公司可以将标准化的全球产品平台与本地化的交付和支持模式相结合。
生命周期服务,包括更换、检查和井口升级
与已安装井口设备相关的全生命周期服务蕴藏着巨大的商业机会。运营商在管理成熟油井时,需要在整个资产生命周期内进行检查、翻新、部件更换、压力测试、配置变更和工程支持。供应商可以利用已安装设备的经验,提供替换部件和升级包,同时最大限度地减少运营中断。这种方法不仅能创造初始设备销售之外的收入机会,还能通过持续的服务关系增强客户忠诚度。海上资产尤其具有相关的商机,因为干预物流和停机成本会提升可靠的规划和技术支持的价值。能够将原始设备专业知识与现场服务、文档编制、测试和快速部件供应相结合的供应商,可以承担与井口系统相关的更广泛的全生命周期支出。
最新进展
- 2026年8月:SLB宣布与文莱壳牌石油公司签订合同,支持多个海上油田停产油井的生产恢复工作。该合同涵盖地下评估、工程设计、干预措施、监测、计量和海上作业等综合内容。此举表明成熟海上资产的开发活动仍在持续,并支撑了对一体化油井和生产技术的需求。
- 2025年3月:Innovex公司宣布其VXTe海底采油树和油管悬挂器系统首次在墨西哥湾Ewing Bank 953井安装完毕。公告特别指出,该技术无需使用油管头短节,从而节省了额外的成本和时间,也无需多次下井作业来调整油管悬挂器和采油树的方位。
- 2025年12月:上海申凯石油化工装备有限公司完成定向增发,募集资金2.2亿元人民币,用于支持公司在海上油气装备和人工智能驱动的数字化油田服务领域的战略发展。此次融资将传统石油装备能力与海上及数字化技术发展相结合,强化了公司向一体化油田解决方案转型的大方向。
常见问题解答

Nivedita 是一位经验丰富的研究专业人士,在市场研究和商业咨询领域拥有超过 9 年的经验。她目前担任 The Insight Partners 的 ICT 领域项目经理,在管理和执行跨技术领域的联合研究、定制研究、订阅研究和咨询研究方面拥有深厚的专业知识。
Nivedita 在提供数据驱动的分析和切实可行的洞察方面拥有丰富的经验,并已成为多个关键项目的关键贡献者。她的工作涉及端到端的项目执行——从理解客户目标、分析市场趋势到制定战略建议。她与领先的 ICT 公司广泛合作,帮助他们识别市场机遇并引领行业变革。
Nivedita 拥有德拉敦 IMS 的管理学 MBA 学位。在加入 The Insight Partners 之前,她在浦那的 MarketsandMarkets 和 Future Market Insights 积累了宝贵的经验,担任过各种研究职位,并在行业分析和客户互动方面奠定了坚实的基础。
- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -