
チュービングスプール市場:規模・成長・予測 2034
チュービングスプール市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(シングルチュービング、デュアルチュービング)、用途別(陸上、海上)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008042
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
14億3000 万米ドル
基準年値
2034年の予測
22億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.29 %
成長率
対象市場
168 億米ドル
(2026年~2034年)
チュービングスプール市場は、掘削、仕上げ、生産、および改修作業中に、坑口装置内でチュービングストリングを支持、密閉、および吊り下げるために使用される機器を対象としています。世界の市場規模は2025年に14億3,000万米ドルと評価され、2034年までに22億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.29%で拡大しています。需要は、坑井建設活動、成熟油田への介入、圧力管理要件、および陸上および海上資産全体にわたるエンジニアリングされた坑口システムの継続的な展開によって形成されています。
北米は、非在来型開発、坑井サービス、坑井完成作業、および設置済み坑口設備の交換といった需要が継続的に存在するため、依然として重要な需要拠点となっています。この地域のチュービングスプール市場は、活発な掘削および介入プログラム、多数の設置済み坑井、複雑な坑井完成構成に適した耐圧機器への需要に支えられ、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。サプライヤー各社は、信頼性、設置時間の短縮、そしてますます高度化する坑井制御アーキテクチャとの互換性も重視しています。
チューブスプール市場の評価と洞察
地域展望
- 北米: 2025年の世界チュービングスプール市場シェアの約39%|2034年までの年平均成長率(CAGR)約5%。市場における位置付け:北米は、豊富な生産井基盤、活発な非在来型油田開発、成熟した油井サービスエコシステム、標準化された高圧坑口装置に対する確立された需要により、地域別で最大の地位を占めています。交換および介入活動も、継続的な需要をさらに支えています。
- 米国: 2025年には北米市場収益の約82%を占める|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:米国は北米における主要な需要中心地であり、シェールオイルおよびタイトオイルの開発、改修作業、圧力制御の要件、陸上油田やますます複雑化する坑井完成プログラムに対応する広範なサプライヤーネットワークによって支えられています。
- 欧州: 2025年には世界市場の約24%を占める|2034年までの年平均成長率(CAGR)は約4%。市場における位置付け:欧州は、上流部門への選択的な投資、既存設備の最適化、およびオフショア資産管理を特徴とする成熟市場です。英国とノルウェーはオフショア需要が旺盛であり、ドイツ、フランス、イタリア、スペインは産業用および特殊エネルギー用途を通じて貢献しています。
- アジア太平洋地域: 2025年には世界市場の約23%を占める見込み|2034年までの年平均成長率(CAGR)は約7%。市場における位置付け:アジア太平洋地域は、上流投資、国内エネルギー生産の拡大、オフショア開発、および坑口インフラの近代化に支えられ、最も急速に成長している地域です。中国はアジア太平洋地域をリードする国であり、インドと東南アジアの生産国が需要をさらに押し上げています。
セグメント別見通し
- 陸上市場: 2025年時点で約72%のシェア|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:陸上用途が優位なのは、チュービングスプールが従来型および非従来型の坑口システムに広く組み込まれていることに加え、設置済みの多数の坑井によって、交換、仕上げ、改修、圧力制御といった要件が繰り返し発生するためです。
- オフショア: 2025年時点で約28%のシェア|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:オフショア用途は、新たな海底設備やプラットフォーム開発において、厳しい環境条件や負荷条件下でも稼働可能な高度な圧力制御システムが必要とされる一方、既存のオフショア設備では健全性を重視した交換や介入が必要となるため、より高い成長見通しとなっています。
競合報道
CCSC Petroleum Equipment LTD CO.、Delta Corporation、Integrated Equipment、Jiangsu Sanyi Petroleum Equipment Co., Ltd.、JMP Petroleum Technologies, Inc.、MSP/DRILEX、Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd.、Weir PLC、TSC、UZTEL SA
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
坑口部品の開発は、圧力完全性、モジュール性、操業の安全性、そして進化する坑井完成構成との互換性を重視する方向にますます傾いています。坑口スプールアセンブリは、システムの圧力封じ込めを可能にするインターフェースであり、坑口システム内にチュービングサスペンションおよびシール部品を統合します。耐圧設計、使用材料、加工精度、シール技術、およびセンサーの入手可能性の向上により、これらの装置は高圧かつ複雑な坑井環境において適用範囲が拡大しています。さらに、圧力センサーと温度センサーを遠隔監視・制御システムと統合したデジタル坑口システムは、操業中の手動介入を最小限に抑えます。
将来の見通しとしては、地域や油井の種類に応じた投資の差別化が進むと予想されます。アジア太平洋地域では、国内開発や海洋探査の機会が見込まれる一方、中東諸国では生産設備への投資や既存油田の再開発が進められています。北米の需要は、掘削密度、改修作業、設備更新に大きく左右されるでしょう。油井の健全性、圧力封じ込め、排出物管理、作業員の安全に関する規制により、生産者は信頼性の高いシール機能と検査しやすいソリューションを備えた機器の使用を促されています。これにより、エンジニアリング、資格、供給の信頼性、カスタマイズ、サービスサポートに基づいた競争環境が生まれています。
チューブスプール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億3000万米ドル |
| 2034年までの市場規模 | 22億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.29% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
チューブスプール市場分析
この機器の主な需要源は、石油・ガス事業者、掘削請負業者、坑口設備供給業者、坑井仕上げ専門家、およびチュービングを吊り下げて圧力の完全性を維持できる機器を必要とするサービス会社です。バリューチェーンには、材料の調達、鍛造/鋳造/機械加工、熱処理、製造、シール組立、加圧試験、認証、流通、設置、アフターサービスなどのプロセスが含まれます。機器の設計は、圧力定格、ボア設計、温度、ケーシングとチュービングのサイズ、その他の要因に依存します。
チュービングスプール市場の供給に影響を与える要因には、製造能力、冶金プロセス、機械加工技術、資格基準、およびオペレーター固有の設計に沿った機器生産能力が含まれます。一般的に、標準化された機器はコスト効率の高い生産を可能にしますが、高圧運転向けの機器設計にはより高度な制御が必要です。坑井完成および改修プログラムは厳密に計画されたスケジュールに従って実行されるため、納期は重要です。したがって、品質管理システム、地域在庫、エンジニアリングサービス、およびアフターサービスを備えたメーカーは、需要を満たす可能性が高くなります。
チュービングスプール市場の競争相手は、グローバルエンジニアリング企業、特殊坑口装置メーカー、地域石油機器メーカー、および油田技術の総合メーカーです。デルタコーポレーション、JMPペトロリアムテクノロジーズ、MSP/DRILEX、UZTEL SA、およびインテグレーテッドイクイップメントは、圧力制御および坑口装置の専門市場で事業を展開しており、江蘇三義石油設備有限公司、CCSC石油設備有限公司、および上海申凱石油化学設備有限公司は、アジアにおけるエンジニアリングおよび製造の事業範囲を拡大しています。Weir PLCとTSCは、坑口装置のニーズを補完できる幅広い産業およびオフショア事業を展開しています。
チューブスプール市場への投資戦略は、製品の認証、製造プロセスの自動化、カスタマイズされたエンジニアリングソリューション、デジタルモニタリング、および地理的なサービス範囲を重視する傾向が強まっています。オペレーターは設置の複雑さを軽減し、運用間隔を短縮できる機器を求めており、機器サプライヤーは製造の一貫性を向上させ、リードタイムを短縮する方法を模索しています。その結果、競争優位性は単なる部品供給から、統合的な技術ソリューション、ライフサイクルサービス、検査能力、および用途に基づいたエンジニアリングソリューションへと移行しつつあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
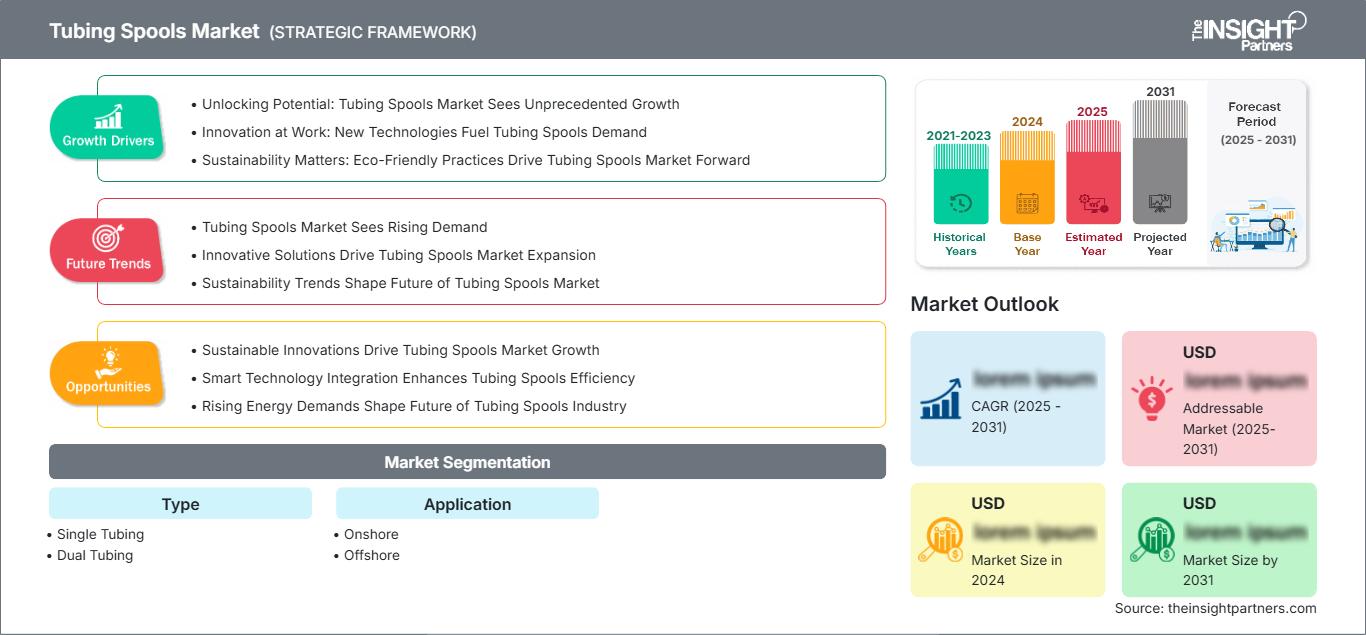
チューブスプール市場:戦略的洞察
地域別分析
北米のチューブスプール市場
チュービングスプール市場の予測によると、北米は2025年には世界市場の約39%を占め、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。これには、多数の生産井、掘削および完成設備、継続的な改修作業の存在が含まれます。需要の大部分は米国が占めており、カナダは従来型の生産、オイルサンド設備、および油井サービスを提供することで需要を支えています。さらに、需要は新規油井だけでなく、成熟油田でもチュービングの交換、坑口修理、圧力制御装置、および油井介入装置が必要となるため、需要は新規油井によってのみ牽引されているわけではありません。
チュービングスプール市場の供給面では、この地域には多数の老舗油田機器メーカー、加工能力、販売代理店、サービスセンターが存在します。さらに、非在来型油井では、厳しい条件下にも対応できる耐圧機器や坑井完成設計に対するニーズが高まります。最後に、操業者は、ダウンタイムが油井の経済効率に深刻な影響を与える可能性があるため、効率的な設置と信頼性の高い機器に関心を寄せています。2034年までは、市場は主に掘削、再フラクチャリング、ワークオーバー作業、生産性向上、坑口交換によって影響を受けると予想されます。
米国におけるチューブスプール市場
2025年時点で、北米のチュービングスプール市場の収益の約82%を米国が占めており、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。この高い市場シェアは、国内の陸上油田・ガス田における石油・ガス採掘量の多さに起因しており、掘削、坑井仕上げ、改修、メンテナンスといった作業が頻繁に必要となります。また、非在来型油井における圧力管理の必要性も、エンジニアリングされたチュービングスプールアセンブリの使用を正当化する要因の一つとなっています。
市場には、坑口装置や一般的な油田設備を製造する様々な競合企業が存在します。これらの設備は、チュービングの吊り下げや圧力管理が必要となる坑井建設および生産作業において使用されます。また、成熟した坑井において、圧力管理設備のアップグレードや交換が必要となる介入作業も、これらの製品に対する需要源となっています。
欧州チューブスプール市場
2025年時点で、世界のチュービングスプール市場の約24%を欧州が占めており、2034年まで年平均成長率(CAGR)約4%で成長すると予測されています。欧州は成熟市場であり、需要は既存油田の開発、オフショアメンテナンス、探査の選択性、坑口で使用される旧式機器の交換によって牽引されています。英国とノルウェーは、北海にオフショア資産を保有し、生産プロセスの効率化に注力していることから、重要なオフショア市場となっています。ドイツ、フランス、イタリア、スペインは、エネルギー分野における上流部門の比較的小規模な操業と産業エンジニアリングネットワークを通じて貢献しています。
英国は、豊富な海洋資産と多数の成熟油田の存在により、ヨーロッパにおいて重要な国であり続けている。ノルウェーは、海洋プロジェクトや油井介入・資産保全プログラムを通じて、製品需要の拡大に貢献している。ドイツ、フランス、イタリア、スペインは、上流部門への関与がより限定的であるため、顧客のニーズはプロジェクトベースとなっている。
地域全体で、チュービングスプール市場は、延命戦略との結びつきを強めています。成熟したオフショア資産を管理する事業者は、介入時間と物流の混乱を最小限に抑えつつ、圧力の完全性を維持できる機器を必要としています。そのため、検査、改修、カスタマイズ、エンジニアリングサポートを提供するサプライヤーは、新規建造と交換の両方の需要に対応できます。欧州市場は比較的成熟した状態が続くと予想され、成長は掘削活動の大規模な拡大よりも、オフショアの再開発と機器の近代化に大きく依存すると考えられます。
アジア太平洋地域のチューブスプール市場
アジア太平洋地域は、2025年時点で世界のチュービングスプール市場の約23%を占め、2034年まで年平均成長率(CAGR)約7%で成長すると予測されており、最も成長率の高い地域となる見込みです。中国は、国内の石油産業と設備製造エコシステムに支えられ、アジア太平洋地域をリードする国です。インド、オーストラリア、日本、韓国は、上流部門の活動、海洋工学、エネルギーインフラ、産業サプライチェーンを通じて需要を牽引しています。
中国とインドは、国内生産とエネルギー安全保障の目標が上流資産への継続的な投資を促すため、特に重要です。オーストラリアはオフショアおよびLNG関連プロジェクトを通じて貢献し、日本と韓国は高度なエンジニアリングとオフショアサプライチェーン能力を提供しています。国内エネルギー供給とインフラ近代化を重視する地域政策は機器調達を後押しし、製造の現地化はリードタイムの短縮とサービス提供能力の向上につながります。したがって、成長は新規油井開発と既存の圧力制御機器の交換および近代化を組み合わせたものとなります。
中東・アフリカのチューブスプール市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)約6%で拡大すると予測されています。サウジアラビアは、中東・アフリカ市場を牽引する国であり、上流部門の能力拡大、成熟油田の最適化、大規模な油田インフラ整備により、坑口装置および圧力制御装置の需要が維持されています。アラブ首長国連邦も、オフショア開発と現場サービス能力を通じて貢献しており、南アフリカをはじめとするアフリカの産油国は、規模は小さいながらもプロジェクト主導型のビジネスチャンスを提供しています。
エネルギー生産は依然として主要な需要基盤です。事業者は、新規油井、改修工事、生産最適化プログラム、既存油田開発プロジェクトにおいて、信頼性の高いチュービングサスペンションと圧力封じ込めシステムを必要としています。湾岸地域では、大手事業者は、優れたエンジニアリング、試験、地域サービス能力を備えた有資格サプライヤーを優先的に選定する傾向があります。アフリカ全域では、調達はプロジェクトのタイミング、物流、現地調達要件、技術サポートの可用性により敏感に反応します。これらの要因から、地域流通と現場サービス能力は重要な競争上の考慮事項となります。
セグメンテーション分析
タイプ
タイプセグメントは、チュービング構成と坑口要件に応じて機器を分類します。シングルチュービングは、比較的シンプルな構成と従来の生産設備との幅広い互換性から、依然として広く使用されています。デュアルチュービングは、別々のチュービング経路を必要とする坑井や、より複雑な生産・坑井完成構成に対応します。選択は、坑井構造、圧力条件、坑井完成戦略、介入要件、およびオペレーターの好みによって左右されます。タイプセグメントは、サプライヤーが圧力の完全性、構成の柔軟性、および最新の坑口システムとの統合性を向上させるにつれて、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。
- シングルチュービング:シングルチュービングは、1本の主チュービングストリングが必要な従来型および非従来型の油井構成において広く採用されています。確立された設置方法、幅広い機器互換性、そして数多くの陸上用途への適合性により、継続的な交換需要と新規油井の需要を支えています。
- デュアルチュービング:デュアルチュービングは、複数のチュービングストリングが異なる生産要件や操業要件をサポートする、より複雑な坑井完成構成に対応します。需要は用途によって異なりますが、この構成は複数の流路と制御された生産戦略を必要とする坑井に対して柔軟性を提供します。
応用
用途別需要は、陸上と海上における主要な需要の分かれ目を表しています。陸上用途では、チュービングスプールが広範囲にわたる従来型および非従来型の油井群に組み込まれているため、設置ベースが大きくなっています。一方、海上設備は、圧力、腐食、環境暴露、設置ロジスティクス、信頼性に関して、より厳しい要件に直面します。用途別需要セグメントは、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されており、海上生産、油田再開発、資産保全への事業者の投資に伴い、海上需要はより急速に拡大すると見込まれています。
- 陸上:陸上での用途は、多数の生産井の存在と、掘削、仕上げ、改修、交換といった作業が繰り返し行われるという利点があります。調達においては、標準化されたインターフェース、耐圧性、設置効率、そして従来型および非従来型の操業における既存の坑口装置との互換性が重視されます。
- オフショア:オフショア用途では、厳しい環境条件下でも圧力の完全性を維持できるエンジニアリング機器が求められます。需要は、プラットフォームや海底開発、既存設備の改修、資産寿命の延長、そして厳格な検査・認証要件と密接に関連しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
陸上 |
高い |
井戸介入 |
成熟した |
|
オフショア |
低い |
オフショア再開発 |
スケーリング |
チューブスプール市場の成長要因と影響分析
坑井介入および成熟油田最適化プログラムの拡大
成熟した石油・ガス田では、生産維持、老朽化した部品の交換、圧力管理、生産寿命の延長のために、継続的な介入が必要です。チュービングスプールは、これらの活動に直接関係しています。なぜなら、チュービングストリングの設置、交換、再構成の際に、坑口アセンブリは構造的な支持と圧力保持を維持する必要があるからです。オペレーターが新規開発にのみ頼るのではなく、既存資産からの追加生産を目指すにつれ、機器の交換や改修プログラムが重要な需要源となっています。このメカニズムは、特に北米、ヨーロッパ、中東において顕著です。これらの地域では、多数の油井が稼働しており、機器の需要が繰り返し発生します。互換性のある交換製品、エンジニアリングサポート、検査、迅速な配送を提供するサプライヤーは、この繰り返し発生する需要サイクルから恩恵を受けることができます。
高圧・複雑な坑井仕上げに対する要求の高まり
現代の油井の技術的な複雑さが増すにつれ、掘削、仕上げ、刺激、生産といったあらゆる工程において、圧力管理に対する要求が高まっています。高圧環境では、坑口部品に確実なシール性、構造的完全性、寸法精度、そして検証済みの耐圧性能が求められます。チュービングスプールは、この圧力制御アーキテクチャにおいて重要なインターフェースを形成し、ケーシングヘッド、チュービングハンガー、バルブ、生産ツリーとの互換性を維持する必要があります。こうした影響は、従来型の生産とは大きく異なる運転条件となる、非在来型で技術的に高度な油井向けのエンジニアリング機器の開発に顕著に表れています。高度な機械加工、材料選定、耐圧試験、品質保証能力を備えたメーカーは、より高度な仕様の調達要件に対応し、技術的に高度なプロジェクトにおける自社の地位を向上させることができます。
坑口システムの近代化と操業安全要件
オペレーターは、信頼性の高い坑井制御、効率的な設置、検査、および運用監視をサポートする機器をますます重視するようになっています。最新の坑口システムには、圧力および温度センサー、遠隔監視、油圧作動、改良されたシール機構を組み込むことができ、ますます統合されたアーキテクチャと互換性のあるコンポーネントへの需要が高まっています。そのため、チュービングスプールは、単なる受動的な機械部品として機能するのではなく、より広範な近代化サイクルに参加しています。安全要件も、トレーサブルな製造および試験プロセスを備えた認定機器の使用をオペレーターに促しています。サプライヤーにとっては、エンジニアリング文書、デジタル統合、認証サポート、ライフサイクルサービスを通じて差別化を図る機会が生まれます。結果として生じる需要メカニズムは、機械的性能とシステムレベルの互換性、そして信頼性の高い現場サポートを兼ね備えたメーカーに有利に働きます。
チューブスプール市場の将来動向
デジタルモニタリングと圧力制御機器の統合
チュービングスプール市場の動向を見ると、オペレーターが圧力、温度、バルブの状態、機器の状態をより早期に把握しようとするにつれ、チュービングスプールシステムはデジタル坑口アーキテクチャとの統合が進む可能性が高いことがわかります。センサー搭載の坑口システムは、運転情報を中央監視環境に送信し、状態監視に基づく介入を支援し、手動検査への依存度を低減します。この傾向は、物理的なアクセスが高額で、操業の中断が重大な影響を及ぼす可能性のあるオフショアや遠隔地の設備において特に重要です。そのため、今後の製品開発は、圧力保持を損なうことなく、センシング、診断、遠隔監視、データ統合に対応するインターフェースに重点を置くことになるでしょう。メーカーにとって、デジタル互換性は、圧力定格、ボアサイズ、材質、シール性能といった従来の仕様に加えて、差別化要因となる可能性があります。
モジュール式および用途別坑口構成への重点強化
将来のチュービングスプール市場は、ケーシング、チュービング、圧力、および坑井完成の要件に応じてコンポーネントを構成できる、よりモジュール化された機器アーキテクチャへと移行すると予想されます。モジュール設計により、エンジニアリングの重複を減らし、在庫管理を簡素化し、設置期間を短縮しながら、用途に応じたカスタマイズも可能になります。このアプローチは、複数の油田にわたる多様な油井ポートフォリオを管理するオペレーターにとって特に重要です。サプライヤーは、インターフェースと製造プラットフォームを標準化しながら、圧力定格、材料、寸法、および接続構成をカスタマイズできるというメリットを享受できます。このようなモジュール性により、坑口システム全体を再設計することなく互換性のあるコンポーネントを選択できるため、改修および交換プログラムもサポートできます。
チューブスプールの市場機会
新興上流市場における製造および技術サポートの現地化
新興の上流市場は、地域での生産、組立、流通、または技術サポート体制を構築できるメーカーにとって好機となります。現地での供給体制は、輸送時間の短縮、調達の簡素化、掘削および改修作業中の対応力向上につながります。中国、インド、東南アジア、および一部の中東市場は、国内のエネルギー安全保障の優先事項と上流インフラ投資により、継続的な機器需要が発生する可能性があるため、特に重要です。現地化は、サプライヤーが各国固有の認証、構成、およびサービスに関する期待に応える上でも役立ちます。この機会は製造にとどまらず、地域エンジニアリングセンター、スペアパーツ在庫、圧力試験施設、およびフィールドサービスチームによって顧客関係を強化できるため、さらに広がります。この戦略を追求する企業は、標準化されたグローバル製品プラットフォームと、地域に合わせた配送およびサポートモデルを組み合わせることができます。
交換、点検、および坑口設備のアップグレードに関するライフサイクルサービス
設置済みの坑口設備に関連するライフサイクルサービスには、大きなビジネスチャンスが存在します。成熟した油井を管理する事業者は、資産のライフサイクル全体を通して、検査、改修、部品交換、圧力試験、構成変更、およびエンジニアリングサポートを必要とします。サプライヤーは、設置済み設備に関する知識を活用して、運用の中断を最小限に抑えながら、交換部品やアップグレードパッケージを提供できます。このアプローチは、初期設備の販売にとどまらない収益機会を生み出し、継続的なサービス関係を通じて顧客維持率を高めることができます。オフショア資産は、介入のロジスティクスとダウンタイムコストによって、信頼性の高い計画と技術サポートの価値が高まるため、特に重要な機会を提供します。オリジナル機器の専門知識と、現場サービス、文書作成、試験、および迅速な部品供給を組み合わせたサプライヤーは、坑口システムに関連するライフサイクル支出のより広い範囲に対応できます。
最近の動向
- 2026年8月:SLBは、ブルネイ・シェル・ペトロリアム社と、複数の沖合油田における操業停止井の生産再開を支援する契約を締結したと発表した。この統合的な業務範囲には、地下評価、エンジニアリング、介入、モニタリング、計測、および沖合での実施が含まれる。この開発は、成熟した沖合資産周辺における継続的な活動を示すものであり、統合的な坑井・生産技術に対する需要を裏付けるものである。
- 2025年3月:Innovex社は、メキシコ湾のEwing Bank 953油井に、同社のVXTe海底ツリーおよびチュービングハンガーシステムを初めて設置したと発表した。この発表では、この技術により、チュービングヘッドスプールに伴う追加コストと時間、およびチュービングハンガーとツリーの向き調整に伴う複数回の作業が不要になると明記されている。
- 2025年12月:上海申凱石油化工設備有限公司は、オフショア石油・ガス機器およびAIを活用したデジタル油田サービスにおける戦略的開発を支援するため、2億2,000万元を調達する第三者割当増資を実施しました。この資金配分は、従来の石油機器製造能力とオフショアおよびデジタル技術開発を結びつけ、統合型油田ソリューションへの幅広い移行を強化するものです。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -