
Marché des têtes de tubage : taille, part de marché et prévisions 2034
Taille et prévisions du marché des bobines de tubes (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (tube simple, tube double) ; application (terrestre, offshore) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008042
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
1,43 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,28 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,29 %
taux de croissance
Marché adressable
16,80 milliards de dollars américains
(2026-2034)
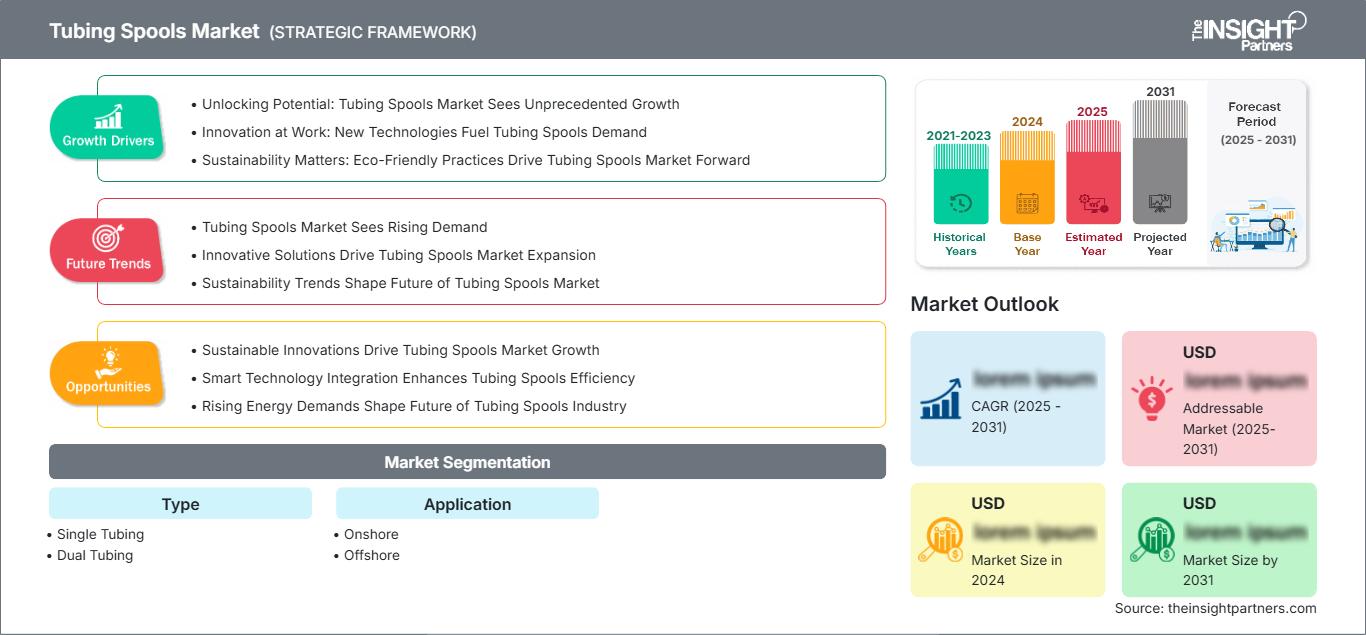
Le marché des bobines de tubage englobe les équipements utilisés pour supporter, étanchéifier et suspendre les colonnes de tubage au sein des têtes de puits lors des opérations de forage, de complétion, de production et de reconditionnement. Ce marché mondial, évalué à 1,43 milliard de dollars américains en 2025, devrait atteindre 2,28 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,29 % sur la période 2026-2034. La demande est modulée par les activités de construction de puits, les interventions sur les champs matures, les exigences en matière de gestion de la pression et le déploiement continu de systèmes de têtes de puits techniques sur les installations terrestres et offshore.
L'Amérique du Nord demeure un important centre de demande, car le développement des ressources non conventionnelles, l'entretien des puits, les opérations de complétion et le remplacement des équipements de tête de puits installés alimentent les besoins d'approvisionnement. Le marché régional des tronçons de tubage devrait croître à un TCAC d'environ 5 % jusqu'en 2034, soutenu par des programmes de forage et d'intervention actifs, un nombre élevé de puits installés et une demande d'équipements résistants à la pression et adaptés aux configurations de complétion complexes. Les fournisseurs mettent également l'accent sur la fiabilité, la réduction du temps d'installation et la compatibilité avec des architectures de contrôle de puits de plus en plus sophistiquées.
Analyse et perspectives du marché des bobines de tubes
Perspectives régionales
- Amérique du Nord : environ 39 % des parts de marché mondiales des bobines de tubage en 2025 | TCAC d’environ 5 % jusqu’en 2034. Position sur le marché : l’Amérique du Nord occupe la première place régionale grâce à son important parc de puits de production, à ses opérations non conventionnelles actives, à son écosystème mature de services aux puits et à une demande établie d’équipements de tête de puits standardisés et haute pression. Les activités de remplacement et d’intervention soutiennent également cette demande récurrente.
- États-Unis : ~82 % des revenus du marché nord-américain en 2025 | TCAC d'environ 5 % jusqu'en 2034. Position sur le marché : Les États-Unis représentent le principal centre de demande en Amérique du Nord, soutenu par le développement du pétrole de schiste et du pétrole de roche-mère, les activités de reconditionnement, les exigences en matière de contrôle de la pression et un vaste réseau de fournisseurs desservant les bassins terrestres et des programmes de complétion de plus en plus complexes.
- Europe : environ 24 % du marché mondial en 2025 | TCAC d’environ 4 % jusqu’en 2034. Positionnement sur le marché : l’Europe représente un marché mature caractérisé par des investissements sélectifs en amont, l’optimisation des installations existantes et la gestion des actifs offshore. Le Royaume-Uni et la Norvège génèrent une forte demande offshore, tandis que l’Allemagne, la France, l’Italie et l’Espagne y contribuent par le biais d’applications industrielles et énergétiques spécialisées.
- Asie-Pacifique : environ 23 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Position sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide, soutenue par les investissements en amont, l’expansion de la production énergétique nationale, le développement de l’offshore et la modernisation des infrastructures de têtes de puits. La Chine est le pays leader en Asie-Pacifique, l’Inde et les producteurs d’Asie du Sud-Est contribuant à la demande.
Perspectives du segment
- Terrestre : ~72 % de part de marché en 2025 | ~5 % de TCAC jusqu'en 2034. Position sur le marché : Les applications terrestres dominent car les bobines de tubage sont largement intégrées aux systèmes de têtes de puits conventionnels et non conventionnels, tandis que les importantes populations de puits installés génèrent des besoins récurrents de remplacement, de complétion, de remise en état et de contrôle de la pression.
- Offshore : ~28 % de part de marché en 2025 | ~6 % de TCAC jusqu'en 2034. Position sur le marché : Les applications offshore ont des perspectives de croissance plus élevées car les nouveaux développements sous-marins et de plateformes nécessitent des systèmes de contrôle de pression conçus pour fonctionner dans des conditions environnementales et de charge exigeantes, tandis que les actifs offshore existants nécessitent un remplacement et une intervention axés sur l'intégrité.
Couverture concurrentielle
CCSC Petroleum Equipment LTD CO., Delta Corporation, Integrated Equipment, Jiangsu Sanyi Petroleum Equipment Co., Ltd., JMP Petroleum Technologies, Inc., MSP/DRILEX, Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd., Weir PLC, TSC, UZTEL SA
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement des composants de tête de puits s'oriente de plus en plus vers l'intégrité sous pression, la modularité, la sécurité des opérations et la compatibilité avec les configurations de complétion en constante évolution. Les ensembles de tête de puits (spools) constituent des interfaces permettant le confinement de la pression du système, ainsi que l'intégration des composants de suspension et d'étanchéité du tubage au sein de la tête de puits. Les progrès réalisés en matière de conception pour la pression nominale, de matériaux utilisés, de précision d'usinage, de technologie d'étanchéité et de disponibilité des capteurs ont accru l'applicabilité de ces dispositifs dans les environnements de puits complexes et à haute pression. De plus, les systèmes de tête de puits numériques, intégrant des capteurs de pression et de température à des systèmes de surveillance et de contrôle à distance, minimisent les interventions manuelles pendant les opérations.
Concernant les perspectives d'avenir, la différenciation des investissements selon la zone géographique et le type de puits devrait s'accentuer. En Asie-Pacifique, les opportunités résident dans le développement des gisements nationaux et l'exploration en mer, tandis que certains pays du Moyen-Orient investissent dans les installations de production et la modernisation des champs existants. En Amérique du Nord, la demande dépendra davantage de l'intensité des forages, des interventions sur les puits et de la mise à jour des installations existantes. Les réglementations axées sur l'intégrité des puits, le confinement de la pression, la gestion des émissions et la sécurité des travailleurs incitent les producteurs à utiliser des équipements dotés de systèmes d'étanchéité fiables et de solutions faciles à inspecter. Il en résulte un environnement concurrentiel fondé sur l'ingénierie, la qualification, la fiabilité de l'approvisionnement, la personnalisation et le service après-vente.
Portée du rapport sur le marché des bobines de tubes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,43 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des bobines de tubes
La demande pour ces équipements provient principalement des exploitants pétroliers et gaziers, des entreprises de forage, des fournisseurs de têtes de puits, des spécialistes de la complétion et des sociétés de services qui ont besoin de ces équipements pour suspendre les tubes de production et garantir leur étanchéité. La chaîne de valeur comprend des processus tels que l'approvisionnement en matières premières, le forgeage/la fonderie/l'usinage, le traitement thermique, la fabrication, l'assemblage des joints d'étanchéité, les essais de pressurisation, la certification, la distribution, l'installation et le service après-vente. La conception des équipements dépend de leur pression nominale, du diamètre du tubage, de la température, du diamètre du tubage et d'autres facteurs.
Les facteurs influençant l'offre sur le marché des bobines de tubage comprennent la capacité de production, les procédés métallurgiques, les compétences en usinage, les normes de qualification et la capacité de production des équipements, en fonction des spécifications des opérateurs. En général, les équipements standardisés permettent une production rentable, tandis que la conception des équipements pour les opérations à haute pression exige un contrôle accru. Le respect des délais de livraison est crucial, car les opérations de complétion et de reconditionnement de puits suivent des calendriers rigoureux. Par conséquent, les fabricants disposant d'un système de contrôle qualité, d'un stock régional, de services d'ingénierie et d'un service après-vente sont mieux placés pour satisfaire la demande.
Le marché des bobines de tubage est dominé par des sociétés d'ingénierie internationales, des fabricants d'équipements de tête de puits spécialisés, des fabricants régionaux d'équipements pétroliers et des fabricants intégrés de technologies pétrolières. Delta Corporation, JMP Petroleum Technologies, MSP/DRILEX, UZTEL SA et Integrated Equipment opèrent sur les marchés spécialisés du contrôle de pression et des équipements de tête de puits, tandis que Jiangsu Sanyi Petroleum Equipment Co., Ltd., CCSC Petroleum Equipment LTD CO. et Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd. étendent leur présence en Asie dans les domaines de l'ingénierie et de la fabrication. Weir PLC et TSC, grâce à leurs activités industrielles et offshore plus étendues, peuvent répondre aux besoins en équipements de tête de puits.
Les stratégies d'investissement sur le marché des bobines de tubes s'appuient de plus en plus sur la qualification des produits, l'automatisation des processus de fabrication, l'ingénierie de solutions sur mesure, la surveillance numérique et la couverture géographique des services. Les opérateurs recherchent des équipements simplifiant l'installation et facilitant les intervalles d'intervention, tandis que les fournisseurs s'efforcent d'améliorer la régularité de la production et de réduire les délais de livraison. Par conséquent, l'avantage concurrentiel évolue : il ne s'agit plus seulement de fournir des composants, mais aussi de proposer des solutions techniques intégrées, des services tout au long du cycle de vie, des capacités d'inspection et des solutions d'ingénierie adaptées à l'application.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des bobines de tubes : Perspectives stratégiques
Perspectives régionales
Marché des bobines de tubes en Amérique du Nord
Les prévisions du marché des bobines de tubage indiquent que l'Amérique du Nord représentait environ 39 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034. Cette croissance s'explique notamment par la présence d'un grand nombre de puits de production, d'infrastructures de forage et de complétion, ainsi que par les opérations de reconditionnement en cours. Les États-Unis sont à l'origine de la majeure partie de la demande, tandis que le Canada la soutient grâce à la production conventionnelle, aux infrastructures d'exploitation des sables bitumineux et aux services d'entretien des puits. Par ailleurs, la demande n'est pas uniquement alimentée par les nouveaux puits ; les champs matures nécessitent également le remplacement des tubages, la réparation des têtes de puits, l'acquisition d'équipements de contrôle de pression et d'équipements d'intervention sur les puits.
Du côté de l'offre sur le marché des tronçons de production, la région compte un grand nombre de fabricants d'équipements pétroliers bien établis, des capacités d'usinage importantes, ainsi que des distributeurs et des centres de service. Par ailleurs, les puits non conventionnels engendrent des besoins supplémentaires en équipements résistants à la pression et en conceptions de complétion capables de gérer des conditions difficiles. Enfin, les opérateurs privilégient une installation efficace et des équipements fiables, car les temps d'arrêt peuvent impacter fortement la rentabilité du puits. D'ici 2034, le marché sera principalement influencé par le forage, la fracturation hydraulique, les opérations de reconditionnement, l'amélioration de la production et le remplacement des têtes de puits.
Marché américain des bobines de tubes
Les États-Unis représentaient environ 82 % du chiffre d'affaires du marché nord-américain des tronçons de production en 2025 et devraient connaître une croissance annuelle composée d'environ 5 % jusqu'en 2034. Cette position s'explique par l'importance de l'extraction de pétrole et de gaz dans les bassins terrestres du pays, où les besoins en matière de forage, de complétion, de reconditionnement et de maintenance se font régulièrement sentir. La nécessité de gérer la pression dans les puits non conventionnels justifie également l'utilisation de tronçons de production conçus à cet effet.
Le marché compte plusieurs entreprises concurrentes, principalement des fabricants de têtes de puits et d'équipements pétroliers. Ces équipements sont utilisés lors de la construction de puits et des opérations de production nécessitant la suspension de tubes et la gestion de la pression. Une autre source de demande pour ces produits provient des interventions sur les puits matures, qui requièrent la modernisation ou le remplacement des équipements de gestion de la pression.
Marché européen des bobines de tubes
L'Europe représentait environ 24 % du marché mondial des bobines de tubage en 2025 et devrait croître à un TCAC d'environ 4 % jusqu'en 2034. Ce marché étant mature, la demande est tirée par le développement des installations existantes, la maintenance offshore, la sélectivité des explorations et le remplacement des équipements obsolètes utilisés en tête de puits. Le Royaume-Uni et la Norvège constituent des marchés offshore importants grâce à leurs actifs en mer du Nord et à leur volonté d'améliorer l'efficacité des processus de production. L'Allemagne, la France, l'Italie et l'Espagne contribuent quant à elles par des opérations en amont moins intensives et leurs réseaux d'ingénierie industrielle dans le secteur de l'énergie.
Le Royaume-Uni demeure un acteur majeur en Europe grâce à ses actifs offshore et au grand nombre de gisements matures en production. La Norvège contribue à stimuler la demande de produits pétroliers grâce à ses projets offshore et à ses programmes d'intervention sur les puits et de préservation des actifs. L'Allemagne, la France, l'Italie et l'Espagne privilégient des engagements plus sélectifs dans l'amont pétrolier et gazier, ce qui explique que les besoins de leurs clients soient davantage axés sur des projets spécifiques.
Dans toute la région, le marché des tronçons de tubage est de plus en plus lié aux stratégies de prolongation de la durée de vie. Les opérateurs gérant des installations offshore matures ont besoin d'équipements capables de maintenir l'intégrité de la pression tout en minimisant les temps d'intervention et les perturbations logistiques. Les fournisseurs proposant des services d'inspection, de remise à neuf, de personnalisation et d'ingénierie peuvent ainsi répondre à la demande, tant pour les nouvelles constructions que pour les remplacements. Le marché européen devrait rester relativement mature, sa croissance dépendant davantage du redéveloppement des installations offshore et de la modernisation des équipements que d'une expansion à grande échelle des activités de forage.
Marché des bobines de tubes en Asie-Pacifique
La région Asie-Pacifique représentait environ 23 % du marché mondial des bobines de tubage en 2025 et devrait connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide. La Chine est le pays leader en Asie-Pacifique, grâce à son important secteur pétrolier national et à son écosystème de fabrication d'équipements. L'Inde, l'Australie, le Japon et la Corée du Sud contribuent également à la demande par le biais de leurs activités en amont, de l'ingénierie offshore, des infrastructures énergétiques et des chaînes d'approvisionnement industrielles.
La Chine et l'Inde sont particulièrement importantes car leurs objectifs de production nationale et de sécurité énergétique encouragent la poursuite des investissements dans les actifs d'exploration et de production. L'Australie contribue par le biais de projets offshore et liés au GNL, tandis que le Japon et la Corée du Sud apportent des compétences de pointe en ingénierie et en chaîne d'approvisionnement offshore. L'accent mis par les politiques régionales sur l'approvisionnement énergétique national et la modernisation des infrastructures favorise l'acquisition d'équipements, tandis que la localisation de la production peut réduire les délais et améliorer la disponibilité des services. La croissance combine ainsi le développement de nouveaux puits avec le remplacement et la modernisation des équipements de contrôle de pression existants.
Marché des bobines de tubes au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC d'environ 6 % jusqu'en 2034. L'Arabie saoudite y joue un rôle de premier plan, grâce à l'expansion des capacités en amont, l'optimisation des champs matures et les infrastructures pétrolières à grande échelle qui soutiennent la demande en équipements de tête de puits et de contrôle de pression. Les Émirats arabes unis contribuent également à ce marché par leurs capacités de développement offshore et de services sur le terrain, tandis que l'Afrique du Sud et d'autres producteurs africains offrent des opportunités plus modestes, mais axées sur des projets spécifiques.
La production d'énergie demeure le principal moteur de la demande. Les opérateurs ont besoin d'une suspension de tubage fiable et d'une étanchéité à la pression performante pour les nouveaux puits, les opérations de reconditionnement, les programmes d'optimisation de la production et les projets de modernisation d'installations existantes. Dans le Golfe, les grands opérateurs peuvent privilégier les fournisseurs qualifiés dotés de solides compétences en ingénierie, en essais et en services régionaux. En Afrique, les achats sont souvent plus sensibles au calendrier des projets, à la logistique, aux exigences en matière de contenu local et à la disponibilité du support technique. Ces facteurs font de la distribution régionale et des capacités de service sur site des atouts concurrentiels majeurs.
Analyse de segmentation
Taper
Le segment « Type » différencie les équipements selon la configuration de la tubulure et les exigences de la tête de puits. La tubulure simple reste largement utilisée en raison de sa configuration relativement simple et de sa grande compatibilité avec les systèmes de production conventionnels. La tubulure double est adaptée aux puits nécessitant des trajets de tubulure séparés et des configurations de production ou de complétion plus complexes. Le choix dépend de l'architecture du puits, des conditions de pression, de la stratégie de complétion, des besoins d'intervention et des préférences de l'opérateur. Le segment « Type » devrait croître à un TCAC d'environ 5 % jusqu'en 2034, les fournisseurs améliorant l'intégrité de la pression, la flexibilité de configuration et l'intégration avec les systèmes de tête de puits modernes.
- Tube unique : Le tube unique est largement utilisé dans les configurations de puits conventionnelles et non conventionnelles nécessitant une seule colonne de tubage principale. Ses méthodes d’installation éprouvées, sa large compatibilité avec les équipements et son adéquation à de nombreuses applications terrestres garantissent un renouvellement constant et répondent à la demande croissante pour les nouveaux puits.
- Tubes doubles : Les tubes doubles sont utilisés dans des configurations de complétion plus complexes, où des colonnes de tubes distinctes répondent à des exigences de production ou d’exploitation différenciées. La demande est davantage liée à l’application, mais cette configuration offre une grande flexibilité pour les puits nécessitant plusieurs voies d’écoulement et des stratégies de production contrôlées.
Application
Le segment des applications représente la principale source de demande, répartie entre les opérations terrestres et offshore. Les applications terrestres représentent la plus grande part du parc installé, car les tubages sont utilisés dans un grand nombre de puits conventionnels et non conventionnels. Les équipements offshore sont soumis à des exigences plus strictes en matière de pression, de corrosion, d'exposition environnementale, de logistique d'installation et de fiabilité. Le segment des applications devrait croître à un TCAC d'environ 5 % jusqu'en 2034, la demande offshore se développant plus rapidement à mesure que les opérateurs investissent dans la production offshore, la modernisation des champs et l'intégrité des actifs.
- À terre : Les applications terrestres bénéficient d’un parc important de puits de production et de besoins récurrents en matière de forage, de complétion, de reconditionnement et de remplacement. L’approvisionnement privilégie les interfaces standardisées, l’intégrité sous pression, l’efficacité de l’installation et la compatibilité avec les têtes de puits existantes, tant pour les opérations conventionnelles que non conventionnelles.
- En mer : Les applications en mer nécessitent des équipements conçus pour maintenir l’intégrité de la pression dans des conditions environnementales difficiles. Cette demande est étroitement liée au développement des plateformes et des installations sous-marines, aux interventions sur les sites existants, à l’extension de la durée de vie des actifs et aux exigences rigoureuses d’inspection et de qualification.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Terre |
Haut |
Intervention sur le puits |
Mature |
|
En mer |
Faible |
Réaménagement en mer |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des bobines de tubes
Expansion des programmes d'intervention sur les puits et d'optimisation des champs matures
Les gisements de pétrole et de gaz matures nécessitent une intervention continue pour maintenir la production, remplacer les composants vieillissants, gérer la pression et prolonger leur durée de vie productive. Les tronçons de tubage sont essentiels à ces activités, car les têtes de puits doivent assurer le maintien de leur structure et l'étanchéité à la pression lors de l'installation, du remplacement ou de la reconfiguration des colonnes de tubage. Face à la recherche d'une production accrue à partir des actifs existants, plutôt que de s'appuyer exclusivement sur de nouveaux développements, les programmes de remplacement et de reconditionnement des équipements deviennent une source importante de demande. Ce mécanisme est particulièrement pertinent en Amérique du Nord, en Europe et au Moyen-Orient, où le grand nombre de puits installés engendre des besoins récurrents en équipements. Les fournisseurs proposant des produits de remplacement compatibles, un support technique, des services d'inspection et une livraison rapide peuvent tirer profit de ce cycle de demande récurrent.
Exigences croissantes en matière de complétion de puits complexes et à haute pression
La complexité technique croissante des puits modernes accroît les exigences en matière de gestion de la pression tout au long des opérations de forage, de complétion, de stimulation et de production. Les environnements à haute pression requièrent des composants de tête de puits offrant une étanchéité fiable, une intégrité structurelle, une précision dimensionnelle et des pressions nominales vérifiées. Les tronçons de tubage constituent une interface essentielle au sein de cette architecture de contrôle de pression et doivent rester compatibles avec les têtes de cuvelage, les supports de tubage, les vannes et les arbres de Noël. Cet impact se traduit par le développement d'équipements spécifiques pour les puits non conventionnels et techniquement complexes, où les conditions d'exploitation peuvent différer sensiblement de la production conventionnelle. Les fabricants disposant de capacités avancées en usinage, en sélection des matériaux, en essais de pression et en assurance qualité peuvent répondre aux exigences d'approvisionnement plus strictes et renforcer leur position sur les projets techniquement exigeants.
Modernisation des systèmes de têtes de puits et exigences en matière de sécurité opérationnelle
Les opérateurs privilégient de plus en plus les équipements permettant un contrôle fiable des puits, une installation efficace, une inspection et une surveillance opérationnelle optimales. Les systèmes de tête de puits modernes peuvent intégrer des capteurs de pression et de température, la surveillance à distance, l'actionnement hydraulique et des systèmes d'étanchéité améliorés, créant ainsi une demande pour des composants compatibles avec des architectures toujours plus intégrées. Les tronçons de tubage participent donc à un cycle de modernisation plus large, au lieu de se limiter à leur rôle de simples composants mécaniques passifs. Les exigences de sécurité incitent également les opérateurs à utiliser des équipements qualifiés, dont les processus de fabrication et de test sont traçables. Pour les fournisseurs, cela offre des opportunités de différenciation grâce à la documentation technique, l'intégration numérique, l'assistance à la certification et les services tout au long du cycle de vie. Ce mécanisme de demande favorise les fabricants capables d'allier performance mécanique, compatibilité système et assistance technique fiable sur le terrain.
Tendances futures du marché des bobines de tubes
Intégration de la surveillance numérique aux équipements de contrôle de pression
Les tendances du marché des bobines de tubage montrent que ces systèmes sont appelés à s'intégrer plus étroitement aux architectures numériques de têtes de puits, les opérateurs recherchant une visibilité plus rapide sur la pression, la température, l'état des vannes et l'état des équipements. Les systèmes de têtes de puits équipés de capteurs peuvent transmettre des informations d'exploitation à des environnements de surveillance centralisés, facilitant ainsi les interventions basées sur l'état des équipements et réduisant la dépendance aux inspections manuelles. Cette tendance est particulièrement pertinente pour les installations offshore et isolées, où l'accès physique est coûteux et les interruptions d'exploitation peuvent être importantes. Le développement futur des produits devrait donc se concentrer sur des interfaces permettant la détection, le diagnostic, la surveillance à distance et l'intégration des données sans compromettre l'étanchéité. Pour les fabricants, la compatibilité numérique peut devenir un facteur de différenciation, au même titre que les spécifications classiques telles que la pression nominale, le diamètre d'alésage, les matériaux et les performances d'étanchéité.
Accent mis sur les configurations de têtes de puits modulaires et adaptées aux applications spécifiques
Le marché des bobines de tubage devrait évoluer vers des architectures d'équipements plus modulaires, permettant de configurer les composants en fonction des exigences en matière de tubage, de pression et de complétion. La conception modulaire permet de réduire la duplication des études d'ingénierie, de simplifier la gestion des stocks et de raccourcir les délais d'installation, tout en autorisant une personnalisation spécifique à chaque application. Cette approche est particulièrement pertinente pour les opérateurs gérant des portefeuilles de puits diversifiés sur plusieurs champs. Les fournisseurs peuvent tirer parti de la standardisation des interfaces et des plateformes de fabrication, tout en conservant la possibilité d'adapter les pressions nominales, les matériaux, les dimensions et les configurations de connexion. Cette modularité facilite également les programmes de remise en état et de remplacement, car il est possible de sélectionner des composants compatibles sans avoir à repenser l'ensemble du système de tête de puits.
Opportunités du marché des bobines de tubes
Localisation de la production et du support technique dans les marchés émergents en amont
Les marchés émergents en amont offrent des opportunités aux fabricants capables d'établir des capacités régionales de production, d'assemblage, de distribution ou de support technique. La disponibilité locale permet de réduire les délais de transport, de simplifier l'approvisionnement et d'améliorer la réactivité lors des opérations de forage et de reconditionnement. La Chine, l'Inde, l'Asie du Sud-Est et certains marchés du Moyen-Orient sont particulièrement pertinents, car les priorités nationales en matière de sécurité énergétique et les investissements dans les infrastructures en amont peuvent générer des besoins récurrents en équipements. La localisation permet également aux fournisseurs de répondre aux exigences spécifiques de chaque pays en matière de certification, de contenu et de services. Cette opportunité s'étend au-delà de la production, car les centres d'ingénierie régionaux, les stocks de pièces détachées, les installations d'essais de pression et les équipes d'intervention sur site peuvent renforcer les relations clients. Les entreprises qui adoptent cette stratégie peuvent combiner des plateformes de produits mondiales standardisées avec des modèles de livraison et de support adaptés aux contextes locaux.
Services de cycle de vie pour le remplacement, l'inspection et la modernisation des têtes de puits
Il existe un potentiel commercial important dans les services de cycle de vie associés aux équipements de tête de puits installés. Les opérateurs gérant des puits matures ont besoin d'inspections, de remises en état, de remplacements de composants, de tests de pression, de modifications de configuration et d'un soutien technique tout au long de la durée de vie de leurs installations. Les fournisseurs peuvent s'appuyer sur leur connaissance du parc installé pour fournir des composants de remplacement et des solutions de mise à niveau, tout en minimisant les perturbations opérationnelles. Cette approche génère des revenus au-delà des ventes initiales d'équipements et peut fidéliser la clientèle grâce à des relations de service récurrentes. Les installations offshore offrent des opportunités particulièrement pertinentes, car la logistique des interventions et les coûts d'indisponibilité augmentent la valeur d'une planification fiable et d'un soutien technique. Les fournisseurs qui combinent l'expertise des équipements d'origine avec le service sur site, la documentation, les tests et une disponibilité rapide des composants peuvent couvrir une part plus importante des dépenses liées au cycle de vie des systèmes de tête de puits.
Développements récents
- Août 2026 : SLB annonce un contrat avec Brunei Shell Petroleum pour la remise en production de puits fermés sur plusieurs champs offshore. Ce contrat intégré comprend l’évaluation du sous-sol, l’ingénierie, l’intervention, la surveillance, le comptage et l’exécution en mer. Ce développement témoigne de l’activité soutenue autour des actifs offshore matures et répond à la demande croissante de technologies intégrées de puits et de production.
- Mars 2025 : Innovex a annoncé la première installation de son système sous-marin VXTe de tête de puits et de suspension de tubage sur le puits Ewing Bank 953, dans le golfe du Mexique. L’annonce précise que cette technologie permet d’éliminer les coûts et les délais supplémentaires liés à l’utilisation d’un système de tête de tubage, ainsi que les multiples déplacements nécessaires à l’orientation de la suspension et de la tête de puits.
- Décembre 2025 : Shanghai Shenkai Petroleum & Chemical Equipment Co., Ltd. a finalisé un placement d’actions réservé aux entreprises, levant 220 millions de RMB afin de soutenir son développement stratégique dans les équipements pétroliers et gaziers offshore et les services numériques pour champs pétroliers basés sur l’IA. Cet investissement associe les capacités conventionnelles en matière d’équipements pétroliers au développement des technologies offshore et numériques, renforçant ainsi la transition vers des solutions intégrées pour les champs pétroliers.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -