
Mercado de localizadores de servicios públicos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de localizadores de servicios públicos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por técnica (campo electromagnético, radar de penetración terrestre, otros); oferta (equipos, servicios); usuario final (transporte, agua y alcantarillado, telecomunicaciones, electricidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002502
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
929,37 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.609,89 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,29 %
Índice de crecimiento
Mercado potencial
US$ 11.488,58 millones
(2026-2034)
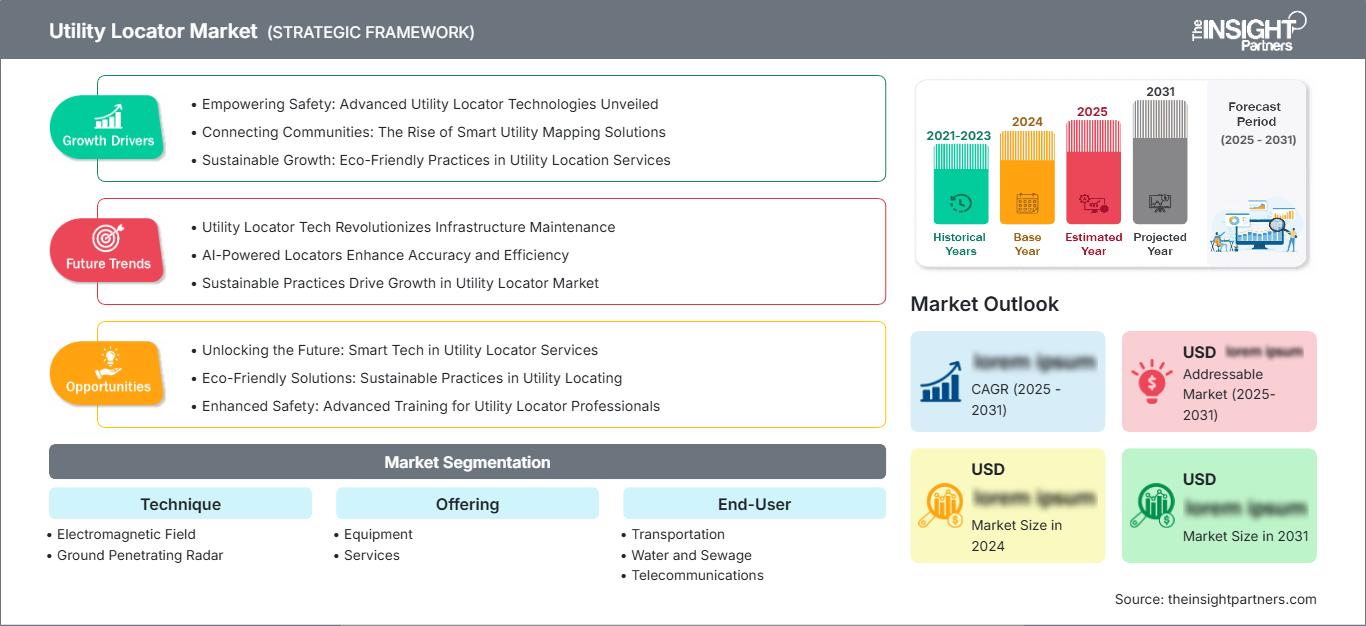
Se prevé que el mercado de localizadores de servicios públicos crezca de 929,37 millones de dólares estadounidenses en 2025 a 1.609,89 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,29 % durante el período 2026-2034. Este crecimiento se ve impulsado por una mayor adopción de la detección de campos electromagnéticos y el radar de penetración terrestre en las redes de transporte, agua y alcantarillado, telecomunicaciones y electricidad, donde la identificación precisa de los activos subterráneos se está convirtiendo en un elemento fundamental para la seguridad de las excavaciones y la continuidad de la infraestructura.
América del Norte sigue siendo un importante centro de demanda, ya que el envejecimiento de la infraestructura subterránea, el despliegue de fibra óptica, la rehabilitación de carreteras y los programas de modernización de servicios públicos aumentan la necesidad de una localización precisa antes de la excavación. El tamaño del mercado de localizadores de servicios públicos en la región se ve impulsado por prácticas de cumplimiento más estrictas, requisitos de seguridad para contratistas y la integración de herramientas de cartografía digital con equipos de localización en campo.
Análisis y perspectivas del mercado de localizadores de servicios públicos
- América del Norte: Se estima que la región representó entre el 32 % y el 36 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el período 2026-2034, gracias a las normativas de prevención de daños y al gasto en renovación de servicios públicos.
- EE. UU.: Se estima que en 2025 Estados Unidos representaría entre el 76 % y el 80 % de Norteamérica, con un crecimiento impulsado por la expansión de la banda ancha, las mejoras en los servicios públicos municipales y el elevado volumen de solicitudes de localización de vehículos.
- Europa: Se estima que Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca entre un 5,4 % y un 6,0 %, liderada por el Reino Unido, Alemania, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico representó entre el 22 % y el 26 % del mercado en 2025 y se prevé que crezca entre un 6,8 % y un 7,5 %, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más importante: La detección de campos electromagnéticos representó una cuota de mercado estimada del 55-60% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,2% hasta 2034.
- Segmento de alto crecimiento: El radar de penetración terrestre registró una cuota estimada del 40-45% en 2025 y se espera que crezca entre un 6,7% y un 7,4% hasta 2034.
- Empresas clave analizadas en detalle: 3M Company, Guideline Geo AB, Leica Geosystems AG, Maverick Inspection Ltd., On Target Utility Services, Radiodetection Ltd., Ridge Tool Company, Sensors & Software Inc., USIC LLC y Vivax-Metrotech Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La localización de servicios públicos ha evolucionado desde la simple detección de tuberías y cables hasta un flujo de trabajo de protección de infraestructuras basado en datos. Los contratistas combinan cada vez más localizadores electromagnéticos, GPR, GNSS y registros en la nube para aumentar la confianza antes de la excavación. Este cambio está transformando la adquisición de equipos, la capacitación de operadores y la prestación de servicios, ya que los propietarios de activos buscan resultados de localización trazables, repetibles y auditables.
Durante el período previsto, el crecimiento del mercado estará condicionado por la renovación de infraestructuras, la congestión urbana, la inversión en ciudades inteligentes y controles más estrictos de los riesgos de excavación. Las regiones emergentes también están impulsando su adopción a medida que aumenta la densidad de servicios públicos y los promotores de proyectos requieren una mejor visibilidad del subsuelo antes de que comiencen las obras de transporte, energía y banda ancha.
Alcance del informe de mercado de localizadores de servicios públicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 929,37 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.609,89 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,29% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de localizadores de servicios públicos
La expansión del mercado se debe a la demanda intrínseca de excavaciones seguras, mínimas interrupciones y datos precisos sobre los activos subterráneos. Los proyectos de infraestructura de transporte, la sustitución de tuberías de agua, las redes de transmisión eléctrica y el tendido de líneas de fibra óptica para telecomunicaciones requieren el uso de tecnología de detección previa a la construcción. Ante la creciente congestión en los corredores de servicios públicos, los compradores se centran en la precisión, la determinación de la profundidad, el flujo de trabajo y la compatibilidad con los sistemas de información geográfica.
En lo que respecta a la oferta, el mercado de equipos se verá afectado por la combinación de proveedores de equipos, proveedores de servicios, tecnología cartográfica y empresas de inspección. Los contratistas y las organizaciones gubernamentales tienen una gran demanda de equipos, mientras que los servicios están ganando popularidad cuando se requieren operadores especializados para proyectos complejos, servicios públicos no metálicos, corredores congestionados y zonas de excavación de alto riesgo.
El análisis de mercado revela que el entorno competitivo se divide entre marcas internacionales de instrumentos, proveedores de georradar y empresas de servicios de localización. Radiodetection Ltd., Leica Geosystems AG, Vivax-Metrotech Corporation, Sensors & Software Inc., 3M Company y Ridge Tool Company destacan por su precisión de detección, facilidad de uso, conectividad y durabilidad. USIC LLC y otras empresas ofrecen una ventaja competitiva gracias a su escala, la disponibilidad de personal capacitado y la fiabilidad de sus procesos.
Las tendencias de inversión revelan un creciente interés en la conexión digital de los equipos de localización, la automatización de los informes y la integración con mapas, permisos y bases de datos de activos. Los proveedores posicionan sus productos en función de la reducción del riesgo de colisiones, la mayor rapidez en los levantamientos topográficos y la mejora de la documentación de campo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de localizadores de servicios públicos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de localizadores de servicios públicos
En 2025, Norteamérica ostentaba una cuota de mercado estimada del 32-36% en el sector de localizadores de servicios públicos, y se prevé que crezca entre un 5,8% y un 6,4% entre 2026 y 2034. La demanda se ve impulsada por la densa red subterránea de electricidad, gas, agua y telecomunicaciones, así como por las estrictas normas de notificación de excavaciones. El elevado coste de los daños a las infraestructuras en la región incrementa la demanda de equipos y servicios que mejoran la precisión de la localización.
La región también se beneficia de la expansión de la banda ancha, la modernización de la red eléctrica y los programas municipales de rehabilitación del agua potable. Los contratistas utilizan cada vez más localizadores electromagnéticos con flujos de trabajo que permiten la cartografía, mientras que el georradar se emplea cuando las tuberías no metálicas, las estructuras de hormigón o los registros inciertos generan un riesgo adicional.
Mercado de localizadores de servicios públicos de EE. UU.
Se estima que Estados Unidos representó entre el 76 % y el 80 % del mercado norteamericano en 2025 y se prevé que crezca entre un 5,9 % y un 6,5 % hasta 2034. El elevado volumen de solicitudes de localización, los programas estatales de prevención de daños y la continua construcción de redes de telecomunicaciones respaldan la demanda sostenida de servicios de localización de servicios públicos y equipos de campo.
La presencia de la compañía es sólida en todas las categorías de servicios y equipos. USIC LLC ofrece servicios de localización a gran escala, mientras que 3M Company, Radiodetection Ltd., Leica Geosystems AG y Vivax-Metrotech Corporation brindan soporte a contratistas con localizadores, transmisores, accesorios de detección y flujos de trabajo digitales.
Mercado europeo de localizadores de servicios públicos
Europa representó una cuota estimada del 24-28% en 2025 y se prevé que crezca entre un 5,4% y un 6,0% durante el periodo 2026-2034. El Reino Unido y Alemania lideran la adopción debido a los estándares de mapeo de servicios públicos, los controles de obras viales y la alta densidad de servicios urbanos. Francia, Italia y España muestran una demanda constante derivada de la modernización de los ferrocarriles, el agua y las telecomunicaciones.
Los propietarios de infraestructuras europeas hacen cada vez más hincapié en la calidad de los estudios y la documentación antes de las excavaciones. La adopción del georradar es importante en ciudades con redes de servicios públicos mixtas, metálicas y no metálicas, mientras que las tecnologías electromagnéticas siguen siendo la herramienta de primera línea preferida para los activos conductores.
Mercado de localizadores de servicios públicos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representó entre el 22 % y el 26 % del mercado en 2025, y se prevé que crezca entre un 6,8 % y un 7,5 % hasta 2034. China lidera la demanda regional a través de servicios públicos urbanos, corredores de transporte y mejoras en la infraestructura municipal, mientras que Japón, Corea del Sur, India y Australia amplían la adopción de tecnologías en proyectos de ciudades inteligentes y telecomunicaciones.
La rápida instalación de servicios públicos genera una gran demanda de sistemas de detección fiables antes de la ampliación de carreteras, la construcción del metro y el despliegue de banda ancha. Se prevé que la región sea el mercado de mayor crecimiento, a medida que las ciudades aumenten la documentación de los activos subterráneos y los requisitos de seguridad en las excavaciones.
Mercado de localizadores de servicios públicos de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca entre un 5,6 % y un 6,3 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda a través de proyectos de energía, construcción, refrigeración urbana y ciudades inteligentes, mientras que Sudáfrica la respalda mediante el mantenimiento de servicios públicos y la reparación de infraestructuras urbanas.
La adopción de estos dispositivos se ve influenciada por la magnitud de los proyectos, la presencia de activos subterráneos de alto valor y la necesidad de minimizar las interrupciones en zonas urbanas e industriales densamente pobladas. Las previsiones del mercado de localizadores de servicios públicos indican un aumento de las oportunidades para los proveedores de servicios que requieren operadores capacitados.
Análisis de segmentación
Técnica
La técnica es fundamental para el alcance del mercado, ya que los requisitos de detección varían según el material de la infraestructura, la profundidad, las condiciones del suelo y la complejidad del sitio. Se prevé que este segmento crezca entre un 6,1 % y un 6,7 % durante el período 2026-2034, a medida que los compradores combinen métodos complementarios para mejorar la fiabilidad de los estudios y reducir el riesgo de excavación.
- Campo electromagnético: Los localizadores de campo electromagnético predominan en la detección rutinaria de tuberías y cables conductores porque son portátiles, familiares para los técnicos y eficaces para el rastreo de servicios públicos metálicos, de telecomunicaciones y de energía eléctrica.
- Radar de penetración terrestre: El radar de penetración terrestre está cobrando importancia en aquellos casos en los que las tuberías no metálicas, las estructuras de hormigón y los registros de servicios públicos incompletos requieren una mayor visibilidad del subsuelo antes de la excavación.
Ofrenda
Se prevé que la oferta crezca entre un 6,0 % y un 6,6 % durante el periodo 2026-2034, a medida que aumenten conjuntamente la compra de equipos y los servicios profesionales. Los compradores buscan cada vez más tecnología fiable, formación de operadores, asistencia en la elaboración de informes y métodos de campo repetibles que reduzcan los retrasos en los proyectos y la exposición a responsabilidades legales.
- Equipamiento: La demanda de equipamiento está liderada por localizadores, transmisores, sistemas GPR, accesorios y dispositivos con capacidad de mapeo utilizados por contratistas, empresas de servicios públicos, municipios y profesionales de la topografía.
- Servicios: Los servicios siguen siendo importantes para emplazamientos complejos donde los operadores experimentados interpretan señales, validan registros, marcan activos y ayudan en la planificación de la excavación.
Usuario final
Se prevé que la demanda de los usuarios finales crezca entre un 6,2 % y un 6,9 % durante el período 2026-2034. Los usuarios de electricidad y telecomunicaciones muestran un fuerte dinamismo, mientras que las aplicaciones de agua, alcantarillado y transporte siguen siendo fundamentales, ya que la renovación de la infraestructura subterránea requiere una detección precisa antes de excavar, según el informe del mercado de localizadores de servicios públicos .
- Transporte: Los proyectos de transporte requieren la localización de servicios públicos antes de las obras de carreteras, ferrocarriles, puentes y aeropuertos para reducir los retrasos en los proyectos y evitar daños accidentales en corredores congestionados.
- Agua y alcantarillado: Las empresas de agua y alcantarillado dependen de la localización de averías para facilitar la rehabilitación, la investigación de fugas, la sustitución de tuberías y las excavaciones seguras en torno a las redes de distribución antiguas.
- Telecomunicaciones: La demanda de telecomunicaciones se ve respaldada por la expansión de la fibra óptica, el enlace troncal 5G, el mapeo de conductos y la necesidad de proteger los cables existentes durante la densificación de la red.
- Electricidad: Los usuarios de electricidad adoptan tecnologías de localización para identificar cables eléctricos subterráneos, reducir el riesgo de interrupciones del suministro y apoyar la modernización, el mantenimiento y las mejoras en la distribución de la red eléctrica.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Transporte |
Medio |
Seguridad en los pasillos |
Escalada |
|
Agua y alcantarillado |
Medio |
Renovación de tuberías |
Escalada |
|
Telecomunicaciones |
Alto |
Despliegue de fibra óptica |
Escalada |
|
Electricidad |
Alto |
Actualización de la red |
Maduro |
Factores que impulsan el crecimiento del mercado de localizadores de servicios públicos y análisis de su impacto
Aumento de los requisitos de seguridad y prevención de daños en las excavaciones
La prevención de daños sigue siendo el principal motor del mercado de localizadores de servicios públicos, ya que los daños a las redes subterráneas pueden provocar interrupciones del suministro, costes de reparación, paralizaciones de obras e incidentes de seguridad. Por ello, los contratistas y los municipios están reforzando los procesos de localización previos a la excavación, especialmente en zonas urbanas densamente pobladas. Las prácticas de comunicación directa, la documentación del emplazamiento y los controles de riesgos del proyecto incrementan la demanda de herramientas de detección fiables y servicios de localización especializados. El impacto es mayor en proyectos de transporte, electricidad, agua y telecomunicaciones, donde la densidad de servicios públicos es alta y los retrasos en los proyectos resultan costosos.
Renovación de la infraestructura en redes de servicios públicos obsoletas
El envejecimiento de los sistemas subterráneos de tuberías de agua, conductos eléctricos, alcantarillado y telecomunicaciones genera una mayor necesidad de recopilar datos precisos del subsuelo antes de realizar reparaciones o reemplazos. Los registros de datos antiguos disponibles pueden ser insuficientes o inconsistentes, lo que requiere confirmación en campo. Esto impulsa el uso de servicios de localización electromagnética y georradar (GPR) debido a la necesidad de localizar servicios subterráneos metálicos y no metálicos en diferentes circunstancias.
Despliegue de fibra óptica para telecomunicaciones y construcción de ciudades inteligentes
El despliegue de fibra óptica, redes 5G y proyectos de ciudades inteligentes requiere excavaciones repetidas en calles, aceras, campus universitarios y zonas industriales. Esto genera una necesidad constante de localizar dispositivos y servicios para evitar daños, interrupciones y retrabajos en el cableado. Otro factor que impulsa la demanda de localizadores en telecomunicaciones es que, a medida que la red se actualiza, los registros se vuelven obsoletos y deben revisarse, lo que fomenta el uso de localizadores basados en mapas. Esta tendencia es especialmente evidente en Norteamérica y la región de Asia-Pacífico.
Tendencias futuras del mercado de localizadores de servicios públicos
Localización conectada y documentación digital de campo
Las tendencias del mercado de localizadores de servicios públicos favorecen cada vez más los dispositivos conectados que capturan la ubicación, la profundidad, las notas del operador, las marcas de tiempo y las rutas de medición en formato digital. Este cambio permite un mejor control de calidad, informes más precisos y una mayor compatibilidad con los sistemas SIG y de gestión de activos. En definitiva, mediante un flujo de trabajo continuo, los procesos conectados permiten al responsable del proyecto comparar los datos de campo con mapas preexistentes y reducir las lagunas de información.
Mayor uso de flujos de trabajo de localización multisensor.
En la localización de trabajos futuros, es probable que el uso de la localización electromagnética, el georradar, el sistema GNSS, el levantamiento topográfico manual y la interpretación de datos mediante software se generalicen aún más. El uso de múltiples tecnologías garantiza una mayor precisión en casos donde la naturaleza de las infraestructuras, el tipo de suelo y la calidad de la información varían de un lugar a otro. Esto permitirá obtener un mayor valor de los paquetes de equipos y servicios ofrecidos.
Oportunidades de mercado para la localización de servicios públicos
Ampliación de los servicios profesionales de localización
Las previsiones del mercado de localización de servicios públicos apuntan a grandes oportunidades para los proveedores de servicios profesionales, ya que los propietarios de proyectos se enfrentan a limitaciones de mano de obra, entornos subterráneos complejos y una mayor responsabilidad por los resultados de las excavaciones. Los especialistas en servicios pueden combinar técnicos capacitados, métodos de campo estandarizados, software de informes y estudios multitecnológicos para apoyar a los contratistas que carecen de experiencia interna. Esta oportunidad es especialmente relevante en obras municipales, despliegue de telecomunicaciones y grandes proyectos de transporte, donde la precisión, la documentación y los plazos de entrega son fundamentales.
Integración con plataformas SIG y de gestión de activos
Una gran oportunidad reside en conectar los datos de localización con los sistemas de información geográfica (SIG), los sistemas de permisos y las plataformas de gestión de activos de servicios públicos. Muchas empresas de servicios públicos aún dependen de mapas históricos incompletos, lo que genera riesgos durante las excavaciones y el mantenimiento. Los proveedores que ofrecen captura, exportación y validación de datos sin interrupciones pueden ayudar a los clientes a convertir la localización en campo en información estratégica a largo plazo sobre sus activos. Esto genera valor recurrente a través de software, capacitación, servicios de datos y actualizaciones de equipos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -