
Marché des localisateurs de réseaux enterrés : taille, part de marché et prévisions 2034
Taille et prévisions du marché des localisateurs de réseaux (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par technique (champ électromagnétique, géoradar, autres) ; offre (équipements, services) ; utilisateur final (transports, eau et assainissement, télécommunications, électricité, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002502
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
929,37 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 609,89 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,29 %
taux de croissance
Marché adressable
11 488,58 millions de dollars américains
(2026-2034)
Le marché des localisateurs de réseaux souterrains devrait passer de 929,37 millions de dollars US en 2025 à 1 609,89 millions de dollars US d’ici 2034, enregistrant un TCAC de 6,29 % entre 2026 et 2034. Cette croissance est soutenue par une adoption plus large de la détection des champs électromagnétiques et des radars à pénétration de sol dans les réseaux de transport, d’eau et d’assainissement, de télécommunications et d’électricité, où l’identification précise des actifs souterrains devient essentielle à la sécurité des excavations et à la continuité des infrastructures.
L'Amérique du Nord demeure un important centre de demande, car le vieillissement des infrastructures souterraines, le déploiement de la fibre optique, la réhabilitation des routes et les programmes de modernisation des services publics accroissent le besoin d'une localisation précise avant les travaux d'excavation. La taille du marché des localisateurs de réseaux dans la région est soutenue par des pratiques de conformité renforcées (appel unique), des exigences de sécurité accrues pour les entrepreneurs et l'intégration d'outils de cartographie numérique aux équipements de localisation sur le terrain.
Évaluation et perspectives du marché des localisateurs de services publics
- Amérique du Nord : La région représentait une part estimée de 32 à 36 % en 2025 et devrait croître à un TCAC de 5,8 à 6,4 % entre 2026 et 2034, soutenue par les mandats de prévention des dommages et les dépenses de renouvellement des services publics.
- États-Unis : En 2025, les États-Unis représentaient environ 76 à 80 % de l'Amérique du Nord, une croissance soutenue par l'expansion du haut débit, la modernisation des services publics municipaux et un volume élevé de tickets de localisation.
- Europe : L'Europe détenait une part estimée entre 24 et 28 % en 2025 et devrait croître de 5,4 à 6,0 %, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique représentait une part estimée entre 22 et 26 % en 2025 et devrait croître de 6,8 à 7,5 %, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : La détection des champs électromagnétiques détenait une part de marché estimée entre 55 et 60 % en 2025, avec un TCAC de 5,7 à 6,2 % jusqu’en 2034.
- Segment à forte croissance : Le radar à pénétration de sol a enregistré une part de marché estimée à 40-45 % en 2025 et devrait croître de 6,7 à 7,4 % jusqu'en 2034.
- Principales entreprises analysées en détail : 3M Company, Guideline Geo AB, Leica Geosystems AG, Maverick Inspection Ltd., On Target Utility Services, Radiodetection Ltd., Ridge Tool Company, Sensors & Software Inc., USIC LLC et Vivax-Metrotech Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La localisation des réseaux a évolué, passant de la simple détection de canalisations et de câbles à un processus de protection des infrastructures basé sur les données. Les entreprises de travaux publics combinent de plus en plus les détecteurs électromagnétiques, le géoradar, le GNSS et les données géospatiales en nuage pour une fiabilité accrue avant les travaux d'excavation. Cette évolution modifie l'acquisition des équipements, la formation des opérateurs et la prestation de services, les propriétaires d'actifs exigeant des résultats de localisation traçables, reproductibles et vérifiables.
Au cours de la période prévisionnelle, la croissance du marché sera déterminée par le remplacement des infrastructures, la congestion urbaine, les investissements dans les villes intelligentes et un contrôle plus strict des risques liés aux travaux d'excavation. Les zones géographiques émergentes adoptent également ces technologies de plus en plus, à mesure que la densité des réseaux augmente et que les maîtres d'ouvrage exigent une meilleure visibilité du sous-sol avant le début des travaux de transport, d'énergie et de haut débit.
Portée du rapport sur le marché des localisateurs de services publics
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 929,37 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 609,89 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des localisateurs de services publics
L'expansion du marché s'explique par une demande intrinsèque d'excavations sécurisées, de perturbations minimales et de données précises sur les infrastructures souterraines. Les projets d'infrastructures de transport, le remplacement des conduites d'eau, des réseaux de transport d'électricité et le déploiement de lignes de fibre optique nécessitent l'utilisation de technologies de détection préalables à la construction. Face à la multiplication des réseaux souterrains, les acheteurs privilégient la précision, la détermination de la profondeur, l'efficacité des processus et la compatibilité avec les systèmes d'information géographique (SIG).
Du côté de l'offre, le marché des équipements sera influencé par une combinaison de facteurs : fournisseurs d'équipements, prestataires de services, technologies de cartographie et sociétés d'inspection. Les équipements sont très demandés par les entreprises de construction et les organismes gouvernementaux, tandis que les services gagnent en popularité lorsqu'il est nécessaire de faire appel à des opérateurs spécialisés pour des projets complexes, des réseaux non métalliques, des axes routiers encombrés ou des zones d'excavation à haut risque.
L'analyse de marché révèle que l'environnement concurrentiel est segmenté entre les marques internationales d'instruments, les fournisseurs de géoradar et les sociétés de services spécialisées dans la localisation. Radiodetection Ltd., Leica Geosystems AG, Vivax-Metrotech Corporation, Sensors & Software Inc., 3M Company et Ridge Tool Company se distinguent par leur précision de détection, leur facilité d'utilisation, leur connectivité et leur durabilité. USIC LLC et d'autres acteurs tirent leur avantage concurrentiel de leur envergure, de la disponibilité de personnel qualifié et de la fiabilité de leurs processus.
Les tendances d'investissement révèlent un intérêt croissant pour la connexion numérique des équipements de localisation, l'automatisation des rapports et l'intégration aux bases de données cartographiques, de permis et d'actifs. Les fournisseurs positionnent leurs produits en fonction de la réduction des risques de collisions, de l'accélération des levés topographiques et de l'amélioration de la documentation de terrain.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
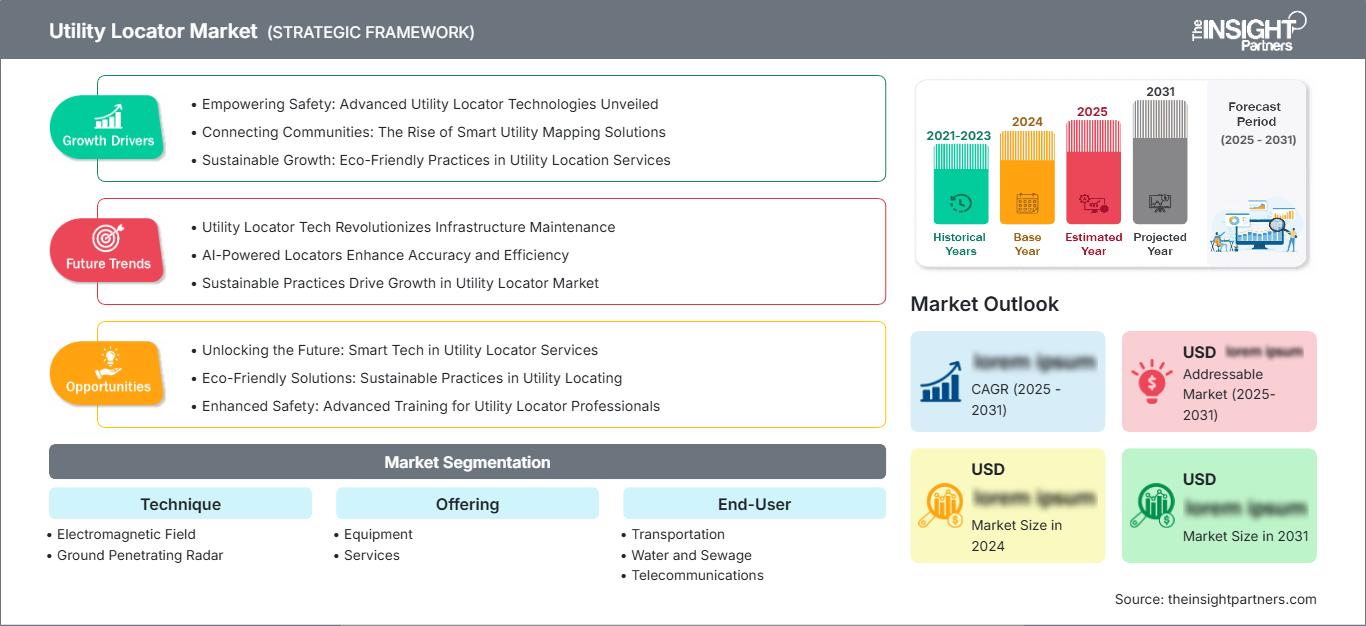
Marché des localisateurs de réseaux : Perspectives stratégiques
Perspectives régionales
Marché des localisateurs de services publics en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 32 et 36 % en 2025 et devrait connaître une croissance de 5,8 à 6,4 % entre 2026 et 2034. Cette demande est soutenue par la densité des réseaux souterrains d'électricité, de gaz, d'eau et de télécommunications, ainsi que par des procédures strictes de notification des travaux d'excavation. Le coût élevé des interventions sur les réseaux souterrains dans la région accroît la demande en équipements et services permettant d'améliorer la précision de la localisation.
La région bénéficie également du déploiement du haut débit, de la modernisation du réseau électrique et des programmes municipaux de réhabilitation des réseaux d'eau potable. Les entreprises de travaux publics utilisent de plus en plus les localisateurs électromagnétiques avec des flux de travail cartographiques, tandis que le géoradar est employé lorsque la présence de canalisations non métalliques, de structures en béton ou de données incertaines engendre des risques supplémentaires.
Marché américain des localisateurs de services publics
Les États-Unis représentaient environ 76 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance de 5,9 à 6,5 % jusqu'en 2034. Le volume important de demandes de localisation, les programmes de prévention des dommages au niveau des États et la poursuite de la construction du réseau de télécommunications soutiennent une demande soutenue pour les services de localisation des services publics et les équipements de terrain.
L'entreprise est fortement présente dans tous les secteurs des services et des équipements. USIC LLC fournit des services de localisation à grande échelle, tandis que 3M Company, Radiodetection Ltd., Leica Geosystems AG et Vivax-Metrotech Corporation accompagnent les entreprises de travaux publics en leur proposant des localisateurs, des émetteurs, des accessoires de détection et des solutions numériques.
Marché des services publics européens
L'Europe représentait une part estimée entre 24 et 28 % en 2025 et devrait connaître une croissance de 5,4 à 6 % entre 2026 et 2034. Le Royaume-Uni et l'Allemagne sont en tête en matière d'adoption grâce à leurs normes de cartographie des réseaux, à la maîtrise des travaux routiers et à la forte densité des infrastructures urbaines. La France, l'Italie et l'Espagne affichent une demande soutenue liée à la modernisation des réseaux ferroviaires, d'eau et de télécommunications.
Les gestionnaires d'infrastructures européens accordent une importance croissante à la qualité des levés topographiques et à la documentation préalable aux travaux d'excavation. L'adoption du géoradar est essentielle dans les villes où les réseaux de distribution sont mixtes (métalliques et non métalliques), tandis que les technologies électromagnétiques restent la méthode de première intention privilégiée pour les infrastructures conductrices.
Marché des localisateurs de services publics de la région Asie-Pacifique
La région Asie-Pacifique détenait une part estimée entre 22 et 26 % en 2025 et devrait croître de 6,8 à 7,5 % jusqu'en 2034. La Chine est le moteur de la demande régionale grâce aux services publics urbains, aux corridors de transport et à la modernisation des infrastructures municipales, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie étendent leur adoption à travers des projets de villes intelligentes et de télécommunications.
L'installation rapide des réseaux souterrains engendre une forte demande en matière de détection fiable avant l'élargissement des routes, la construction de métros et le déploiement du haut débit. La région devrait connaître la croissance la plus rapide sur ce marché, les villes renforçant leurs exigences en matière de documentation des infrastructures souterraines et de sécurité des travaux d'excavation.
Marché des localisateurs de services publics au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître de 5,6 à 6,3 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis tirent la demande grâce à l'énergie, la construction, le refroidissement urbain et les projets de villes intelligentes, tandis que l'Afrique du Sud soutient la demande grâce à la maintenance des services publics et à la réparation des infrastructures urbaines.
L'adoption de ces technologies est influencée par la taille des chantiers, la présence d'infrastructures enterrées de grande valeur et la nécessité de limiter les perturbations dans les zones urbaines et industrielles denses. Les prévisions du marché des localisateurs de réseaux indiquent des opportunités croissantes pour les prestataires de services nécessitant des opérateurs qualifiés.
Analyse de segmentation
Technique
La technique est un élément central du marché, car les exigences en matière de détection varient selon le type de réseau, la profondeur, les caractéristiques du sol et la complexité du site. Ce segment devrait connaître une croissance de 6,1 % à 6,7 % entre 2026 et 2034, les acheteurs combinant des méthodes complémentaires pour améliorer la fiabilité des levés topographiques et réduire les risques liés aux fouilles.
- Champ électromagnétique : Les localisateurs de champ électromagnétique dominent la détection courante des canalisations et câbles conducteurs car ils sont portables, familiers aux techniciens et efficaces pour le traçage des réseaux électriques, de télécommunications et métalliques.
- Radar à pénétration de sol : Le radar à pénétration de sol prend de l’importance là où les canalisations non métalliques, les structures en béton et les relevés de réseaux incomplets nécessitent une visibilité souterraine plus large avant les travaux d’excavation.
Offre
L'offre devrait croître de 6,0 % à 6,6 % entre 2026 et 2034, portée par l'essor conjoint des achats d'équipements et des services professionnels. Les acheteurs recherchent de plus en plus des technologies fiables, des formations pour les opérateurs, un soutien à la production de rapports et des méthodes de terrain reproductibles permettant de réduire les retards de projet et les risques de responsabilité.
- Équipement : La demande en équipement est principalement constituée de localisateurs, d'émetteurs, de systèmes GPR, d'accessoires et d'appareils de cartographie utilisés par les entrepreneurs, les services publics, les municipalités et les géomètres.
- Services : Les services restent importants pour les sites complexes où des opérateurs expérimentés interprètent les signaux, valident les enregistrements, marquent les actifs et soutiennent la planification des fouilles.
Utilisateur final
La demande des utilisateurs finaux devrait croître de 6,2 à 6,9 % entre 2026 et 2034. Les utilisateurs d'électricité et de télécommunications affichent une forte dynamique, tandis que les applications liées à l'eau, aux eaux usées et aux transports restent essentielles car le renouvellement des infrastructures enterrées nécessite une détection précise avant les travaux d'excavation, selon le rapport sur le marché des localisateurs de réseaux .
- Transports : Les projets de transport nécessitent la localisation des réseaux souterrains avant les travaux routiers, ferroviaires, de ponts et d'aéroports afin de réduire les retards et d'éviter les dommages accidentels dans les zones congestionnées.
- Eau et assainissement : Les services publics d’eau et d’assainissement s’appuient sur la localisation pour faciliter la réhabilitation, la recherche de fuites, le remplacement des canalisations et les travaux d’excavation sécuritaires autour des réseaux de distribution vieillissants.
- Télécommunications : La demande en télécommunications est soutenue par l'expansion de la fibre optique, le backhaul 5G, la cartographie des conduits et la nécessité de protéger les câbles existants lors de la densification du réseau.
- Électricité : Les utilisateurs d'électricité adoptent des technologies de localisation pour identifier les câbles électriques souterrains, réduire les risques de panne et soutenir la modernisation, la maintenance et la mise à niveau du réseau de distribution.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Transport |
Moyen |
Sécurité des couloirs |
Mise à l'échelle |
|
Eau et assainissement |
Moyen |
Rénovation des canalisations |
Mise à l'échelle |
|
Télécommunications |
Haut |
Déploiement de la fibre optique |
Mise à l'échelle |
|
Électricité |
Haut |
Mise à niveau du réseau |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des localisateurs de réseaux
Exigences croissantes en matière de sécurité des fouilles et de prévention des dommages
La prévention des dommages demeure le principal moteur du marché de la localisation des réseaux souterrains, car les dommages causés à ces réseaux peuvent entraîner des pannes, des coûts de réparation, des arrêts de travail et des incidents de sécurité. Les entreprises de construction et les municipalités renforcent donc leurs procédures de localisation préalables aux travaux d'excavation, notamment dans les zones urbaines denses. La mise en place de procédures d'appel unique, la documentation des sites et la maîtrise des risques liés aux projets accroissent la demande d'outils de détection fiables et de services de localisation qualifiés. L'impact est particulièrement marqué dans les projets de transport, d'électricité, d'eau et de télécommunications, où la densité des réseaux est élevée et les retards de chantier coûteux.
Rénovation des infrastructures des réseaux de services publics vieillissants
Le vieillissement des réseaux souterrains de canalisations d'eau, de câbles électriques, d'égouts et de télécommunications engendre un besoin accru de données précises sur le sous-sol avant toute réparation ou remplacement. Les données anciennes disponibles peuvent s'avérer insuffisantes ou incohérentes, nécessitant par conséquent une vérification sur le terrain. Ce facteur favorise le recours aux services de localisation électromagnétique et au géoradar, notamment pour localiser les réseaux souterrains métalliques et non métalliques dans diverses situations.
Déploiement de la fibre optique et construction de villes intelligentes
Le déploiement de la fibre optique, des liaisons 5G et des projets de villes intelligentes nécessite des travaux d'excavation réguliers dans les rues, sur les trottoirs, les campus et les zones industrielles. Il en résulte un besoin constant de localiser les équipements et les services afin de prévenir tout dommage aux câbles, toute interruption de service et toute reprise de travaux. Un autre facteur contribue à la demande croissante de localisateurs dans le secteur des télécommunications : la mise à niveau du réseau entraîne l'obsolescence des données, qui doivent être mises à jour, ce qui renforce l'utilisation des localisateurs cartographiques. Cette tendance est particulièrement marquée en Amérique du Nord et en Asie-Pacifique.
Tendances futures du marché des localisateurs de services publics
Localisation connectée et documentation numérique sur le terrain
Le marché des détecteurs de réseaux privilégie de plus en plus les appareils connectés qui enregistrent la position, la profondeur, les notes de l'opérateur, l'horodatage et les itinéraires de levé sous forme numérique. Cette évolution permet un meilleur contrôle qualité, des rapports plus précis et une compatibilité accrue avec les systèmes SIG et de gestion d'actifs. À terme, grâce à un flux de travail continu, les processus connectés permettent au maître d'ouvrage de comparer les données de terrain aux cartes existantes et de réduire les lacunes d'information.
Utilisation plus large des flux de travail de localisation multisensorielle
Pour les travaux de localisation à venir, le recours à la localisation électromagnétique, au géoradar, au GNSS, aux levés topographiques manuels et à l'interprétation des données par logiciel devrait se généraliser. L'utilisation de plusieurs technologies garantit une plus grande fiabilité, notamment lorsque la nature des réseaux, le type de sol et la qualité des informations varient d'un endroit à l'autre. Ceci permettra d'optimiser l'utilisation des équipements et des services proposés.
Opportunités du marché des localisateurs de services publics
Développement des services de localisation professionnelle
Les prévisions du marché de la localisation des réseaux indiquent de fortes opportunités pour les prestataires de services professionnels, car les maîtres d'ouvrage sont confrontés à des contraintes de main-d'œuvre, à la complexité des environnements souterrains et à une responsabilité accrue quant aux résultats des travaux d'excavation. Les spécialistes du secteur peuvent mobiliser des techniciens qualifiés, des méthodes de terrain standardisées, des logiciels de reporting et des levés multitechnologiques pour épauler les entreprises qui ne disposent pas de l'expertise interne nécessaire. Cette opportunité est particulièrement prometteuse dans les travaux municipaux, le déploiement des télécommunications et les grands projets de transport, où la précision, la documentation et les délais d'exécution sont essentiels.
Intégration avec les plateformes SIG et de gestion d'actifs
Une opportunité majeure réside dans la connexion des données de géolocalisation aux SIG, aux systèmes d'autorisation et aux plateformes de gestion des actifs des services publics. Nombre de ces services s'appuient encore sur des cartes historiques incomplètes, ce qui engendre des risques lors des travaux d'excavation et de maintenance. Les fournisseurs qui facilitent la capture, l'exportation et la validation des données peuvent aider leurs clients à transformer les relevés de terrain en informations stratégiques à long terme sur leurs actifs. Ceci génère une valeur ajoutée récurrente grâce aux logiciels, aux formations, aux services de données et aux mises à niveau des équipements.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -