
ユーティリティロウケイター市場:規模・成長・予測 2034
ユーティリティロケーター市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(電磁場、地中レーダー、その他)、提供形態別(機器、サービス)、エンドユーザー別(運輸、上下水道、通信、電力、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002502
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
9億2937 万米ドル
基準年値
2034年の予測
16億989 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.29 %
成長率
対象市場
114億8858 万米ドル
(2026年~2034年)
ユーティリティロケーター市場は、2025年の9億2,937万米ドルから2034年には16億989万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.29%となる見込みです。この成長は、運輸、上下水道、通信、電力ネットワークなど、地下埋設物の正確な識別が掘削の安全性とインフラの継続性にとって重要になりつつある分野で、電磁場検出と地中レーダーの採用が拡大していることに支えられています。
北米は、老朽化した地下インフラ、光ファイバーの敷設、道路改修、および公共施設の近代化プログラムに伴い、掘削前の精密な位置特定ニーズが高まっていることから、依然として主要な需要地となっています。この地域における公共施設位置特定機器市場の規模は、ワンコールコンプライアンスの強化、請負業者の安全要件、およびデジタルマッピングツールと現場位置特定機器の統合によって支えられています。
ユーティリティロケーター市場の評価と洞察
- 北米:この地域は2025年には推定32~36%のシェアを占め、損害防止義務化や公益事業の更新支出に支えられ、2026~2034年には年平均成長率(CAGR)5.8~6.4%で成長すると予想されている。
- 米国:2025年には、米国が北米の76~80%を占めると推定されており、その成長はブロードバンドの拡大、地方自治体の公共施設のアップグレード、および位置情報チケットの発行件数の増加によって支えられている。
- ヨーロッパ:ヨーロッパは2025年には推定24~28%のシェアを占め、英国、ドイツ、フランス、イタリア、スペインが牽引役となり、5.4~6.0%の成長が見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定22~26%のシェアを占め、中国、日本、インド、韓国、オーストラリアが牽引役となり、6.8~7.5%の成長が見込まれる。
- 最大のセグメント:電磁界検出は、2025年には推定55~60%の市場シェアを占め、2034年までの年平均成長率(CAGR)は5.7~6.2%と予測されている。
- 高成長分野:地中探査レーダーは、2025年には推定40~45%のシェアを記録し、2034年まで6.7~7.4%の成長が見込まれています。
- 詳細に分析された主要企業:3M社、Guideline Geo AB、Leica Geosystems AG、Maverick Inspection Ltd.、On Target Utility Services、Radiodetection Ltd.、Ridge Tool Company、Sensors & Software Inc.、USIC LLC、およびVivax-Metrotech Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
埋設物の位置特定は、基本的なパイプやケーブルの探知から、データ駆動型のインフラ保護ワークフローへと進化を遂げています。請負業者は、掘削前の確実性を高めるため、電磁探知機、GPR(地中レーダー)、GNSS(全地球航法衛星システム)、クラウド記録などを組み合わせて使用するケースが増えています。資産所有者が追跡可能で再現性があり、監査可能な位置特定結果を求めるにつれ、この変化は機器の調達、オペレーターのトレーニング、サービス提供にも影響を与えています。
予測期間中、市場の成長はインフラの更新、都市部の混雑、スマートシティへの投資、そしてより厳格な掘削リスク管理によって左右されるでしょう。また、新興地域においても、公共施設の密度が高まり、プロジェクトオーナーが交通、電力、ブロードバンド工事開始前に地中の状況をより正確に把握する必要性が高まっていることから、導入が拡大しています。
ユーティリティロケーター市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 9億2937万米ドル |
| 2034年までの市場規模 | 16億989万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.29% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ユーティリティロケーター市場分析
市場の拡大は、安全な掘削、最小限の工事中断、そして正確な地下埋設物データに対する根強い需要によるものです。交通インフラプロジェクト、水道管や送電網の交換、通信用光ファイバーケーブルの敷設などでは、建設前の探知技術の利用が不可欠です。埋設物が密集する地下空間が増えるにつれ、購入者は精度、深度測定、ワークフロー、そして地理情報システムとの互換性を重視しています。
供給側の要因としては、機器市場は機器サプライヤー、サービスプロバイダー、マッピング技術、検査会社といった複数の要素の複合的な影響を受けるでしょう。機器は請負業者や政府機関の間で高い需要がある一方、複雑なプロジェクト、非金属埋設物、混雑した通路、高リスクの掘削現場などで専門オペレーターが必要な場合、サービスの人気が高まっています。
市場分析によると、競争環境は、計測機器の国際ブランド、GPRサプライヤー、および位置特定サービスを提供する企業の間で細分化されていることが明らかになった。Radiodetection Ltd.、Leica Geosystems AG、Vivax-Metrotech Corporation、Sensors & Software Inc.、3M Company、およびRidge Tool Companyは、検出精度、使いやすさ、接続性、および耐久性において際立っている。USIC LLCなどは、規模の経済性、訓練された人材の確保、およびプロセスの信頼性によって競争優位性を提供している。
投資動向を見ると、測位機器のデジタル接続、レポートの自動化、地図、許可証、資産データベースとの統合への関心が高まっていることがわかる。ベンダー各社は、ストライクリスクの低減、測量の迅速化、現場記録の改善といった点を自社製品の強みとして位置付けている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
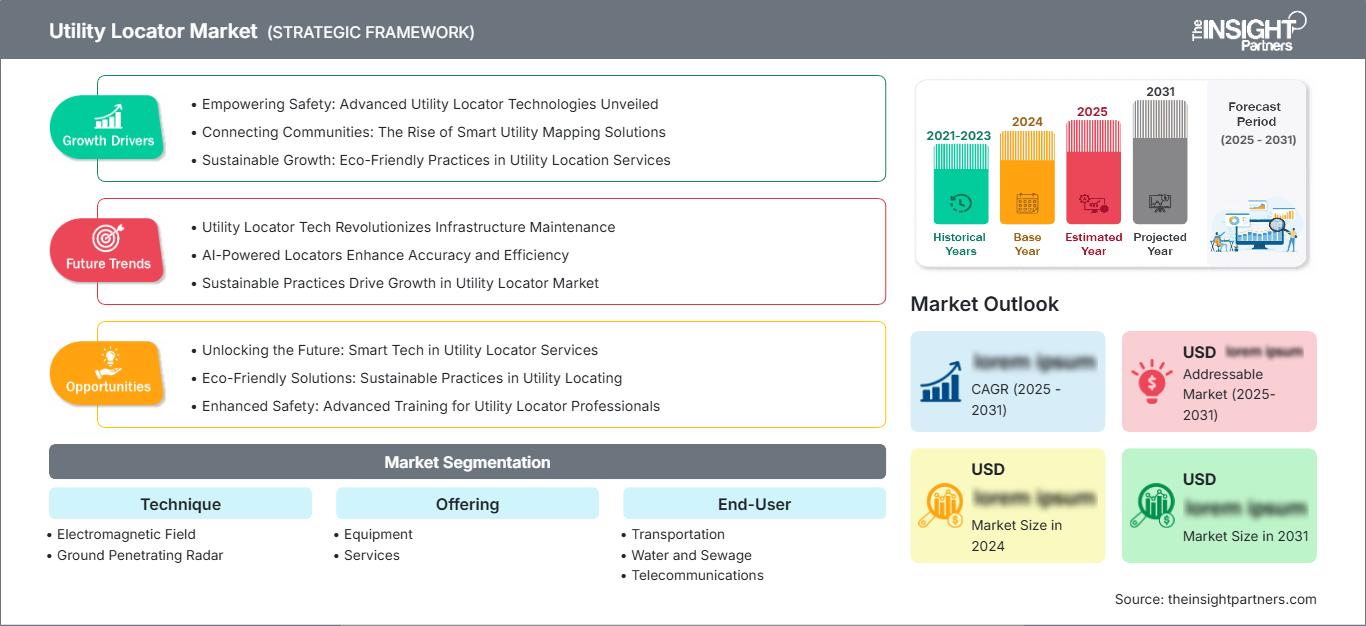
ユーティリティロケーター市場:戦略的洞察
地域別分析
北米のユーティリティロケーター市場
北米は2025年時点でユーティリティロケーター市場の32~36%のシェアを占めると推定され、2026~2034年には5.8~6.4%の成長が見込まれています。需要を支えているのは、地下に密集した電力、ガス、水道、通信ネットワークに加え、厳格な掘削通知制度です。この地域ではユーティリティ設備の損傷によるコストが高いため、位置特定精度を向上させる機器やサービスへの需要が高まっています。
この地域は、ブロードバンドの拡大、送電網の近代化、および自治体の水道事業の復旧プログラムからも恩恵を受けている。請負業者は、マッピング機能を備えたワークフローを持つ電磁探知機をますます活用するようになり、非金属パイプ、コンクリート構造物、または不確かな記録によってリスクが高まる場所では、GPR(地中レーダー探査)が使用される。
米国公益事業探査市場
米国は2025年には北米全体の76~80%を占めると推定され、2034年まで5.9~6.5%の成長が見込まれている。大規模な位置特定依頼件数、州レベルの損害防止プログラム、そして継続的な通信ネットワーク構築が、公益事業の位置特定サービスおよび現場機器に対する持続的な需要を支えている。
同社はサービスおよび機器のあらゆる分野で確固たる地位を築いている。USIC LLCは大規模な位置特定サービスを提供し、3M社、Radiodetection Ltd.、Leica Geosystems AG、Vivax-Metrotech Corporationは、位置特定装置、送信機、検出用アクセサリ、デジタルワークフローなどを提供することで、請負業者を支援している。
欧州のユーティリティロケーター市場
2025年には欧州が推定24~28%のシェアを占め、2026~2034年には5.4~6.0%の成長が見込まれている。英国とドイツは、公共施設マッピング基準、道路工事規制、都市部の公共施設密度の高さなどにより、導入をリードしている。フランス、イタリア、スペインは、鉄道、水道、通信の近代化に伴い、安定した需要を示している。
欧州のインフラ所有者は、掘削前の調査の質と文書化をますます重視するようになっている。金属と非金属のインフラネットワークが混在する都市では、GPR(地中レーダー探査)の導入が重要であり、導電性資産については電磁気技術が依然として第一選択のツールとして好まれている。
アジア太平洋地域のユーティリティロケーター市場
アジア太平洋地域は2025年には推定22~26%のシェアを占め、2034年まで6.8~7.5%の成長が見込まれている。中国は都市インフラ、輸送回廊、自治体インフラのアップグレードを通じて地域需要を牽引しており、日本、韓国、インド、オーストラリアはスマートシティや通信プロジェクト全体で導入を拡大している。
インフラ整備の急速な進展に伴い、道路拡幅、地下鉄建設、ブロードバンド展開などの工事に先立ち、信頼性の高い探知技術に対する強い需要が生まれている。都市部における地下資産の記録管理や掘削安全要件の強化に伴い、この地域は最も急速に成長する市場になると予想される。
中東・アフリカのユーティリティロケーター市場
中東・アフリカ市場は、2026年から2034年にかけて5.6~6.3%の成長が見込まれています。サウジアラビアとアラブ首長国連邦は、エネルギー、建設、地域冷房、スマートシティプロジェクトなどを通じて需要を牽引し、南アフリカは公共施設の保守や都市インフラの修復を通じて需要を支えています。
導入は、大規模なプロジェクト現場、高価な埋設資産、そして密集した都市部や工業地帯での混乱を最小限に抑える必要性によって左右されます。ユーティリティロケーター市場の予測では、訓練を受けたオペレーターが必要とされるサービスプロバイダーにとって、機会が増加していることが示されています。
セグメンテーション分析
技術
探知技術は市場範囲において中心的な役割を果たします。なぜなら、探知要件は埋設物の種類、深度、土壌条件、現場の複雑さによって異なるからです。この分野は、購入者が調査の信頼性を高め、掘削リスクを低減するために補完的な手法を組み合わせることから、2026年から2034年にかけて6.1~6.7%の成長が見込まれています。
- 電磁場探知器:電磁場探知器は、持ち運びが容易で、技術者にとって使い慣れており、電力、通信、金属製のユーティリティの追跡に効果的であるため、導電性のパイプやケーブルの日常的な検出において主流となっています。
- 地中レーダー:地中レーダーは、非金属製のパイプ、コンクリート構造物、不完全な公共施設記録などが存在する場合、掘削前に地中のより広い範囲を可視化する必要があるため、重要性を増している。
提供
機器購入と専門サービスが共に拡大するにつれ、2026年から2034年にかけて、提供量は6.0~6.6%の成長が見込まれる。購入者は、プロジェクトの遅延や法的責任リスクを軽減する、信頼性の高い技術、オペレーター研修、報告サポート、再現性のある現場手法をますます求めるようになっている。
- 機器:機器の需要を牽引しているのは、請負業者、公益事業者、自治体、測量専門家が使用する探知機、送信機、GPRシステム、付属品、およびマッピング機能付きデバイスです。
- サービス:複雑な現場では、経験豊富な作業員が信号を解釈し、記録を検証し、資産をマーキングし、掘削計画を支援するなど、サービスが依然として重要である。
エンドユーザー
ユーティリティロケーター市場レポートによると、エンドユーザーの需要は2026年から2034年の間に6.2~6.9%の成長が見込まれています。電力および通信の利用者は力強い成長を示しており、水道、下水、輸送の用途は、埋設インフラの更新には掘削前に正確な探知が必要となるため、依然として重要です。
- 交通:交通プロジェクトでは、道路、鉄道、橋梁、空港の工事を行う前に、公共施設の位置特定を行うことが、プロジェクトの遅延を減らし、混雑した道路での偶発的な損傷を回避するために必要です。
- 上下水道:上下水道事業者は、老朽化した配水網の修復、漏水調査、パイプラインの交換、および安全な掘削を支援するために、位置特定に依存しています。
- 電気通信:電気通信の需要は、光ファイバー網の拡張、5Gバックホール、ダクトマッピング、およびネットワークの高密度化に伴う既存ケーブルの保護の必要性によって支えられています。
- 電力:電力利用者は、地下電力ケーブルの位置を特定し、停電リスクを低減し、送電網の近代化、保守、配電設備のアップグレードを支援するために、位置特定技術を採用している。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
交通機関 |
中くらい |
廊下の安全 |
スケーリング |
|
水道と下水 |
中くらい |
配管更新 |
スケーリング |
|
電気通信 |
高い |
光ファイバー網の構築 |
スケーリング |
|
電気 |
高い |
グリッドアップグレード |
成熟した |
ユーティリティロケーター市場の成長要因と影響分析
掘削作業における安全および損傷防止に関する要求の高まり
地下埋設物への損傷防止は、停電、修理費用、作業停止、安全事故などを引き起こす可能性があるため、埋設物探知市場にとって依然として最も大きな推進力となっています。そのため、請負業者や自治体は、特に混雑した都市部において、掘削前の埋設物探知プロセスを強化しています。ワンコール方式、現場記録、プロジェクトリスク管理の導入により、信頼性の高い探知ツールと訓練を受けた探知サービスへの需要が高まっています。こうした影響は、埋設物の密度が高く、プロジェクトの遅延が大きな損失につながる運輸、電力、水道、通信プロジェクトにおいて最も顕著です。
老朽化した公益事業ネットワーク全体のインフラ更新
地下水道管、電線管、下水道管、通信管などの老朽化に伴い、修理や交換を行う前に正確な地下データを収集する必要性が高まっています。既存のデータ記録は不十分であったり、一貫性に欠ける場合があるため、現地での確認が不可欠です。こうした状況から、様々な状況下で金属製および非金属製の地下埋設物の位置を特定する必要性が高まり、電磁探査サービスとGPR(地中レーダー探査)の利用が増加しています。
通信用光ファイバーの敷設とスマートシティの構築
光ファイバー、5Gバックホール、スマートシティプロジェクトの展開には、道路、歩道、キャンパス、工業地帯などでの掘削作業が繰り返し必要となります。そのため、ケーブルの損傷、障害、再作業を防ぐために、機器やサービスの位置特定が継続的に求められます。通信分野における位置特定装置の需要を高めるもう一つの要因は、ネットワークのアップグレードに伴い、記録が古くなり更新が必要になることです。これにより、地図ベースの位置特定装置の利用がさらに促進されます。この傾向は、北米とアジア太平洋地域で特に顕著です。
ユーティリティロケーター市場の将来動向
接続された位置情報とデジタルフィールドドキュメンテーション
埋設物位置特定機器市場のトレンドは、位置情報、深度、オペレーターのメモ、タイムスタンプ、測量経路などをデジタル形式で記録できるコネクテッドデバイスへとますますシフトしています。この変化により、品質管理の向上、レポート作成の改善、GISや資産管理システムとの互換性の向上が可能になります。最終的には、継続的なワークフローを通じて、コネクテッドプロセスによってプロジェクトオーナーは現場データを従来の地図と比較し、情報ギャップを縮小できるようになります。
マルチセンサー測位ワークフローのより広範な活用
今後の測量作業においては、電磁探査、GPR(地中レーダー探査)、GNSS(全地球航法衛星システム)、手動測量、およびソフトウェアによるデータ解析の利用がさらに普及していくと考えられます。複数の技術を組み合わせることで、埋設物の性質、土壌の種類、情報の質が場所によって異なる場合でも、より確実な測量が可能になります。これにより、機器パッケージやサービス提供からより大きな価値を引き出すことができるでしょう。
ユーティリティロケーター市場の機会
専門的な所在調査サービスの拡大
地下埋設物探査市場の予測によると、プロジェクトオーナーが人員不足、複雑な地下環境、掘削結果に対する責任の増大といった課題に直面する中、専門サービスプロバイダーにとって大きなビジネスチャンスが生まれています。サービススペシャリストは、訓練を受けた技術者、標準化された現場調査方法、報告ソフトウェア、マルチテクノロジー調査を組み合わせることで、社内に専門知識を持たない請負業者を支援できます。この機会は、精度、文書化、納期が極めて重要な自治体事業、通信網整備、大規模輸送プロジェクトにおいて特に顕著です。
GISおよび資産管理プラットフォームとの統合
大きなビジネスチャンスは、位置情報データをGIS、許可システム、および公益事業資産管理プラットフォームと連携させることにあります。多くの公益事業会社は依然として不完全な過去の地図に依存しており、掘削やメンテナンス作業中にリスクが生じています。シームレスなデータ取得、エクスポート、および検証をサポートするベンダーは、顧客が現場での位置特定を長期的な資産情報へと変換するのを支援できます。これにより、ソフトウェア、トレーニング、データサービス、および機器のアップグレードを通じて、継続的な価値が生まれます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -