
Mercato dei localizadori di servizi publici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei localizzatori di sottoservizi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnica (campo elettromagnetico, georadar, altri); offerta (apparecchiature, servizi); utente finale (trasporti, acqua e fognature, telecomunicazioni, elettricità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002502
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
929,37 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.609,89 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,29 %
Tasso di crescita
Mercato di riferimento
11.488,58 milioni di dollari USA
(2026-2034)
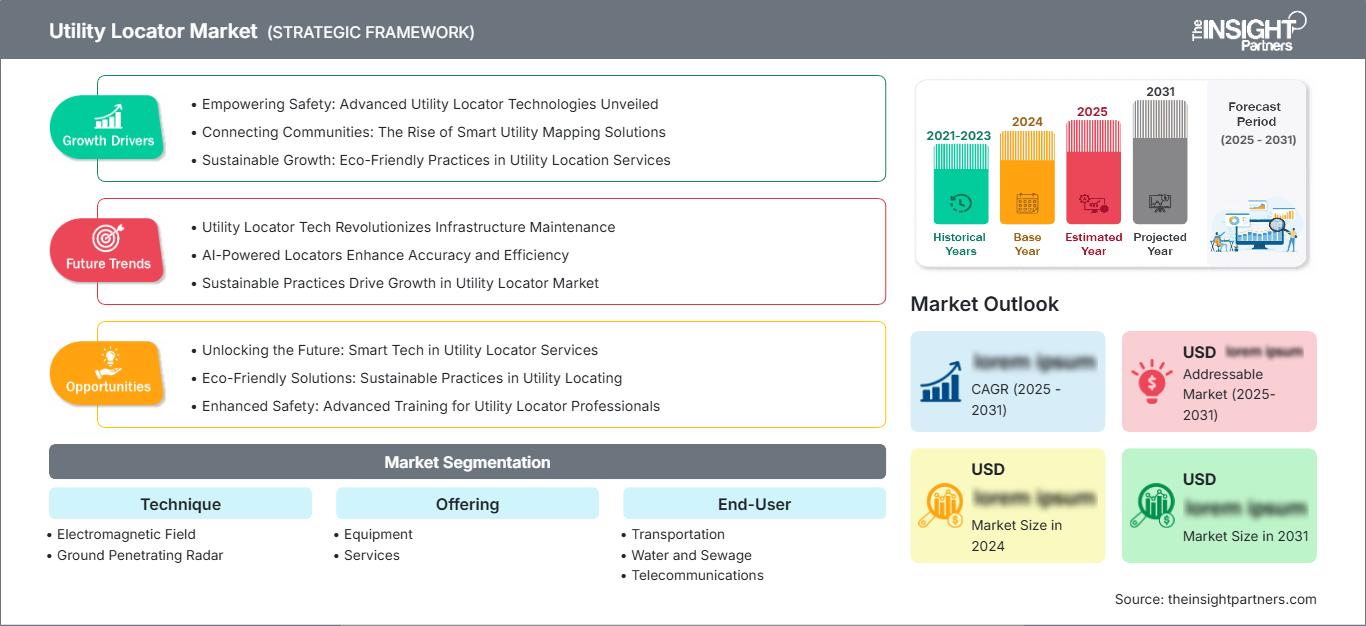
Si prevede che il mercato dei localizzatori di sottoservizi crescerà da 929,37 milioni di dollari nel 2025 a 1.609,89 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,29% nel periodo 2026-2034. La crescita è supportata dalla maggiore diffusione della rilevazione di campi elettromagnetici e del georadar nelle reti di trasporto, idriche e fognarie, di telecomunicazioni ed elettriche, dove l'identificazione accurata delle infrastrutture sotterranee sta diventando fondamentale per la sicurezza degli scavi e la continuità delle infrastrutture.
Il Nord America rimane un importante centro di domanda, poiché l'invecchiamento delle infrastrutture sotterranee, la diffusione della fibra ottica, il ripristino delle strade e i programmi di modernizzazione delle utenze aumentano la necessità di una localizzazione precisa prima degli scavi. Le dimensioni del mercato dei localizzatori di utenze nella regione sono sostenute da normative più rigorose in materia di conformità alle procedure di chiamata unica, dai requisiti di sicurezza per gli appaltatori e dall'integrazione di strumenti di mappatura digitale con le apparecchiature di localizzazione sul campo.
Analisi e approfondimenti sul mercato dei localizzatori di utenze
- Nord America: nel 2025 la regione rappresentava una quota stimata tra il 32% e il 36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, grazie agli obblighi di prevenzione dei danni e alla spesa per il rinnovo delle infrastrutture.
- USA: Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 76% e l'80% del Nord America, con una crescita sostenuta dall'espansione della banda larga, dall'ammodernamento delle infrastrutture municipali e dall'elevato volume di richieste di informazioni sulla localizzazione.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 24% e il 28% e si prevede che crescerà del 5,4-6,0%, trainata da Regno Unito, Germania, Francia, Italia e Spagna.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico abbia rappresentato una quota di mercato compresa tra il 22% e il 26% nel 2025 e si prevede che crescerà del 6,8-7,5%, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: il rilevamento del campo elettromagnetico deteneva una quota di mercato stimata tra il 55% e il 60% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,7-6,2% fino al 2034.
- Segmento ad alta crescita: i radar a penetrazione del terreno hanno registrato una quota di mercato stimata tra il 40% e il 45% nel 2025 e si prevede che cresceranno del 6,7-7,4% entro il 2034.
- Aziende chiave analizzate nel dettaglio: 3M Company, Guideline Geo AB, Leica Geosystems AG, Maverick Inspection Ltd., On Target Utility Services, Radiodetection Ltd., Ridge Tool Company, Sensors & Software Inc., USIC LLC e Vivax-Metrotech Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La localizzazione delle utenze si è evoluta dalla semplice individuazione di tubi e cavi a un flusso di lavoro di protezione delle infrastrutture basato sui dati. Gli appaltatori combinano sempre più spesso localizzatori elettromagnetici, GPR, GNSS e dati cloud per aumentare la precisione prima degli scavi. Questo cambiamento sta modificando l'approvvigionamento delle attrezzature, la formazione degli operatori e l'erogazione dei servizi, poiché i proprietari delle infrastrutture ricercano risultati di localizzazione tracciabili, ripetibili e verificabili.
Nel periodo di previsione, la crescita del mercato sarà influenzata dalla sostituzione delle infrastrutture, dalla congestione urbana, dagli investimenti nelle smart city e da controlli più rigorosi sui rischi di scavo. Anche le aree geografiche emergenti stanno ampliando l'adozione di questa tecnologia, a causa dell'aumento della densità delle utenze e della necessità, da parte dei committenti, di una migliore visibilità del sottosuolo prima dell'inizio dei lavori per i trasporti, l'energia e la banda larga.
Ambito del rapporto di mercato sui localizzatori di utenze
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 929,37 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.609,89 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,29% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei localizzatori di utenze
L'espansione del mercato è dovuta a una domanda intrinseca di scavi sicuri, minimi disagi e dati precisi sulle infrastrutture sotterranee. I progetti infrastrutturali di trasporto, la sostituzione delle condotte idriche, delle reti di trasmissione elettrica e la posa di linee in fibra ottica per le telecomunicazioni rendono necessario l'utilizzo di tecnologie di rilevamento pre-costruzione. Con corridoi di servizio sempre più congestionati, gli acquirenti si concentrano su accuratezza, determinazione della profondità, flusso di lavoro e compatibilità con i sistemi informativi geografici.
Per quanto riguarda i fattori dal lato dell'offerta, il mercato delle attrezzature sarà influenzato da una combinazione di fornitori di attrezzature, fornitori di servizi, tecnologie di mappatura e società di ispezione. Le attrezzature sono molto richieste da appaltatori e organizzazioni governative, mentre i servizi stanno guadagnando popolarità nei casi in cui siano necessari operatori specializzati per progetti complessi, infrastrutture non metalliche, corridoi congestionati e aree di scavo ad alto rischio.
L'analisi di mercato rivela che il contesto competitivo è segmentato tra marchi internazionali di strumenti, fornitori di GPR (Ground Penetrating Radar) e aziende orientate ai servizi di localizzazione. Radiodetection Ltd., Leica Geosystems AG, Vivax-Metrotech Corporation, Sensors & Software Inc., 3M Company e Ridge Tool Company si distinguono per la precisione di rilevamento, la facilità d'uso, la connettività e la durata dei loro prodotti. USIC LLC e altre aziende offrono un vantaggio competitivo grazie alle economie di scala, alla disponibilità di personale qualificato e all'affidabilità dei processi.
Le tendenze degli investimenti rivelano un crescente interesse per la connessione digitale delle apparecchiature di localizzazione, l'automazione dei report e l'integrazione con mappe, permessi e database delle risorse. I fornitori presentano i loro prodotti puntando sulla riduzione del rischio di collisioni, sulla rapidità dei rilievi e sul miglioramento della documentazione sul campo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei localizzatori di sottoservizi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei localizzatori di sottoservizi
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 32% e il 36% nel settore dei localizzatori di sottoservizi, con una crescita prevista tra il 5,8% e il 6,4% nel periodo 2026-2034. La domanda è sostenuta dalla fitta rete sotterranea di elettricità, gas, acqua e telecomunicazioni, nonché dalle rigide normative in materia di notifica degli scavi. L'elevato costo dei danni ai sottoservizi nella regione aumenta la domanda di apparecchiature e servizi che migliorino la precisione della localizzazione.
La regione beneficia inoltre dell'espansione della banda larga, della modernizzazione della rete elettrica e dei programmi di riqualificazione delle reti idriche comunali. Gli appaltatori utilizzano sempre più spesso localizzatori elettromagnetici con flussi di lavoro basati sulla mappatura, mentre il georadar viene impiegato laddove tubazioni non metalliche, strutture in cemento o registrazioni incerte creano un rischio maggiore.
Mercato dei localizzatori di utenze statunitensi
Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 76% e l'80% del Nord America, e si prevede una crescita del 5,9-6,5% fino al 2034. L'elevato volume di richieste di localizzazione, i programmi statali di prevenzione dei danni e la continua costruzione di reti di telecomunicazioni sostengono una domanda costante di servizi di localizzazione di sottoservizi e di attrezzature da campo.
La presenza dell'azienda è forte in tutte le categorie di servizi e apparecchiature. USIC LLC fornisce servizi di localizzazione su larga scala, mentre 3M Company, Radiodetection Ltd., Leica Geosystems AG e Vivax-Metrotech Corporation supportano gli appaltatori con localizzatori, trasmettitori, accessori di rilevamento e flussi di lavoro digitali.
Mercato europeo dei localizzatori di utenze
Nel 2025, l'Europa rappresentava una quota stimata tra il 24% e il 28%, con una crescita prevista tra il 5,4% e il 6,0% nel periodo 2026-2034. Il Regno Unito e la Germania sono all'avanguardia nell'adozione di queste tecnologie grazie agli standard di mappatura delle reti di servizi, ai controlli sui lavori stradali e all'elevata densità di infrastrutture urbane. Francia, Italia e Spagna mostrano una domanda costante derivante dalla modernizzazione delle reti ferroviarie, idriche e di telecomunicazione.
I proprietari di infrastrutture europee attribuiscono sempre maggiore importanza alla qualità dei rilievi e alla documentazione prima degli scavi. L'adozione del GPR (Ground Penetrating Radar) è fondamentale nelle città con reti di servizi miste, metalliche e non metalliche, mentre le tecnologie elettromagnetiche rimangono lo strumento di prima linea preferito per le infrastrutture conduttive.
Mercato dei localizzatori di utenze nella regione APAC
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 22% e il 26%, con una crescita prevista tra il 6,8% e il 7,5% entro il 2034. La Cina è leader nella domanda regionale grazie ai servizi urbani, ai corridoi di trasporto e all'ammodernamento delle infrastrutture municipali, mentre Giappone, Corea del Sud, India e Australia stanno espandendo l'adozione di queste tecnologie in progetti di smart city e telecomunicazioni.
La rapida installazione di infrastrutture crea una forte domanda di sistemi di rilevamento affidabili prima dell'ampliamento stradale, della costruzione di metropolitane e della diffusione della banda larga. Si prevede che la regione sarà il mercato in più rapida crescita, in quanto le città intensificano la documentazione delle infrastrutture sotterranee e i requisiti di sicurezza per gli scavi.
Mercato di localizzazione delle utenze in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà del 5,6-6,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti guidano la domanda grazie ai progetti nei settori dell'energia, dell'edilizia, del teleriscaldamento e del teleraffreddamento e delle smart city, mentre il Sudafrica contribuisce alla domanda attraverso la manutenzione delle infrastrutture e la riparazione delle infrastrutture urbane.
L'adozione è influenzata da grandi siti di progetto, infrastrutture interrate di alto valore e dalla necessità di limitare i disagi in zone urbane e industriali densamente popolate. Le previsioni di mercato per i localizzatori di utenze indicano crescenti opportunità per i fornitori di servizi laddove sono richiesti operatori qualificati.
Analisi di segmentazione
Tecnica
La tecnica è fondamentale per la portata del mercato, poiché i requisiti di rilevamento variano in base al materiale delle infrastrutture, alla profondità, alle condizioni del terreno e alla complessità del sito. Si prevede che questo segmento crescerà del 6,1-6,7% nel periodo 2026-2034, in quanto gli acquirenti combineranno metodi complementari per migliorare l'affidabilità del rilevamento e ridurre il rischio di scavo.
- Campo elettromagnetico: i localizzatori di campo elettromagnetico sono i dispositivi più utilizzati per la rilevazione di tubi e cavi conduttivi, in quanto portatili, familiari ai tecnici ed efficaci per la localizzazione di linee elettriche, di telecomunicazione e di sottoservizi metallici.
- Georadar: Il georadar sta acquisendo sempre maggiore importanza laddove tubazioni non metalliche, strutture in cemento e registri di sottoservizi incompleti richiedono una maggiore visibilità del sottosuolo prima degli scavi.
Offerta
Si prevede che l'offerta crescerà del 6,0-6,6% nel periodo 2026-2034, in concomitanza con l'espansione degli acquisti di attrezzature e dei servizi professionali. Gli acquirenti sono sempre più alla ricerca di tecnologie affidabili, formazione degli operatori, supporto per la reportistica e metodi di lavoro sul campo ripetibili che riducano i ritardi dei progetti e l'esposizione al rischio di responsabilità.
- Apparecchiature: La domanda di apparecchiature è trainata da localizzatori, trasmettitori, sistemi GPR, accessori e dispositivi di mappatura utilizzati da appaltatori, aziende di servizi pubblici, comuni e professionisti del settore topografico.
- Servizi: I servizi rimangono importanti per i siti complessi, dove operatori esperti interpretano i segnali, convalidano i dati, contrassegnano le risorse e supportano la pianificazione degli scavi.
Utente finale
Secondo il rapporto Utility Locator Market , si prevede che la domanda degli utenti finali crescerà del 6,2-6,9% nel periodo 2026-2034. Gli utenti di elettricità e telecomunicazioni mostrano una forte crescita, mentre le applicazioni idriche, fognarie e di trasporto rimangono cruciali, poiché il rinnovo delle infrastrutture interrate richiede un rilevamento accurato prima degli scavi .
- Trasporti: I progetti di trasporto richiedono l'individuazione delle utenze prima dei lavori su strade, ferrovie, ponti e aeroporti, al fine di ridurre i ritardi e prevenire danni accidentali in corridoi congestionati.
- Acqua e fognature: le aziende di servizi idrici e fognari si affidano alla localizzazione per supportare interventi di ripristino, indagine sulle perdite, sostituzione delle condutture e scavi sicuri intorno alle reti di distribuzione obsolete.
- Telecomunicazioni: La domanda di telecomunicazioni è supportata dall'espansione della fibra ottica, dal backhaul 5G, dalla mappatura dei condotti e dalla necessità di proteggere i cavi esistenti durante la densificazione della rete.
- Elettricità: gli utenti di energia elettrica adottano tecnologie di localizzazione per identificare i cavi elettrici sotterranei, ridurre il rischio di interruzioni e supportare la modernizzazione, la manutenzione e l'ammodernamento della rete di distribuzione.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Trasporti |
Mezzo |
Sicurezza del corridoio |
Scalatura |
|
Acqua e fognature |
Mezzo |
Rinnovo delle tubature |
Scalatura |
|
Telecomunicazioni |
Alto |
Implementazione della fibra ottica |
Scalatura |
|
Elettricità |
Alto |
Aggiornamento della rete |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei localizzatori di utenze
Aumento dei requisiti in materia di sicurezza e prevenzione dei danni negli scavi.
La prevenzione dei danni rimane il principale motore del mercato dei sistemi di localizzazione delle utenze, poiché i danni alle infrastrutture sotterranee possono causare interruzioni di corrente, costi di riparazione, fermi lavoro e incidenti. Pertanto, appaltatori e amministrazioni comunali stanno rafforzando i processi di localizzazione pre-scavo, soprattutto nei corridoi urbani densamente popolati. Le procedure di "chiamata unica", la documentazione del sito e il controllo dei rischi di progetto aumentano la domanda di strumenti di rilevamento affidabili e di servizi di localizzazione specializzati. L'impatto è maggiore nei progetti di trasporto, elettricità, acqua e telecomunicazioni, dove la densità delle utenze è elevata e i ritardi di progetto sono costosi.
Rinnovamento delle infrastrutture nelle reti di servizi pubblici più datate.
L'invecchiamento delle reti idriche sotterranee, dei condotti elettrici, delle reti fognarie e dei canali di telecomunicazione sta determinando una crescente necessità di raccogliere dati precisi sul sottosuolo prima di effettuare riparazioni o sostituzioni. I vecchi dati disponibili potrebbero non essere sufficienti o coerenti e, pertanto, richiedono una verifica sul campo. Questa esigenza incrementa l'utilizzo sia dei servizi di localizzazione elettromagnetica che del georadar (GPR), data la necessità di individuare infrastrutture sotterranee metalliche e non metalliche in diverse circostanze.
Implementazione della fibra ottica per le telecomunicazioni e costruzione di città intelligenti
La realizzazione di reti in fibra ottica, backhaul 5G e progetti per le smart city richiede ripetuti scavi su strade, marciapiedi, campus universitari e aree industriali. Ciò comporta la continua necessità di localizzare dispositivi e servizi per prevenire danni, interruzioni e interventi di riparazione sui cavi. Un altro fattore che alimenta la domanda di localizzatori nel settore delle telecomunicazioni è l'obsolescenza dei dati storici, che spinge all'utilizzo di localizzatori basati su mappe. Questa tendenza è particolarmente evidente in Nord America e nella regione Asia-Pacifico.
Tendenze future del mercato dei localizzatori di utenze
Localizzazione connessa e documentazione digitale sul campo.
Le tendenze del mercato dei localizzatori di sottoservizi privilegiano sempre più i dispositivi connessi che acquisiscono posizione, profondità, note dell'operatore, timestamp e percorsi di rilevamento in formato digitale. Questo cambiamento consente un migliore controllo della qualità, una reportistica più accurata e una maggiore compatibilità con i sistemi GIS e di gestione delle risorse. In definitiva, grazie a un flusso di lavoro continuo, i processi connessi consentono al responsabile del progetto di confrontare i dati rilevati sul campo con le mappe preesistenti e di ridurre le lacune informative.
Maggiore utilizzo di flussi di lavoro di localizzazione multisensore
Nelle future attività di localizzazione, l'utilizzo di tecnologie quali localizzazione elettromagnetica, GPR, GNSS, rilievi manuali e interpretazione dei dati tramite software diventerà probabilmente ancora più diffuso. L'impiego di molteplici tecnologie garantisce maggiore certezza nei casi in cui la natura delle infrastrutture, il tipo di terreno e la qualità delle informazioni variano da luogo a luogo. Ciò consentirà di ottenere un maggiore valore dalle attrezzature e dai servizi offerti.
Opportunità di mercato per i localizzatori di utenze
Espansione dei servizi di ricerca professionale
Le previsioni di mercato per i servizi di localizzazione di sottoservizi indicano forti opportunità per i fornitori di servizi professionali, poiché i committenti si trovano ad affrontare vincoli di manodopera, ambienti sotterranei complessi e una maggiore responsabilità per i risultati degli scavi. Gli specialisti dei servizi possono combinare tecnici qualificati, metodi di campo standardizzati, software di reporting e indagini multi-tecnologiche per supportare gli appaltatori che non dispongono di competenze interne. Questa opportunità è particolarmente forte nei lavori municipali, nella realizzazione di infrastrutture di telecomunicazione e nei grandi progetti infrastrutturali, dove precisione, documentazione e tempi di consegna sono fondamentali.
Integrazione con piattaforme GIS e di gestione patrimoniale
Una grande opportunità risiede nel collegare i dati di localizzazione con i sistemi GIS, i sistemi di autorizzazione e le piattaforme di gestione delle risorse delle utility. Molte aziende di servizi pubblici si affidano ancora a mappe storiche incomplete, creando rischi durante gli scavi e la manutenzione. I fornitori che supportano l'acquisizione, l'esportazione e la convalida dei dati senza soluzione di continuità possono aiutare i clienti a trasformare la localizzazione sul campo in informazioni strategiche a lungo termine sulle risorse. Ciò crea valore ricorrente attraverso software, formazione, servizi dati e aggiornamenti delle apparecchiature.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -