
Mercado de empaquetado a nivel de oblea: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de encapsulado a nivel de oblea y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de encapsulado (chips flip-chip, encapsulado a nivel de oblea con distribución de contactos, vía a través del silicio); tipo de proceso (deposición electroquímica (ECD), deposición física de vapor (PVD), grabado, deposición química de vapor (CVD), planarización químico-mecánica (CMP)); aplicación (electrónica y semiconductores, aeroespacial y defensa, automoción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015725
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
10.390 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.310 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,86 %
Índice de crecimiento
Mercado potencial
146.410 millones de dólares estadounidenses
(2026-2034)
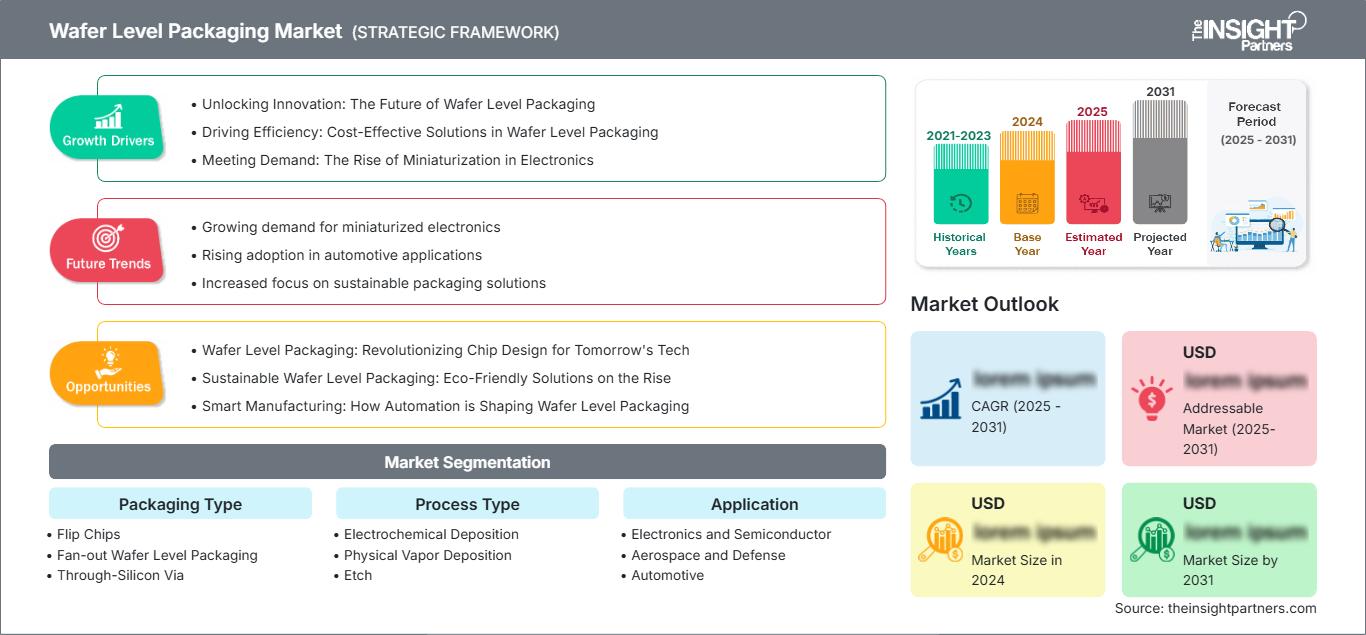
El mercado de encapsulado a nivel de oblea alcanzó un valor de 10.390 millones de dólares en 2025 y se prevé que llegue a los 22.310 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,86 % entre 2026 y 2034. Esta expansión refleja la creciente integración de semiconductores, la necesidad de dispositivos compactos, la adopción de interconexiones avanzadas y su mayor implementación en los sectores de informática, comunicaciones, automoción, industria y electrónica aeroespacial. El mercado también se beneficia de las mayores exigencias de funcionalidad en encapsulados cada vez más reducidos.
América del Norte representa una base tecnológica y de fabricación estratégicamente importante, y se espera que el mercado de empaquetado a nivel de oblea crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,2 % y el 8,7 % durante el período 2026-2034. La relocalización de la producción de semiconductores, las inversiones en empaquetado avanzado, la infraestructura de inteligencia artificial y la localización de la cadena de suministro con apoyo gubernamental están fortaleciendo la demanda regional. Los crecientes requisitos de integración heterogénea e interconexiones de alta densidad están impulsando a los proveedores de equipos, materiales, fundiciones y participantes en el ensamblaje y las pruebas de semiconductores subcontratados a ampliar sus capacidades en Estados Unidos y Canadá.
Evaluación y perspectivas del mercado de encapsulado a nivel de oblea
- América del Norte: Se estima que la región representará entre el 28 % y el 32 % de la cuota de mercado en 2025, impulsada por la inversión en semiconductores y la localización de encapsulados avanzados, mientras que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,7 % entre 2026 y 2034.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la cuota de mercado de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,0 % hasta 2034.
- Europa: Se estima que Europa representará entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,2 %, liderada por Alemania, Francia, Italia, España y el Reino Unido.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 33 % y el 37 % de la cuota de mercado en 2025 y experimentará un crecimiento anual compuesto del 9,2 % al 9,7 %, liderado por China, Japón, Corea del Sur, Taiwán e India.
- Segmento más grande: Se estima que el empaquetado a nivel de oblea con distribución de pines (fan-out wafer level packaging) tendrá una cuota de mercado del 38-42% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 9,8-10,4% hasta 2034.
- Segmento de alto crecimiento: Se estima que la tecnología de interconexión a través de silicio (through-silicio) tendrá una cuota de mercado del 20-24% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,2% hasta 2034.
- Empresas clave analizadas en detalle: Amkor Technology, Inc.; Applied Materials, Inc.; Brewer Science, Inc.; Deca Technologies; Fujitsu Limited; Infineon Technologies AG; Lam Research Corporation; Siliconware Precision Industries Co., Ltd.; STATS ChipPAC Ltd.; Tokyo Electron Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de empaquetado a nivel de oblea ha evolucionado desde las aplicaciones convencionales a escala de chip hacia arquitecturas que admiten mayor densidad de entrada/salida, rutas de interconexión más cortas e integración heterogénea. Las estructuras fan-out se han extendido más allá de las aplicaciones móviles, mientras que las vías pasantes de silicio satisfacen cada vez más los requisitos de integración tridimensional. Los avances en equipos para deposición, grabado, planarización y litografía están mejorando simultáneamente el control de procesos. Las estrategias de producción hacen cada vez más hincapié en el rendimiento, la gestión de la deformación, el rendimiento térmico y las capas de redistribución más finas.
De cara al futuro, el informe del mercado de encapsulado a nivel de oblea indica que se prevé que la inversión se expanda por Norteamérica, Asia-Pacífico y determinados clústeres de semiconductores europeos, a medida que los gobiernos busquen cadenas de suministro nacionales resilientes. Los aceleradores de inteligencia artificial, la computación de alto rendimiento, la electrónica automotriz y los dispositivos periféricos están incrementando la demanda de encapsulados compactos y térmicamente eficientes. Es probable que los incentivos regulatorios que apoyan la fabricación de semiconductores mejoren la rentabilidad de la capacidad regional, mientras que unas tolerancias de proceso más estrictas fomentarán las inversiones en metrología, ingeniería de materiales, control avanzado de procesos y equipos de encapsulado especializados.
Alcance del informe de mercado de encapsulado a nivel de oblea
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.390 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.310 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,86% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de encapsulados a nivel de oblea
El crecimiento del mercado de encapsulado a nivel de oblea está impulsado por la necesidad de mejorar el rendimiento eléctrico sin aumentar proporcionalmente las dimensiones del encapsulado. La opción preferida para el encapsulado de semiconductores se ha desplazado hacia el encapsulado a nivel de oblea, donde las interconexiones más cortas, la reducción de parásitos y un enrutamiento más denso permiten dispositivos más rápidos. La industria comprende fabricantes de dispositivos integrados, fundiciones, instalaciones subcontratadas de ensamblaje y prueba de semiconductores, fabricantes de equipos, productores de materiales y empresas de diseño. Se enfrenta a una creciente limitación de la oferta debido a la capacidad de las tecnologías avanzadas de deposición, grabado, planarización, moldeo y redistribución, siendo la disponibilidad de equipos y el rendimiento del proceso factores clave para la escalabilidad.
Además, la demanda se está diversificando cada vez más en aplicaciones automotrices, de comunicaciones, industriales y aeroespaciales. La electrónica automotriz requiere un encapsulado que resista ciclos térmicos, vibraciones y espacio limitado, mientras que los dispositivos móviles requieren un perfil bajo y eficiencia energética. Por lo tanto, las empresas de semiconductores buscan un equilibrio entre la densidad del encapsulado, el rendimiento y la fiabilidad. La creciente complejidad de los chips subraya la importancia de la integración de procesos, ya que los defectos en el encapsulado a nivel de oblea afectarán a múltiples chips simultáneamente.
El análisis del mercado de empaquetado a nivel de oblea se centra cada vez más en la capacidad de procesamiento diferenciada, en lugar de la capacidad de producción por sí sola. Amkor Technology, Inc. está fortaleciendo sus capacidades en el segmento de empaquetado avanzado de EE. UU., mientras que Applied Materials, Inc. y Lam Research Corporation compiten en sus plataformas de equipos para satisfacer las necesidades de deposición, grabado y procesos asociados. Tokyo Electron Limited es una empresa importante en el sector de equipos para el procesamiento de semiconductores, mientras que Brewer Science, Inc. ofrece materiales y servicios de unión temporal. Deca Technologies se especializa en arquitecturas de distribución de señal y tecnologías avanzadas de redistribución.
La presencia regional en la fabricación y los ciclos de cualificación de clientes también desempeñan un papel importante en el posicionamiento competitivo. Fujitsu Limited e Infineon Technologies AG generan demanda específica para cada aplicación a través de sus productos semiconductores para informática, automoción, industria y conectividad. Siliconware Precision Industries Co., Ltd. y STATS ChipPAC Ltd. aportan su experiencia en ensamblaje y pruebas, mientras que las empresas centradas en procesos intensivos se distinguen por la precisión de sus equipos y la calidad de sus materiales. El aumento de la inversión en empaquetado de alta densidad, automatización, mejora del rendimiento y fabricación local crea oportunidades para aquellas empresas que pueden dar soporte a múltiples etapas de fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de encapsulado a nivel de oblea: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de empaquetado a nivel de oblea
Se estima que Norteamérica representará entre el 28 % y el 32 % de la cuota de mercado de encapsulado a nivel de oblea en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,7 % entre 2026 y 2034. Estados Unidos domina la demanda regional gracias a su capacidad de diseño en semiconductores, inteligencia artificial y electrónica de defensa, así como a su creciente enfoque en el desarrollo de capacidades nacionales de encapsulado avanzado. Los incentivos e inversiones del gobierno y del sector privado impulsan el desarrollo de capacidades avanzadas de encapsulado y equipos, además de la localización de proveedores. Las contribuciones canadienses al ecosistema regional incluyen tecnología de semiconductores, electrónica especializada y materiales.
El ecosistema regional se inclina cada vez más hacia una menor dependencia de la capacidad de empaquetado extranjera para chips de importancia estratégica. Amkor Technology, Inc. anunció sus planes para desarrollar un campus de empaquetado avanzado en Arizona, Estados Unidos, con una inversión de 7 mil millones de dólares en dos fases. El proyecto busca crear capacidades de empaquetado avanzado a gran escala en Estados Unidos. La demanda estará impulsada por aceleradores de IA, dispositivos de red, electrónica aeroespacial e informática automotriz.
Mercado estadounidense de empaquetado a nivel de oblea
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la cuota de mercado de empaquetado de obleas en Norteamérica para 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,0 % hasta 2034. Los incentivos públicos, la localización de semiconductores y la infraestructura de IA son factores estructurales clave. Las inversiones en empaquetado están cada vez más vinculadas a la resiliencia de la cadena de suministro nacional y a los requisitos de computación avanzada.
La presencia corporativa incluye a Amkor Technology, Inc., Applied Materials, Inc., Lam Research Corporation y otras empresas de equipos y embalaje. Las aplicaciones de estos componentes semiconductores siguen creciendo, desde dispositivos de consumo y comunicaciones hasta chips para inteligencia artificial, automoción, defensa y computación de alto rendimiento (HPC). La empresa prevé que la planta de Arizona comience a fabricar a principios de 2028.
Mercado europeo de encapsulados a nivel de oblea
Se estima que Europa representará entre el 20 % y el 24 % del mercado de encapsulado a nivel de oblea en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,2 %. Alemania impulsa los esfuerzos regionales a través de la electrónica automotriz, los semiconductores industriales y la infraestructura de fabricación. El Reino Unido aporta capacidad de investigación y diseño, así como experiencia en semiconductores compuestos, mientras que Francia contribuye con aplicaciones aeroespaciales, de defensa, automotrices y electrónicas.
Italia y España generan demanda adicional a través de aplicaciones en los sectores automotriz, de automatización industrial, telecomunicaciones y fabricación de productos electrónicos. Los semiconductores se están convirtiendo en un foco de atención política, especialmente con énfasis en la resiliencia del sector y la capacidad de producción nacional en la región. Alemania continúa siendo el país dominante, respaldada por su amplia infraestructura automotriz e industrial. Es probable que la demanda futura prefiera formatos de encapsulado pequeños y fiables que puedan gestionar la alimentación, la detección, la conectividad y la computación perimetral.
Mercado de empaquetado a nivel de oblea en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado del 33-37% en el empaquetado de obleas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2-9,7%. El ecosistema regional principal incluye China, Japón, Corea del Sur, Taiwán, India y Australia. Taiwán y Corea del Sur siguen siendo importantes en la fabricación e integración de semiconductores.
Las inversiones nacionales en semiconductores en China impulsan la localización del empaquetado, mientras que Japón ofrece equipos, materiales y capacidades de fabricación de alta precisión. Corea del Sur basa su fortaleza en la integración de memorias y semiconductores avanzados, mientras que India ha estado trabajando para construir un ecosistema de semiconductores en su sector manufacturero. Australia, aunque más pequeña, ofrece investigación y tecnologías especializadas. La combinación de todos estos elementos convierte a la región Asia-Pacífico en la principal zona de crecimiento geográfico.
Mercado de empaquetado a nivel de oblea en Oriente Medio y África
Se prevé que la demanda del mercado de encapsulado de obleas en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,5%, impulsada por la infraestructura digital, la localización de la electrónica, la automatización industrial y la inversión en semiconductores. Arabia Saudita y los Emiratos Árabes Unidos lideran estos mercados gracias a sus programas de diversificación tecnológica y al gasto en infraestructura, mientras que Sudáfrica aporta investigación y capacidades en el sector electrónico.
En este sentido, Arabia Saudita y los Emiratos Árabes Unidos están desarrollando activamente su infraestructura digital, centros de datos y capacidades industriales, lo que impulsa indirectamente la demanda de semiconductores sofisticados. Sudáfrica sigue siendo importante para la investigación y la electrónica, mientras que el resto de Oriente Medio y África ofrece buenas perspectivas a largo plazo vinculadas a las telecomunicaciones, la energía y los avances industriales. El crecimiento seguirá siendo inferior al de Asia-Pacífico, Norteamérica y Europa, pero estará impulsado por la adopción de tecnología basada en la infraestructura.
Análisis de segmentación
Tipo de embalaje
Se prevé que el segmento de tipos de encapsulado del mercado de encapsulado a nivel de oblea crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,4 % durante el período 2026-2034. La adopción se ve influenciada por la necesidad de encapsulados más pequeños, una mayor densidad de E/S, un mejor comportamiento térmico y la integración heterogénea. Las arquitecturas fan-out ofrecen flexibilidad de diseño, mientras que la tecnología flip-chip sigue siendo importante para la conectividad de alto rendimiento, y la tecnología TSV admite diseños integrados verticalmente.
- Chips Flip: Los chips Flip siguen siendo muy relevantes en aplicaciones de semiconductores de alto rendimiento, ya que la interconexión directa permite rutas eléctricas cortas, una transferencia de calor eficiente y E/S de alta densidad. Su ecosistema de fabricación consolidado también facilita la cualificación de un amplio abanico de clientes.
- Empaquetado a nivel de oblea con distribución de pines: El empaquetado a nivel de oblea con distribución de pines ofrece ventajas como la reducción del sustrato, el enrutamiento flexible y los formatos compactos. Su aplicabilidad en procesadores móviles, dispositivos de conectividad, electrónica automotriz y arquitecturas heterogéneas emergentes refuerza su importancia estratégica.
- Interconexión a través del silicio: Esta tecnología permite conexiones eléctricas verticales a través del silicio, lo que facilita la configuración de memorias apiladas, la integración tridimensional y las arquitecturas de alto ancho de banda. El aumento de la densidad de computación y la reducción de los requisitos de interconexión refuerzan su relevancia estratégica a largo plazo.
Tipo de proceso
Se prevé que el segmento de tipos de proceso del mercado de encapsulado a nivel de oblea crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,4 % al 8,8 % hasta 2034. La precisión del proceso cobra cada vez más importancia a medida que las capas de redistribución se vuelven más finas y las arquitecturas de encapsulado más complejas. La deposición, el grabado, la planarización y los pasos relacionados a nivel de oblea deben mantener la uniformidad y el rendimiento, al tiempo que controlan la contaminación, la deformación y la variación dimensional.
- Deposición electroquímica: La deposición electroquímica sigue siendo estratégicamente importante para la formación de capas conductoras y la redistribución de estructuras, especialmente cuando el espesor uniforme del metal y las características eléctricas controladas son esenciales para obtener rendimientos de empaquetado avanzados.
- Deposición física de vapor: La deposición física de vapor satisface los requisitos de formación de películas delgadas y metalización, cuya demanda está impulsada por las pilas de interconexión cada vez más sofisticadas y los márgenes de proceso más ajustados en la fabricación de semiconductores a nivel de oblea.
- Grabado: Los procesos de grabado son esenciales para definir patrones y eliminar material de forma selectiva. Una mayor complejidad estructural aumenta los requisitos de precisión, selectividad, repetibilidad y control de procesos en los flujos de envasado avanzados.
- Deposición química en fase vapor: Permite la deposición controlada de películas delgadas y la formación de estructuras protectoras. Su importancia aumenta a medida que las arquitecturas de empaquetado requieren una mayor uniformidad del material e interfaces cuidadosamente diseñadas entre las múltiples capas del proceso.
- Planarización químico-mecánica: Favorece la uniformidad de la superficie antes de los pasos de procesamiento posteriores. La creciente integración de múltiples capas hace que el control de la planarización sea importante para el rendimiento, la alineación, la fiabilidad de las interconexiones y la consistencia del proceso a nivel de oblea.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,2 % hasta 2034. Las aplicaciones de electrónica y semiconductores siguen siendo el principal motor de la demanda, mientras que los sistemas aeroespaciales, de defensa y automotrices requieren cada vez más paquetes compactos y fiables capaces de soportar condiciones eléctricas y ambientales exigentes.
- Electrónica y semiconductores: Las aplicaciones de electrónica y semiconductores siguen siendo fundamentales porque los teléfonos inteligentes, los dispositivos informáticos, los equipos de conectividad, los sensores y el hardware de IA requieren una funcionalidad cada vez mayor en paquetes más pequeños.
- Aeroespacial y Defensa: Las aplicaciones aeroespaciales y de defensa priorizan la fiabilidad, la estabilidad térmica, la tolerancia a la radiación y la electrónica compacta. Los requisitos de cualificación generan ciclos de diseño más largos, pero pueden satisfacer la demanda constante de tecnologías de encapsulado especializadas.
- Automoción: La adopción de tecnologías electrónicas se está expandiendo a medida que aumenta el contenido electrónico en vehículos eléctricos, sistemas avanzados de asistencia al conductor, sistemas de infoentretenimiento, gestión de energía y arquitecturas informáticas para vehículos. La fiabilidad ante ciclos térmicos sigue siendo un criterio de selección fundamental.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica y semiconductores |
Alto |
Computación de IA |
Maduro |
|
Aeroespacial y Defensa |
Medio |
Electrónica de misión |
Escalada |
|
Automotor |
Alto |
Informática vehicular |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de encapsulado a nivel de oblea
Densidad de paquetes de IA y computación de alto rendimiento
La IA y la computación de alto rendimiento están ejerciendo presión sobre las exigencias de rendimiento de los semiconductores a un ritmo que la miniaturización convencional de los encapsulados por sí sola no puede satisfacer. Las ventajas de las arquitecturas avanzadas a nivel de oblea incluyen longitudes de interconexión más cortas, mayor densidad de enrutamiento e integración de diferentes bloques funcionales en áreas más pequeñas. Estas exigencias influyen en los proveedores de equipos, los vendedores de materiales, las fundiciones y las empresas de ensamblaje subcontratadas, ya que una mayor complejidad requiere un mejor control de procesos y mayores rendimientos. La infraestructura de IA también aumenta el valor económico de la tecnología de encapsulado, lo que permite a las empresas invertir en costosos equipos de deposición, grabado, planarización, unión e inspección. En su informe de agosto de 2026, Applied Materials, Inc. afirmó que los ingresos por encapsulado avanzado aumentarían en más del 70 % en 2026 debido a la fuerte demanda de la infraestructura de IA.
Localización de la cadena de suministro de semiconductores
El gobierno y las empresas de semiconductores han comenzado a explorar capacidades de empaquetado geográficamente diversificadas, reconociendo que la fabricación de semiconductores por sí sola no garantiza la resiliencia de la cadena de suministro. Por lo tanto, el empaquetado avanzado se ha convertido en un producto de fabricación estratégica, en lugar de un servicio posterior. Las iniciativas de localización han impulsado inversiones en equipos, materiales, instalaciones y mano de obra calificada, especialmente en Estados Unidos, algunas partes de Europa y Asia. Este desarrollo representa una oportunidad para los proveedores que pueden ofrecer procesos de calificación locales manteniendo la coherencia de los procesos globales. Además de los proveedores de empaquetado, las capacidades de empaquetado locales reducen la distancia logística, brindan continuidad a los programas estratégicos de semiconductores y facilitan la colaboración entre diseñadores de semiconductores e ingenieros de empaquetado.
Requisitos de electrónica y fiabilidad para la industria automotriz
La demanda de semiconductores en la industria automotriz está en auge debido al creciente número de sensores, procesadores, funciones de gestión de energía, capacidades de comunicación y tecnologías de conducción automatizada que incorporan los automóviles modernos. La integración a nivel de oblea permite a las empresas automovilísticas producir sistemas compactos, garantizando al mismo tiempo un rendimiento eléctrico óptimo y una alta eficiencia térmica. Sin embargo, la cualificación para el sector automotriz exige estrictos requisitos de fiabilidad, ya que los semiconductores deben soportar ciclos térmicos, cargas mecánicas, humedad y una larga vida útil. Estos factores impulsan a los proveedores de semiconductores a centrarse en la investigación de materiales, el control de procesos, el análisis de fallos y la validación de la fiabilidad, en lugar de en el aumento del volumen de producción. El impacto en el mercado es significativo debido a los largos ciclos de vida de los productos y los rigurosos requisitos de cualificación en el sector automotriz.
Tendencias futuras del mercado de encapsulado a nivel de oblea
Integración de chiplets y arquitecturas heterogéneas avanzadas
Las tendencias del mercado de empaquetado a nivel de oblea se orientan cada vez más hacia arquitecturas basadas en chiplets que combinan múltiples chips especializados en un único sistema. Además de utilizar únicamente la escalabilidad monolítica, los diseñadores pueden desacoplar las funcionalidades de computación, memoria, conectividad y aceleración, y combinarlas mediante tecnología de interconexión de alta densidad. Esto puede resultar en una mayor flexibilidad de diseño y una posible reducción del tiempo de comercialización, pero también aumenta la complejidad del empaquetado. En consecuencia, los futuros procesos de fabricación deberían centrarse en la creación de patrones de capas de redistribución, la unión avanzada, las soluciones térmicas y la inspección automatizada. Se espera que las vías pasantes de silicio y la distribución de conexiones (fan-out) permitan diversos elementos de estas arquitecturas, en función de consideraciones de ancho de banda y consumo de energía, entre otras. Los proveedores que puedan integrar materiales, equipos de procesamiento y soluciones de metrología en una plataforma de fabricación estarán bien posicionados para beneficiarse de la tendencia hacia la integración heterogénea.
Panelización, automatización y fabricación orientada al rendimiento
Las futuras soluciones de fabricación integrarán tecnologías de fabricación a nivel de oblea y soluciones de paneles de mayor superficie, siempre que sea económica y tecnológicamente viable. Las áreas de procesamiento más grandes pueden aumentar el rendimiento, mientras que la automatización y el análisis de procesos pueden abordar la mayor variabilidad derivada de la creciente complejidad de la estructura de empaquetado. El enfoque pasará del rendimiento de los equipos individuales a la gestión del rendimiento en las etapas de deposición, grabado, moldeo, redistribución, planarización, inspección y prueba. El control de procesos adquirirá cada vez mayor relevancia, especialmente con la creciente reducción de la escala dimensional y los conjuntos de apilamiento de materiales complejos. Los fabricantes dependerán del análisis de procesos para detectar mecanismos de defectos, optimizar las recetas de proceso y minimizar el retrabajo. Esto puede generar una mayor necesidad de equipos que permitan el control de bucle cerrado y de materiales con características físicas consistentes en entornos de fabricación de gran volumen.
Oportunidades de mercado en el empaquetado a nivel de oblea
Ecosistemas de embalaje avanzado localizados
El mercado de empaquetado a nivel de oblea se está expandiendo a medida que los países establecen ecosistemas de semiconductores que incluyen el empaquetado, en lugar de centrarse exclusivamente en la fabricación de la etapa inicial. Los inversores pueden especializarse en instalaciones, servicios de equipos, materiales, pruebas y desarrollo de procesos dentro de los clústeres regionales en desarrollo. Se espera que las mejores oportunidades de negocio surjan donde existan actividades de diseño de semiconductores, programas de incentivos gubernamentales, experiencia en ingeniería y clientes clave. América del Norte es una de las opciones de inversión más evidentes debido a la presencia de nueva capacidad de empaquetado nacional que puede ayudar a implementar proyectos estratégicos de sistemas informáticos y de defensa. Asia-Pacífico sigue siendo un destino atractivo debido a su escala y logística, mientras que Europa ofrece perspectivas de negocio distintas en semiconductores automotrices e industriales.
Electrónica de alta densidad para el sector automotriz y de vanguardia.
Las previsiones del mercado de encapsulado a nivel de oblea indican oportunidades atractivas en aplicaciones de automoción y computación perimetral, donde el espacio, la potencia, el rendimiento térmico y la fiabilidad convergen cada vez más. Las arquitecturas de encapsulado adecuadas para un diseño altamente integrado serán útiles para controladores de dominio de automoción, sistemas avanzados de asistencia al conductor, módulos de radar, sistemas de imagen y circuitos de gestión de energía. Los dispositivos de computación perimetral, por otro lado, necesitan procesar datos localmente sin depender de una conexión continua a la nube debido al coste y las demoras adicionales. Por lo tanto, los inversores y proveedores deberían centrarse en materiales de encapsulado, interfaces térmicas, interconexiones de paso fino, inspección y soluciones de fiabilidad orientadas a entornos exigentes. Las empresas que posean tanto experiencia en encapsulado de semiconductores como cualificaciones específicas para cada aplicación podrían forjar relaciones más estrechas con los clientes que los proveedores que solo utilizan procesos de encapsulado estándar. Los ciclos de desarrollo prolongados en el sector de la automoción podrían generar ingresos sostenibles tras una cualificación exitosa.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -