
Markt für Verpackung auf Wafer-Ebene: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wafer-Level-Packaging (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Packaging-Typ (Flip-Chips, Fan-Out-Wafer-Level-Packaging, Through-Silicon Via); Prozesstyp (Elektrochemische Abscheidung (ECD), Physikalische Gasphasenabscheidung (PVD), Ätzen, Chemische Gasphasenabscheidung (CVD), Chemisch-Mechanische Planarisierung (CMP)); Anwendung (Elektronik und Halbleiter, Luft- und Raumfahrt, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015725
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
10,39 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,31 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,86 %
Wachstumsrate
Adressierbarer Markt
146,41 Mrd. US-Dollar
(2026–2034)
Der Markt für Wafer-Level-Packaging (WLP) wurde 2025 auf 10,39 Milliarden US-Dollar geschätzt und soll bis 2034 auf 22,31 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,86 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt die zunehmende Halbleiterintegration, den Bedarf an kompakten Bauelementen, die Verbreitung fortschrittlicher Verbindungstechnologien und den steigenden Einsatz in den Bereichen Computertechnik, Kommunikation, Automobilindustrie, Industrie und Luft- und Raumfahrt wider. Der Markt profitiert zudem von höheren Funktionsanforderungen bei gleichzeitig immer kleineren Gehäusegrößen.
Nordamerika stellt einen strategisch wichtigen Produktions- und Technologiestandort dar. Der Markt für Wafer-Level-Packaging wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,7 % wachsen. Die Rückverlagerung der Halbleiterproduktion, Investitionen in fortschrittliche Packaging-Technologien, KI-Infrastruktur und staatlich geförderte Lokalisierung der Lieferkette stärken die regionale Nachfrage. Steigende Anforderungen an heterogene Integration und hochdichte Verbindungen veranlassen Ausrüstungs-, Material-, Foundry- und Outsourcing-Anbieter für Halbleitermontage und -prüfung, ihre Kapazitäten in den USA und Kanada auszubauen.
Marktanalyse und Einblicke zum Wafer-Level-Packaging-Markt
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 28–32 % ausmachen wird, was durch Investitionen in Halbleiter und die Lokalisierung fortschrittlicher Verpackungstechnologien unterstützt wird, während zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 8,2–8,7 % erwartet wird.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktanteils und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,0 % wachsen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 20–24 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,2 % wachsen, angeführt von Deutschland, Frankreich, Italien, Spanien und Großbritannien.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 33–37 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,7 % wachsen wird, angeführt von China, Japan, Südkorea, Taiwan und Indien.
- Größtes Segment: Der Marktanteil von Fan-Out-Wafer-Level-Packaging wird im Jahr 2025 auf 38–42 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,4 % bis 2034.
- Wachstumsstarkes Segment: Der Marktanteil von Through-Silicon-Vias wird im Jahr 2025 auf 20–24 % geschätzt und soll bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 10,5–11,2 % erreichen.
- Detaillierte Analyse der wichtigsten Unternehmen: Amkor Technology, Inc.; Applied Materials, Inc.; Brewer Science, Inc.; Deca Technologies; Fujitsu Limited; Infineon Technologies AG; Lam Research Corporation; Siliconware Precision Industries Co., Ltd.; STATS ChipPAC Ltd.; Tokyo Electron Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wafer-Level-Packaging hat sich von herkömmlichen Wafer-Level-Chip-Anwendungen hin zu Architekturen entwickelt, die eine höhere Eingangs-/Ausgangsdichte, kürzere Verbindungswege und heterogene Integration ermöglichen. Fan-Out-Strukturen finden mittlerweile auch außerhalb mobiler Anwendungen Verwendung, während Through-Silicon-Vias zunehmend die Anforderungen der dreidimensionalen Integration erfüllen. Fortschritte bei Anlagen für Abscheidung, Ätzen, Planarisierung und Lithografie verbessern gleichzeitig die Prozesskontrolle. Produktionsstrategien legen zunehmend Wert auf Ausbeute, Verzugsminimierung, thermische Leistung und feinere Umverteilungsschichten.
Der Marktbericht für Wafer-Level-Packaging prognostiziert für die Zukunft eine Ausweitung der Investitionen in Nordamerika, im asiatisch-pazifischen Raum und in ausgewählten europäischen Halbleiterclustern, da Regierungen auf robuste inländische Lieferketten setzen. Künstliche Intelligenz-Beschleuniger, Hochleistungsrechner, Automobilelektronik und Edge-Geräte steigern die Nachfrage nach kompakten, thermisch effizienten Gehäusen. Regulatorische Anreize zur Förderung der Halbleiterfertigung dürften die Wirtschaftlichkeit der regionalen Kapazitäten verbessern, während engere Prozesstoleranzen Investitionen in Messtechnik, Materialtechnik, fortschrittliche Prozesssteuerung und spezialisierte Verpackungsanlagen fördern werden.
Berichtsumfang zum Markt für Wafer-Level-Packaging
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,39 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,31 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,86 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wafer-Level-Packaging
Das Wachstum des Marktes für Wafer-Level-Packaging wird durch den Bedarf an verbesserter elektrischer Leistung bei gleichzeitiger proportionaler Vergrößerung der Gehäuseabmessungen bestimmt. Die Wahl des Halbleitergehäuses hat sich mittlerweile auf Wafer-Level-Packaging verlagert, da kürzere Verbindungen, reduzierte parasitäre Effekte und eine höhere Leiterbahndichte schnellere Bauelemente ermöglichen. Die Branche umfasst integrierte Gerätehersteller, Foundries, ausgelagerte Halbleitermontage- und Testeinrichtungen, Anlagenhersteller, Materialproduzenten und Designunternehmen. Die Verfügbarkeit von Anlagen und die Prozessausbeute werden zunehmend durch fortschrittliche Technologien für Abscheidung, Ätzung, Planarisierung, Formgebung und Umverteilung eingeschränkt, wobei die Skalierbarkeit entscheidend ist.
Darüber hinaus diversifiziert sich die Nachfrage in den Bereichen Automobil, Kommunikation, Industrie und Luft- und Raumfahrt zunehmend. Automobilelektronik benötigt Gehäuse, die Temperaturwechseln, Vibrationen und beengten Platzverhältnissen standhalten, während Mobilitätsgeräte ein flaches Profil und Energieeffizienz erfordern. Halbleiterhersteller müssen daher die optimale Balance zwischen Packungsdichte, Ausbeute und Zuverlässigkeit finden. Die wachsende Komplexität der Chips unterstreicht die Bedeutung der Prozessintegration, da Defekte im Wafer-Level-Packaging mehrere Chips gleichzeitig beeinträchtigen können.
Die Marktanalyse für Wafer-Level-Packaging konzentriert sich zunehmend auf differenzierte Prozessfähigkeiten anstatt auf reine Kapazitäten. Amkor Technology, Inc. baut seine Kompetenzen im US-amerikanischen Segment für fortschrittliches Packaging aus, während Applied Materials, Inc. und Lam Research Corporation mit ihren Anlagenplattformen konkurrieren, um die Anforderungen an Abscheidung, Ätzung und zugehörige Prozesse zu erfüllen. Tokyo Electron Limited ist ein bedeutender Anbieter von Halbleiterprozessanlagen, während Brewer Science, Inc. Materialien und temporäre Bonding-Dienstleistungen anbietet. Deca Technologies fokussiert sich auf Fan-Out-Architekturen und fortschrittliche Redistributionstechnologien.
Regionale Fertigungspräsenz und Kundenqualifizierungszyklen spielen ebenfalls eine wichtige Rolle für die Wettbewerbspositionierung. Fujitsu Limited und Infineon Technologies AG generieren anwendungsspezifische Nachfrage durch ihre Halbleiterprodukte für Computer, Automobil, Industrie und Konnektivität. Siliconware Precision Industries Co., Ltd. und STATS ChipPAC Ltd. tragen mit ihrem Know-how in Montage und Test bei, während sich prozessintensive Unternehmen durch Präzision ihrer Anlagen und Materialkompetenz profilieren. Verstärkte Investitionen in hochdichte Gehäuse, Automatisierung, Ertragssteigerung und lokale Fertigung eröffnen Chancen für Unternehmen, die mehrere Fertigungsschritte abdecken können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Wafer-Level-Packaging-Markt: Strategische Einblicke
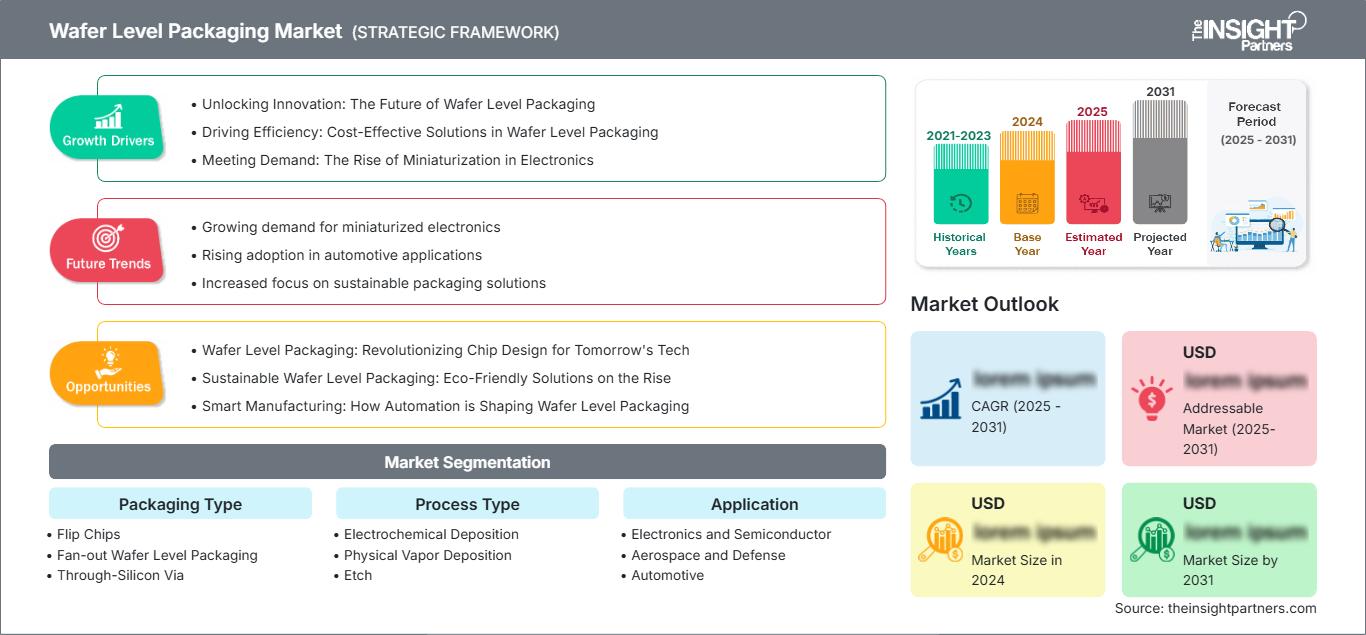
Regionale Einblicke
Markt für Wafer-Level-Packaging in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 28–32 % im Bereich Wafer-Level-Packaging halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,7 % wachsen. Die USA dominieren die regionale Nachfrage aufgrund ihrer Designkompetenz in den Bereichen Halbleiter, künstliche Intelligenz und Verteidigungselektronik sowie ihres zunehmenden Fokus auf heimische Advanced-Packaging-Technologien. Anreize und Investitionen von Regierung und Privatwirtschaft fördern die Entwicklung von Advanced-Packaging- und Anlagentechnologien sowie die Lokalisierung von Zulieferern. Kanada trägt mit Halbleitertechnologie, Spezialelektronik und Werkstoffen zum regionalen Ökosystem bei.
Das regionale Ökosystem tendiert zunehmend dazu, die Abhängigkeit von ausländischen Verpackungskapazitäten für strategisch wichtige Chips zu verringern. Amkor Technology, Inc. hat Pläne für den Bau eines hochmodernen Verpackungszentrums in Arizona, USA, bekannt gegeben. Das Projekt soll in zwei Phasen mit 7 Milliarden US-Dollar finanziert werden und zielt darauf ab, in den Vereinigten Staaten fortschrittliche Verpackungskapazitäten in großem Umfang aufzubauen. Die Nachfrage wird von KI-Beschleunigern, Netzwerkgeräten, Elektronik für die Luft- und Raumfahrt sowie Fahrzeugelektronik getrieben.
US-Markt für Wafer-Level-Packaging
Die USA halten 2025 einen Marktanteil von ca. 78–82 % am nordamerikanischen Markt für Wafer-Level-Packaging und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,0 % wachsen. Öffentliche Förderprogramme, die Lokalisierung der Halbleiterproduktion und die KI-Infrastruktur sind wichtige strukturelle Faktoren. Investitionen in Packaging hängen zunehmend von der Resilienz nationaler Lieferketten und den Anforderungen an fortschrittliche Computertechnologie ab.
Zum Konzern gehören Amkor Technology, Inc., Applied Materials, Inc., Lam Research Corporation sowie weitere Ausrüstungs- und Verpackungsunternehmen. Die Einsatzmöglichkeiten solcher Halbleiterkomponenten wachsen stetig – von Konsum- und Kommunikationsgeräten bis hin zu Chips für künstliche Intelligenz, Automobilindustrie, Militär und HPC. Das Unternehmen rechnet damit, dass die Produktion am Standort Arizona Anfang 2028 aufgenommen wird.
Europäischer Markt für Wafer-Level-Packaging
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 20–24 % im Bereich Wafer-Level-Packaging ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,2 % wachsen. Deutschland treibt die regionalen Bemühungen durch Automobilelektronik, industrielle Halbleiter und Fertigungsinfrastruktur voran. Großbritannien steuert Forschungs- und Entwicklungskompetenz sowie Expertise im Bereich Verbindungshalbleiter bei, während Frankreich Anwendungen in der Luft- und Raumfahrt, der Verteidigung, der Automobilindustrie und der Elektronik beisteuert.
Italien und Spanien generieren durch Anwendungen in der Automobilindustrie, der industriellen Automatisierung, der Telekommunikation und der Elektronikfertigung zusätzliche Nachfrage. Halbleiter rücken in den Fokus der Politik, insbesondere im Hinblick auf die Robustheit der Halbleiter und die Fähigkeit zur heimischen Produktion in der Region. Deutschland bleibt dank seiner umfangreichen Automobil- und Industrieinfrastruktur führend. Zukünftig dürfte die Nachfrage kleine, zuverlässige Gehäuseformate bevorzugen, die Stromversorgung, Sensorik, Konnektivität und Edge-Computing ermöglichen.
APAC-Wafer-Level-Packaging-Markt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 33–37 % am Wafer-Level-Packaging-Markt halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,7 % wachsen. Zu den wichtigsten regionalen Märkten zählen China, Japan, Südkorea, Taiwan, Indien und Australien. Taiwan und Südkorea spielen weiterhin eine bedeutende Rolle in der Halbleiterfertigung und -integration.
Chinesische Investitionen in die Halbleiterindustrie treiben die Lokalisierung der Gehäusefertigung voran, während Japan Ausrüstung, Materialien und Präzisionsfertigungskapazitäten bietet. Südkorea profitiert von seiner Speichertechnologie und der fortschrittlichen Halbleiterintegration, während Indien ein Halbleiter-Ökosystem in seinem Fertigungssektor aufbaut. Australien ist zwar noch kleiner, bietet aber Forschung und spezialisierte Technologien. Die Kombination all dieser Faktoren macht den asiatisch-pazifischen Raum zur Region mit dem größten geografischen Wachstum.
Markt für Wafer-Level-Packaging im Nahen Osten und Afrika
Der Markt für Wafer-Level-Packaging im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,5 % wachsen. Unterstützt wird dieses Wachstum durch digitale Infrastruktur, die Lokalisierung der Elektronikfertigung, industrielle Automatisierung und Investitionen im Halbleiterbereich. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund ihrer Programme zur Technologiediversifizierung und ihrer Investitionen in die Infrastruktur führende Märkte, während Südafrika mit seinen Forschungs- und Elektronikkompetenzen einen wichtigen Beitrag leistet.
In diesem Zusammenhang bauen Saudi-Arabien und die Vereinigten Arabischen Emirate ihre digitale Infrastruktur, Rechenzentren und industriellen Kapazitäten massiv aus, was indirekt die Nachfrage nach hochentwickelten Halbleitern ankurbelt. Südafrika bleibt ein wichtiger Standort für Forschung und Elektronik, während der Rest des Nahen Ostens und Afrikas gute langfristige Perspektiven im Bereich Telekommunikation, Energie und industrieller Fortschritte bietet. Das Wachstum wird zwar weiterhin unter dem von Asien-Pazifik, Nordamerika und Europa liegen, aber durch die infrastrukturbedingte Einführung neuer Technologien getrieben werden.
Segmentierungsanalyse
Verpackungsart
Der Markt für Wafer-Level-Packaging (WLP ) wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–9,4 % wachsen. Die steigende Nachfrage wird durch den Bedarf an kleineren Gehäusen, höherer I/O-Dichte, verbessertem thermischen Verhalten und heterogener Integration beeinflusst. Fan-Out-Architekturen bieten Designflexibilität, während Flip-Chip-Technologie weiterhin für leistungsstarke Verbindungen wichtig ist und TSV vertikal integrierte Designs unterstützt.
- Flip-Chips: Flip-Chips sind in Hochleistungs-Halbleiteranwendungen nach wie vor von großer Bedeutung, da die direkte Verbindung kurze elektrische Wege, effiziente Wärmeableitung und eine hohe I/O-Dichte ermöglicht. Ihr etabliertes Fertigungsökosystem unterstützt zudem eine breite Kundenqualifizierung.
- Fan-out-Wafer-Level-Packaging: Fan-out-Wafer-Level-Packaging bietet Vorteile durch reduzierten Substratbedarf, flexible Leiterbahnführung und kompakte Bauformen. Seine Anwendbarkeit in mobilen Prozessoren, Verbindungsgeräten, Automobilelektronik und neuartigen heterogenen Architekturen unterstreicht seine strategische Bedeutung.
- Durchkontaktierung (Through-Silicon Via): Durchkontaktierungen ermöglichen vertikale elektrische Verbindungen durch Silizium und unterstützen gestapelte Speicher, dreidimensionale Integration und Architekturen mit hoher Bandbreite. Steigende Rechendichte und kürzere Verbindungswege unterstreichen ihre langfristige strategische Bedeutung.
Prozesstyp
Das Segment „Prozessarten“ im Markt für Wafer-Level-Packaging wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–8,8 % wachsen. Die Prozesspräzision gewinnt zunehmend an Bedeutung, da die Umverteilungsschichten feiner und die Gehäusearchitekturen komplexer werden. Abscheidung, Ätzen, Planarisieren und die damit verbundenen Wafer-Level-Schritte müssen Gleichmäßigkeit und Ausbeute gewährleisten und gleichzeitig Verunreinigungen, Verformungen und Maßabweichungen kontrollieren.
- Elektrochemische Abscheidung: Die elektrochemische Abscheidung ist nach wie vor von strategischer Bedeutung für die Bildung leitfähiger Schichten und die Umverteilung von Strukturen, insbesondere dort, wo eine gleichmäßige Metalldicke und kontrollierte elektrische Eigenschaften für eine hohe Ausbeute bei der Gehäusefertigung unerlässlich sind.
- Physikalische Gasphasenabscheidung: Die physikalische Gasphasenabscheidung unterstützt die Dünnschichtbildung und Metallisierungsanforderungen, wobei die Nachfrage durch immer komplexere Verbindungsstrukturen und engere Prozessfenster in der Halbleiterfertigung auf Wafer-Ebene getrieben wird.
- Ätzen: Ätzprozesse sind unerlässlich, um Muster zu definieren und Material gezielt abzutragen. Höhere Strukturkomplexität erhöht die Anforderungen an Präzision, Selektivität, Wiederholbarkeit und Prozesskontrolle in modernen Verpackungsfertigungsprozessen.
- Chemische Gasphasenabscheidung (CVD): Sie ermöglicht die kontrollierte Abscheidung dünner Schichten und die Bildung von Schutzstrukturen. Ihre Bedeutung nimmt zu, da Gehäusearchitekturen eine verbesserte Materialhomogenität und sorgfältig gestaltete Grenzflächen zwischen mehreren Prozessschichten erfordern.
- Chemisch-mechanische Planarisierung: Sie trägt zur Oberflächenhomogenität vor nachfolgenden Prozessschritten bei. Mit zunehmender Integration mehrerer Schichten wird die Kontrolle der Planarisierung wichtig für Ausbeute, Ausrichtung, Verbindungszuverlässigkeit und Prozesskonsistenz auf Wafer-Ebene.
Anwendung
Für das Anwendungssegment wird bis 2034 ein jährliches Wachstum von 8,8–9,2 % erwartet. Elektronik- und Halbleiteranwendungen bleiben der Haupttreiber der Nachfrage, während in der Luft- und Raumfahrt, der Verteidigungsindustrie und der Automobilindustrie zunehmend kompakte, zuverlässige Gehäuse benötigt werden, die anspruchsvollen elektrischen und Umgebungsbedingungen standhalten können.
- Elektronik und Halbleiter: Anwendungen im Bereich Elektronik und Halbleiter bleiben zentral, da Smartphones, Computergeräte, Verbindungstechnik, Sensoren und KI-Hardware immer mehr Funktionalität bei gleichzeitig immer kleineren Gehäuseabmessungen erfordern.
- Luft- und Raumfahrt/Verteidigung: Anwendungen in der Luft- und Raumfahrt/Verteidigung legen Wert auf Zuverlässigkeit, thermische Stabilität, Strahlungsbeständigkeit und kompakte Elektronik. Qualifizierungsanforderungen führen zwar zu längeren Entwicklungszyklen, können aber die dauerhafte Nachfrage nach spezialisierten Gehäusetechnologien decken.
- Automobilindustrie: Die Verbreitung elektronischer Technologien nimmt zu, da der Anteil elektronischer Komponenten in Elektrofahrzeugen, Fahrerassistenzsystemen, Infotainmentsystemen, Energiemanagement und Fahrzeugrechnerarchitekturen stetig steigt. Die Zuverlässigkeit unter thermischer Belastung bleibt ein entscheidendes Auswahlkriterium.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Elektronik und Halbleiter |
Hoch |
KI-Computing |
Reifen |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Mission Electronics |
Skalierung |
|
Automobil |
Hoch |
Fahrzeugrechner |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Wafer-Level-Packaging
Packungsdichte für KI und Hochleistungsrechner
Künstliche Intelligenz (KI) und Hochleistungsrechner erhöhen den Leistungsdruck auf Halbleiter in einem Ausmaß, das mit herkömmlichen Gehäuseverkleinerungen allein nicht mehr gedeckt werden kann. Zu den Vorteilen fortschrittlicher Wafer-Architekturen zählen kürzere Verbindungsleitungen, höhere Leiterbahndichte und die Integration verschiedener Funktionsblöcke auf kleineren Flächen. Diese Anforderungen beeinflussen Anlagenhersteller, Materiallieferanten, Foundries und Auftragsfertiger, da die zunehmende Komplexität eine bessere Prozesskontrolle und höhere Ausbeute erfordert. Die KI-Infrastruktur steigert zudem den wirtschaftlichen Wert der Gehäusetechnologie und ermöglicht es Unternehmen, in teure Anlagen für Abscheidung, Ätzen, Planarisieren, Bonden und Inspektion zu investieren. In ihrem Bericht vom August 2026 prognostizierte Applied Materials, Inc., dass die Umsätze mit fortschrittlichen Gehäusetechnologien aufgrund der starken Nachfrage nach KI-Infrastruktur bis 2026 um mehr als 70 % steigen werden.
Lokalisierung der Halbleiterlieferkette
Regierung und Halbleiterunternehmen haben begonnen, geografisch diversifizierte Verpackungskapazitäten zu prüfen, da sie erkannt haben, dass die Halbleiterfertigung allein keine stabile Lieferkette gewährleistet. Daher hat sich die fortschrittliche Verpackung von einer nachgelagerten Dienstleistung zu einem strategisch gefertigten Produkt entwickelt. Lokalisierungsbestrebungen haben Investitionen in Ausrüstung, Materialien, Anlagen und Fachkräfte, insbesondere in den USA, Teilen Europas und Asien, gefördert. Diese Entwicklung bietet Chancen für Anbieter, die lokale Qualifizierungsprozesse anbieten und gleichzeitig die globale Prozesskonsistenz gewährleisten können. Sie betrifft nicht nur Verpackungshersteller, sondern auch andere Zulieferer, da lokale Verpackungskapazitäten die Logistikdistanzen verkürzen, die Kontinuität strategischer Halbleiterprogramme sicherstellen und die Zusammenarbeit zwischen Halbleiterdesignern und Verpackungsingenieuren erleichtern.
Anforderungen an Automobilelektronik und Zuverlässigkeit
Die Nachfrage nach Halbleitern in der Automobilindustrie wächst, da die Anzahl der in modernen Fahrzeugen eingesetzten Sensoren, Prozessoren, Energiemanagementfunktionen, Kommunikationsfähigkeiten und automatisierten Fahrtechnologien stetig zunimmt. Die Integration auf Wafer-Ebene ermöglicht es Automobilherstellern, kompakte Systeme zu fertigen und gleichzeitig elektrische Leistung und thermische Effizienz zu gewährleisten. Die Qualifizierung im Automobilbereich stellt jedoch hohe Anforderungen an die Zuverlässigkeit, da Halbleiter Temperaturwechsel, mechanische Belastungen, Feuchtigkeit und lange Lebensdauern standhalten müssen. Diese Faktoren veranlassen Halbleiterhersteller, sich auf Materialforschung, Prozesskontrolle, Fehleranalyse und Zuverlässigkeitsvalidierung anstatt auf Mengenwachstum zu konzentrieren. Die Marktauswirkungen sind aufgrund der langen Produktlebenszyklen und der strengen Qualifizierungsanforderungen im Automobilsegment erheblich.
Zukunftstrends auf dem Markt für Wafer-Level-Packaging
Chiplet-Integration und fortgeschrittene heterogene Architekturen
Die Trends im Markt für Wafer-Level-Packaging gehen zunehmend in Richtung Chiplet-basierter Architekturen, die mehrere spezialisierte Chips in einem einzigen System vereinen. Neben der monolithischen Skalierung können Entwickler Rechen-, Speicher-, Verbindungs- und Beschleunigungsfunktionen entkoppeln und mithilfe hochdichter Verbindungstechnologie kombinieren. Dies kann zu höherer Designflexibilität und potenziell kürzeren Markteinführungszeiten führen, erhöht aber auch die Komplexität des Packagings. Daher sollten sich zukünftige Fertigungsprozesse auf die Strukturierung von Umverteilungsschichten, fortschrittliche Bondverfahren, thermische Lösungen und automatisierte Inspektion konzentrieren. Durchkontaktierungen und Fan-Outs werden voraussichtlich verschiedene Elemente dieser Architekturen ermöglichen, unter anderem basierend auf Bandbreiten- und Leistungsanforderungen. Anbieter, die Materialien, Prozessanlagen und Messtechniklösungen in einer Fertigungsplattform vereinen können, werden von diesem Trend zur heterogenen Integration profitieren.
Panelisierung, Automatisierung und ertragsorientierte Fertigung
Zukünftige Fertigungslösungen werden Wafer-Level-Fertigungstechnologien und großflächige Panellösungen integrieren, sofern dies wirtschaftlich und technologisch realisierbar ist. Größere Bearbeitungsflächen können den Durchsatz erhöhen, während Automatisierung und Prozessanalysen die zunehmende Variabilität aufgrund der wachsenden Komplexität der Gehäusestruktur bewältigen können. Der Fokus verlagert sich von der Leistung einzelner Anlagen hin zum Ertragsmanagement über alle Schritte hinweg: Abscheidung, Ätzen, Formen, Umverteilen, Planarisieren, Prüfen und Testen. Die Prozesssteuerung gewinnt zunehmend an Bedeutung, insbesondere angesichts der fortschreitenden Miniaturisierung und komplexer Materialstapel. Hersteller werden auf Prozessanalysen zurückgreifen, um Fehlermechanismen zu erkennen, Prozessrezepte zu optimieren und Nacharbeiten zu minimieren. Dies kann zu einem erhöhten Bedarf an Anlagen führen, die eine Regelung im geschlossenen Regelkreis ermöglichen, sowie an Materialien mit konsistenten physikalischen Eigenschaften in der Massenproduktion.
Marktchancen für Wafer-Level-Packaging
Lokalisierte fortschrittliche Verpackungsökosysteme
Der Markt für Wafer-Level-Packaging (WLP) expandiert, da Länder Halbleiter-Ökosysteme aufbauen, die neben der Fertigung auch Packaging umfassen. Investoren können sich in den entstehenden regionalen Clustern auf Anlagen, Ausrüstung, Dienstleistungen, Materialien, Tests und Prozessentwicklung spezialisieren. Die besten Geschäftsaussichten ergeben sich voraussichtlich dort, wo Halbleiterdesign, staatliche Förderprogramme, Ingenieurskompetenz und etablierte Kunden vorhanden sind. Nordamerika ist aufgrund neuer inländischer Packaging-Kapazitäten, die zur Umsetzung strategischer Projekte im Bereich Computer- und Verteidigungssysteme beitragen können, eine der naheliegendsten Investitionsmöglichkeiten. Der asiatisch-pazifische Raum bleibt aufgrund seiner Größe und Logistik ein attraktiver Standort, während Europa im Bereich der Automobil- und Industriehalbleiter besondere Geschäftsperspektiven bietet.
Hochdichte Automobil- und Edge-Elektronik
Die Marktprognosen für Wafer-Level-Packaging deuten auf attraktive Chancen in der Automobilindustrie und im Edge-Computing hin, wo Platzbedarf, Energieverbrauch, Wärmeableitung und Zuverlässigkeit zunehmend zusammenwirken. Gehäusearchitekturen, die sich für hochintegrierte Designs eignen, sind nützlich für Domänencontroller in der Automobilindustrie, Fahrerassistenzsysteme, Radarmodule, Bildgebungssysteme und Energiemanagementschaltungen. Edge-Computing-Geräte hingegen müssen Daten lokal verarbeiten können, ohne aufgrund der zusätzlichen Kosten und Verzögerungen auf eine kontinuierliche Cloud-Verbindung angewiesen zu sein. Investoren und Zulieferer sollten sich daher auf Gehäusematerialien, thermische Schnittstellen, Feinstrukturverbindungen, Inspektions- und Zuverlässigkeitslösungen für raue Umgebungen konzentrieren. Unternehmen mit Expertise im Halbleiter-Packaging und anwendungsspezifischen Qualifikationen können engere Kundenbeziehungen aufbauen als Anbieter von Standard-Packaging-Prozessen allein. Verlängerte Entwicklungszyklen im Automobilsektor können nach erfolgreicher Qualifizierung nachhaltige Umsätze generieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -