
Mercato dell’empaquetado a livello di oblea: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del packaging a livello di wafer (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di packaging (Flip Chips, Fan-out Wafer Level Packaging, Through-Silicon Via); tipo di processo (deposizione elettrochimica (ECD), deposizione fisica da fase vapore (PVD), incisione, deposizione chimica da fase vapore (CVD), planarizzazione chimico-meccanica (CMP)); applicazione (elettronica e semiconduttori, aerospaziale e difesa, automobilistico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015725
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
10,39 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,31 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,86 %
Tasso di crescita
Mercato di riferimento
146,41 miliardi di dollari USA
(2026-2034)
Il mercato del packaging a livello di wafer (WL) valeva 10,39 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,31 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,86% nel periodo 2026-2034. Questa espansione riflette la crescente integrazione dei semiconduttori, i requisiti di dispositivi compatti, l'adozione di interconnessioni avanzate e la crescente diffusione nei settori dell'informatica, delle comunicazioni, dell'automotive, dell'industria e dell'elettronica aerospaziale. Il mercato beneficia inoltre delle maggiori esigenze funzionali all'interno di package con ingombri sempre più ridotti.
Il Nord America rappresenta una base produttiva e tecnologica di importanza strategica, con un mercato del packaging a livello di wafer che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) stimato tra l'8,2% e l'8,7% nel periodo 2026-2034. Il rientro della produzione di semiconduttori in patria, gli investimenti nel packaging avanzato, le infrastrutture per l'intelligenza artificiale e la localizzazione della catena di approvvigionamento supportata dai governi stanno rafforzando la domanda regionale. Le crescenti esigenze di integrazione eterogenea e interconnessioni ad alta densità stanno incoraggiando i produttori di apparecchiature, materiali, fonderie e fornitori di servizi di assemblaggio e collaudo di semiconduttori in outsourcing ad espandere le proprie capacità negli Stati Uniti e in Canada.
Analisi e approfondimenti sul mercato del confezionamento a livello di wafer
- Nord America: si stima che la regione rappresenterà una quota del 28-32% nel 2025, grazie agli investimenti nel settore dei semiconduttori e alla localizzazione del packaging avanzato, con una crescita annua composta (CAGR) dell'8,2-8,7% tra il 2026 e il 2034.
- USA: Gli Stati Uniti rappresentano circa il 78-82% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,5-9,0% fino al 2034.
- Europa: si stima che l'Europa deterrà una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,7-8,2%, trainata da Germania, Francia, Italia, Spagna e Regno Unito.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 33-37% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,2-9,7%, trainata da Cina, Giappone, Corea del Sud, Taiwan e India.
- Segmento più ampio: si stima che il packaging a livello di wafer fan-out raggiungerà una quota di mercato del 38-42% nel 2025, con un CAGR del 9,8-10,4% fino al 2034.
- Segmento ad alta crescita: si stima che i fori passanti nel silicio (through-silicon via) raggiungeranno una quota di mercato del 20-24% nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 10,5-11,2% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Amkor Technology, Inc.; Applied Materials, Inc.; Brewer Science, Inc.; Deca Technologies; Fujitsu Limited; Infineon Technologies AG; Lam Research Corporation; Siliconware Precision Industries Co., Ltd.; STATS ChipPAC Ltd.; Tokyo Electron Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato del packaging a livello di wafer si è evoluto dalle tradizionali applicazioni a livello di chip verso architetture che supportano una maggiore densità di input/output, percorsi di interconnessione più brevi e integrazione eterogenea. Le strutture fan-out si sono diffuse oltre le applicazioni mobili, mentre i through-silicon vias rispondono sempre più ai requisiti di integrazione tridimensionale. I progressi nelle apparecchiature per la deposizione, l'incisione, la planarizzazione e la litografia stanno contemporaneamente migliorando il controllo del processo. Le strategie di produzione pongono sempre maggiore enfasi sulla resa, sulla gestione della deformazione, sulle prestazioni termiche e su strati di ridistribuzione più fini.
Guardando al futuro, il rapporto sul mercato del packaging a livello di wafer indica che gli investimenti dovrebbero espandersi in Nord America, Asia-Pacifico e in alcuni distretti europei di semiconduttori, poiché i governi cercano catene di approvvigionamento nazionali resilienti. Acceleratori di intelligenza artificiale, calcolo ad alte prestazioni, elettronica automobilistica e dispositivi edge stanno aumentando la domanda di packaging compatti ed efficienti dal punto di vista termico. Gli incentivi normativi a supporto della produzione di semiconduttori probabilmente miglioreranno l'economia della capacità produttiva regionale, mentre tolleranze di processo più rigorose incoraggeranno gli investimenti in metrologia, ingegneria dei materiali, controllo avanzato dei processi e apparecchiature di packaging specializzate.
Ambito del rapporto sul mercato del confezionamento a livello di wafer
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,39 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,31 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,86% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del confezionamento a livello di wafer
La crescita del mercato del packaging a livello di wafer è plasmata dalla necessità di migliorare le prestazioni elettriche senza aumentare proporzionalmente le dimensioni del package. La scelta del packaging per semiconduttori si è ora spostata verso il packaging a livello di wafer, dove interconnessioni più corte, parassiti ridotti e routing più denso consentono dispositivi più veloci. Il settore comprende produttori di dispositivi integrati, fonderie, impianti di assemblaggio e collaudo di semiconduttori in outsourcing, produttori di apparecchiature, produttori di materiali e società di progettazione. La domanda è sempre più limitata dalle capacità delle tecnologie avanzate di deposizione, incisione, planarizzazione, stampaggio e ridistribuzione, con la disponibilità delle apparecchiature e la resa dei processi che diventano fattori chiave per la scalabilità.
Inoltre, la domanda si sta diversificando sempre di più nei settori automobilistico, delle comunicazioni, industriale e aerospaziale. L'elettronica automobilistica richiede un packaging in grado di resistere a cicli termici, vibrazioni e spazi limitati, mentre i dispositivi per la mobilità necessitano di un profilo sottile e di un'elevata efficienza energetica. Pertanto, le aziende produttrici di semiconduttori stanno cercando un equilibrio tra densità di packaging, resa e affidabilità. La crescente complessità dei chip sta rendendo fondamentale l'integrazione dei processi, poiché i difetti nel packaging a livello di wafer possono avere un impatto simultaneo su più chip.
L'analisi del mercato del packaging a livello di wafer si concentra sempre più sulla differenziazione delle capacità di processo piuttosto che sulla sola capacità produttiva. Amkor Technology, Inc. sta rafforzando le proprie competenze nel segmento del packaging avanzato statunitense, mentre Applied Materials, Inc. e Lam Research Corporation competono sulle proprie piattaforme di apparecchiature per soddisfare le esigenze di deposizione, incisione e processi associati. Tokyo Electron Limited è un'azienda di rilievo nel settore delle apparecchiature per i processi dei semiconduttori, mentre Brewer Science, Inc. fornisce materiali e servizi di incollaggio temporaneo. Deca Technologies si concentra sulle architetture fan-out e sulle tecnologie di ridistribuzione avanzate.
La presenza produttiva regionale e i cicli di qualificazione dei clienti giocano un ruolo importante nel posizionamento competitivo. Fujitsu Limited e Infineon Technologies AG generano una domanda specifica per le applicazioni grazie ai loro prodotti a semiconduttore per il settore informatico, automobilistico, industriale e della connettività. Siliconware Precision Industries Co., Ltd. e STATS ChipPAC Ltd. contribuiscono con il loro know-how in materia di assemblaggio e collaudo, mentre i player ad alta intensità di processo si distinguono per la precisione delle apparecchiature e le capacità nella lavorazione dei materiali. I maggiori investimenti in packaging ad alta densità, automazione, miglioramento della resa e produzione locale creano opportunità per quei player in grado di supportare più fasi di produzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del packaging a livello di wafer: approfondimenti strategici
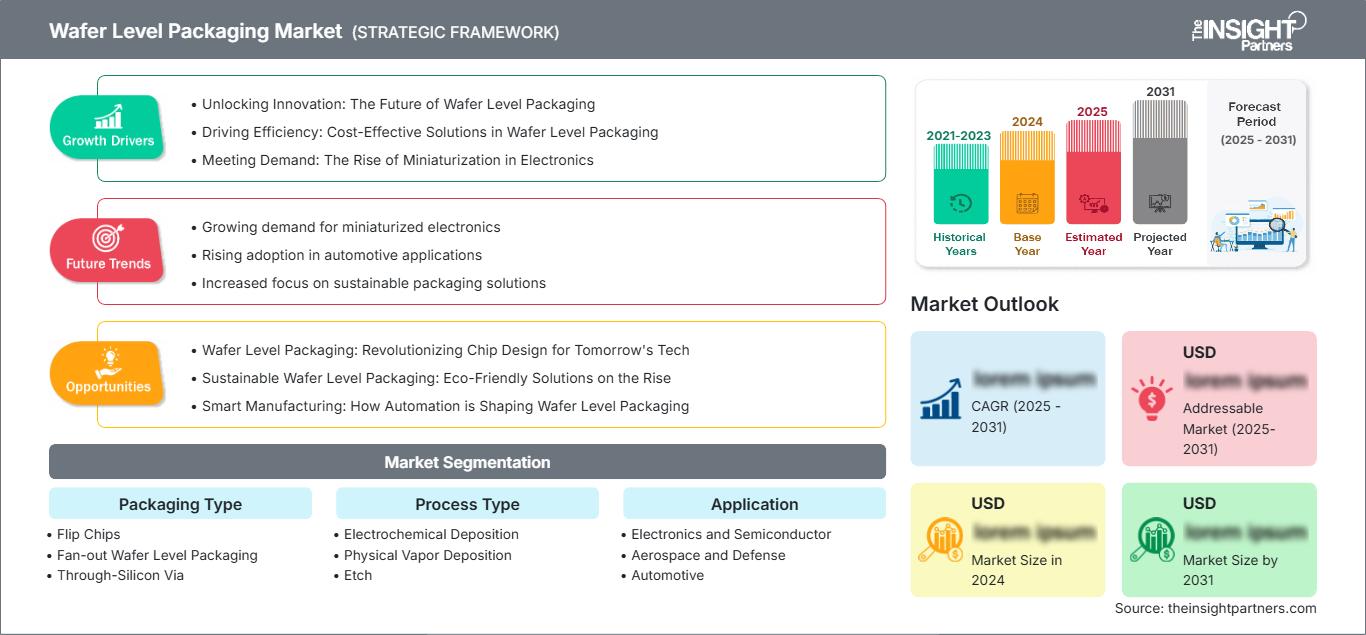
Approfondimenti regionali
Mercato nordamericano del packaging a livello di wafer
Si stima che il Nord America deterrà una quota di mercato del packaging a livello di wafer compresa tra il 28% e il 32% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,2-8,7% nel periodo 2026-2034. Gli Stati Uniti dominano la domanda regionale grazie alle loro capacità di progettazione nel settore dei semiconduttori, dell'intelligenza artificiale e dell'elettronica per la difesa, nonché alla crescente attenzione verso le capacità nazionali di packaging avanzato. Gli incentivi e gli investimenti del governo e del settore privato stanno favorendo lo sviluppo di capacità e apparecchiature per il packaging avanzato, oltre alla localizzazione dei fornitori. Il contributo del Canada all'ecosistema regionale comprende la tecnologia dei semiconduttori, l'elettronica specializzata e i materiali.
L'ecosistema regionale si sta orientando sempre più verso una minore dipendenza dalle capacità di confezionamento estere per i chip di importanza strategica. Amkor Technology, Inc. ha annunciato l'intenzione di sviluppare un campus per il confezionamento avanzato negli Stati Uniti, in Arizona, con un finanziamento di 7 miliardi di dollari suddiviso in due fasi. Il progetto mira a creare negli Stati Uniti capacità di confezionamento avanzato su larga scala. La domanda sarà trainata dagli acceleratori di intelligenza artificiale, dai dispositivi di rete, dall'elettronica aerospaziale e dall'informatica per il settore automobilistico.
Mercato statunitense del packaging a livello di wafer
Gli Stati Uniti rappresentano circa il 78-82% della quota di mercato nordamericana del packaging a livello di wafer nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,5-9,0% fino al 2034. Gli incentivi pubblici, la localizzazione della produzione di semiconduttori e le infrastrutture per l'intelligenza artificiale sono fattori strutturali importanti. Gli investimenti nel packaging sono sempre più legati alla resilienza delle catene di approvvigionamento nazionali e ai requisiti di calcolo avanzato.
Tra le aziende presenti figurano Amkor Technology, Inc., Applied Materials, Inc., Lam Research Corporation e altre società produttrici di apparecchiature e imballaggi. Gli impieghi di tali componenti a semiconduttore continuano a crescere, dai dispositivi di consumo e di comunicazione ai chip per l'intelligenza artificiale, il settore automobilistico, quello militare e il calcolo ad alte prestazioni (HPC). L'azienda prevede che lo stabilimento in Arizona avvii la produzione all'inizio del 2028.
Mercato europeo del confezionamento a livello di wafer
Si stima che l'Europa rappresenterà una quota del 20-24% del mercato del packaging a livello di wafer nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,7-8,2%. La Germania traina gli sforzi regionali grazie all'elettronica automobilistica, ai semiconduttori industriali e alle infrastrutture di produzione. Il Regno Unito contribuisce con capacità di ricerca e progettazione, nonché con competenze sui semiconduttori composti, mentre la Francia contribuisce con applicazioni nei settori aerospaziale, della difesa, automobilistico ed elettronico.
Italia e Spagna contribuiscono ad aumentare la domanda grazie alle applicazioni nei settori automobilistico, dell'automazione industriale, delle telecomunicazioni e della produzione di componenti elettronici. I semiconduttori stanno diventando un tema centrale per le politiche, in particolare per quanto riguarda la resilienza del settore e la capacità di produzione nazionale nella regione. La Germania continua a essere il paese leader, forte della sua solida infrastruttura automobilistica e industriale. La domanda futura probabilmente privilegerà formati di package piccoli e affidabili, in grado di gestire alimentazione, rilevamento, connettività e edge computing.
Mercato del packaging a livello di wafer nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota del 33-37% del mercato del packaging a livello di wafer nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,2-9,7%. L'ecosistema regionale principale comprende Cina, Giappone, Corea del Sud, Taiwan, India e Australia. Taiwan e Corea del Sud continuano a essere importanti nella fabbricazione e nell'integrazione di semiconduttori.
Gli investimenti cinesi nel settore dei semiconduttori favoriscono la localizzazione del packaging, mentre il Giappone offre apparecchiature, materiali e capacità di produzione di precisione. La Corea del Sud trae la sua forza dall'integrazione avanzata di memorie e semiconduttori, mentre l'India si è impegnata a costruire un ecosistema di semiconduttori nel suo settore manifatturiero. L'Australia, pur essendo più piccola, offre ricerca e tecnologie specializzate. La combinazione di tutti questi elementi rende l'area Asia-Pacifico la regione geografica con la maggiore crescita.
Mercato del confezionamento a livello di wafer in Medio Oriente e Africa
Si prevede che la domanda del mercato del packaging a livello di wafer in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,5%, sostenuta dalle infrastrutture digitali, dalla localizzazione della produzione elettronica, dall'automazione industriale e dagli investimenti nel settore dei semiconduttori. Arabia Saudita ed Emirati Arabi Uniti sono i mercati leader grazie ai programmi di diversificazione tecnologica e alla spesa per le infrastrutture, mentre il Sudafrica contribuisce con le sue capacità di ricerca e sviluppo nel settore elettronico.
A questo proposito, l'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo massicciamente nello sviluppo delle proprie infrastrutture digitali, dei data center e delle capacità industriali, il che sta indirettamente alimentando la domanda di semiconduttori sofisticati. Il Sudafrica continua a essere importante per la ricerca e l'elettronica, mentre il resto del Medio Oriente e dell'Africa offre buone prospettive a lungo termine legate ai progressi nei settori delle telecomunicazioni, dell'energia e dell'industria. La crescita rimarrà comunque inferiore a quella dell'area Asia-Pacifico, del Nord America e dell'Europa, ma sarà trainata dall'adozione di tecnologie avanzate grazie alle infrastrutture.
Analisi di segmentazione
Tipo di imballaggio
Si prevede che il segmento "Tipo di packaging" del mercato del packaging a livello di wafer crescerà a un CAGR del 9,0-9,4% nel periodo 2026-2034. L'adozione è influenzata dalle esigenze di packaging più piccoli, maggiore densità di I/O, migliore comportamento termico e integrazione eterogenea. Le architetture fan-out offrono flessibilità di progettazione, mentre il flip-chip rimane importante per la connettività ad alte prestazioni e il TSV supporta progetti a integrazione verticale.
- Flip Chip: I flip chip rimangono estremamente rilevanti nelle applicazioni a semiconduttore ad alte prestazioni perché l'interconnessione diretta consente percorsi elettrici brevi, un efficiente trasferimento di calore e I/O ad alta densità. Il loro consolidato ecosistema produttivo supporta inoltre un'ampia qualificazione da parte dei clienti.
- Confezionamento a livello di wafer con tecnologia Fan-out: il confezionamento a livello di wafer con tecnologia Fan-out offre i vantaggi della riduzione del substrato, del routing flessibile e dei fattori di forma compatti. La sua applicabilità a processori per dispositivi mobili, dispositivi di connettività, elettronica automobilistica e architetture eterogenee emergenti ne rafforza l'importanza strategica.
- Through-Silicon Via: Through-Silicon Via consente connessioni elettriche verticali attraverso il silicio, supportando memorie impilate, integrazione tridimensionale e architetture ad alta larghezza di banda. La crescente densità di calcolo e i requisiti di interconnessione più brevi ne rafforzano la rilevanza strategica a lungo termine.
Tipo di processo
Si prevede che il segmento "Tipo di processo" del mercato del packaging a livello di wafer crescerà a un CAGR dell'8,4-8,8% fino al 2034. La precisione del processo sta diventando sempre più importante man mano che gli strati di ridistribuzione diventano più sottili e le architetture dei package più complesse. Le fasi di deposizione, incisione, planarizzazione e le relative fasi a livello di wafer devono mantenere uniformità e resa, controllando al contempo la contaminazione, la deformazione e la variazione dimensionale.
- Deposizione elettrochimica: La deposizione elettrochimica rimane strategicamente importante per la formazione di strati conduttivi e la ridistribuzione delle strutture, in particolare laddove uno spessore uniforme del metallo e caratteristiche elettriche controllate sono essenziali per ottenere rese di confezionamento avanzate.
- Deposizione fisica da fase vapore (PVD): La deposizione fisica da fase vapore supporta i requisiti di formazione di film sottili e di metallizzazione, con una domanda trainata da stack di interconnessione sempre più sofisticati e finestre di processo più ristrette nella produzione di semiconduttori a livello di wafer.
- Incisione: I processi di incisione sono essenziali per definire i modelli e rimuovere selettivamente il materiale. Una maggiore complessità strutturale aumenta i requisiti di precisione, selettività, ripetibilità e controllo del processo nei flussi di confezionamento avanzato.
- Deposizione chimica da fase vapore (CVD): consente la deposizione controllata di film sottili e la formazione di strutture protettive. La sua importanza cresce in quanto le architetture di packaging richiedono una maggiore uniformità del materiale e interfacce accuratamente progettate tra i molteplici strati di processo.
- Planarizzazione chimico-meccanica: favorisce l'uniformità della superficie prima delle fasi di processo successive. La crescente integrazione multistrato rende il controllo della planarizzazione fondamentale per la resa, l'allineamento, l'affidabilità delle interconnessioni e la coerenza del processo a livello di wafer.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un CAGR dell'8,8-9,2% fino al 2034. Le applicazioni elettroniche e dei semiconduttori rimangono il principale motore della domanda, mentre i sistemi aerospaziali, della difesa e automobilistici richiedono sempre più spesso package compatti e affidabili, in grado di resistere a condizioni elettriche e ambientali estreme.
- Elettronica e semiconduttori: le applicazioni nel settore dell'elettronica e dei semiconduttori rimangono centrali perché smartphone, dispositivi informatici, apparecchiature di connettività, sensori e hardware per l'intelligenza artificiale richiedono funzionalità sempre maggiori in dimensioni più ridotte.
- Settore aerospaziale e della difesa: le applicazioni in questo settore privilegiano affidabilità, stabilità termica, tolleranza alle radiazioni ed elettronica compatta. I requisiti di qualificazione comportano cicli di progettazione più lunghi, ma possono garantire una domanda costante di tecnologie di packaging specializzate.
- Settore automobilistico: l'adozione di tecnologie elettroniche è in espansione grazie alla crescente presenza di componenti elettronici nei veicoli elettrici, nei sistemi avanzati di assistenza alla guida, nell'infotainment, nella gestione dell'energia e nelle architetture informatiche di bordo. L'affidabilità in condizioni di cicli termici rimane un criterio di selezione fondamentale.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica e semiconduttori |
Alto |
Calcolo dell'intelligenza artificiale |
Maturo |
|
Aerospazio e Difesa |
Mezzo |
Mission Electronics |
Scalatura |
|
Automobilistico |
Alto |
Informatica veicolare |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato del packaging a livello di wafer
Densità dei pacchetti per l'intelligenza artificiale e il calcolo ad alte prestazioni
L'intelligenza artificiale e il calcolo ad alte prestazioni stanno esercitando una pressione sulle esigenze prestazionali dei semiconduttori a un ritmo che la sola miniaturizzazione dei package convenzionali non è in grado di soddisfare. I vantaggi delle architetture avanzate a livello di wafer includono lunghezze di interconnessione ridotte, maggiore densità di routing e integrazione di diversi blocchi funzionali su aree più piccole. Queste esigenze influenzano i fornitori di apparecchiature, i fornitori di materiali, le fonderie e le aziende di assemblaggio in outsourcing, poiché la crescente complessità richiede un migliore controllo dei processi e rese più elevate. L'infrastruttura per l'IA aumenta anche il valore economico della tecnologia di packaging, consentendo alle aziende di investire in costose apparecchiature di deposizione, incisione, planarizzazione, incollaggio e ispezione. Nel suo rapporto di agosto 2026, Applied Materials, Inc. ha affermato che i ricavi del packaging avanzato sarebbero aumentati di oltre il 70% nel 2026 grazie alla forte domanda proveniente dall'infrastruttura per l'IA.
Localizzazione della catena di fornitura dei semiconduttori
Il governo e le aziende di semiconduttori hanno iniziato a esplorare capacità di confezionamento geograficamente diversificate, riconoscendo che la sola produzione di semiconduttori non garantisce la resilienza della catena di approvvigionamento. Pertanto, il confezionamento avanzato è diventato un prodotto strategicamente realizzato, piuttosto che un servizio a valle. Le iniziative di localizzazione hanno favorito gli investimenti in attrezzature, materiali, impianti e competenze della manodopera, soprattutto negli Stati Uniti, in alcune parti d'Europa e in Asia. Questo sviluppo rappresenta un'opportunità per i fornitori in grado di offrire processi di qualificazione locali, mantenendo al contempo la coerenza dei processi globali. Ne beneficiano anche fornitori diversi da quelli di confezionamento, poiché le capacità di confezionamento locali riducono le distanze logistiche, garantiscono la continuità dei programmi strategici per i semiconduttori e facilitano la collaborazione tra progettisti di semiconduttori e ingegneri del confezionamento.
Requisiti di elettronica e affidabilità per il settore automobilistico
La domanda di semiconduttori nel settore automobilistico è in crescita, poiché aumenta il numero di sensori, processori, funzionalità di gestione dell'alimentazione, capacità di comunicazione e tecnologie di guida automatizzata utilizzate nelle automobili moderne. L'integrazione a livello di wafer potrebbe consentire alle case automobilistiche di produrre sistemi compatti garantendo al contempo prestazioni elettriche ed efficienza termica. Tuttavia, la qualificazione per il settore automobilistico impone severi requisiti di affidabilità, in quanto i semiconduttori devono resistere a cicli termici, carichi meccanici, umidità e avere una lunga durata. Questi fattori spingono i fornitori di semiconduttori a concentrarsi sulla ricerca sui materiali, sul controllo dei processi, sull'analisi dei guasti e sulla validazione dell'affidabilità, piuttosto che sulla crescita dei volumi. L'impatto sul mercato è significativo a causa dei lunghi cicli di vita dei prodotti e dei rigorosi requisiti di qualificazione nel settore automobilistico.
Tendenze future del mercato del packaging a livello di wafer
Integrazione di chiplet e architetture eterogenee avanzate
Le tendenze del mercato del packaging a livello di wafer si stanno orientando sempre più verso architetture basate su chiplet che combinano più die specializzati all'interno di un unico sistema. Oltre a utilizzare esclusivamente la scalabilità monolitica, i progettisti possono disaccoppiare le funzionalità di calcolo, memoria, connettività e accelerazione e combinarle utilizzando una tecnologia di interconnessione ad alta densità. Ciò può comportare una maggiore flessibilità di progettazione e potenzialmente una riduzione del time-to-market, ma aumenta anche il livello di complessità del packaging. Di conseguenza, i futuri processi produttivi dovrebbero concentrarsi sulla modellazione degli strati di ridistribuzione, sul bonding avanzato, sulle soluzioni termiche e sull'ispezione automatizzata. Si prevede che i through-silicon vias e il fan-out consentiranno vari elementi di queste architetture, in base a considerazioni di larghezza di banda e consumo energetico, tra le altre. I fornitori in grado di integrare materiali, apparecchiature di processo e soluzioni di metrologia in un'unica piattaforma produttiva saranno ben posizionati per beneficiare della tendenza verso l'integrazione eterogenea.
Pannellizzazione, automazione e produzione orientata alla resa
Le future soluzioni di produzione integreranno sia le tecnologie di produzione a livello di wafer sia le soluzioni a pannello di grandi dimensioni, laddove economicamente e tecnologicamente fattibili. Aree di elaborazione più ampie possono aumentare la produttività, mentre l'automazione e l'analisi dei processi possono gestire la crescente variabilità derivante dalla complessità sempre maggiore della struttura di confezionamento. L'attenzione si sposterà dalle prestazioni delle singole apparecchiature alla gestione della resa nelle fasi di deposizione, incisione, stampaggio, ridistribuzione, planarizzazione, ispezione e collaudo. Il controllo di processo diventerà sempre più rilevante, soprattutto con la crescente riduzione dimensionale e la complessità degli stack di materiali. I produttori si affideranno all'analisi dei processi per individuare i meccanismi di difetto, ottimizzare le ricette di processo e ridurre al minimo le rilavorazioni. Ciò può comportare una maggiore necessità di apparecchiature che consentano il controllo a circuito chiuso e di materiali con caratteristiche fisiche costanti in ambienti di produzione ad alto volume.
Opportunità di mercato per il confezionamento a livello di wafer
Ecosistemi locali di imballaggi avanzati
Il mercato del packaging a livello di wafer si sta espandendo grazie alla creazione di ecosistemi per semiconduttori che includono il packaging, anziché concentrarsi esclusivamente sulla fabbricazione front-end. Gli investitori possono specializzarsi in impianti, servizi per apparecchiature, materiali, test e sviluppo di processi all'interno dei cluster regionali in via di sviluppo. Le migliori prospettive commerciali si prevedono nelle aree in cui sono presenti attività di progettazione di semiconduttori, incentivi governativi, competenze ingegneristiche e clienti di riferimento. Il Nord America rappresenta una delle scelte di investimento più ovvie grazie alla presenza di nuove capacità di packaging nazionali che possono contribuire alla realizzazione di progetti strategici per sistemi informatici e di difesa. L'Asia-Pacifico rimane una destinazione attraente per le sue dimensioni e la sua logistica, mentre l'Europa offre prospettive commerciali distinte nei settori dei semiconduttori per l'automotive e l'industria.
Elettronica ad alta densità per il settore automobilistico e periferico
Le previsioni di mercato per il packaging a livello di wafer indicano interessanti opportunità nelle applicazioni automotive e edge computing, dove spazio, potenza, prestazioni termiche e affidabilità si intersecano sempre più. Le architetture di packaging adatte a una progettazione altamente integrata saranno utili per i controller del settore automobilistico, i sistemi avanzati di assistenza alla guida, i moduli radar, i sistemi di imaging e i circuiti di gestione dell'alimentazione. I dispositivi edge computing, d'altro canto, devono elaborare i dati localmente senza dipendere da una connessione cloud continua, a causa dei costi aggiuntivi e dei ritardi. Investitori e fornitori dovrebbero quindi concentrarsi su materiali di packaging, interfacce termiche, interconnessioni a passo fine, ispezione e soluzioni di affidabilità orientate ad ambienti difficili. Le aziende che possiedono sia competenze nel packaging dei semiconduttori sia qualifiche specifiche per le applicazioni potrebbero instaurare rapporti più solidi con i clienti rispetto ai fornitori di soli processi di packaging standard. Cicli di sviluppo prolungati nel settore automotive potrebbero generare ricavi sostenibili dopo il conseguimento delle qualifiche necessarie.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -