
ウェハレベルパッケージング市場:規模・成長・予測 2034
ウェハーレベルパッケージング市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:パッケージングタイプ別(フリップチップ、ファンアウトウェハーレベルパッケージング、シリコン貫通ビア)、プロセスタイプ別(電気化学蒸着(ECD)、物理蒸着(PVD)、エッチング、化学蒸着(CVD)、化学機械研磨(CMP))、用途別(エレクトロニクスおよび半導体、航空宇宙および防衛、自動車、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015725
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
103億9000 万米ドル
基準年値
2034年の予測
223億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.86 %
成長率
対象市場
1464億1000 万米ドル
(2026年~2034年)
ウェハーレベルパッケージング市場は、2025年に103億9,000万米ドルと評価され、2034年には223億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.86%を記録する見込みです。この拡大は、半導体集積度の向上、小型デバイスへの要求の高まり、高度な相互接続技術の採用、そしてコンピューティング、通信、自動車、産業機器、航空宇宙エレクトロニクス分野における展開の拡大を反映しています。また、ますます制約の厳しいパッケージサイズの中で、より高い機能性が求められるようになったことも、市場の成長を後押ししています。
北米は戦略的に重要な製造・技術拠点であり、ウェハーレベルパッケージング市場は2026年から2034年にかけて年平均成長率(CAGR)8.2~8.7%で拡大すると予測されています。半導体産業の国内回帰、先進パッケージングへの投資、人工知能インフラ、政府支援によるサプライチェーンの現地化などが、地域需要を押し上げています。異種統合と高密度相互接続に対する要求の高まりは、装置、材料、ファウンドリ、および半導体組立・テストのアウトソーシング企業に対し、米国とカナダ全土で事業能力を拡大するよう促しています。
ウェハーレベルパッケージング市場の評価と洞察
- 北米:半導体投資と高度なパッケージングの現地化に支えられ、同地域は2025年には28~32%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.7%で成長すると見込まれている。
- 米国:米国は2025年の北米市場シェアの約78~82%を占め、2034年まで年平均成長率(CAGR)8.5~9.0%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には20~24%のシェアを占めると推定されており、ドイツ、フランス、イタリア、スペイン、英国が牽引役となり、年平均成長率(CAGR)は7.7~8.2%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は、2025年には33~37%の市場シェアを占め、中国、日本、韓国、台湾、インドを筆頭に、年平均成長率(CAGR)9.2~9.7%で拡大すると予測されている。
- 最大のセグメント:ファンアウト型ウェハーレベルパッケージングは、2025年には市場シェアの38~42%を占めると推定され、2034年までの年平均成長率(CAGR)は9.8~10.4%と予測されている。
- 高成長分野:シリコン貫通ビアは、2025年には市場シェアの20~24%を占めると推定され、2034年まで年平均成長率(CAGR)10.5~11.2%を記録すると予測されています。
- 詳細に分析された主要企業: Amkor Technology, Inc.、Applied Materials, Inc.、Brewer Science, Inc.、Deca Technologies、富士通株式会社、Infineon Technologies AG、Lam Research Corporation、Siliconware Precision Industries Co., Ltd.、STATS ChipPAC Ltd.、東京エレクトロン株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ウェハーレベルパッケージング市場は、従来のウェハーレベルチップスケールアプリケーションから、より高い入出力密度、より短い相互接続経路、およびヘテロジニアス統合をサポートするアーキテクチャへと進化してきました。ファンアウト構造はモバイルアプリケーションを超えて拡大し、シリコン貫通ビアは3次元統合の要件にますます対応しています。成膜、エッチング、平坦化、およびリソグラフィ装置の進歩は、プロセス制御を同時に向上させています。生産戦略では、歩留まり、反り管理、熱性能、およびより微細な再配線層がますます重視されるようになっています。
今後の見通しとして、ウェハーレベルパッケージング市場レポートによると、各国政府が強靭な国内サプライチェーンの構築を目指す中、北米、アジア太平洋地域、および欧州の一部の半導体クラスターにおいて投資が拡大すると予想されています。人工知能アクセラレータ、高性能コンピューティング、車載エレクトロニクス、エッジデバイスといった分野では、小型で熱効率の高いパッケージへの需要が高まっています。半導体製造を支援する規制上のインセンティブは、地域における生産能力の経済性を向上させる可能性が高く、また、より厳しいプロセス許容誤差は、計測、材料工学、高度なプロセス制御、および特殊パッケージング装置への投資を促進するでしょう。
ウェハーレベルパッケージング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 103億9000万米ドル |
| 2034年までの市場規模 | 223億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.86% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ウェハーレベルパッケージング市場分析
ウェハーレベルパッケージング市場の成長は、パッケージ寸法を比例的に大きくすることなく電気的性能を向上させる必要性によって形作られています。半導体パッケージングの選択は現在、ウェハーレベルパッケージングへと移行しており、そこでは相互接続の短縮、寄生容量の低減、および配線密度の向上により、より高速なデバイスが実現します。この業界は、集積回路メーカー、ファウンドリ、半導体組立・試験アウトソーシング施設、装置メーカー、材料メーカー、および設計会社で構成されています。高度な成膜、エッチング、平坦化、成形、および再配線技術の能力により、供給制約がますます厳しくなっており、装置の可用性とプロセス歩留まりがスケーラビリティの重要な推進力となっています。
さらに、自動車、通信、産業、航空宇宙といった幅広い分野で需要が多様化している。車載エレクトロニクスには、熱サイクル、振動、限られたスペースに耐えられるパッケージングが求められる一方、モバイル機器には薄型でエネルギー効率の高いものが求められる。そのため、半導体企業はパッケージ密度と歩留まり・信頼性のバランスを取る必要に迫られている。チップの複雑化が進むにつれ、プロセス統合の重要性が高まっている。ウェハーレベルのパッケージングにおける欠陥は、複数のチップに同時に影響を及ぼすからである。
ウェハーレベルパッケージング市場の分析は、生産能力だけでなく、差別化されたプロセス能力にますます重点を置くようになっている。Amkor Technology, Inc.は米国の先進パッケージング分野で能力を強化しており、Applied Materials, Inc.とLam Research Corporationは、成膜、エッチング、および関連プロセスのニーズを満たすための装置プラットフォームで競合している。東京エレクトロン株式会社は半導体プロセス装置で重要な役割を担っており、Brewer Science, Inc.は材料と一時的な接合サービスを提供している。Deca Technologiesはファンアウトアーキテクチャと高度な再配線技術に注力している。
地域における製造拠点と顧客認定サイクルも、競争力において重要な役割を果たします。富士通株式会社とインフィニオン・テクノロジーズAGは、コンピューティング、車載、産業、コネクティビティ向け半導体製品を通じて、用途別需要を生み出しています。シリコンウェア・プレシジョン・インダストリーズ株式会社とSTATS ChipPAC株式会社は、組立・テストに関するノウハウを提供しており、プロセス集約型の企業は、設備精度と材料能力を強みとして差別化を図っています。高密度パッケージング、自動化、歩留まり向上、地域生産への投資拡大は、複数の製造工程をサポートできる企業にとって新たな機会を生み出しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
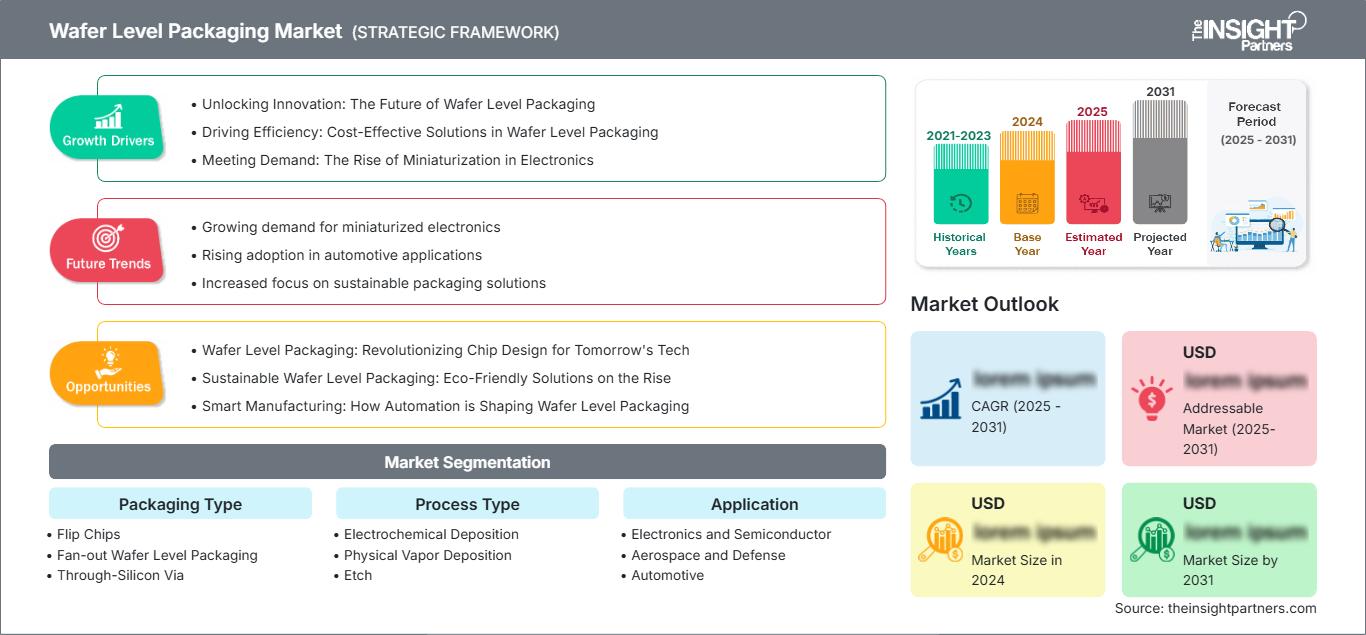
ウェハーレベルパッケージング市場:戦略的洞察
地域別分析
北米のウェハーレベルパッケージング市場
北米は2025年にはウェハーレベルパッケージング市場の28~32%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.7%で成長すると予測されている。米国は半導体、人工知能、防衛電子機器における設計能力と、国内の高度なパッケージング能力への注力により、この地域の需要を牽引している。政府および民間部門からの奨励策と投資は、高度なパッケージングおよび機器能力の開発、ならびにサプライヤーの現地化を促進している。カナダは、半導体技術、特殊電子機器、材料などの分野で地域のエコシステムに貢献している。
地域的なエコシステムは、戦略的に重要なチップのパッケージング能力を海外に依存する度合いをますます減らす方向へと傾いている。Amkor Technology, Inc.は、米国アリゾナ州に先進パッケージングキャンパスを建設する計画を発表した。この計画には2段階に分けて総額70億ドルの資金が投入される予定だ。このプロジェクトは、米国で大量生産可能な先進パッケージング能力を構築することを目的としている。需要を牽引するのは、AIアクセラレータ、ネットワーク機器、航空宇宙エレクトロニクス、車載コンピューティングなどである。
米国ウェハーレベルパッケージング市場
米国は、2025年の北米におけるウェハーレベルパッケージング市場の約78~82%を占め、2034年まで年平均成長率(CAGR)8.5~9.0%で成長すると予測されている。公的インセンティブ、半導体の国内生産化、AIインフラが主要な構造的要因となっている。パッケージングへの投資は、国家サプライチェーンの強靭性や高度なコンピューティング要件とますます密接に結びついている。
同社の傘下には、Amkor Technology, Inc.、Applied Materials, Inc.、Lam Research Corporation、その他機器・パッケージング会社が含まれる。こうした半導体部品の用途は、民生機器や通信機器から、人工知能、自動車、軍事、HPCチップに至るまで、拡大を続けている。同社は、アリゾナ州の拠点で2028年初頭に製造を開始する予定だ。
欧州ウェハーレベルパッケージング市場
欧州は2025年にはウェハーレベルパッケージング市場の20~24%を占めると推定され、年平均成長率(CAGR)は7.7~8.2%で拡大すると予測されている。ドイツは自動車エレクトロニクス、産業用半導体、製造インフラを通じて地域的な取り組みを牽引している。英国は研究開発能力と化合物半導体に関する専門知識を提供し、フランスは航空宇宙、防衛、自動車、エレクトロニクス分野に貢献している。
イタリアとスペインは、自動車、産業オートメーション、通信、電子機器製造などの用途を通じて、半導体需要をさらに高めている。半導体は政策の焦点となりつつあり、特に半導体の耐障害性と地域内での国内生産能力が重視されている。ドイツは、大規模な自動車および産業インフラ基盤を背景に、引き続き業界を牽引する存在となっている。将来の需要は、電力、センシング、接続性、エッジコンピューティングを管理できる、小型で信頼性の高いパッケージ形式を好む傾向にあるだろう。
アジア太平洋地域のウェハーレベルパッケージング市場
アジア太平洋地域は、2025年にはウェハーレベルパッケージング市場の33~37%のシェアを占めると推定されており、年平均成長率(CAGR)は9.2~9.7%で成長すると予測されている。主要な地域エコシステムには、中国、日本、韓国、台湾、インド、オーストラリアが含まれる。台湾と韓国は、半導体製造および集積化において引き続き重要な役割を担っている。
中国では国内半導体投資がパッケージングの現地化を推進しており、日本は設備、材料、製造精度において強みを発揮している。韓国はメモリ技術と高度な半導体集積技術を強みとし、インドは製造業における半導体エコシステムの構築に取り組んでいる。オーストラリアは規模こそ小さいものの、研究開発と専門技術を提供している。これらの要素が組み合わさることで、アジア太平洋地域は地理的に最も成長著しい地域となっている。
中東・アフリカのウェハーレベルパッケージング市場
中東・アフリカ地域のウェハーレベルパッケージング市場の需要は、デジタルインフラ、電子機器の国産化、産業オートメーション、半導体関連投資に支えられ、年平均成長率(CAGR)7.0~7.5%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、技術多様化プログラムとインフラ投資により主要市場となっており、南アフリカは研究開発と電子機器分野における貢献を果たしている。
この点において、サウジアラビアとアラブ首長国連邦はデジタルインフラ、データセンター、産業能力の構築に積極的に取り組んでおり、それが間接的に高度な半導体の需要を押し上げている。南アフリカは引き続き研究開発とエレクトロニクス分野で重要な位置を占めており、中東・アフリカのその他の地域は通信、エネルギー、産業の発展に関連した長期的な展望が明るい。成長率はアジア太平洋、北米、ヨーロッパを下回るものの、インフラ主導の技術導入によって牽引されるだろう。
セグメンテーション分析
包装タイプ
ウェハレベルパッケージング市場のパッケージングタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.4%で拡大すると予測されています。小型パッケージ、高I/O密度、優れた熱特性、およびヘテロジニアス統合への要求が、パッケージングタイプの採用を促進しています。ファンアウトアーキテクチャは設計の柔軟性を提供し、フリップチップは高性能接続において依然として重要であり、TSVは垂直統合設計をサポートします。
- フリップチップ: フリップチップは、直接接続により電気経路が短縮され、効率的な熱伝達と高密度I/Oを実現できるため、高性能半導体アプリケーションにおいて依然として非常に重要な技術です。また、確立された製造エコシステムにより、幅広い顧客認定にも対応しています。
- ファンアウト型ウェハーレベルパッケージング: ファンアウト型ウェハーレベルパッケージングは、基板サイズの削減、柔軟な配線、コンパクトな形状といった利点があります。モバイルプロセッサ、接続機器、車載エレクトロニクス、そして新たなヘテロジニアスアーキテクチャなど、幅広い分野への適用可能性により、その戦略的重要性はますます高まっています。
- シリコン貫通ビア: シリコン貫通ビアは、シリコンを貫通する垂直電気接続を可能にし、積層メモリ、3次元集積、高帯域幅アーキテクチャをサポートします。コンピューティング密度の向上と相互接続距離の短縮化に伴い、その長期的な戦略的重要性はますます高まっています。
プロセスタイプ
ウェハーレベルパッケージング市場のプロセスタイプ別セグメントは、2034年まで年平均成長率(CAGR)8.4~8.8%で成長すると予測されています。再配線層がより微細化し、パッケージ構造がより複雑化するにつれて、プロセスの精度がますます重要になっています。成膜、エッチング、平坦化、および関連するウェハーレベルの工程では、均一性と歩留まりを維持しながら、汚染、反り、寸法ばらつきを制御する必要があります。
- 電気化学的堆積: 電気化学的堆積は、導電層の形成や構造の再配置において戦略的に重要であり、特に均一な金属厚さと制御された電気特性が高度なパッケージング歩留まりに不可欠な場合に有効です。
- 物理蒸着: 物理蒸着は薄膜形成と金属化の要件をサポートしており、その需要は、ますます高度化する相互接続スタックと、ウェハレベルの半導体製造におけるより厳しいプロセスウィンドウによって促進されています。
- エッチング: エッチング工程は、パターンを形成し、材料を選択的に除去するために不可欠です。構造が複雑化するにつれて、高度なパッケージング工程全体において、精度、選択性、再現性、およびプロセス制御に対する要求が高まります。
- 化学気相成長法:制御された薄膜堆積と保護構造の形成を可能にする。パッケージング構造において、材料の均一性の向上と、複数のプロセス層間の精密な界面設計が求められるようになるにつれ、その重要性は高まっている。
- 化学機械研磨(CMP):後続の工程に先立ち、表面の均一性を確保します。多層構造の集積化が進むにつれ、歩留まり、アライメント、相互接続の信頼性、およびウェハレベルのプロセス一貫性を確保する上で、平坦化制御の重要性が増しています。
応用
アプリケーション分野は、2034年まで年平均成長率(CAGR)8.8~9.2%で成長すると予測されています。電子機器および半導体アプリケーションが引き続き需要を牽引する一方、航空宇宙、防衛、自動車システムでは、厳しい電気的および環境的条件に耐えうる、小型で信頼性の高いパッケージへのニーズが高まっています。
- 電子機器および半導体:スマートフォン、コンピューティングデバイス、接続機器、センサー、AIハードウェアなどにおいて、より小型のパッケージサイズでますます多くの機能が求められるため、 電子機器および半導体アプリケーションは依然として中心的な役割を担っています。
- 航空宇宙・防衛分野: 航空宇宙・防衛用途では、信頼性、熱安定性、耐放射線性、小型電子機器が最優先事項となります。認証要件により設計サイクルは長くなりますが、特殊なパッケージング技術に対する持続的な需要を支えることができます。
- 自動車分野:電気自動車、先進運転支援システム、インフォテインメント、電力管理、車両コンピューティングアーキテクチャなど、電子部品の搭載が増加するにつれて、採用が拡大しています。熱サイクル下での信頼性は、依然として重要な選定基準となっています。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
電子工学および半導体 |
高い |
AIコンピューティング |
成熟した |
|
航空宇宙・防衛 |
中くらい |
ミッションエレクトロニクス |
スケーリング |
|
自動車 |
高い |
車両コンピューティング |
スケーリング |
ウェハーレベルパッケージング市場の成長要因と影響分析
AIおよび高性能コンピューティングにおけるパッケージ密度
AIと高性能コンピューティングは、従来のパッケージスケーリングだけでは対応できない速度で半導体の性能要求を押し上げています。高度なウェハレベルアーキテクチャの利点としては、相互接続長の短縮、配線密度の向上、異なる機能ブロックのより小さな領域への統合などが挙げられます。これらの要求は、複雑化に伴いプロセス制御と歩留まりの向上が求められるため、装置サプライヤー、材料ベンダー、ファウンドリ、およびアウトソーシング組立業者に影響を与えます。AIインフラストラクチャはパッケージング技術の経済的価値も高め、企業が高価な成膜、エッチング、平坦化、ボンディング、および検査装置に投資することを可能にします。Applied Materials, Inc.は、2026年8月のレポートで、AIインフラストラクチャからの強い需要により、高度なパッケージングの収益が2026年には70%以上増加すると述べています。
半導体サプライチェーンの現地化
政府と半導体企業は、半導体製造だけではサプライチェーンの強靭性を確保できないことを認識し、地理的に分散したパッケージング能力の模索を開始した。そのため、高度なパッケージングは、下流工程のサービスではなく、戦略的に製造される製品となった。現地化推進は、特に米国、欧州の一部、アジアにおいて、設備、材料、施設、労働力への投資を促進してきた。この動きは、グローバルなプロセスの一貫性を維持しながら、現地での品質認定プロセスを提供できるサプライヤーにとってチャンスとなる。現地でのパッケージング能力は物流距離を短縮し、戦略的な半導体プログラムの継続性を確保し、半導体設計者とパッケージングエンジニア間の連携を促進するため、パッケージングサプライヤー以外のサプライヤーにも影響を与える。
自動車用電子機器および信頼性に関する要件
現代の自動車では、センサー、プロセッサ、電力管理機能、通信機能、自動運転技術など、搭載される機能が増加しているため、自動車業界における半導体の需要は拡大しています。ウェハーレベルの集積化により、自動車メーカーは電気的性能と熱効率を確保しながら、小型システムを製造することが可能になります。しかしながら、自動車業界の認証には厳しい信頼性要件があり、半導体は熱サイクル、機械的負荷、湿気、そして長寿命に耐えなければなりません。これらの要因から、半導体サプライヤーは量産拡大よりも、材料研究、プロセス制御、故障解析、信頼性検証に注力するようになっています。自動車分野における製品ライフサイクルの長さと厳しい認証要件のため、市場への影響は甚大です。
ウェハーレベルパッケージング市場の将来動向
チップレット統合と高度なヘテロジニアスアーキテクチャ
ウェハーレベルパッケージング市場のトレンドは、複数の特殊ダイを単一システム内に統合するチップレットベースのアーキテクチャへとますます移行しています。設計者は、モノリシックなスケーリングだけでなく、演算、メモリ、接続性、アクセラレーション機能を分離し、高密度相互接続技術を用いて統合することができます。これにより、設計の柔軟性が向上し、市場投入までの時間を短縮できる可能性がありますが、パッケージングの複雑さも増します。そのため、将来の製造プロセスでは、再配線層のパターニング、高度なボンディング、熱対策、自動検査に重点を置く必要があります。帯域幅や電力などの考慮事項に基づき、シリコン貫通ビアやファンアウトによって、これらのアーキテクチャの様々な要素が実現されると予想されます。材料、加工装置、計測ソリューションを製造プラットフォームに統合できるサプライヤーは、ヘテロジニアス統合のトレンドから大きな恩恵を受けることができるでしょう。
パネル化、自動化、および歩留まり重視の製造
将来の製造ソリューションは、経済的および技術的に実現可能な場合、ウェハーレベルの製造技術と大面積パネルソリューションの両方を統合するでしょう。処理面積の拡大はスループットの向上につながり、自動化とプロセス分析は、パッケージ構造の複雑化に伴うばらつきの増加に対応できます。焦点は、個々の装置の性能から、成膜、エッチング、成形、再分配、平坦化、検査、テストの各工程における歩留まり管理へと移行します。特に寸法縮小と複雑な材料積層構成の進展に伴い、プロセス制御の重要性はますます高まります。製造業者は、欠陥メカニズムの検出、プロセスレシピの最適化、手直しの最小化のためにプロセス分析に頼ることになるでしょう。これは、閉ループ制御を可能にする装置と、大量生産環境において一貫した物理的特性を持つ材料に対するニーズの高まりにつながる可能性があります。
ウェハーレベルパッケージング市場の機会
地域に特化した先進的な包装エコシステム
ウェハーレベルパッケージング市場は、各国がフロントエンド製造のみに焦点を当てるのではなく、パッケージングを含む半導体エコシステムを構築するにつれて拡大しています。投資家は、発展途上にある地域クラスター内で、設備、機器サービス、材料、テスト、プロセス開発に特化することに注力できます。最高のビジネスチャンスは、半導体設計活動、政府のインセンティブ制度、エンジニアリングの専門知識、そして主要顧客が存在する地域で生まれると予想されます。北米は、戦略的なコンピューティングおよび防衛システムプロジェクトの実施に役立つ新たな国内パッケージング能力が存在するため、最も有望な投資先の一つです。アジア太平洋地域は、その規模と物流面で魅力的な地域であり、ヨーロッパは自動車および産業用半導体において独自のビジネスチャンスを提供しています。
高密度車載・エッジエレクトロニクス
ウェハーレベルパッケージング市場の予測では、スペース、電力、熱性能、信頼性がますます相互に作用する自動車およびエッジコンピューティングアプリケーションにおいて魅力的な機会が示されています。高度に統合された設計に適したパッケージアーキテクチャは、自動車のドメインコントローラ、先進運転支援システム、レーダーモジュール、イメージングシステム、および電源管理回路に役立ちます。一方、エッジコンピューティングデバイスは、追加コストと遅延を避けるため、継続的なクラウド接続に頼らずにデータをローカルで処理する必要があります。したがって、投資家とサプライヤーは、過酷な環境に対応したパッケージング材料、熱インターフェース、ファインピッチ相互接続、検査、および信頼性ソリューションに注力する必要があります。半導体パッケージングのスキルとアプリケーション固有の資格の両方を持つ企業は、標準的なパッケージングプロセスのみを提供するサプライヤーよりも、顧客とのより緊密な関係を築くことができます。自動車分野における長期にわたる開発サイクルは、資格取得後に持続的な収益を生み出す可能性があります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -