
Marché du packaging au niveau du wafer : taille, part de marché et prévisions 2034
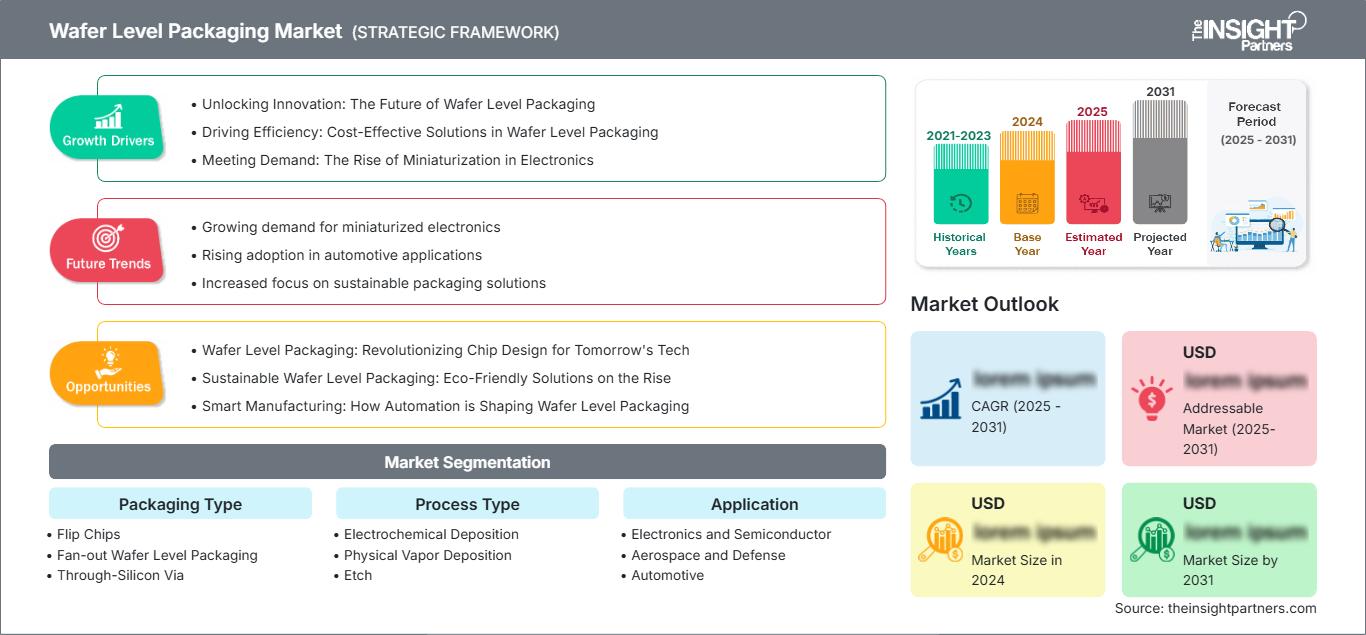
Marché de l'encapsulation au niveau de la plaquette : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type d'encapsulation (Flip Chips, Fan-out Wafer Level Packaging, Through-Silicon Via) ; par procédé (dépôt électrochimique (ECD), dépôt physique en phase vapeur (PVD), gravure, dépôt chimique en phase vapeur (CVD), polissage chimico-mécanique (CMP)) ; par application (électronique et semi-conducteurs, aérospatiale et défense, automobile, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015725
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
10,39 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
22,31 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,86 %
taux de croissance
Marché adressable
146,41 milliards de dollars américains
(2026-2034)
Le marché du conditionnement au niveau de la plaquette était évalué à 10,39 milliards de dollars américains en 2025 et devrait atteindre 22,31 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,86 % sur la période 2026-2034. Cette expansion reflète l'intégration croissante des semi-conducteurs, les exigences de miniaturisation des dispositifs, l'adoption d'interconnexions avancées et le déploiement croissant de ces technologies dans les secteurs de l'informatique, des communications, de l'automobile, de l'industrie et de l'aérospatiale. Le marché bénéficie également des exigences de fonctionnalités accrues, même avec des dimensions d'encapsulation de plus en plus réduites.
L'Amérique du Nord constitue une base manufacturière et technologique stratégique, le marché de l'encapsulation au niveau de la plaquette devant connaître une croissance annuelle composée estimée entre 8,2 % et 8,7 % entre 2026 et 2034. La relocalisation de la production de semi-conducteurs, les investissements dans l'encapsulation avancée, l'infrastructure d'intelligence artificielle et la localisation des chaînes d'approvisionnement soutenue par les pouvoirs publics renforcent la demande régionale. Les exigences croissantes en matière d'intégration hétérogène et d'interconnexions haute densité incitent les fabricants d'équipements et de matériaux, les fonderies et les sous-traitants d'assemblage et de test de semi-conducteurs à développer leurs capacités aux États-Unis et au Canada.
Analyse et perspectives du marché de l'encapsulation au niveau de la plaquette
- Amérique du Nord : La région devrait représenter une part de 28 à 32 % en 2025, grâce aux investissements dans les semi-conducteurs et à la localisation des technologies d'emballage avancées, tout en affichant un TCAC de 8,2 à 8,7 % entre 2026 et 2034.
- États-Unis : Les États-Unis représentent environ 78 à 82 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 9,0 % jusqu'en 2034.
- Europe : La part de l'Europe est estimée à 20-24 % en 2025 et devrait croître à un TCAC de 7,7 à 8,2 %, tirée par l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 33 à 37 % en 2025 et connaître une croissance annuelle composée de 9,2 à 9,7 %, tirée par la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde.
- Segment le plus important : le packaging au niveau de la plaquette en éventail devrait représenter une part de marché de 38 à 42 % en 2025, avec un TCAC de 9,8 à 10,4 % jusqu’en 2034.
- Segment à forte croissance : La technologie Through-silicium via devrait représenter une part de marché de 20 à 24 % en 2025 et devrait enregistrer un TCAC de 10,5 à 11,2 % jusqu'en 2034.
- Principales entreprises analysées en détail : Amkor Technology, Inc. ; Applied Materials, Inc. ; Brewer Science, Inc. ; Deca Technologies ; Fujitsu Limited ; Infineon Technologies AG ; Lam Research Corporation ; Siliconware Precision Industries Co., Ltd. ; STATS ChipPAC Ltd. ; Tokyo Electron Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de l'encapsulation au niveau de la plaquette a évolué, passant des applications conventionnelles à l'échelle de la puce vers des architectures prenant en charge une densité d'entrées/sorties plus élevée, des interconnexions plus courtes et une intégration hétérogène. Les structures de type fan-out se sont étendues au-delà des applications mobiles, tandis que les vias traversants répondent de plus en plus aux exigences d'intégration tridimensionnelle. Les progrès réalisés dans les équipements de dépôt, de gravure, de planarisation et de lithographie améliorent simultanément le contrôle des procédés. Les stratégies de production mettent de plus en plus l'accent sur le rendement, la gestion des déformations, les performances thermiques et la finesse des couches de redistribution.
Selon le rapport sur le marché de l'encapsulation au niveau de la plaquette , les investissements devraient s'étendre à l'Amérique du Nord, à l'Asie-Pacifique et à certains pôles européens de semi-conducteurs, les gouvernements cherchant à renforcer leurs chaînes d'approvisionnement nationales. Les accélérateurs d'intelligence artificielle, le calcul haute performance, l'électronique automobile et les dispositifs périphériques stimulent la demande en boîtiers compacts et à faible dissipation thermique. Les incitations réglementaires en faveur de la fabrication de semi-conducteurs devraient améliorer la rentabilité des capacités régionales, tandis que des tolérances de processus plus strictes encourageront les investissements dans la métrologie, l'ingénierie des matériaux, le contrôle avancé des procédés et les équipements d'encapsulation spécialisés.
Portée du rapport sur le marché de l'encapsulation au niveau de la plaquette
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,39 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,31 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,86% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'encapsulation au niveau de la plaquette
La croissance du marché de l'encapsulation au niveau de la plaquette est dictée par la nécessité d'améliorer les performances électriques sans augmenter proportionnellement les dimensions des boîtiers. Le choix de l'encapsulation des semi-conducteurs s'est désormais porté sur l'encapsulation au niveau de la plaquette, où des interconnexions plus courtes, des éléments parasites réduits et un routage plus dense permettent de concevoir des dispositifs plus rapides. Ce secteur regroupe les fabricants de dispositifs intégrés, les fonderies, les centres d'assemblage et de test de semi-conducteurs sous-traitants, les fabricants d'équipements, les producteurs de matériaux et les sociétés de conception. L'offre est de plus en plus contrainte par les progrès des technologies de dépôt, de gravure, de planarisation, de moulage et de redistribution, la disponibilité des équipements et le rendement des procédés devenant des facteurs clés de la mise à l'échelle.
De plus, la demande se diversifie de plus en plus dans les secteurs de l'automobile, des communications, de l'industrie et de l'aérospatiale. L'électronique automobile exige des boîtiers capables de résister aux cycles thermiques, aux vibrations et à un espace restreint, tandis que les appareils mobiles nécessitent un profil bas et une efficacité énergétique optimale. Par conséquent, les fabricants de semi-conducteurs s'efforcent d'équilibrer la densité d'intégration avec le rendement et la fiabilité. La complexité croissante des puces renforce l'importance de l'intégration des procédés, car les défauts d'intégration au niveau de la plaquette peuvent affecter plusieurs puces simultanément.
L'analyse du marché de l'encapsulation au niveau de la plaquette se concentre de plus en plus sur la différenciation des procédés plutôt que sur la seule capacité de production. Amkor Technology, Inc. renforce ses capacités sur le segment américain de l'encapsulation avancée, tandis qu'Applied Materials, Inc. et Lam Research Corporation se disputent le marché grâce à leurs plateformes d'équipements répondant aux besoins en matière de dépôt, de gravure et de procédés associés. Tokyo Electron Limited est un acteur majeur dans le domaine des équipements de traitement des semi-conducteurs, tandis que Brewer Science, Inc. fournit des matériaux et des services de collage temporaire. Deca Technologies se spécialise dans les architectures à faisceaux multiples et les technologies de redistribution avancées.
La présence industrielle régionale et les cycles de qualification des clients jouent également un rôle important dans le positionnement concurrentiel. Fujitsu Limited et Infineon Technologies AG génèrent une demande spécifique grâce à leurs semi-conducteurs destinés aux secteurs de l'informatique, de l'automobile, de l'industrie et de la connectivité. Siliconware Precision Industries Co., Ltd. et STATS ChipPAC Ltd. apportent leur savoir-faire en matière d'assemblage et de test, tandis que les acteurs à forte intensité de processus se distinguent par la précision de leurs équipements et leurs capacités en matière de matériaux. L'augmentation des investissements dans le conditionnement haute densité, l'automatisation, l'amélioration des rendements et la production locale offre des opportunités aux acteurs capables de prendre en charge plusieurs étapes de fabrication.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'encapsulation au niveau de la plaquette : Perspectives stratégiques
Perspectives régionales
marché nord-américain de l'encapsulation au niveau de la plaquette
On estime que l'Amérique du Nord détiendra de 28 à 32 % des parts de marché du conditionnement au niveau de la plaquette en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,2 à 8,7 % entre 2026 et 2034. Les États-Unis dominent la demande régionale grâce à leurs compétences en conception de semi-conducteurs, en intelligence artificielle et en électronique de défense, ainsi qu'à leur intérêt croissant pour les capacités nationales de conditionnement avancé. Les incitations et les investissements des secteurs public et privé favorisent le développement des capacités et des équipements de conditionnement avancé, ainsi que la localisation des fournisseurs. La contribution du Canada à l'écosystème régional comprend la technologie des semi-conducteurs, l'électronique spécialisée et les matériaux.
L'écosystème régional tend de plus en plus à réduire sa dépendance aux capacités d'encapsulation étrangères pour les puces stratégiques. Amkor Technology, Inc. a dévoilé son projet de développement d'un campus d'encapsulation avancée aux États-Unis, en Arizona, financé à hauteur de 7 milliards de dollars en deux phases. Ce projet vise à développer des capacités d'encapsulation avancée à grande échelle aux États-Unis. La demande sera principalement portée par les accélérateurs d'IA, les dispositifs de réseau, l'électronique aérospatiale et l'informatique automobile.
Marché américain de l'encapsulation au niveau de la plaquette
Les États-Unis représentent environ 78 à 82 % du marché nord-américain de l'encapsulation au niveau de la plaquette en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 9 % jusqu'en 2034. Les incitations publiques, la localisation de la production de semi-conducteurs et l'infrastructure d'IA constituent des facteurs structurels majeurs. Les investissements dans l'encapsulation sont de plus en plus liés à la résilience des chaînes d'approvisionnement nationales et aux exigences en matière de calcul avancé.
La présence de l'entreprise comprend Amkor Technology, Inc., Applied Materials, Inc., Lam Research Corporation, ainsi que d'autres sociétés spécialisées dans les équipements et le conditionnement. Les applications de ces composants semi-conducteurs sont en constante expansion, allant des appareils grand public et de communication à l'intelligence artificielle, en passant par l'automobile, la défense et les puces HPC. L'entreprise prévoit que le site d'Arizona démarrera sa production début 2028.
Marché européen de l'encapsulation au niveau de la plaquette
L'Europe devrait représenter entre 20 et 24 % du marché de l'encapsulation au niveau de la plaquette en 2025 et afficher une croissance annuelle composée (TCAC) de 7,7 à 8,2 %. L'Allemagne joue un rôle moteur dans cette dynamique régionale grâce à son expertise en électronique automobile, en semi-conducteurs industriels et en infrastructures de fabrication. Le Royaume-Uni contribue par ses capacités de recherche et développement ainsi que par son savoir-faire en matière de semi-conducteurs composés, tandis que la France apporte son expertise dans les secteurs de l'aérospatiale, de la défense, de l'automobile et de l'électronique.
L'Italie et l'Espagne contribuent également à la demande grâce aux secteurs de l'automobile, de l'automatisation industrielle, des télécommunications et de la fabrication électronique. Les semi-conducteurs font l'objet d'une attention accrue de la part des décideurs politiques, notamment en ce qui concerne leur résilience et les capacités de production nationale dans la région. L'Allemagne demeure le pays dominant, forte de son important parc d'infrastructures automobiles et industrielles. À l'avenir, la demande privilégiera probablement des formats compacts et fiables, capables de gérer l'alimentation, la détection, la connectivité et l'informatique de périphérie.
Marché de l'encapsulation au niveau de la plaquette en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 33 et 37 % du marché de l'encapsulation au niveau de la plaquette en 2025 et afficher un taux de croissance annuel composé (TCAC) de 9,2 à 9,7 %. L'écosystème régional principal comprend la Chine, le Japon, la Corée du Sud, Taïwan, l'Inde et l'Australie. Taïwan et la Corée du Sud demeurent des acteurs majeurs de la fabrication et de l'intégration des semi-conducteurs.
Les investissements chinois dans les semi-conducteurs favorisent la localisation de l'encapsulation, tandis que le Japon propose des équipements, des matériaux et un savoir-faire de précision en matière de fabrication. La Corée du Sud tire sa force de ses mémoires et de son intégration avancée de semi-conducteurs, tandis que l'Inde s'emploie à développer un écosystème de semi-conducteurs au sein de son secteur manufacturier. L'Australie, bien que plus petite, offre des services de recherche et des technologies spécialisées. La combinaison de tous ces éléments fait de la région Asie-Pacifique la zone géographique à la croissance la plus rapide.
Marché de l'encapsulation au niveau de la plaquette au Moyen-Orient et en Afrique
La demande du marché de l'encapsulation au niveau de la plaquette au Moyen-Orient et en Afrique devrait croître à un TCAC de 7,0 à 7,5 %, soutenue par l'infrastructure numérique, la localisation de la production électronique, l'automatisation industrielle et les investissements dans le secteur des semi-conducteurs. L'Arabie saoudite et les Émirats arabes unis sont les principaux marchés grâce à leurs programmes de diversification technologique et à leurs investissements dans les infrastructures, tandis que l'Afrique du Sud contribue par ses capacités de recherche et d'électronique.
À cet égard, l'Arabie saoudite et les Émirats arabes unis développent activement leurs infrastructures numériques, leurs centres de données et leurs capacités industrielles, ce qui stimule indirectement la demande en semi-conducteurs de pointe. L'Afrique du Sud demeure un acteur majeur de la recherche et de l'électronique, tandis que le reste de la région Moyen-Orient et Afrique offre des perspectives favorables à long terme grâce aux progrès réalisés dans les télécommunications, l'énergie et l'industrie. La croissance restera inférieure à celle de la région Asie-Pacifique, de l'Amérique du Nord et de l'Europe, mais sera portée par l'adoption de technologies induite par les infrastructures.
Analyse de segmentation
Type d'emballage
Le segment « Type d'encapsulation » du marché de l'encapsulation au niveau de la plaquette devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 9,4 % entre 2026 et 2034. Cette croissance est influencée par les exigences en matière de miniaturisation, de densité d'E/S accrue, de comportement thermique amélioré et d'intégration hétérogène. Les architectures à dérivation offrent une grande flexibilité de conception, tandis que la technologie flip-chip demeure essentielle pour la connectivité haute performance et que les interconnexions traversantes (TSV) permettent une intégration verticale.
- Puces Flip Chips : Les puces Flip Chips restent très pertinentes dans les applications semi-conductrices hautes performances car l’interconnexion directe permet des chemins électriques courts, un transfert de chaleur efficace et une densité d’E/S élevée. Leur écosystème de fabrication établi soutient également une large qualification client.
- Le conditionnement à l'échelle de la plaquette en mode Fan-out (Fan- out Wafer Level Packaging ) bénéficie d'une réduction de la taille du substrat, d'un routage flexible et de formats compacts. Son applicabilité aux processeurs mobiles, aux dispositifs de connectivité, à l'électronique automobile et aux architectures hétérogènes émergentes renforce son importance stratégique.
- Interconnexion traversante en silicium : cette technologie permet des connexions électriques verticales à travers le silicium, prenant en charge la mémoire empilée, l’intégration tridimensionnelle et les architectures à large bande passante. L’augmentation de la densité de calcul et la réduction des exigences en matière d’interconnexion renforcent son importance stratégique à long terme.
Type de processus
Le segment « Type de procédé » du marché de l’encapsulation au niveau de la plaquette devrait connaître une croissance annuelle composée (TCAC) de 8,4 % à 8,8 % jusqu’en 2034. La précision des procédés revêt une importance croissante à mesure que les couches de redistribution s’affinent et que les architectures d’encapsulation se complexifient. Les étapes de dépôt, de gravure, de planarisation et les étapes connexes au niveau de la plaquette doivent garantir l’uniformité et le rendement tout en maîtrisant la contamination, le gauchissement et les variations dimensionnelles.
- Dépôt électrochimique : Le dépôt électrochimique demeure stratégiquement important pour la formation de couches conductrices et la redistribution des structures, en particulier lorsque l’épaisseur uniforme du métal et les caractéristiques électriques contrôlées sont essentielles pour des rendements d’encapsulation avancés.
- Dépôt physique en phase vapeur : Le dépôt physique en phase vapeur répond aux exigences de formation de couches minces et de métallisation, avec une demande stimulée par des empilements d’interconnexion de plus en plus sophistiqués et des fenêtres de processus plus étroites dans la fabrication de semi-conducteurs au niveau de la plaquette.
- Gravure : Les procédés de gravure sont essentiels pour définir les motifs et éliminer sélectivement la matière. Une plus grande complexité structurelle accroît les exigences en matière de précision, de sélectivité, de répétabilité et de contrôle des procédés dans les flux d’encapsulation avancés.
- Dépôt chimique en phase vapeur : il permet le dépôt contrôlé de couches minces et la formation de structures protectrices. Son importance s’accroît à mesure que les architectures d’encapsulation exigent une meilleure uniformité des matériaux et des interfaces soigneusement conçues entre les différentes couches de traitement.
- Planarisation chimico-mécanique : elle assure l’uniformité de la surface avant les étapes de traitement suivantes. L’intégration multicouche croissante rend le contrôle de la planarisation essentiel pour le rendement, l’alignement, la fiabilité des interconnexions et la reproductibilité des procédés à l’échelle de la plaquette.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 8,8 à 9,2 % jusqu'en 2034. Les applications électroniques et semi-conductrices restent le principal moteur de la demande, tandis que les systèmes aérospatiaux, de défense et automobiles nécessitent de plus en plus des boîtiers compacts et fiables capables de résister à des conditions électriques et environnementales exigeantes.
- Électronique et semi-conducteurs : Les applications électroniques et semi-conducteurs restent essentielles car les smartphones, les appareils informatiques, les équipements de connectivité, les capteurs et le matériel d’IA nécessitent des fonctionnalités croissantes dans des formats plus compacts.
- Aérospatiale et défense : Les applications aérospatiales et de défense privilégient la fiabilité, la stabilité thermique, la résistance aux radiations et l’électronique compacte. Les exigences de qualification allongent les cycles de conception, mais permettent de répondre à une demande soutenue en technologies d’encapsulation spécialisées.
- Automobile : L’adoption de l’électronique se généralise avec l’essor des véhicules électriques, des systèmes avancés d’aide à la conduite, des systèmes d’infodivertissement, de la gestion de l’énergie et des architectures informatiques embarquées. La fiabilité en conditions de cycles thermiques demeure un critère de sélection essentiel.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Électronique et semi-conducteurs |
Haut |
Informatique IA |
Mature |
|
Aérospatiale et défense |
Moyen |
Mission Electronics |
Mise à l'échelle |
|
Automobile |
Haut |
Informatique embarquée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du conditionnement au niveau de la plaquette
Densité des progiciels d'IA et de calcul haute performance
L'intelligence artificielle (IA) et le calcul haute performance exercent une pression croissante sur les performances des semi-conducteurs, à un rythme que la miniaturisation classique des boîtiers ne peut à elle seule suivre. Les architectures avancées au niveau de la plaquette présentent plusieurs avantages : interconnexions plus courtes, densité de routage accrue et intégration de différents blocs fonctionnels sur des surfaces réduites. Ces exigences influencent les fournisseurs d'équipements, les fournisseurs de matériaux, les fonderies et les sous-traitants d'assemblage, car la complexité accrue requiert une meilleure maîtrise des procédés et des rendements plus élevés. L'infrastructure d'IA augmente également la valeur économique de la technologie d'encapsulation, permettant aux entreprises d'investir dans des équipements coûteux de dépôt, de gravure, de planarisation, de collage et d'inspection. Dans son rapport d'août 2026, Applied Materials, Inc. prévoyait une augmentation de plus de 70 % de son chiffre d'affaires lié à l'encapsulation avancée en 2026, portée par la forte demande générée par l'infrastructure d'IA.
Localisation de la chaîne d'approvisionnement des semi-conducteurs
Les gouvernements et les entreprises de semi-conducteurs ont commencé à explorer des solutions d'encapsulation géographiquement diversifiées, reconnaissant que la fabrication de semi-conducteurs à elle seule ne garantit pas la résilience de la chaîne d'approvisionnement. Par conséquent, l'encapsulation avancée est devenue un produit stratégiquement fabriqué plutôt qu'un service en aval. Les initiatives de localisation ont permis d'investir dans les équipements, les matériaux, les installations et les compétences de la main-d'œuvre, notamment aux États-Unis, dans certaines régions d'Europe et en Asie. Cette évolution offre une opportunité aux fournisseurs capables de proposer des processus de qualification locaux tout en maintenant la cohérence des processus globaux. Elle concerne non seulement les fournisseurs d'encapsulation, mais aussi les fournisseurs locaux, car les capacités d'encapsulation locales réduisent les distances logistiques, assurent la continuité des programmes stratégiques de semi-conducteurs et facilitent la collaboration entre les concepteurs de semi-conducteurs et les ingénieurs en encapsulation.
Exigences en matière d'électronique automobile et de fiabilité
La demande de semi-conducteurs dans l'industrie automobile est en pleine croissance, portée par le nombre croissant de capteurs, de processeurs, de systèmes de gestion de l'énergie, de capacités de communication et de technologies de conduite automatisée embarquées dans les véhicules modernes. L'intégration au niveau de la plaquette pourrait permettre aux constructeurs automobiles de produire des systèmes compacts tout en garantissant performance électrique et efficacité thermique optimales. Cependant, les exigences de qualification pour l'automobile sont extrêmement strictes : les semi-conducteurs doivent résister aux cycles thermiques, aux contraintes mécaniques, à l'humidité et avoir une longue durée de vie. Ces facteurs incitent les fournisseurs de semi-conducteurs à privilégier la recherche sur les matériaux, la maîtrise des procédés, l'analyse des défaillances et la validation de la fiabilité plutôt que la croissance des volumes. L'impact sur le marché est considérable en raison des longs cycles de vie des produits et des exigences de qualification rigoureuses du secteur automobile.
Tendances futures du marché de l'encapsulation au niveau de la plaquette
Intégration de chiplets et architectures hétérogènes avancées
Les tendances du marché de l'encapsulation au niveau de la plaquette s'orientent de plus en plus vers des architectures à base de chiplets, combinant plusieurs puces spécialisées au sein d'un même système. Outre la simple mise à l'échelle monolithique, les concepteurs peuvent désormais découpler les fonctions de calcul, de mémoire, de connectivité et d'accélération et les combiner grâce à une technologie d'interconnexion haute densité. Ceci peut engendrer une plus grande flexibilité de conception et potentiellement réduire les délais de mise sur le marché, mais accroît également la complexité de l'encapsulation. Par conséquent, les futurs procédés de fabrication devront privilégier la structuration des couches de redistribution, les techniques de collage avancées, les solutions thermiques et l'inspection automatisée. Les vias traversants et le fan-out devraient permettre la mise en œuvre de divers éléments de ces architectures, notamment en fonction des contraintes de bande passante et de consommation énergétique. Les fournisseurs capables d'intégrer les matériaux, les équipements de traitement et les solutions de métrologie au sein d'une plateforme de fabrication seront idéalement placés pour tirer parti de la tendance à l'intégration hétérogène.
Panélisation, automatisation et fabrication axée sur le rendement
Les solutions de fabrication futures intégreront, lorsque cela est économiquement et technologiquement viable, les technologies de fabrication au niveau de la plaquette et les solutions de panneaux de grande surface. Des surfaces de traitement plus importantes permettront d'accroître le débit, tandis que l'automatisation et l'analyse des procédés permettront de gérer la variabilité accrue due à la complexité croissante des structures d'encapsulation. L'accent sera mis non plus sur les performances individuelles des équipements, mais sur la gestion du rendement tout au long des étapes de dépôt, de gravure, de moulage, de redistribution, de planarisation, d'inspection et de test. Le contrôle des procédés deviendra de plus en plus important, notamment avec la miniaturisation croissante et la complexité des empilements de matériaux. Les fabricants s'appuieront sur l'analyse des procédés pour détecter les mécanismes de défauts, optimiser les recettes de fabrication et minimiser les retouches. Ceci pourrait engendrer un besoin accru d'équipements permettant un contrôle en boucle fermée et de matériaux aux caractéristiques physiques constantes dans les environnements de production à grande échelle.
Opportunités du marché de l'encapsulation au niveau de la plaquette
Écosystèmes d'emballage avancés localisés
Le marché du packaging au niveau de la plaquette (wafer level packaging) est en pleine expansion, les pays développant des écosystèmes de semi-conducteurs intégrant le packaging plutôt que de se concentrer exclusivement sur la fabrication de la partie avant. Les investisseurs peuvent ainsi se spécialiser dans les installations, les services d'équipement, les matériaux, les tests et le développement de procédés au sein des pôles régionaux émergents. Les meilleures perspectives commerciales devraient se présenter là où se concentrent les activités de conception de semi-conducteurs, les programmes d'incitation gouvernementaux, l'expertise en ingénierie et les clients clés. L'Amérique du Nord constitue un choix d'investissement évident grâce à ses nouvelles capacités de packaging nationales, qui peuvent contribuer à la mise en œuvre de projets stratégiques dans les domaines de l'informatique et de la défense. La région Asie-Pacifique demeure une destination attractive de par son envergure et sa logistique, tandis que l'Europe offre des perspectives commerciales distinctes dans les secteurs des semi-conducteurs automobiles et industriels.
Électronique automobile et périphérique haute densité
Les prévisions du marché de l'encapsulation au niveau de la plaquette indiquent des opportunités intéressantes dans les applications automobiles et de périphérie, où l'espace, la consommation d'énergie, les performances thermiques et la fiabilité sont de plus en plus interdépendants. Les architectures d'encapsulation adaptées à une conception hautement intégrée seront utiles pour les contrôleurs de domaine automobile, les systèmes avancés d'aide à la conduite, les modules radar, les systèmes d'imagerie et les circuits de gestion de l'énergie. Les dispositifs de périphérie, quant à eux, doivent traiter les données localement, sans dépendre d'une connexion permanente au cloud en raison des coûts et des délais supplémentaires. Les investisseurs et les fournisseurs devraient donc se concentrer sur les matériaux d'encapsulation, les interfaces thermiques, les interconnexions à pas fin, l'inspection et les solutions de fiabilité conçues pour les environnements difficiles. Les entreprises possédant à la fois des compétences en encapsulation de semi-conducteurs et des qualifications spécifiques aux applications pourraient nouer des relations plus étroites avec les clients que les fournisseurs de procédés d'encapsulation standard uniquement. Des cycles de développement prolongés dans le secteur automobile pourraient générer des revenus durables après une qualification réussie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -