
Mercado de lavadores de gases húmedos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de depuradores húmedos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (depurador de lecho empacado, depurador Venturi, depurador de pulverización, otros); usuario final (generación de energía, química, marina, cemento, refinería y petroquímica, pulpa y papel, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015041
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
15.170 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.450 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,45 %
Índice de crecimiento
Mercado potencial
170.810 millones de dólares estadounidenses
(2026-2034)
El mercado de depuradores húmedos alcanzó un valor de 15.170 millones de dólares en 2025 y se prevé que llegue a los 22.450 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,45 % entre 2026 y 2034. Este mercado abarca equipos y sistemas integrados que eliminan partículas, gases ácidos y otros contaminantes de las emisiones industriales mediante contacto gas-líquido. La demanda está determinada por el cumplimiento de la normativa medioambiental, los requisitos de los procesos, la modernización industrial y la necesidad de una infraestructura de control de emisiones cada vez más fiable.
En Norteamérica, se prevé que el mercado de depuradores húmedos crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 4,9 % y el 5,4 % hasta 2034. Las regulaciones sobre emisiones industriales, la sustitución de los sistemas de control de la contaminación obsoletos, las inversiones en refinerías y la industria química, así como los requisitos continuos para el control del azufre y las partículas, impulsan la demanda. Estados Unidos sigue siendo el principal contribuyente regional debido a su amplia base industrial instalada, mientras que México ofrece una vía adicional para los proveedores de equipos a medida que se expanden las industrias manufactureras y de procesos.
Análisis y perspectivas del mercado de depuradores húmedos
- América del Norte: Se estima que América del Norte representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,4 % entre 2026 y 2034, gracias al cumplimiento de las normativas industriales, la modernización y la sustitución de los equipos de control de emisiones ya existentes.
- EE. UU.: Estados Unidos representó aproximadamente entre el 52 % y el 57 % de la demanda de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % entre 2026 y 2034, impulsada por las aplicaciones en refinerías, industria química, energía y manufactura.
- Europa: Europa representó entre el 29 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando su adopción mediante estrictos requisitos de emisiones industriales.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,8 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia, a medida que se expandan la capacidad industrial y los controles medioambientales.
- Segmento más grande: El depurador de lecho empacado representó una cuota de mercado estimada del 42-46% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,6% entre 2026 y 2034, lo que refleja las fuertes aplicaciones de absorción.
- Segmento de alto crecimiento: El depurador Venturi representó aproximadamente entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % entre 2026 y 2034, beneficiándose de los requisitos de control de partículas finas.
- Empresas clave analizadas en detalle: Alfa Laval AB, Babcock & Wilcox Enterprises, Inc., CECO Environmental Corp., DuPont de Nemours, Inc., Evoqua Water Technologies LLC, Fuji Electric Co., Ltd., GEA Group AG, HAMON, Nederman Holding AB, Wärtsilä Corporation, ANDRITZ AG y Tri-Mer Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de lavadores húmedos ha evolucionado desde instalaciones de control de la contaminación relativamente estandarizadas hacia sistemas específicos para cada aplicación que combinan absorción, captura de partículas, refrigeración, monitorización y gestión de aguas residuales. Las columnas de relleno siguen siendo importantes donde la absorción de gases es fundamental, mientras que las configuraciones Venturi abordan la captura de partículas de mayor energía. La Agencia de Protección Ambiental de EE. UU. señala que muchos lavadores húmedos alcanzan eficiencias de recolección de partículas superiores al 95 %, si bien su rendimiento depende en gran medida del aporte energético, el contacto gas-líquido, el flujo de líquido, la diferencia de presión y las características de las partículas.
De cara al futuro, la inversión se está orientando hacia sistemas capaces de cumplir con límites de contaminantes más estrictos sin incrementar desproporcionadamente los costes operativos. Las nuevas instalaciones hacen cada vez más hincapié en los materiales resistentes a la corrosión, el control automatizado de procesos, la gestión del agua y el diseño compacto. El informe sobre el mercado de depuradores húmedos destaca que la integración con la filtración posterior, la recuperación de calor y la infraestructura de gestión del carbono también está adquiriendo relevancia estratégica. Estos avances amplían el ámbito de aplicación del lavado húmedo, pasando de la eliminación convencional de contaminantes a la gestión integrada de emisiones industriales y la optimización de activos a largo plazo.
Alcance del informe de mercado de depuradores húmedos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.170 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.450 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,45% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de depuradores húmedos
La demanda proviene principalmente de industrias que manejan gases de combustión, vapores químicos, gases ácidos, partículas y gases de escape de procesos. Por lo tanto, la trayectoria de crecimiento del mercado de depuradores húmedos depende de la interacción entre la producción industrial, los permisos ambientales, la composición del combustible y los ciclos de reemplazo de equipos. La cadena de suministro está compuesta por propietarios de procesos, contratistas de ingeniería, diseñadores de depuradores, proveedores de bombas y ventiladores, reactivos, empresas de instrumentación, contratistas de instalación y proveedores de servicios de ciclo de vida. La distribución confiable de líquidos y la eliminación de niebla siguen siendo de vital importancia para el rendimiento del sistema.
Los proveedores que pueden diseñar sistemas completos tienen una ventaja competitiva sobre aquellos que solo suministran los recipientes. La elección dependerá de la composición química de los contaminantes, la temperatura, la pérdida de presión, el caudal, el contenido de humedad, el grado de eficiencia, los servicios públicos y las limitaciones en el tratamiento de aguas residuales. La EPA ha enumerado factores como el caudal de líquido, la diferencia de presión, la concentración de salida, el nivel de pH y las condiciones de llenado y purga como criterios clave de rendimiento.
El posicionamiento competitivo en el análisis del mercado de depuradores húmedos se ve cada vez más influenciado por la profundidad de la ingeniería, las redes de servicio geográfico, la personalización y el soporte durante todo el ciclo de vida. Alfa Laval AB y Wärtsilä Corporation destacan especialmente en el segmento del mercado de sistemas de escape marinos, mientras que GEA Group AG, Babcock & Wilcox Enterprises, Inc. y ANDRITZ AG son competidores importantes en la categoría más amplia de reducción de emisiones industriales. CECO Environmental Corp., Nederman Holding AB, Fuji Electric Co., Ltd. y HAMON participan en tecnologías de control de la contaminación atmosférica industrial.
Las tendencias de inversión apuntan hacia la tecnología modular, la digitalización, las tecnologías híbridas y los sistemas diseñados para cumplir con las futuras regulaciones. Babcock & Wilcox Enterprises, Inc. reveló más de 300 instalaciones de depuradores húmedos en su presentación para inversores de 2025, lo que subraya la importancia de la tecnología de gas húmedo como proceso de pretratamiento de gases de combustión para la gestión del carbono. Según el pronóstico del mercado de depuradores húmedos , los proveedores con capacidades consolidadas de ingeniería, puesta en marcha y servicio posventa están bien posicionados para aprovechar las oportunidades tanto de nueva construcción como de modernización.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de depuradores húmedos: Perspectivas estratégicas
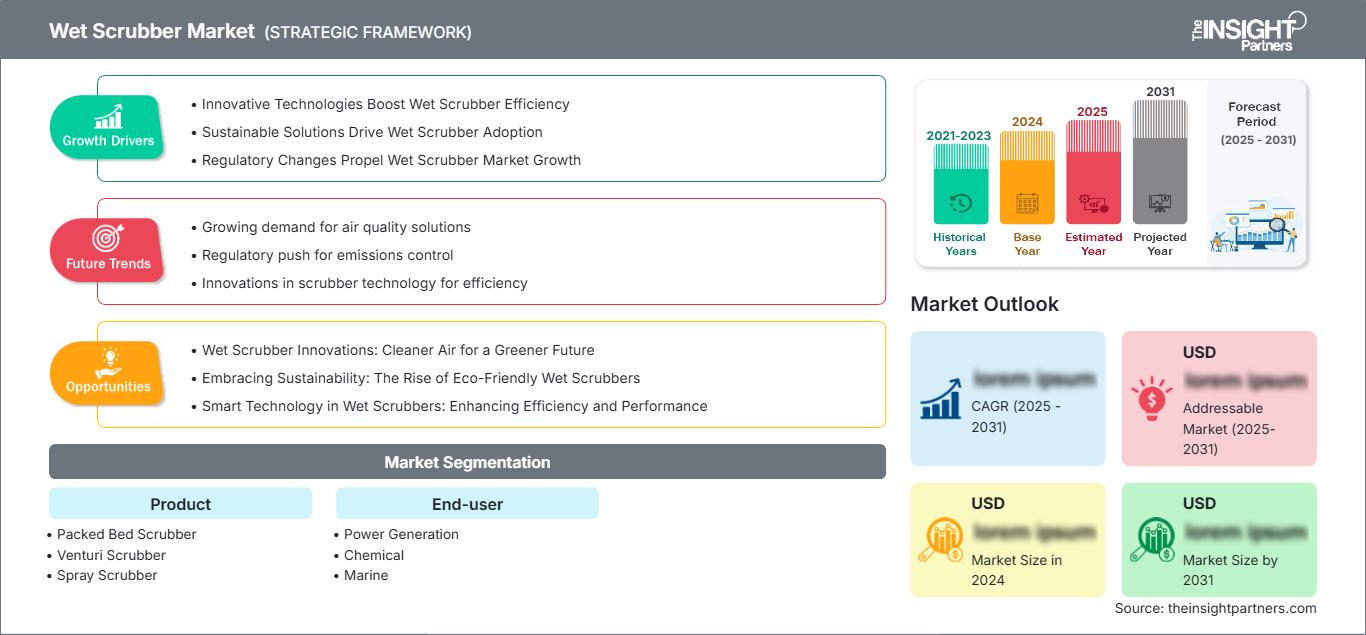
Perspectivas regionales
Mercado de depuradores húmedos en Norteamérica
América del Norte representó entre el 27 % y el 31 % de los ingresos del mercado mundial de depuradores húmedos en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,4 % hasta 2034. La región cuenta con una infraestructura industrial consolidada, sólidos procedimientos de licenciamiento ambiental e inversiones constantes para mejorar el control de emisiones. Las necesidades del mercado se dividen entre refinación, producción química, generación de energía, producción de pulpa y papel, producción de cemento y operaciones marítimas. La sustitución de equipos obsoletos cobra importancia cuando las instalaciones requieren mayor fiabilidad, menor caída de presión, protección contra la corrosión y monitoreo. Los actores del mercado consideran la instalación de depuradores como parte de una solución integral para el control de múltiples contaminantes, en lugar de equipos de control de la contaminación independientes. Estados Unidos es la principal fuente de demanda, con una extensa base industrial y numerosas regulaciones. Canadá también participa en el procesamiento de recursos, la producción química y la industria de pulpa y papel. México también ofrece un gran potencial debido al desarrollo de sus capacidades de fabricación.
Mercado estadounidense de depuradores húmedos
En 2025, Estados Unidos representó aproximadamente entre el 52 % y el 57 % de la cuota de mercado de depuradores húmedos en Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % hasta 2034. Su base instalada abarca la generación de energía, refinerías, procesamiento químico, cemento, metales y manufactura industrial, lo que genera una demanda recurrente de proyectos de modernización y reemplazo. El marco regulatorio promueve la capacidad de los operadores para ofrecer resultados consistentes en el control de contaminantes y registrar datos operativos. Los depuradores Venturi serán relevantes en los casos donde la captura de partículas finas es vital, mientras que los depuradores de relleno seguirán desempeñando un papel importante en los procesos de absorción que requieren el uso de gases solubles. Los proveedores locales con capacidad para realizar operaciones de ingeniería y mantenimiento pueden ayudar a reducir los plazos de los proyectos y facilitar los servicios de mantenimiento preventivo de las plantas. También existen oportunidades en el sector marítimo debido a la necesidad de limpiar los gases de escape, especialmente para los buques que operan bajo esquemas de control de azufre.
Mercado europeo de depuradores húmedos
Europa representó una cuota estimada del 29-33% de los ingresos del mercado mundial de depuradores húmedos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,8% hasta 2034. Alemania es un mercado clave debido a su alto grado de industrialización y su enfoque en tecnología de control de emisiones de vanguardia. El Reino Unido sigue mostrando un mercado para la gama de productos en las industrias química, de refinerías, de gestión de residuos y energética, con Francia contribuyendo a través de la industrialización y la regulación ambiental. Italia y España tienen demanda derivada de la construcción de plantas de cemento, químicas, manufactureras y energéticas. En toda la región, los operadores están más preocupados por el menor consumo de agua, la utilización eficiente de reactivos, los materiales anticorrosivos y los sistemas de monitorización. La descarbonización de la industria ayuda a fomentar tecnologías que preparan los gases de escape para etapas de procesamiento posteriores. La demanda en el segmento marítimo es fuerte, ya que el transporte marítimo y los puertos europeos operan bajo estrictas normas de emisiones, que permiten el uso de configuraciones híbridas y de circuito cerrado bajo restricciones de descarga.
Mercado de depuradores húmedos en la región Asia-Pacífico
La región APAC representó aproximadamente entre el 24 % y el 28 % de los ingresos del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % hasta 2034. China lidera la demanda regional, respaldada por la producción industrial y la infraestructura ambiental, mientras que Japón y Corea del Sur contribuyen a través de industrias manufactureras y marítimas consolidadas. India está adquiriendo cada vez mayor importancia debido a la expansión de las inversiones en productos químicos, cemento, refinación y energía. Australia contribuye mediante el procesamiento de recursos y aplicaciones relacionadas con la energía. Las mejoras en la calidad del aire impulsadas por políticas, la modernización industrial y los requisitos de emisiones más estrictos favorecen la adopción. Los proveedores con capacidades locales de fabricación y servicio pueden beneficiarse de la diversidad de requisitos de los proyectos y de plazos de entrega más cortos.
Mercado de depuradores húmedos de Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,2 % hasta 2034, con Arabia Saudita a la cabeza de la demanda regional gracias al avance de los proyectos de refinación, petroquímica, energía y diversificación industrial. Los Emiratos Árabes Unidos abastecen a través de los sectores marítimo, de refinación e infraestructura, mientras que Sudáfrica contribuye a satisfacer la demanda de los sectores de energía, minerales, productos químicos y manufactura. En algunos países de Oriente Medio y África, el crecimiento industrial coincide con los requisitos de control de emisiones. Los altos requerimientos energéticos, la modernización de las refinerías y la nueva infraestructura generan demanda de equipos robustos capaces de soportar altas temperaturas, sustancias corrosivas y contaminantes de diversa índole. La viabilidad económica de los proyectos sigue estando condicionada por la disponibilidad de agua y reactivos; por lo tanto, el reciclaje de agua, el reciclaje eficiente de líquidos y la resistencia a la corrosión adquieren cada vez mayor relevancia. Los compradores regionales valoran a los proveedores que ofrecen no solo equipos, sino también servicios de ingeniería, instalación, repuestos y mantenimiento.
Análisis de segmentación
Producto
La selección de productos en el mercado está determinada por las características de los contaminantes, el flujo de gas, la eficiencia de eliminación requerida, la tolerancia a la caída de presión, la química del líquido y la temperatura de operación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 % durante el período 2026-2034. Los sistemas de relleno mantendrán amplias aplicaciones de absorción, mientras que los diseños Venturi ganarán importancia en aplicaciones exigentes de control de partículas. Las tendencias actuales del mercado de lavadores húmedos indican una creciente adopción de configuraciones específicas para cada aplicación, que equilibran la eficiencia de eliminación, la fiabilidad operativa, el consumo de agua y el cumplimiento de las normas de emisiones industriales en constante evolución.
- Lavador de lecho fijo: Las configuraciones de lecho fijo proporcionan un amplio contacto gas-líquido y son muy adecuadas para la absorción de gases solubles. Sus características de baja caída de presión permiten su uso continuo en aplicaciones industriales donde la eficiencia energética y la absorción química estable son importantes.
- Depurador Venturi: Los sistemas Venturi generan un contacto gas-líquido de alta energía y son de vital importancia para la captura de partículas finas y el tratamiento combinado de gases y partículas. Los datos de la EPA indican que el rendimiento de recolección de Venturi puede superar el 99 % en condiciones de operación adecuadas.
- Lavador por aspersión: Los lavadores por aspersión utilizan gotas de líquido distribuidas para entrar en contacto con el gas contaminado y ofrecen refrigeración, captura de partículas y absorción sencillas. Su configuración relativamente simple es ideal para aplicaciones donde se prioriza un control de rendimiento moderado y la simplicidad operativa.
Usuario final
Se prevé que la demanda de los usuarios finales en el mercado de depuradores húmedos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % durante el período 2026-2034, debido al cumplimiento de las normativas ambientales, la expansión de la producción, los requisitos de modernización y la creciente atención a las emisiones de los procesos. Los requisitos varían sustancialmente según el combustible, la composición de los contaminantes, el perfil operativo y las limitaciones de la gestión de aguas residuales.
- Generación de energía: Las centrales eléctricas utilizan el lavado húmedo para el control del azufre y las partículas, especialmente donde los gases de combustión de gran volumen requieren un tratamiento fiable de los gases de combustión. La modernización de los equipos hace cada vez más hincapié en la eficiencia, la disponibilidad y la integración de los reactivos con sistemas de control de emisiones más amplios.
- Industria química: Los productores de productos químicos requieren sistemas flexibles capaces de manejar gases corrosivos y solubles en agua. La selección de materiales, la química de absorción, la protección contra emergencias y la distribución precisa de líquidos son de vital importancia, ya que la composición de los contaminantes puede variar sustancialmente entre los distintos procesos.
- Sector marítimo: Los operadores marítimos utilizan sistemas de limpieza de gases de escape para gestionar las emisiones de azufre y, al mismo tiempo, mantener la flexibilidad en el uso del combustible. Las configuraciones de circuito abierto, circuito cerrado e híbridas se adaptan a las diferentes rutas de los buques, las condiciones del agua, las restricciones portuarias y los requisitos operativos.
- Cemento: Las plantas cementeras requieren sistemas robustos de limpieza de gases capaces de manejar altas cargas de polvo y gases ácidos. La durabilidad del equipo, la resistencia a la abrasión, la gestión de la caída de presión y la integración con equipos de control de partículas influyen considerablemente en las decisiones de compra.
- Refinerías y plantas petroquímicas: Las refinerías y las instalaciones petroquímicas requieren un tratamiento avanzado de gases para eliminar compuestos de azufre, gases ácidos, partículas y contaminantes específicos del proceso. Las configuraciones integradas de absorbedores y electrostática húmeda permiten abordar múltiples contaminantes en sistemas de procesamiento compactos.
- Industria de la pulpa y el papel: Las plantas de pulpa y papel utilizan depuradores para gestionar los gases de proceso y las emisiones químicas. La fiabilidad, el control de olores, la resistencia a la corrosión, la reutilización del agua y la compatibilidad con la infraestructura existente de la fábrica determinan la selección de la tecnología y la viabilidad económica de la modernización.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Generación de energía |
Alto |
Control de SOx |
Maduro |
|
Químico |
Alto |
Gas ácido |
Maduro |
|
Marina |
Medio |
Fregado híbrido |
Escalada |
|
Cemento |
Alto |
Gases de combustión |
Maduro |
|
Refinería y petroquímica |
Alto |
Contaminante múltiple |
Escalada |
|
Pulpa y papel |
Medio |
Control de olores |
Escalada |
Factores que impulsan el crecimiento del mercado de depuradores húmedos y análisis de su impacto
Requisitos más estrictos sobre emisiones de múltiples contaminantes
El cumplimiento normativo ahora abarca una combinación de óxidos de azufre, material particulado, gases ácidos y emisiones peligrosas, en lugar de centrarse únicamente en un solo mecanismo de control. Este aspecto incrementa la importancia del lavado húmedo, ya que permite el tratamiento simultáneo de los contaminantes mediante un único proceso. Las directrices de la EPA sugieren que los lavadores húmedos pueden ser eficaces para controlar ambos contaminantes en una configuración adecuada, mientras que los absorbedores gaseosos presentan una eficiencia de eliminación superior al 90 % para la mayoría de los contaminantes. La implicación práctica en términos de costes es enorme, ya que las industrias pueden reducir el número de etapas de tratamiento necesarias y utilizar el lavado húmedo en combinación con otros sistemas.
Demanda de modernización y reacondicionamiento de activos industriales
Una extensa base instalada de equipos utilizados en la industria para el control de la contaminación requiere renovación, reemplazo y mejora periódicas. Los depuradores antiguos pueden presentar problemas como corrosión, obstrucción de boquillas, incrustaciones, mala distribución de líquidos o eliminación deficiente de la niebla, lo que los convierte en una buena opción para la renovación en lugar de la reconstrucción total. Las posibles soluciones incluyen el reemplazo del interior, la instalación de mejores bombas, controles, sistemas de pulverización o el diseño de desempañadores. La disponibilidad de bases de datos de ingeniería y servicios de campo resulta beneficiosa, ya que cada modernización depende de la red de conductos existente, la capacidad del ventilador, el espacio estructural disponible y las variables del proceso. El efecto va más allá de la venta del equipo original, ya que genera una demanda adicional de repuestos, servicios de inspección, instrumentación, tratamiento de agua y contratos de servicio. También es importante estimar los costos del ciclo de vida de las mejoras.
Ampliación de los requisitos de flexibilidad de combustible y procesos.
Existe una creciente necesidad por parte de los operadores industriales y marítimos de buscar equipos que puedan adaptarse a los cambios en los combustibles, las condiciones de operación y las ubicaciones, sin que ello suponga una reducción en el rendimiento de las emisiones. Los depuradores húmedos son flexibles, ya que su química, el flujo de líquido, la intensidad de contacto y los modos de operación pueden variar en función de los contaminantes. Los depuradores húmedos marinos han aprovechado esta flexibilidad ofreciendo configuraciones de circuito abierto, circuito cerrado e híbridas, según el entorno operativo. Wärtsilä afirma contar con más de 800 sistemas en todo el mundo para el tratamiento de gases de escape de SOx y otros contaminantes. Este nivel de flexibilidad resulta beneficioso para las inversiones en un contexto de incertidumbre en cuanto al consumo de combustible y las normativas futuras. Por lo tanto, los equipos que pueden modificarse mediante controles, agua, filtración u otros módulos de eliminación de contaminantes merecen mayor consideración.
Tendencias futuras del mercado de depuradores húmedos
Optimización del rendimiento del depurador digital
Las futuras tendencias del mercado de depuradores húmedos se centrarán cada vez más en la optimización digital, que conecta las mediciones de flujo de líquido, la presión diferencial, el pH, la dosificación de reactivos, la composición del gas y el estado del equipo. Con sistemas de control más avanzados, es posible realizar ajustes sin utilizar puntos de consigna, sino modificando continuamente los parámetros operativos en función del rendimiento de las emisiones frente al consumo de energía y reactivos. Los sistemas de registro de datos y los algoritmos predictivos pueden ayudar a detectar con suficiente antelación cambios anormales de presión, ensuciamiento de boquillas o incrustaciones/desgaste de la bomba. En aplicaciones marinas, los sistemas digitales también permiten comparar el consumo de combustible, las rutas, los parámetros del agua y el rendimiento de las emisiones. En definitiva, las soluciones digitales deben transformar la gestión de los depuradores, pasando de un sistema de comprobación ocasional a uno basado en el estado del equipo. Los proveedores de hardware y software que ofrecen servicios de análisis integrados pueden establecer relaciones a largo plazo con clientes que priorizan la optimización de costes.
Integración con la gestión del carbono y la recuperación de calor.
Otra dirección importante es una mayor integración entre el lavado de contaminantes, la preparación para la captura de carbono, la recuperación de calor y la optimización general del proceso. El pretratamiento de los gases de combustión es esencial para proteger los equipos de captura de carbono posteriores de contaminantes que pueden degradar los disolventes o aumentar los requisitos de mantenimiento. Esto crea una oportunidad para que los sistemas de lavado húmedo se integren en una arquitectura secuencial de tratamiento de emisiones, en lugar de una etapa de control aislada. Los operadores industriales también pueden recuperar energía térmica útil antes o durante los procesos de limpieza de gases, cuando las condiciones del proceso lo permitan. Dicha integración fomentará diseños de sistemas con menores pérdidas de presión, temperaturas de gas optimizadas y cargas de contaminantes más predecibles. La tendencia a largo plazo favorece las plataformas modulares que pueden incorporar tecnologías de tratamiento adicionales a medida que evolucionan las regulaciones, las estrategias de gestión del carbono y la economía de la planta, sin necesidad de reemplazar por completo los equipos existentes.
Oportunidades de mercado para depuradores húmedos
Redes localizadas de fabricación y servicios del ciclo de vida
Los proveedores pueden generar valor mediante un mayor desarrollo de la fabricación, la ingeniería, la puesta en marcha y los servicios posventa localizados. Es necesario un suministro rápido de boquillas, bombas, eliminadores de niebla, instrumentación y otros materiales resistentes a la corrosión, ya que la avería repentina del sistema provocará pérdidas de tiempo de producción. Esto contribuirá a reducir el tiempo de entrega y, al mismo tiempo, permitirá a los proveedores modificar los equipos según los procesos y requisitos de la región. La colaboración con contratistas de ingeniería y empresas de mantenimiento facilitará el acceso a proyectos. Este enfoque sería más aplicable en Asia Pacífico y Oriente Medio, donde se están construyendo nuevas capacidades en un contexto de normativas más estrictas sobre emisiones. El modelo de negocio centrado en los servicios también permitirá generar ingresos a partir de inspecciones, revisiones de rendimiento, contratos de mantenimiento, optimizaciones y actualizaciones de equipos.
Gestión del agua y depuración eficiente de recursos
La disponibilidad de agua y el tratamiento de aguas residuales se han convertido en un factor cada vez más crítico para la compra de depuradores, especialmente en zonas con escasez hídrica para la industria. Los proveedores pueden diferenciarse por ofrecer menores tasas de consumo de agua, una recirculación eficiente, una separación eficaz de sólidos y tratamientos que permitan una reutilización parcial o total del agua. El sistema de circuito cerrado puede resultar ideal cuando la descarga no es posible debido a normativas o condiciones ambientales. Los sistemas eficientes ayudarán a los clientes a reducir el consumo de reactivos y el coste de producción de lodos. El potencial de negocio incluye la venta de sistemas de monitorización capaces de evaluar la calidad del agua, el pH, los sólidos en suspensión y la necesidad de purga. Los proveedores que ofrezcan sistemas que permitan ahorrar agua y reducir el consumo de otros consumibles harán que los proyectos sean más rentables y ayudarán a las empresas a alcanzar sus objetivos medioambientales.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -