
Marché des laveurs humides : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des épurateurs à voie humide : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (épurateur à garnissage, épurateur Venturi, épurateur à pulvérisation, autres) ; utilisateur final (production d'énergie, chimie, secteur maritime, cimenterie, raffinage et pétrochimie, pâtes et papiers, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015041
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
15,17 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,45 %
taux de croissance
Marché adressable
170,81 milliards de dollars américains
(2026-2034)
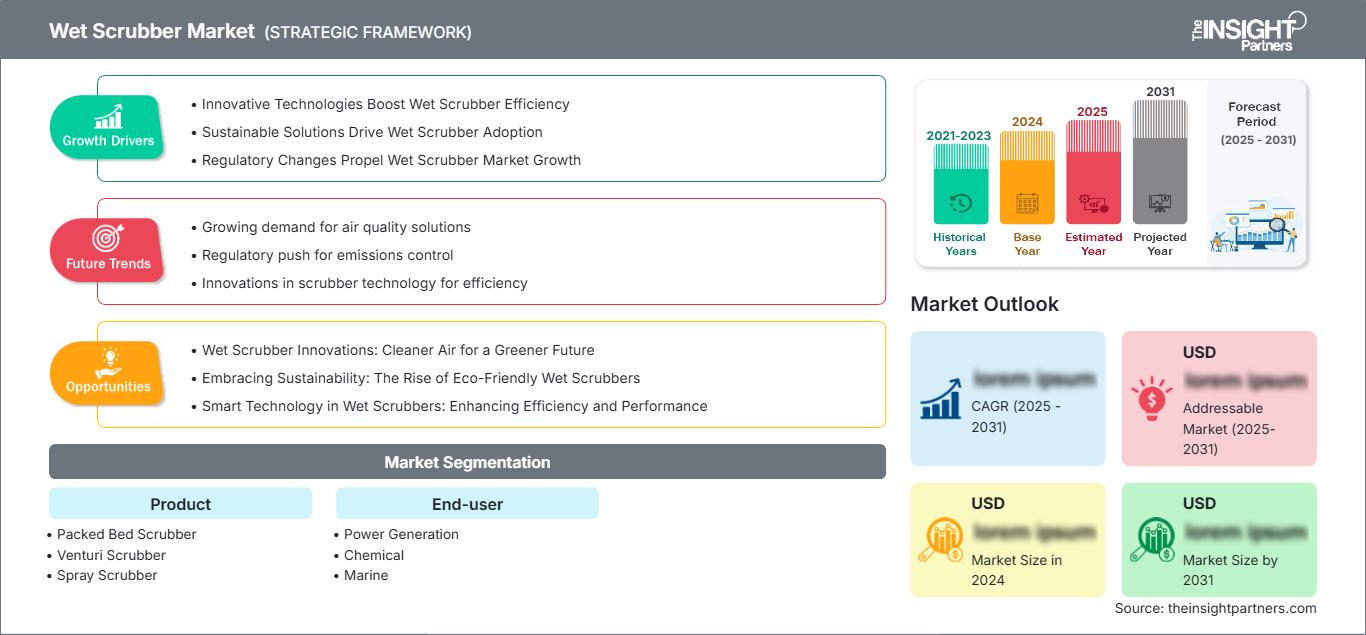
Le marché des épurateurs à voie humide était évalué à 15,17 milliards de dollars américains en 2025 et devrait atteindre 22,45 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,45 % sur la période 2026-2034. Ce marché englobe les équipements et les systèmes intégrés qui éliminent les particules, les gaz acides et autres contaminants des effluents industriels par contact gaz-liquide. La demande est modulée par la conformité environnementale, les exigences des procédés, la modernisation industrielle et le besoin d'infrastructures de contrôle des émissions toujours plus fiables.
En Amérique du Nord, le marché des épurateurs de gaz humides devrait croître à un TCAC estimé entre 4,9 % et 5,4 % jusqu'en 2034. La demande est soutenue par la réglementation des émissions industrielles, le remplacement des équipements de dépollution vieillissants, les investissements dans les raffineries et l'industrie chimique, ainsi que par les exigences croissantes en matière de contrôle du soufre et des particules. Les États-Unis demeurent le principal contributeur régional grâce à leur vaste parc industriel installé, tandis que le Mexique offre un débouché supplémentaire aux fournisseurs d'équipements, compte tenu de l'expansion de ses industries manufacturières et de transformation.
Analyse et perspectives du marché des épurateurs à voie humide
- Amérique du Nord : L'Amérique du Nord détenait une part estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 4,9 à 5,4 % entre 2026 et 2034, soutenue par la conformité industrielle, la modernisation et le remplacement des équipements de contrôle des émissions existants.
- États-Unis : Les États-Unis représentaient environ 52 à 57 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,1 à 5,6 % entre 2026 et 2034, soutenue par les applications dans les secteurs du raffinage, de la chimie, de l'énergie et de la fabrication.
- Europe : L'Europe représentait environ 29 à 33 % de la part en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant l'adoption grâce à des exigences strictes en matière d'émissions industrielles.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 24 à 28 % en 2025 et devrait enregistrer un TCAC de 5,2 à 5,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie, à mesure que les capacités industrielles et les contrôles environnementaux se développent.
- Segment le plus important : Les épurateurs à lit garni détenaient une part de marché estimée entre 42 et 46 % en 2025 et devraient connaître une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034, reflétant de fortes applications d’absorption.
- Segment à forte croissance : Le laveur Venturi représentait environ 22 à 26 % de parts de marché en 2025 et devrait croître à un TCAC de 5,0 à 5,6 % entre 2026 et 2034, bénéficiant des exigences de contrôle des particules fines.
- Principales entreprises analysées en détail : Alfa Laval AB, Babcock & Wilcox Enterprises, Inc., CECO Environmental Corp., DuPont de Nemours, Inc., Evoqua Water Technologies LLC, Fuji Electric Co., Ltd., GEA Group AG, HAMON, Nederman Holding AB, Wärtsilä Corporation, ANDRITZ AG et Tri-Mer Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des épurateurs à voie humide a évolué, passant d'installations de dépollution relativement standardisées à des systèmes adaptés à des applications spécifiques, combinant absorption, capture des particules, refroidissement, surveillance et gestion des eaux usées. Les colonnes garnies restent importantes lorsque l'absorption des gaz est primordiale, tandis que les configurations Venturi permettent une capture des particules plus énergivore. L'Agence américaine de protection de l'environnement (EPA) indique que de nombreux épurateurs à voie humide atteignent des rendements de collecte des particules supérieurs à 95 %, mais que leurs performances dépendent fortement de l'énergie consommée, du contact gaz-liquide, du débit du liquide, de la différence de pression et des caractéristiques des particules.
À l'avenir, les investissements se tournent vers des systèmes capables de respecter des normes de pollution plus strictes sans augmentation disproportionnée des coûts d'exploitation. Les nouvelles installations privilégient de plus en plus les matériaux résistants à la corrosion, le contrôle automatisé des procédés, la gestion de l'eau et l'encombrement réduit. Le rapport sur le marché des épurateurs humides souligne que l'intégration avec les infrastructures de filtration en aval, de récupération de chaleur et de gestion du carbone devient également stratégique. Ces évolutions élargissent le champ d'application de l'épuration humide, qui passe de l'élimination conventionnelle des polluants à la gestion intégrée des émissions industrielles et à l'optimisation à long terme des actifs.
Portée du rapport sur le marché des épurateurs humides
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,17 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,45% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des épurateurs à voie humide
La demande est principalement générée par les industries traitant les gaz de combustion, les vapeurs chimiques, les gaz acides, les particules et les gaz d'échappement. La croissance du marché des épurateurs à voie humide dépend donc de l'interaction entre la production industrielle, les autorisations environnementales, la composition du carburant et les cycles de remplacement des équipements. La chaîne d'approvisionnement comprend les propriétaires de procédés, les bureaux d'études, les concepteurs d'épurateurs, les fournisseurs de pompes et de ventilateurs, de réactifs, les entreprises d'instrumentation, les installateurs et les prestataires de services de maintenance. Une distribution fiable du liquide et l'élimination des brouillards demeurent essentielles à la performance du système.
Les fournisseurs capables de concevoir des systèmes complets bénéficient d'un avantage concurrentiel par rapport à ceux qui ne fournissent que les cuves. Le choix du fournisseur dépendra de la chimie des polluants, de la température, des pertes de charge, du débit, de l'humidité, du rendement, des utilités et des contraintes liées aux eaux usées. L'EPA a identifié des facteurs tels que le débit, la différence de pression, la concentration à la sortie, le pH et les conditions de remplissage/vidange comme critères de performance clés.
Le positionnement concurrentiel sur le marché des épurateurs de gaz d'échappement est de plus en plus influencé par l'expertise technique, les réseaux de service après-vente, la personnalisation et le support tout au long du cycle de vie. Alfa Laval AB et Wärtsilä Corporation se distinguent particulièrement sur le segment des systèmes d'échappement marins, tandis que GEA Group AG, Babcock & Wilcox Enterprises, Inc. et ANDRITZ AG sont des acteurs majeurs sur le marché plus vaste de la réduction des émissions industrielles. CECO Environmental Corp., Nederman Holding AB, Fuji Electric Co., Ltd. et HAMON sont spécialisés dans les technologies de contrôle de la pollution atmosphérique industrielle.
Les tendances d'investissement s'orientent vers les technologies modulaires, la numérisation, les technologies hybrides et les systèmes conçus pour répondre aux réglementations futures. Babcock & Wilcox Enterprises, Inc. a annoncé plus de 300 installations d'épurateurs à voie humide dans sa présentation aux investisseurs de 2025, soulignant ainsi l'importance de cette technologie comme procédé de prétraitement des gaz de combustion pour la gestion du carbone. Selon les prévisions du marché des épurateurs à voie humide , les fournisseurs disposant de compétences reconnues en ingénierie, mise en service et après-vente sont bien placés pour saisir les opportunités offertes par les nouvelles constructions et les rénovations.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des épurateurs à voie humide : Perspectives stratégiques
Perspectives régionales
Marché des épurateurs humides en Amérique du Nord
L'Amérique du Nord représentait environ 27 à 31 % du chiffre d'affaires du marché mondial des épurateurs de gaz humides en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,9 à 5,4 % jusqu'en 2034. Cette région bénéficie d'infrastructures industrielles matures, de procédures d'autorisation environnementale rigoureuses et d'investissements constants dans l'amélioration du contrôle des émissions. Les besoins du marché se répartissent entre le raffinage, la production chimique, la production d'énergie, la production de pâte à papier, la production de ciment et les opérations maritimes. Le remplacement des équipements anciens devient crucial lorsque les installations requièrent une fiabilité accrue, une réduction des pertes de charge, une protection contre la corrosion et une surveillance renforcée. Les acteurs du marché envisagent l'installation d'épurateurs comme une solution globale de contrôle de la pollution, plutôt que comme un système de dépollution distinct. Les États-Unis constituent le principal moteur de la demande, grâce à leur vaste base industrielle et à leur réglementation stricte. Le Canada est également présent dans les secteurs de la transformation des ressources, de la production chimique et de la pâte à papier. Le Mexique offre également un fort potentiel grâce au développement de ses capacités de production.
Marché américain des épurateurs à voie humide
En 2025, les États-Unis représentaient environ 52 à 57 % du marché nord-américain des épurateurs de gaz d'échappement à voie humide et devraient connaître une croissance annuelle composée (TCAC) de 5,1 à 5,6 % jusqu'en 2034. Leur parc installé couvre les secteurs de la production d'énergie, du raffinage, de la chimie, du ciment, de la métallurgie et de la fabrication industrielle, générant une demande constante pour les projets de modernisation et de remplacement. Le cadre réglementaire favorise la capacité des exploitants à obtenir des résultats constants en matière de contrôle des polluants et à enregistrer les données opérationnelles. Les épurateurs Venturi seront particulièrement pertinents lorsque la capture des particules fines est essentielle, tandis que les épurateurs à garnissage conserveront un rôle important dans les procédés d'absorption nécessitant l'utilisation de gaz solubles. Les fournisseurs locaux capables de réaliser des opérations d'ingénierie et de maintenance peuvent contribuer à réduire les délais des projets et à faciliter les arrêts techniques. Le secteur maritime offre également des opportunités en raison des exigences de traitement des gaz d'échappement, notamment pour les navires soumis à des réglementations sur la teneur en soufre.
Marché européen des épurateurs à voie humide
L'Europe représentait environ 29 à 33 % du chiffre d'affaires du marché mondial des épurateurs de gaz d'échappement en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,2 à 4,8 % jusqu'en 2034. L'Allemagne constitue un marché de premier plan grâce à son niveau d'industrialisation élevé et à son intérêt pour les technologies de pointe en matière de contrôle des émissions. Le Royaume-Uni continue de représenter un marché important pour cette gamme de produits dans les secteurs de la chimie, du raffinage, du traitement des déchets et de l'énergie, tandis que la France contribue à ce marché par son industrialisation et sa réglementation environnementale. En Italie et en Espagne, la demande provient de la construction d'usines de ciment, d'usines chimiques, de sites de production et de centrales électriques. Dans toute la région, les opérateurs privilégient la réduction de la consommation d'eau, l'utilisation efficace des réactifs, les matériaux anticorrosion et les systèmes de surveillance. La décarbonation du secteur industriel favorise le développement de technologies permettant de préparer les gaz d'échappement pour les étapes de traitement ultérieures. La demande est forte dans le secteur maritime, car les ports et les navires européens sont soumis à des normes d'émissions strictes, autorisant l'utilisation de configurations hybrides et en circuit fermé sous réserve de restrictions de rejet.
Marché des épurateurs humides de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 24 à 28 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,8 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, grâce à sa production industrielle et à ses infrastructures environnementales, tandis que le Japon et la Corée du Sud y contribuent par leurs industries manufacturières et maritimes matures. L'Inde prend une importance croissante avec l'expansion des investissements dans les secteurs de la chimie, du ciment, du raffinage et de l'énergie. L'Australie contribue par la transformation des ressources et les applications énergétiques. L'amélioration de la qualité de l'air, la modernisation industrielle et le renforcement des normes d'émissions, impulsés par les politiques publiques, favorisent l'adoption de ces technologies. Les fournisseurs disposant de capacités de production et de services locales peuvent tirer parti de la diversité des exigences des projets et des délais de livraison plus courts.
Marché des épurateurs humides au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un TCAC de 4,7 % à 5,2 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de la demande régionale grâce à la progression des projets de raffinage, de pétrochimie, de production d'énergie et de diversification industrielle. Les Émirats arabes unis contribuent à l'approvisionnement via les secteurs maritime, du raffinage et des infrastructures, tandis que l'Afrique du Sud participe à la satisfaction de la demande des secteurs de l'énergie, des minéraux, de la chimie et de la fabrication. Dans certains pays de la région MENA, la croissance industrielle coïncide avec les exigences de contrôle des émissions. Les besoins énergétiques élevés, la modernisation des raffineries et les nouvelles infrastructures génèrent une demande d'équipements robustes capables de résister aux environnements chauds, aux substances corrosives et aux polluants de toutes sortes. La rentabilité des projets reste tributaire de la disponibilité de l'eau et des réactifs ; par conséquent, le recyclage de l'eau, le recyclage efficace des liquides et la résistance à la corrosion deviennent des enjeux de plus en plus importants. Les acheteurs régionaux privilégient les fournisseurs capables de proposer non seulement des équipements, mais aussi des services d'ingénierie, d'installation, de pièces détachées et de maintenance.
Analyse de segmentation
Produit
Le choix des produits sur le marché est déterminé par les caractéristiques des polluants, le débit gazeux, l'efficacité d'élimination requise, la tolérance aux pertes de charge, la chimie du liquide et la température de fonctionnement. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % entre 2026 et 2034. Les systèmes à garnissage conservent une large gamme d'applications d'absorption, tandis que les systèmes à effet Venturi gagnent en importance pour les applications exigeantes de contrôle des particules. Les tendances actuelles du marché des épurateurs humides indiquent une adoption croissante de configurations d'épurateurs adaptées à des applications spécifiques, qui optimisent l'efficacité d'élimination, la fiabilité opérationnelle, la consommation d'eau et la conformité aux normes d'émissions industrielles en constante évolution.
- Épurateur à garnissage : Les configurations à garnissage assurent un contact gaz-liquide optimal et sont particulièrement adaptées à l’absorption des gaz solubles. Leur faible perte de charge permet des applications industrielles en continu où l’efficacité énergétique et la stabilité de l’absorption chimique sont essentielles.
- Épurateur Venturi : Les systèmes Venturi créent un contact gaz-liquide à haute énergie et sont essentiels pour la capture des particules fines et le traitement combiné gaz-particules. Selon les données de l’EPA, le rendement de collecte des systèmes Venturi peut dépasser 99 % dans des conditions de fonctionnement optimales.
- Épurateur à pulvérisation : Les épurateurs à pulvérisation utilisent des gouttelettes de liquide dispersées pour entrer en contact avec le gaz contaminé et permettent un refroidissement simple, la capture des particules et leur absorption. Leur configuration relativement simple convient aux applications où des performances de contrôle modérées et une simplicité d’utilisation sont primordiales.
Utilisateur final
La demande des utilisateurs finaux sur le marché des épurateurs de gaz d'échappement devrait croître à un TCAC de 4,5 % à 5,0 % entre 2026 et 2034, sous l'effet des impératifs de conformité environnementale, de l'expansion de la production, des besoins de modernisation et d'une attention accrue portée aux émissions des procédés. Les exigences varient considérablement selon le type de combustible, la composition des polluants, le profil de fonctionnement et les contraintes liées à la gestion des eaux usées.
- Production d'électricité : Les centrales électriques utilisent le lavage humide pour le contrôle des émissions de soufre et de particules, notamment lorsque les gaz de combustion en grande quantité nécessitent un traitement fiable des fumées. La modernisation des équipements met de plus en plus l'accent sur l'efficacité des réactifs, leur disponibilité et leur intégration aux systèmes de contrôle des émissions.
- Industrie chimique : Les producteurs de produits chimiques ont besoin de systèmes flexibles capables de traiter les gaz corrosifs et hydrosolubles. Le choix des matériaux, la chimie d’absorption, la protection contre les incidents et la distribution précise des liquides sont des éléments stratégiques importants, car la composition des polluants peut varier considérablement d’un procédé à l’autre.
- Secteur maritime : Les opérateurs maritimes utilisent des systèmes de traitement des gaz d’échappement pour gérer les émissions de soufre tout en conservant une certaine flexibilité en matière de carburant. Les configurations à circuit ouvert, à circuit fermé et hybrides s’adaptent aux différents itinéraires des navires, aux conditions de navigation, aux restrictions portuaires et aux exigences opérationnelles.
- Cimenterie : Les cimenteries nécessitent des systèmes d’épuration des gaz robustes, capables de traiter des concentrations élevées de poussières et de gaz acides. La durabilité des équipements, leur résistance à l’abrasion, la gestion des pertes de charge et leur intégration avec les systèmes de contrôle des particules influencent fortement les décisions d’achat.
- Raffineries et pétrochimie : Les raffineries et les installations pétrochimiques nécessitent un traitement avancé des gaz pour éliminer les composés soufrés, les gaz acides, les particules et les contaminants spécifiques au procédé. Les systèmes d’absorption intégrés et les configurations électrostatiques humides permettent de traiter plusieurs polluants dans des installations compactes.
- Industrie des pâtes et papiers : Les usines de pâtes et papiers utilisent des épurateurs pour gérer les gaz de procédé et les émissions chimiques. La fiabilité, le contrôle des odeurs, la résistance à la corrosion, la réutilisation de l’eau et la compatibilité avec l’infrastructure existante de l’usine déterminent le choix de la technologie et la rentabilité de la modernisation.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Production d'énergie |
Haut |
Contrôle SOx |
Mature |
|
Chimique |
Haut |
gaz acide |
Mature |
|
Marin |
Moyen |
Nettoyage hybride |
Mise à l'échelle |
|
Ciment |
Haut |
gaz de combustion |
Mature |
|
Raffinerie et pétrochimie |
Haut |
Polluant multiple |
Mise à l'échelle |
|
Pâtes et papiers |
Moyen |
Contrôle des odeurs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des épurateurs à voie humide
Exigences plus strictes en matière d'émissions de polluants multiples
La conformité réglementaire englobe désormais la maîtrise des oxydes de soufre, des particules, des gaz acides et des émissions dangereuses, au lieu de se concentrer sur un seul mécanisme de contrôle. Cette évolution renforce l'importance du lavage humide, car il permet le traitement simultané de ces polluants en un seul procédé. Les recommandations de l'EPA indiquent que les laveurs humides peuvent être efficaces pour contrôler ces deux types de polluants dans une configuration appropriée, tandis que les absorbeurs gazeux présentent une efficacité d'élimination supérieure à 90 % pour la plupart des polluants. En pratique, les économies réalisées sont considérables, car les industries peuvent réduire le nombre d'étapes de traitement nécessaires et combiner le lavage humide avec d'autres systèmes.
Demande de modernisation et de rénovation des actifs industriels
Dans l'industrie, le parc important d'équipements de contrôle de la pollution nécessite un renouvellement, un remplacement et une amélioration réguliers. Les épurateurs anciens peuvent présenter des problèmes tels que la corrosion, l'encrassement des buses, l'entartrage, une mauvaise distribution des liquides ou une élimination insuffisante des brouillards, ce qui justifie une rénovation plutôt qu'une reconstruction complète. Les solutions possibles incluent le remplacement des composants internes, l'installation de pompes, de systèmes de contrôle, de systèmes de pulvérisation ou de désembuage plus performants. L'existence de bases de données d'ingénierie et de services d'assistance technique est essentielle, car chaque modernisation dépend des conduits existants, de la capacité des ventilateurs, de l'espace disponible et des paramètres du procédé. L'impact dépasse le simple coût de vente initial des équipements et génère une demande supplémentaire pour les pièces détachées, les services d'inspection, l'instrumentation, le traitement de l'eau et les contrats de maintenance. Il est également important d'estimer le coût total du cycle de vie des mises à niveau.
Exigences d'expansion en matière de carburant et de flexibilité des procédés
Les opérateurs industriels et maritimes sont de plus en plus confrontés à la nécessité de disposer d'équipements capables de s'adapter à l'évolution des carburants, des conditions d'exploitation et des sites, tout en garantissant des performances optimales en matière d'émissions. Les épurateurs humides offrent une grande flexibilité : leur chimie d'épuration, le débit de liquide, l'intensité de contact et leurs modes de fonctionnement peuvent être modulés en fonction des polluants. Les épurateurs humides marins tirent parti de cette flexibilité en proposant des configurations en boucle ouverte, en boucle fermée et hybrides, selon l'environnement d'exploitation. Wärtsilä affirme avoir déployé plus de 800 systèmes dans le monde pour le traitement des gaz d'échappement, notamment pour les SOx et autres polluants. Un tel niveau de flexibilité est un atout précieux pour les investissements, compte tenu des incertitudes liées à l'évolution future de la consommation de carburant et de la réglementation. Par conséquent, les équipements modulables grâce à des systèmes de contrôle, d'eau, de filtration ou autres modules d'élimination des polluants méritent une attention particulière.
Tendances futures du marché des épurateurs à voie humide
Optimisation des performances du nettoyeur numérique
Les tendances futures du marché des épurateurs de gaz d'échappement seront de plus en plus axées sur l'optimisation numérique, reliant les mesures de débit de liquide, la différence de pression, le pH, le dosage des réactifs, la composition des gaz et l'état des équipements. Grâce à des systèmes de contrôle plus avancés, il est possible d'effectuer des ajustements sans utiliser de points de consigne, mais en modifiant en continu les paramètres de fonctionnement en fonction des performances d'émissions et de la consommation d'énergie et de réactifs. L'historisation des données et les algorithmes prédictifs permettent de détecter bien à l'avance les variations de pression anormales, l'encrassement des buses ou l'usure des pompes. Appliqués au secteur maritime, les systèmes numériques sont également capables de comparer la consommation de carburant, les itinéraires, les paramètres de l'eau et les performances d'émissions. À terme, les solutions numériques doivent transformer la gestion des épurateurs d'échappement, passant d'un système de contrôle ponctuel à un système conditionnel. Les fournisseurs de matériel et de logiciels proposant des services d'analyse intégrés pourront nouer des relations à long terme avec des clients soucieux de leurs coûts.
Intégration avec la gestion du carbone et la récupération de chaleur
Une autre orientation importante consiste à renforcer l'intégration entre l'épuration des polluants, la préparation des gaz de captage, la récupération de chaleur et l'optimisation globale des procédés. Le prétraitement des gaz de combustion est essentiel pour protéger les équipements de captage de carbone situés en aval contre les contaminants susceptibles de dégrader les solvants ou d'accroître les besoins de maintenance. Ceci permet aux systèmes d'épuration par voie humide de s'intégrer à une architecture de traitement séquentiel des émissions, plutôt que de constituer une étape de contrôle isolée. Les opérateurs industriels peuvent également récupérer de l'énergie thermique utile avant ou pendant les procédés d'épuration des gaz, lorsque les conditions de procédé le permettent. Une telle intégration favorisera la conception de systèmes présentant des pertes de charge réduites, des températures de gaz optimisées et des charges polluantes plus prévisibles. La tendance à long terme privilégie les plateformes modulaires capables d'intégrer des technologies de traitement supplémentaires au fur et à mesure de l'évolution des réglementations, des stratégies de gestion du carbone et de la rentabilité des installations, sans nécessiter le remplacement intégral des équipements existants.
Opportunités du marché des épurateurs à voie humide
Réseaux de fabrication et de services de cycle de vie localisés
La création de valeur grâce à un développement accru de la production locale, de l'ingénierie, de la mise en service et des services après-vente est possible pour les fournisseurs. Il est essentiel de pouvoir livrer rapidement les buses, pompes, séparateurs de brouillard, instruments et autres matériaux anticorrosion de rechange, car la mise au rebut soudaine d'un système entraîne des pertes de temps de production. Cela permettra de réduire les délais de livraison et offrira aux fournisseurs la possibilité d'adapter leurs équipements aux processus et aux exigences de la région. La coopération avec les entreprises d'ingénierie et de maintenance facilitera l'accès aux projets. Cette approche serait particulièrement pertinente en Asie-Pacifique et au Moyen-Orient, où de nouvelles capacités sont mises en place dans un contexte de réglementations plus strictes sur les émissions. Ce modèle économique axé sur les services permettra également de générer des revenus grâce aux inspections, aux évaluations de performance, aux contrats de maintenance, aux optimisations et aux mises à niveau des équipements.
Gestion de l'eau et épuration économe en ressources
La disponibilité de l'eau et le traitement des eaux usées sont devenus des critères de plus en plus déterminants pour l'achat d'épurateurs, notamment dans les zones industrielles confrontées à des pénuries d'eau. Les fournisseurs peuvent se démarquer par des taux de consommation d'eau réduits, une recirculation efficace, une séparation performante des solides et des traitements permettant une réutilisation partielle ou totale de l'eau. Le système en circuit fermé peut s'avérer idéal lorsque le rejet est impossible en raison de la réglementation ou des contraintes environnementales. Des systèmes performants permettent aux clients de réduire leur consommation de réactifs et les coûts de production des boues. Le potentiel commercial réside également dans la vente de systèmes de surveillance capables d'évaluer la qualité de l'eau, le pH, les matières en suspension et la nécessité d'une purge. Les fournisseurs proposant des systèmes permettant des économies d'eau et une réduction de la consommation d'autres consommables contribuent à la rentabilité des projets et aident les industriels à atteindre leurs objectifs environnementaux.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -