
ウェットスクラバー市場:動向・需要・予測 2034
湿式スクラバー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(充填層スクラバー、ベンチュリスクラバー、スプレースクラバー、その他)、エンドユーザー別(発電、化学、海洋、セメント、精製・石油化学、パルプ・製紙、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015041
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
151億7000 万米ドル
基準年値
2034年の予測
224億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.45 %
成長率
対象市場
1,708億1,000 万米ドル
(2026年~2034年)
湿式スクラバー市場は、2025年に151億7,000万米ドルと評価され、2034年には224億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.45%で拡大すると見込まれています。この市場は、気液接触によって産業排ガスから粒子状物質、酸性ガス、その他の汚染物質を除去する装置および統合システムを対象としています。需要は、環境規制への対応、プロセス要件、産業の近代化、そしてますます信頼性の高い排出ガス制御インフラへのニーズによって形成されています。
北米全域において、湿式スクラバー市場規模は2034年まで年平均成長率(CAGR)4.9~5.4%で拡大すると予測されている。産業排出規制、老朽化した汚染防止設備の更新、製油所および化学プラントへの投資、そして硫黄および粒子状物質排出規制の継続的な要求が需要を支えている。米国は広範な産業基盤を有しているため、引き続き地域における主要な貢献国であり、メキシコは製造業およびプロセス産業の拡大に伴い、機器サプライヤーにとって新たな市場機会を提供している。
湿式スクラバー市場の評価と洞察
- 北米:北米は2025年には推定27~31%のシェアを占め、産業界の法令遵守、近代化、既存の排出ガス制御装置の更新に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.4%で拡大すると予測されている。
- 米国:米国は2025年の北米の需要の約52~57%を占め、製油、化学、電力、製造業などの用途に支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.6%で成長すると予測されている。
- 欧州:欧州は2025年には約29~33%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.8%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインは、厳しい産業排出規制を通じて導入を支援している。
- アジア太平洋地域:アジア太平洋地域は2025年には約24~28%のシェアを占め、産業能力と環境規制の拡大に伴い、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%を記録すると予測されている。
- 最大のセグメント:充填床式スクラバーは、2025年には推定42~46%の市場シェアを占め、2026~2034年の間に4.1~4.6%のCAGRで成長すると予想されており、これは強力な吸収用途を反映している。
- 高成長分野:ベンチュリスクラバーは2025年には市場シェアの約22~26%を占め、微粒子制御のニーズの高まりを受けて、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。
- 詳細に分析された主要企業:Alfa Laval AB、Babcock & Wilcox Enterprises, Inc.、CECO Environmental Corp.、DuPont de Nemours, Inc.、Evoqua Water Technologies LLC、富士電機株式会社、GEA Group AG、HAMON、Nederman Holding AB、Wärtsilä Corporation、ANDRITZ AG、およびTri-Mer Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
湿式スクラバー市場は、比較的標準化された汚染防止設備から、吸収、粒子捕集、冷却、監視、廃水処理を組み合わせた用途特化型システムへと進化を遂げてきました。ガス吸収が中心となる用途では充填塔が依然として重要であり、一方、高エネルギー粒子捕集にはベンチュリ型が用いられています。米国環境保護庁(EPA)は、多くの湿式スクラバーが95%を超える粒子捕集効率を達成しているものの、その性能はエネルギー投入量、気液接触、液流量、圧力差、粒子特性に大きく左右されると指摘しています。
今後、投資は、運用コストを過度に増加させることなく、より厳しい汚染物質規制に対応できるシステムへとシフトしています。新たな設備では、耐腐食性材料、自動プロセス制御、水管理、そしてコンパクトな設置面積がますます重視されています。ウェットスクラバー市場レポートでは、下流のろ過、熱回収、炭素管理インフラとの統合も戦略的に重要になりつつあることが指摘されています。こうした進展により、ウェットスクラビングの役割は、従来の汚染物質除去から、統合的な産業排出管理と長期的な資産最適化へと拡大しています。
湿式スクラバー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 151億7000万米ドル |
| 2034年までの市場規模 | 224億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.45% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
湿式スクラバー市場分析
需要は主に、燃焼ガス、化学蒸気、酸性ガス、粒子状物質、およびプロセス排ガスを扱う産業によって生み出されています。したがって、湿式スクラバー市場の成長軌道は、工業生産、環境許可、燃料組成、および機器交換サイクル間の相互作用に依存します。サプライチェーンは、プロセスオーナー、エンジニアリング請負業者、スクラバー設計者、ポンプおよびファンのサプライヤー、試薬、計測機器会社、設置請負業者、およびライフサイクルサービスプロバイダーで構成されています。信頼性の高い液体分配とミストの除去は、システムの性能にとって引き続き非常に重要です。
システム全体を設計できるサプライヤーは、容器だけを提供できるサプライヤーよりも競争上有利です。選択は、汚染物質の化学組成、温度、圧力損失、流量、水分含有量、効率、ユーティリティ、廃水に関する制限に基づいて行われます。EPAは、液体流量、圧力差、出口濃度、pHレベル、補給/ブローダウン条件などの要素を主要な性能基準として挙げています。
湿式スクラバー市場の分析において、競争上の優位性は、技術力、地理的なサービスネットワーク、カスタマイズ、ライフサイクルサポートによってますます左右されるようになっている。アルファ・ラバル社とヴァルチラ社は、船舶排ガス市場セグメントにおいて特に注目すべき企業であり、GEAグループ社、バブコック・アンド・ウィルコックス・エンタープライズ社、アンドリッツ社は、より広範な産業排出削減カテゴリーにおいて有力な競合企業である。CECOエンバイロメンタル社、ネダーマン・ホールディング社、富士電機株式会社、ハモン社は、産業大気汚染防止技術に携わっている。
投資動向は、モジュール技術、デジタル化、ハイブリッド技術、および将来の規制に対応できるシステムへと向かっています。Babcock & Wilcox Enterprises, Inc. は、2025 年の投資家向けプレゼンテーションで 300 を超える湿式スクラバーの設置について明らかにし、炭素管理目的の排ガス前処理プロセスとしての湿式ガス技術の重要性を強調しました。湿式スクラバー市場予測によると、確立されたエンジニアリング、試運転、およびアフターマーケット能力を持つサプライヤーは、新規建設と改修の両方の機会を獲得できる立場にあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
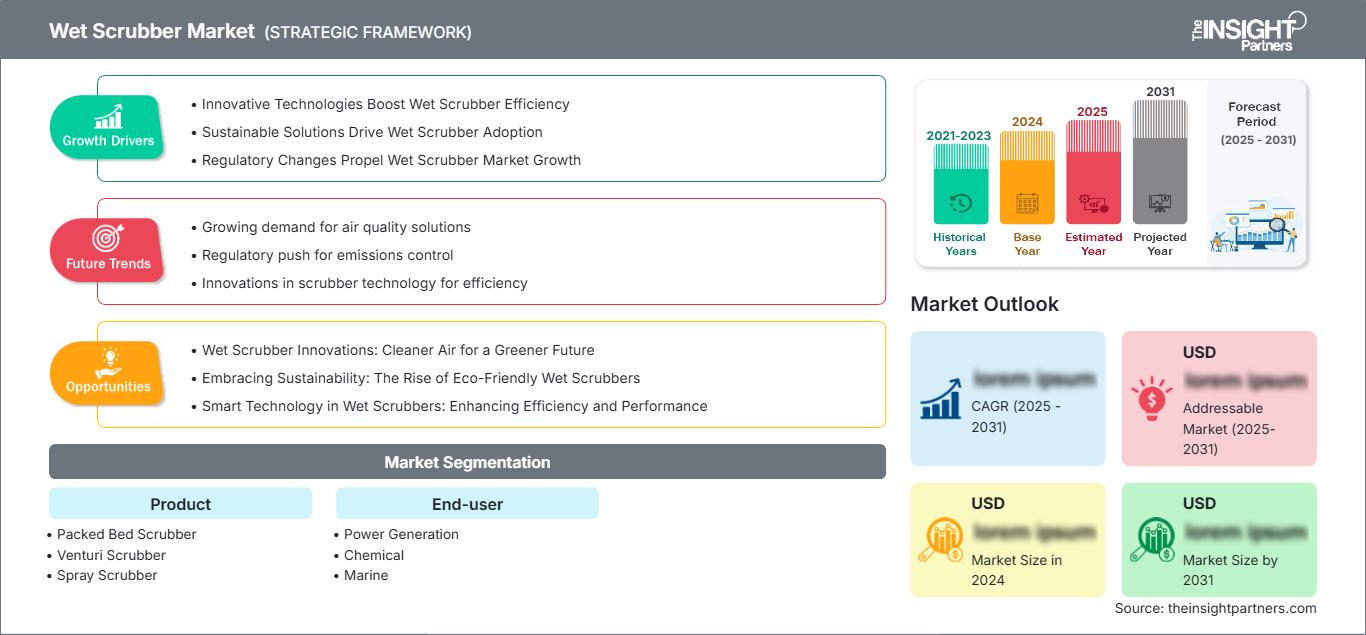
湿式スクラバー市場:戦略的洞察
地域別分析
北米湿式スクラバー市場
北米は、2025年には世界の湿式スクラバー市場収益の推定27~31%を占め、2034年まで年平均成長率(CAGR)4.9~5.4%で成長すると予測されています。この地域は、成熟した産業インフラ、強固な環境認可手続き、排出制御改善のための継続的な投資といった利点を享受しています。市場ニーズは、精製、化学製品製造、発電、パルプ・製紙、セメント製造、海洋事業に分かれています。設備の信頼性向上、圧力損失低減、腐食防止、監視機能の強化が求められる場合、既存設備の交換が重要になります。市場参加者は、個別の汚染防止装置としてではなく、多種汚染物質制御ソリューションの一部としてスクラバーの設置を検討しています。米国は、広範な産業基盤と多くの規制により、主要な需要源となっています。カナダも、資源処理、化学製品製造、パルプ・製紙の分野で関与しています。メキシコも、製造能力の発展により大きな可能性を秘めています。
米国湿式スクラバー市場
米国は2025年に北米の湿式スクラバー市場シェアの約52~57%を占め、2034年まで年平均成長率5.1~5.6%で拡大すると予測されています。設置ベースは発電、製油所、化学処理、セメント、金属、工業製造に及び、改修および交換プロジェクトに対する継続的な需要を生み出しています。規制の枠組みは、オペレーターが一貫した汚染物質制御結果を提供し、運用データを記録する能力を促進します。微粒子の捕捉が不可欠な場合にはベンチュリスクラバーが適切であり、一方、充填式スクラバーは可溶性ガスの使用を必要とする吸収プロセスで依然として重要な役割を果たします。エンジニアリングおよびサービス業務を実施できる能力を持つ地元のサプライヤーは、プロジェクトの期間を短縮し、プラントのターンアラウンドサービスを支援することができます。排ガス浄化の必要性から、特に硫黄規制スキームの下で運航する船舶では、海洋分野にも機会があります。
欧州湿式スクラバー市場
欧州は2025年には世界の湿式スクラバー市場収益の推定29~33%を占め、2034年まで年平均成長率4.2~4.8%で成長すると予測されています。ドイツは高度に工業化されており、最先端の排出制御技術に重点を置いているため、主要市場となっています。英国は化学、精製、廃棄物処理、電力産業における製品群の市場を引き続き示しており、フランスは工業化と環境規制を通じて貢献しています。イタリアとスペインは、セメント、化学、製造、発電所の建設から需要があります。この地域全体で、事業者は水の使用量削減、試薬の効率的な利用、防食材料、監視システムにより関心を寄せています。産業の脱炭素化は、排ガスを後続の処理段階に備える技術を促進するのに役立ちます。欧州の船舶と港湾は厳しい排出規制の下で運営されており、排出制限の下でハイブリッド構成とクローズドループ構成の使用が認められているため、海洋セグメントの需要は強いです。
アジア太平洋地域の湿式スクラバー市場
アジア太平洋地域は2025年には世界市場収益の約24~28%を占め、2034年まで年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。中国は工業生産と環境インフラに支えられ、地域需要を牽引しており、日本と韓国は成熟した製造業と海洋産業を通じて貢献しています。インドは化学、セメント、精製、電力への投資拡大に伴い、ますます重要性を増しています。オーストラリアは資源加工とエネルギー関連用途を通じて貢献しています。政策主導の大気質改善、産業の近代化、排出規制の強化が導入を後押ししています。現地での製造・サービス能力を持つサプライヤーは、多様なプロジェクト要件と短い納期への期待から恩恵を受けることができます。
中東・アフリカ湿式スクラバー市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)4.7~5.2%を記録すると予想されており、精製、石油化学、電力、産業多角化プロジェクトの進展に伴い、サウジアラビアが地域需要を牽引しています。UAEは海洋、精製、インフラ部門を通じて供給し、南アフリカは電力、鉱物、化学、製造部門からの需要を満たすのに貢献しています。中東・アフリカ地域には、産業の成長が排出規制の要件と重なる国がいくつかあります。高エネルギー需要、製油所のアップグレード、新しいインフラにより、高温環境、腐食性物質、さまざまな種類の汚染物質に耐えられる堅牢な機器の需要が生まれています。プロジェクトの経済性は、引き続き水と試薬の入手可能性によって左右されるため、水のリサイクル、効率的な液体のリサイクル、耐腐食性がますます重要になっています。地域のバイヤーは、機器だけでなく、エンジニアリング、設置、スペアパーツ、メンテナンスのサービスも提供できるサプライヤーを高く評価しています。
セグメンテーション分析
製品
市場における製品選択は、汚染物質の特性、ガス流量、必要な除去効率、圧力損失許容度、液体化学、および動作温度によって決定されます。このセグメントは、2026年から2034年の間に4.3~4.8%のCAGRで成長すると予測されており、充填システムは幅広い吸収用途を維持する一方、ベンチュリ設計は要求の厳しい粒子制御用途で重要性を増しています。現在の湿式スクラバー市場の動向は、除去効率、動作信頼性、水消費量、および進化する産業排出基準への準拠のバランスをとる用途固有のスクラバー構成の採用が増加していることを示しています。
- 充填層スクラバー:充填層構造は、気液接触面積が広く、可溶性ガスの吸収に広く適しています。比較的低い圧力損失特性により、エネルギー効率と安定した化学吸収が重要な連続工業用途に適しています。
- ベンチュリスクラバー:ベンチュリシステムは高エネルギーの気液接触を生み出し、微粒子捕集および気体・粒子複合処理において戦略的に重要な役割を果たします。EPAのデータによると、適切な運転条件下ではベンチュリの捕集効率は99%を超える可能性があります。
- スプレー式スクラバー:スプレー式スクラバーは、分散した液滴を用いて汚染ガスに接触させ、簡便な冷却、微粒子捕集、吸収を実現します。比較的シンプルな構造のため、適度な制御性能と操作の容易さが求められる用途に適しています。
エンドユーザー
湿式スクラバー市場におけるエンドユーザー需要は、環境規制への対応、生産拡大、改修ニーズ、およびプロセス排出物への関心の高まりを反映し、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.0%で拡大すると予測されています。要件は、燃料、汚染物質の組成、運転プロファイル、および廃水管理上の制約によって大きく異なります。
- 発電:発電施設では、特に大量の燃焼ガスから排出される排ガスを確実に処理する必要がある場合、硫黄や粒子状物質の除去に湿式スクラバーが用いられます。設備の近代化においては、試薬の効率性、入手しやすさ、そしてより広範な排出ガス制御システムとの統合がますます重視されるようになっています。
- 化学分野:化学メーカーは、腐食性ガスや水溶性ガスに対応できる柔軟なシステムを必要とします。汚染物質の組成はプロセスによって大きく異なるため、材料の選定、吸収化学、緊急時の保護、そして精密な液体分配は戦略的に重要です。
- 船舶:船舶運航会社は、燃料の柔軟性を維持しながら硫黄排出量を管理するために、排ガス浄化システムを使用しています。オープンループ、クローズドループ、ハイブリッド構成は、さまざまな船舶航路、水質条件、港湾規制、および運用要件に対応します。
- セメント:セメント工場では、高濃度の粉塵や酸性ガスに対応できる堅牢なガス浄化システムが求められます。機器の耐久性、耐摩耗性、圧力損失管理、および微粒子制御装置との統合性は、購入決定に大きく影響します。
- 製油所および石油化学プラント:製油所および石油化学プラントでは、硫黄化合物、酸性ガス、粒子状物質、およびプロセス固有の汚染物質に対する高度なガス処理が求められます。吸収塔と湿式静電吸着装置を統合した構成により、コンパクトなプロセス構成内で複数の汚染物質に対応できます。
- パルプ・製紙:パルプ・製紙工場では、プロセスガスや化学物質の排出を管理するためにスクラバーが使用されています。信頼性、臭気制御、耐腐食性、水の再利用性、既存の工場インフラとの互換性などが、技術選定と改修の経済性を左右します。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
発電 |
高い |
SOx制御 |
成熟した |
|
化学薬品 |
高い |
酸性ガス |
成熟した |
|
海洋 |
中くらい |
ハイブリッドスクラビング |
スケーリング |
|
セメント |
高い |
排ガス |
成熟した |
|
製油・石油化学 |
高い |
複合汚染物質 |
スケーリング |
|
パルプと紙 |
中くらい |
消臭 |
スケーリング |
湿式スクラバー市場の成長要因と影響分析
より厳格な多種汚染物質排出規制
規制遵守の対象は、単一の制御メカニズムのみに焦点を当てるのではなく、硫黄酸化物、粒子状物質、酸性ガス、有害排出物の組み合わせを含むようになりました。このような状況は、単一のプロセスで汚染物質を同時に処理できる湿式スクラビングの重要性を高めています。EPAのガイドラインでは、適切な構成であれば湿式スクラバーは両方の汚染物質の制御に効果的であると示唆されており、一方、ガス吸収器はほとんどの汚染物質に対して90%以上の除去効率を有しています。企業は必要な処理ステップ数を減らし、湿式スクラビングを他のシステムと組み合わせて使用できるため、コスト面での実質的な影響は非常に大きいと言えます。
産業資産の近代化および改修需要
産業界における汚染対策に使用される設備は広範囲に設置されており、定期的な更新、交換、改良が求められます。古いスクラバーは、腐食、ノズル詰まり、スケール付着、液体の分配不良、ミスト除去不良などの問題を抱えている場合があり、全面的な改修よりも改修の方が適しています。考えられる解決策としては、内部構造の交換、より高性能なポンプ、制御装置、噴霧装置、デミスター設計の導入などが挙げられます。個々の改修は既存のダクト、ファン容量、利用可能な構造スペース、プロセス変数に依存するため、エンジニアリングデータベースと現場サービスの存在がここで役立ちます。その効果は、単に機器の販売にとどまらず、部品、検査サービス、計測機器、水処理、保守契約に対する追加需要を生み出すことにも及びます。また、アップグレードのライフサイクルコストを見積もることも重要になります。
燃料およびプロセス柔軟性要件の拡大
産業および船舶事業者にとって、排出性能の低下を招くことなく、変化する燃料、運転条件、および設置場所に適応できる機器を求めるニーズが高まっています。湿式スクラバーは、汚染物質に応じてスクラバーの化学組成、液体流量、接触強度、および運転モードを変更できる柔軟性を備えています。船舶用湿式スクラバーは、運転環境に応じてオープンループ、クローズドループ、およびハイブリッド構成を提供することで、この柔軟性を活用しています。Wärtsilä社は、SOxやその他の汚染物質の排ガス処理システムを世界中で800以上保有していると述べています。このような柔軟性は、将来の燃料経済や規制が不確実な状況下での投資にとって有益です。したがって、制御、水、ろ過、またはその他の汚染物質除去モジュールを使用して変更可能な機器は、より検討に値します。
湿式スクラバー市場の将来動向
デジタルスクラバーのパフォーマンス最適化
将来の湿式スクラバー市場のトレンドは、液流量測定、圧力差、pH、試薬投与量、ガス組成、および機器の状態を連携させるデジタル最適化にますます重点が置かれるようになるでしょう。より高度な制御システムでは、設定値を使用せずに、排出性能とエネルギー/試薬使用量に応じて運転パラメータを継続的に変更することで調整が可能になります。データ履歴と予測アルゴリズムは、異常な圧力変化、ノズルの汚れ、スケール/ポンプの摩耗をかなり前に検出するのに役立ちます。船舶用途に適用する場合、デジタルシステムは燃料使用量、航路、水質パラメータ、および排出性能を比較することもできます。最終的に、デジタルソリューションは、スクラバー管理を時折のチェックシステムから状態ベースのシステムへと移行させる必要があります。統合分析サービスを提供するハードウェアおよびソフトウェアベンダーは、コスト意識の高い顧客と長期的な関係を築くことができるでしょう。
炭素管理および熱回収との統合
もう一つの重要な方向性は、汚染物質除去、炭素回収準備、熱回収、およびより広範なプロセス最適化の統合を強化することです。排ガス前処理は、溶剤を劣化させたり、メンテナンス要件を増加させたりする可能性のある汚染物質から下流の炭素回収装置を保護するために不可欠です。これにより、湿式スクラビングシステムが、独立した制御段階ではなく、連続的な排出処理アーキテクチャの一部となる機会が生まれます。また、プロセス条件が許せば、産業事業者は、ガス洗浄プロセスの前後で有用な熱エネルギーを回収することもできます。このような統合により、圧力損失が少なく、ガス温度が最適化され、汚染物質負荷がより予測可能なシステム設計が促進されます。長期的な傾向としては、規制、炭素管理戦略、およびプラント経済が進化するにつれて、既存設備の全面的な交換を必要とせずに、追加の処理技術に対応できるモジュール式プラットフォームが有利になります。
湿式スクラバー市場の機会
地域密着型の製造およびライフサイクルサービスネットワーク
サプライヤーは、現地での製造、エンジニアリング、試運転、アフターマーケットサービスの発展を通じて価値を創造することが可能です。システムの突然の廃棄は生産時間の損失につながるため、交換用ノズル、ポンプ、ミストエリミネーター、計装機器、その他の耐腐食性材料の迅速な納入が求められています。これにより、納入に必要な時間を短縮できるだけでなく、サプライヤーは地域のプロセスや要件に合わせて機器を改造する選択肢も得られます。エンジニアリング請負業者や保守会社との連携は、プロジェクトへのアクセスをさらに促進します。このようなアプローチは、排出ガス規制が厳しくなる中で新たな生産能力が構築されているアジア太平洋地域や中東地域でより有効でしょう。サービス主導型のビジネスモデルは、検査、性能評価、保守契約、機器の最適化、アップグレードから収益源を生み出すことも可能にします。
水管理と資源効率の良い洗浄
水と廃水処理設備の利用可能性は、特に産業界における水不足の地域では、スクラバー購入においてますます重要な要素となっています。サプライヤーは、水の消費率の低減、効率的な再循環、効果的な固形物分離、そして水の部分的またはそれ以上の再利用を可能にする処理によって差別化を図ることができます。環境法や環境条件により排水が不可能な場合、閉ループシステムが理想的に見えるかもしれません。効率的なシステムは、顧客の試薬消費量と汚泥発生コストの削減に役立ちます。ビジネスの可能性としては、水質、pH値、浮遊物質、ブローダウンの必要性を評価できるモニタリングシステムの販売が挙げられます。節水とその他の消耗品の消費量を削減できるシステムを提供できるサプライヤーは、プロジェクトを経済的に実現し、産業界の環境目標達成を支援します。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -