
Mercato dei lavadori di gas umidi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli scrubber a umido (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (scrubber a letto impaccato, scrubber Venturi, scrubber a spruzzo, altri); utente finale (produzione di energia, industria chimica, industria navale, cemento, raffinerie e petrolchimica, industria della cellulosa e della carta, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00015041
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
15,17 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,45 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,45 %
Tasso di crescita
Mercato di riferimento
170,81 miliardi di dollari USA
(2026-2034)
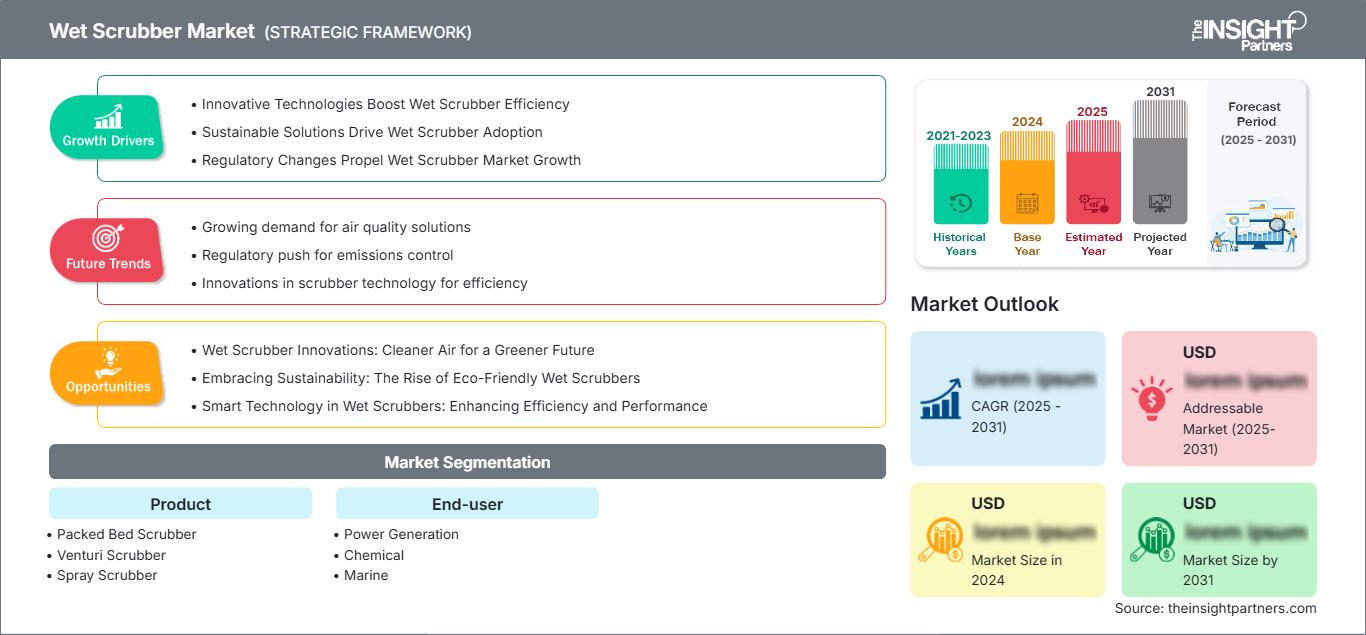
Il mercato degli scrubber a umido aveva un valore di 15,17 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,45 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,45% nel periodo 2026-2034. Il mercato comprende apparecchiature e sistemi integrati che rimuovono particolato, gas acidi e altri contaminanti dai flussi di scarico industriali tramite contatto gas-liquido. La domanda è influenzata dalla conformità ambientale, dai requisiti di processo, dalla modernizzazione industriale e dalla necessità di infrastrutture di controllo delle emissioni sempre più affidabili.
In tutto il Nord America, si prevede che il mercato degli scrubber a umido crescerà a un tasso annuo composto (CAGR) stimato tra il 4,9% e il 5,4% fino al 2034. Le normative sulle emissioni industriali, la sostituzione degli impianti di controllo dell'inquinamento obsoleti, gli investimenti nelle raffinerie e nell'industria chimica e i continui requisiti per il controllo dello zolfo e del particolato sostengono la domanda. Gli Stati Uniti rimangono il principale contributore regionale grazie alla loro ampia base industriale installata, mentre il Messico offre un ulteriore canale per i fornitori di apparecchiature, grazie all'espansione delle industrie manifatturiere e di processo.
Analisi e approfondimenti sul mercato delle lavasciuga pavimenti a umido
- Nord America: Nel 2025 il Nord America deteneva una quota stimata tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,4% tra il 2026 e il 2034, grazie alla conformità industriale, alla modernizzazione e alla sostituzione delle apparecchiature di controllo delle emissioni già esistenti.
- USA: Gli Stati Uniti rappresentavano circa il 52-57% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-5,6% tra il 2026 e il 2034, grazie alle applicazioni nei settori della raffinazione, della chimica, della produzione di energia e della manifattura.
- Europa: Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 29% e il 33% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna che ne sostengono l'adozione attraverso rigorosi requisiti in materia di emissioni industriali.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,2-5,8% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione della capacità industriale e al miglioramento dei controlli ambientali.
- Segmento più ampio: gli scrubber a letto impaccato detenevano una quota di mercato stimata tra il 42% e il 46% nel 2025 e si prevede che cresceranno a un CAGR del 4,1-4,6% tra il 2026 e il 2034, a testimonianza delle forti applicazioni di assorbimento.
- Segmento ad alta crescita: gli scrubber Venturi rappresentavano una quota di mercato pari a circa il 22-26% nel 2025 e si prevede che cresceranno a un CAGR del 5,0-5,6% tra il 2026 e il 2034, beneficiando dei requisiti per il controllo delle particelle fini.
- Aziende chiave analizzate nel dettaglio: Alfa Laval AB, Babcock & Wilcox Enterprises, Inc., CECO Environmental Corp., DuPont de Nemours, Inc., Evoqua Water Technologies LLC, Fuji Electric Co., Ltd., GEA Group AG, HAMON, Nederman Holding AB, Wärtsilä Corporation, ANDRITZ AG e Tri-Mer Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli scrubber a umido si è evoluto da impianti di controllo dell'inquinamento relativamente standardizzati a sistemi specifici per diverse applicazioni, che combinano assorbimento, cattura di particolato, raffreddamento, monitoraggio e gestione delle acque reflue. Le colonne a riempimento rimangono importanti laddove l'assorbimento di gas è fondamentale, mentre le configurazioni a venturi sono adatte alla cattura di particolato ad alta energia. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) osserva che molti scrubber a umido raggiungono efficienze di raccolta del particolato superiori al 95%, mentre le prestazioni dipendono fortemente dall'energia immessa, dal contatto gas-liquido, dal flusso del liquido, dal differenziale di pressione e dalle caratteristiche delle particelle.
Guardando al futuro, gli investimenti si stanno spostando verso sistemi in grado di rispettare limiti di inquinamento più stringenti senza aumentare in modo sproporzionato i costi operativi. Le nuove installazioni pongono sempre maggiore enfasi su materiali resistenti alla corrosione, controllo automatizzato dei processi, gestione delle acque e dimensioni compatte. Il rapporto sul mercato degli scrubber a umido evidenzia che l'integrazione con le infrastrutture di filtrazione a valle, recupero del calore e gestione del carbonio sta diventando strategicamente rilevante. Tali sviluppi ampliano il ruolo degli scrubber a umido, passando dalla semplice rimozione degli inquinanti alla gestione integrata delle emissioni industriali e all'ottimizzazione a lungo termine degli asset.
Ambito del rapporto di mercato sulle lavasciuga pavimenti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,17 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 22,45 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,45% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle lavasciuga pavimenti
La domanda è generata principalmente dalle industrie che trattano gas di combustione, vapori chimici, gas acidi, particolato e scarichi di processo. La traiettoria di crescita del mercato degli scrubber a umido dipende quindi dall'interazione tra produzione industriale, autorizzazioni ambientali, composizione del combustibile e cicli di sostituzione delle apparecchiature. La catena di fornitura è composta da proprietari di processi, società di ingegneria, progettisti di scrubber, fornitori di pompe e ventilatori, reagenti, aziende di strumentazione, installatori e fornitori di servizi per l'intero ciclo di vita. Una distribuzione affidabile del liquido e l'eliminazione delle nebbie continuano ad essere di fondamentale importanza per le prestazioni del sistema.
I fornitori in grado di progettare interi sistemi hanno un vantaggio competitivo rispetto a quelli che possono fornire solo i recipienti. Le scelte si baseranno sulla composizione chimica degli inquinanti, sulla temperatura, sulla perdita di carico, sulla portata, sul contenuto di umidità, sul grado di efficienza, sui servizi ausiliari e sui limiti relativi alle acque reflue. L'EPA ha elencato fattori come la portata del liquido, la differenza di pressione, la concentrazione in uscita, il livello di pH e le condizioni di reintegro/scarico come criteri chiave di prestazione.
Il posizionamento competitivo nell'analisi del mercato degli scrubber a umido è sempre più influenzato dalla profondità ingegneristica, dalle reti di assistenza geografica, dalla personalizzazione e dal supporto per l'intero ciclo di vita. Alfa Laval AB e Wärtsilä Corporation si distinguono in particolare nel segmento di mercato degli scarichi marini, mentre GEA Group AG, Babcock & Wilcox Enterprises, Inc. e ANDRITZ AG sono forti concorrenti nella più ampia categoria della riduzione delle emissioni industriali. CECO Environmental Corp., Nederman Holding AB, Fuji Electric Co., Ltd. e HAMON sono attive nelle tecnologie per il controllo dell'inquinamento atmosferico industriale.
Le tendenze di investimento indicano una propensione verso la tecnologia modulare, la digitalizzazione, le tecnologie ibride e i sistemi progettati per far fronte alle normative future. Babcock & Wilcox Enterprises, Inc. ha presentato oltre 300 installazioni di scrubber a umido nella sua presentazione agli investitori del 2025, sottolineando l'importanza della tecnologia a umido dei gas di scarico come processo di pretrattamento per la gestione del carbonio. Secondo le previsioni di mercato sugli scrubber a umido , i fornitori con consolidate capacità di ingegneria, messa in servizio e assistenza post-vendita sono ben posizionati per cogliere le opportunità sia per le nuove costruzioni che per gli interventi di ammodernamento.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle lavasciuga pavimenti: approfondimenti strategici
Approfondimenti regionali
Mercato delle spazzole umide in Nord America
Nel 2025, il Nord America rappresentava una quota stimata tra il 27% e il 31% del fatturato globale del mercato degli scrubber a umido e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,4% fino al 2034. L'area beneficia di un'infrastruttura industriale matura, di solide procedure di autorizzazione ambientale e di investimenti costanti per migliorare il controllo delle emissioni. Le esigenze del mercato sono suddivise tra raffinazione, produzione chimica, generazione di energia, produzione di cellulosa e carta, produzione di cemento e attività marittime. La sostituzione delle apparecchiature obsolete diventa importante laddove gli impianti necessitano di maggiore affidabilità, minore perdita di carico, protezione dalla corrosione e monitoraggio. Gli operatori del mercato stanno considerando l'installazione di scrubber come parte di una soluzione di controllo multi-inquinante, piuttosto che come apparecchiature separate per il controllo dell'inquinamento. Gli Stati Uniti sono la principale fonte di domanda, grazie a una vasta base industriale e a numerose normative. Anche il Canada è coinvolto in termini di lavorazione delle risorse, produzione chimica e produzione di cellulosa e carta. Anche il Messico offre un grande potenziale grazie allo sviluppo delle capacità produttive.
Mercato statunitense delle spazzole a umido
Nel 2025, gli Stati Uniti rappresentavano circa il 52-57% della quota di mercato nordamericana degli scrubber a umido e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-5,6% fino al 2034. La base installata comprende impianti di produzione di energia, raffinerie, impianti chimici, cementifici, metallurgia e produzione industriale, creando una domanda ricorrente di progetti di ammodernamento e sostituzione. Il quadro normativo promuove la capacità degli operatori di fornire risultati costanti nel controllo degli inquinanti e di registrare i dati operativi. Gli scrubber Venturi saranno pertinenti nei casi in cui la cattura del particolato fine è fondamentale, mentre gli scrubber a riempimento continueranno a svolgere un ruolo importante nei processi di assorbimento che richiedono l'uso di gas solubili. I fornitori locali che hanno la capacità di svolgere attività di ingegneria e assistenza possono contribuire a ridurre i tempi di realizzazione dei progetti e ad assistere nei servizi di fermo impianto. Esistono anche opportunità nel settore marittimo, data la necessità di depurare i gas di scarico, soprattutto per le navi che operano in base a normative sul controllo dello zolfo.
Mercato europeo delle lavasciuga pavimenti
Nel 2025, l'Europa rappresentava una quota stimata tra il 29% e il 33% del fatturato globale del mercato degli scrubber a umido e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,8% fino al 2034. La Germania è un mercato di primaria importanza grazie al suo elevato livello di industrializzazione e all'attenzione rivolta alle tecnologie all'avanguardia per il controllo delle emissioni. Il Regno Unito continua a mostrare un mercato per la gamma di prodotti nei settori chimico, delle raffinerie, della gestione dei rifiuti e dell'energia, con il contributo della Francia grazie all'industrializzazione e alla regolamentazione ambientale. Italia e Spagna registrano una forte domanda derivante dalla costruzione di cementifici, impianti chimici, manifatturieri e centrali elettriche. In tutta la regione, gli operatori sono maggiormente interessati alla riduzione del consumo idrico, all'utilizzo efficiente dei reagenti, ai materiali anticorrosivi e ai sistemi di monitoraggio. La decarbonizzazione del settore contribuisce a promuovere tecnologie che rendono i gas di scarico idonei per le successive fasi di trattamento. La domanda nel settore marittimo è elevata, poiché le navi e i porti europei operano nel rispetto di rigide normative sulle emissioni, che consentono l'utilizzo di configurazioni ibride e a circuito chiuso in presenza di restrizioni sugli scarichi.
Mercato delle lavasciuga pavimenti nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 24-28% del fatturato globale del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% fino al 2034. La Cina è leader nella domanda regionale, supportata dalla produzione industriale e dalle infrastrutture ambientali, mentre Giappone e Corea del Sud contribuiscono grazie a settori manifatturieri e marittimi consolidati. L'India sta acquisendo sempre maggiore importanza grazie all'espansione degli investimenti nei settori chimico, del cemento, della raffinazione e dell'energia. L'Australia contribuisce attraverso la lavorazione delle risorse e le applicazioni legate all'energia. Il miglioramento della qualità dell'aria, guidato da politiche specifiche, la modernizzazione industriale e i requisiti più stringenti in materia di emissioni favoriscono l'adozione di queste tecnologie. I fornitori con capacità produttive e di assistenza locali possono beneficiare di requisiti di progetto diversificati e tempi di consegna più brevi.
Mercato delle spazzole umide in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 4,7-5,2% fino al 2034, con l'Arabia Saudita a guidare la domanda regionale grazie al progresso dei progetti di raffinazione, petrolchimica, energia e diversificazione industriale. Gli Emirati Arabi Uniti contribuiscono attraverso i settori marittimo, della raffinazione e delle infrastrutture, mentre il Sudafrica contribuisce a soddisfare la domanda dei settori energetico, minerario, chimico e manifatturiero. In alcuni paesi del Medio Oriente e dell'Africa, la crescita industriale si sovrappone ai requisiti di controllo delle emissioni. L'elevato fabbisogno energetico, l'ammodernamento delle raffinerie e le nuove infrastrutture generano una domanda di attrezzature robuste in grado di resistere ad ambienti caldi, sostanze corrosive e inquinanti di vario tipo. La redditività dei progetti continua a essere determinata dalla disponibilità di acqua e reagenti; pertanto, il riciclo dell'acqua, il riciclo efficiente dei liquidi e la resistenza alla corrosione assumono un'importanza sempre maggiore. Gli acquirenti regionali apprezzano i fornitori in grado di offrire non solo attrezzature, ma anche servizi di ingegneria, installazione, ricambi e manutenzione.
Analisi di segmentazione
Prodotto
La selezione dei prodotti sul mercato è determinata dalle caratteristiche degli inquinanti, dal flusso di gas, dall'efficienza di rimozione richiesta, dalla tolleranza alla caduta di pressione, dalla composizione chimica del liquido e dalla temperatura di esercizio. Si prevede che il segmento crescerà a un CAGR del 4,3-4,8% nel periodo 2026-2034, con i sistemi a riempimento che mantengono ampie applicazioni di assorbimento, mentre i sistemi a venturi acquisiscono importanza nelle applicazioni più impegnative di controllo del particolato. Le attuali tendenze del mercato degli scrubber a umido indicano una crescente adozione di configurazioni di scrubber specifiche per l'applicazione, che bilanciano efficienza di rimozione, affidabilità operativa, consumo di acqua e conformità con gli standard in continua evoluzione sulle emissioni industriali.
- Scrubber a letto impaccato: le configurazioni a letto impaccato garantiscono un contatto gas-liquido esteso e sono particolarmente adatte all'assorbimento di gas solubili. Le loro caratteristiche di caduta di pressione relativamente bassa le rendono ideali per applicazioni industriali continue, dove l'efficienza energetica e la stabilità dell'assorbimento chimico sono fondamentali.
- Scrubber Venturi: I sistemi Venturi creano un contatto gas-liquido ad alta energia e sono strategicamente importanti per la cattura di particolato fine e per il trattamento combinato gas-particelle. I dati dell'EPA indicano che le prestazioni di raccolta del Venturi possono superare il 99% in condizioni operative appropriate.
- Scrubber a spruzzo: gli scrubber a spruzzo utilizzano goccioline di liquido distribuite che entrano in contatto con il gas contaminato e possono fornire raffreddamento, cattura e assorbimento di particelle in modo semplice. La loro configurazione relativamente semplice li rende adatti ad applicazioni in cui prestazioni di controllo moderate e semplicità operativa sono prioritarie.
utente finale
Si prevede che la domanda degli utenti finali nel mercato degli scrubber a umido crescerà a un tasso annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034, a causa della conformità ambientale, dell'espansione della produzione, dei requisiti di ammodernamento e della crescente attenzione alle emissioni di processo. I requisiti variano sostanzialmente in base al combustibile, alla composizione degli inquinanti, al profilo operativo e ai vincoli di gestione delle acque reflue.
- Produzione di energia: gli impianti di produzione di energia utilizzano il lavaggio a umido per il controllo dello zolfo e del particolato, in particolare laddove gli elevati volumi di gas di combustione richiedono un trattamento affidabile dei fumi. La modernizzazione delle apparecchiature pone sempre maggiore enfasi sull'efficienza dei reagenti, sulla loro disponibilità e sull'integrazione con sistemi più ampi di controllo delle emissioni.
- Chimica: I produttori chimici necessitano di sistemi flessibili in grado di gestire gas corrosivi e idrosolubili. La selezione dei materiali, la chimica di assorbimento, la protezione di emergenza e la distribuzione precisa dei liquidi sono di fondamentale importanza strategica, poiché la composizione degli inquinanti può variare considerevolmente tra i diversi processi.
- Settore marittimo: gli operatori marittimi utilizzano sistemi di depurazione dei gas di scarico per gestire le emissioni di zolfo mantenendo al contempo la flessibilità nell'utilizzo dei combustibili. Le configurazioni a ciclo aperto, a ciclo chiuso e ibride si adattano alle diverse rotte navali, alle condizioni dell'acqua, alle restrizioni portuali e ai requisiti operativi.
- Cemento: Gli impianti di cemento richiedono sistemi di depurazione dei gas robusti, in grado di gestire elevate concentrazioni di polveri e gas acidi. La durata delle apparecchiature, la resistenza all'abrasione, la gestione della caduta di pressione e l'integrazione con i sistemi di controllo del particolato influenzano fortemente le decisioni di acquisto.
- Raffinerie e impianti petrolchimici: le raffinerie e gli impianti petrolchimici richiedono un trattamento avanzato dei gas per composti solforati, gas acidi, particolato e contaminanti specifici del processo. Le configurazioni integrate di assorbitori ed elettrostatici a umido possono trattare molteplici inquinanti all'interno di impianti compatti.
- Industria della cellulosa e della carta: gli impianti di cellulosa e carta utilizzano sistemi di desolforazione per gestire i gas di processo e le emissioni chimiche. Affidabilità, controllo degli odori, resistenza alla corrosione, riutilizzo dell'acqua e compatibilità con le infrastrutture esistenti dello stabilimento influenzano la scelta della tecnologia e la convenienza economica degli interventi di ammodernamento.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Generazione di energia |
Alto |
Controllo SOx |
Maturo |
|
Chimica |
Alto |
Gas acido |
Maturo |
|
Marino |
Mezzo |
Pulizia ibrida |
Scalatura |
|
Cemento |
Alto |
Gas di scarico |
Maturo |
|
Raffineria e petrolchimica |
Alto |
Multiinquinante |
Scalatura |
|
Pasta di cellulosa e carta |
Mezzo |
Controllo degli odori |
Scalatura |
Fattori di crescita del mercato delle lavasciuga pavimenti e analisi del loro impatto
Requisiti più severi in materia di emissioni di inquinanti multipli
La conformità normativa ora include una combinazione di ossidi di zolfo, particolato, gas acidi ed emissioni pericolose, anziché concentrarsi su un singolo meccanismo di controllo. Questo aspetto accresce l'importanza del lavaggio a umido, poiché consente il trattamento simultaneo degli inquinanti mediante un unico processo. Le linee guida dell'EPA suggeriscono che gli scrubber a umido possono essere efficaci nel controllo di entrambi gli inquinanti in una configurazione appropriata, mentre gli assorbitori gassosi hanno un'efficienza di rimozione superiore al 90% per la maggior parte degli inquinanti. L'implicazione pratica in termini di costi è enorme, poiché le industrie possono ridurre il numero di fasi di trattamento richieste e utilizzare il lavaggio a umido in combinazione con altri sistemi.
Domanda di modernizzazione e ammodernamento degli impianti industriali
L'ampio parco installato di apparecchiature utilizzate nell'industria per il controllo dell'inquinamento richiede un rinnovo, una sostituzione e un miglioramento periodici. I vecchi scrubber possono presentare problemi come corrosione, ostruzione degli ugelli, incrostazioni, scarsa distribuzione dei liquidi o insufficiente eliminazione della nebbia, il che li rende un buon soggetto per la ristrutturazione anziché per la ricostruzione completa. Le possibili soluzioni possono includere la sostituzione degli interni, l'installazione di pompe più efficienti, sistemi di controllo, sistemi di nebulizzazione o demister di nuova concezione. La disponibilità di database di ingegneria e servizi di assistenza sul campo si rivela vantaggiosa in questo contesto, poiché ogni singolo intervento di ammodernamento dipende dalla rete di condotti esistente, dalla capacità dei ventilatori, dallo spazio strutturale disponibile e dalle variabili di processo. L'impatto va ben oltre la semplice vendita delle apparecchiature originali, generando una domanda aggiuntiva di ricambi, servizi di ispezione, strumentazione, trattamento delle acque e contratti di assistenza. Diventa inoltre fondamentale stimare i costi del ciclo di vita degli interventi di ammodernamento.
Espansione dei requisiti di flessibilità di carburante e di processo
Per gli operatori industriali e marittimi, la necessità di apparecchiature in grado di adattarsi ai diversi combustibili, alle condizioni operative e ai luoghi di installazione è in costante aumento, garantendo al contempo prestazioni in termini di emissioni inalterate. Gli scrubber a umido offrono la flessibilità di poter variare la composizione chimica del fluido di lavaggio, il flusso del liquido, l'intensità di contatto e le modalità operative in base agli inquinanti presenti. Gli scrubber a umido per applicazioni marine sfruttano questa flessibilità offrendo configurazioni a ciclo aperto, a ciclo chiuso e ibride, a seconda dell'ambiente operativo. Wärtsilä dichiara di avere oltre 800 sistemi in tutto il mondo per il trattamento dei gas di scarico da SOx e altri inquinanti. Tale livello di flessibilità è vantaggioso per gli investimenti in un contesto di incertezza legato al futuro dei consumi di carburante e alle normative vigenti. Pertanto, le apparecchiature che possono essere modificate tramite sistemi di controllo, acqua, filtrazione o altri moduli per la rimozione degli inquinanti meritano maggiore attenzione.
Tendenze future del mercato delle lavasciuga pavimenti
Ottimizzazione delle prestazioni dello scrubber digitale
Le future tendenze del mercato degli scrubber a umido si concentreranno sempre più sull'ottimizzazione digitale, che collega misurazioni del flusso di liquido, differenziale di pressione, pH, dosaggio dei reagenti, composizione del gas e stato di salute delle apparecchiature. Con sistemi di controllo più avanzati, è possibile effettuare regolazioni senza utilizzare punti di riferimento, ma modificando continuamente i parametri operativi in base alle prestazioni in termini di emissioni rispetto al consumo di energia/reagenti. I sistemi di archiviazione dati e gli algoritmi predittivi possono aiutare a rilevare con largo anticipo variazioni anomale di pressione, incrostazioni degli ugelli o usura delle pompe/incrostazioni. Nell'ambito navale, i sistemi digitali sono in grado di confrontare anche il consumo di carburante, le rotte, i parametri dell'acqua e le prestazioni in termini di emissioni. In definitiva, le soluzioni digitali devono trasformare la gestione degli scrubber da un sistema di controllo occasionale a un sistema basato sulle condizioni. I fornitori di hardware e software che offrono servizi di analisi integrati potranno sviluppare relazioni a lungo termine con clienti attenti ai costi.
Integrazione con la gestione del carbonio e il recupero di calore
Un'altra direzione importante è una maggiore integrazione tra la rimozione degli inquinanti, la preparazione per la cattura del carbonio, il recupero del calore e un'ottimizzazione più ampia dei processi. Il pretrattamento dei gas di scarico è essenziale per proteggere le apparecchiature di cattura del carbonio a valle dai contaminanti che possono degradare i solventi o aumentare le esigenze di manutenzione. Ciò crea l'opportunità per i sistemi di lavaggio a umido di diventare parte di un'architettura sequenziale di trattamento delle emissioni, anziché una fase di controllo isolata. Gli operatori industriali possono anche recuperare energia termica utile prima o intorno ai processi di depurazione dei gas, laddove le condizioni di processo lo consentano. Tale integrazione favorirà la progettazione di sistemi con minori perdite di pressione, temperature dei gas ottimizzate e carichi di contaminanti più prevedibili. La tendenza a lungo termine privilegia piattaforme modulari in grado di ospitare ulteriori tecnologie di trattamento man mano che le normative, le strategie di gestione del carbonio e l'economia degli impianti si evolvono, senza richiedere la sostituzione completa delle apparecchiature esistenti.
Opportunità di mercato per le spazzole umide
Reti di produzione localizzate e di servizi per l'intero ciclo di vita.
Per i fornitori è possibile creare valore attraverso un maggiore sviluppo della produzione, dell'ingegneria, della messa in servizio e dei servizi post-vendita a livello locale. È fondamentale garantire consegne rapide di ugelli, pompe, separatori di nebbie, strumentazione e altri materiali resistenti alla corrosione, poiché la dismissione improvvisa del sistema comporterebbe una perdita di tempo produttivo. Questo contribuirà a ridurre i tempi di consegna e, al contempo, offrirà ai fornitori la possibilità di adattare le apparecchiature ai processi e ai requisiti della regione. La collaborazione con società di ingegneria e manutenzione agevolerà ulteriormente l'accesso ai progetti. Un approccio di questo tipo risulterebbe particolarmente efficace nell'area Asia-Pacifico e in Medio Oriente, dove si stanno costruendo nuove capacità produttive in un contesto normativo sempre più stringente in materia di emissioni. Il modello di business orientato ai servizi consentirà inoltre di generare flussi di entrate derivanti da ispezioni, revisioni delle prestazioni, contratti di manutenzione, ottimizzazioni e aggiornamenti delle apparecchiature.
Gestione dell'acqua e lavaggio efficiente delle risorse
La disponibilità di acqua e di sistemi di trattamento delle acque reflue è diventata un fattore sempre più critico per l'acquisto di scrubber, soprattutto nelle aree con scarsità idrica per le industrie. I fornitori possono distinguersi grazie a minori consumi idrici, un ricircolo efficiente, un'efficace separazione dei solidi e trattamenti che consentono un riutilizzo parziale o totale dell'acqua. Il sistema a circuito chiuso può risultare ideale laddove lo scarico non sia possibile a causa di normative o condizioni ambientali. Sistemi efficienti aiuteranno i clienti a ridurre il consumo di reagenti e i costi di produzione dei fanghi. Il potenziale commerciale include la vendita di sistemi di monitoraggio in grado di valutare la qualità dell'acqua, il valore del pH, i solidi sospesi e la necessità di spurgo. I fornitori in grado di offrire sistemi che garantiscono un risparmio idrico e un minore consumo di altri materiali di consumo renderanno i progetti economicamente vantaggiosi e aiuteranno gli industriali a raggiungere i propri obiettivi ambientali.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -