
Marché de l’automatisation d’irrigation : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'automatisation de l'irrigation (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type d'automatisation (systèmes temporisés, systèmes volumétriques, systèmes de rétroaction en temps réel et systèmes de contrôle d'irrigation informatisés) ; par type d'irrigation (irrigation goutte à goutte, irrigation par aspersion et irrigation de surface) ; par composant (contrôleurs, capteurs, vannes, asperseurs et autres) ; par système (automatique et semi-automatique) ; par utilisateur final (agricole et non agricole) ; et par zone géographique.
- Statut : Données publiées
- Code du rapport : TIPRE00011988
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
6,87 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
38,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
21,02 %
taux de croissance
Marché adressable
180,69 milliards de dollars US
(2026-2034)
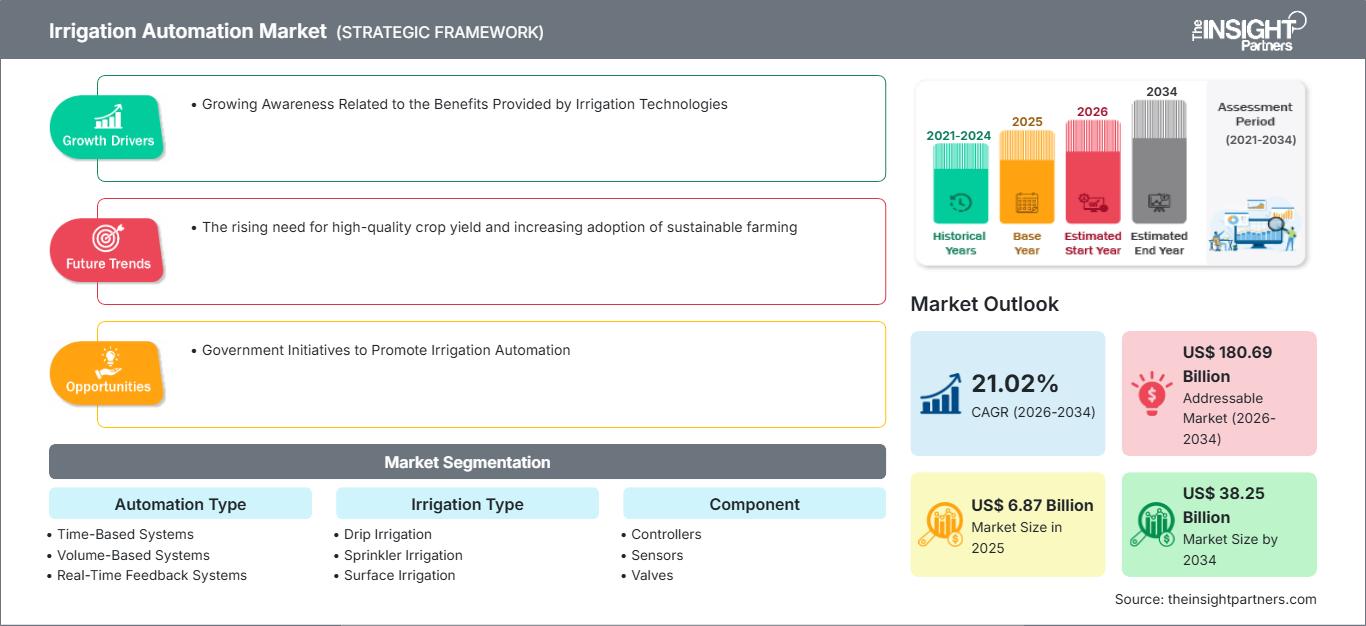
Le marché de l'automatisation de l'irrigation est en pleine expansion, les exploitations agricoles, les districts d'irrigation et les installations en environnement contrôlé adoptant des systèmes connectés (contrôleurs, capteurs, vannes et logiciels) pour une gestion de l'eau plus précise. Évalué à 6,87 milliards de dollars américains en 2025, ce marché devrait atteindre 38,25 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 21,02 % entre 2026 et 2034. Cette adoption est de plus en plus liée à la raréfaction de l'eau, aux contraintes de main-d'œuvre, à la variabilité climatique et à la numérisation des infrastructures agricoles.
Le marché de l'automatisation de l'irrigation en Amérique du Nord demeure un marché régional technologiquement avancé, avec un TCAC estimé entre 18 et 21 % entre 2026 et 2034. L'adoption de l'agriculture de précision, la mécanisation à grande échelle de l'agriculture et les réglementations relatives à la gestion de l'eau stimulent la demande. L'intégration croissante de la télésurveillance, de la mesure de l'humidité du sol, de l'application à débit variable et de la gestion de l'irrigation via le cloud améliore également la rentabilité de l'automatisation pour les agriculteurs et les districts d'irrigation.
Analyse et perspectives du marché de l'automatisation de l'irrigation
- L’Amérique du Nord devrait représenter une part de 28 à 32 % en 2025 et connaître une croissance annuelle composée de 18 à 21 % entre 2026 et 2034 , grâce à l’agriculture de précision, l’irrigation mécanisée, les programmes de gestion de l’eau et une infrastructure agricole numérique établie.
- Les États-Unis représentent environ 75 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 18 à 21 % entre 2026 et 2034 , tirée par l'agriculture commerciale et la modernisation de l'irrigation.
- La part de l'Europe devrait se situer entre 18 et 22 % en 2025 , avec un TCAC de 19 à 22 % entre 2026 et 2034 , sous l'impulsion de l'Espagne, de l'Italie, de la France, de l'Allemagne et du Royaume-Uni, où l'efficacité de l'utilisation de l'eau et l'agriculture numérique sont des priorités stratégiques.
- La région Asie-Pacifique représente une part estimée à 31-35 % en 2025 et devrait connaître une croissance annuelle composée de 23 à 26 % entre 2026 et 2034 , tirée par la Chine, l'Inde, le Japon, l'Australie et la Corée du Sud.
- Segment le plus important : L'irrigation goutte à goutte détient une part de marché estimée de 39 à 43 % dans le secteur de l'automatisation de l'irrigation en 2025 , avec un TCAC de 21 à 23 % entre 2026 et 2034 , reflétant la précision de la distribution d'eau et la compatibilité avec la fertirrigation.
- Segment à forte croissance : Les systèmes de retour d'information en temps réel représentent environ 12 à 16 % de parts de marché en 2025 , progressant à un TCAC de 25 à 28 % entre 2026 et 2034 , grâce au contrôle piloté par capteurs.
- Principales entreprises analysées en détail : Galcon Ltd. ; Hunter Industries, Inc. ; Irritec SpA ; Jain Irrigation Systems Limited ; Lindsay Corporation ; Nelson Irrigation Corporation ; Rubicon Water ; The Toro Company ; Valmont Industries, Inc. ; WaterBit, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'irrigation des terres agricoles évolue : d'une approche dépendante du temps, elle s'appuie désormais sur des capteurs et une gestion à distance de l'eau. Si la première reste prédominante, la seconde fait appel à des capteurs de pression, des débitmètres, des capteurs d'humidité du sol, des données météorologiques et des vannes connectées. Les systèmes de production agricole sont devenus modulaires, permettant aux agriculteurs d'intégrer leurs technologies au sol à des solutions logicielles basées sur le cloud. Il en résulte une réduction des interventions manuelles et une application d'eau plus homogène sur les exploitations diversifiées.
À l'avenir, l'adoption de ces solutions sera probablement impulsée par les pays confrontés à une pénurie de ressources en eau dans leurs systèmes de production agricole. Il s'agit notamment de l'Asie, du Moyen-Orient, de l'Afrique et de l'Europe du Sud. Les investissements publics dans la modernisation de l'irrigation, les initiatives d'agriculture numérique et d'autres programmes d'efficacité pourraient favoriser l'adoption de ces technologies. Des modèles commerciaux par abonnement, couvrant la technologie, les logiciels, la maintenance et les services de conseil, pourraient faciliter l'accès au marché.
Portée du rapport sur le marché de l'automatisation de l'irrigation
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,87 milliards de dollars américains |
| Taille du marché d'ici 2034 | 38,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 21,02% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'automatisation de l'irrigation
La croissance du marché de l'automatisation de l'irrigation est portée par la demande d'une productivité de l'eau accrue sans compromettre les rendements agricoles. Selon la FAO, l'agriculture représente 72 % des prélèvements mondiaux d'eau douce, ce qui fait de l'efficacité de l'irrigation un aspect essentiel de la gestion des ressources. Les acteurs de cet écosystème comprennent les fabricants de pompes, les fabricants de matériel d'irrigation, les fournisseurs de systèmes de contrôle, les développeurs de capteurs, les éditeurs de logiciels, les intégrateurs de systèmes, les distributeurs de produits agricoles et les districts d'irrigation. Ainsi, la demande ne se limite plus aux systèmes de contrôle autonomes, mais s'étend aux solutions intégrées de gestion de l'eau.
Les tendances en matière d'approvisionnement évoluent vers des contrôleurs modulaires, des capteurs sans fil, des vannes automatisées, des variateurs de fréquence et des systèmes de gestion basés sur le cloud. Les fournisseurs de matériel doivent de plus en plus assurer la compatibilité avec une large gamme de systèmes d'irrigation et de protocoles de communication. Les intégrateurs de systèmes jouent un rôle crucial dans le secteur, car une installation correcte, une ingénierie hydraulique adaptée, un positionnement précis des capteurs et un étalonnage adéquat ont un impact significatif sur les performances du produit. Ceci confère un avantage aux fournisseurs capables d'associer les équipements à des solutions d'analyse et de gestion à distance.
Le rapport sur le marché de l'automatisation de l'irrigation met en évidence la concurrence sur les équipements d'irrigation, les systèmes de contrôle automatisés, l'agriculture de précision et les systèmes numériques de gestion agricole. Galcon Ltd. et Hunter Industries, Inc. proposent des contrôleurs et des technologies d'irrigation compétitifs, tandis qu'Irritec SpA et Jain Irrigation Systems Limited offrent des infrastructures d'irrigation compétitives ainsi que des solutions d'automatisation. Lindsay Corporation, Nelson Irrigation Corporation, Rubicon Water et Valmont Industries, Inc. proposent quant à elles des solutions pour la mécanisation et la distribution d'eau.
Le positionnement évolue progressivement vers des plateformes intégrées qui connectent les équipements de terrain aux données. Toro propose des technologies d'irrigation ainsi que des solutions pour l'agriculture et l'aménagement paysager, tandis que WaterBit, Inc. se concentre sur les solutions d'agriculture de précision connectée. Les investissements se multiplient dans l'intégration de capteurs, les commandes à distance, la planification prédictive et les logiciels interopérables. Les réseaux de distribution établis des fournisseurs peuvent faciliter un déploiement plus rapide grâce à l'automatisation, notamment pour la modernisation et l'installation des systèmes d'irrigation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'automatisation de l'irrigation : Perspectives stratégiques
Perspectives régionales
Marché de l'automatisation de l'irrigation en Amérique du Nord
L'Amérique du Nord devrait détenir entre 28 et 32 % des parts de marché de l'automatisation de l'irrigation en 2025 et afficher un taux de croissance annuel composé (TCAC) de 18 à 21 % entre 2025 et 2034. Au sein de cette région, les États-Unis domineront le marché grâce à l'agriculture commerciale, la mécanisation de l'irrigation et l'agriculture de précision. Le Canada contribuera également à la croissance de la demande grâce à l'agriculture spécialisée, l'agriculture sous serre et la gestion de l'eau. Les tendances d'adoption dans la région incluent la télédétection, la mesure de l'humidité du sol, la planification basée sur les conditions météorologiques et l'automatisation des vannes.
L'exemple de la Californie et de son Département des ressources en eau, qui dispose du CIMIS (California Incentive Resources Management System), un système de plus de 145 stations météorologiques automatisées pour la planification de l'irrigation, est éloquent. Les agriculteurs commerciaux privilégient de plus en plus la connexion de ces données environnementales aux contrôleurs et capteurs installés dans leurs champs. Les grandes exploitations privilégient les plateformes évolutives capables de gérer plusieurs parcelles, tandis que les districts d'irrigation testent de plus en plus les vannes automatisées, la régulation des débits et les systèmes de planification.
Marché américain de l'automatisation de l'irrigation
Les États-Unis représentent 75 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 18 à 21 % entre 2026 et 2034. Les exploitations agricoles, les vergers, les vignobles, les grandes cultures et les systèmes d'irrigation constituent les principaux moteurs de la demande. Le coût de la main-d'œuvre, la vulnérabilité à la sécheresse, la mécanisation agricole et les infrastructures existantes pour l'agriculture de précision favorisent son adoption.
Parmi les entreprises impliquées figurent Lindsay Corporation, Hunter Industries, Inc., The Toro Company, Valmont Industries, Inc. et WaterBit, Inc. Les applications comprennent la programmation à distance, l'irrigation à débit variable, l'optimisation des pompes, la surveillance de l'humidité du sol et le diagnostic des équipements. De plus en plus d'agriculteurs recherchent des systèmes d'irrigation capables d'automatiser leurs décisions grâce aux données des capteurs, plutôt que ceux offrant uniquement un tableau de bord. La compatibilité avec les pivots existants, l'irrigation goutte à goutte et les logiciels de gestion agricole est devenue un critère d'achat important.
Marché européen de l'automatisation de l'irrigation
L'Europe devrait détenir entre 18 et 22 % de parts de marché en 2025 et connaître une croissance annuelle composée de 19 à 22 % jusqu'en 2034, l'Espagne jouant un rôle prépondérant. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne présentent des marchés distincts, caractérisés par des exigences accrues en matière d'efficacité hydrique, d'agriculture de précision et de numérisation du secteur agricole.
Le marché britannique bénéficie de la culture sous abri, de l'horticulture et des exploitations agricoles à la pointe de la technologie, qui exigent une grande précision dans l'arrosage. Les systèmes de contrôle de l'irrigation et les capteurs environnementaux pourraient réduire le recours aux décisions manuelles en matière d'irrigation et intégrer les données météorologiques. Les besoins de la région sont également liés à la disponibilité de la main-d'œuvre et à la régularité de la distribution de l'eau dans les environnements de production intensive.
L'Allemagne dispose d'une base industrielle et technologique très développée pour l'automatisation agricole. La demande dans la région se traduit par des cultures à haute valeur ajoutée, des environnements contrôlés et des exploitations agricoles numérisées. Le marché recherche notamment des capteurs, des contrôleurs et des interfaces fiables avec les logiciels de gestion agricole.
Parmi les trois pays les plus prometteurs figurent l'Espagne, l'Italie et la France. L'Espagne présente un atout majeur : l'abondance de ses ressources en eau pour l'irrigation et la pénurie d'eau qui en font une destination idéale pour l'automatisation. En Italie, l'agriculture spécialisée et les serres se distinguent, tandis qu'en France, c'est l'agriculture extensive de précision qui prédomine.
Marché de l'automatisation de l'irrigation en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 31 et 35 % du marché en 2025 et enregistrer une croissance annuelle composée de 23 à 26 %, la Chine étant le principal moteur de cette croissance. L'Inde, le Japon, la Corée du Sud et l'Australie, dont les besoins couvrent l'agriculture commerciale, l'horticulture et les environnements contrôlés, contribueront également à cette demande.
Des facteurs tels que l'industrialisation de l'agriculture, la rareté de l'eau, la modernisation agricole et les initiatives gouvernementales en matière d'agriculture numérique sont des catalyseurs essentiels de croissance. La Chine et l'Inde présentent un fort potentiel de déploiement compte tenu de l'importance de leur agriculture, tandis que l'Australie privilégie l'efficacité de l'utilisation de l'eau.
Marché de l'automatisation de l'irrigation au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 17 à 20 % jusqu'en 2034 grâce aux efforts déployés en Arabie saoudite et aux Émirats arabes unis. L'Afrique du Sud possède un solide bagage technologique en matière de technologies agricoles, tandis que le reste de la région Moyen-Orient et Afrique est confronté à des besoins émergents liés à la rareté de l'eau dans les zones agricoles.
Les Émirats arabes unis et l'Arabie saoudite mettent en œuvre des systèmes agricoles contrôlés et des initiatives de sécurité alimentaire, ainsi que des mesures d'optimisation de l'utilisation de l'eau, ce qui engendre un besoin en irrigation automatisée, notamment par goutte-à-goutte et par aspersion. L'agriculture commerciale et l'agriculture de précision sont bénéfiques à l'Afrique du Sud. De manière générale, le prix de l'énergie, la gestion des eaux souterraines, la modernisation des infrastructures et la rareté de l'eau douce justifient le recours à l'automatisation.
Analyse de segmentation
Type d'automatisation
Le marché de l' automatisation de l'irrigation devrait connaître une croissance annuelle composée de 22 à 25 % entre 2026 et 2034. Ce marché privilégie de plus en plus les systèmes qui associent la planification aux conditions réelles des parcelles. Si les solutions basées sur le temps restent accessibles, les systèmes informatisés et pilotés par retour d'information gagnent en importance à mesure que les exploitations agricoles adoptent des capteurs, la connectivité et des logiciels d'aide à la décision.
- Les systèmes basés sur le temps restent largement utilisés car ils offrent une planification simple et prévisible et peuvent automatiser les cycles d'irrigation récurrents sans nécessiter d'infrastructure de détection étendue ni de logiciel de gestion agricole sophistiqué.
- Les systèmes basés sur le volume améliorent le contrôle en régulant l'eau en fonction des volumes distribués mesurés, ce qui est particulièrement utile pour les applications où des quantités d'application constantes sont plus importantes que des durées de fonctionnement fixes.
- Les systèmes de rétroaction en temps réel utilisent des mesures sur le terrain et environnementales pour modifier les décisions d'irrigation, ce qui les rend stratégiquement importants pour les exploitations agricoles confrontées à des ressources en eau limitées et recherchant une application réactive et basée sur les données.
- Les systèmes de contrôle d'irrigation informatisés intègrent des contrôleurs, des logiciels, des capteurs et des réseaux de communication, permettant une gestion centralisée des exploitations agricoles complexes et des infrastructures d'irrigation multizones.
Type d'irrigation
Le marché de l'irrigation devrait enregistrer un TCAC de 20 à 23 % entre 2026 et 2034. Les systèmes d'irrigation goutte à goutte restent parfaitement compatibles avec l'automatisation, car les goutteurs, les vannes, les équipements de fertirrigation et les capteurs peuvent être coordonnés avec précision. L'automatisation des systèmes d'aspersion est également en expansion, tandis que les systèmes d'irrigation de surface offrent des perspectives de modernisation grâce à la mise à niveau des infrastructures de distribution d'eau.
- L'irrigation goutte à goutte occupe la première place car son application localisée permet une planification précise, la fertirrigation, l'intégration de capteurs et une distribution efficace de l'eau dans les vergers, les vignobles, les cultures horticoles et les cultures en rangs.
- L'irrigation par aspersion bénéficie de l'automatisation pour les grandes cultures, les gazons, l'agriculture spécialisée et les systèmes mécanisés où la pression, le moment, les conditions météorologiques et l'uniformité d'application nécessitent un contrôle coordonné.
- L'irrigation de surface représente une opportunité de modernisation, car les vannes automatisées, les régulateurs de débit, les capteurs de niveau et les technologies de planification améliorent la gestion des systèmes de distribution d'eau traditionnellement manuels.
Composant
Le marché des composants devrait connaître une croissance annuelle composée de 21 à 24 % entre 2026 et 2034 , les déploiements d'automatisation nécessitant un matériel coordonné. Les contrôleurs assurent l'intelligence du système, les capteurs fournissent des informations de terrain, les vannes exécutent les commandes d'irrigation et les arroseurs distribuent l'eau. L'intégration croissante oriente les achats vers des écosystèmes de composants interopérables plutôt que vers des dispositifs isolés.
- Les contrôleurs constituent la couche d'intelligence opérationnelle, coordonnant les programmes, les entrées des capteurs, les vannes, les pompes et les interfaces de communication tout en permettant une gestion centralisée ou à distance de l'irrigation.
- Les capteurs fournissent des informations sur le sol, la météo, le débit, la pression et l'environnement, renforçant ainsi la transition d'une irrigation prédéterminée vers une application réactive basée sur des conditions de terrain mesurables.
- Les vannes traduisent les instructions numériques en actions hydrauliques et sont stratégiquement importantes pour le contrôle au niveau des zones, la gestion des flux, la coordination de la fertirrigation et la réponse automatisée aux conditions sur le terrain.
- Les arroseurs restent un élément essentiel des systèmes automatisés, la gestion numérique de la pression, du timing et du mouvement améliorant la régularité de l'arrosage sur de vastes zones agricoles et paysagères.
Système
Le système devrait progresser à un TCAC de 21 à 24 % entre 2026 et 2034. Les systèmes automatiques sont privilégiés lorsque la surveillance continue et les opérations à grande échelle justifient des contrôles complets. Les systèmes semi-automatiques restent pertinents lorsque les opérateurs ont besoin de flexibilité ou lorsque les exploitations agricoles modernisent progressivement leurs infrastructures d'irrigation existantes.
- Les systèmes automatiques assurent un contrôle de bout en bout avec une intervention manuelle limitée, prenant en charge les grandes exploitations agricoles et les réseaux d'irrigation complexes où la planification, la détection et l'exécution hydraulique doivent fonctionner en continu.
- Les systèmes semi-automatiques combinent des fonctions automatisées et l'intervention de l'opérateur, offrant une voie de transition pratique pour les exploitations agricoles qui recherchent une modernisation progressive sans remplacer les infrastructures d'irrigation existantes.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Fabrication |
Faible |
N / A |
Émergent |
|
Automobile |
Faible |
N / A |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'automatisation de l'irrigation
Pression croissante sur la productivité de l'eau en agriculture
La rareté de l'eau transforme l'efficacité de l'irrigation, d'un objectif environnemental à une priorité opérationnelle. La FAO estime que l'agriculture est responsable de 72 % des prélèvements mondiaux d'eau douce, tandis que 1,2 milliard de personnes vivent dans des zones agricoles confrontées à de graves pénuries d'eau. Ces conditions renforcent la pertinence économique des technologies permettant de mesurer l'application de l'eau, d'identifier les besoins des parcelles et d'automatiser la distribution. L'impact sur le marché s'étend au remplacement des équipements, à la modernisation de l'irrigation et à l'adoption de logiciels. Les agriculteurs peuvent de plus en plus justifier l'automatisation par un meilleur contrôle, plutôt que de se fier uniquement aux gains de rendement potentiels. Les districts d'irrigation sont également incités à automatiser la distribution de l'eau et à réduire les pertes évitables lors du transport. Par conséquent, la demande s'oriente vers des systèmes combinant contrôle hydraulique, données mesurables sur les parcelles et capacités de gestion centralisée.
Les contraintes de main-d'œuvre accélèrent les opérations d'irrigation automatisées
La disponibilité de la main-d'œuvre agricole influe directement sur la faisabilité de la planification manuelle de l'irrigation, de la manœuvre des vannes, de l'inspection du matériel et des visites aux champs. L'automatisation permet de transférer les tâches répétitives des ouvriers vers des contrôleurs, des capteurs et des plateformes distantes, permettant ainsi aux opérateurs de superviser de plus grandes surfaces cultivées avec moins d'interventions physiques. Cette évolution modifie les priorités d'investissement, car les exploitations agricoles évaluent de plus en plus la technologie en fonction de la productivité du travail autant que des économies d'eau. Cet impact est particulièrement important pour les vergers, les vignobles, les serres et les exploitations géographiquement dispersées où les activités d'irrigation peuvent être très chronophages. Les alertes à distance permettent également aux opérateurs de réagir aux pannes de matériel sans avoir à inspecter constamment chaque parcelle. À mesure que les entreprises agricoles se consolident et se professionnalisent, le contrôle centralisé prend de l'importance, renforçant la demande d'architectures d'automatisation évolutives.
La variabilité climatique accroît l'importance d'une planification réactive.
L'augmentation de la variabilité des précipitations, des températures, de l'évaporation et des conditions de sécheresse rend les calendriers d'irrigation fixes moins adaptés à de nombreuses cultures. Les systèmes adaptatifs peuvent intégrer l'humidité du sol, les observations météorologiques, les mesures de débit et les besoins des cultures afin de modifier le calendrier d'irrigation. Le réseau CIMIS de Californie illustre comment les informations météorologiques automatisées peuvent faciliter les décisions d'irrigation, grâce à plus de 145 stations collectant des données météorologiques pertinentes pour les parcelles. L'impact commercial réside dans le rôle croissant des contrôleurs connectés à des capteurs, qui traduisent les informations environnementales en actions opérationnelles. Au lieu de considérer l'irrigation comme un programme prédéfini, les agriculteurs peuvent la gérer comme un processus dynamique. Ceci encourage l'investissement dans les systèmes de rétroaction, l'intégration des données météorologiques, les communications à distance et l'analyse de données, tout en augmentant la valeur des plateformes capables d'interpréter simultanément de multiples sources de données.
Tendances futures du marché de l'automatisation de l'irrigation
Les décisions d'irrigation assistées par l'IA seront davantage intégrées aux opérations.
L'irrigation assistée par l'IA, selon les tendances du marché de l'automatisation de l'irrigation, devrait évoluer de simples recommandations vers une gestion de l'eau partiellement autonome. Les futures plateformes pourront combiner l'historique d'irrigation, les caractéristiques du sol, les prévisions météorologiques, les stades de croissance des cultures, les estimations d'évapotranspiration et les performances des équipements afin de recommander ou d'exécuter automatiquement des programmes d'irrigation. Le principal changement résidera dans l'optimisation continue des actions en fonction de la disponibilité en eau et des besoins des cultures, au détriment de la simple visualisation des informations. La transparence du modèle restera essentielle, car les agriculteurs ont besoin d'avoir confiance dans les décisions automatisées qui impactent la production. Les fournisseurs proposeront probablement de plus en plus de politiques de décision configurables, permettant aux utilisateurs de définir des limites d'eau, des priorités de culture et des contraintes opérationnelles. L'intégration aux logiciels de gestion agricole devrait réduire la fragmentation des flux de travail, faisant de l'intelligence de l'irrigation une fonction intégrée au sein d'environnements agricoles numériques plus vastes.
Les jumeaux numériques permettront d'améliorer la mise en service et l'optimisation des systèmes d'irrigation.
Les représentations numériques des réseaux d'irrigation pourraient devenir de plus en plus utiles pour la conception, la mise en service et l'optimisation des systèmes automatisés. Un jumeau numérique permet de relier les caractéristiques hydrauliques, les zones de culture, l'état des équipements, le comportement des débits et les données des capteurs, permettant ainsi aux opérateurs d'identifier les anomalies de pression ou les conditions de fonctionnement inefficaces avant qu'elles n'entraînent des pannes coûteuses. Pour les grandes exploitations agricoles et les districts d'irrigation, de tels modèles pourraient faciliter la simulation de scénarios lors de modifications des allocations d'eau, des systèmes de culture ou des configurations d'infrastructure. Cette technologie pourrait également améliorer l'extension du système, car les nouvelles vannes, pompes, capteurs et zones peuvent être évalués au sein d'une architecture numérique existante. À mesure que la connectivité s'améliore, la synchronisation continue des données peut transformer les jumeaux numériques, d'outils d'ingénierie, en couches de gestion opérationnelle facilitant la maintenance, la planification et l'allocation des ressources.
Opportunités du marché de l'automatisation de l'irrigation
Plateformes intégrées de gestion de l'eau pour les districts d'irrigation
Les prévisions du marché de l'automatisation de l'irrigation indiquent une opportunité d'étendre l'automatisation au-delà des exploitations agricoles individuelles pour s'étendre à la distribution d'eau à l'échelle d'un district. Les districts d'irrigation peuvent combiner vannes automatisées, mesure des débits, commande d'eau en ligne, logiciels de planification et données parcellaires afin d'adapter l'offre à la demande réelle. De tels projets nécessitent des investissements plus importants, mais peuvent générer de la valeur sur l'ensemble des réseaux de distribution. Les investisseurs et les fournisseurs de technologies devraient privilégier les plateformes capables d'intégrer les infrastructures existantes aux nouvelles commandes numériques plutôt que d'exiger un remplacement complet du système. Une modernisation modulaire peut réduire les risques liés à la mise en œuvre et favoriser l'adoption. Les projets à l'échelle d'un district créent également des opportunités récurrentes pour les logiciels, la maintenance, la télémétrie, l'analyse de données et l'assistance à distance. Des partenariats avec des bureaux d'études et des agences publiques de l'eau pourraient accélérer le développement des projets.
Les modèles d'abonnement peuvent réduire les obstacles à l'adoption pour les producteurs.
Les fournisseurs de solutions d'automatisation peuvent accroître la demande potentielle grâce à l'équipement en tant que service (SaaS), aux abonnements logiciels et aux contrats de surveillance intégrés. Ces modèles permettent de réduire les dépenses initiales tout en fournissant aux agriculteurs des contrôleurs, des capteurs, la connectivité, des outils d'analyse, la maintenance et une assistance technique, le tout avec des paiements prévisibles. Cette approche est particulièrement pertinente pour les petites exploitations agricoles commerciales qui ne disposent pas nécessairement de spécialistes en automatisation. Les fournisseurs peuvent également structurer leurs offres en fonction de la superficie, des zones d'irrigation ou des appareils connectés, permettant ainsi aux clients d'évoluer progressivement. Les investissements stratégiques doivent privilégier les plateformes générant des revenus logiciels récurrents et assurant l'interopérabilité du matériel, car ces architectures peuvent prendre en charge l'expansion vers différentes méthodes d'irrigation. Les réseaux de distributeurs peuvent renforcer ce modèle en assurant l'installation, le calibrage, la formation et le service après-vente sur place, tandis que les plateformes centrales gèrent les logiciels et les analyses.
Développements récents
- Février 2026 : RM Drip & Sprinklers Systems fait son entrée sur le marché de l’irrigation intelligente et de l’agriculture numérique grâce à un partenariat technologique stratégique avec une entreprise spécialisée dans les technologies d’automatisation agricole de pointe. Cette initiative marque une transition d’une activité axée sur le matériel vers une plateforme intégrée matériel et logiciel . Lancée en mars 2026, elle devrait générer de nouvelles sources de revenus grâce au matériel d’irrigation intelligent, aux applications mobiles, aux analyses de données et aux abonnements, tout en s’appuyant sur le réseau de plus de 1 000 distributeurs et points de vente de l’entreprise pour une distribution nationale.
- Juin 2026 : Rivulis Europe a conclu un partenariat stratégique avec la société espagnole de technologies agricoles Spherag afin d’étendre son offre de solutions d’irrigation intelligentes sur les marchés agricoles européens. Aux termes de cet accord, les solutions d’automatisation et de fertirrigation numériques de Spherag seront disponibles via le réseau commercial de Rivulis, offrant ainsi aux agriculteurs un accès à des outils connectés pour une gestion de l’irrigation plus efficace. Le contrôleur Atlas X constitue une solution clé : connecté à une plateforme cloud, il collecte et traite les données des capteurs de terrain, permettant ainsi la surveillance à distance et le contrôle automatisé de l’irrigation.
- Août 2026 : Netafim, filiale d’Orbia spécialisée dans l’agriculture de précision, lance GrowSphere FLEX, un système intelligent de gestion de l’irrigation et de la fertirrigation conçu pour rendre l’automatisation agricole connectée plus accessible aux petites et moyennes exploitations. Ce système intègre une connectivité cellulaire et peut être configuré pour différentes cultures, configurations de parcelles et tailles d’exploitation. GrowSphere Workspace permet quant à lui la gestion à distance de l’irrigation et de la fertirrigation, ainsi que l’accès aux données des capteurs, aux rapports et aux alertes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -