
Mercado de automatización del riego: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de automatización del riego (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de automatización (sistemas basados en tiempo, sistemas basados en volumen, sistemas de retroalimentación en tiempo real y sistemas de control de riego basados en computadora); tipo de riego (riego por goteo, riego por aspersión y riego superficial); componente (controladores, sensores, válvulas, aspersores y otros); sistema (automático y semiautomático); usuario final (agrícola y no agrícola); y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00011988
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


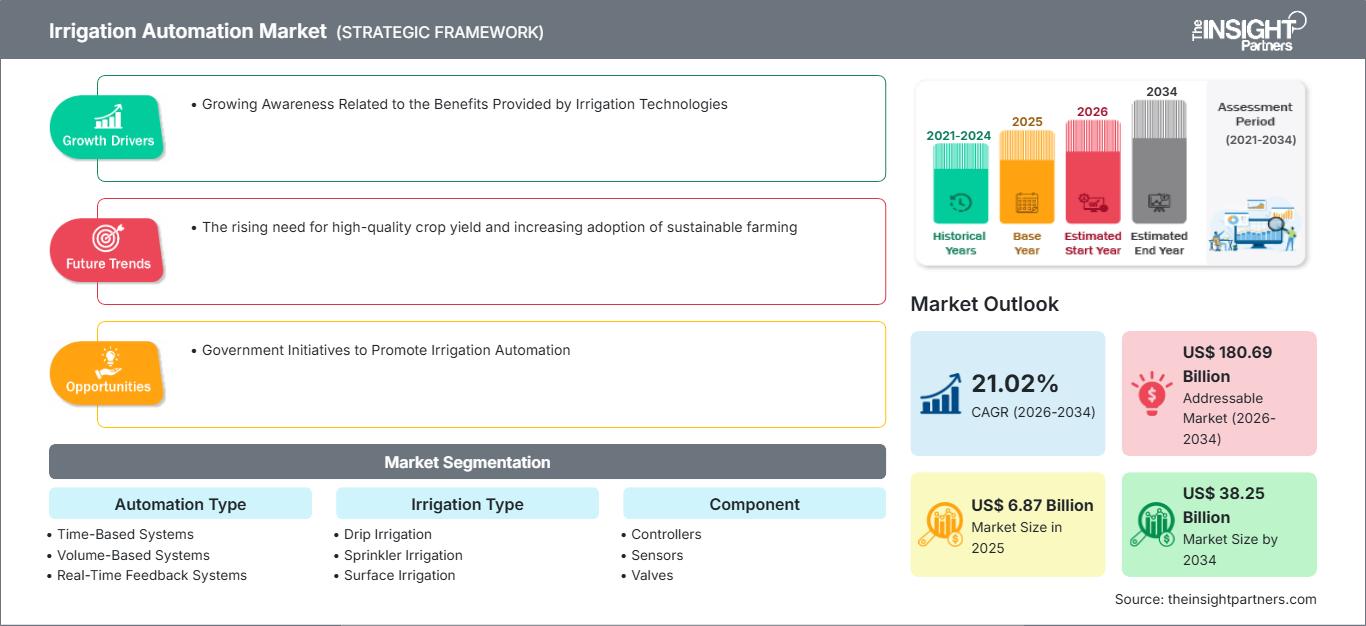
Tamaño del mercado en 2025
6.870 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
38.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
21,02 %
Índice de crecimiento
Mercado potencial
180.690 millones de dólares estadounidenses
(2026-2034)
El mercado de automatización del riego se está expandiendo a medida que las explotaciones agrícolas, los distritos de riego y las operaciones en ambientes controlados adoptan controladores, sensores, válvulas y software conectados para mejorar la precisión en la aplicación del agua. El mercado, valorado en 6870 millones de dólares en 2025, se prevé que alcance los 38 250 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 21,02 % entre 2026 y 2034. La adopción de estas tecnologías está cada vez más ligada a la escasez de agua, las limitaciones laborales, la variabilidad climática y la digitalización de la infraestructura agrícola.
El mercado de automatización del riego en Norteamérica sigue siendo un mercado regional tecnológicamente avanzado, con una tasa de crecimiento anual compuesta (CAGR) estimada del 18-21% entre 2026 y 2034. La adopción de la agricultura de precisión, la agricultura mecanizada a gran escala y las normativas de gestión del agua están impulsando la demanda. La creciente integración del monitoreo remoto, la detección de la humedad del suelo, la aplicación de dosis variables y la gestión del riego basada en la nube también está mejorando la rentabilidad de la automatización para los productores comerciales y los distritos de riego.
Evaluación y perspectivas del mercado de automatización del riego
- Se prevé que Norteamérica alcance una cuota de mercado del 28-32% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 18-21% entre 2026 y 2034 , gracias a la agricultura de precisión, el riego mecanizado, los programas de gestión del agua y la infraestructura agrícola digital ya establecida.
- Estados Unidos representa aproximadamente entre el 75 % y el 80 % de la demanda de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18 % al 21 % durante el período 2026-2034 , impulsada por la agricultura comercial y la modernización del riego.
- Se estima que Europa representará entre el 18 % y el 22 % en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 19 % al 22 % durante el período 2026-2034 , liderada por España, Italia, Francia, Alemania y el Reino Unido, donde la eficiencia hídrica y la agricultura digital son prioridades estratégicas.
- Se estima que la región de Asia-Pacífico representará entre el 31 % y el 35 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 23 % al 26 % durante el período 2026-2034 , liderada por China, India, Japón, Australia y Corea del Sur.
- Segmento más grande : El riego por goteo representa una cuota de mercado estimada del 39-43% en la automatización del riego en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 21-23% durante el período 2026-2034 , lo que refleja la precisión en el suministro de agua y la compatibilidad con la fertirrigación.
- Segmento de alto crecimiento : Los sistemas de retroalimentación en tiempo real representan aproximadamente entre el 12 % y el 16 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 25 % al 28 % durante el período 2026-2034 , gracias al control basado en sensores.
- Empresas clave analizadas en detalle : Galcon Ltd.; Hunter Industries, Inc.; Irritec SpA; Jain Irrigation Systems Limited; Lindsay Corporation; Nelson Irrigation Corporation; Rubicon Water; The Toro Company; Valmont Industries, Inc.; WaterBit, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología para el riego de tierras agrícolas está evolucionando, pasando de depender del tiempo a basarse en sensores y la gestión remota de la aplicación del agua. Si bien la primera opción sigue siendo la predominante, la segunda incorpora sensores de presión, caudalímetros, sensores de humedad del suelo, datos meteorológicos y válvulas conectadas. Los sistemas de producción agrícola se han vuelto modulares, lo que permite a los agricultores integrar su tecnología de campo con soluciones de software basadas en la nube. Esto se traduce en una menor intervención manual y una aplicación de agua más uniforme en explotaciones agrícolas diversificadas.
En adelante, la adopción de estas soluciones probablemente estará impulsada por países con recursos hídricos limitados en sus sistemas de producción agrícola. Esto incluye a Asia, Oriente Medio, África y el sur de Europa, entre otros. Las inversiones públicas en la modernización del riego, las iniciativas de agricultura digital y otros programas de eficiencia pueden contribuir a la adopción de estas tecnologías. Los modelos de negocio basados en suscripciones que abarcan tecnología, software, mantenimiento y servicios de asesoramiento podrían reducir las barreras de entrada.
Alcance del informe de mercado sobre automatización del riego
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.870 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 38.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 21,02% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la automatización del riego
El crecimiento del mercado de automatización del riego se debe a la demanda de una mayor productividad del agua sin comprometer el rendimiento agrícola. Según la FAO, la agricultura representa el 72 % de la extracción mundial de agua dulce, lo que implica que la eficiencia del riego se convierte en un aspecto clave de la gestión de recursos. Entre los actores del ecosistema se incluyen fabricantes de bombas, fabricantes de equipos de riego, proveedores de controladores, desarrolladores de sensores, proveedores de software, integradores de sistemas, distribuidores agrícolas y distritos de riego. Por lo tanto, la demanda va más allá de los controladores independientes y se expande hacia soluciones integradas de gestión del agua.
Las tendencias de suministro se orientan hacia controladores modulares, sensores inalámbricos, válvulas automatizadas, variadores de frecuencia y sistemas de gestión en la nube. Cada vez más, los proveedores de hardware deben ser compatibles con una amplia gama de sistemas de riego y protocolos de comunicación. Los integradores de sistemas son fundamentales para el sector, ya que una correcta instalación, la ingeniería hidráulica, la ubicación de los sensores y la calibración influyen significativamente en el rendimiento del producto. Esto otorga una ventaja a los proveedores capaces de combinar equipos con soluciones de análisis y gestión remota.
En el Informe del Mercado de Automatización del Riego, se observa competencia en equipos de riego, controles de automatización, agricultura de precisión y sistemas digitales de gestión agrícola. Galcon Ltd. y Hunter Industries, Inc. ofrecen controladores y productos de tecnología de riego competitivos, mientras que Irritec SpA y Jain Irrigation Systems Limited cuentan con infraestructura de riego y soluciones de automatización también competitivas. Lindsay Corporation, Nelson Irrigation Corporation, Rubicon Water y Valmont Industries, Inc. ofrecen sus soluciones para el riego mecanizado y la distribución de agua.
El posicionamiento se está orientando gradualmente hacia plataformas integradas que combinan equipos de campo con datos. Toro Company ofrece tecnologías de riego junto con soluciones agrícolas y paisajísticas, mientras que WaterBit, Inc. se centra en soluciones de agricultura de precisión conectada. Cada vez se invierte más en la integración de sensores, controles remotos, programación predictiva y software interoperable. Las redes de distribución consolidadas de los proveedores facilitan una implementación más rápida mediante la automatización de la modernización e instalación de sistemas de riego.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de automatización del riego: Perspectivas estratégicas
Perspectivas regionales
Mercado de automatización del riego en Norteamérica
Se prevé que la región de Norteamérica represente entre el 28 % y el 32 % de la cuota de mercado de la automatización del riego en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 18 % al 21 % entre 2025 y 2034. Dentro de Norteamérica, Estados Unidos liderará el mercado gracias a la agricultura comercial, la mecanización del riego y la agricultura de precisión. Canadá contribuirá al crecimiento de la demanda debido a la agricultura especializada, la agricultura en invernaderos y la gestión del agua. Entre las tendencias de adopción en la región se incluyen la teledetección, la detección de la humedad del suelo, la programación basada en el clima y la automatización de válvulas.
Un ejemplo de ello es California y su Departamento de Recursos Hídricos, que cuenta con el CIMIS, un sistema de más de 145 estaciones meteorológicas automatizadas para la planificación del riego. Los agricultores comerciales muestran una creciente preferencia por conectar estos datos ambientales con controladores y sensores en los campos. Las grandes explotaciones agrícolas prefieren plataformas escalables que puedan gestionar múltiples parcelas, mientras que los distritos de riego prueban cada vez más sistemas automatizados de compuertas, control de caudal y programación.
Mercado de automatización de riego en EE. UU.
Estados Unidos representa entre el 75 % y el 80 % de la cuota de mercado norteamericana en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (TCAC) del 18 % al 21 % durante el periodo 2026-2034. Las explotaciones agrícolas, los huertos, los viñedos, los cultivos extensivos y los sistemas de riego constituyen las principales fuentes de demanda. Los costes laborales, la vulnerabilidad a la sequía, la mecanización agrícola y la infraestructura existente para la agricultura de precisión contribuyen a su adopción.
Algunas de las empresas participantes son Lindsay Corporation, Hunter Industries, Inc., The Toro Company, Valmont Industries, Inc. y WaterBit, Inc. Las aplicaciones incluyen programación remota, riego de tasa variable, optimización de bombas, monitoreo de humedad del suelo y diagnóstico de equipos. Cada vez más agricultores buscan sistemas de riego que automaticen la toma de decisiones mediante datos de sensores, en lugar de aquellos que solo ofrecen una interfaz gráfica. La compatibilidad con sistemas de riego por pivote, riego por goteo y software de gestión agrícola se ha convertido en un criterio de compra importante para los compradores.
Mercado europeo de automatización del riego
Se prevé que Europa alcance una cuota de mercado del 18-22% en 2025 y que experimente un crecimiento anual compuesto del 19-22% hasta 2034, con España como actor clave. El Reino Unido, Alemania, Francia, Italia y España ofrecen mercados diferentes debido a las demandas de eficiencia hídrica, agricultura de precisión y digitalización agrícola.
El mercado británico se beneficia de los cultivos protegidos, la horticultura y las explotaciones agrícolas tecnológicamente avanzadas que requieren un riego preciso. Los controladores de riego y los sensores ambientales podrían reducir la necesidad de tomar decisiones manuales sobre el riego e incorporar datos meteorológicos. La demanda en la región también se debe a la disponibilidad de mano de obra y a la uniformidad en la distribución del agua en entornos de producción intensiva.
En Alemania, existe una base industrial y tecnológica altamente desarrollada para la automatización agrícola. La demanda en la región se centra en cultivos de alto valor, entornos controlados y explotaciones agrícolas digitalizadas. El mercado exige sensores, controladores e interfaces fiables para los sistemas de software de gestión agrícola.
Los tres países que se perfilan como prometedores son España, Italia y Francia. La principal ventaja de España reside en la abundancia de riego y, a la vez, en la escasez de agua, lo que la convierte en el destino ideal para la automatización. En Italia, destacan las zonas de agricultura especializada e invernaderos, mientras que en Francia predomina la agricultura extensiva con técnicas de precisión.
Mercado de automatización de riego en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una participación del 31-35% en 2025 y registre un crecimiento anual compuesto (CAGR) del 23-26%, con China a la cabeza. Otros países que contribuirán a la demanda son India, Japón, Corea del Sur y Australia, con una gran demanda en los sectores de agricultura comercial, horticultura y entornos controlados.
Factores como la industrialización de la agricultura, la escasez de agua, la modernización agrícola y las iniciativas gubernamentales de agricultura digital son catalizadores cruciales para el crecimiento. China e India tienen un alto potencial de implementación debido al tamaño de su agricultura, mientras que Australia se centra en la eficiencia hídrica.
Mercado de automatización del riego en Oriente Medio y África
Se prevé que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 17-20% hasta 2034 gracias a los esfuerzos realizados en Arabia Saudita y los Emiratos Árabes Unidos. Sudáfrica ofrece una base tecnológica sólida en el ámbito agrícola, mientras que el resto de la región de Oriente Medio y África comprende las crecientes demandas derivadas de la escasez de agua en zonas agrícolas.
Los Emiratos Árabes Unidos y Arabia Saudita están implementando sistemas agrícolas controlados e iniciativas de seguridad alimentaria, junto con la mejora de la eficiencia en el uso del agua, lo que genera la necesidad de sistemas de riego automatizados, como el riego por goteo y el riego por aspersión. La agricultura comercial y la agricultura de precisión benefician a Sudáfrica. En general, los precios de la energía, la gestión de las aguas subterráneas, la modernización de la infraestructura y la escasez de agua dulce justifican la automatización.
Análisis de segmentación
Tipo de automatización
Se prevé que el mercado de automatización de sistemas de riego experimente un crecimiento anual compuesto del 22-25% entre 2026 y 2034. El panorama del mercado favorece cada vez más los sistemas que conectan la programación con las condiciones del campo en tiempo real. Si bien las soluciones basadas en el tiempo siguen siendo accesibles, los sistemas informáticos y basados en retroalimentación están ganando importancia a medida que las explotaciones agrícolas adoptan sensores, conectividad y software de apoyo a la toma de decisiones.
- Los sistemas basados en el tiempo siguen siendo muy utilizados porque proporcionan una programación sencilla y predecible, y pueden automatizar los ciclos de riego recurrentes sin necesidad de una infraestructura de sensores extensa ni de un software sofisticado de gestión agrícola.
- Los sistemas basados en volumen mejoran el control al regular el agua según los volúmenes de suministro medidos, lo que resulta útil en aplicaciones donde la consistencia en las cantidades de aplicación es más importante que la duración fija del funcionamiento.
- Los sistemas de retroalimentación en tiempo real utilizan mediciones de campo y ambientales para modificar las decisiones de riego, lo que los convierte en una herramienta estratégicamente importante para las explotaciones agrícolas con recursos hídricos limitados que buscan una aplicación eficaz y basada en datos.
- Los sistemas de control de riego basados en computadora integran controladores, software, sensores y redes de comunicación, lo que permite la gestión centralizada de explotaciones agrícolas complejas e infraestructuras de riego multizonales.
Tipo de riego
Se prevé que el tipo de riego registre una tasa de crecimiento anual compuesta (TCAC) del 20-23% durante el período 2026-2034 . Los sistemas de goteo siguen siendo altamente compatibles con la automatización, ya que los emisores, las válvulas, los equipos de fertirrigación y los sensores se pueden coordinar con precisión. La automatización de los sistemas de aspersión también está en expansión, mientras que los sistemas de superficie ofrecen oportunidades de modernización cuando se actualiza la infraestructura de suministro de agua.
- El riego por goteo ocupa la posición más destacada porque su aplicación localizada permite una programación precisa, la fertirrigación, la integración de sensores y un suministro eficiente de agua en huertos, viñedos, cultivos hortícolas y cultivos en hileras.
- El riego por aspersión se beneficia de la automatización en cultivos extensivos, césped, agricultura especializada y sistemas mecanizados donde la presión, la sincronización, las condiciones climáticas y la uniformidad de la aplicación requieren un control coordinado.
- El riego superficial representa una oportunidad de modernización, ya que las compuertas automatizadas, los controles de flujo, los sensores de nivel y las tecnologías de programación mejoran la gestión de los sistemas de distribución de agua tradicionalmente manuales.
Componente
Se prevé que el mercado de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 21-24% entre 2026 y 2034, dado que las implementaciones de automatización requieren hardware coordinado. Los controladores proporcionan información del sistema, los sensores suministran datos de campo, las válvulas ejecutan comandos de riego y los aspersores distribuyen el agua. La creciente integración está orientando las adquisiciones hacia ecosistemas de componentes interoperables en lugar de dispositivos aislados.
- Los controladores actúan como capa de inteligencia operativa, coordinando horarios, entradas de sensores, válvulas, bombas e interfaces de comunicación, al tiempo que permiten la gestión centralizada o remota del riego.
- Los sensores proporcionan información sobre el suelo, el clima, el caudal, la presión y el medio ambiente, lo que refuerza la transición de un riego predeterminado a una aplicación adaptada a las condiciones medibles del terreno.
- Las válvulas traducen las instrucciones digitales en acciones hidráulicas y son estratégicamente importantes para el control a nivel de zona, la gestión del flujo, la coordinación de la fertirrigación y la respuesta automatizada a las condiciones del terreno.
- Los aspersores siguen siendo un componente esencial en los sistemas automatizados, ya que la gestión digital de la presión, la sincronización y el movimiento mejora la uniformidad en grandes áreas de riego agrícola y paisajístico.
Sistema
Se prevé que el sistema avance a una tasa de crecimiento anual compuesta (TCAC) del 21-24% durante el periodo 2026-2034 . Los sistemas automáticos están ganando terreno en aquellos casos donde el monitoreo continuo y las operaciones a gran escala justifican controles integrales. Los sistemas semiautomáticos siguen siendo relevantes cuando los operadores requieren flexibilidad o cuando las explotaciones agrícolas están modernizando progresivamente su infraestructura de riego existente.
- Los sistemas automáticos proporcionan un control integral con una intervención manual limitada, lo que permite su uso en grandes explotaciones agrícolas y redes de riego complejas donde la programación, la detección y la ejecución hidráulica deben funcionar de forma continua.
- Los sistemas semiautomáticos combinan funciones automatizadas con la intervención del operador, ofreciendo una vía de transición práctica para las explotaciones agrícolas que buscan una modernización gradual sin sustituir la infraestructura de riego existente.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Fabricación |
Bajo |
N / A |
Emergente |
|
Automotor |
Bajo |
N / A |
Emergente |
Factores que impulsan el crecimiento del mercado de automatización del riego y análisis de su impacto
Aumento de la presión sobre la productividad del agua en la agricultura
La escasez de agua está transformando la eficiencia del riego, pasando de ser un objetivo ambiental a una prioridad operativa. La FAO identifica a la agricultura como responsable del 72 % de la extracción mundial de agua dulce, mientras que 1200 millones de personas viven en zonas agrícolas que enfrentan graves limitaciones hídricas. Estas condiciones refuerzan la justificación económica de las tecnologías que miden la aplicación, identifican las necesidades del terreno y automatizan la distribución. El impacto en el mercado abarca la sustitución de equipos, la modernización del riego y la adopción de software. Los agricultores pueden justificar cada vez más la automatización mediante un mejor control, en lugar de depender únicamente de las posibles ganancias de rendimiento. Los distritos de riego también obtienen incentivos para automatizar la distribución del agua y reducir las pérdidas evitables durante el transporte. En consecuencia, la demanda se está desplazando hacia sistemas que combinan el control hidráulico con información de campo medible y capacidades de gestión centralizada.
Las limitaciones de mano de obra están acelerando las operaciones de riego automatizadas.
La disponibilidad de mano de obra agrícola influye directamente en la viabilidad de la programación manual del riego, el funcionamiento de las válvulas, la inspección de equipos y las visitas al campo. La automatización permite transferir las tareas repetitivas de los trabajadores a controladores, sensores y plataformas remotas, lo que posibilita a los operadores supervisar áreas cultivadas más extensas con menos intervención física. Esto modifica las prioridades de inversión, ya que las explotaciones agrícolas evalúan cada vez más la tecnología en función de la productividad laboral y el ahorro de agua. El impacto es especialmente relevante para huertos, viñedos, invernaderos y explotaciones geográficamente dispersas, donde las actividades de riego pueden consumir una cantidad considerable de tiempo de gestión. Las alertas remotas también permiten a los operadores responder a fallos en los equipos sin necesidad de inspeccionar continuamente cada campo. A medida que las empresas agrícolas se consolidan y profesionalizan, el control centralizado adquiere mayor valor, lo que refuerza la demanda de arquitecturas de automatización escalables.
La variabilidad climática está aumentando el valor de la planificación adaptativa.
La mayor variabilidad en las precipitaciones, la temperatura, la evaporación y las condiciones de sequía hace que los calendarios de riego fijos sean menos adecuados para muchos cultivos. Los sistemas adaptativos pueden incorporar la humedad del suelo, las observaciones meteorológicas, las mediciones de caudal y las necesidades de los cultivos para modificar el momento del riego. La red CIMIS de California demuestra cómo la información meteorológica automatizada puede respaldar las decisiones de riego, con más de 145 estaciones que recopilan datos meteorológicos relevantes para el campo. El impacto comercial se traduce en un papel cada vez más importante para los controladores conectados a sensores que traducen la información ambiental en acciones operativas. En lugar de tratar el riego como un programa predeterminado, los agricultores pueden gestionarlo como un proceso dinámico. Esto fomenta la inversión en sistemas de retroalimentación, integración meteorológica, comunicaciones remotas y análisis, al tiempo que aumenta el valor de las plataformas que pueden interpretar múltiples fuentes de datos simultáneamente.
Tendencias futuras del mercado de automatización del riego
Las decisiones de riego asistidas por IA se integrarán cada vez más en las operaciones.
En el mercado de la automatización del riego, es probable que la irrigación asistida por IA evolucione desde recomendaciones consultivas hacia decisiones de gestión hídrica parcialmente autónomas. Las plataformas futuras podrán combinar registros históricos de riego, características del suelo, pronósticos meteorológicos, etapas de cultivo, estimaciones de evapotranspiración y rendimiento de los equipos para recomendar o ejecutar automáticamente programas de riego. El cambio clave consistirá en pasar de la simple visualización de información a la optimización continua de las acciones en función de la disponibilidad de agua y las necesidades de los cultivos. La interpretabilidad de los modelos seguirá siendo importante, ya que los agricultores necesitan tener confianza cuando las decisiones automatizadas afectan a la producción. Es posible que los proveedores ofrezcan cada vez más políticas de decisión configurables, lo que permitirá a los usuarios definir límites de agua, prioridades de cultivo y restricciones operativas. La integración con el software de gestión agrícola debería reducir aún más la fragmentación de los flujos de trabajo, convirtiendo la inteligencia de riego en una función integrada en entornos agrícolas digitales más amplios.
Los gemelos digitales mejorarán la puesta en marcha y la optimización de los sistemas de riego.
Las representaciones digitales de las redes de riego podrían resultar cada vez más útiles para el diseño, la puesta en marcha y la optimización de sistemas automatizados. Un gemelo digital puede conectar las características hidráulicas, las zonas de cultivo, el estado de los equipos, el comportamiento del flujo y la información de los sensores, lo que permite a los operadores identificar anomalías de presión o condiciones de funcionamiento ineficientes antes de que se conviertan en fallos costosos. Para grandes explotaciones agrícolas y distritos de riego, estos modelos podrían facilitar la simulación de escenarios cuando cambien las asignaciones de agua, los patrones de cultivo o las configuraciones de la infraestructura. Esta tecnología también puede mejorar la expansión del sistema, ya que se pueden evaluar nuevas válvulas, bombas, sensores y zonas dentro de una arquitectura digital existente. A medida que mejora la conectividad, la sincronización continua de datos puede transformar los gemelos digitales de herramientas de ingeniería en capas de gestión operativa que faciliten el mantenimiento, la planificación y la asignación de recursos.
Oportunidades de mercado en la automatización del riego
Plataformas integradas de gestión del agua para distritos de riego
Las previsiones del mercado de automatización del riego indican una oportunidad para extender la automatización más allá de las explotaciones individuales, abarcando el suministro de agua a nivel de distrito. Los distritos de riego pueden combinar compuertas automatizadas, medición de caudal, pedidos de agua en línea, software de programación e información a nivel de campo para coordinar la oferta con la demanda real. Estos proyectos requieren mayores inversiones de capital, pero pueden generar valor en redes de distribución completas. Los inversores y proveedores de tecnología deberían centrarse en plataformas capaces de integrar la infraestructura existente con nuevos controles digitales, en lugar de exigir la sustitución completa del sistema. La modernización modular puede reducir el riesgo de implementación y mejorar la adopción. Los proyectos a escala de distrito también generan oportunidades recurrentes para software, mantenimiento, telemetría, análisis y soporte remoto. Las alianzas con empresas de ingeniería y agencias públicas de agua podrían acelerar el desarrollo de proyectos.
Los modelos de suscripción pueden reducir las barreras de adopción para los agricultores.
Los proveedores de automatización pueden ampliar la demanda potencial mediante el modelo de equipo como servicio, suscripciones de software y contratos de monitorización integrados. Estos modelos reducen la inversión inicial y proporcionan a los agricultores controladores, sensores, conectividad, análisis, mantenimiento y soporte técnico con pagos predecibles. Este enfoque es especialmente relevante para las pequeñas explotaciones agrícolas comerciales que carecen de especialistas en automatización. Los proveedores también pueden estructurar los paquetes según la superficie, las zonas de riego o los dispositivos conectados, lo que permite a los clientes escalar gradualmente. La inversión estratégica debe priorizar las plataformas con ingresos recurrentes por software e interoperabilidad de hardware, ya que estas arquitecturas permiten la expansión a través de múltiples métodos de riego. Las redes de distribución pueden fortalecer este modelo ofreciendo instalación, calibración, formación y servicio local, mientras que las plataformas centrales gestionan el software y el análisis.
Novedades recientes
- Febrero de 2026: RM Drip & Sprinklers Systems incursionó en el segmento de riego inteligente y agricultura digital basado en IoT mediante una alianza estratégica con una empresa de tecnología avanzada para la automatización agrícola, lo que marcó un cambio de un modelo de negocio centrado en hardware a una plataforma integrada de hardware y software . Se espera que esta iniciativa, que comenzó en marzo de 2026, genere nuevas fuentes de ingresos a partir de hardware de riego inteligente, aplicaciones móviles, análisis y suscripciones, aprovechando la red de más de 1000 distribuidores y puntos de venta de la compañía para la distribución a nivel nacional.
- Junio de 2026: Rivulis Europe firmó una alianza estratégica con la empresa española de agrotecnología Spherag para ampliar su cartera de riego inteligente en los mercados agrícolas europeos. En virtud de este acuerdo, las soluciones de automatización digital del riego y fertirrigación de Spherag estarán disponibles a través de la red comercial de Rivulis, lo que permitirá a los agricultores acceder a herramientas conectadas para una gestión del riego más eficiente. Una solución clave es el controlador Atlas X , que se conecta a una plataforma en la nube para recopilar y procesar datos de sensores de campo, posibilitando la monitorización remota y el control automatizado del riego.
- Agosto de 2026: Netafim, parte del negocio de Agricultura de Precisión de Orbia, lanzó GrowSphere FLEX, un controlador inteligente de riego y fertirrigación diseñado para facilitar el acceso a la automatización agrícola conectada a pequeñas y medianas explotaciones. El sistema cuenta con conectividad celular integrada y se puede configurar para diferentes cultivos, diseños de campo y tamaños de fincas, mientras que GrowSphere Workspace permite la gestión remota del riego y la fertirrigación, además de brindar acceso a sensores, informes y alertas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -