
Mercato dei farmaci antiepileptici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei farmaci antiepilettici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per trattamento (antiepilettici di prima generazione, antiepilettici di seconda generazione, antiepilettici di terza generazione); canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018082
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 13, 2026


Dimensioni del mercato nel 2025
12.054,6 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
18.985,77 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,18 %
Tasso di crescita
Mercato di riferimento
140.846,82 milioni di dollari USA
(2026-2034)
Il mercato dei farmaci antiepilettici aveva un valore di 12.054,6 milioni di dollari nel 2025 e si prevede che raggiungerà i 18.985,77 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,18% nel periodo 2026-2034. L'espansione del mercato riflette l'uso costante della terapia per i disturbi convulsivi cronici, una diagnosi più ampia, il crescente utilizzo di farmaci antiepilettici di nuova generazione e la continua dipendenza dalla distribuzione delle prescrizioni attraverso ospedali e farmacie al dettaglio.
In tutto il Nord America, le dimensioni del mercato dei farmaci antiepilettici sono sostenute da un elevato accesso ai neurologi, da un sistema di rimborso consolidato, da una solida rete di farmacie specializzate e da una gestione delle crisi epilettiche basata su evidenze scientifiche. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 4,7% e il 5,1% nel periodo 2026-2034, trainata dall'ottimizzazione del trattamento per l'epilessia farmaco-resistente e dal miglioramento della continuità delle prescrizioni dopo la diagnosi specialistica.
Analisi e approfondimenti sul mercato dei farmaci antiepilettici
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 39% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% tra il 2026 e il 2034, grazie alla densità di neurologi, alla copertura delle prescrizioni per malattie croniche, alle farmacie specializzate e all'aderenza alle linee guida cliniche.
- Nel 2025 gli Stati Uniti rappresentavano l'83-87% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,6-5,0% tra il 2026 e il 2034, trainati dai marchi premium e dalla fidelizzazione dei consumatori con ricariche.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-4,7% tra il 2026 e il 2034, con Germania, Francia, Regno Unito, Italia e Spagna in testa all'adozione.
- Nel 2025 la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,1-6,5% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello dei trattamenti, deteneva una quota di mercato compresa tra l'87% e il 91% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,4% nel periodo 2026-2034, grazie alla maggiore durata delle terapie croniche.
- Il segmento in forte crescita degli antiepilettici di terza generazione ha registrato una quota di mercato del 18-22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,4% e il 6,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : UCB Pharma Limited, Sanofi SA, Bausch Health Companies Inc., Pfizer Inc., Johnson & Johnson Services, Inc., Eisai Co., Ltd., Abbott Laboratories, Novartis AG, GSK plc, Jazz Pharmaceuticals plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'attuale pratica terapeutica consiste nella selezione personalizzata in base al tipo di crisi epilettiche, all'età, alla presenza di altre patologie, alla gravidanza, alle possibili interazioni farmacologiche e alla resistenza ai trattamenti. Il mercato dei farmaci antiepilettici è costituito dalla produzione di formulazioni orali solide, dalle possibilità di rilascio controllato, dalla farmacovigilanza e da una fornitura affidabile da parte delle farmacie. La produzione dovrebbe concentrarsi sulla fornitura costante di farmaci generici di prima generazione e sull'innovazione per lo sviluppo di farmaci più recenti con una migliore tollerabilità.
In futuro, si prevede che la prevalenza della malattia aumenterà in nuove regioni grazie alla formazione dei medici di base, ai rinvii ai neurologi e alla disponibilità di farmaci. Il supporto normativo è legato all'accesso ai farmaci essenziali e alla strategia nazionale per le patologie neurologiche. Secondo l'OMS, oltre 50 milioni di persone in tutto il mondo soffrono di epilessia e fino al 70% potrebbe liberarsi dalle crisi con una diagnosi e un trattamento adeguati.
Ambito del rapporto sul mercato dei farmaci antiepilettici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12.054,6 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 18.985,77 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,18% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei farmaci antiepilettici
L'incidenza crescente, la necessità di trattamenti a vita e i programmi per migliorare l'aderenza alla terapia saranno fattori cruciali per la crescita del mercato dei farmaci antiepilettici. La domanda sarà influenzata dalla prevalenza dell'epilessia, dal rischio di recidiva delle crisi, dalle pratiche prescrittive dei neurologi, dal passaggio dall'assistenza pediatrica a quella per adulti e dai casi di resistenza ai farmaci che rendono necessario un cambio di terapia. La catena di approvvigionamento comprende fornitori di principi attivi, produttori di formulazioni, neurologi, farmacie ospedaliere, farmacie al dettaglio, enti pagatori, programmi di assistenza ai pazienti e reti di farmacovigilanza.
Le dinamiche dell'offerta dipendono fortemente dalla qualità dei farmaci generici, dalle leggi che regolano l'uso di determinati farmaci a causa della loro natura controllata, dall'equivalenza delle formulazioni e dalla continuità dell'approvvigionamento. Le farmacie al dettaglio svolgeranno un ruolo importante nel garantire la fornitura di farmaci per tutta la durata del trattamento, mentre le farmacie ospedaliere agevoleranno l'avvio della terapia a seguito di emergenze o diagnosi.
L'analisi del mercato dei farmaci antiepilettici prende in considerazione la concorrenza tra i portafogli di farmaci antiepilettici esistenti, i farmaci specialistici brevettati, i farmaci generici e le terapie per l'epilessia rara. UCB Pharma Limited, Eisai Co., Ltd., Jazz Pharmaceuticals plc, Pfizer Inc., Sanofi SA e GSK plc vantano esperienza nel trattamento della neurologia e del sistema nervoso centrale, mentre Novartis AG, Abbott Laboratories, Johnson & Johnson Services, Inc. e Bausch Health Companies Inc. offrono un'esperienza più ampia nel settore sanitario.
Il posizionamento strategico si sta concentrando sempre più sui dati scientifici relativi all'epilessia refrattaria, alle sindromi pediatriche, alla tollerabilità, alla praticità di somministrazione e all'aderenza alla terapia. Le aziende stanno investendo nell'assistenza digitale, nella formazione per chi si prende cura dei pazienti e nella gestione delle farmacie. Il maggior potenziale di differenziazione è dimostrato dai farmaci che controllano le crisi epilettiche senza effetti collaterali cognitivi, sedazione o complessi schemi di titolazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei farmaci antiepilettici: approfondimenti strategici
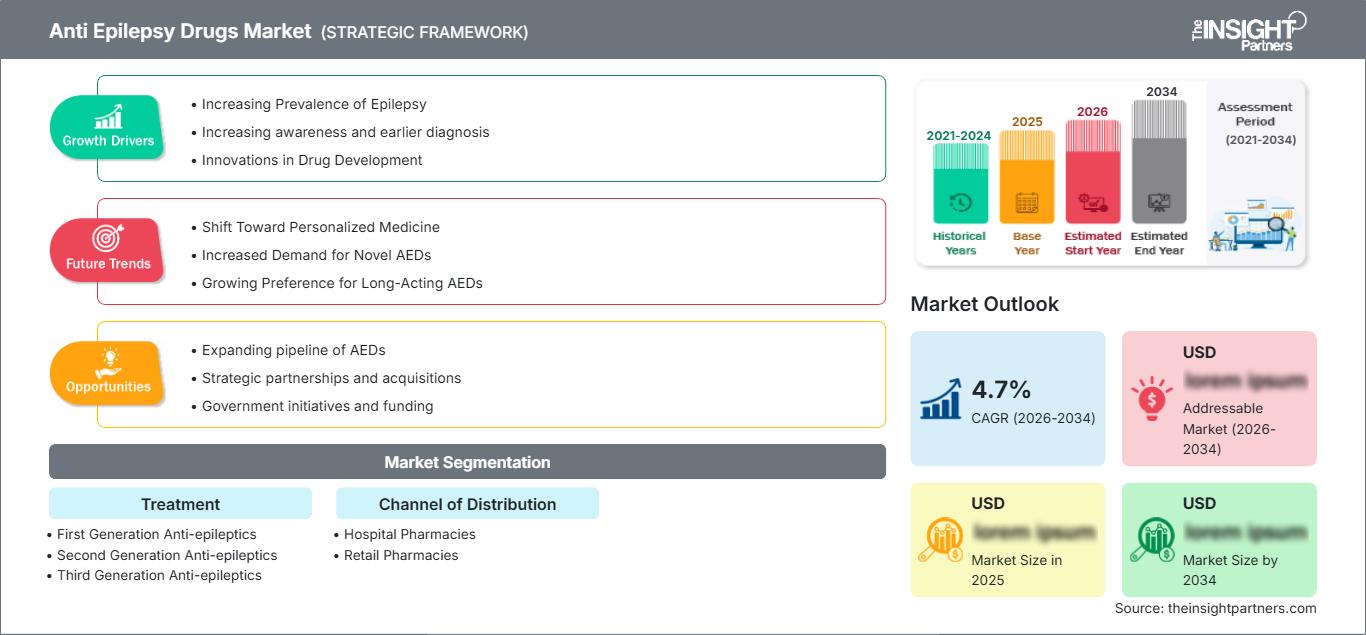
Approfondimenti regionali
Mercato nordamericano dei farmaci antiepilettici
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 39% e il 42%, con una crescita prevista a un tasso annuo composto (CAGR) del 4,7-5,1% nel periodo 2026-2034. La quota di mercato dei farmaci antiepilettici è sostenuta da consolidate reti neurologiche, centri specializzati per l'epilessia, copertura assicurativa e un ampio accesso all'elettroencefalografia e alla neuroimmagine. Il CDC (Centers for Disease Control and Prevention) indica che circa 2,9 milioni di adulti e 456.000 bambini negli Stati Uniti soffrono di epilessia attiva, il che conferma l'ampia popolazione di pazienti in trattamento.
La domanda è concentrata negli Stati Uniti, con il contributo del Canada attraverso la copertura sanitaria pubblica e i sistemi di riferimento specialistici. L'adozione a livello regionale privilegia le terapie di seconda e terza generazione per la loro tollerabilità e la gestione delle interazioni farmacologiche. La struttura dei benefici farmaceutici, le norme sulla sostituzione con farmaci generici e l'autorizzazione preventiva possono influenzare la fidelizzazione del marchio, tuttavia il comportamento cronico di rinnovo delle prescrizioni mantiene la domanda di base.
Mercato statunitense dei farmaci antiepilettici
Nel 2025 gli Stati Uniti rappresentavano l'83-87% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,6% e il 5,0% nel periodo 2026-2034. La domanda nel Paese è trainata dalle reti di centri per l'epilessia, dai programmi di neurologia pediatrica, dalle farmacie specializzate e dall'elevato utilizzo di farmaci antiepilettici di nuova generazione nei pazienti resistenti ai farmaci.
La presenza dell'azienda è forte grazie a UCB Pharma Limited, Pfizer Inc., Eisai Co., Ltd., Jazz Pharmaceuticals plc, Abbott Laboratories e Johnson & Johnson Services, Inc. Le tendenze applicative includono il cambio di terapia per il controllo degli eventi avversi, la preferenza per i farmaci a rilascio prolungato, i regimi pediatrici supportati dai genitori/tutori e il crescente utilizzo di dati del mondo reale per guidare le decisioni relative al prontuario farmaceutico.
Mercato europeo dei farmaci antiepilettici
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-4,7% nel periodo 2026-2034. La Germania è leader a livello regionale grazie all'accesso a specialisti, alla solidità del sistema di rimborso e all'elevato utilizzo di farmaci di nuova generazione. Il Regno Unito combina i percorsi del Servizio Sanitario Nazionale (NHS) con infermieri specializzati in epilessia e protocolli di prescrizione strutturati.
Francia, Italia e Spagna registrano una domanda costante grazie alle cliniche neurologiche ospedaliere, alle reti di farmacie territoriali e al rimborso pubblico. Lo sviluppo del mercato è influenzato dalle approvazioni dell'Agenzia europea per i medicinali (EMA), dalle revisioni dei prontuari nazionali, dalla concorrenza dei farmaci generici e dalle linee guida sulla sicurezza per le donne in età fertile che assumono farmaci antiepilettici.
Mercato dei farmaci antiepilettici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,1-6,5% nel periodo 2026-2034. La Cina è leader nell'espansione regionale grazie agli investimenti in neurologia ospedaliera, al lancio di farmaci di marca e al miglioramento delle reti di distribuzione. Giappone e Corea del Sud supportano l'utilizzo di terapie premium, mentre India e Australia contribuiscono alla crescita dei volumi e delle cure basate sulle linee guida.
Tra i fattori trainanti delle politiche si annoverano la pianificazione per le patologie neurologiche, l'ammodernamento degli ospedali pubblici e un accesso più ampio ai farmaci essenziali. La forza del settore industriale nel campo dei farmaci generici, della produzione su contratto e delle piattaforme di salute digitale favorisce una maggiore disponibilità, soprattutto laddove permangono lacune nel trattamento.
Mercato dei farmaci antiepilettici in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 5,2% e il 5,6% nel periodo 2026-2034. L'Arabia Saudita è leader nell'adozione regionale grazie agli ospedali di terzo livello, alle cliniche neurologiche e agli investimenti governativi nel settore sanitario, mentre gli Emirati Arabi Uniti supportano l'assistenza privata specialistica e l'accesso alle prescrizioni per le terapie di marca.
Il Sudafrica rimane il principale contributore nell'Africa subsahariana, con una domanda concentrata negli ospedali urbani e nelle farmacie al dettaglio. La crescita nel resto del Medio Oriente e dell'Africa è limitata dalla carenza di neurologi, dai costi elevati e dall'accesso discontinuo all'elettroencefalografia, sebbene gli investimenti infrastrutturali stiano gradualmente migliorando la diagnosi e la continuità delle cure.
Analisi di segmentazione
Trattamento
Si prevede che il segmento dei trattamenti crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 5,0% e il 5,4% nel periodo 2026-2034. L'ambito del mercato dei farmaci antiepilettici per trattamento è determinato dal tipo di crisi epilettica, dall'età del paziente, dalle comorbidità, dal rischio riproduttivo, dalla tollerabilità della formulazione e dalla risposta ai trattamenti precedenti. I farmaci di prima generazione rimangono importanti per l'accessibilità economica, mentre le terapie di seconda e terza generazione acquisiscono rilevanza grazie a una maggiore tollerabilità e a minori problemi di interazione.
- Gli antiepilettici di prima generazione rimangono importanti in contesti in cui il costo è un fattore critico, nei protocolli di emergenza e nei regimi terapeutici consolidati, sebbene le esigenze di monitoraggio e i profili di interazione influenzino la scelta da parte del medico.
- I farmaci antiepilettici di seconda generazione sono ampiamente utilizzati perché offrono un buon equilibrio tra efficacia, tollerabilità e familiarità, risultando adatti sia ai nuovi pazienti che ai cambi di terapia in seguito a eventi avversi.
- I farmaci antiepilettici di terza generazione rivestono un'importanza strategica per i casi refrattari, grazie ai loro meccanismi d'azione differenziati, alla maggiore praticità di somministrazione e al posizionamento privilegiato nella gestione specialistica dell'epilessia.
Sistema di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) compreso tra il 4,8% e il 5,2% nel periodo 2026-2034. Le farmacie ospedaliere sono fondamentali per l'inizio della terapia acuta, la titolazione dei farmaci nei pazienti ricoverati e i protocolli specialistici, mentre le farmacie al dettaglio si occupano della dispensazione ricorrente di farmaci per patologie croniche. Le prestazioni del canale dipendono dall'aderenza al rinnovo delle prescrizioni, dall'affidabilità delle scorte, dalle normative dei pagatori, dalla consulenza ai pazienti e dalla gestione sicura delle modifiche alle prescrizioni.
- Le farmacie ospedaliere supportano l'avvio del trattamento dopo le prime crisi epilettiche, lo stato epilettico, i ricoveri dovuti a traumi, le valutazioni pediatriche e le transizioni farmacologiche complesse che richiedono la supervisione di uno specialista.
- Le farmacie al dettaglio dominano la distribuzione di farmaci a lungo termine, aiutando i pazienti a mantenere l'aderenza quotidiana alla terapia, a gestire le sostituzioni con farmaci generici, a ricevere promemoria per il rinnovo delle prescrizioni e a evitare la ricomparsa delle crisi epilettiche dovute a dosi dimenticate.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Farmacie ospedaliere |
Alto |
Inizio acuto |
Maturo |
|
Farmacie al dettaglio |
Alto |
Continuità di ricarica |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei farmaci antiepilettici.
Elevato carico globale di epilessia e persistente divario nel trattamento.
L'epilessia continua ad essere la patologia neurologica più diffusa, colpendo oltre 50 milioni di persone in tutto il mondo, di cui circa l'80% residenti nei paesi in via di sviluppo. L'Organizzazione Mondiale della Sanità (OMS) afferma che tre quarti delle persone affette da epilessia nei paesi a basso reddito non ricevono un trattamento adeguato, percentuale che in alcuni casi può raggiungere il 90%. Ciò offre ampie opportunità per l'utilizzo di farmaci antiepilettici economicamente vantaggiosi, attraverso il modello di dispensazione farmaceutica e il modello di prescrizione medica, per un successo commerciale.
Aumento dell'utilizzo di nuove terapie per i casi resistenti ai farmaci.
Un numero significativo di pazienti soffre di crisi epilettiche anche con la terapia di prima linea, rendendo necessario un cambio di terapia, una terapia aggiuntiva e la ricerca di nuovi meccanismi d'azione. I neurologi ora considerano l'efficacia insieme agli aspetti cognitivi, psichiatrici, del sonno e farmacodinamici. L'uso di farmaci di terza generazione diventa vantaggioso quando l'epilessia refrattaria, le crisi focali, le sindromi rare o le complesse patologie concomitanti richiedono approcci individualizzati. Le implicazioni per il mercato includono l'aumento del valore delle prescrizioni per paziente, una migliore fidelizzazione grazie alla maggiore tollerabilità e la ricerca di studi clinici che dimostrino una riduzione sostenuta delle crisi epilettiche nella popolazione reale.
Rafforzare i sistemi di aderenza e continuità della terapia farmaceutica
Poiché la terapia antiepilettica è in genere a lungo termine, la continuità della dispensazione è un fattore determinante per il mercato. Le dosi saltate possono scatenare crisi epilettiche improvvise, lesioni, accessi al pronto soccorso e perdita della patente di guida o dell'idoneità al lavoro. Le farmacie ospedaliere influenzano la scelta iniziale del regime terapeutico, ma le farmacie al dettaglio ne garantiscono l'aderenza attraverso la sincronizzazione dei rifornimenti, la consulenza, la gestione delle scorte e l'assistenza nelle pratiche con gli enti pagatori. I promemoria digitali per i rifornimenti e la gestione della terapia farmacologica stanno diventando sempre più importanti nei mercati maturi. Ciò migliora la persistenza sia per i farmaci di marca che per quelli generici, supporta la sicurezza del paziente e offre ai produttori un'opportunità, basata sul canale di distribuzione, per ridurre l'interruzione della terapia.
Mercato dei farmaci antiepilettici: tendenze future
Selezione di precisione basata sul fenotipo delle crisi epilettiche e sui dati del mondo reale.
La prescrizione di precisione diventerà una delle tendenze più importanti del mercato dei farmaci antiepilettici, poiché i medici combineranno il tipo di crisi epilettica, i risultati dell'elettroencefalogramma, la genetica, le comorbidità, l'anamnesi degli eventi avversi e lo stile di vita del paziente nella scelta della terapia. I dati del mondo reale aiuteranno a confrontare la persistenza della terapia, le visite al pronto soccorso, le modifiche del dosaggio e il controllo delle crisi tra le diverse classi di farmaci. Questo approccio potrebbe ridurre la prescrizione per tentativi ed errori, migliorare la fiducia nel prontuario farmaceutico e rafforzare le evidenze a supporto dei nuovi farmaci. Le aziende che svilupperanno pacchetti di dati che vadano oltre gli studi clinici pivotal saranno in una posizione migliore nei centri specialistici e nelle valutazioni degli enti pagatori.
Strumenti digitali a supporto dell'aderenza alla terapia e del monitoraggio delle crisi epilettiche.
La sanità digitale supporterà sempre più i diari delle crisi epilettiche, i promemoria per l'assunzione dei farmaci, gli avvisi per chi si prende cura di loro e la revisione da parte del medico tra una visita e l'altra. L'integrazione con i sistemi delle farmacie può identificare i ritardi nel rifornimento delle prescrizioni prima che le dosi saltate causino crisi epilettiche. I dispositivi indossabili e le piattaforme mobili potrebbero non sostituire i farmaci, ma possono migliorare il coordinamento delle cure e l'adeguamento del trattamento. L'adozione più pratica si verificherà nei pazienti con crisi epilettiche frequenti, nei bambini dipendenti da chi si prende cura di loro e nei pazienti con malattie refrattarie che richiedono un monitoraggio costante. I modelli commerciali potrebbero abbinare l'accesso alla terapia al supporto digitale per l'aderenza alla terapia.
Opportunità di mercato per i farmaci antiepilettici
Programmi di aderenza terapeutica gestiti dalle farmacie al dettaglio
Le reti di farmacie al dettaglio possono creare programmi di aderenza di alto valore per la terapia antiepilettica cronica, concentrandosi sulla tempistica di rinnovo delle prescrizioni, sugli avvisi di interazione, sulla consulenza per la transizione dal farmaco di marca al generico e sulla formazione dei caregiver. Le previsioni del mercato dei farmaci antiepilettici indicano che la continuità stabile delle prescrizioni rimarrà una leva commerciale fondamentale, poiché la maggior parte dei pazienti necessita di farmaci quotidiani per anni. I programmi che riducono i rinnovi mancati e forniscono un feedback da parte del neurologo possono migliorare il controllo delle crisi epilettiche, ridurre l'utilizzo del pronto soccorso e rafforzare il supporto degli enti pagatori. I produttori e le catene di farmacie possono costruire congiuntamente modelli di supporto al paziente incentrati sulla persistenza della terapia piuttosto che sulla dispensazione una tantum.
Ampliamento dell'accesso ai sistemi neurologici in aree svantaggiate
Le aziende possono investire in portafogli di farmaci accessibili, nella formazione dei medici e in partnership con gli appalti pubblici nelle regioni in cui le lacune nel trattamento dell'epilessia persistono. Le aree di opportunità includono la formazione dei medici di base, algoritmi di trattamento semplificati, una fornitura affidabile di farmaci generici e modelli di distribuzione che raggiungano le farmacie rurali. I dati provenienti dai quadri di accesso dell'OMS dimostrano che la disponibilità dei farmaci, il finanziamento e la formazione degli operatori sanitari rappresentano ostacoli fondamentali nel trattamento delle patologie neurologiche. Le aziende che si allineano alle politiche nazionali sui farmaci essenziali e mantengono una fornitura affidabile possono aumentare i volumi migliorando al contempo l'accesso per i pazienti che attualmente non sono trattati o sono trattati in modo discontinuo.
Sviluppi recenti
- Giugno 2026: SK Life Science, Inc. ha annunciato l'accettazione da parte della FDA della domanda di autorizzazione all'immissione in commercio di un nuovo farmaco per la sospensione orale di cenobamato, rafforzando le opzioni di formulazione per i pazienti che potrebbero beneficiare di una somministrazione diversa dalle compresse e ampliando il portafoglio di farmaci per l'epilessia dell'azienda, che attualmente comprende solo compresse di cenobamato.
- Aprile 2026: UCB Pharma Limited ha annunciato un accordo per l'acquisizione di Neurona Therapeutics, incluso NRTX-1001, una terapia cellulare neuronale sperimentale di punta attualmente in fase di valutazione in studi di fase I/II per l'epilessia del lobo temporale mesiale farmaco-resistente, per un valore totale della transazione fino a 1,15 miliardi di dollari USA.
- Aprile 2026: Jazz Pharmaceuticals plc ha annunciato che avrebbe presentato sei abstract al congresso annuale dell'American Academy of Neurology del 2026, tra cui ricerche su Epidiolex nella sindrome di Lennox-Gastaut, nella sindrome di Dravet, nella sclerosi tuberosa e in altre epilessie refrattarie.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -