
Mercato delle infezioni del torrente sanguigno asociadas a cateteri: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle infezioni del flusso sanguigno correlate al catetere (2021-2034), analisi delle opportunità di crescita globali e regionali Copertura: Tipo di trattamento (agenti antimicrobici, terapia di blocco antibiotico); Fonte dell'infezione (stafilococco coagulasi-negativo, S. aureus, bacilli Gram-negativi enterici, lieviti, enterococchi e streptococchi, Pseudomonas, altri); Canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio, farmacie online) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud e Centro America) e area geografica (Nord America, Europa, Asia-Pacifico e Sud e Centro America)
- Stato : Dati rilasciati
- Codice del report : TIPRE00029989
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
1,75 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,83 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,48 %
Tasso di crescita
Mercato di riferimento
20,76 miliardi di dollari USA
(2026-2034)
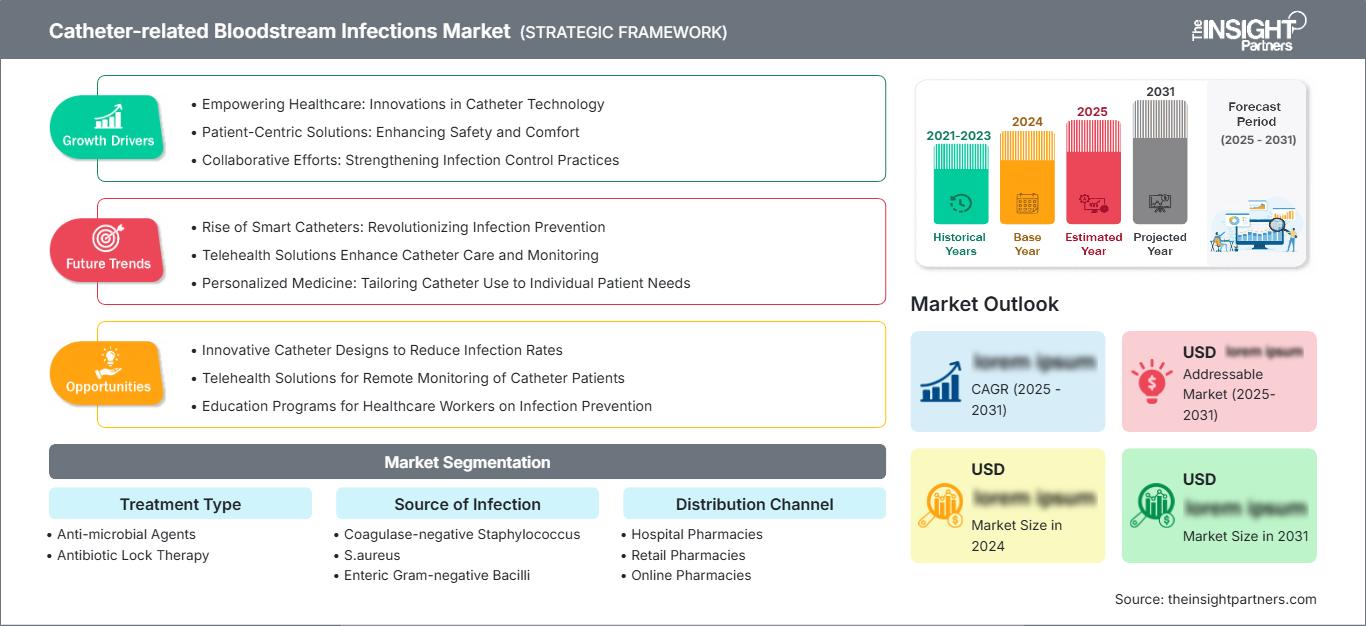
Il mercato delle infezioni del flusso sanguigno correlate ai cateteri valeva 1,75 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,83 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,48% nel periodo 2026-2034. L'espansione è trainata dai rischi persistenti di infezione nei pazienti sottoposti a emodialisi, terapia oncologica, nutrizione parenterale e terapia intensiva che utilizzano cateteri venosi centrali, nonché dalla crescente attenzione in ambito clinico alla rapida individuazione dei patogeni, al recupero dei cateteri e alla gestione antimicrobica.
Il Nord America continua a essere un mercato significativo per l'applicazione commerciale di questa tecnologia, con una crescita annua composta (CAGR) prevista tra il 5,0% e il 5,4% fino al 2034. Le dimensioni del mercato nordamericano delle infezioni del flusso sanguigno correlate al catetere (CLABSI) sono trainate da una solida infrastruttura per la dialisi, da una sorveglianza standardizzata delle infezioni e dalla copertura assicurativa per le terapie con blocco del catetere. Nel 2024 si sono registrati 18.165 casi di CLABSI, ma il tasso di infezione standardizzato era inferiore alla media nazionale degli Stati Uniti nello stesso anno.
Analisi e approfondimenti sul mercato delle infezioni del flusso sanguigno correlate ai cateteri.
- Nord America: nel 2025 rappresentava una quota stimata tra il 41% e il 43% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,4% nel periodo 2026-2034, grazie all'accesso alla dialisi, alla segnalazione delle infezioni e al rimborso dei farmaci specialistici.
- USA: Nel 2025 ha rappresentato circa l'84-86% del fatturato nordamericano e si prevede che registrerà un CAGR del 5,1-5,5%, a testimonianza dell'ampio utilizzo dei cateteri venosi centrali.
- Europa: nel 2025 deteneva una quota di mercato stimata tra il 28% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: si prevede che nel 2025 raggiungerà una quota di mercato stimata tra il 21% e il 23%, con un tasso di crescita annuo composto (CAGR) del 6,0-6,4%, trainato da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: gli agenti antimicrobici detenevano una quota di mercato stimata tra il 72% e il 76% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,1-5,5% fino al 2034.
- Segmento ad alta crescita: la terapia di blocco antibiotico rappresentava una quota di mercato stimata tra il 24% e il 28% nel 2025 e si prevede che registrerà un CAGR del 6,2-6,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Merck Sharp & Dohme LLC, CorMedix Inc., Geistlich Pharma AG, TauroPharm GmbH, Fresenius Medical Care AG, Pfizer Inc., Glenmark Pharmaceuticals Limited, Citius Pharmaceuticals, Inc., AstraZeneca Pharma India Limited e Xellia Pharmaceuticals ApS.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dal punto di vista clinico, la gestione degli antibiotici si è evoluta dalla somministrazione empirica generale alla terapia sistemica mirata al patogeno, alla terapia di blocco antimicrobico, all'eradicazione del biofilm e al salvataggio selettivo dei cateteri. Il tempo necessario per individuare il microrganismo si sta riducendo grazie ai sistemi automatizzati per le emocolture e i test molecolari. Inoltre, è presente la sorveglianza elettronica nella fase di escalation clinica. Anche le tendenze produttive stanno cambiando a causa della necessità di potenziare gli impianti di riempimento e confezionamento sterile e di garantire la resilienza nell'approvvigionamento di antibiotici iniettabili. La produzione di anti-infettivi tramite fermentazione è tecnicamente complessa, da cui derivano i rischi di concentrazione nella produzione di prodotti come vancomicina e daptomicina, tra gli altri.
Gli investimenti futuri si concentreranno sui servizi di dialisi ambulatoriale, sui centri di infusione oncologica e sugli ospedali nell'area Asia-Pacifico e in Medio Oriente. Il crescente riconoscimento da parte degli organismi di regolamentazione della resistenza antimicrobica e della riduzione delle infezioni correlate all'assistenza sanitaria (HAI) offre l'opportunità di sviluppare agenti terapeutici differenziati che consentano di preservare i cateteri o di ridurre i ricoveri ospedalieri. L'elenco delle priorità dell'OMS per il 2024 comprende 24 patogeni appartenenti a 15 famiglie di patogeni resistenti agli antibiotici, da cui l'interesse nello sviluppo di prodotti mirati alle infezioni causate da Staphylococcus aureus, Pseudomonas aeruginosa e patogeni Gram-negativi.
Ambito del rapporto di mercato sulle infezioni del flusso sanguigno correlate al catetere
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,75 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,83 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle infezioni del flusso sanguigno correlate al catetere
I principali fattori che guidano la crescita del mercato delle infezioni del flusso sanguigno correlate ai cateteri includono la crescente dipendenza dall'accesso vascolare in emodialisi, chemioterapia, terapia intensiva e nutrizione parenterale a lungo termine. Ciascuna modalità genera una domanda costante di emocolture, terapia anti-infettiva sistemica, soluzioni di blocco e corretta gestione dei cateteri. La domanda è limitata dall'uso di pacchetti di prevenzione, ma una diminuzione del tasso di incidenza non significa una diminuzione della domanda di trattamento a causa dei giorni di cateterizzazione, della gravità delle condizioni dei pazienti e della resistenza dei microrganismi.
L'ecosistema coinvolge i produttori di principi attivi farmaceutici (API), i produttori di farmaci iniettabili sterili, le farmacie ospedaliere, i laboratori di microbiologia, i servizi per le malattie infettive, i nefrologi e gli esperti in accesso vascolare. La sicurezza dell'approvvigionamento è essenziale per scopi clinici, poiché molti antibiotici devono essere somministrati urgentemente per via endovenosa. Gli uffici acquisti valutano la sensibilità, gli antibiogrammi locali, la disponibilità delle formulazioni, la facilità di somministrazione e la disponibilità delle scorte, piuttosto che il costo.
Secondo il rapporto sul mercato delle infezioni del flusso sanguigno correlate ai cateteri, il panorama competitivo è caratterizzato da un mix di aziende. La concorrenza per Merck Sharp & Dohme LLC, Pfizer Inc., AstraZeneca Pharma India Limited, Glenmark Pharmaceuticals Limited e Xellia Pharmaceuticals ApS si basa sul loro portafoglio di farmaci anti-infettivi o sulle loro capacità produttive. CorMedix Inc., TauroPharm GmbH, Geistlich Pharma AG e Citius Pharmaceuticals, Inc. competono offrendo prodotti per il blocco dei cateteri, la gestione del biofilm o il recupero dei cateteri.
Si sta assistendo a una crescente attenzione verso gli investimenti in pacchetti di dati che dimostrino una riduzione delle infezioni, delle sostituzioni dei cateteri, dei ricoveri ospedalieri e della compatibilità con i flussi di lavoro. CorMedix ha lanciato un sistema di blocco per cateteri a base di taurolidina ed eparina, approvato dalla FDA, per una specifica popolazione di pazienti in emodialisi, mentre Citius Pharmaceuticals sta ancora lavorando allo sviluppo di Mino-Lok per il recupero di cateteri infetti. La posizione competitiva dipende dalle indicazioni, dall'accesso da parte degli enti pagatori, dalla sinergia con la gestione antimicrobica, dalle capacità di produzione sterile e dai risultati nel mondo reale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle infezioni del flusso sanguigno correlate al catetere: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle infezioni del flusso sanguigno correlate al catetere
Nel 2025, il Nord America rappresentava circa il 41-43% della quota di mercato delle infezioni del flusso sanguigno correlate ai cateteri e registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,4% entro il 2034. L'ampio utilizzo di cateteri venosi centrali in dialisi, oncologia, terapia intensiva e infusioni domiciliari contribuisce a mantenere un'ampia popolazione di pazienti. La disponibilità di infrastrutture microbiologiche consente di selezionare gli antibiotici appropriati per il microrganismo e di intensificare rapidamente la terapia in caso di infezioni resistenti.
Inoltre, sono previsti sistemi di segnalazione formale delle infezioni correlate all'assistenza sanitaria, competenze specialistiche nel campo delle malattie infettive e soluzioni di blocco dei cateteri differenziate a livello commerciale. Il numero di casi di infezioni del flusso sanguigno associate a catetere venoso centrale negli ospedali generali per acuti nel 2024 è stato di 18.165, secondo la sorveglianza statunitense. Nonostante il miglioramento del rapporto standardizzato di infezione, il verificarsi di questi casi evidenzia la necessità di un approccio sistematico e di strategie di protezione dei cateteri. Il coinvolgimento del Nord America include quello del Canada, grazie alla copertura ospedaliera universale, alle iniziative di gestione antimicrobica e all'approvvigionamento centralizzato. Il coinvolgimento del Messico è attribuito alla costante espansione di ospedali privati e centri di dialisi.
Mercato statunitense delle infezioni del flusso sanguigno correlate al catetere
Nel 2025, gli Stati Uniti detenevano circa l'84-86% del fatturato nordamericano e registreranno una crescita a un tasso annuo composto (CAGR) del 5,1-5,5% fino al 2034. I principali fattori trainanti della domanda includono gli ospedali per acuti, le organizzazioni di dialisi ambulatoriale, i centri oncologici e i servizi di infusione. Nel 2023, circa 1 paziente ospedalizzato su 38 negli Stati Uniti ha contratto almeno un'infezione nosocomiale (HAI) in un dato giorno, evidenziando l'ampio problema della gestione delle infezioni.
L'adozione sul mercato di nuove soluzioni privilegia quelle che hanno dimostrato un beneficio clinico comparativo e modelli di rimborso efficaci. CorMedix Inc. sta già implementando DefenCath nell'emodialisi per pazienti ricoverati e ambulatoriali, mentre Citius Pharmaceuticals, Inc. sta sviluppando un approccio per il salvataggio dei cateteri. I casi d'uso si stanno gradualmente spostando dalla terapia sistemica verso la prevenzione, l'esposizione del lume con antimicrobici, la disgregazione dei biofilm e la protezione di siti di accesso vascolare complessi. Si è registrato un calo del 9% nelle prestazioni degli ospedali per acuti per le infezioni del flusso sanguigno associate a catetere venoso centrale (CLABSI) tra il 2023 e il 2024, ma le infezioni in corso continuano a generare domanda di una terapia anti-infettiva affidabile.
Mercato europeo delle infezioni del flusso sanguigno correlate al catetere
Nel 2025, la regione deteneva una quota di mercato del 28-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% fino al 2034. La Germania è leader grazie alla capacità ospedaliera, alla dialisi, alle competenze in microbiologia e all'utilizzo di prodotti di blocco per cateteri a base di taurolidina. Nel Regno Unito, l'attenzione si concentra sul controllo delle infezioni, sulla gestione antimicrobica e sulle procedure basate sull'evidenza scientifica relative ai cateteri venosi centrali all'interno delle strutture del Servizio Sanitario Nazionale (NHS).
La Francia beneficia di reti preesistenti di terapia intensiva e oncologia, nonché di un sistema di valutazione dei farmaci. Italia e Spagna contribuiscono al mercato grazie alla crescente domanda di dialisi e agli acquisti da parte degli ospedali regionali, sebbene le differenze di budget determinino l'accessibilità a prodotti di blocco di fascia alta. Aziende come TauroPharm GmbH, Geistlich Pharma AG e Xellia Pharmaceuticals ApS forniscono prodotti antinfettivi e dispositivi di blocco per cateteri.
Le tendenze di acquisto tengono conto di fattori quali la resistenza antimicrobica, la carenza di farmaci e la capacità degli impianti di produzione locali. Secondo il rapporto dell'OMS, la resistenza antimicrobica è responsabile di 133.000 decessi all'anno nella Regione europea dell'OMS. Queste statistiche giustificano l'utilizzo di antibiotici mirati e strategie per la salvaguardia dei cateteri, nonostante i limiti associati alle misure di gestione razionale.
Mercato delle infezioni del flusso sanguigno correlate al catetere nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresentasse una quota di mercato del 21-23% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,4% fino al 2034. Tale crescita è trainata dall'aumento del volume di pazienti e dallo sviluppo delle infrastrutture ospedaliere in Cina, dal miglioramento dell'accesso alla dialisi e del controllo delle infezioni in Giappone, nonché dalla crescita degli ospedali privati e della produzione nazionale di antibiotici in India.
In Corea del Sud verrà supportato lo sviluppo di sistemi diagnostici rapidi, mentre l'Australia fornirà un programma strutturato di sorveglianza e gestione delle infezioni. I fattori trainanti della crescita sono la crescita della terapia intensiva, dell'oncologia, della dialisi e la diffusione delle assicurazioni sanitarie. La disponibilità e l'accessibilità economica dei laboratori rappresentano gli ostacoli, e questa situazione ha portato alla diffusione di antibiotici generici e di alta qualità a prezzi competitivi.
Mercato delle infezioni del flusso sanguigno correlate al catetere in Medio Oriente e Africa
Si stima che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 5,2% e il 5,6% fino al 2034. In Medio Oriente, l'Arabia Saudita è leader grazie agli investimenti ospedalieri, alla rete di dialisi e alla localizzazione dei servizi sanitari, mentre gli Emirati Arabi Uniti si concentrano sull'assistenza terziaria di alta qualità e sulla logistica. Il Sudafrica continua a essere il principale fornitore di trattamenti nell'Africa subsahariana.
Lo sviluppo delle infrastrutture aumenterà la capacità di terapia intensiva, oncologia e nefrologia, il che a sua volta contribuirà ad aumentare la capacità di assistenza cateterizzata. Le decisioni di approvvigionamento dipendono dalla disponibilità di importazioni, dalla capacità della catena del freddo, dalle capacità diagnostiche e dai vincoli di bilancio. Esistono opportunità anche in altri ambiti, basate su approvvigionamenti centralizzati e accordi tra ospedali a livello internazionale.
Analisi di segmentazione
Tipo di trattamento
Si prevede che il segmento relativo al tipo di trattamento crescerà a un CAGR del 5,3-5,7% nel periodo 2026-2034. Il mercato delle infezioni del flusso sanguigno correlate al catetere comprende agenti antimicrobici sistemici e terapia di blocco antibiotico, con una selezione determinata dalla stabilità clinica, dalla suscettibilità dell'organismo, dalla necessità del catetere, dalle complicanze metastatiche e dal rischio di biofilm. Il trattamento sistemico rimane fondamentale, mentre gli approcci basati sul blocco stanno acquisendo importanza laddove la conservazione del catetere è clinicamente rilevante.
- Agenti antimicrobici: questi agenti occupano una posizione di rilievo perché le infezioni del flusso sanguigno generalmente richiedono una copertura sistemica immediata seguita da una de-escalation guidata dalla sensibilità, soprattutto per le infezioni da stafilococchi, enterococchi, batteri Gram-negativi e funghi.
- Terapia di blocco antibiotico: il trattamento intraluminale concentrato agisce sul biofilm all'interfaccia del catetere e favorisce il salvataggio del catetere in pazienti selezionati, rendendo questo approccio strategicamente importante per l'oncologia, la dialisi e la nutrizione parenterale.
Fonte di infezione
Si prevede che il segmento relativo alla fonte di infezione nel mercato delle infezioni del flusso sanguigno correlate al catetere registrerà un CAGR del 5,2-5,6% fino al 2034. Il mix di microrganismi determina la copertura empirica, la composizione del blocco, la durata del trattamento, le decisioni sulla rimozione del catetere e le emocolture di controllo. I microrganismi Gram-positivi rimangono centrali nella gestione delle infezioni associate al catetere, mentre i batteri Gram-negativi resistenti e i lieviti creano una complessità clinica sproporzionata e rafforzano la domanda di terapia guidata dalla microbiologia.
- Stafilococco coagulasi-negativo: la frequente colonizzazione cutanea e la formazione di biofilm rendono questi microrganismi patogeni comuni associati ai cateteri, sebbene i medici debbano distinguere una vera infezione da una contaminazione dell'emocoltura prima di intraprendere un trattamento prolungato.
- Staphylococcus aureus: il suo potenziale di batteriemia persistente e complicanze metastatiche incoraggia una terapia sistemica aggressiva, la valutazione della rimozione del catetere, la ripetizione delle colture e un'attenta valutazione per endocardite o altre infezioni profonde.
- Bacilli Gram-negativi enterici: questi patogeni richiedono una rapida valutazione della sensibilità, poiché la resistenza mediata dalle beta-lattamasi può limitare le opzioni terapeutiche, in particolare nei pazienti in condizioni critiche, immunocompromessi o ampiamente esposti agli antibiotici.
- Lieviti: Le infezioni da Candida comportano una notevole complessità gestionale, che in genere richiede una terapia antifungina sistemica, la rimozione del catetere, una valutazione oftalmologica ove appropriato e la documentazione dell'eradicazione tramite emocolture ripetute.
- Enterococchi e Streptococchi: il trattamento dipende dall'identificazione della specie e dai profili di resistenza, con le malattie enterococciche che presentano particolari difficoltà quando la resistenza alla vancomicina o l'esposizione prolungata al catetere limitano le opzioni terapeutiche standard.
- Pseudomonas: Le infezioni da Pseudomonas richiedono un'attività antipseudomonale affidabile e un rapido controllo della fonte, poiché la resistenza, la persistenza del biofilm e il deterioramento clinico possono compromettere la ritenzione del catetere e limitare le opzioni terapeutiche efficaci.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione nel mercato delle infezioni del flusso sanguigno correlate ai cateteri crescerà a un CAGR del 5,1-5,5% nel periodo 2026-2034. Le farmacie ospedaliere dominano il mercato perché la maggior parte delle infezioni confermate richiede un trattamento endovenoso, un dosaggio monitorato, il supporto microbiologico e decisioni coordinate relative al catetere. I canali di vendita al dettaglio e online svolgono un ruolo più limitato nelle prescrizioni di farmaci di transizione, nei farmaci di supporto e nel rifornimento, nel rispetto delle normative nazionali in materia di prescrizione e consegna.
- Farmacie ospedaliere: queste farmacie coordinano la fornitura urgente di antibiotici e antimicotici iniettabili, la revisione della gestione antimicrobica, l'aggiustamento del dosaggio in caso di insufficienza renale, il monitoraggio terapeutico dei farmaci e l'accesso alle preparazioni per il blocco dei cateteri nell'ambito di flussi di lavoro clinici controllati.
- Farmacie al dettaglio: i punti vendita al dettaglio supportano principalmente la terapia orale di transizione prescritta e la continuità post-dimissione, con una partecipazione che dipende dalla formulazione del prodotto, dal rimborso locale, dal follow-up per le malattie infettive e dai modelli di trattamento ambulatoriale.
- Farmacie online: i canali digitali facilitano l'evasione delle prescrizioni e la consegna a domicilio dei farmaci idonei, ma il loro ruolo rimane limitato laddove siano necessarie preparazioni sterili, somministrazione endovenosa, refrigerazione o monitoraggio clinico diretto.
Panoramica dell'opportunità
|
Canale di distribuzione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Farmacie ospedaliere |
Alto |
Integrazione della gestione |
Maturo |
|
Farmacie al dettaglio |
Mezzo |
Assistenza post-trattamento |
Scalatura |
|
Farmacie online |
Basso |
Evasione digitale |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle infezioni del flusso sanguigno correlate ai cateteri.
Ampliamento delle cure nefrologiche e oncologiche con catetere
La crescente diffusione di dialisi, chemioterapia, trapianto di cellule staminali e nutrizione parenterale aumenta l'esposizione cumulativa ai cateteri venosi centrali. Questi pazienti necessitano spesso di un accesso vascolare affidabile nonostante l'elevato rischio di infezione, il che rende clinicamente difficile la rimozione immediata del catetere. Di conseguenza, la domanda di trattamento si estende oltre i tradizionali antibiotici sistemici, includendo regimi terapeutici mirati, soluzioni di blocco antimicrobico e protocolli per il salvataggio del catetere. Nell'emodialisi, l'accesso ricorrente al catetere crea un contesto commerciale particolarmente rilevante, poiché la terapia può essere integrata nelle sessioni di trattamento già esistenti. L'impatto risultante è una maggiore domanda di prodotti che riducano la recidiva di infezione, preservino l'accesso e prevengano l'ospedalizzazione senza aggiungere un'eccessiva complessità assistenziale. I produttori in grado di supportare i protocolli ospedalieri e ambulatoriali con imballaggi compatibili, documentazione per il rimborso e una fornitura sterile affidabile sono in grado di conquistare una quota di mercato istituzionale costante.
Aumento della resistenza antimicrobica e complessità del trattamento
La resistenza di Staphylococcus aureus, enterococchi, Pseudomonas aeruginosa ed Enterobacterales complica il trattamento empirico e aumenta l'importanza dei test rapidi di sensibilità. Il quadro di riferimento dell'OMS per i patogeni prioritari identifica i batteri Gram-negativi resistenti, Pseudomonas aeruginosa e Staphylococcus aureus come importanti obiettivi per la ricerca e le azioni di sanità pubblica. Dal punto di vista clinico, la resistenza può prolungare l'ospedalizzazione, aumentare la dipendenza da costosi farmaci di riserva e richiedere la consulenza di uno specialista in malattie infettive. L'impatto sul mercato include una maggiore domanda di anti-infettivi differenziati, una fornitura affidabile di farmaci generici iniettabili e terapie localizzate che riducano l'esposizione sistemica agli antibiotici. Il successo commerciale, tuttavia, richiederà un posizionamento compatibile con i principi di gestione responsabile degli antibiotici. I fornitori devono dimostrare un'adeguata selezione dei pazienti, l'efficacia microbiologica, la chiarezza del dosaggio e il monitoraggio della resistenza, anziché fare affidamento su un utilizzo diffuso.
Maggiore attenzione economica alla conservazione dei cateteri
La sostituzione del catetere può comportare rischi procedurali, interruzione della terapia, esami di imaging, risorse operative e un nuovo accesso vascolare. Citius Pharmaceuticals riporta che gli studi sulla rimozione e il reinserimento dei cateteri mostrano tassi di complicanze del 15-20%, a supporto dell'interesse per approcci di salvataggio del catetere per i pazienti idonei. La valutazione economica confronta sempre più spesso i costi di acquisizione dei farmaci con le procedure di sostituzione evitate, i giorni di degenza ospedaliera e le interruzioni del trattamento. Questo cambiamento avvantaggia le terapie di blocco e le strategie mirate al biofilm laddove le linee guida cliniche ne consentano il mantenimento. Aumenta anche le aspettative in termini di evidenze scientifiche, poiché il salvataggio del catetere non è appropriato per alcuni microrganismi, pazienti instabili, infezioni del tunnel o batteriemia persistente. Le aziende devono quindi combinare lo sviluppo del prodotto con algoritmi di trattamento, supporto diagnostico e monitoraggio degli esiti che aiutino le strutture a identificare i pazienti che possono mantenere i cateteri in sicurezza.
Tendenze future del mercato delle infezioni del flusso sanguigno correlate al catetere
I risultati ottenuti nel mondo reale influenzeranno l'accesso ai farmaci.
Le tendenze del mercato delle infezioni del flusso sanguigno correlate ai cateteri saranno sempre più influenzate da dati di pratica clinica reale che collegano l'uso della terapia a una riduzione di infezioni, ricoveri ospedalieri, sostituzioni di cateteri e interruzioni del trattamento. CorMedix ha riportato risultati osservazionali preliminari su circa 7.000 pazienti trattati con DefenCath, con riduzioni delle infezioni e dei ricoveri ospedalieri correlati rispetto ai controlli storici. I futuri comitati di approvvigionamento si aspetteranno dati pratici analoghi per le popolazioni di pazienti in dialisi, oncologia e nutrizione. I produttori investiranno in partnership con registri, definizioni standardizzate di infezione e modelli di economia sanitaria. I prodotti supportati solo da endpoint microbiologici potrebbero avere un'adozione più lenta rispetto alle terapie che dimostrano effetti misurabili sull'utilizzo delle risorse, sulla preservazione dell'accesso vascolare e sulla continuità del paziente.
La gestione di precisione sostituirà i percorsi empirici uniformi
I percorsi terapeutici diventeranno sempre più individualizzati grazie all'identificazione rapida dei microrganismi, ai marcatori di resistenza, alle caratteristiche dei cateteri, alla gravità dell'infezione e ai vincoli di accesso specifici del paziente. La diagnostica molecolare e i flussi di lavoro automatizzati per la valutazione della sensibilità favoriranno una più rapida de-escalation, passando da una copertura empirica ampia a una terapia mirata. La sorveglianza digitale potrà connettere i dati di microbiologia, farmacia e accesso vascolare, consentendo un riconoscimento più rapido delle infezioni persistenti e degli eventi ricorrenti legati ai cateteri. Questa transizione creerà opportunità per prodotti collegati a protocolli e sistemi di supporto decisionale complementari. I fornitori avranno bisogno di evidenze relative a gruppi di patogeni e contesti clinici chiaramente definiti, mentre gli ospedali daranno priorità ai trattamenti compatibili con gli obiettivi di gestione antimicrobica, i requisiti di dosaggio renale, la somministrazione ambulatoriale e i sistemi di prescrizione elettronica esistenti.
Opportunità di mercato per le infezioni del flusso sanguigno correlate al catetere
Estendere l'uso del blocco del catetere oltre l'emodialisi per adulti.
Le previsioni di mercato sulle infezioni del flusso sanguigno correlate ai cateteri indicano un'opportunità concreta in oncologia, dialisi pediatrica e nutrizione parenterale a lungo termine, dove la preservazione dell'accesso vascolare può essere clinicamente importante. CorMedix ha segnalato attività di sviluppo che coinvolgono popolazioni sottoposte a nutrizione parenterale totale e a emodialisi pediatrica, illustrando il percorso verso un uso più ampio autorizzato. Le priorità di investimento dovrebbero includere studi specifici per indicazione, test di compatibilità tra i materiali dei cateteri, studi di dosaggio e valutazioni del flusso di lavoro. Gli sviluppatori devono distinguere le affermazioni relative alla prevenzione da quelle relative al trattamento e selezionare endpoint accettati dalle autorità regolatorie e dai medici. Le partnership con reti di infusione, ospedali pediatrici e centri di nutrizione possono accelerare l'arruolamento, producendo al contempo dati rilevanti per i prontuari specializzati e le decisioni di rimborso.
Sviluppare una fornitura di farmaci anti-infettivi iniettabili resilienti a livello regionale.
La carenza di antibiotici e la produzione concentrata di principi attivi creano opportunità di investimento nella fermentazione regionale, nella capacità di riempimento e confezionamento sterile e nell'approvvigionamento da due fonti. Xellia Pharmaceuticals riporta che circa l'80% dei principi attivi farmaceutici utilizzati in Europa è importato e che 19 paesi dello Spazio economico europeo hanno registrato carenze di antibiotici durante l'inverno del 2024. I produttori possono rispondere assicurandosi le materie prime critiche, espandendo le linee di produzione validate e offrendo accordi di fornitura a lungo termine agli ospedali. I governi e le alleanze di acquisto possono sostenere la capacità produttiva locale laddove la continuità ha un valore maggiore rispetto al prezzo unitario più basso offerto in fase di gara. Le aziende che intendono entrare strategicamente nel mercato dovrebbero dare priorità ai farmaci clinicamente essenziali, a una pianificazione trasparente delle scorte e all'armonizzazione normativa in più mercati.
Sviluppi recenti
- Marzo 2026: CorMedix Inc. ha comunicato che il continuo utilizzo di DefenCath tra i pazienti in dialisi ambulatoriale ha generato 91,2 milioni di dollari di ricavi netti nel quarto trimestre del 2025. L'azienda ha inoltre dichiarato che lo studio di fase 3 sul blocco del catetere con taurolidina ed eparina in pazienti sottoposti a nutrizione parenterale totale è ancora in fase di reclutamento, con completamento previsto per la prima metà del 2027.
- Dicembre 2025: CorMedix Therapeutics ha annunciato i risultati preliminari di uno studio condotto su circa 7.000 pazienti trattati con DefenCath, confrontandoli con i dati storici. L'azienda ha riportato una riduzione del 72% delle infezioni del flusso sanguigno correlate al catetere e una riduzione del 70% dei ricoveri ospedalieri correlati, sottolineando inoltre che oltre 3.000 pazienti al mese ricevevano il prodotto presso le strutture di nefrologia partecipanti negli Stati Uniti.
- Maggio 2024: Citius Pharmaceuticals, Inc. ha annunciato che lo studio di Fase 3 su Mino-Lok, conclusosi di recente, ha raggiunto l'endpoint primario, dimostrando un miglioramento statisticamente significativo nel tempo intercorso fino al fallimento del catetere rispetto al gruppo di controllo. Mino-Lok è in fase di sviluppo come soluzione di blocco antibiotico destinata al trattamento delle infezioni del flusso sanguigno correlate al catetere o associate al catetere venoso centrale, consentendo al contempo il salvataggio dei cateteri venosi centrali infetti.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -